
Mercado de medicación para cardiomiopatía: tamaño, crecimiento y previsiones 2034
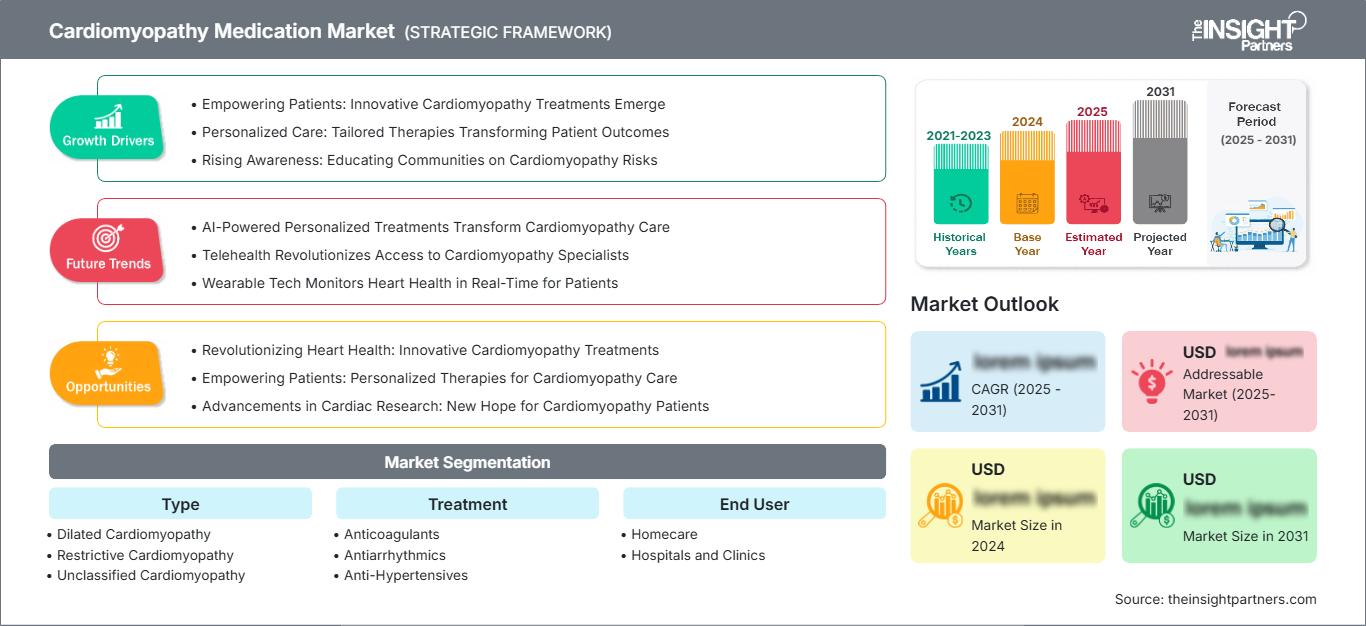
Tamaño del mercado de medicamentos para la miocardiopatía y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (miocardiopatía dilatada, miocardiopatía restrictiva, miocardiopatía no clasificada); tratamiento (anticoagulantes, antiarrítmicos, antihipertensivos, glucósidos cardíacos, diuréticos); usuario final (atención domiciliaria, hospitales y clínicas, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008234
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 08, 2026


Tamaño del mercado en 2025
9.600 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
14.410 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,62 %
Índice de crecimiento
Mercado potencial
109.030 millones de dólares estadounidenses
(2026-2034)
El mercado de medicamentos para la miocardiopatía estaba valorado en 9600 millones de dólares estadounidenses en 2025 y se prevé que alcance los 14 410 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 4,62 % durante el período 2026-2034. La expansión comercial se ve impulsada por un mayor diagnóstico de la miocardiopatía, un tratamiento farmacológico a largo plazo, una mejor detección genética y un uso cada vez mayor de terapias específicas para la enfermedad, junto con anticoagulantes, antiarrítmicos, antihipertensivos, glucósidos cardíacos y diuréticos.
América del Norte sigue siendo fundamental para las perspectivas del mercado de medicamentos para la miocardiopatía, con una tasa de crecimiento anual compuesta (TCAC) estimada del 4,3 % al 4,8 % durante el período 2026-2034. Su posición refleja la consolidación de las redes de cardiología, el acceso a la ecocardiografía y las pruebas genéticas, la prescripción especializada y la rápida adopción de terapias dirigidas. La Asociación Americana del Corazón informó que 127,9 millones de adultos estadounidenses padecieron algún tipo de enfermedad cardiovascular entre 2017 y 2020, lo que refuerza la considerable capacidad de tratamiento de la región.
Evaluación y perspectivas del mercado de medicamentos para la cardiomiopatía
- América del Norte: Se estima que la región representará entre el 38 % y el 42 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,8 % durante el período 2026-2034, gracias al acceso a especialistas, las pruebas moleculares y el reembolso de la atención cardiovascular crónica.
- EE. UU.: El país representó entre el 84 % y el 88 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,4 % al 4,9 % durante el período 2026-2034.
- Europa: Europa representó una cuota estimada del 27-31% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4,0-4,5% hasta 2034. Alemania lidera la demanda regional, seguida del Reino Unido, Francia, Italia y España.
- Asia Pacífico: La región de Asia Pacífico representó una participación estimada del 21-25% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,3-5,9% durante el período 2026-2034, liderada por China, Japón, India, Corea del Sur y Australia.
- Segmento más grande: La miocardiopatía dilatada representó una cuota de mercado estimada del 52-56% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,5-5,0% durante el período 2026-2034.
- Segmento de alto crecimiento: Los hospitales y las clínicas representaron una cuota de mercado estimada del 68-72% en 2025 y se prevé que registren una tasa de crecimiento anual compuesta (CAGR) del 4,8-5,3% durante el período 2026-2034.
- Empresas clave analizadas en detalle: Array BioPharma Inc., AstraZeneca PLC, Capricor Therapeutics, Inc., F. Hoffmann-La Roche Ltd, Ionis Pharmaceuticals, Inc., Janssen Products, LP, Merck & Co., Inc., Pfizer Inc., Sanofi-Aventis US LLC y Cytokinetics, Incorporated.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los avances en el desarrollo terapéutico han evolucionado desde el alivio general de los síntomas hasta terapias basadas en mecanismos, combinaciones, fármacos basados en ARN, modulación de la miosina cardíaca e investigación en terapia génica o celular innovadora. Por lo tanto, las consideraciones de fabricación están evolucionando, pasando de la producción a gran escala de dosis sólidas orales a productos biológicos específicos, oligonucleótidos, producción de vectores virales y requisitos sofisticados de cadena de frío. Los diuréticos, antihipertensivos, anticoagulantes y antiarrítmicos genéricos aún contribuyen significativamente a las ventas debido a la necesidad de múltiples medicamentos para tratar la afección durante muchos años en los pacientes.
Se prevé un mayor crecimiento en Asia Pacífico y en algunas regiones de Oriente Medio, donde las técnicas de imagen cardíaca, la cobertura de seguros y la derivación a especialistas están cada vez más avanzadas. Se están destinando fondos a grupos de pacientes estratificados genéticamente, al reclutamiento digital para ensayos clínicos, a la monitorización descentralizada y a biomarcadores que pueden reducir los riesgos de desarrollo. El desarrollo clínico de tratamientos para cardiomiopatías hereditarias raras podría recibir autorizaciones regulatorias, a pesar de los altos estándares necesarios para la medicina basada en la evidencia, las mejoras funcionales, la reproducibilidad de la fabricación y la monitorización continua de la salud cardíaca tras el tratamiento.
Alcance del informe de mercado de medicamentos para la cardiomiopatía
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 9.600 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 14.410 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,62% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de medicamentos para la cardiomiopatía
El aumento en los diagnósticos y la prolongación del tratamiento impulsan el crecimiento del mercado de medicamentos para la miocardiopatía. La demanda comienza con la identificación por parte de médicos generales de síntomas como dificultad para respirar, arritmias cardíacas, inflamación o predisposición hereditaria, y continúa con pruebas de imagen, asesoramiento genético, prescripciones de especialistas, dispensación y seguimiento. La cadena de suministro incluye fabricantes farmacéuticos, desarrolladores biotecnológicos, organizaciones de investigación por contrato, farmacias hospitalarias, distribuidores, laboratorios, aseguradoras y proveedores de servicios de apoyo al paciente.
El suministro es fiable en lo que respecta a los genéricos de eficacia probada; sin embargo, las nuevas tecnologías avanzadas presentan ciertas limitaciones. Los medicamentos sintéticos basados en ARN requieren procesos de producción especiales, mientras que la terapia génica y los tratamientos basados en células exigen procesos de producción controlados, pruebas de potencia y centros de tratamiento preparados. Estas exigencias incrementan los costes de desarrollo, pero también permiten la diferenciación basada en datos clínicos, sistemas de administración y una fabricación fiable.
Según el informe del mercado de medicamentos para la miocardiopatía, la competencia se estructura entre diversas corporaciones farmacéuticas y empresas de biotecnología cardiovascular. AstraZeneca PLC e Ionis Pharmaceuticals, Inc. han establecido una alianza para el desarrollo de eplontersen para la miocardiopatía amiloide mediada por transtiretina, mientras que Pfizer Inc., con su probada experiencia en el campo cardiovascular, adquirió la cartera de productos de Array BioPharma. Cytokinetics, Incorporated ha enriquecido el segmento de medicamentos específicos para el mecanismo de acción con el fármaco inhibidor de la miosina cardíaca.
Cada vez más, el posicionamiento competitivo depende de la identificación del genotipo, el beneficio funcional comprobado y la compatibilidad con los estándares de atención actuales. Capricor Therapeutics, Inc. está trabajando en un enfoque basado en células para la cardiomiopatía asociada a la distrofia muscular de Duchenne, mientras que las grandes corporaciones aún mantienen una ventaja en los procesos regulatorios internacionales, el desarrollo clínico, la comercialización y la formación médica. La selección de la cartera de productos se realizará priorizando los fármacos que mejoran los resultados frente a la terapia combinada.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de medicamentos para la cardiomiopatía: Perspectivas estratégicas
Perspectivas regionales
Mercado de medicamentos para la cardiomiopatía en Norteamérica
América del Norte representó entre el 38 % y el 42 % de los ingresos mundiales en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,8 % durante el período 2026-2034. La cuota de mercado de los medicamentos para la miocardiopatía incluye la disponibilidad generalizada de ecocardiografía, protocolos bien establecidos para la insuficiencia cardíaca, programas de asesoramiento genético, un alto nivel de ensayos clínicos y cobertura de seguros para medicamentos cardiovasculares crónicos. Esta región también cuenta con centros especializados que ofrecen tratamientos avanzados y vigilancia cardíaca.
Existe una creciente segmentación de la demanda basada en el fenotipo, el genotipo, la función ventricular y el riesgo de arritmia. Estados Unidos constituye el mayor mercado comercial, mientras que Canadá contribuye a través de su cobertura sanitaria universal y sus programas académicos cardiovasculares. México representa un mercado más pequeño, pero en crecimiento, debido a la creciente capacidad de los hospitales privados en diagnóstico. La adopción se ve afectada por la gestión de formularios, la preautorización, la farmacovigilancia y la eficacia comparativa de los fármacos innovadores frente a la terapia estándar.
Mercado de medicamentos para la cardiomiopatía en EE. UU.
Se estima que Estados Unidos representó entre el 84 % y el 88 % de los ingresos de Norteamérica en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 4,9 % entre 2026 y 2034. Los elevados niveles de gasto en cardiopatías, las redes especializadas, las pruebas genéticas y la investigación evidencian la demanda existente. La Asociación Americana del Corazón registró 941.652 muertes por cardiopatías en 2022 y un gasto total en cardiopatías de 417.900 millones de dólares estadounidenses entre 2020 y 2021, lo que refleja el contexto más amplio del problema de la miocardiopatía.
El panorama organizacional incluye tanto empresas manufactureras tradicionales como firmas de biotecnología especializadas. Cytokinetics, Incorporated obtuvo la aprobación de la FDA para aficamten para el tratamiento de la miocardiopatía hipertrófica obstructiva sintomática en diciembre de 2025, mientras que Capricor Therapeutics, Inc. ha explorado el uso de deramiocel para el tratamiento de la miocardiopatía asociada a la distrofia muscular de Duchenne. Cada vez más, la estrategia de aplicación incorpora una combinación de inicio hospitalario y dosificación y titulación ambulatoria mediante ecocardiografía y farmacia especializada.
Mercado europeo de medicamentos para la cardiomiopatía
Europa tenía una cuota estimada del 27-31% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4,0-4,5% durante el periodo 2026-2034. El liderazgo de Alemania se debe a su gran población de pacientes tratados, su consolidada práctica cardiológica y su capacidad de compra. El Reino Unido cuenta con excelentes centros de investigación genómica y centros especializados para derivaciones, si bien el proceso de evaluación de tecnologías sanitarias y la presupuestación suponen limitaciones para su adopción.
Francia se beneficia de su red de investigación sobre enfermedades raras, Italia de su experiencia en cardiomiopatías hereditarias y España de la inclusión en ensayos clínicos. Estos países promueven la terapia específica para cada fenotipo mediante técnicas de imagen, pruebas genéticas y atención multidisciplinar. Sus sistemas de compra priorizan el valor clínico, más allá de la simple adopción rápida.
Se prevé que Alemania mantenga su posición de liderazgo en la región, mientras que el Reino Unido, Francia, Italia y España ofrecen oportunidades comerciales complementarias. El proceso de revisión armonizado facilita los lanzamientos de productos multinacionales, pero el reembolso varía según el país. Las empresas deben elaborar su paquete de evidencia de acuerdo con los criterios de valoración de supervivencia, hospitalización, estado funcional, calidad de vida y utilización de recursos.
Mercado de medicamentos para la cardiomiopatía en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representará entre el 21 % y el 25 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 5,9 % durante el periodo 2026-2034. China lidera el mercado gracias a la magnitud de sus hospitales y la mejora de su capacidad de diagnóstico, mientras que Japón contribuye con atención especializada, un alto acceso a medicamentos y una población que envejece. India incrementa el volumen de pacientes mediante la expansión de sus centros cardíacos y la disponibilidad de medicamentos genéricos.
Corea del Sur apoya la investigación en medicina de precisión, y Australia ofrece redes de derivación avanzadas e infraestructura para ensayos clínicos. La inversión pública en servicios cardiovasculares, una mayor cobertura de seguros, la construcción de hospitales urbanos y el uso cada vez mayor de pruebas genéticas favorecen la expansión regional, si bien la asequibilidad y la distribución desigual de especialistas siguen siendo importantes limitaciones para el acceso.
Mercado de medicamentos para la cardiomiopatía en Oriente Medio y África
Se prevé que la región de Oriente Medio y África experimente un crecimiento anual compuesto (CAGR) del 3,7 % al 4,2 % entre 2026 y 2034. Arabia Saudita lidera este crecimiento gracias a la inversión en hospitales, la captación de especialistas y las iniciativas nacionales de transformación del sistema de salud. Los Emiratos Árabes Unidos fomentan la atención médica privada de alta calidad y el turismo médico, mientras que Sudáfrica cuenta con la base de especialistas más sólida del África subsahariana.
En otras regiones, la demanda sigue limitada por la escasez de pruebas de imagen, la fragmentación de los sistemas de derivación y el elevado gasto de bolsillo. La inversión en infraestructura, el desarrollo de centros cardíacos, la reforma de la adquisición de medicamentos y una mayor resiliencia del suministro pueden aumentar la continuidad del diagnóstico y el tratamiento. El resto de Oriente Medio y África representa una oportunidad a largo plazo centrada en medicamentos cardiovasculares esenciales, en lugar de terapias de precisión de alto coste.
Análisis de segmentación
Tipo
Se prevé que este tipo registre una tasa de crecimiento anual compuesta (TCAC) modelada del 4,4 % al 4,9 % durante el período 2026-2034. El alcance del mercado de medicamentos para la miocardiopatía, según el tipo, refleja diferencias sustanciales en la remodelación ventricular, el deterioro hemodinámico, el riesgo de arritmias y la genética subyacente. La enfermedad dilatada genera la mayor demanda farmacológica, mientras que los casos restrictivos y no clasificados requieren combinaciones individualizadas, interpretación especializada y reevaluaciones repetidas a medida que evoluciona la clasificación diagnóstica.
- Cardiomiopatía dilatada: Esta categoría ocupa la posición de liderazgo porque la dilatación ventricular y el deterioro sistólico con frecuencia requieren terapia farmacológica múltiple sostenida, control del ritmo cardíaco, evaluación de la anticoagulación, prevención de hospitalizaciones y evaluación genética familiar.
- Miocardiopatía restrictiva: La demanda es menor, pero clínicamente compleja, y el tratamiento se centra en la congestión, las arritmias, el riesgo tromboembólico y las causas subyacentes, evitando al mismo tiempo una reducción excesiva de la precarga en pacientes vulnerables.
- Cardiomiopatía no clasificada: Esta categoría engloba fenotipos con diagnóstico incierto o superpuestos, lo que genera la necesidad de un control adaptable de los síntomas, pruebas de imagen repetidas, investigación genética y revisión de la medicación a medida que la evidencia clínica aclara los mecanismos de la enfermedad.
Tratamiento
Se prevé que el tratamiento se expanda a una tasa de crecimiento anual compuesta (TCAC) modelada del 4,3 % al 4,8 % durante el período 2026-2034. La prescripción suele ser combinada y se ajusta según la función ventricular, el ritmo cardíaco, la presión arterial, la sobrecarga de líquidos, el riesgo tromboembólico y la tolerabilidad. Las clases de fármacos ya establecidas siguen siendo comercialmente importantes, incluso cuando los productos específicos para cada mecanismo de acción se introducen en indicaciones seleccionadas, ya que la farmacoterapia de apoyo continúa vigente en la mayoría de las etapas de la enfermedad.
- Anticoagulantes: Su utilización se concentra en pacientes con fibrilación auricular, trombo intracardíaco, antecedentes de eventos embólicos o riesgo tromboembólico elevado, lo que hace que la monitorización de la seguridad y la evaluación individualizada del riesgo sean estratégicamente importantes.
- Antiarrítmicos: Estos medicamentos tratan las alteraciones del ritmo auricular y ventricular que pueden empeorar los síntomas o aumentar el riesgo de episodios súbitos, complementando la prescripción por parte de especialistas junto con dispositivos, ablación y vigilancia continua del ritmo.
- Antihipertensivos: Demanda beneficiosa derivada de la frecuente comorbilidad cardiovascular y la necesidad de controlar la poscarga, la activación neurohormonal y la presión arterial, preservando al mismo tiempo la tolerabilidad en pacientes con gasto cardíaco reducido.
- Glucósidos cardíacos: Su uso sigue siendo selectivo debido a sus estrechos márgenes terapéuticos, pero estos fármacos conservan su relevancia para el control de la frecuencia cardíaca o el alivio sintomático cuando los médicos requieren un tratamiento farmacológico complementario cuidadosamente monitorizado.
- Diuréticos: Los diuréticos mantienen un alto volumen de prescripciones al aliviar la congestión pulmonar y periférica. Su amplia disponibilidad y su rápida eficacia sintomática los hacen esenciales, aunque la dosificación requiere monitorización renal y electrolítica.
Usuario final
Se prevé que el segmento de usuarios finales registre una tasa de crecimiento anual compuesta (TCAC) modelada del 4,6 % al 5,1 % durante el período 2026-2034. Los hospitales y las clínicas lideran el inicio del tratamiento, la confirmación diagnóstica, la estabilización aguda y el seguimiento de terapias avanzadas. La atención domiciliaria está adquiriendo importancia estratégica a medida que el seguimiento digital, la administración de medicamentos, el control de la presión arterial, la notificación de síntomas y los servicios de adherencia trasladan elementos clave del manejo a largo plazo fuera de los entornos hospitalarios.
- Atención domiciliaria: La gestión en el hogar se está expandiendo mediante la entrega de medicamentos recetados, la monitorización remota de los signos vitales, las consultas virtuales y el apoyo a la adherencia por parte de los cuidadores, especialmente para pacientes estables que requieren regímenes de múltiples fármacos de larga duración y ajustes frecuentes de la dosis.
- Hospitales y clínicas: Estos centros generan la mayor contribución a los ingresos porque concentran servicios de diagnóstico por imagen, pruebas genéticas, atención de urgencias, prescripción especializada, capacidad de infusión, ensayos clínicos y monitorización de terapias complejas o avanzadas.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción (emergente/en expansión/madura) |
|
Cuidados a domicilio |
Medio |
Monitoreo remoto |
Escalada |
|
Hospitales y clínicas |
Alto |
Atención de precisión |
Maduro |
Factores que impulsan el crecimiento del mercado de medicamentos para la cardiomiopatía y análisis de su impacto
Diagnóstico precoz mediante pruebas de imagen y genéticas.
El mejor acceso a la ecocardiografía, la resonancia magnética cardíaca, las pruebas de biomarcadores y los paneles multigénicos está ampliando el número de pacientes que pueden ser diagnosticados antes de que se produzca un deterioro ventricular irreversible. Asimismo, el cribado familiar permite a los médicos realizar un seguimiento de los portadores asintomáticos de mutaciones y actuar en caso de que aparezcan cambios estructurales o funcionales. Desde el punto de vista comercial, el diagnóstico precoz aumentará la duración del tratamiento y las derivaciones a especialistas, además de permitir la estratificación en programas específicos según el mecanismo de acción. Se estima que alrededor de dos millones de personas en Estados Unidos padecen miocardiopatía, y muchas de ellas podrían tener una causa genética. Esto implica una mayor necesidad de los fármacos de apoyo existentes.
Necesidad persistente de tratamiento cardiovascular con múltiples fármacos
La miocardiopatía suele generar necesidades superpuestas de control de la congestión, manejo de la presión arterial, estabilización del ritmo, evaluación de la anticoagulación y terapia para la insuficiencia cardíaca. En consecuencia, la mayoría de los pacientes permanecen expuestos a varias clases de medicamentos en lugar de un solo producto. La intensidad continua del tratamiento garantiza la prescripción repetida y reduce el riesgo de desplazamiento de los genéricos existentes ante la entrada de nuevas terapias. Un tratamiento específico para una vía metabólica afectará una vía particular de la enfermedad, pero los medicamentos de base se mantienen para otros síntomas o comorbilidades. Existe una oportunidad para que los fabricantes obtengan valor mediante la creación de datos de combinación, la mejora de la capacidad de titulación, la gestión de los problemas de interacciones farmacológicas y la integración de los medicamentos especializados en el canal farmacéutico. Los ensayos clínicos modernos han demostrado que los resultados deben compararse con mejores tratamientos estándar.
Proyectos especializados en el área cardiovascular dirigidos a los mecanismos de las enfermedades
Las inversiones se están alejando del tratamiento general de los síntomas y se están orientando hacia terapias dirigidas a la hipercontractilidad del sarcómero, el plegamiento incorrecto de proteínas, las variantes genéticas, las respuestas inflamatorias y la disfunción de los cardiomiocitos. Esta tendencia ampliará el abanico de oportunidades de inversión más allá de las terapias orales tradicionales y permitirá el acceso a terapias de mayor coste en grupos de pacientes estratificados genética o fenotípicamente. Existen varias terapias prometedoras en fase clínica, como los inhibidores de la miosina cardíaca, las terapias antisentido, la terapia de reemplazo génico con AAV y las terapias celulares cardíacas experimentales. Sin embargo, el éxito de estas terapias depende de demostrar una mejora funcional sostenida, una monitorización de seguridad adecuada, una fabricación escalable y el apoyo de las aseguradoras. Los resultados positivos darán lugar a nuevas clases terapéuticas, mientras que los fracasos o los éxitos parciales ayudarán a perfeccionar las estrategias futuras.
Tendencias futuras del mercado de medicamentos para la cardiomiopatía
Vías de tratamiento dirigidas por el genotipo
Las tendencias del mercado de medicamentos para la miocardiopatía reflejarán cada vez más las vías de tratamiento dirigidas por el genotipo, en lugar de la prescripción basada únicamente en el fenotipo. La evaluación de tratamientos adaptados a BAG3, MYBPC3, PKP2, PLN y muchos otros se ha simplificado con la aparición de tratamientos desarrollados para mutaciones asociadas a las enfermedades correspondientes, lo que permite la formación de grupos clínicos más reducidos y específicos. Los centros especializados deberán coordinar el asesoramiento genético, las pruebas de seguimiento, la interpretación de las mutaciones y los registros para determinar la elegibilidad. La viabilidad comercial de estos tratamientos requerirá la coordinación de sus programas de diagnóstico con los centros de referencia incluso antes del lanzamiento de los productos. Los tratamientos basados en el genotipo pueden afectar, entre otros aspectos, a la terapia, el seguimiento, la detección y las políticas de reembolso.
Generación de evidencia mediante monitorización cardíaca remota
Las previsiones del mercado de medicamentos para la miocardiopatía sugieren que los sensores de ritmo portátiles, los dispositivos de presión arterial conectados, el seguimiento digital de los síntomas y el control del peso en el hogar se integrarán cada vez más en el tratamiento de la miocardiopatía. Estas herramientas pueden identificar descompensación, arritmia, hipotensión o problemas de adherencia entre las consultas clínicas y proporcionar evidencia longitudinal más allá de las pruebas de imagen periódicas. Es probable que las compañías farmacéuticas incorporen mediciones descentralizadas en ensayos clínicos, programas de apoyo al paciente y estudios posteriores a la autorización. El valor estratégico reside en demostrar la persistencia en la práctica clínica, reducir los ingresos hospitalarios evitables y respaldar una optimización de dosis más segura. La adopción requerirá criterios de valoración validados, sistemas de datos interoperables, integración del flujo de trabajo clínico, medidas de ciberseguridad y modelos de reembolso que compensen a los proveedores por revisar información continua en lugar de consultas puntuales.
Oportunidades de mercado para medicamentos contra la miocardiopatía
Programas integrados de acceso a diagnóstico y tratamiento
Los fabricantes pueden invertir en programas que conecten la evaluación de antecedentes familiares, las pruebas genéticas, las imágenes cardíacas, la derivación a especialistas y la orientación del tratamiento. Esta infraestructura aborda una barrera comercial fundamental: los pacientes elegibles pueden permanecer sin diagnóstico o ser tratados mediante protocolos generales para la insuficiencia cardíaca sin una clasificación etiológica. Las alianzas con hospitales, laboratorios, organizaciones de defensa de pacientes y farmacias especializadas pueden acortar el intervalo entre la aparición de los síntomas, el diagnóstico y el tratamiento adecuado. Los programas deben priorizar criterios de elegibilidad transparentes, asesoramiento, protección de la privacidad y acceso geográfico equitativo. El embudo diagnóstico resultante puede respaldar la inscripción en ensayos clínicos, la preparación para el lanzamiento y la evidencia posterior a la comercialización, al tiempo que mejora la capacidad de los médicos para diferenciar enfermedades hereditarias, infiltrativas, inflamatorias e idiopáticas.
Modelos de acceso localizado para sistemas de salud de alto crecimiento
Los mercados de Asia Pacífico y algunos mercados selectos de Oriente Medio ofrecen oportunidades para precios escalonados, generación de evidencia local, alianzas regionales de fabricación y formación especializada. Los inversores deberían centrarse primero en los centros cardíacos metropolitanos y, posteriormente, ampliar el acceso mediante redes de derivación y seguimiento remoto. Las carteras de productos pueden combinar medicamentos asequibles y consolidados con terapias de precisión para pacientes bien caracterizados. La entrada en el mercado debe tener en cuenta la heterogeneidad de los reembolsos, la disponibilidad de pruebas, la capacidad de farmacovigilancia y la infraestructura de la cadena de frío. Las empresas que alinean el desarrollo clínico con la diversidad genética local y los modelos de prestación de atención médica pueden establecer posiciones sólidas. Entre las áreas de inversión viables se incluyen los laboratorios de diagnóstico, la distribución especializada, el apoyo digital a la adherencia al tratamiento y los registros dirigidos por investigadores que documentan los resultados del tratamiento en poblaciones regionales.
Novedades recientes
- Julio de 2026: Ionis Pharmaceuticals, Inc. y AstraZeneca PLC informaron que el estudio de fase III CARDIO-TTRansform de eplontersen en la miocardiopatía amiloide mediada por transtiretina no alcanzó su objetivo primario compuesto. Las compañías observaron un resultado nominalmente significativo en el subgrupo de monoterapia preespecificado y no informaron ningún efecto del tratamiento entre los participantes que recibían terapia estabilizadora al inicio del estudio.
- Marzo de 2026: Capricor Therapeutics, Inc. volvió a someter deramiocel a revisión por la FDA mediante una nueva presentación de Clase 2, respaldada por la evidencia del estudio HOPE-3 de Fase III. La agencia fijó el 22 de agosto de 2026 como fecha límite para la decisión sobre esta terapia celular experimental, que se está desarrollando para la cardiomiopatía asociada a la distrofia muscular de Duchenne.
- Diciembre de 2025: Cytokinetics, Incorporated recibió la aprobación de la FDA para MYQORZO, o aficamten, para adultos con miocardiopatía hipertrófica obstructiva sintomática, con el fin de mejorar la capacidad funcional y los síntomas. Este inhibidor alostérico y reversible de la miosina cardíaca reduce la hipercontractilidad y la obstrucción del tracto de salida del ventrículo izquierdo, y requiere monitorización ecocardiográfica debido al riesgo de insuficiencia cardíaca.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -