
Markt für kardiovaskulär Arzneimittel: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Herz-Kreislauf-Medikamente (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach Wirkstoffklasse (Antihypertensiva, Antihyperlipidämika, Antikoagulanzien, Antiarrhythmika, Antifibrinolytika, Sonstige); Vertriebskanal (Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004427
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


Marktgröße 2025
166,99 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
218,12 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,01 %
Wachstumsrate
Adressierbarer Markt
1.748,25 Mrd. US-Dollar
(2026–2034)
Der Markt für Herz-Kreislauf-Medikamente wurde 2025 auf 166,99 Milliarden US-Dollar geschätzt und soll bis 2034 auf 218,12 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,01 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch den anhaltenden Bedarf an Medikamenten zur Behandlung von Bluthochdruck, Fettstoffwechselstörungen, Thrombosen und Herzrhythmusstörungen angetrieben. Die wachsende Zahl älterer Menschen, Folgeverordnungen, zunehmende Vorsorgeuntersuchungen und die verbesserte Verfügbarkeit von Therapien treiben die Nachfrage an, während Generika das Wachstum in etablierten Indikationen begrenzen.
Nordamerika bleibt der wichtigste Markt mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,6–3,0 % bis 2034. Das Marktwachstum für Herz-Kreislauf-Medikamente wird durch organisierte Vorsorgeuntersuchungen, Krankenversicherungen und die rasche Verbreitung spezieller lipidsenkender und gerinnungshemmender Therapien begünstigt. Die hohe Prävalenz von Herz-Kreislauf-Erkrankungen bildet eine solide Verschreibungsbasis: Laut Daten der American Heart Association waren zwischen 2017 und 2020 127,9 Millionen Amerikaner von einer Form von Herz-Kreislauf-Erkrankung betroffen.
Marktanalyse und Einblicke in Herz-Kreislauf-Medikamente
- Nordamerika: Die Region hatte 2025 einen Marktanteil von 38–40 % und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 2,6–3,0 % verzeichnen, unterstützt durch routinemäßige kardiovaskuläre Vorsorgeuntersuchungen, eine breite Kostenerstattung, die Verschreibung von Spezialmedikamenten und einen etablierten pharmazeutischen Vertrieb.
- USA: Das Land repräsentierte 2025 86–88 % des nordamerikanischen Umsatzes und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 2,5–2,9 % wachsen, was durch ein erhebliches Verschreibungsvolumen für chronische Krankheiten unterstützt wird.
- Europa: Europa hielt 2025 einen Marktanteil von 27–29 % und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 2,5–2,9 % verzeichnen. Deutschland führt die regionale Nachfrage an, gefolgt von Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 23–25 % und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,5 % wachsen. China ist führend, während Indien, Japan, Südkorea und Australien die Akzeptanz aufrechterhalten.
- Größtes Segment: Antihypertensive Medikamente hatten 2025 einen Marktanteil von 30–33 % und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 2,7–3,1 % verzeichnen, was auf wiederkehrende, lang andauernde Behandlungen zurückzuführen ist.
- Wachstumsstarkes Segment: Antihyperlipidämika machten 2025 einen Marktanteil von 24–27 % aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,5–4,0 % wachsen, da die intensive Lipidbehandlung in der Klinik an Bedeutung gewinnt.
- Die wichtigsten analysierten Unternehmen: Pfizer Inc., Bayer AG, Novartis AG, Merck KGaA, Abbott Laboratories, Sun Pharmaceutical Industries Limited, Gilead Sciences, Inc., Takeda Pharmaceutical Company Limited, Eli Lilly and Company und Johnson & Johnson Services, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Fokus in der Therapieentwicklung hat sich von der Massenproduktion niedermolekularer Wirkstoffe hin zur Kombination bestehender Generika, zielgerichteter Biologika, RNA-basierter Therapien und Medikamenten zur Behandlung von Begleiterkrankungen im Zusammenhang mit Herz-, Nieren- und Stoffwechselerkrankungen verlagert. Flexible Produktionsmodelle werden zunehmend notwendig, da Wirkstoffe, sterile Injektionspräparate und Spezialgeräte unter unterschiedlichen Produktionsanforderungen hergestellt werden. Die Entwicklung digitaler Compliance-Technologien, dezentraler Studien und die Analyse von Real-World-Daten verbessern die Patientenidentifizierung und die Überwachung nach der Markteinführung, während die Interessen der Kostenträger Unternehmen zu einer ergebnisorientierten Produktdifferenzierung und zur Vermeidung von Krankenhausaufenthalten bewegen.
Im Prognosezeitraum wird der Anteil neuer Patienten aus Entwicklungsländern aufgrund der steigenden Hypertonieprävalenz und der zunehmenden Versicherungsdichte deutlich zunehmen. Evidenzbasierte Zulassungsverfahren für Generika tragen zur Kostensenkung bei, und beschleunigte Prüfverfahren sind vorteilhaft für Therapien zur Behandlung des verbleibenden kardiovaskulären Risikos. Forschung und Entwicklung konzentrieren sich auf Depotpräparate, Faktor-XI-Inhibitoren, kardiometabolische Kombinationspräparate und skalierbare Produktionsmethoden.
Berichtsumfang zum Markt für Herz-Kreislauf-Medikamente
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 166,99 Milliarden US-Dollar |
| Marktgröße bis 2034 | 218,12 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,01 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Herz-Kreislauf-Medikamente
Zu den Treibern der Marktentwicklung für Herz-Kreislauf-Medikamente zählen die ständige Belastung durch Bluthochdruck, erhöhte Cholesterinwerte, Diabetes, Adipositas und altersbedingte Gefäßerkrankungen. Laut WHO-Statistiken starben 2022 weltweit etwa 19,8 Millionen Menschen an Herz-Kreislauf-Erkrankungen; dies entspricht 32 % aller Todesfälle weltweit, wobei die Mehrheit dieser Todesfälle (75 %) in Ländern mit niedrigem und mittlerem Einkommen auftritt. Ärzte, Krankenhäuser, Apothekenketten, Diagnostiklabore, Vertriebsunternehmen und Kostenträger bilden ein komplexes Netzwerk, das Testergebnisse in wiederholte Verschreibungen umwandelt.
Die Lieferbedingungen variieren je nach Produkt und Fachgebiet. Standard-Antihypertensiva werden in einem wettbewerbsintensiven Sektor hergestellt, in dem Skaleneffekte, Einkauf und der Zugang zu Wirkstoffen eine wichtige Rolle spielen. Injizierbare lipophile Medikamente und neuartige Antikoagulanzien hingegen sind von spezifischen Produktionsprozessen, der Kühlkette, der ärztlichen Weiterbildung und der Kostenübernahme durch die Krankenkassen abhängig. Daher ist es wichtig, die regionale Beschaffung mit einem effizienten Bestandsmanagement in Einklang zu bringen, um Engpässe ohne ausreichende Kapitalerhöhung zu vermeiden.
Der Marktbericht für Herz-Kreislauf-Medikamente hebt eine Wettbewerbsstruktur hervor, die sowohl diversifizierte Pharmaunternehmen als auch solche umfasst, die sich auf kostengünstige Medikamente für chronische Erkrankungen konzentrieren. Zu den vertretenen Unternehmen gehören Pfizer Inc. und Bayer AG mit ihren Antikoagulanzien-Produkten, Novartis AG mit Medikamenten gegen Herzinsuffizienz und zur Lipidsenkung, Sun Pharmaceutical Industries Limited mit Generika sowie Eli Lilly and Company mit Medikamenten zur metabolischen Intervention bei Herz-Kreislauf-Erkrankungen.
Mehr Investitionen fließen in Therapien, die nachweislich niedrige Hospitalisierungsraten, bessere Compliance und systemübergreifende Effekte aufweisen. Johnson & Johnson Services, Inc. bietet neben dem Pharmageschäft auch Leistungen im Bereich der Herz-Kreislauf-Medizin an, Abbott Laboratories liefert Diagnostika und Interventionen, die Einfluss auf die Medikamentenwahl haben. Merck KGaA, Gilead Sciences, Inc. und Takeda Pharmaceutical Company Limited bleiben durch ihre regionalen Portfolios, ihre Forschungs- und Entwicklungskapazitäten, ihre Kooperationen und ihr Lifecycle-Management strategisch gut positioniert.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Herz-Kreislauf-Medikamente: Strategische Einblicke
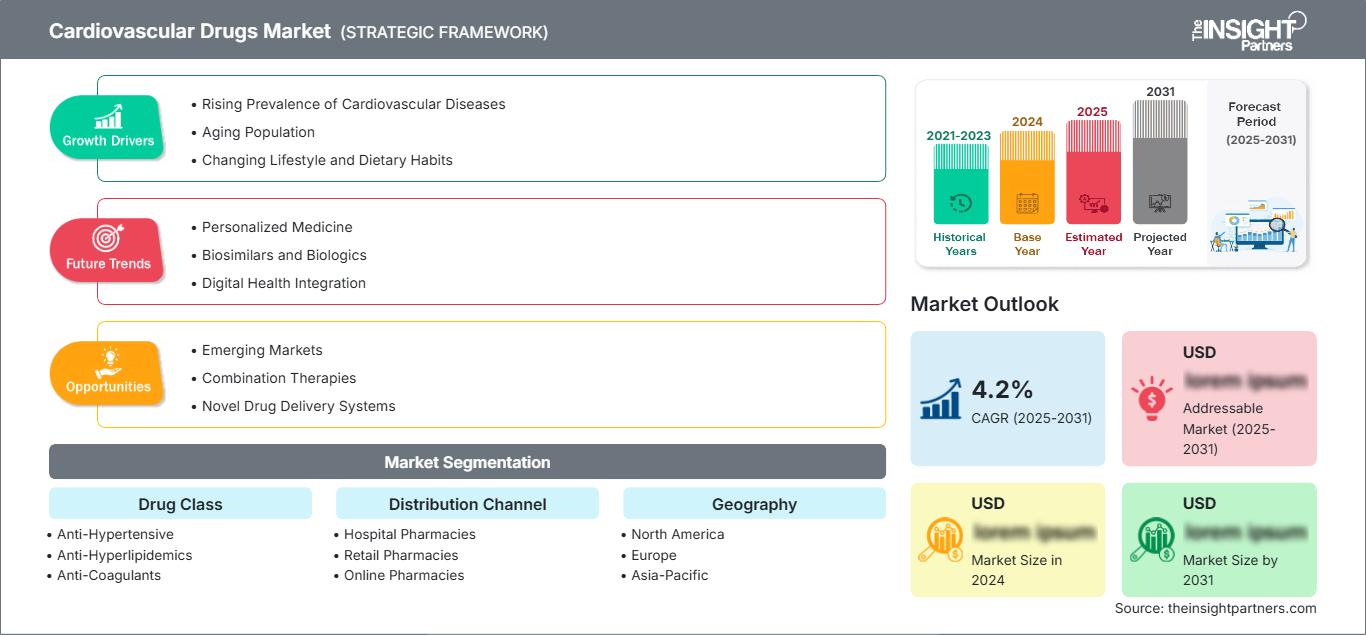
Regionale Einblicke
Markt für Herz-Kreislauf-Medikamente in Nordamerika
Nordamerika trug 2025 38–40 % zum weltweiten Umsatz bei und wird voraussichtlich zwischen 2026 und 2034 ein jährliches Wachstum von 2,6–3,0 % verzeichnen. Der Markt für Herz-Kreislauf-Medikamente zeichnet sich durch eine zuverlässige Diagnostik, klare Behandlungsleitlinien, eine hohe Therapietreue und eine breite Verfügbarkeit über betriebliche, staatliche und private Krankenversicherungen aus. Spezialisierte Apotheken unterstützen zudem die Einholung von Genehmigungen und die Behandlung von Patienten mit injizierbaren oder teuren Herz-Kreislauf-Medikamenten.
Nordamerika zeichnet sich durch einen hohen Generikaverbrauch sowie eine rasche Verbreitung von Differenzierungspräparaten in den Bereichen Antikoagulanzien, Herzinsuffizienzmedikamente und Lipidsenker aus. Klinische Entscheidungshilfesysteme gewinnen an Bedeutung, da sie unkontrollierte Risikofaktoren während der regulären Behandlung identifizieren und so den Kreis der infrage kommenden Patienten erweitern. Kanada profitiert von der öffentlichen Finanzierung von Arzneimittellisten und einer koordinierten Primärversorgung, während Mexiko durch verbesserte Vorsorgeuntersuchungen und Einrichtungen zur Krankheitsbehandlung in seinen städtischen Zentren wächst.
US-Markt für Herz-Kreislauf-Medikamente
Die USA trugen 2025 86–88 % zum Umsatz des nordamerikanischen Marktes bei und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,5–2,9 % wachsen. Im Jahr 2022 waren Herzerkrankungen die Haupttodesursache in den USA für 941.652 Todesfälle. Dies verdeutlicht die langfristige medizinische Notwendigkeit, die den Bedarf an präventiven und sekundären Behandlungen begründet. Die große Anzahl versicherter Bevölkerungsgruppen, spezialisierte Netzwerke und gut organisierte Apothekenleistungssysteme fördern die kontinuierliche Einnahme von Medikamenten.
Zu den wichtigsten Akteuren zählen Pfizer Inc., Novartis AG, Eli Lilly and Company, Johnson & Johnson Services, Inc. und Abbott Laboratories, die im Markt für kommerzielle Produkte, Forschung oder kardiovaskuläre Versorgung aktiv sind. Der Trend in der Behandlung geht hin zu einer risikobasierten Intensivierungsstrategie, der Blutdruckmessung zu Hause und der Medikamentenabgleichung nach der Entlassung aus dem Krankenhaus. Allerdings schränken die Arzneimittelverwaltung, die Substitution durch Generika und Zuzahlungen die Preisgestaltungsmöglichkeiten ein.
Europäischer Markt für Herz-Kreislauf-Medikamente
Europa trug 2025 27–29 % zum weltweiten Umsatz bei und wird voraussichtlich bis 2034 jährlich um 2,5–2,9 % wachsen. Deutschland profitiert von einer großen Anzahl versicherter Patienten, einer spezifischen Infrastruktur und der relativ frühen Einführung neuer Therapien. Die zentrale Bewertung der Kostenerstattung führt zwar zu strengen Nachweisanforderungen, gewährleistet aber gleichzeitig einen klaren Weg zur Kostenübernahme, sobald der klinische Nutzen nachgewiesen ist.
In Großbritannien spielen Kosteneffizienz, einheitliche Verschreibungspraktiken und Präventivmedizin in der Allgemeinmedizin eine wichtige Rolle. In Frankreich gewährleistet das nationale Vergütungssystem die flächendeckende Verfügbarkeit von Medikamenten, während in Italien und Spanien regionale Beschaffung und Generika immer häufiger eingesetzt werden. Die alternde Bevölkerung sichert eine stabile Nachfrage nach verschreibungspflichtigen Medikamenten, unabhängig von der Existenz von Referenzpreisen.
Markt für Herz-Kreislauf-Medikamente im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 23–25 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,5 % wachsen. China ist aufgrund von Käufen bei Krankenhäusern, lokaler Produktion und der zunehmenden Abdeckung chronischer Krankheiten der umsatzstärkste Markt in der Region. Japan stellt eine etablierte Nachfragequelle dar, während Indien aufgrund verbesserter Diagnostik und Generika ein hohes Absatzpotenzial bietet.
Südkorea und Australien bieten aufgrund ihrer gut ausgebauten Krankenversicherung und entsprechenden Richtlinien eine gute Versorgung. Anreize für die Produktion, zentrale Beschaffung, Online-Apotheken und Screening-Programme tragen zur Verfügbarkeit von Medikamenten bei, obwohl in ländlichen Gebieten weiterhin Herausforderungen bei der Diagnostik und der Kostenerstattung bestehen.
Markt für Herz-Kreislauf-Medikamente im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 3,2–3,7 % erwartet. Saudi-Arabien wird dank Investitionen in Krankenhäuser, die lokale Ausrichtung und Programme zum Management chronischer Krankheiten eine führende Rolle einnehmen. Die Vereinigten Arabischen Emirate integrieren die Krankenversicherung in ein Netzwerk von Apotheken, die technologisch vernetzt sind, während Südafrika den Markt in Subsahara-Afrika über das Gesundheitswesen und private Kanäle vorantreibt.
Der Rest des Nahen Ostens und Afrikas wird aufgrund unterschiedlicher Infrastruktur und Medikamentenverfügbarkeit weiterhin fragmentiert bleiben. Die energiegetriebene Modernisierung des Gesundheitssektors in den Golfstaaten verschafft zwar einen Vorteil bei der Beschaffung, doch die Vertriebskapazitäten sind entscheidend für die tatsächliche Akzeptanz der neuen Medikamente.
Segmentierungsanalyse
Wirkstoffklasse
Für das Segment der Arzneimittelklassen wird im Zeitraum 2026–2034 ein jährliches Wachstum von 2,7–3,1 % prognostiziert. Der Markt für Herz-Kreislauf-Medikamente umfasst präventive und therapeutische Produkte zur Behandlung von Bluthochdruck, Blutfetten, Blutgerinnung, Herzrhythmusstörungen und Blutstillung. Wiederkehrende orale Verschreibungen sichern das Marktvolumen, während differenzierte Injektionspräparate und zielgerichtete Therapien zusätzlichen Nutzen bringen. Die Wahl der Behandlung hängt von Begleiterkrankungen, Ereignisrisiko, Überwachungsanforderungen, Kontraindikationen und der Kostenübernahme durch die Arzneimittelliste ab.
- Antihypertensive Mittel: Diese Medikamente nehmen eine führende Stellung ein, da Bluthochdruck häufig eine lebenslange Behandlung erfordert. Kombinationspräparate, die routinemäßige Verschreibung durch Hausärzte und die breite Verfügbarkeit von Generika machen diese Medikamentengruppe strategisch wichtig für die Prävention in der Bevölkerung.
- Lipidsenkende Medikamente: Statine sichern weiterhin hohe Verschreibungszahlen, während PCSK9-Hemmer und andere fortschrittliche Therapien Hochrisikopatienten oder therapieresistenten Patienten zugutekommen. Eine stärkere Fokussierung auf die LDL-Kontrolle unterstützt strategische Investitionen in differenzierte, auf Therapietreue ausgerichtete Produkte.
- Antikoagulanzien: Die Nachfrage wird durch Vorhofflimmern, venöse Thromboembolien und die Nachsorge nach Eingriffen bestimmt. Anwendungsfreundlichkeit, Blutungsrisiko, Nierenfunktionsrisiken, Antagonisierungsoptionen und Überwachungsanforderungen beeinflussen die Arzt- und Arzneimittelauswahl maßgeblich.
- Antiarrhythmika: Diese Produkte werden zur Behandlung verschiedenster Herzrhythmusstörungen eingesetzt und erfordern häufig die Betreuung durch Spezialisten. Ihre strategische Bedeutung spiegelt die anhaltende Nachfrage von Patienten wider, die für interventionelle Eingriffe nicht geeignet sind, auf eine Therapie warten oder diese nach einem solchen Eingriff fortsetzen.
- Antifibrinolytika: Antifibrinolytika spielen eine spezielle Rolle bei der Kontrolle übermäßiger Blutungen. Krankenhausprotokolle, chirurgische Arbeitsabläufe, die Versorgung von Traumapatienten und eine sorgfältige Thromboserisikobewertung beeinflussen den Bedarf und die Beschaffungsentscheidungen der Einrichtungen.
Vertriebskanal
Für den Vertriebskanal wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,0–3,4 % erwartet. Krankenhausapotheken sind weiterhin unverzichtbar für die Akutversorgung und die Behandlung durch Fachärzte, öffentliche Apotheken verwalten wiederkehrende Rezepte, und Online-Apotheken verbessern die Bequemlichkeit beim Nachbestellen von Medikamenten. Der Wettbewerb im Vertriebskanal hängt zunehmend von der Warenverfügbarkeit, der Abrechnungsabwicklung, der Beratung, der Lieferzuverlässigkeit und der Integration elektronischer Rezepte ab, anstatt allein von der Medikamentenversorgung.
- Krankenhausapotheken: Krankenhausapotheken spielen eine zentrale Rolle bei der Versorgung von Patienten mit akuten kardiovaskulären Ereignissen, komplexen Antikoagulationstherapien und Spezialtherapien. Ihre Arzneimittelkommissionen haben maßgeblichen Einfluss auf die Einleitung der Therapie, den Austausch von Medikamenten, die Entlassungsrezepte und die anschließende ambulante Weiterversorgung.
- Apotheken vor Ort: Apotheken vor Ort verwalten die meisten regelmäßig verschriebenen oralen Medikamente und bieten Unterstützung bei der Therapietreue, Blutdruckmessungen und die Möglichkeit der Generika-Substitution. Ihre gute Erreichbarkeit macht sie wirtschaftlich wichtig für stabile Patienten, die eine Langzeittherapie benötigen.
- Online-Apotheken: Digitale Kanäle gewinnen durch automatisierte Nachbestellungen, Hauslieferungen, elektronische Rezepte und Preisvergleiche zunehmend an Bedeutung. Ihre strategische Wichtigkeit ist besonders groß für planbare Dauertherapien und digital vernetzte chronisch kranke Patientengruppen.
Momentaufnahme der Chancen
|
Vertriebskanal |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Krankenhausapotheken |
Hoch |
Spezialisteneinführung |
Reifen |
|
Einzelhandelsapotheken |
Hoch |
Chronische Nachfüllungen |
Reifen |
|
Online-Apotheken |
Medium |
Digitale Auftragsabwicklung |
Skalierung |
Markttreiber und Wirkungsanalyse für Herz-Kreislauf-Medikamente
Erweiterte Erkennung von Bluthochdruck und Fettstoffwechselstörungen
Die Ausweitung von Screening-Programmen wandelt bisher unerkannte kardiovaskuläre Risikofaktoren in behandelbare Nachfrage um. Blutdruckmessung, Lipidtests, Diabetes-Monitoring und automatisierte Risikobewertung werden zunehmend in die Abläufe der Primärversorgung und Apotheken integriert. Sobald Hochrisikopatienten identifiziert sind, wird die Behandlung in der Regel über Jahre fortgesetzt, wodurch ein kontinuierliches Verschreibungsvolumen anstelle einer nur sporadischen Nachfrage entsteht. Die wirtschaftlichen Auswirkungen sind am größten, wenn Regierungen Screening mit erschwinglichen Generika und zuverlässiger Nachsorge kombinieren. Hersteller können mit Fixkombinationen, vereinfachter Dosierung und therapiefreundlichen Verpackungen reagieren. Die CDC erkennt Statine, Gallensäurebinder, Fibrate, Niacin und injizierbare Medikamente als etablierte cholesterinsenkende Optionen an und unterstreicht damit die Bandbreite der nach der Diagnose verfügbaren Behandlungswege.
Bevölkerungsalterung und Management von Multimorbidität
Ältere Menschen sind häufiger von Bluthochdruck, Vorhofflimmern, koronarer Herzkrankheit, Herzinsuffizienz und thromboembolischen Ereignissen betroffen. Sie leiden zudem oft an Diabetes oder chronischer Nierenerkrankung, was eine koordinierte Behandlung anstelle einer isolierten kardiovaskulären Therapie erfordert. Dies schafft Nachfrage nach Medikamenten, deren Wirksamkeit bei miteinander verbundenen Erkrankungen evidenzbasiert ist, sowie nach Darreichungsformen, die die Komplexität der Therapie reduzieren. Kommerziell gesehen führt das Altern der Bevölkerung zu einem höheren Absatzvolumen, erhöht aber auch die Anforderungen an Sicherheit, Wechselwirkungen und Therapietreue. Unternehmen, die Evidenz für ältere Erwachsene generieren, die Dosierung bei Niereninsuffizienz klären und die Medikamentenabgleichung unterstützen können, verbessern ihre Positionierung im Arzneimittelverzeichnis. Gesundheitssysteme profitieren, wenn eine wirksame Pharmakotherapie Krankenhausaufenthalte, Schlaganfälle, Herzinfarkte oder funktionelle Beeinträchtigungen hinauszögert.
Leitlinienbasierte Prävention und Intensivierung der Behandlung
Klinische Leitlinien empfehlen zunehmend risikostratifizierte Prävention, niedrigere Lipidzielwerte für Hochrisikopatienten und die rechtzeitige Behandlung von unkontrolliertem Blutdruck. Dies verschiebt die Verschreibungspraxis von passiver Erhaltungstherapie hin zu messbarer Zielerreichung. Laborwerte, elektronische Patientenakten und klinische Warnmeldungen helfen, Patienten zu identifizieren, die eine Dosiserhöhung oder eine zusätzliche Therapie benötigen. Hersteller profitieren von Produkten mit vorhersehbarer Wirksamkeit, einfacher Anwendung, akzeptabler Sicherheit und nachgewiesenen Behandlungsergebnissen. Kostenträger können jedoch eine Stufentherapie fordern, bevor sie Premium-Optionen übernehmen. Die Folge ist ein gestaffelter Markt: Generika mit hohem Absatzvolumen decken den Großteil der Patienten ab, während Spezialpräparate vorwiegend für Patienten mit familiärer Vorbelastung, wiederkehrenden Ereignissen, Unverträglichkeiten oder unzureichend eingestelltem Blutdruck eingesetzt werden.
Markt für Herz-Kreislauf-Medikamente: Zukunftstrends
Langzeittherapien und Therapien, die nur selten angewendet werden
Trends im Markt für Herz-Kreislauf-Medikamente werden zunehmend Therapien begünstigen, die die Abhängigkeit von der täglichen Einnahme reduzieren. Selten verabreichte Injektionen, lang anhaltende RNA-basierte Mechanismen, implantatgestützte Verabreichung und schließlich Genomeditierungsverfahren könnten etablierte Tabletten für ausgewählte Hochrisikopatienten ergänzen. Die Markteinführung wird von der Langzeitwirkung, der Reversibilität, der Sicherheitsüberwachung, der Verabreichungskapazität und den Gesamtbehandlungskosten abhängen. Die Vereinbarung von Eli Lilly and Company zur Übernahme von Verve Therapeutics im Jahr 2025 unterstreicht das Interesse der Branche an einmaligen Genomeditierungsprogrammen, die auf das mit PCSK9 assoziierte kardiovaskuläre Risiko abzielen. Solche Ansätze könnten den Wert von wiederholter Medikamentenabgabe hin zu Behandlungsepisoden verlagern, die durch spezialisierte Infrastruktur und eine umfassende Ergebnisüberwachung unterstützt werden.
Integrierte kardiometabolische Behandlungsstrategien
Die zukünftige Produktpositionierung wird kardiovaskuläre Ergebnisse zunehmend mit Gewicht, Glukose, Nierenfunktion und Entzündungen verknüpfen. Klinische Entwicklungsprogramme werden voraussichtlich zusammengesetzte Endpunkte messen, die für verschiedene Fachrichtungen relevant sind und so eine koordinierte Verordnung durch Kardiologen, Endokrinologen, Nephrologen und Hausärzte ermöglichen. Eli Lilly and Company berichtete, dass die SURPASS-CVOT-Studie über 13.000 Teilnehmer in 30 Ländern umfasste, um die kardiovaskulären Ergebnisse zweier Inkretintherapien zu vergleichen. Dieses Evidenzmodell wird Portfolios fördern, die auf Patientenrisikoprofilen anstatt auf einzelnen Biomarkern basieren, und gleichzeitig den Wettbewerb um die Kostenerstattung in sich überschneidenden Therapiebereichen verschärfen.
Marktchancen für Herz-Kreislauf-Medikamente
Ausbau des Zugangs zu bezahlbarer Therapie für chronisch Kranke in Schwellenländern
Prognosen für den Markt für Herz-Kreislauf-Medikamente deuten auf ein erhebliches Potenzial in Ländern mit hoher Krankheitsprävalenz hin, in denen die Behandlungsdurchdringung jedoch durch Diagnose, Bezahlbarkeit und Vertrieb eingeschränkt ist. Hersteller sollten qualitätsgesicherten Generika, einer stabilen Wirkstoffversorgung, kompakten Packungsgrößen und Partnerschaften mit öffentlichen Beschaffungsstellen Priorität einräumen. Lokale Verpackung oder Produktion kann die Wettbewerbsfähigkeit bei Ausschreibungen und die Versorgungssicherheit verbessern. Digitale Nachbestellungssysteme und Programme von Apotheken vor Ort können Behandlungsunterbrechungen nach der Diagnose reduzieren. Das Potenzial ist wirtschaftlich attraktiv, da sich moderate Umsätze pro Rezept bei großen Patientengruppen summieren können, vorausgesetzt, die Unternehmen kontrollieren die Produktionskosten und gewährleisten eine zuverlässige Verfügbarkeit in städtischen und regionalen Gesundheitsnetzen.
Entwicklung evidenzbasierter Dienstleistungen zur Therapietreue und Ergebnisorientierung
Arzneimittelhersteller können etablierte Produkte differenzieren, indem sie diese mit Dienstleistungen kombinieren, die die Therapietreue, die Überwachung und messbare Behandlungsergebnisse verbessern. Zu den potenziellen Investitionen gehören Erinnerungen an Nachbestellungen, Interventionen von Apothekern, die Integration von Blutdruckmessungen zu Hause, Dosierungsunterstützungsprogramme und Analysen zur Identifizierung von Patienten, die die Therapie abbrechen. Diese Funktionen sind besonders relevant für Antikoagulanzien und Lipidsenker, da ausgelassene Dosen oder eine suboptimale Therapietreue den erwarteten Nutzen beeinträchtigen können. Partnerschaften mit Apotheken, Krankenkassen und Gesundheitssystemen ermöglichen skalierbare Servicemodelle, ohne dass die vollständige Verantwortung für den Behandlungspfad übernommen werden muss. Der Erfolg sollte anhand der Kontinuität der Nachbestellungen, der Zielerreichung, der Hospitalisierungstrends und der dokumentierten Patientenbeteiligung gemessen werden, nicht allein anhand der App-Downloads.
Aktuelle Entwicklungen
- August 2026: Novartis AG kündigte an, auf dem Kongress der Europäischen Gesellschaft für Kardiologie 2026 zehn Abstracts zu kardiovaskulären Themen zu präsentieren. Darunter befinden sich Ergebnisse der Phase-IV-Studie VICTORION-CHALLENGE zum Vergleich von Inclisiran und Bempedoinsäure, weitere Analysen zu Blutungen unter Abelacimab sowie Erkenntnisse zur Implementierung von Lipoprotein(a)-Tests. Das Programm unterstreicht das kontinuierliche Engagement von Novartis in den Bereichen Lipidmanagement, Antikoagulation und Restrisikominimierung für Herz-Kreislauf-Erkrankungen.
- Juli 2025: Eli Lilly and Company veröffentlichte die wichtigsten Ergebnisse der SURPASS-CVOT-Studie. Diese zeigten, dass Tirzepatid das primäre Ziel der Nichtunterlegenheit gegenüber Dulaglutid hinsichtlich schwerwiegender kardiovaskulärer Ereignisse bei Erwachsenen mit Typ-2-Diabetes und bestehender atherosklerotischer Herz-Kreislauf-Erkrankung erreichte. An der Studie nahmen über 13.000 Personen aus 30 Ländern teil; die Laufzeit betrug über viereinhalb Jahre.
- Januar 2025: Die Bayer AG reichte bei der US-amerikanischen Arzneimittelbehörde FDA einen ergänzenden Antrag auf Zulassung von Finerenon zur Behandlung von Herzinsuffizienz bei Patienten mit einer linksventrikulären Ejektionsfraktion von mindestens 40 % ein. Der Antrag stützte sich auf die Ergebnisse der FINEARTS-HF-Studie, die eine Reduktion des kombinierten Endpunkts aus kardiovaskulärem Tod und Herzinsuffizienzereignissen um 16 % belegten.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -