
Mercato dei farmaci cardiovascolari: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei farmaci cardiovascolari (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per classe di farmaci (antipertensivi, antiperlipidemici, anticoagulanti, antiaritmici, antifibrinolitici, altri); canale di distribuzione (farmacie ospedaliere, farmacie al dettaglio, farmacie online) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004427
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 08, 2026


Dimensioni del mercato nel 2025
166,99 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
218,12 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,01 %
Tasso di crescita
Mercato di riferimento
1.748,25 miliardi di dollari USA
(2026-2034)
Il mercato dei farmaci cardiovascolari valeva 166,99 miliardi di dollari nel 2025 e si prevede che raggiungerà i 218,12 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 3,01% nel periodo 2026-2034. L'espansione è trainata dalla continua necessità di gestire ipertensione, dislipidemia, trombosi e aritmie. L'invecchiamento della popolazione, le prescrizioni ripetute, l'aumento degli screening preventivi e la maggiore accessibilità ai trattamenti stimolano la domanda, mentre i farmaci generici limitano la crescita nelle indicazioni consolidate.
Il Nord America continua a essere il mercato chiave, con un CAGR del 2,6-3,0% fino al 2034. Le dimensioni del mercato dei farmaci cardiovascolari sono trainate da programmi di screening organizzati, dalla copertura assicurativa e dalla rapida adozione di trattamenti specialistici per la riduzione dei lipidi e la terapia anticoagulante. L'elevata prevalenza di malattie cardiovascolari crea una solida base di prescrizioni: secondo i dati dell'American Heart Association, tra il 2017 e il 2020 ben 127,9 milioni di americani sono stati colpiti da qualche forma di malattia cardiovascolare.
Analisi e approfondimenti sul mercato dei farmaci cardiovascolari
- Nord America: La regione ha rappresentato una quota del 38-40% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 2,6-3,0% nel periodo 2026-2034, grazie allo screening cardiovascolare di routine, all'ampio rimborso, alla prescrizione di farmaci specialistici e a una consolidata rete di distribuzione farmaceutica.
- USA: Nel 2025 il Paese ha rappresentato l'86-88% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,5-2,9% fino al 2034, grazie ai consistenti volumi di prescrizioni per patologie croniche.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 27% e il 29% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 2,5-2,9% nel periodo 2026-2034. La Germania è leader nella domanda regionale, seguita da Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota di mercato del 23-25% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,5% fino al 2034. La Cina è leader, mentre India, Giappone, Corea del Sud e Australia mantengono un livello di adozione elevato.
- Segmento più ampio: i farmaci antipertensivi rappresentavano una quota di mercato del 30-33% nel 2025 e si prevede che registreranno un CAGR del 2,7-3,1% nel periodo 2026-2034, a causa dei trattamenti ricorrenti e di lunga durata.
- Segmento ad alta crescita: i farmaci anti-iperlipidemici rappresentavano una quota di mercato del 24-27% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,5-4,0% fino al 2034, man mano che la gestione intensiva dei lipidi acquisirà priorità clinica.
- Aziende chiave analizzate nel dettaglio: Pfizer Inc., Bayer AG, Novartis AG, Merck KGaA, Abbott Laboratories, Sun Pharmaceutical Industries Limited, Gilead Sciences, Inc., Takeda Pharmaceutical Company Limited, Eli Lilly and Company e Johnson & Johnson Services, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'attenzione nello sviluppo di terapie si è spostata dalla produzione in serie di piccole molecole alla combinazione di farmaci generici esistenti, farmaci biologici mirati, terapie a base di RNA e farmaci per il trattamento di patologie concomitanti correlate a malattie cardiache, renali e metaboliche. Modelli di produzione flessibili diventano sempre più necessari poiché i principi attivi, gli iniettabili sterili e i dispositivi specialistici vengono prodotti secondo requisiti produttivi differenti. Lo sviluppo di tecnologie digitali per la conformità, studi clinici decentralizzati e analisi dei dati del mondo reale migliora l'identificazione dei pazienti e la sorveglianza post-lancio, mentre gli interessi dei pagatori spingono le aziende verso una differenziazione dei prodotti orientata ai risultati e alla riduzione dell'ospedalizzazione.
Nel periodo di previsione, la nuova popolazione di pazienti proveniente dai paesi in via di sviluppo costituirà una quota più significativa a causa della crescente incidenza dell'ipertensione e della maggiore diffusione delle assicurazioni sanitarie. I percorsi che promuovono i farmaci generici basati su evidenze scientifiche contribuiranno a ridurre i costi, e un processo di revisione accelerato sarà vantaggioso per le terapie mirate al rischio cardiovascolare residuo. La ricerca e lo sviluppo si concentreranno su formulazioni a lunga durata d'azione, inibitori del fattore XI, farmaci cardiometabolici combinati e produzione su larga scala.
Ambito del rapporto sul mercato dei farmaci cardiovascolari
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 166,99 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 218,12 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,01% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei farmaci cardiovascolari
I fattori che guidano lo sviluppo del mercato dei farmaci cardiovascolari includono la costante esposizione all'ipertensione, all'aumento dei livelli di colesterolo, al diabete, all'obesità e ai problemi vascolari legati all'età. Secondo le statistiche dell'OMS del 2022, circa 19,8 milioni di persone sono morte a causa di malattie cardiovascolari; ciò equivale al 32% di tutti i decessi a livello mondiale, e la maggior parte di questi decessi (75%) si verifica nei paesi a basso e medio reddito. Medici, ospedali, catene di farmacie, laboratori di diagnostica, distributori e gestori di prestazioni sanitarie creano una rete complessa che trasforma i risultati dei test in prescrizioni ripetute.
Le caratteristiche dell'approvvigionamento variano a seconda del prodotto e della specialità. I farmaci antipertensivi standard sono prodotti in un settore competitivo in cui l'importanza delle economie di scala, degli acquisti e dell'accesso ai principi attivi è fondamentale. Al contrario, i farmaci lipofili iniettabili e i nuovi anticoagulanti dipendono da processi produttivi specifici, dalla catena del freddo per la consegna, dalla formazione dei medici e dalla copertura assicurativa. Pertanto, è importante bilanciare l'approvvigionamento regionale con la gestione delle scorte per evitare carenze senza incrementare il capitale circolante.
Il rapporto sul mercato dei farmaci cardiovascolari ha evidenziato una struttura competitiva che include aziende farmaceutiche diversificate e aziende focalizzate su farmaci per malattie croniche economicamente vantaggiosi. Tra queste, si annoverano le linee di farmaci anticoagulanti di Pfizer Inc. e Bayer AG, i farmaci per l'insufficienza cardiaca e la gestione dei lipidi di Novartis AG, i farmaci generici di Sun Pharmaceutical Industries Limited e gli interventi metabolici per il mercato delle malattie cardiovascolari di Eli Lilly and Company.
Maggiori investimenti sono destinati alle terapie che dimostrano di avere bassi tassi di ospedalizzazione, una migliore aderenza al trattamento ed effetti multisistemici. Johnson & Johnson Services, Inc. offre assistenza cardiovascolare oltre all'attività farmaceutica, mentre Abbott Laboratories fornisce diagnostica e interventi che influenzano la scelta dei farmaci. Merck KGaA, Gilead Sciences, Inc. e Takeda Pharmaceutical Company Limited mantengono una posizione strategica grazie ai loro portafogli regionali, alle capacità di ricerca e sviluppo, alla collaborazione e alla gestione del ciclo di vita.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
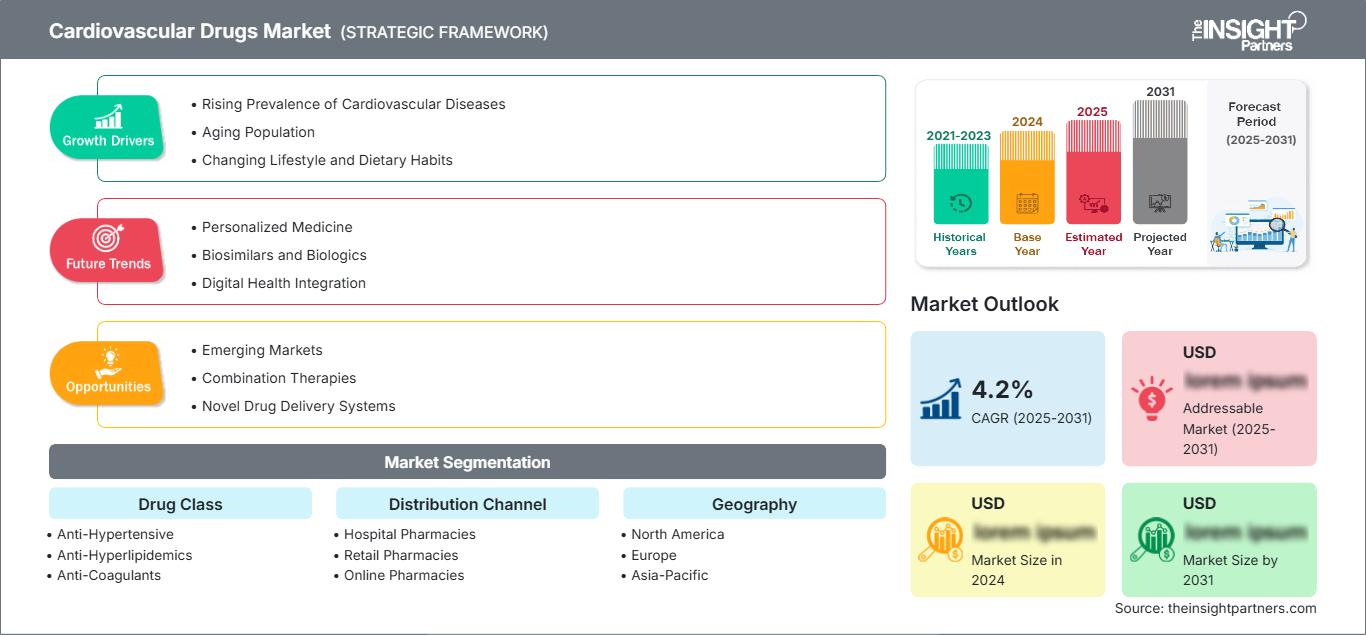
Mercato dei farmaci cardiovascolari: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei farmaci cardiovascolari
Nel 2025, il Nord America rappresentava il 38-40% del fatturato mondiale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 2,6-3,0% tra il 2026 e il 2034. Il mercato dei farmaci cardiovascolari ha beneficiato di una solida capacità diagnostica, di chiare linee guida terapeutiche, di una buona aderenza alle prescrizioni e di un'ampia disponibilità tramite assicurazioni aziendali, governative e private. Le farmacie specializzate contribuiscono inoltre a gestire le autorizzazioni preventive e il trattamento dei pazienti per farmaci cardiovascolari iniettabili o costosi.
In Nord America si registra un forte utilizzo di farmaci generici, nonché una rapida diffusione di farmaci innovativi nelle categorie di anticoagulanti, farmaci per l'insufficienza cardiaca e farmaci ipolipemizzanti. I sistemi di supporto alle decisioni cliniche sono in aumento, consentendo di identificare i fattori di rischio non controllati durante il trattamento di routine e ampliando così il numero di pazienti idonei. Il Canada sfrutta i finanziamenti pubblici per gli elenchi dei farmaci rimborsabili e l'assistenza primaria coordinata, mentre il Messico sta crescendo grazie a migliori programmi di screening e strutture per la gestione delle malattie nei suoi centri urbani.
Mercato statunitense dei farmaci cardiovascolari
Nel 2025, gli Stati Uniti hanno contribuito per l'86-88% al fatturato del mercato nordamericano, con una crescita prevista a un tasso annuo composto (CAGR) del 2,5-2,9% fino al 2034. Nel 2022, le malattie cardiache sono state la causa principale di 941.652 decessi negli Stati Uniti, a dimostrazione della necessità medica a lungo termine che giustifica l'esigenza di trattamenti preventivi e secondari. L'ampia popolazione assicurata, le reti di specialisti e i sistemi organizzati di rimborso dei farmaci facilitano la continuità delle prescrizioni.
Tra i principali attori del mercato figurano Pfizer Inc., Novartis AG, Eli Lilly and Company, Johnson & Johnson Services, Inc. e Abbott Laboratories, che operano nel settore commerciale, della ricerca o della cura cardiovascolare. La tendenza nell'applicazione dei trattamenti si sta orientando verso una strategia di intensificazione basata sul rischio, il monitoraggio domiciliare della pressione sanguigna e la riconciliazione dei farmaci dopo la dimissione dall'ospedale. Tuttavia, la gestione del prontuario farmaceutico, la sostituzione con farmaci generici e i ticket sanitari limitano la capacità di determinazione dei prezzi.
Mercato europeo dei farmaci cardiovascolari
Nel 2025, l'Europa ha rappresentato il 27-29% del fatturato mondiale e si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 2,5-2,9% fino al 2034. La Germania è trainata da un'ampia popolazione di pazienti assicurati, da infrastrutture specifiche e da una relativa tempestiva adozione di nuovi trattamenti. La valutazione centralizzata per il rimborso impone rigorosi requisiti in termini di evidenze, garantendo al contempo un percorso chiaro verso la copertura una volta dimostrato il valore clinico.
Nel Regno Unito, l'efficacia in termini di costi, la coerenza nelle pratiche di prescrizione e la medicina preventiva nell'ambito della medicina generale sono fattori importanti. In Francia, il sistema nazionale di remunerazione garantisce un'ampia disponibilità di farmaci, ma in Italia e Spagna l'approvvigionamento regionale e i farmaci generici sono sempre più diffusi. L'invecchiamento della popolazione garantisce una domanda stabile di farmaci su prescrizione, indipendentemente dall'esistenza di prezzi di riferimento.
Mercato dei farmaci cardiovascolari nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato del 23-25% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,5% nel periodo 2026-2034. La Cina è leader di fatturato nella regione grazie agli acquisti da parte degli ospedali, alla produzione locale e all'aumento della copertura per le malattie croniche. Il Giappone rappresenta la fonte di una domanda matura, mentre l'India è la fonte di un potenziale di volume grazie al miglioramento della diagnostica e alla disponibilità di farmaci generici.
La Corea del Sud e l'Australia offrono soluzioni grazie a una copertura assicurativa e a linee guida ben sviluppate. Gli incentivi per la produzione, gli acquisti centralizzati, le farmacie digitali e i programmi di screening contribuiscono alla disponibilità dei farmaci, sebbene permangano sfide relative alla diagnostica e al rimborso nelle aree rurali.
Mercato dei farmaci cardiovascolari in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) del 3,2-3,7% tra il 2026 e il 2034. L'Arabia Saudita sarà all'avanguardia, grazie agli investimenti in ospedali, localizzazione e programmi di gestione delle malattie croniche. Gli Emirati Arabi Uniti integrano la copertura assicurativa con una rete di farmacie connesse tramite tecnologia, mentre il Sudafrica guida il mercato sub-sahariano attraverso canali sanitari e privati.
Il resto della regione Medio Oriente e Africa continuerà a rimanere frammentato a causa delle differenze in termini di infrastrutture e disponibilità di farmaci. L'ammodernamento del settore sanitario nei Paesi del Golfo, trainato dal settore energetico, offre un vantaggio in termini di approvvigionamento, ma le capacità distributive sono il fattore determinante per il processo di adozione.
Analisi di segmentazione
Classe di farmaci
Si prevede che il segmento delle classi di farmaci registrerà un CAGR del 2,7-3,1% nel periodo 2026-2034. Il mercato dei farmaci cardiovascolari comprende prodotti preventivi e terapeutici per il trattamento di pressione sanguigna, lipidi, coagulazione, disturbi del ritmo e sanguinamento. Le prescrizioni orali ricorrenti sostengono i volumi, mentre i farmaci iniettabili differenziati e i trattamenti mirati forniscono un valore aggiunto. La scelta del trattamento dipende da comorbilità, rischio di eventi, requisiti di monitoraggio, controindicazioni e copertura del prontuario.
- Antipertensivi: questi farmaci occupano una posizione di rilievo perché l'ipertensione spesso richiede una gestione a vita. Le compresse combinate, la prescrizione di routine nell'assistenza primaria e l'ampia disponibilità di farmaci generici rendono questa categoria strategicamente importante per la prevenzione su larga scala.
- Anti-iperlipidemici: le statine mantengono alto il volume delle prescrizioni, mentre le terapie mirate al PCSK9 e altre terapie avanzate sono destinate a pazienti ad alto rischio o resistenti al trattamento. Una maggiore attenzione al controllo del colesterolo LDL supporta investimenti strategici in prodotti differenziati e orientati all'aderenza alla terapia.
- Anticoagulanti: la domanda è trainata dalla fibrillazione atriale, dal tromboembolismo venoso e dalla gestione post-procedura. La praticità, il profilo emorragico, le considerazioni renali, le opzioni di inversione e i requisiti di monitoraggio influenzano fortemente la scelta del medico e la sua inclusione nel prontuario terapeutico.
- Antiaritmici: questi prodotti sono indicati per il trattamento di disturbi del ritmo cardiaco clinicamente eterogenei e spesso richiedono la supervisione di uno specialista. Il loro ruolo strategico riflette la domanda costante da parte di pazienti non idonei, in attesa o che continuano la terapia dopo procedure interventistiche.
- Antifibrinolitici: I farmaci antifibrinolitici occupano una posizione specialistica nel controllo delle emorragie eccessive. I protocolli ospedalieri, i flussi di lavoro chirurgici, la gestione dei traumi e un'attenta valutazione del rischio di trombosi influenzano la domanda e le decisioni di approvvigionamento delle istituzioni.
Canale di distribuzione
Si prevede che il segmento dei canali di distribuzione crescerà a un tasso annuo composto (CAGR) del 3,0-3,4% nel periodo 2026-2034. Le farmacie ospedaliere rimangono essenziali per i trattamenti acuti e quelli prescritti da specialisti, le farmacie al dettaglio gestiscono le prescrizioni ricorrenti a livello territoriale e le farmacie online migliorano la comodità del rinnovo delle prescrizioni. La concorrenza tra i canali dipende sempre più dalla disponibilità delle scorte, dalla gestione dei rimborsi, dalla consulenza, dall'affidabilità delle consegne e dall'integrazione con le prescrizioni elettroniche, piuttosto che dalla sola fornitura di farmaci.
- Farmacie ospedaliere: Le farmacie ospedaliere sono fondamentali per l'accesso alle cure in caso di eventi cardiovascolari acuti, terapie anticoagulanti complesse e terapie specialistiche. I loro comitati per la definizione del prontuario farmaceutico influenzano fortemente l'avvio della terapia, lo scambio terapeutico, le prescrizioni alla dimissione e i successivi percorsi di cura sul territorio.
- Farmacie al dettaglio: le farmacie al dettaglio gestiscono la maggior parte delle prescrizioni orali ricorrenti e forniscono supporto per l'aderenza alla terapia, servizi per la misurazione della pressione sanguigna e la sostituzione con farmaci generici. La loro accessibilità le rende commercialmente importanti per i pazienti stabili che necessitano di terapie a lungo termine.
- Farmacie online: i canali digitali si stanno espandendo grazie al rinnovo automatico delle prescrizioni, alla consegna a domicilio, alle ricette elettroniche e al confronto dei prezzi. La loro importanza strategica è massima per le terapie di mantenimento prevedibili e per le popolazioni di pazienti affetti da malattie croniche che utilizzano strumenti digitali.
Panoramica dell'opportunità
|
Canale di distribuzione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Farmacie ospedaliere |
Alto |
Iniziazione specialistica |
Maturo |
|
Farmacie al dettaglio |
Alto |
Ricariche croniche |
Maturo |
|
Farmacie online |
Mezzo |
Evasione digitale |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei farmaci cardiovascolari
Ampliamento delle possibilità di rilevamento dell'ipertensione e della dislipidemia
L'espansione dello screening trasforma il rischio cardiovascolare precedentemente non identificato in una domanda trattabile. La misurazione della pressione sanguigna, i test lipidici, il monitoraggio del diabete e la valutazione automatizzata del rischio sono sempre più integrati nei flussi di lavoro dell'assistenza primaria e delle farmacie. Una volta identificati gli individui ad alto rischio, il trattamento continua in genere per anni, creando volumi di prescrizioni stabili anziché una domanda episodica. L'impatto commerciale è maggiore laddove i governi combinano lo screening con farmaci generici a prezzi accessibili e un follow-up affidabile. Le aziende farmaceutiche possono rispondere con combinazioni a dose fissa, titolazione semplificata e confezioni che favoriscono l'aderenza alla terapia. Il CDC riconosce le statine, i sequestranti degli acidi biliari, i fibrati, la niacina e i farmaci iniettabili come opzioni consolidate per la riduzione del colesterolo, evidenziando l'ampiezza dei percorsi terapeutici disponibili dopo la diagnosi.
Invecchiamento della popolazione e gestione della multimorbidità
Le persone anziane presentano una maggiore esposizione a ipertensione, fibrillazione atriale, coronaropatia, insufficienza cardiaca ed eventi tromboembolici. Spesso, inoltre, soffrono di diabete o malattia renale cronica, che richiedono un trattamento coordinato piuttosto che una prescrizione cardiovascolare isolata. Ciò crea una domanda di farmaci supportati da evidenze scientifiche per patologie interconnesse e di formulazioni che semplifichino la terapia. Dal punto di vista commerciale, l'invecchiamento aumenta il volume delle vendite ricorrenti, ma accresce anche i requisiti in termini di sicurezza, interazione e aderenza. Le aziende in grado di generare evidenze scientifiche negli anziani, chiarire il dosaggio in caso di insufficienza renale e supportare la riconciliazione farmacologica possono migliorare il posizionamento dei farmaci nei prontuari terapeutici. I sistemi sanitari traggono vantaggio da una farmacoterapia efficace che ritarda l'ospedalizzazione, l'ictus, l'infarto miocardico o il declino funzionale.
Intensificazione della prevenzione e del trattamento basata sulle linee guida
Le linee guida cliniche incoraggiano sempre più la prevenzione stratificata per rischio, obiettivi lipidici più bassi per i pazienti ad alto rischio e il trattamento tempestivo dell'ipertensione non controllata. Ciò sposta la prescrizione da una gestione passiva a un raggiungimento di obiettivi misurabili. I laboratori, le cartelle cliniche elettroniche e gli avvisi clinici aiutano a identificare i pazienti che necessitano di un aumento del dosaggio o di una terapia aggiuntiva. Le aziende farmaceutiche traggono vantaggio quando i prodotti offrono un'efficacia prevedibile, una somministrazione comoda, un profilo di sicurezza gestibile e dati sugli esiti. Gli enti pagatori, tuttavia, possono richiedere una terapia a gradini prima di coprire le opzioni premium. L'impatto risultante è un mercato a più livelli: i farmaci generici ad alto volume si rivolgono alla maggior parte dei pazienti, mentre i farmaci specialistici sono concentrati nelle popolazioni con familiarità, eventi ricorrenti, intolleranza o ipertensione non adeguatamente controllata.
Tendenze future del mercato dei farmaci cardiovascolari
Terapie a lunga durata d'azione e somministrate raramente
Le tendenze del mercato dei farmaci cardiovascolari favoriranno sempre più regimi terapeutici che riducano la dipendenza dall'assunzione quotidiana. Farmaci iniettabili somministrati raramente, meccanismi a base di RNA a lunga durata d'azione, somministrazione assistita da impianti e, in futuro, approcci di editing genetico potrebbero affiancare le compresse già consolidate per specifiche popolazioni ad alto rischio. L'adozione commerciale dipenderà dalla durata d'azione, dalla reversibilità, dalla sorveglianza della sicurezza, dalla capacità di somministrazione e dal costo totale del trattamento. L'accordo del 2025 tra Eli Lilly and Company e Verve Therapeutics ha evidenziato l'interesse del settore per i programmi di editing genetico a dose singola mirati al rischio cardiovascolare legato al PCSK9. Tali approcci potrebbero spostare il valore dalle somministrazioni ripetute a episodi di trattamento supportati da infrastrutture specializzate e da un monitoraggio prolungato dei risultati.
Strategie integrate di trattamento cardiometabolico
Il posizionamento futuro dei prodotti collegherà sempre più gli esiti cardiovascolari a peso, glicemia, funzionalità renale e infiammazione. È probabile che i programmi di sviluppo clinico misurino esiti compositi rilevanti per diverse specialità, consentendo una prescrizione coordinata da parte di cardiologi, endocrinologi, nefrologi e medici di base. Eli Lilly and Company ha riferito che lo studio SURPASS-CVOT ha arruolato oltre 13.000 partecipanti in 30 paesi per confrontare gli esiti cardiovascolari tra due terapie a base di incretine. Questo modello di evidenza incoraggerà la creazione di portafogli terapeutici basati sui profili di rischio dei pazienti piuttosto che su singoli biomarcatori, intensificando al contempo la competizione per il rimborso a fronte di budget terapeutici sovrapposti.
Opportunità di mercato per i farmaci cardiovascolari
Ampliare l'accesso a terapie croniche a prezzi accessibili nelle economie emergenti.
Le previsioni di mercato per i farmaci cardiovascolari indicano significative opportunità nei paesi in cui la prevalenza della malattia è elevata, ma la penetrazione del trattamento rimane limitata da diagnosi, costi e distribuzione. I produttori dovrebbero dare priorità ai farmaci generici di qualità garantita, all'approvvigionamento stabile del principio attivo, a confezioni di dimensioni compatte e a partnership con gli enti pubblici di appalto. Il confezionamento o la produzione locale possono migliorare la competitività nelle gare d'appalto e la continuità delle forniture. I sistemi di rinnovo digitale delle prescrizioni e i programmi delle farmacie di comunità possono ridurre l'interruzione del trattamento dopo la diagnosi. L'opportunità è commercialmente interessante perché i modesti ricavi per prescrizione possono essere aggregati su ampie popolazioni di pazienti, a condizione che le aziende controllino i costi di produzione e mantengano una disponibilità affidabile nelle reti sanitarie urbane e secondarie.
Sviluppare servizi di aderenza e valutazione degli esiti basati su evidenze scientifiche.
Le aziende farmaceutiche possono differenziare i prodotti consolidati abbinandoli a servizi che migliorano la persistenza della terapia, il monitoraggio e i risultati misurabili. I potenziali investimenti includono promemoria per il rinnovo delle prescrizioni, interventi da parte dei farmacisti, integrazione con la misurazione domiciliare della pressione sanguigna, programmi di supporto alla somministrazione dei farmaci e strumenti di analisi per identificare i pazienti che interrompono la terapia. Queste funzionalità sono particolarmente rilevanti per gli anticoagulanti e i trattamenti per i lipidi, dove le dosi saltate o una persistenza subottimale possono compromettere il beneficio atteso. Le partnership con farmacie, assicuratori e sistemi sanitari possono creare modelli di servizio scalabili senza richiedere la gestione dell'intero percorso di cura. Il successo dovrebbe essere misurato attraverso la continuità del rinnovo delle prescrizioni, il raggiungimento degli obiettivi, l'andamento dei ricoveri ospedalieri e il coinvolgimento documentato dei pazienti, piuttosto che basandosi esclusivamente sui download delle applicazioni.
Sviluppi recenti
- Agosto 2026: Novartis AG ha annunciato l'intenzione di presentare 10 abstract cardiovascolari al Congresso della Società Europea di Cardiologia (ESC) del 2026, tra cui i risultati dello studio di Fase IV VICTORION-CHALLENGE che confronta inclisiran con acido bempedoico, ulteriori analisi sul sanguinamento da abelacimab e dati relativi all'implementazione del test della lipoproteina(a). Il programma riflette il continuo investimento nella gestione dei lipidi, nell'anticoagulazione e nel rischio cardiovascolare residuo.
- Luglio 2025: Eli Lilly and Company ha pubblicato i risultati preliminari dello studio SURPASS-CVOT, che hanno dimostrato che tirzepatide ha raggiunto l'obiettivo primario di non inferiorità rispetto a dulaglutide per quanto riguarda gli eventi cardiovascolari avversi maggiori negli adulti con diabete di tipo 2 e malattia cardiovascolare aterosclerotica conclamata. Lo studio ha coinvolto oltre 13.000 partecipanti in 30 paesi ed è durato più di quattro anni e mezzo.
- Gennaio 2025: Bayer AG ha presentato alla FDA statunitense una domanda supplementare di autorizzazione all'immissione in commercio di un nuovo farmaco per ottenere l'indicazione di finerenone per l'insufficienza cardiaca in pazienti con frazione di eiezione ventricolare sinistra pari o superiore al 40%. La domanda era supportata dai risultati dello studio FINEARTS-HF, che mostravano una riduzione del 16% dell'incidenza combinata di morte cardiovascolare ed eventi di insufficienza cardiaca totale.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -