
Mercado de fármacos cardiovasculares: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de fármacos cardiovasculares y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por clase de fármaco (antihipertensivos, antihiperlipidémicos, anticoagulantes, antiarrítmicos, antifibrinolíticos, otros); canal de distribución (farmacias hospitalarias, farmacias minoristas, farmacias en línea) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00004427
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 08, 2026


Tamaño del mercado en 2025
166.99 mil millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
218.120 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3.01 %
Índice de crecimiento
Mercado potencial
US$ 1.748,25 mil millones
(2026-2034)
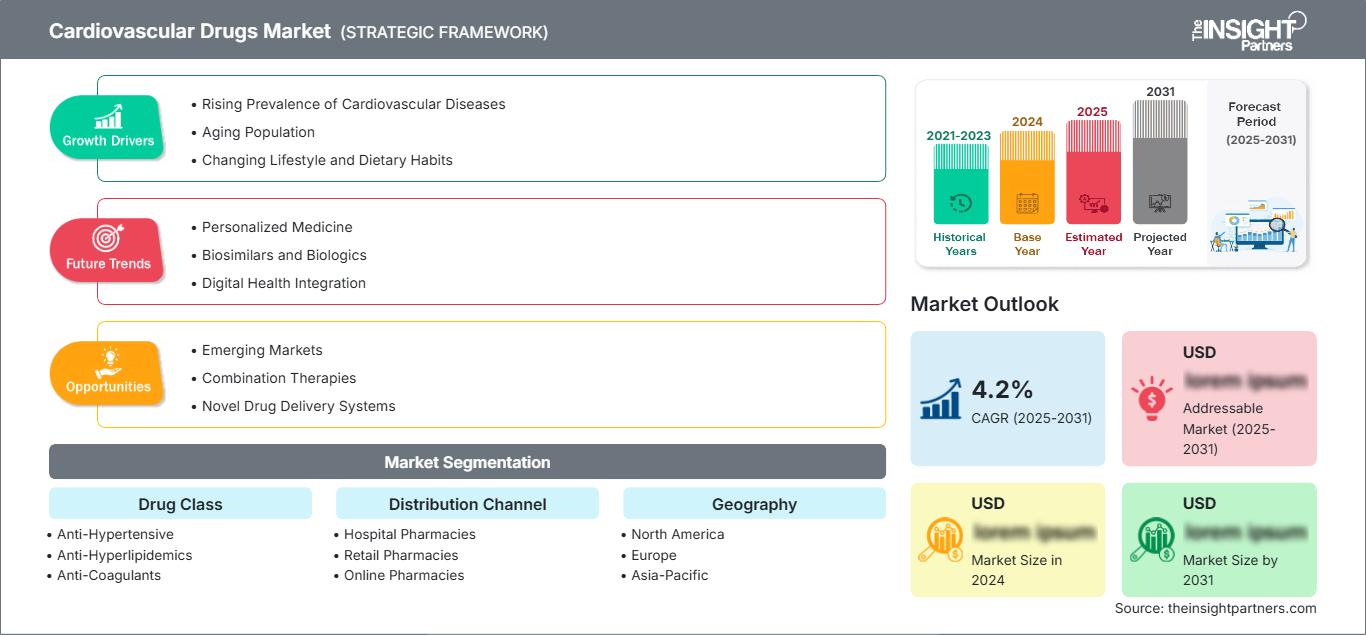
El mercado de fármacos cardiovasculares alcanzó un valor de 166.990 millones de dólares en 2025 y se prevé que llegue a los 218.120 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 3,01% entre 2026 y 2034. Esta expansión se debe a la creciente necesidad de tratar la hipertensión, la dislipidemia, la trombosis y las arritmias. El envejecimiento de la población, las nuevas prescripciones, el aumento de las pruebas de detección preventiva y la mejora de la accesibilidad a los tratamientos impulsan la demanda, mientras que los medicamentos genéricos limitan el crecimiento en las indicaciones ya consolidadas.
América del Norte sigue siendo el mercado clave, con una tasa de crecimiento anual compuesta (TCAC) del 2,6 % al 3,0 % hasta 2034. El tamaño del mercado de fármacos cardiovasculares se ve impulsado por los programas de detección sistemática, los seguros médicos y la rápida adopción de tratamientos especializados para reducir los lípidos y la anticoagulación. La alta prevalencia de enfermedades cardiovasculares genera una sólida base de prescripciones: 127,9 millones de estadounidenses se vieron afectados por algún tipo de enfermedad cardiovascular entre 2017 y 2020, según datos de la Asociación Americana del Corazón.
Evaluación y perspectivas del mercado de fármacos cardiovasculares
- América del Norte: La región representó entre el 38 % y el 40 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 2,6 % al 3,0 % durante el período 2026-2034, gracias a los exámenes cardiovasculares rutinarios, el amplio reembolso, la prescripción especializada y la distribución farmacéutica establecida.
- EE. UU.: El país representó entre el 86 % y el 88 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,5 % al 2,9 % hasta 2034, gracias al considerable volumen de recetas para enfermedades crónicas.
- Europa: Europa representó entre el 27 % y el 29 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 2,5 % al 2,9 % durante el período 2026-2034. Alemania lidera la demanda regional, seguida del Reino Unido, Francia, Italia y España.
- Asia Pacífico: Asia Pacífico representó una participación del 23-25% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,0-4,5% hasta 2034. China lidera el mercado, mientras que India, Japón, Corea del Sur y Australia mantienen la adopción.
- Segmento más importante: Los fármacos antihipertensivos representaron una cuota de mercado del 30-33% en 2025 y se espera que registren una tasa de crecimiento anual compuesta (CAGR) del 2,7-3,1% durante el período 2026-2034, lo que refleja la necesidad de tratamientos recurrentes y de larga duración.
- Segmento de alto crecimiento: Los fármacos antihiperlipidémicos representaron entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 3,5 % al 4,0 % hasta 2034, a medida que el control intensivo de los lípidos adquiera mayor prioridad clínica.
- Empresas clave analizadas en detalle: Pfizer Inc., Bayer AG, Novartis AG, Merck KGaA, Abbott Laboratories, Sun Pharmaceutical Industries Limited, Gilead Sciences, Inc., Takeda Pharmaceutical Company Limited, Eli Lilly and Company y Johnson & Johnson Services, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El enfoque en el desarrollo de terapias ha pasado de la producción masiva de moléculas pequeñas a la combinación de genéricos existentes, productos biológicos dirigidos, terapias basadas en ARN y fármacos para afecciones comórbidas relacionadas con enfermedades cardíacas, renales y metabólicas. Los modelos de producción flexibles se vuelven cada vez más necesarios, ya que los principios activos, los inyectables estériles y los dispositivos especializados se producen bajo diferentes requisitos. El desarrollo de tecnologías de cumplimiento digital, ensayos descentralizados y análisis de datos del mundo real mejora la identificación de pacientes y la vigilancia posterior al lanzamiento, mientras que los intereses de las aseguradoras impulsan a las empresas hacia la diferenciación de productos orientados a resultados y a la reducción de hospitalizaciones.
Durante el período de pronóstico, la nueva población de pacientes proveniente de países en desarrollo representará una proporción más significativa debido a la creciente incidencia de hipertensión y al aumento de la cobertura de seguros. Las vías que promueven los medicamentos genéricos basados en la evidencia ayudarán a reducir los costos, y un proceso de revisión acelerado será beneficioso para las terapias dirigidas al riesgo cardiovascular residual. La investigación y el desarrollo se centrarán en formulaciones de acción prolongada, inhibidores del factor XI, fármacos combinados cardiometabólicos y fabricación a gran escala.
Alcance del informe del mercado de fármacos cardiovasculares
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 166.990 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 218.120 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,01% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de fármacos cardiovasculares
Los factores que impulsan el desarrollo del mercado de fármacos cardiovasculares incluyen la exposición constante a la hipertensión, el aumento de los niveles de colesterol, la diabetes, la obesidad y los problemas vasculares relacionados con la edad. Según las estadísticas de la OMS de 2022, alrededor de 19,8 millones de personas fallecieron a causa de enfermedades cardiovasculares; esto equivale al 32 % de todas las muertes a nivel mundial, y la mayoría de estas muertes (75 %) ocurren en países de ingresos bajos y medios. Médicos, hospitales, cadenas de farmacias, laboratorios de diagnóstico, distribuidores y administradores de beneficios conforman una compleja red que transforma los resultados de las pruebas en prescripciones repetidas.
Las características de la oferta varían según el producto y la especialidad. Los medicamentos antihipertensivos estándar se producen en un sector competitivo donde se priorizan las economías de escala, las compras y el acceso a los principios activos. Por otro lado, los medicamentos lipofílicos inyectables y los anticoagulantes innovadores dependen de procesos de producción específicos, la cadena de frío, la formación de los médicos y la cobertura de los seguros. Por lo tanto, es fundamental equilibrar el abastecimiento regional con la gestión de inventarios para evitar desabastecimientos sin aumentar el capital circulante.
El informe del mercado de fármacos cardiovasculares ha puesto de manifiesto una estructura competitiva que incluye empresas farmacéuticas diversificadas y otras centradas en fármacos crónicos rentables. Entre ellas se encuentran las franquicias de anticoagulantes de Pfizer Inc. y Bayer AG, los fármacos para la insuficiencia cardíaca y el control de lípidos de Novartis AG, los medicamentos genéricos de Sun Pharmaceutical Industries Limited y la intervención metabólica para el mercado de enfermedades cardiovasculares de Eli Lilly and Company.
Se invierte más en aquellas terapias que demuestran bajos índices de hospitalización, mejor adherencia al tratamiento y efectos multisistémicos. Johnson & Johnson Services, Inc. ofrece atención cardiovascular junto con su negocio farmacéutico; Abbott Laboratories proporciona diagnósticos e intervenciones que influyen en la elección de medicamentos. Merck KGaA, Gilead Sciences, Inc. y Takeda Pharmaceutical Company Limited mantienen una posición estratégica gracias a sus carteras regionales, capacidades de I+D, colaboración y gestión del ciclo de vida.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de fármacos cardiovasculares: Perspectivas estratégicas
Perspectivas regionales
Mercado de medicamentos cardiovasculares en Norteamérica
América del Norte representó entre el 38 % y el 40 % de los ingresos mundiales en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 2,6 % al 3,0 % entre 2026 y 2034. El mercado de medicamentos cardiovasculares se ha caracterizado por un diagnóstico sólido, directrices de tratamiento claras, un buen cumplimiento de las prescripciones y una amplia disponibilidad a través de seguros médicos públicos, gubernamentales y privados. Las farmacias especializadas también ayudan a gestionar las autorizaciones previas y el tratamiento de los pacientes con medicamentos cardiovasculares inyectables o costosos.
América del Norte presenta un alto uso de medicamentos genéricos, así como una rápida adopción de fármacos diferenciados en las categorías de anticoagulantes, medicamentos para la insuficiencia cardíaca y fármacos hipolipemiantes. Los sistemas de apoyo a la toma de decisiones clínicas están en auge, identificando factores de riesgo no controlados durante el tratamiento habitual y, por lo tanto, ampliando el número de pacientes elegibles. Canadá se beneficia de la financiación pública de los formularios de medicamentos y la atención primaria coordinada, mientras que México está creciendo gracias a mejores programas de detección y mejores instalaciones para el manejo de enfermedades en sus centros urbanos.
Mercado estadounidense de medicamentos cardiovasculares
Estados Unidos aportó entre el 86 % y el 88 % de los ingresos del mercado norteamericano en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,5 % al 2,9 % hasta 2034. En 2022, las enfermedades cardíacas fueron la causa subyacente de 941.652 muertes en Estados Unidos, lo que demuestra la necesidad médica a largo plazo que justifica la necesidad de tratamientos preventivos y secundarios. La gran población asegurada, las redes de especialistas y los sistemas organizados de beneficios farmacéuticos facilitan la continuidad de las prescripciones.
Entre los principales actores del mercado se encuentran Pfizer Inc., Novartis AG, Eli Lilly and Company, Johnson & Johnson Services, Inc. y Abbott Laboratories, que cuentan con presencia comercial, de investigación o en el ámbito de la atención cardiovascular. La tendencia en la aplicación del tratamiento apunta hacia una estrategia de intensificación basada en el riesgo, el control domiciliario de la presión arterial y la conciliación de medicamentos tras el alta hospitalaria. Sin embargo, la gestión de los formularios, la sustitución por genéricos y los copagos limitan la capacidad de fijación de precios.
Mercado europeo de fármacos cardiovasculares
Europa representó entre el 27 % y el 29 % de los ingresos mundiales en 2025, y se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,5 % al 2,9 % hasta 2034. Alemania impulsa este crecimiento gracias a su gran población de pacientes asegurados, su infraestructura específica y la adopción relativamente temprana de nuevos tratamientos. La evaluación centralizada del reembolso genera exigencias estrictas en materia de evidencia, pero garantiza un camino claro hacia la cobertura una vez que se ha demostrado el valor clínico.
En el Reino Unido, la rentabilidad, la uniformidad en las prácticas de prescripción y la medicina preventiva en la atención primaria son fundamentales. En Francia, el sistema nacional de remuneración garantiza la amplia disponibilidad de medicamentos, pero la adquisición regional y los medicamentos genéricos son cada vez más comunes en Italia y España. El envejecimiento de la población garantiza una demanda estable de recetas, independientemente de la existencia de precios de referencia.
Mercado de medicamentos cardiovasculares en la región Asia-Pacífico
La región de Asia-Pacífico representó una cuota de mercado del 23-25% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0-4,5% durante el periodo 2026-2034. China lidera los ingresos en la región gracias a las compras a hospitales, la fabricación local y el aumento de la cobertura para enfermedades crónicas. Japón representa una demanda consolidada, mientras que India ofrece un gran potencial de volumen debido a la mejora de los diagnósticos y los medicamentos genéricos.
Corea del Sur y Australia ofrecen cobertura de seguros y normativas bien desarrolladas. Los incentivos para la fabricación, la compra centralizada, las farmacias digitales y los programas de detección contribuyen a la disponibilidad de medicamentos, si bien persisten los desafíos relacionados con el diagnóstico en zonas rurales y el reembolso.
Mercado de medicamentos cardiovasculares de Oriente Medio y África
Se prevé que Oriente Medio y África alcancen una tasa de crecimiento anual compuesta (TCAC) del 3,2 % al 3,7 % entre 2026 y 2034. Arabia Saudita liderará el crecimiento gracias a las inversiones en hospitales, la localización de servicios y los programas de gestión de enfermedades crónicas. Los Emiratos Árabes Unidos integran la cobertura de seguros con una red de farmacias conectadas mediante tecnología, mientras que Sudáfrica impulsa el mercado subsahariano a través de canales sanitarios y privados.
El resto de Oriente Medio y África seguirá fragmentado debido a las variaciones en cuanto a infraestructura y disponibilidad de medicamentos. La modernización del sector sanitario impulsada por la energía en los países del Golfo ofrece una ventaja en la adquisición de fármacos, pero la capacidad de distribución es clave para la adopción de medicamentos.
Análisis de segmentación
Clase de fármaco
Se prevé que el segmento de Clases de Fármacos registre una tasa de crecimiento anual compuesta (TCAC) del 2,7 % al 3,1 % durante el período 2026-2034. El mercado de Fármacos Cardiovasculares abarca productos preventivos y terapéuticos para el control de la presión arterial, los lípidos, la coagulación, los trastornos del ritmo cardíaco y el control de hemorragias. Las prescripciones orales recurrentes mantienen el volumen, mientras que los inyectables diferenciados y los tratamientos dirigidos aportan valor adicional. La selección del tratamiento depende de las comorbilidades, el riesgo de eventos, los requisitos de monitorización, las contraindicaciones y la cobertura del formulario.
- Antihipertensivos: Estos medicamentos ocupan una posición destacada porque la hipertensión suele requerir un tratamiento de por vida. Los comprimidos combinados, la prescripción rutinaria en atención primaria y la amplia disponibilidad de genéricos hacen que esta categoría sea estratégicamente importante para la prevención a nivel poblacional.
- Antihiperlipidémicos: Las estatinas mantienen el volumen de prescripciones, mientras que las terapias dirigidas a PCSK9 y otras terapias avanzadas están dirigidas a pacientes de alto riesgo o resistentes al tratamiento. Una mayor atención al control del LDL respalda la inversión estratégica en productos diferenciados y orientados a la adherencia.
- Anticoagulantes: La demanda está impulsada por la fibrilación auricular, la tromboembolia venosa y la atención posterior a los procedimientos. La conveniencia, el perfil de sangrado, las consideraciones renales, las opciones de reversión y los requisitos de monitorización influyen considerablemente en la selección del médico y en la inclusión en el formulario de medicamentos.
- Antiarrítmicos: Estos productos tratan trastornos del ritmo clínico diversos y a menudo requieren supervisión especializada. Su papel estratégico refleja la demanda constante de pacientes que no son candidatos para procedimientos intervencionistas, que están en espera de recibirlos o que los continúan tras dichos procedimientos.
- Antifibrinolíticos: Los medicamentos antifibrinolíticos ocupan una posición especializada en el control de hemorragias excesivas. Los protocolos hospitalarios, los flujos de trabajo quirúrgicos, la atención de traumatismos y una evaluación minuciosa del riesgo de trombosis influyen en la demanda y en las decisiones de adquisición institucionales.
Canal de distribución
Se prevé que el segmento de Canales de Distribución crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0 % al 3,4 % durante el periodo 2026-2034. Las farmacias hospitalarias siguen siendo esenciales para el tratamiento agudo y el iniciado por especialistas, las farmacias minoristas gestionan las recetas comunitarias recurrentes y las farmacias en línea facilitan la renovación de recetas. La competencia entre canales depende cada vez más de la disponibilidad de inventario, el procesamiento de reembolsos, el asesoramiento, la fiabilidad de la entrega y la integración con recetas electrónicas, en lugar de depender únicamente del suministro de medicamentos.
- Farmacias hospitalarias: Las farmacias hospitalarias son fundamentales para el acceso a tratamientos para eventos cardiovasculares agudos, anticoagulación compleja y terapias especializadas. Sus comités de formulación influyen notablemente en el inicio del tratamiento, el intercambio terapéutico, las recetas al alta y las vías de atención comunitaria posteriores.
- Farmacias minoristas: Los establecimientos minoristas gestionan la mayoría de las recetas orales recurrentes y ofrecen apoyo para la adherencia al tratamiento, servicios de control de la presión arterial y sustitución por genéricos. Su accesibilidad las convierte en una opción comercial importante para pacientes estables que requieren terapia a largo plazo.
- Farmacias en línea: Los canales digitales están en auge gracias a la renovación automática de recetas, la entrega a domicilio, las recetas electrónicas y la comparación de precios. Su importancia estratégica es mayor para las terapias de mantenimiento predecibles y las poblaciones con enfermedades crónicas que utilizan plataformas digitales.
Resumen de la oportunidad
|
Canal de distribución |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Farmacias hospitalarias |
Alto |
Iniciación de Especialistas |
Maduro |
|
Farmacias minoristas |
Alto |
Recargas crónicas |
Maduro |
|
Farmacias en línea |
Medio |
Cumplimiento digital |
Escalada |
Factores que impulsan el crecimiento del mercado de fármacos cardiovasculares y análisis de su impacto
Ampliación de la detección de hipertensión y dislipidemia
La ampliación de los programas de cribado transforma el riesgo cardiovascular previamente no identificado en una demanda tratable. La medición de la presión arterial, las pruebas de lípidos, el control de la diabetes y la evaluación automatizada del riesgo se integran cada vez más en los flujos de trabajo de atención primaria y farmacia. Una vez identificadas las personas de alto riesgo, el tratamiento suele prolongarse durante años, generando un volumen de prescripciones constante en lugar de una demanda puntual. El impacto comercial es mayor cuando los gobiernos combinan el cribado con medicamentos genéricos asequibles y un seguimiento fiable. Los fabricantes pueden responder con combinaciones de dosis fijas, una titulación simplificada y envases que faciliten la adherencia al tratamiento. Los CDC reconocen las estatinas, los secuestradores de ácidos biliares, los fibratos, la niacina y los medicamentos inyectables como opciones consolidadas para reducir el colesterol, lo que pone de manifiesto la amplia gama de tratamientos disponibles tras el diagnóstico.
Gestión del envejecimiento de la población y la multimorbilidad
Las poblaciones de edad avanzada tienen mayor riesgo de padecer hipertensión, fibrilación auricular, enfermedad coronaria, insuficiencia cardíaca y eventos tromboembólicos. Además, suelen presentar diabetes o enfermedad renal crónica, lo que requiere un tratamiento coordinado en lugar de la prescripción aislada de medicamentos cardiovasculares. Esto genera demanda de medicamentos respaldados por evidencia científica para afecciones interconectadas y de formulaciones que reduzcan la complejidad del régimen terapéutico. Desde el punto de vista comercial, el envejecimiento incrementa el volumen de ventas recurrentes, pero también eleva los requisitos de seguridad, interacción y adherencia. Las empresas capaces de generar evidencia científica en adultos mayores, clarificar la dosificación renal y facilitar la conciliación de medicamentos pueden mejorar su posicionamiento en los formularios de medicamentos. Los sistemas de salud se benefician cuando la farmacoterapia eficaz retrasa la hospitalización, el ictus, el infarto de miocardio o el deterioro funcional.
Intensificación de la prevención y el tratamiento basada en directrices
Las guías clínicas fomentan cada vez más la prevención estratificada por riesgo, objetivos lipídicos más bajos para pacientes de alto riesgo y el tratamiento oportuno de la hipertensión arterial no controlada. Esto implica un cambio en la prescripción, pasando del mantenimiento pasivo al logro de objetivos medibles. Los análisis de laboratorio, los registros electrónicos y las alertas clínicas ayudan a identificar a los pacientes que requieren un aumento de dosis o una terapia adicional. Los fabricantes se benefician cuando los productos ofrecen una eficacia predecible, una administración conveniente, una seguridad manejable y evidencia de resultados. Sin embargo, las aseguradoras pueden exigir una terapia escalonada antes de cubrir las opciones premium. El impacto resultante es un mercado escalonado: los genéricos de gran volumen atienden a la mayoría de los pacientes, mientras que los productos especializados se concentran en poblaciones con antecedentes familiares, eventos recurrentes, intolerancia o control inadecuado de la hipertensión.
Tendencias futuras del mercado de fármacos cardiovasculares
Terapias de acción prolongada y administración poco frecuente
Las tendencias del mercado de fármacos cardiovasculares favorecerán cada vez más los regímenes que reduzcan la dependencia de la adherencia diaria. Los inyectables de administración poco frecuente, los mecanismos duraderos basados en ARN, la administración asistida por implantes y, eventualmente, los enfoques de edición genética podrían complementar los comprimidos ya establecidos para poblaciones selectas de alto riesgo. La adopción comercial dependerá de la durabilidad, la reversibilidad, la vigilancia de la seguridad, la capacidad de administración y el coste total del tratamiento. El acuerdo de Eli Lilly and Company en 2025 para adquirir Verve Therapeutics puso de manifiesto el interés del sector en los programas de edición genética de una sola aplicación dirigidos al riesgo cardiovascular vinculado a PCSK9. Estos enfoques podrían desplazar el valor de la dispensación repetida hacia episodios de tratamiento respaldados por infraestructura especializada y un seguimiento prolongado de los resultados.
Estrategias de tratamiento cardiometabólico integrado
El posicionamiento futuro de los productos vinculará cada vez más los resultados cardiovasculares con el peso, la glucosa, la función renal y la inflamación. Es probable que los programas de desarrollo clínico midan resultados compuestos relevantes para diversas especialidades, lo que permitirá una prescripción coordinada por parte de cardiólogos, endocrinólogos, nefrólogos y médicos de atención primaria. Eli Lilly and Company informó que el estudio SURPASS-CVOT incluyó a más de 13 000 participantes en 30 países para comparar los resultados cardiovasculares entre dos terapias con incretinas. Este modelo de evidencia fomentará la creación de carteras de productos basadas en perfiles de riesgo de los pacientes, en lugar de biomarcadores individuales, intensificando así la competencia por el reembolso en presupuestos terapéuticos superpuestos.
Oportunidades de mercado en el sector de fármacos cardiovasculares
Ampliar el acceso a terapias asequibles para enfermedades crónicas en economías emergentes.
Las previsiones del mercado de fármacos cardiovasculares indican una oportunidad significativa en países con alta prevalencia de la enfermedad, pero donde la penetración del tratamiento se ve limitada por el diagnóstico, la asequibilidad y la distribución. Los fabricantes deben priorizar los genéricos de calidad garantizada, el suministro estable de principios activos, los envases compactos y las alianzas con organismos de contratación pública. El envasado o la fabricación local pueden mejorar la competitividad en las licitaciones y la continuidad del suministro. Los sistemas digitales de reabastecimiento y los programas de farmacias comunitarias pueden reducir la interrupción del tratamiento tras el diagnóstico. La oportunidad resulta atractiva comercialmente, ya que los modestos ingresos por receta pueden acumularse entre grandes poblaciones de pacientes, siempre que las empresas controlen los costes de producción y mantengan una disponibilidad fiable en las redes de atención sanitaria urbanas y secundarias.
Desarrollar servicios de adherencia y resultados basados en la evidencia
Los fabricantes de medicamentos pueden diferenciar sus productos consolidados combinándolos con servicios que mejoren la adherencia al tratamiento, el seguimiento y los resultados medibles. Entre las posibles inversiones se incluyen recordatorios de reabastecimiento, intervenciones farmacéuticas, integración de la monitorización domiciliaria de la presión arterial, programas de apoyo a la dosificación y análisis que identifiquen a los pacientes que interrumpen la terapia. Estas capacidades son especialmente relevantes para los anticoagulantes y los tratamientos para los lípidos, donde la omisión de dosis o una adherencia subóptima pueden comprometer el beneficio esperado. Las alianzas con farmacias, aseguradoras y sistemas de salud pueden crear modelos de servicio escalables sin necesidad de gestionar la totalidad del proceso asistencial. El éxito debe medirse mediante la continuidad del reabastecimiento, el logro de los objetivos, las tendencias de hospitalización y la participación documentada del paciente, en lugar de basarse únicamente en las descargas de la aplicación.
Novedades recientes
- Agosto de 2026: Novartis AG anunció sus planes para presentar 10 resúmenes cardiovasculares en el Congreso de la Sociedad Europea de Cardiología de 2026, incluyendo los resultados del estudio de fase IV VICTORION-CHALLENGE que compara inclisirán con ácido bempedoico, análisis adicionales de hemorragias con abelacimab y evidencia sobre la implementación de las pruebas de lipoproteína(a). El programa refleja la inversión continua en el control de los lípidos, la anticoagulación y el riesgo cardiovascular residual.
- Julio de 2025: Eli Lilly and Company publicó los resultados preliminares del estudio SURPASS-CVOT, que demostraron que tirzepatida cumplió el objetivo primario de no inferioridad frente a dulaglutida en cuanto a eventos cardiovasculares adversos mayores en adultos con diabetes tipo 2 y enfermedad cardiovascular aterosclerótica establecida. El ensayo incluyó a más de 13 000 participantes de 30 países y tuvo una duración de más de cuatro años y medio.
- Enero de 2025: Bayer AG presentó una solicitud complementaria de nuevo fármaco ante la FDA de EE. UU. para obtener la indicación de finerenona para insuficiencia cardíaca en pacientes con una fracción de eyección del ventrículo izquierdo de al menos el 40 %. La solicitud se basó en los resultados del estudio FINEARTS-HF, que mostraron una reducción del 16 % en el criterio de valoración compuesto de muerte cardiovascular y eventos totales de insuficiencia cardíaca.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -