
Marché des médicaments de cardiovasculaire : taille, part de marché et prévisions 2034
Taille et prévisions du marché des médicaments cardiovasculaires (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les catégories de médicaments suivantes : antihypertenseurs, hypolipémiants, anticoagulants, antiarythmiques, antifibrinolytiques et autres ; canaux de distribution (pharmacies hospitalières, pharmacies de détail et pharmacies en ligne) ; et zones géographiques (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004427
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
166,99 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
218,12 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,01 %
taux de croissance
Marché adressable
1 748,25 milliards de dollars américains
(2026-2034)
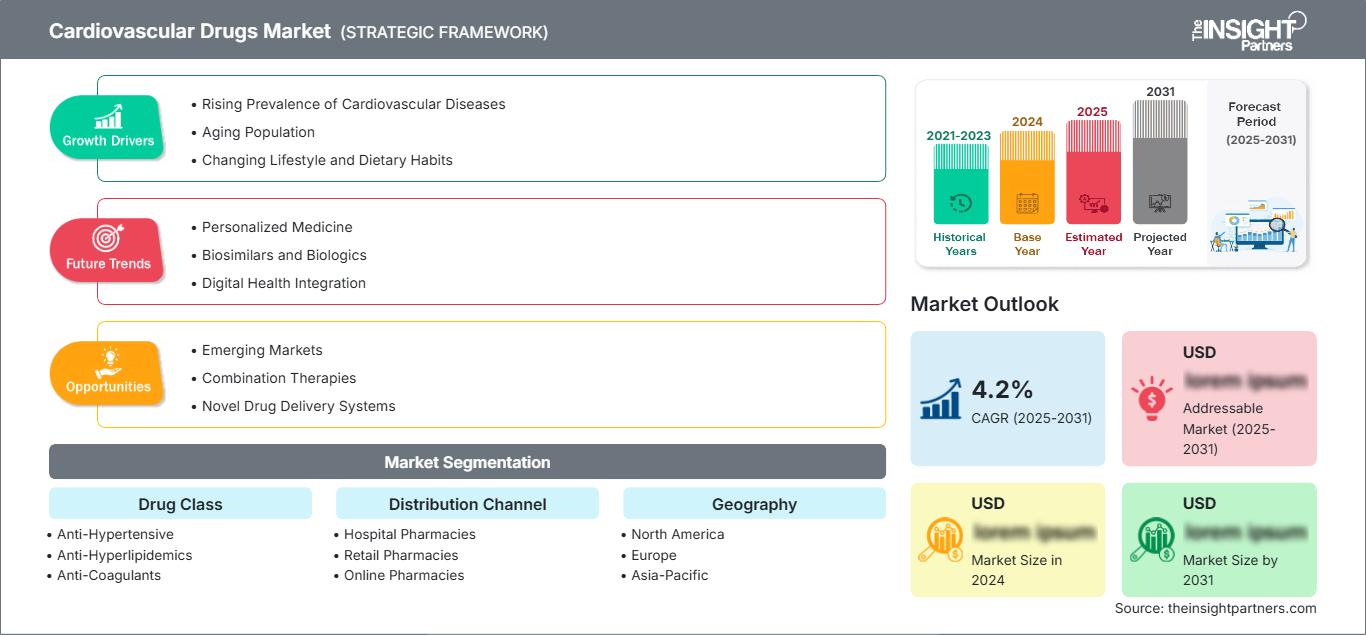
Le marché des médicaments cardiovasculaires était évalué à 166,99 milliards de dollars américains en 2025 et devrait atteindre 218,12 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 3,01 % sur la période 2026-2034. Cette croissance est alimentée par les besoins croissants en matière de prise en charge de l'hypertension, de la dyslipidémie, des thromboses et des arythmies. Le vieillissement de la population, les renouvellements d'ordonnances, le recours accru au dépistage préventif et l'amélioration de l'accès aux traitements stimulent la demande, tandis que les génériques limitent la croissance pour les indications plus matures.
L'Amérique du Nord demeure le principal marché, avec un TCAC de 2,6 à 3,0 % jusqu'en 2034. La taille du marché des médicaments cardiovasculaires est stimulée par le dépistage organisé, la couverture d'assurance et l'adoption rapide des traitements hypolipémiants et anticoagulants spécialisés. La forte prévalence des maladies cardiovasculaires assure une base de prescription solide : 127,9 millions d'Américains ont été touchés par une forme ou une autre de maladie cardiovasculaire entre 2017 et 2020, selon les données de l'American Heart Association.
Analyse et perspectives du marché des médicaments cardiovasculaires
- Amérique du Nord : La région représentait une part de 38 à 40 % en 2025 et devrait enregistrer un TCAC de 2,6 à 3,0 % entre 2026 et 2034, grâce au dépistage cardiovasculaire systématique, à un large remboursement, à la prescription de médicaments spécialisés et à une distribution pharmaceutique établie.
- États-Unis : Le pays représentait 86 à 88 % des revenus nord-américains en 2025 et devrait connaître une croissance annuelle composée de 2,5 à 2,9 % jusqu’en 2034, soutenue par d’importants volumes de prescriptions pour les maladies chroniques.
- Europe : L'Europe détenait une part de marché de 27 à 29 % en 2025 et devrait enregistrer un TCAC de 2,5 à 2,9 % entre 2026 et 2034. L'Allemagne est en tête de la demande régionale, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : La région Asie-Pacifique représentait 23 à 25 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,0 à 4,5 % jusqu’en 2034. La Chine est en tête, tandis que l’Inde, le Japon, la Corée du Sud et l’Australie maintiennent leur adoption.
- Segment le plus important : Les médicaments antihypertenseurs représentaient une part de marché de 30 à 33 % en 2025 et devraient enregistrer un TCAC de 2,7 à 3,1 % entre 2026 et 2034, reflétant un traitement récurrent et de longue durée.
- Segment à forte croissance : Les antihyperlipidémiques représentaient 24 à 27 % de parts de marché en 2025 et devraient connaître une croissance annuelle composée de 3,5 à 4,0 % jusqu’en 2034, la gestion intensive des lipides devenant une priorité clinique.
- Principales entreprises analysées en détail : Pfizer Inc., Bayer AG, Novartis AG, Merck KGaA, Abbott Laboratories, Sun Pharmaceutical Industries Limited, Gilead Sciences, Inc., Takeda Pharmaceutical Company Limited, Eli Lilly and Company et Johnson & Johnson Services, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'accent, dans le développement des thérapies, s'est déplacé de la production de masse de petites molécules vers la combinaison de génériques existants, de produits biologiques ciblés, de thérapies à base d'ARN et de médicaments ciblant les comorbidités liées aux maladies cardiaques, rénales et métaboliques. Des modèles de production flexibles deviennent de plus en plus nécessaires, car les principes actifs pharmaceutiques (API), les injectables stériles et les dispositifs médicaux spécialisés sont produits selon des exigences différentes. Le développement de technologies numériques de suivi de la conformité, d'essais décentralisés et d'analyses de données en vie réelle améliore l'identification des patients et la surveillance post-commercialisation, tandis que les intérêts des organismes payeurs incitent les entreprises à privilégier une différenciation des produits axée sur les résultats et la réduction des hospitalisations.
Durant la période prévisionnelle, la part des nouveaux patients issus des pays en développement augmentera significativement en raison de la hausse de l'incidence de l'hypertension et de la progression de la couverture d'assurance maladie. Les dispositifs favorisant l'accès aux médicaments génériques, fondés sur des données probantes, contribueront à réduire les coûts, et une procédure d'examen accélérée sera bénéfique pour les traitements ciblant le risque cardiovasculaire résiduel. La recherche et le développement se concentreront sur les formulations à action prolongée, les inhibiteurs du facteur XI, les associations médicamenteuses cardiométaboliques et les techniques de production à grande échelle.
Portée du rapport sur le marché des médicaments cardiovasculaires
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 166,99 milliards de dollars américains |
| Taille du marché d'ici 2034 | 218,12 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,01% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des médicaments cardiovasculaires
Le développement du marché des médicaments cardiovasculaires est principalement dû à l'exposition constante à l'hypertension, à l'hypercholestérolémie, au diabète, à l'obésité et aux problèmes vasculaires liés à l'âge. Selon les statistiques de l'OMS pour 2022, environ 19,8 millions de personnes sont décédées de maladies cardiovasculaires, soit 32 % de la mortalité mondiale. La majorité de ces décès (75 %) surviennent dans les pays à revenu faible ou intermédiaire. Médecins, hôpitaux, chaînes de pharmacies, laboratoires d'analyses, distributeurs et gestionnaires de prestations médicales forment un réseau complexe qui transforme les résultats des examens en prescriptions régulières.
Les caractéristiques d'approvisionnement varient selon le produit et la spécialité. Les antihypertenseurs classiques sont produits dans un secteur concurrentiel où l'accent est mis sur les économies d'échelle, les achats et l'accès aux principes actifs. En revanche, les médicaments lipophiles injectables et les nouveaux anticoagulants dépendent de procédés de fabrication spécifiques, du respect de la chaîne du froid, de la formation des médecins et de la prise en charge par l'assurance maladie. Il est donc essentiel d'équilibrer l'approvisionnement régional et la gestion des stocks afin d'éviter les pénuries sans augmenter le fonds de roulement.
Le rapport sur le marché des médicaments cardiovasculaires met en lumière une structure concurrentielle caractérisée par la diversification des acteurs pharmaceutiques et la présence d'entreprises spécialisées dans les traitements des maladies chroniques à coût abordable. On y trouve des anticoagulants commercialisés par Pfizer Inc. et Bayer AG, des médicaments contre l'insuffisance cardiaque et l'hyperlipidémie de Novartis AG, des génériques produits par Sun Pharmaceutical Industries Limited et des traitements métaboliques pour les maladies cardiovasculaires d'Eli Lilly and Company.
Les investissements se concentrent désormais sur les thérapies qui présentent de faibles taux d'hospitalisation, une meilleure observance et des effets multisystémiques. Johnson & Johnson Services, Inc. propose des soins cardiovasculaires en complément de son activité pharmaceutique, tandis qu'Abbott Laboratories fournit des diagnostics et des interventions qui influencent le choix des médicaments. Merck KGaA, Gilead Sciences, Inc. et Takeda Pharmaceutical Company Limited conservent un positionnement stratégique grâce à leurs portefeuilles régionaux, leurs capacités de R&D, leurs collaborations et leur gestion du cycle de vie des produits.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des médicaments cardiovasculaires : Perspectives stratégiques
Perspectives régionales
Marché des médicaments cardiovasculaires en Amérique du Nord
L'Amérique du Nord représentait 38 à 40 % du chiffre d'affaires mondial en 2025 et devrait enregistrer un TCAC de 2,6 à 3,0 % entre 2026 et 2034. Le marché des médicaments cardiovasculaires a bénéficié d'un diagnostic précis, de recommandations thérapeutiques claires, d'une bonne observance des prescriptions et d'une large disponibilité grâce aux assurances collectives, publiques et privées. Les pharmacies spécialisées contribuent également à la gestion des autorisations préalables et au traitement des patients pour les médicaments cardiovasculaires injectables ou onéreux.
L'Amérique du Nord connaît une forte consommation de médicaments génériques ainsi qu'une adoption rapide des médicaments de différenciation dans la catégorie des anticoagulants, des traitements contre l'insuffisance cardiaque et des hypolipémiants. Les systèmes d'aide à la décision clinique se développent, permettant d'identifier les facteurs de risque non contrôlés lors des traitements réguliers et d'accroître ainsi le nombre de patients éligibles. Le Canada bénéficie du financement public des listes de médicaments remboursables et des soins primaires coordonnés, tandis que le Mexique se développe grâce à un meilleur dépistage et à des infrastructures de prise en charge des maladies dans ses centres urbains.
Marché américain des médicaments cardiovasculaires
Les États-Unis ont contribué à hauteur de 86 à 88 % aux revenus du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 2,5 à 2,9 % jusqu'en 2034. En 2022, les maladies cardiovasculaires étaient la cause sous-jacente de 941 652 décès aux États-Unis, illustrant la nécessité médicale à long terme qui justifie le recours aux traitements préventifs et curatifs. L'importance des populations assurées, les réseaux de spécialistes et les systèmes organisés de prestations pharmaceutiques favorisent la continuité des traitements.
Les principaux acteurs du marché sont Pfizer Inc., Novartis AG, Eli Lilly and Company, Johnson & Johnson Services, Inc. et Abbott Laboratories, présents dans les secteurs commercial, de la recherche ou des soins cardiovasculaires. La tendance en matière de traitement s'oriente vers une intensification des soins basée sur le risque, l'autosurveillance tensionnelle à domicile et la conciliation médicamenteuse après la sortie de l'hôpital. Toutefois, la gestion des listes de médicaments remboursables, la substitution par des génériques et les participations des patients limitent la marge de manœuvre en matière de prix.
Marché européen des médicaments cardiovasculaires
L'Europe représentait 27 à 29 % du chiffre d'affaires mondial en 2025 et devrait connaître une croissance annuelle composée de 2,5 à 2,9 % jusqu'en 2034. L'Allemagne tire sa force de son important portefeuille de patients assurés, de ses infrastructures spécifiques et de son adoption relativement rapide des nouveaux traitements. L'évaluation centralisée des remboursements impose des exigences strictes en matière de preuves, tout en garantissant un processus de prise en charge clair une fois la valeur clinique démontrée.
Au Royaume-Uni, le rapport coût-efficacité, l'uniformité des pratiques de prescription et la médecine préventive en médecine générale sont des éléments importants. En France, le système national de remboursement garantit la large disponibilité des médicaments, tandis qu'en Italie et en Espagne, les achats régionaux et les médicaments génériques sont de plus en plus courants. Le vieillissement de la population assure une demande stable de médicaments sur ordonnance, indépendamment de l'existence de prix de référence.
Marché des médicaments cardiovasculaires de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 23 à 25 % en 2025 et devrait connaître une croissance annuelle composée de 4,0 à 4,5 % entre 2026 et 2034. La Chine est le principal moteur de croissance dans la région, grâce aux achats auprès des hôpitaux, à la production locale et à l'amélioration de la prise en charge des maladies chroniques. Le Japon représente une demande mature, tandis que l'Inde présente un fort potentiel de croissance en volume grâce à l'amélioration des diagnostics et à l'essor des génériques.
La Corée du Sud et l'Australie offrent un accès facilité aux médicaments grâce à leurs systèmes d'assurance maladie et leurs directives bien établies. Les incitations à la production, les achats centralisés, les pharmacies numériques et les programmes de dépistage contribuent à la disponibilité des médicaments, malgré la persistance de difficultés liées au diagnostic en milieu rural et au remboursement.
Marché des médicaments cardiovasculaires au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait enregistrer un taux de croissance annuel composé (TCAC) de 3,2 % à 3,7 % entre 2026 et 2034. L’Arabie saoudite sera en tête, grâce à ses investissements dans les hôpitaux, la localisation des services et les programmes de gestion des maladies chroniques. Les Émirats arabes unis intègrent la couverture d’assurance à un réseau de pharmacies connectées par la technologie, tandis que l’Afrique du Sud dynamise le marché subsaharien par le biais des systèmes de santé et des circuits privés.
Le reste du Moyen-Orient et de l'Afrique demeurera fragmenté en raison des disparités en matière d'infrastructures et de disponibilité des médicaments. La modernisation du secteur de la santé dans les pays du Golfe, impulsée par l'énergie, constitue un atout pour l'approvisionnement, mais ce sont les capacités de distribution qui conditionnent l'adoption des traitements.
Analyse de segmentation
Classe de médicaments
Le segment des classes de médicaments devrait enregistrer un TCAC de 2,7 % à 3,1 % entre 2026 et 2034. Le marché des médicaments cardiovasculaires comprend des produits préventifs et thérapeutiques ciblant l'hypertension artérielle, les lipides, la coagulation, les troubles du rythme cardiaque et le contrôle des saignements. Les prescriptions orales régulières maintiennent le volume du marché, tandis que les injectables différenciés et les traitements ciblés apportent une valeur ajoutée. Le choix du traitement dépend des comorbidités, du risque d'événements indésirables, des besoins de surveillance, des contre-indications et de la couverture des médicaments remboursables.
- Antihypertenseurs : Ces médicaments occupent une place prépondérante car l’hypertension nécessite souvent une prise en charge à vie. Les comprimés combinés, la prescription courante en soins primaires et la large disponibilité des génériques confèrent à cette catégorie une importance stratégique pour la prévention à grande échelle.
- Hypolipémiants : les statines maintiennent le volume des prescriptions, tandis que les traitements ciblant la PCSK9 et d’autres thérapies avancées s’adressent aux patients à haut risque ou résistants aux traitements. Une attention accrue portée au contrôle du LDL justifie des investissements stratégiques dans des produits différenciés favorisant l’observance thérapeutique.
- Anticoagulants : La demande est principalement liée à la fibrillation auriculaire, aux thromboembolies veineuses et aux soins post-opératoires. La facilité d’utilisation, le profil de saignement, les considérations rénales, les options d’antagonisation et les exigences de surveillance influencent fortement le choix du médecin et la liste des médicaments remboursables.
- Antiarythmiques : Ces produits traitent des troubles du rythme cardiaque cliniquement divers et nécessitent souvent la supervision d’un spécialiste. Leur rôle stratégique reflète une demande persistante chez les patients inéligibles à une intervention, en attente de traitement ou poursuivant un traitement après une intervention.
- Antifibrinolytiques : Les médicaments antifibrinolytiques occupent une place essentielle dans le contrôle des saignements excessifs. Les protocoles hospitaliers, les protocoles chirurgicaux, la prise en charge des traumatismes et une évaluation rigoureuse du risque de thrombose influencent la demande et les décisions d’approvisionnement des établissements.
Canal de distribution
Le segment des canaux de distribution devrait connaître une croissance annuelle composée de 3,0 à 3,4 % entre 2026 et 2034. Les pharmacies hospitalières demeurent essentielles pour les traitements d'urgence et les prescriptions de spécialistes, les pharmacies de détail gèrent les ordonnances de renouvellement et les pharmacies en ligne facilitent le renouvellement des ordonnances. La concurrence entre les canaux repose de plus en plus sur la disponibilité des stocks, le traitement des remboursements, le conseil aux patients, la fiabilité des livraisons et l'intégration des ordonnances électroniques, plutôt que sur la seule fourniture de médicaments.
- Pharmacies hospitalières : Les pharmacies hospitalières jouent un rôle essentiel dans l’accès aux soins pour les événements cardiovasculaires aigus, les anticoagulations complexes et les traitements spécialisés. Leurs comités de pharmacovigilance influencent fortement l’initiation des traitements, les substitutions thérapeutiques, les prescriptions de sortie et les parcours de soins ultérieurs en milieu communautaire.
- Pharmacies de détail : Ces pharmacies gèrent la plupart des ordonnances orales renouvelables et proposent un accompagnement à l’observance thérapeutique, des services de contrôle de la tension artérielle et la substitution par des génériques. Leur accessibilité en fait un point commercial essentiel pour les patients stabilisés nécessitant un traitement au long cours.
- Pharmacies en ligne : les canaux numériques se développent grâce au renouvellement automatique des ordonnances, à la livraison à domicile, aux ordonnances électroniques et à la comparaison des prix. Leur importance stratégique est particulièrement marquée pour les traitements d’entretien réguliers et les patients atteints de maladies chroniques qui utilisent les outils numériques.
Aperçu des opportunités
|
Canal de distribution |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|
Pharmacies hospitalières |
Haut |
Initiation au spécialisation |
Mature |
|
Pharmacies de détail |
Haut |
Recharges chroniques |
Mature |
|
Pharmacies en ligne |
Moyen |
Réalisation numérique |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des médicaments cardiovasculaires
Développement du dépistage de l'hypertension et de la dyslipidémie
L'élargissement du dépistage transforme les risques cardiovasculaires auparavant non identifiés en besoins de traitement. La mesure de la pression artérielle, le bilan lipidique, le suivi du diabète et l'évaluation automatisée du risque sont de plus en plus intégrés aux pratiques des soins primaires et des pharmacies. Une fois les personnes à haut risque identifiées, le traitement se poursuit généralement pendant des années, générant des volumes de prescriptions stables plutôt qu'une demande ponctuelle. L'impact commercial est maximal lorsque les pouvoirs publics associent le dépistage à des génériques abordables et à un suivi fiable. Les fabricants peuvent alors proposer des associations à dose fixe, une titration simplifiée et des conditionnements favorisant l'observance. Les CDC reconnaissent les statines, les chélateurs d'acides biliaires, les fibrates, la niacine et les médicaments injectables comme des options établies pour réduire le cholestérol, soulignant ainsi la diversité des traitements disponibles après le diagnostic.
Gestion du vieillissement de la population et de la multimorbidité
Les personnes âgées sont davantage exposées à l'hypertension, à la fibrillation auriculaire, aux maladies coronariennes, à l'insuffisance cardiaque et aux événements thromboemboliques. Elles présentent aussi fréquemment un diabète ou une maladie rénale chronique, nécessitant une prise en charge coordonnée plutôt qu'une prescription isolée pour les maladies cardiovasculaires. Ceci engendre une demande pour des médicaments dont l'efficacité est étayée par des données probantes pour l'ensemble des pathologies interdépendantes, ainsi que pour des formulations simplifiant les schémas thérapeutiques. Sur le plan commercial, le vieillissement de la population accroît le volume des renouvellements d'ordonnance, mais renforce également les exigences en matière de sécurité, d'interactions médicamenteuses et d'observance. Les entreprises capables de fournir des données probantes chez les personnes âgées, de préciser la posologie en cas d'insuffisance rénale et de faciliter la conciliation médicamenteuse peuvent améliorer le positionnement des médicaments sur les listes de remboursement. Les systèmes de santé bénéficient d'une pharmacothérapie efficace lorsqu'elle retarde les hospitalisations, les accidents vasculaires cérébraux, les infarctus du myocarde ou le déclin fonctionnel.
Intensification des traitements et prévention fondée sur des lignes directrices
Les recommandations cliniques encouragent de plus en plus la prévention stratifiée selon le risque, des objectifs lipidiques plus bas pour les patients à haut risque et le traitement rapide de l'hypertension artérielle non contrôlée. Cette évolution fait évoluer la prescription d'un maintien passif vers l'atteinte d'objectifs mesurables. Les analyses de laboratoire, les dossiers médicaux électroniques et les alertes cliniques permettent d'identifier les patients nécessitant une augmentation de la posologie ou un traitement supplémentaire. Les fabricants ont tout intérêt à ce que leurs produits offrent une efficacité prévisible, une administration aisée, une sécurité acceptable et des données probantes sur les résultats. Cependant, les organismes payeurs peuvent exiger un traitement par étapes avant de prendre en charge les options haut de gamme. Il en résulte un marché à plusieurs niveaux : les génériques à fort volume couvrent la plupart des patients, tandis que les médicaments de spécialité sont principalement destinés aux populations présentant une hypertension familiale, récurrente, intolérante ou insuffisamment contrôlée.
Tendances futures du marché des médicaments cardiovasculaires
Thérapies à action prolongée et à administration peu fréquente
Les tendances du marché des médicaments cardiovasculaires privilégieront de plus en plus les schémas thérapeutiques réduisant la dépendance à l'observance quotidienne. Les injectables à administration peu fréquente, les mécanismes durables à base d'ARN, l'administration par implant et, à terme, les approches d'édition génique pourraient compléter les comprimés classiques pour certaines populations à haut risque. Leur adoption commerciale dépendra de leur durabilité, de leur réversibilité, de la surveillance de leur innocuité, de leur capacité d'administration et de leur coût total. L'accord conclu en 2025 par Eli Lilly and Company pour l'acquisition de Verve Therapeutics a mis en lumière l'intérêt de l'industrie pour les programmes d'édition génique ponctuels ciblant le risque cardiovasculaire lié à PCSK9. De telles approches pourraient recentrer l'attention des dispensations répétées sur des épisodes de traitement pris en charge par une infrastructure spécialisée et un suivi prolongé des résultats.
Stratégies intégrées de traitement cardiométabolique
Le positionnement futur des produits établira un lien de plus en plus étroit entre les résultats cardiovasculaires et le poids, la glycémie, la fonction rénale et l'inflammation. Les programmes de développement clinique devraient mesurer des critères d'évaluation composites pertinents pour plusieurs spécialités, permettant ainsi une prescription coordonnée par les cardiologues, les endocrinologues, les néphrologues et les médecins généralistes. Eli Lilly and Company a indiqué que l'étude SURPASS-CVOT a inclus plus de 13 000 participants dans 30 pays afin de comparer les résultats cardiovasculaires de deux traitements par incrétines. Ce modèle de données probantes encouragera la constitution de portefeuilles de produits axés sur les profils de risque des patients plutôt que sur des biomarqueurs isolés, tout en intensifiant la concurrence pour le remboursement dans le cadre de budgets thérapeutiques parfois redondants.
Opportunités du marché des médicaments cardiovasculaires
Développer l'accès à des traitements abordables pour les maladies chroniques dans les économies émergentes
Les prévisions du marché des médicaments cardiovasculaires indiquent un potentiel important dans les pays où la prévalence de la maladie est élevée, mais où l'accès au traitement reste limité par le diagnostic, l'accessibilité financière et la distribution. Les fabricants devraient privilégier les génériques de qualité garantie, un approvisionnement stable en principes actifs, des conditionnements compacts et des partenariats avec les organismes de marchés publics. Le conditionnement ou la fabrication locale peuvent améliorer la compétitivité des appels d'offres et la continuité de l'approvisionnement. Les systèmes de renouvellement d'ordonnances numériques et les programmes des pharmacies de proximité peuvent réduire les interruptions de traitement après le diagnostic. Ce marché est commercialement attractif car des revenus modestes par ordonnance peuvent être générés auprès d'un grand nombre de patients, à condition que les entreprises maîtrisent les coûts de production et assurent une disponibilité fiable des médicaments dans les réseaux de soins urbains et secondaires.
Développer des services d'adhésion et de résultats fondés sur des données probantes
Les fabricants de médicaments peuvent différencier leurs produits matures en les associant à des services qui améliorent l'observance, le suivi et les résultats mesurables. Parmi les investissements potentiels figurent les rappels de renouvellement d'ordonnance, l'intervention des pharmaciens, l'intégration de la mesure de la tension artérielle à domicile, les programmes d'aide au dosage et l'analyse des données permettant d'identifier les patients qui interrompent leur traitement. Ces fonctionnalités sont particulièrement pertinentes pour les anticoagulants et les traitements hypolipémiants, où les doses oubliées ou une observance insuffisante peuvent compromettre les bénéfices escomptés. Les partenariats avec les pharmacies, les assureurs et les systèmes de santé peuvent créer des modèles de services évolutifs sans nécessiter la maîtrise de l'intégralité du parcours de soins. Le succès doit être mesuré par la continuité des renouvellements d'ordonnance, l'atteinte des objectifs thérapeutiques, les tendances d'hospitalisation et l'engagement documenté des patients, et non par le seul nombre de téléchargements d'applications.
Développements récents
- Août 2026 : Novartis AG a annoncé son intention de présenter 10 résumés cardiovasculaires au Congrès 2026 de la Société européenne de cardiologie, notamment les résultats de l’étude de phase IV VICTORION-CHALLENGE comparant l’inclisiran à l’acide bempédoïque, des analyses complémentaires sur les saignements liés à l’abélacimab et des données concernant la mise en œuvre du dosage de la lipoprotéine(a). Ce programme témoigne de l’engagement continu de Novartis dans la prise en charge des lipides, l’anticoagulation et le risque cardiovasculaire résiduel.
- Juillet 2025 : Eli Lilly and Company a publié les principaux résultats de l’étude SURPASS-CVOT, démontrant que le tirzépatide a atteint l’objectif principal de non-infériorité par rapport au dulaglutide concernant les événements cardiovasculaires indésirables majeurs chez les adultes atteints de diabète de type 2 et d’une maladie cardiovasculaire athéroscléreuse avérée. L’essai a inclus plus de 13 000 participants dans 30 pays et a duré plus de quatre ans et demi.
- Janvier 2025 : Bayer AG a soumis une demande d’autorisation de mise sur le marché supplémentaire à la FDA américaine afin d’obtenir une indication pour le finérénone dans le traitement de l’insuffisance cardiaque chez les patients présentant une fraction d’éjection ventriculaire gauche d’au moins 40 %. Cette demande s’appuyait sur les résultats de l’étude FINEARTS-HF, qui démontraient une réduction de 16 % du critère composite incluant la mortalité cardiovasculaire et l’ensemble des événements liés à l’insuffisance cardiaque.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -