
心血管医薬品市場:規模・成長・予測 2034
心血管系医薬品市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:医薬品クラス別(降圧剤、脂質異常症治療薬、抗凝固剤、抗不整脈薬、抗線溶薬、その他)、流通チャネル別(病院薬局、小売薬局、オンライン薬局)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00004427
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 08, 2026


2025年の市場規模
1,669億9,000 万米ドル
基準年値
2034年の予測
2181億2000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.01 %
成長率
対象市場
1兆7482億5000万 米ドル
(2026年~2034年)
心血管系医薬品市場は、2025年に1,669億9,000万米ドルと評価され、2034年までに2,181億2,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)3.01%を記録すると見込まれています。この拡大は、高血圧、脂質異常症、血栓症、不整脈の管理に対する継続的なニーズによって推進されています。高齢化人口の増加、再処方、予防的スクリーニングの増加、治療へのアクセスの向上などが需要を牽引する一方、成熟した適応症におけるジェネリック医薬品の普及が成長を抑制しています。
北米は引き続き主要市場であり、2034年まで年平均成長率(CAGR)は2.6~3.0%と見込まれています。心血管疾患治療薬市場の規模は、組織的なスクリーニング、保険、および脂質低下療法や抗凝固療法の急速な普及によって拡大しています。心血管疾患の罹患率が高いため、処方箋の基盤が強固です。米国心臓協会のデータによると、2017年から2020年の間に1億2790万人のアメリカ人が何らかの心血管疾患に罹患しました。
心血管系医薬品市場の評価と洞察
- 北米:この地域は2025年には38~40%のシェアを占め、定期的な心血管スクリーニング、幅広い医療費償還、専門医による処方、確立された医薬品流通網に支えられ、2026~2034年には年平均成長率(CAGR)2.6~3.0%を記録すると予想されている。
- 米国: 2025年には北米全体の収益の86~88%を占め、慢性疾患の処方箋数の多さに支えられ、2034年まで年平均成長率2.5~2.9%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年に27~29%のシェアを占め、2026~2034年には年平均成長率(CAGR)2.5~2.9%を記録すると予測されている。地域別需要ではドイツが首位で、次いで英国、フランス、イタリア、スペインが続く。
- アジア太平洋地域:アジア太平洋地域は2025年に23~25%のシェアを占め、2034年まで年平均成長率(CAGR)4.0~4.5%で成長すると予測されている。中国が市場を牽引し、インド、日本、韓国、オーストラリアは引き続き普及が進むと見込まれている。
- 最大のセグメント:降圧剤は2025年には市場シェアの30~33%を占め、2026~2034年には2.7~3.1%のCAGRを記録すると予想されており、これは反復的で長期にわたる治療を反映している。
- 高成長分野:抗高脂血症薬は2025年には市場シェアの24~27%を占め、集中的な脂質管理が臨床的に優先されるようになるにつれて、2034年まで年平均成長率3.5~4.0%で拡大すると予測されています。
- 詳細に分析された主要企業:ファイザー、バイエル、ノバルティス、メルク、アボット・ラボラトリーズ、サン・ファーマシューティカル・インダストリーズ、ギリアド・サイエンシズ、武田薬品工業、イーライリリー・アンド・カンパニー、ジョンソン・エンド・ジョンソン・サービス。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
治療薬開発の焦点は、低分子化合物の大量生産から、既存のジェネリック医薬品、標的型生物製剤、RNAベースの治療薬、および心臓、腎臓、代謝性疾患に関連する併存疾患を標的とする薬剤の組み合わせへと移行している。原薬、無菌注射剤、特殊医療機器はそれぞれ異なる生産要件の下で製造されるため、柔軟な生産モデルがますます必要となっている。デジタルコンプライアンス技術、分散型臨床試験、および実世界データ分析の開発は、患者の特定と発売後の監視を改善する一方、支払者の関心は、企業を成果重視型および入院率低下型の製品差別化へと駆り立てている。
予測期間中、高血圧症の罹患率の上昇と保険普及率の増加に伴い、発展途上国からの新規患者層がより大きな割合を占めるようになるでしょう。エビデンスに基づいたジェネリック医薬品の普及を促進する取り組みはコスト削減に役立ち、迅速な審査プロセスは残存心血管リスクを標的とした治療法に有益となるでしょう。研究開発は、長時間作用型製剤、第XI因子阻害剤、心血管代謝複合薬、およびスケーラブルな製造に重点を置くことになります。
心血管系医薬品市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1,669億9,000万米ドル |
| 2034年までの市場規模 | 2181億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.01% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
心血管系医薬品市場分析
心血管疾患治療薬市場の発展を促進する要因としては、高血圧、高コレステロール血症、糖尿病、肥満、加齢に伴う血管疾患への継続的な曝露が挙げられます。WHOの2022年の統計によると、約1,980万人が心血管疾患で死亡しており、これは全世界の死亡者数の32%に相当し、死亡者の大半(75%)は低・中所得国で発生しています。医師、病院、小売薬局チェーン、診断検査機関、流通業者、および給付管理者は、検査結果を処方箋の繰り返し発行につなげる複雑なネットワークを構築しています。
供給特性は製品や専門分野ごとに異なります。標準的な降圧剤は、規模の経済、購買、有効成分へのアクセスが重視される競争の激しい分野で生産されています。一方、注射用脂溶性医薬品や新規抗凝固剤は、特定の生産方法、コールドチェーンによる配送、医師の教育、保険適用範囲に依存しています。したがって、運転資金を増やすことなく供給不足にならないよう、地域ごとの調達と在庫管理のバランスを取ることが重要です。
心血管疾患治療薬市場レポートでは、多様な製薬企業と費用対効果の高い慢性疾患治療薬に注力する企業を含む競争構造が明らかにされています。具体的には、ファイザー社とバイエル社が抗凝固薬、ノバルティス社が心不全および脂質管理薬、サン・ファーマシューティカル・インダストリーズ社がジェネリック医薬品、イーライリリー社が心血管疾患向け代謝介入薬をそれぞれ提供しています。
入院率が低く、服薬遵守率が高く、多臓器に影響を及ぼすことが証明できる治療法に、より多くの投資が向けられています。ジョンソン・エンド・ジョンソン・サービス社は、医薬品事業に加え、心血管疾患治療も提供しており、アボット・ラボラトリーズは、薬剤選択に影響を与える診断および介入を提供しています。メルクKGaA、ギリアド・サイエンシズ社、武田薬品工業株式会社は、地域ポートフォリオ、研究開発能力、連携、ライフサイクル管理を通じて、戦略的に有利な立場を維持しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
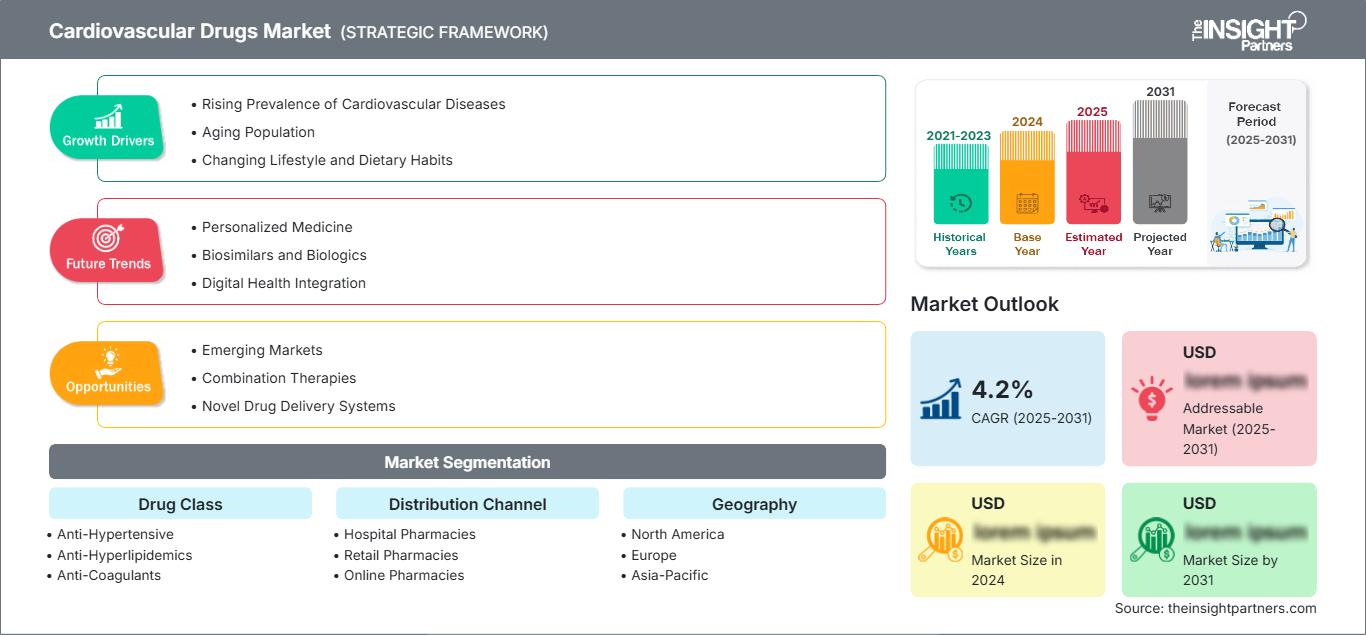
心血管系医薬品市場:戦略的洞察
地域別分析
北米の心血管系医薬品市場
北米は2025年には世界の収益の38~40%を占め、2026年から2034年の間に年平均成長率(CAGR)2.6~3.0%を記録すると予測されています。心血管系医薬品市場シェアは、確実な診断、明確な治療ガイドライン、良好な処方遵守、および雇用主ベース、政府、民間保険を通じた幅広い入手可能性によって成長しています。専門薬局は、注射剤または高価な心血管系医薬品の事前承認と患者の治療の管理も支援します。
北米では、ジェネリック医薬品の使用が盛んであるとともに、抗凝固薬、心不全治療薬、脂質低下薬といった分野では、差別化医薬品の普及も急速に進んでいる。臨床意思決定支援システムも増加しており、通常の治療中に制御されていないリスク因子を特定することで、対象となる患者数を拡大している。カナダは公的資金による医薬品リストの作成や、連携のとれたプライマリケアを活用している一方、メキシコは都市部におけるスクリーニングの改善や疾病管理施設の整備を通じて、この分野を発展させている。
米国心血管疾患治療薬市場
2025年には北米市場の収益の86~88%を米国が占め、2034年まで年平均成長率(CAGR)2.5~2.9%で成長すると予測されています。2022年には、心臓病が米国における941,652人の死亡の根本原因となっており、予防治療と二次治療の必要性を支える長期的な医療ニーズを示しています。大規模な保険加入者数、専門医ネットワーク、組織化された薬局給付制度が、処方薬の継続利用を促進しています。
主要プレーヤーには、ファイザー、ノバルティス、イーライリリー、ジョンソン・エンド・ジョンソン・サービス、アボット・ラボラトリーズなどがあり、いずれも商業、研究、または心血管ケアの分野で市場に参入しています。治療の適用におけるトレンドは、リスクベースの強化戦略、在宅血圧モニタリング、および退院後の薬剤調整へと移行しています。しかし、処方集管理、ジェネリック医薬品への代替、および自己負担金が価格設定の自由度を制限しています。
欧州の心血管系医薬品市場
2025年には世界の収益の27~29%を欧州が占め、2034年まで年平均成長率(CAGR)2.5~2.9%で成長すると予測されている。ドイツは、被保険者人口の多さ、独自のインフラ、そして比較的早期の新治療法導入によって成長を牽引している。中央集権的な償還評価は厳格なエビデンス要件を生み出す一方で、臨床的価値が証明されれば、保険適用への明確な道筋を保証する。
英国では、費用対効果、一貫した処方慣行、および一般診療における予防医学が重要視されている。フランスでは、国の報酬制度によって医薬品の普及が確保されているが、イタリアとスペインでは地域調達とジェネリック医薬品がますます一般的になっている。高齢化社会は、基準価格の有無にかかわらず、処方箋に対する安定した需要を保証する。
アジア太平洋地域の心血管系医薬品市場
アジア太平洋地域は2025年に23~25%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)4.0~4.5%で成長すると予測されている。中国は病院からの購入、国内生産、慢性疾患の普及拡大により、同地域で最大の収益を上げている。日本は成熟した需要の供給源であり、インドは診断技術の向上とジェネリック医薬品の普及により、大きな潜在的市場となっている。
韓国とオーストラリアは、整備された保険制度とガイドラインのおかげで医薬品の供給が確保されている。製造促進、中央購買、デジタル薬局、スクリーニングプログラムなどが医薬品の入手可能性に貢献しているが、地方における診断や償還に関する課題は依然として存在する。
中東・アフリカの心血管系医薬品市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)3.2~3.7%を達成すると予測されている。サウジアラビアは、病院への投資、現地化、慢性疾患管理プログラムなどにより、この成長を牽引するだろう。アラブ首長国連邦は、保険制度とテクノロジーでつながった薬局ネットワークを統合し、南アフリカは医療と民間チャネルを通じてサハラ以南のアフリカ市場を牽引している。
中東・アフリカのその他の地域では、インフラ整備状況や医薬品の入手可能性にばらつきがあるため、引き続き分断された状態が続くだろう。湾岸諸国におけるエネルギー主導の医療セクターの近代化は調達面で優位性をもたらすが、普及プロセスは流通能力によって左右される。
セグメンテーション分析
薬物分類
薬剤クラス別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)2.7~3.1%を記録すると予測されています。心血管系薬剤市場の範囲には、血圧、脂質、凝固、不整脈、出血コントロールに対応する予防および治療製品が含まれます。経口薬の処方箋が継続的に発行されることで販売量が維持される一方、注射剤や標的治療薬といった差別化された製品は付加価値を生み出します。治療薬の選択は、併存疾患、イベントリスク、モニタリング要件、禁忌、および処方集への掲載状況によって異なります。
- 降圧薬:高血圧は生涯にわたる管理が必要となることが多いため、これらの薬剤は治療において主導的な地位を占めています。配合錠、プライマリケアにおける日常的な処方、そして幅広いジェネリック医薬品の入手可能性により、このカテゴリーは集団規模の予防において戦略的に重要な位置を占めています。
- 抗高脂血症薬:スタチン系薬剤は処方量を維持しており、PCSK9阻害薬やその他の先進的な治療法は、高リスク患者や治療抵抗性患者に提供されています。LDLコレステロールのコントロールへの注目が高まるにつれ、差別化された、服薬遵守を重視した製品への戦略的な投資が促進されています。
- 抗凝固薬:需要は心房細動、静脈血栓塞栓症、および術後ケアによって牽引されています。利便性、出血傾向、腎機能への影響、拮抗薬の選択肢、およびモニタリング要件は、医師および医薬品リストにおける選択に大きく影響します。
- 抗不整脈薬:これらの薬剤は、臨床的に多様なリズム障害に対応し、多くの場合、専門医による監督が必要です。その戦略的な役割は、介入治療に適さない患者、介入治療を待っている患者、または介入治療後に治療を継続している患者の間で根強い需要があることを反映しています。
- 抗線溶薬:抗線溶薬は、過剰出血の抑制において特別な役割を担っています。病院のプロトコル、手術手順、外傷治療、そして血栓症リスクの綿密な評価が、需要と医療機関の調達決定に影響を与えます。
流通チャネル
流通チャネル分野は、2026年から2034年にかけて年平均成長率(CAGR)3.0~3.4%で拡大すると予測されています。病院薬局は急性期治療や専門医による治療に不可欠であり、小売薬局は地域における定期的な処方箋を管理し、オンライン薬局は処方箋の補充の利便性を向上させています。チャネル間の競争は、医薬品の供給だけでなく、在庫状況、償還処理、カウンセリング、配送の信頼性、電子処方箋との統合といった要素にますます依存するようになっています。
- 病院薬局:病院薬局は、急性心血管疾患、複雑な抗凝固療法、および専門的な治療へのアクセスを主導します。病院薬局の処方委員会は、治療開始、治療薬の変更、退院時の処方、およびその後の地域医療経路に大きな影響を与えます。
- 小売薬局:小売薬局は、ほとんどの定期的な経口薬の処方箋を管理し、服薬遵守支援、血圧測定サービス、ジェネリック医薬品への切り替えなどを提供しています。アクセスしやすいことから、長期治療を必要とする安定した患者にとって商業的に重要な存在となっています。
- オンライン薬局:デジタルチャネルは、自動補充、宅配、電子処方箋、価格比較などを通じて規模を拡大しています。その戦略的重要性は、予測可能な維持療法や、デジタル技術を積極的に活用する慢性疾患患者にとって特に高いと言えます。
機会の概要
|
流通チャネル |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
病院薬局 |
高い |
専門家向け導入プログラム |
成熟した |
|
小売薬局 |
高い |
慢性的な補充 |
成熟した |
|
オンライン薬局 |
中くらい |
デジタルフルフィルメント |
スケーリング |
心血管系医薬品市場の成長要因と影響分析
高血圧と脂質異常症の検出範囲の拡大
スクリーニングの拡大により、これまで特定されていなかった心血管リスクが治療可能な需要へと転換されます。血圧測定、脂質検査、糖尿病モニタリング、自動リスクスコアリングは、プライマリケアや薬局のワークフローにますます組み込まれています。高リスクの個人が特定されると、治療は通常何年も続き、断続的な需要ではなく、持続的な処方量を生み出します。政府がスクリーニングと手頃な価格のジェネリック医薬品、そして信頼できるフォローアップを組み合わせると、商業的な影響が最も大きくなります。製造業者は、固定用量配合剤、簡素化された用量調節、服薬遵守パッケージで対応できます。CDCは、スタチン、胆汁酸吸着剤、フィブラート、ナイアシン、注射薬を確立されたコレステロール低下薬として認識しており、診断後に利用できる治療経路の幅広さを強調しています。
人口高齢化と多疾患併存症の管理
高齢者は、高血圧、心房細動、冠動脈疾患、心不全、血栓塞栓症などのリスクが高い。また、糖尿病や慢性腎臓病を併発していることが多く、心血管疾患のみを処方するのではなく、包括的な治療が必要となる。そのため、相互に関連する疾患群全体にわたってエビデンスに基づいた医薬品や、治療レジメンの複雑さを軽減する製剤への需要が高まる。商業的には、高齢化は継続的な需要の増加につながる一方で、安全性、相互作用、服薬遵守に関する要求も高まる。高齢者におけるエビデンスを創出し、腎機能に応じた投与量を明確にし、服薬調整をサポートできる企業は、医薬品リストにおける自社の地位を向上させることができる。効果的な薬物療法によって入院、脳卒中、心筋梗塞、機能低下を遅らせることができれば、医療システムにとって大きなメリットとなる。
ガイドラインに基づく予防と治療の強化
臨床ガイドラインでは、リスク層別化予防、高リスク患者に対する脂質目標値の引き下げ、およびコントロール不良の血圧に対する適時治療がますます推奨されるようになっている。これにより、処方は受動的な維持療法から測定可能な目標達成へと移行する。検査、電子カルテ、および臨床アラートは、用量増加または追加治療を必要とする患者を特定するために役立つ。製造業者は、製品が予測可能な有効性、簡便な投与、管理可能な安全性、およびアウトカムのエビデンスを提供する場合に利益を得る。しかし、支払者は、プレミアムオプションをカバーする前に段階的治療を要求する可能性がある。その結果、市場は階層化される。大量販売されるジェネリック医薬品はほとんどの患者に対応する一方、特殊医薬品は家族性、再発性、不耐性、またはコントロール不良の患者集団に集中する。
心血管系医薬品市場の将来動向
長時間作用型で投与頻度の低い治療法
心血管疾患治療薬市場の動向は、毎日の服薬遵守への依存度を低減する治療法をますます重視するようになるだろう。投与頻度の低い注射剤、持続性のあるRNAベースのメカニズム、インプラントによる送達、そして最終的には遺伝子編集アプローチは、特定の高リスク集団に対する既存の錠剤を補完する可能性がある。商業的な普及は、持続性、可逆性、安全性監視、投与能力、および治療費総額によって左右される。イーライリリー・アンド・カンパニーが2025年にVerve Therapeuticsを買収するという合意は、PCSK9関連心血管リスクを標的とした1回限りの遺伝子編集プログラムに対する業界の関心を浮き彫りにした。このようなアプローチは、繰り返し投与する治療から、専門的なインフラと長期にわたるアウトカムモニタリングによって支えられる治療エピソードへと価値をシフトさせる可能性がある。
統合的な心血管代謝治療戦略
将来の製品ポジショニングでは、心血管系の転帰と体重、血糖値、腎機能、炎症との関連性がますます高まるでしょう。臨床開発プログラムでは、複数の専門分野に関連する複合的な転帰を測定する可能性が高く、心臓専門医、内分泌専門医、腎臓専門医、プライマリケア医による処方の連携が可能になります。イーライリリー社は、SURPASS-CVOT試験に30か国以上から13,000人以上の参加者が登録され、2つのインクレチン療法間の心血管系の転帰を比較したと報告しました。このエビデンスモデルは、単一のバイオマーカーではなく患者のリスクプロファイルに基づいて構築されたポートフォリオを促進する一方で、重複する治療予算全体で償還をめぐる競争を激化させるでしょう。
心血管系医薬品市場の機会
新興経済国における手頃な価格の慢性疾患治療へのアクセスを拡大する
心血管疾患治療薬市場の予測によると、疾患の罹患率が高いものの、診断、価格、流通といった要因によって治療の普及が制限されている国々には、大きなビジネスチャンスが存在する。製造業者は、品質保証されたジェネリック医薬品、安定した有効成分の調達、コンパクトな包装サイズ、そして公共調達機関との提携を優先すべきである。現地での包装や製造は、入札競争力と供給の継続性を向上させることができる。デジタル処方箋補充システムや地域薬局プログラムは、診断後の治療中断を減らすことができる。企業が生産コストを管理し、都市部および二次医療ネットワーク全体で安定した供給を維持できれば、処方箋1件あたりの収益は少なくても、多くの患者に分配できるため、商業的に魅力的なビジネスチャンスとなる。
証拠に基づいた服薬遵守および成果サービスの開発
医薬品メーカーは、製品の継続性、モニタリング、および測定可能な成果を向上させるサービスと組み合わせることで、成熟した製品を差別化できます。投資対象としては、補充リマインダー、薬剤師による介入、家庭血圧測定との連携、投与量サポートプログラム、治療を中止した患者を特定する分析などが挙げられます。これらの機能は、抗凝固薬や脂質治療薬において特に重要です。これらの薬剤では、服用忘れや服用継続率の低下が期待される効果を損なう可能性があるためです。薬局、保険会社、医療システムとのパートナーシップにより、ケアパスウェイ全体を所有することなく、拡張可能なサービスモデルを構築できます。成功は、アプリのダウンロード数だけでなく、補充の継続性、目標達成度、入院傾向、および文書化された患者エンゲージメントによって測定されるべきです。
最近の動向
- 2026年8月:ノバルティスAGは、インクリシランとベムペド酸を比較した第IV相VICTORION-CHALLENGE試験の結果、アベラシマブの出血に関する追加解析、リポタンパク質(a)検査の実施に関するエビデンスなど、10件の心血管系に関する抄録を欧州心臓病学会2026で発表する計画を発表しました。このプログラムは、脂質管理、抗凝固療法、および残存心血管リスクへの継続的な投資を反映したものです。
- 2025年7月:イーライリリー・アンド・カンパニーは、 SURPASS-CVOT試験の主要結果を発表しました。この結果によると、2型糖尿病および既往の動脈硬化性心血管疾患を有する成人において、チルゼパチドは主要非劣性目標であるデュラグルチドに対する主要評価項目である主要心血管有害事象の非劣性を達成しました。この試験には30か国以上から13,000人を超える参加者が登録され、4年半以上にわたって実施されました。
- 2025年1月:バイエル社は、左室駆出率が40%以上の患者におけるフィネレノンの心不全適応症を求める追加新薬承認申請を米国FDAに提出した。この申請は、FINEARTS-HF試験の結果に基づき、心血管死と総心不全イベントの複合エンドポイントが16%減少したことが示された。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -