
Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs (CRPC): Größe & Prognose 2034
Marktgröße und Prognosen für Therapien gegen kastrationsresistenten Prostatakrebs (CRPC) (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Therapie (Chemotherapie, Hormontherapie, Immuntherapie, Strahlentherapie); Verabreichungsweg (Injektion, oral); Vertriebskanal (Krankenhäuser und Einzelhandelsapotheken, Online-Vertrieb) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00016400
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
10,89 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
22,04 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,15 %
Wachstumsrate
Adressierbarer Markt
148,00 Mrd. US-Dollar
(2026–2034)
Der Markt für Therapien gegen kastrationsresistenten Prostatakrebs wird voraussichtlich von 10,89 Milliarden US-Dollar im Jahr 2025 auf 22,04 Milliarden US-Dollar im Jahr 2034 anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,15 % von 2026 bis 2034 entspricht. Dieses Marktwachstum ist auf den anhaltenden Bedarf an Behandlungsoptionen zurückzuführen, die das Fortschreiten der Erkrankung verzögern, die Überlebensraten erhöhen, Skelettkomplikationen behandeln und Resistenzen nach Androgenentzugstherapie sowohl bei nicht-metastasiertem als auch bei metastasiertem Prostatakrebs überwinden können.
Nordamerika ist das wichtigste geografische Zentrum und wird voraussichtlich von 2026 bis 2034 ein jährliches Wachstum von 7,5–8,0 % verzeichnen. Zu den Faktoren, die das Marktwachstum für Therapien gegen kastrationsresistenten Prostatakrebs antreiben, zählen umfassende molekulare Testmöglichkeiten, die hohe Akzeptanz von Androgenrezeptor-Inhibitoren, gut entwickelte onkologische Apotheken und der zunehmende Einsatz von PSMA-gerichteten Radiopharmaka. Auch die steigende Inzidenz fortgeschrittener Stadien trägt dazu bei, da die Häufigkeit von Prostatakrebs im fortgeschrittenen Stadium in den USA in verschiedenen Altersgruppen zunimmt.
Marktanalyse und Einblicke in die Therapie von kastrationsresistentem Prostatakrebs (CRPC).
- Nordamerika: Die Region hielt im Jahr 2025 einen Marktanteil von 44–48 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 7,5–8,0 % verzeichnen, unterstützt durch Biomarker-Tests, eine spezialisierte onkologische Infrastruktur und die schnelle Integration von Kombinationsbehandlungen.
- USA: Das Land repräsentierte 2025 86–90 % des nordamerikanischen Umsatzes und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,1 % wachsen, da die Diagnosen fortgeschrittener Krankheiten und die Behandlungssequenzierung zunehmen.
- Europa: Europa hatte 2025 einen Anteil von 25–29 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 7,7–8,2 % verzeichnen. Deutschland ist führend, während Großbritannien, Frankreich, Italien und Spanien die institutionelle Nachfrage aufrechterhalten.
- Asien-Pazifik: Die Region erzielte 2025 einen Marktanteil von 17–21 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 9,3–9,8 % wachsen, angeführt von Japan, China, Südkorea, Australien und dem sich verbessernden Zugang in Indien.
- Größtes Segment: Die Hormontherapie hielt 2025 einen Marktanteil von 39–43 % und wird aufgrund der etablierten Nutzung des Androgenrezeptor-Signalwegs voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,8–8,3 % erreichen.
- Wachstumsstarkes Segment: Die Strahlentherapie hatte 2025 einen Marktanteil von 11–15 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–10,5 % wachsen, da die PSMA-gerichtete Radioligandentherapie zunimmt.
- Die wichtigsten analysierten Unternehmen: Bayer AG, AbbVie Inc., Johnson & Johnson, Sanofi, Amgen Inc., Novartis AG, OncoGenex Technologies Inc., Pfizer Inc., GSK plc und Astellas Pharma Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung des Marktes für Therapien gegen kastrationsresistenten Prostatakrebs hin zu stratifizierter Androgenrezeptor-Inhibition, genomischer Selektion, Immunmodulation und Radiopharmaka hat den Markt von der Abhängigkeit von zytotoxischer Chemotherapie weggeführt. Während orale Medikamente einige Aspekte der Behandlung dezentralisiert haben, sind Radioliganden auf integrierte Isotopenerzeugung, Bildgebung, Zulassung von Behandlungszentren und Lieferkettenmanagement angewiesen. Dadurch ist ein Ökosystem entstanden, das pharmazeutische Produktion, molekulare Diagnostik, nuklearmedizinische Kompetenz, spezialisierte Logistik und eine vielschichtige Patientenauswahl nach Vorbehandlung mit mehreren Therapien umfasst.
In den kommenden Jahren werden Investitionen in ein asiatisches Netzwerk klinischer Studien, dezentrale Genomtests, die Herstellung von Radiopharmaka und Therapien zur Überwindung von Androgenrezeptorresistenzen erwartet. Biomarker-definierte Patientengruppen werden die Zulassung kleinerer, evidenzbasierter Entwicklungsprogramme erleichtern. Gleichzeitig trägt die Zusammenarbeit zwischen Pharmaunternehmen, Diagnostiklaboren, Krankenhäusern und Isotopenanbietern dazu bei, Behandlungsbarrieren abzubauen. Dies führt zu einem verbesserten Zugang außerhalb akademischer Exzellenzzentren und eröffnet einzigartige Chancen in Ländern, die die Kostenerstattung für Onkologie und die Infrastruktur für Präzisionsmedizin ausbauen.
Berichtsumfang zum Markt für Therapien gegen kastrationsresistenten Prostatakrebs (CRPC)
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 10,89 Milliarden US-Dollar |
| Marktgröße bis 2034 | 22,04 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,15 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Therapien gegen kastrationsresistenten Prostatakrebs (CRPC)
Das Wachstum des Marktes für Therapien gegen kastrationsresistenten Prostatakrebs ist auf die längeren Überlebensraten in frühen Stadien von Prostatakrebs, die Entwicklung von Resistenzen und den vermehrten Einsatz von PSA-Screening und Bildgebung zurückzuführen. Die Marktnachfrage wird über ein engmaschiges Netzwerk von Onkologen, Urologen, Pathologen, nuklearmedizinischen Abteilungen, Spezialapotheken, Kostenträgern, Diagnostiklaboren und Patientenservices gedeckt. Die US-amerikanischen Überwachungsdaten zeigen einen steigenden Trend bei Patienten mit fortgeschrittenem Prostatakrebs, was den Bedarf an Medikamenten für diese Stadien unterstreicht.
Die Versorgungsdynamik variiert je nach Behandlungsform erheblich. Während orale Hormontherapien auf eine gut etablierte Produktions- und Apothekeninfrastruktur zurückgreifen können, sind injizierbare Chemotherapien und Radiopharmaka von Infusionskapazitäten, Strahlenschutz und terminbasierter Verteilung abhängig. Daher hängt die Verfügbarkeit von Behandlungen neben der Zulassung durch die Aufsichtsbehörden auch von der Geschwindigkeit der Tests, der Verfügbarkeit von Spezialisten, der Kostenerstattung und der Einsatzbereitschaft der Einrichtungen ab.
Der Bericht über den Wettbewerb im Markt für Therapien gegen kastrationsresistenten Prostatakrebs umfasst Markenmedikamente, Produkte mit verlängertem Produktlebenszyklus, Kombinationspräparate und innovative Plattformtechnologien. Zu den etablierten Unternehmen mit Onkologie-Geschäft zählen Bayer AG, Johnson & Johnson, Pfizer Inc., Astellas Pharma Inc., Novartis AG und Sanofi. Auch AbbVie Inc., Amgen Inc., GSK plc und OncoGenex Technologies Inc. tragen mit ihren Onkologie-Produktportfolios, Forschungskapazitäten, Lizenzierungsaktivitäten und ihrer spezifischen Entwicklungskompetenz zum Wettbewerb bei.
Die strategische Positionierung konzentriert sich zunehmend darauf, neue Medikamente früher auf den Markt zu bringen, Sequenzvergleiche durchzuführen und Behandlungen an prädiktive Biomarker zu koppeln. Finanzierungstrends deuten auf orale zielgerichtete Therapien, Antikörper-Wirkstoff-Konjugate, Radioliganden und Resistenzüberwindungsplattformen hin. Die kürzliche Übernahme von Halda Therapeutics durch Johnson & Johnson brachte sowohl ein orales Prostatakrebsmedikament in der Pipeline als auch die RIPTAC-Plattformtechnologie ein.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
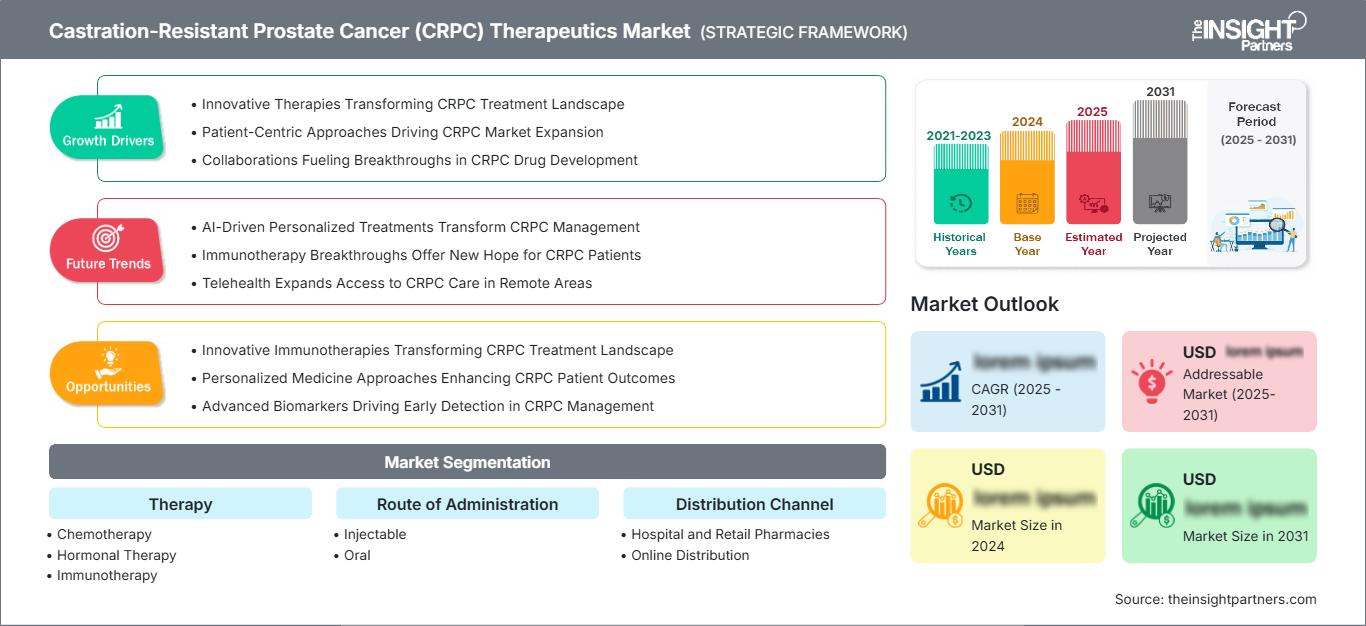
Markt für Therapien gegen kastrationsresistenten Prostatakrebs (CRPC): Strategische Einblicke
Regionale Einblicke
Markt für Therapien gegen kastrationsresistenten Prostatakrebs in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 44–48 % und wird voraussichtlich bis 2034 ein durchschnittliches jährliches Wachstum von 7,5–8,0 % verzeichnen. Der Marktanteil von Therapien gegen kastrationsresistenten Prostatakrebs spiegelt hohe Ausgaben im Bereich der Onkologie, eine breite Abdeckung durch Spezialapotheken, routinemäßige molekulare Profilerstellung, etablierte Netzwerke für klinische Studien und den Zugang zu Chemotherapie, Androgenrezeptor-Inhibitoren, Immuntherapie und Radioligandentherapie wider.
Das Ansteigen der Erkrankungsrate wird durch die Zunahme fortgeschrittener Erkrankungen, die Früherkennung biochemischer Progressionen und die große Anzahl von Menschen, die sich einer Langzeit-Androgenentzugstherapie unterziehen, begünstigt. Rassenbedingte Ungleichheiten erfordern eine gleichberechtigte Durchführung von Screenings und Überweisungen. In den Vereinigten Staaten erkranken schwarze Männer deutlich häufiger an Prostatakrebs als weiße Männer.
US-Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs
Die USA repräsentierten 2025 86–90 % des nordamerikanischen Umsatzes und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,1 % wachsen. Die Marktstärke wird durch die vom National Comprehensive Cancer Network (NCCN) gesteuerte Sequenzierung, die Medicare-Abdeckung, Genomtests, große onkologische Zentren und ein umfangreiches Netzwerk ambulanter Onkologen gestützt. Prostatakrebs zählt weiterhin zu den häufigsten Krebsarten bei amerikanischen Männern.
Relevante Geschäftsaktivitäten, Forschungskooperationen oder institutionelle Beziehungen werden von Bayer AG, Johnson & Johnson, Novartis AG, Pfizer Inc., Astellas Pharma Inc., Sanofi und Amgen Inc. unterhalten. Zu den Anwendungstrends zählen biomarkergesteuerte Kombinationstherapien, orale Androgenrezeptor-Signalweg-Inhibitoren und PSMA-gerichtete Behandlungen nach vorheriger Exposition. Die zunehmende Häufigkeit von fortgeschrittenem Prostatakrebs bei älteren Männern erhöht den Bedarf an komplexen Behandlungssequenzen.
Europäischer Markt für Therapien gegen kastrationsresistenten Prostatakrebs
Die Region Europa trug 2025 25–29 % zum Gesamtumsatz bei und wird voraussichtlich ein jährliches Wachstum von 7,7–8,2 % verzeichnen, wobei Deutschland den regionalen Umsatz dominiert. Die Gründe für Deutschlands Umsatzführerschaft liegen in den hochentwickelten Einrichtungen für Nuklearmedizin und der spezialisierten Kostenerstattung. Großbritannien nutzt eine zentrale Bewertung von Gesundheitstechnologien und verfügt über ein eigenes Genomikprogramm. Die Finanzierung stellt jedoch ein Problem dar, das die Umsetzung von Premium-Kombinationstherapien und Radioliganden erschwert.
In Frankreich erfolgt die Einführung onkologischer Behandlungen durch die Krankenhäuser, während Italien und Spanien den regionalen Zugang zu Präzisionstherapien und Nuklearmedizin verbessert haben. Die Beschaffung von Radiopharmaka ist länderspezifisch, weshalb die Evidenz hinsichtlich Überlebensraten, Lebensqualität und Ressourcennutzung aus wirtschaftlicher Sicht von entscheidender Bedeutung ist.
Markt für Therapien gegen kastrationsresistenten Prostatakrebs im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird 2025 einen Marktanteil von 17–21 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,3–9,8 % das schnellste regionale Wachstum verzeichnen. Japan ist dank etablierter Erstattungssysteme für Onkologiebehandlungen und einer alternden Bevölkerung führend, während China seine Krankenhauskapazitäten, Innovationen im Inland, Genomtests und die Teilnahme an klinischen Studien ausbaut.
Südkorea und Australien verfügen über eine spezialisierte Infrastruktur. Die Situation in Indien ist langfristig vielversprechend, da Diagnoseverfahren und Krankenversicherungen verbessert wurden. Maßnahmen zur Förderung der lokalen Produktion, des Krebs-Screenings und des Aufbaus von Produktionsstätten für Radiopharmaka werden die Länder schrittweise unabhängiger von Medikamentenimporten machen.
Markt für Therapien gegen kastrationsresistenten Prostatakrebs im Nahen Osten und Afrika
Diese Region wird bis 2034 ein durchschnittliches jährliches Wachstum von 6,4–6,9 % erzielen, dank Investitionen aus Saudi-Arabien in spezialisierte Krankenhäuser, onkologische Zentren und Diagnostik. Der Zugang und die Überweisungen für den privaten Sektor in den VAE werden unterstützt, ebenso wie das am weitesten entwickelte Ökosystem für Onkologie in Subsahara-Afrika in Südafrika.
Im übrigen Nahen Osten und Afrika behindern der Mangel an molekularer Diagnostik, Nuklearmedizin, Kostenerstattung und Fachärzten die Einführung dieser Therapien. Eine diversifizierte Wirtschaft durch Energie- und Krankenhausinfrastrukturprogramme in den Golfstaaten wird den Zugang zu diesen Therapien verbessern.
Segmentierungsanalyse
Therapie
Für die Therapie wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,9–8,4 % prognostiziert. Der Markt für Therapien gegen kastrationsresistenten Prostatakrebs umfasst etablierte zytotoxische und hormonelle Produkte sowie immunbasierte und strahlentherapeutische Ansätze. Die Auswahl der Therapie hängt vom Metastasierungsstatus, den Symptomen, der Vorbehandlung, genomischen Veränderungen, dem Allgemeinzustand und der Verfügbarkeit von Behandlungen ab. Kombinationsstrategien und auf Resistenzen fokussierte Sequenzierung werden den strategischen Wert differenzierter Wirksamkeits- und Sicherheitsdaten erhöhen.
- Chemotherapie: Eine Behandlung mit Docetaxel und Cabazitaxel bleibt wichtig bei schnell fortschreitender, symptomatischer, großvolumiger oder viszeraler Erkrankung, insbesondere wenn die behandelnden Ärzte eine Therapieantwort anstreben, die nicht ausschließlich von der Androgenrezeptor-Signalgebung abhängt.
- Hormontherapie: Behandlungen, die auf den Androgenrezeptorweg abzielen, behalten ihre führende Position, da die orale Verabreichung, umfangreiche klinische Erfahrung und breite Verschreibungspraxis den Einsatz bei resistenten Erkrankungen und in verschiedenen Behandlungssequenzen unterstützen.
- Immuntherapie: Ihre Anwendung konzentriert sich weiterhin auf klinisch oder durch Biomarker definierte Patienten, weshalb eine sorgfältige diagnostische Auswahl unerlässlich ist. Ihre zukünftige Bedeutung hängt von Kombinationstherapien ab, die die Immunantwort im vergleichsweise resistenten Tumormikromilieu des Prostatakarzinoms verbessern.
- Strahlentherapie: Konventionelle Strahlentherapie ermöglicht die lokale Linderung von Symptomen, während systemische Radiopharmaka zunehmend zur Behandlung von Metastasen eingesetzt werden. Der Ausbau dieser Therapien erfordert PSMA-Bildgebung, nuklearmedizinische Expertise, Strahlenschutzmaßnahmen, eine zuverlässige Isotopenlogistik und eine sorgfältige Patientenauswahl.
Verabreichungsweg
Es wird erwartet, dass die Art der Verabreichung zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,9–8,4 % zunehmen wird. Die Verordnungsmuster berücksichtigen sowohl die Anwenderfreundlichkeit als auch die für fortgeschrittene Erkrankungen notwendige klinische Überwachung. Orale Therapien ermöglichen eine ambulante Behandlung und reduzieren die Anzahl der Infusionen, während injizierbare Produkte für Chemotherapie, supportive Therapie, Immuntherapie und die Verabreichung von Radiopharmaka weiterhin unverzichtbar sind. Adhärenzsysteme, Toxizitätsüberwachung und eine koordinierte Verordnung beeinflussen die Wirksamkeit im klinischen Alltag.
- Injektion: Die injizierbare Verabreichung ist weiterhin von strategischer Bedeutung für Zytostatika, ausgewählte Biologika, knochenstärkende Medikamente und Radiopharmaka. Die Nachfrage konzentriert sich auf Krankenhäuser und Infusionszentren mit geschultem Personal und Überwachungsmöglichkeiten.
- Orale Therapie: Die orale Therapie ist aufgrund ihrer Patientenfreundlichkeit und der weitverbreiteten Anwendung von Androgenrezeptor-Inhibitoren stark vertreten. Spezialisierte Apotheken unterstützen zunehmend die Genehmigung, die Therapietreue, das Wechselwirkungsmanagement und die Nachsorge von Nebenwirkungen.
Vertriebskanal
Für den Vertriebskanal wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,8–8,3 % prognostiziert. Die Produktkomplexität bestimmt die Kanalwahl. Krankenhäuser steuern Infusionstherapien und die Verabreichung von Radiopharmaka, während Einzelhandels- und Spezialapotheken wiederkehrende orale Rezepte verwalten. Der Online-Vertrieb gewinnt für die Koordination von Nachbestellungen und die Unterstützung der Therapietreue aus der Ferne an Bedeutung, obwohl Temperaturkontrolle, Kostenerstattungsgenehmigung, Rezeptverwaltung und Patientenberatung weiterhin von entscheidender Bedeutung sind.
- Krankenhaus- und Einzelhandelsapotheken: Dieser Vertriebskanal behält seine führende Rolle, indem er die institutionelle Beschaffung von verabreichbaren Arzneimitteln mit der Abgabe von oralen Produkten, unterstützender Pflege, Wiederholungsrezepten und von Apothekern durchgeführten Medikamentenüberprüfungen kombiniert.
- Online-Vertrieb: Online-Modelle gewinnen durch Hauslieferung, digitales Nachbestellungsmanagement, Überprüfung der Leistungen und Kommunikation zur Therapietreue an Bedeutung, insbesondere für stabile Patienten, die eine oral verabreichte Langzeittherapie unter fachärztlicher Aufsicht erhalten.
Momentaufnahme der Chancen
|
Vertriebskanal |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Krankenhaus- und Einzelhandelsapotheken |
Hoch |
Spezialzugang |
Reifen |
|
Online-Vertrieb |
Medium |
Digitale Nachfüllungen |
Skalierung |
Markt für Therapien gegen kastrationsresistenten Prostatakrebs (CRPC): Wachstumstreiber und Wirkungsanalyse
Zunehmende Belastung durch fortgeschrittene Erkrankungen und längere Behandlungsdauer
Die verbesserte Überlebensrate nach der Behandlung von lokalisiertem und hormonempfindlichem Prostatakrebs erhöht die Anzahl der Patienten, die lange genug leben, um eine Resistenz zu entwickeln. Parallel dazu haben sich die Inzidenztrends in den USA hin zu fortgeschritteneren Stadien verschoben, wobei die Inzidenz von Fernmetastasen in allen Altersgruppen zunimmt. Diese Kombination erweitert sowohl den Kreis der potenziell Behandelbaren als auch die kumulative Behandlungsdauer. Patienten durchlaufen häufig verschiedene Therapien, darunter Androgenrezeptor-Inhibitoren, Chemotherapie, Präzisionskombinationen und Radiopharmaka. Dadurch entsteht eine Nachfrage nach verschiedenen Therapieformen anstatt nach einer einzelnen Produktklasse. Die größte kommerzielle Bedeutung haben Therapien, die nach vorheriger Exposition einen Überlebensvorteil, eine handhabbare kumulative Toxizität und eine praktikable Behandlungssequenz aufweisen. Gesundheitssysteme benötigen daher multidisziplinäre Behandlungspfade, die in der Lage sind, den Krankheitsverlauf zu überwachen, die Therapie auszuwählen, Nebenwirkungen zu behandeln und die unterstützende Versorgung zu koordinieren.
Erweiterung der biomarkergesteuerten Präzisionstherapie
Die routinemäßige Untersuchung auf Veränderungen der homologen Rekombinationsreparatur und die PSMA-Expression führt dazu, dass fortgeschrittener Prostatakrebs in klarer definierte Therapiepopulationen unterteilt wird. Die Auswahl von Biomarkern kann die Wahrscheinlichkeit eines Therapieerfolgs erhöhen, die Entwicklung von Kombinationstherapien unterstützen und eine unspezifische Behandlung reduzieren. Die US-Zulassung von Johnson & Johnson für eine BRCA2-definierte Prostatakrebs-Population im Jahr 2025 verdeutlicht, wie die molekulare Segmentierung klinische und regulatorische Strategien beeinflusst. Für den Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs reichen die praktischen Auswirkungen über den Medikamentenabsatz hinaus und umfassen Begleitdiagnostik, Pathologie-Workflows, Bildgebung, genetische Beratung und die Zulassung von Behandlungen. Unternehmen, die Testergebnisse in die Entwicklung und Vermarktung integrieren, können Produkte besser differenzieren, während Gesundheitssysteme die diagnostische Bearbeitungszeit verkürzen müssen, um klinisch relevante Behandlungsverzögerungen zu vermeiden.
Breiterer Einsatz der gezielten Radiopharmakatherapie
PSMA-gerichtete Radiopharmaka verknüpfen molekulare Bildgebung mit systemischer Strahlentherapie und behandeln Metastasen über einen Mechanismus, der sich von Hormontherapie und Chemotherapie unterscheidet. Ihr Einsatz erweitert die Behandlungsmöglichkeiten für entsprechend ausgewählte Patienten und führt zu höheren Investitionen in nuklearmedizinische Zentren, Isotopenherstellung, Radiopharmazie und strahlentherapeutisch geschultes Personal. Novartis veröffentlichte 2025 Phase-III-Studienergebnisse, die zeigen, dass Pluvicto in Kombination mit Standardtherapie das radiologische Fortschreiten der Erkrankung oder den Tod in einem frühen Stadium von metastasiertem Prostatakrebs reduzierte, was auf eine weitere Entwicklung hin zu einem früheren Einsatz hindeutet. Die Marktauswirkungen hängen von der Kapazität der Standorte, der Zuverlässigkeit der Terminplanung, der Kostenerstattung und der Isotopenversorgung ab. Eine erfolgreiche Skalierung kann die Einnahmen aus der Strahlentherapie steigern, gleichzeitig aber operative Hürden für Gesundheitssysteme ohne spezialisierte Infrastruktur schaffen.
Markttrends für Therapien gegen kastrationsresistenten Prostatakrebs (CRPC)
Plattformen der nächsten Generation zur Bekämpfung von Resistenzen
Der Markt für Therapien gegen kastrationsresistenten Prostatakrebs tendiert zunehmend zu Mechanismen, die resistente Zellen eliminieren, anstatt die Androgenwirkung wiederholt zu unterdrücken. Zu den neuen Ansätzen zählen Protein-Degrader, induzierte Proximity-Plattformen, Antikörper-Wirkstoff-Konjugate, bispezifische Immunmodulatoren und Alpha-emittierende Radiopharmaka. Die Übernahme von Halda Therapeutics durch Johnson & Johnson und die Lizenzvereinbarung von GSK plc für Antikörper-Wirkstoff-Konjugate gegen Prostatakrebs verdeutlichen das strategische Interesse an differenzierten Plattformen. Entwicklungsprogramme werden Aktivitäten nach mehreren Vortherapien, tumorselektive Verabreichung, orale Einnahme (sofern möglich) und Kombinationen mit etablierten Wirkstoffen priorisieren. Langfristig könnten Plattformflexibilität und Biomarker-Strategien für den Wert von Partnerschaften und die Wettbewerbsfähigkeit ebenso wichtig werden wie einzelne Leitwirkstoffe.
Datengestützte Sequenzierung über mehrere Modalitäten hinweg
Die Therapiesequenzierung wird zunehmend evidenzbasiert erfolgen, da Patienten Zugang zu Hormontherapien, Chemotherapie, PARP-Kombinationstherapien, Immuntherapie und Radiopharmaka erhalten. Längsschnittliche klinische Daten und Daten aus der Praxis sollten verdeutlichen, wie eine vorherige Exposition gegenüber Androgenrezeptoren, der Genomstatus, die PSMA-Expression, der Krankheitsverlauf und Komorbiditäten die nachfolgenden Behandlungsergebnisse beeinflussen. Entscheidungshilfen können Klinikern helfen, den richtigen Zeitpunkt für einen Therapiewechsel zu erkennen, anstatt die Behandlung innerhalb derselben Therapieklasse fortzusetzen. Dieser Trend wird Unternehmen begünstigen, die vergleichende Daten, Daten zur Progression und zur Lebensqualität generieren, anstatt sich ausschließlich auf Zulassungsendpunkte zu stützen. Kostenträger werden Sequenzierungsdaten ebenfalls nutzen, um die Gesamtbehandlungskosten, nachfolgende Krankenhausaufenthalte und die Dauer des klinischen Nutzens entlang zunehmend komplexer Behandlungspfade zu bewerten.
Marktchancen für Therapien gegen kastrationsresistenten Prostatakrebs (CRPC)
Aufbau integrierter Radioliganden-Behandlungsnetzwerke
Investitionen in regionale Radioligandennetzwerke bieten einen skalierbaren Weg, um Kapazitätsengpässe außerhalb großer Universitätskliniken zu beheben. Die Marktprognosen für Therapeutika gegen kastrationsresistenten Prostatakrebs unterstützen koordinierte Investitionen in die Isotopenproduktion, Radiopharmaka, PSMA-Bildgebung, zugelassene Verabreichungseinrichtungen, Dosimetrie und das Überweisungsmanagement. Pharmaunternehmen können mit Klinikverbünden und Diagnostikanbietern zusammenarbeiten, um die Patientenidentifizierung und Terminvergabe zu standardisieren. Regionale Zentren können mehrere ambulante onkologische Praxen betreuen und so die Auslastung verbessern und gleichzeitig unnötige Doppelinvestitionen vermeiden. Die größten Chancen bieten sich in unterversorgten Gebieten der USA, ausgewählten europäischen Gesundheitssystemen, Japan, China, Australien und den Golfstaaten, wo die onkologische Infrastruktur zwar ausgebaut wird, die Radioligandenkapazität jedoch weiterhin geografisch konzentriert ist.
Ausweitung des Zugangs zu Präzisionsbehandlungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum bietet Investitionspotenzial durch lokalisierte Genomtests, länderspezifische Evidenzgenerierung, Ausweitung klinischer Studien und gestaffelte Patientenbetreuungsprogramme. Japan bietet kurzfristigen Nutzen durch etablierte spezialisierte Versorgung, während China eine große Patientenbasis mit wachsender inländischer Innovation und Investitionen in Krankenhäuser kombiniert. Südkorea und Australien können die frühe Einführung und regionale Studien unterstützen, wohingegen Indien auf kostengünstige Modelle und konzentrierte Spezialistennetzwerke angewiesen ist. Unternehmen sollten ihre Zulassungsanträge an die Verfügbarkeit von Begleitdiagnostika anpassen und lokale Evidenz entwickeln, die Behandlungsmuster, Körperzusammensetzung, Komorbiditäten und Vortherapien berücksichtigt. Partnerschaften mit Laboren und Krebszentren können Testverzögerungen reduzieren, die Patientenidentifizierung verbessern und einen wirtschaftlich tragfähigen Zugang über große Metropolregionen hinaus ermöglichen.
Aktuelle Entwicklungen
- Dezember 2025: Johnson & Johnson schloss die Übernahme von Halda Therapeutics OpCo, Inc. für 3,05 Milliarden US-Dollar ab. Durch die Transaktion erwarb das Unternehmen die RIPTAC-Plattform und HLD-0915, einen einmal täglich oral einzunehmenden, in der klinischen Phase befindlichen Wirkstoffkandidaten gegen Prostatakrebs, der Resistenzen durch gezielte Tumorzelleliminierung überwinden soll. Die Transaktion stärkte die Pipeline des Unternehmens im Bereich der oralen Onkologie und seine Kompetenzen in der resistenzorientierten Entwicklung.
- Oktober 2025: GSK plc erwarb von Syndivia die weltweiten Exklusivrechte zur Entwicklung und Vermarktung eines präklinischen Antikörper-Wirkstoff-Konjugats für metastasierten, kastrationsresistenten Prostatakrebs. Der Wirkstoffkandidat basiert auf Syndivias GeminiMab-Konjugationstechnologie und ergänzt die umfassendere Pipeline von GSK im Bereich Prostatakrebs, die auch separate Forschung an tumorgerichteten Antikörper-Wirkstoff-Konjugaten umfasst.
- Mai 2025: Pfizer Inc. und Astellas Pharma Inc. veröffentlichten die Fünfjahres-Nachbeobachtungsergebnisse der Phase-III-Studie ARCHES zur Behandlung mit Enzalutamid in Kombination mit Androgenentzug bei metastasiertem, hormonempfindlichem Prostatakrebs. Das Behandlungsschema reduzierte das Sterberisiko um 30 % und lieferte damit Langzeitdaten, die für eine frühere Intensivierung der Therapie und die zukünftige Behandlungsstrategie bei Resistenzentwicklung relevant sind.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -