
Mercato dei trattamenti per cancro di prostata resistente a la castrazione CRPC: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle terapie per il carcinoma prostatico resistente alla castrazione (CRPC) (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per terapia (chemioterapia, terapia ormonale, immunoterapia, radioterapia); via di somministrazione (iniettabile, orale); canale di distribuzione (farmacie ospedaliere e al dettaglio, distribuzione online) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00016400
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
10,89 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
22,04 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,15 %
Tasso di crescita
Mercato di riferimento
148,00 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato delle terapie per il cancro alla prostata resistente alla castrazione crescerà da 10,89 miliardi di dollari nel 2025 a 22,04 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'8,15% dal 2026 al 2034. L'espansione del mercato è una conseguenza della continua necessità di opzioni terapeutiche in grado di ritardare la progressione della malattia, aumentare i tassi di sopravvivenza, gestire le complicanze scheletriche e superare la resistenza dopo la terapia di deprivazione androgenica, sia nei casi non metastatici che metastatici.
Il Nord America rappresenta il principale polo geografico e si stima che registrerà un CAGR (tasso di crescita annuale composto) del 7,5-8,0% dal 2026 al 2034. I fattori che guidano la crescita del mercato delle terapie per il carcinoma prostatico resistente alla castrazione includono ampie capacità di test molecolari, l'elevata adozione di inibitori del recettore degli androgeni, servizi di farmacia oncologica ben sviluppati e il crescente utilizzo di radiofarmaci mirati al PSMA. Anche l'aumento dell'incidenza degli stadi avanzati è un fattore determinante, poiché l'incidenza del carcinoma prostatico in stadio metastatico è in aumento negli Stati Uniti in diverse fasce d'età.
Analisi e approfondimenti sul mercato delle terapie per il carcinoma prostatico resistente alla castrazione (CRPC).
- Nord America: Nel 2025 la regione deteneva una quota di mercato compresa tra il 44% e il 48% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,5-8,0% tra il 2026 e il 2034, grazie ai test sui biomarcatori, alle infrastrutture oncologiche specializzate e alla rapida integrazione delle terapie di combinazione.
- USA: Nel 2025, il Paese ha rappresentato l'86-90% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,6-8,1% tra il 2026 e il 2034, grazie all'aumento delle diagnosi di malattie in fase avanzata e alla sequenzializzazione dei trattamenti.
- Europa: Nel 2025 l'Europa rappresentava una quota del 25-29% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,7-8,2% tra il 2026 e il 2034. La Germania è in testa, mentre Regno Unito, Francia, Italia e Spagna sostengono la domanda istituzionale.
- Asia-Pacifico: la regione ha generato una quota di mercato del 17-21% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,3-9,8% tra il 2026 e il 2034, trainata da Giappone, Cina, Corea del Sud, Australia e dal miglioramento dell'accesso in India.
- Segmento più ampio: la terapia ormonale deteneva una quota di mercato del 39-43% nel 2025 e si prevede che raggiungerà un CAGR del 7,8-8,3% tra il 2026 e il 2034 grazie all'utilizzo consolidato del percorso del recettore degli androgeni.
- Segmento ad alta crescita: la radioterapia rappresentava una quota di mercato dell'11-15% nel 2025 e si prevede che registrerà un CAGR del 10,0-10,5% tra il 2026 e il 2034, grazie all'espansione del trattamento con radioligandi mirati al PSMA.
- Aziende chiave analizzate nel dettaglio: Bayer AG, AbbVie Inc., Johnson & Johnson, Sanofi, Amgen Inc., Novartis AG, OncoGenex Technologies Inc., Pfizer Inc., GSK plc e Astellas Pharma Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione del mercato delle terapie per il cancro alla prostata resistente alla castrazione, orientato verso l'inibizione stratificata del recettore degli androgeni, la selezione genomica, l'immunomodulazione e i radiofarmaci, ha allontanato il mercato dalla dipendenza dalla chemioterapia citotossica. Mentre i farmaci orali hanno decentralizzato alcuni elementi del trattamento, i radioligandi dipendono dalla generazione integrata di isotopi, dall'imaging, dall'autorizzazione dei centri di trattamento e dalla gestione della catena di approvvigionamento. Ciò ha creato un ecosistema che incorpora la produzione farmaceutica, la diagnostica molecolare, le capacità di medicina nucleare, la logistica specializzata e una selezione multifattoriale dei pazienti dopo l'esposizione a molteplici regimi terapeutici precedenti.
Nei prossimi anni, si prevede un investimento nella rete asiatica di studi clinici, nei test genomici decentralizzati, nella produzione di radiofarmaci e in terapie in grado di superare la resistenza al recettore degli androgeni. La definizione di popolazione tramite biomarcatori faciliterà l'approvazione regolatoria di programmi di sviluppo più piccoli e basati su evidenze scientifiche. Allo stesso tempo, la collaborazione tra aziende farmaceutiche, laboratori di diagnostica, ospedali e fornitori di isotopi contribuirà a superare le barriere terapeutiche. Ciò si tradurrà in un migliore accesso alle cure al di fuori dei centri accademici di eccellenza, nonché in opportunità uniche nei paesi che amplieranno il rimborso delle infrastrutture oncologiche e di medicina di precisione.
Ambito del rapporto sul mercato delle terapie per il cancro alla prostata resistente alla castrazione (CRPC)
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 10,89 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 22,04 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,15% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle terapie per il carcinoma prostatico resistente alla castrazione (CRPC).
La crescita del mercato delle terapie per il cancro alla prostata resistente alla castrazione è attribuita ai tassi di sopravvivenza più elevati nelle fasi iniziali del tumore, allo sviluppo di resistenza e al maggiore utilizzo dello screening del PSA e delle tecniche di imaging. La domanda di mercato proviene da una rete altamente interconnessa che comprende oncologi, urologi, patologi, reparti di medicina nucleare, farmacie specializzate, enti pagatori, laboratori di diagnostica e servizi di supporto ai pazienti. I dati di sorveglianza statunitensi mostrano una tendenza crescente di pazienti con cancro alla prostata in stadio avanzato, indicando la necessità di farmaci per le fasi tardive.
Le dinamiche di approvvigionamento presentano differenze significative a seconda della modalità di trattamento. Mentre le terapie ormonali orali possono contare su infrastrutture produttive e farmaceutiche consolidate, la chemioterapia iniettabile e i radiofarmaci dipendono dalla capacità di infusione, dalla sicurezza radiologica e dalla distribuzione su appuntamento. Pertanto, oltre all'autorizzazione da parte degli enti regolatori, la disponibilità dei trattamenti dipende dalla rapidità degli esami, dalla disponibilità di specialisti, dal rimborso e dalla disponibilità delle strutture.
Il mercato delle terapie per il carcinoma prostatico resistente alla castrazione (CRTC) è caratterizzato da una forte concorrenza, che comprende farmaci di marca, estensioni del ciclo di vita, prodotti combinati e nuove tecnologie di piattaforma. Tra le aziende con una presenza significativa nel settore oncologico figurano Bayer AG, Johnson & Johnson, Pfizer Inc., Astellas Pharma Inc., Novartis AG e Sanofi. La concorrenza include anche il contributo di AbbVie Inc., Amgen Inc., GSK plc e OncoGenex Technologies Inc. attraverso i loro portafogli di prodotti oncologici, le capacità di ricerca, le attività di concessione di licenze o la specifica competenza nello sviluppo.
Un posizionamento strategico sempre più incentrato sull'introduzione di nuovi farmaci in fasi più precoci del ciclo di sviluppo, sulla creazione di confronti di sequenza e sul collegamento dei trattamenti a biomarcatori predittivi. Le tendenze di finanziamento indicano una maggiore propensione verso le terapie orali mirate, i coniugati anticorpo-farmaco, i radioligandi e le piattaforme per contrastare la resistenza ai farmaci. La recente acquisizione di Halda Therapeutics da parte di Johnson & Johnson ha fornito sia un farmaco orale in fase di sviluppo per il cancro alla prostata, sia la tecnologia della piattaforma RIPTAC.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle terapie per il carcinoma prostatico resistente alla castrazione (CRPC): approfondimenti strategici
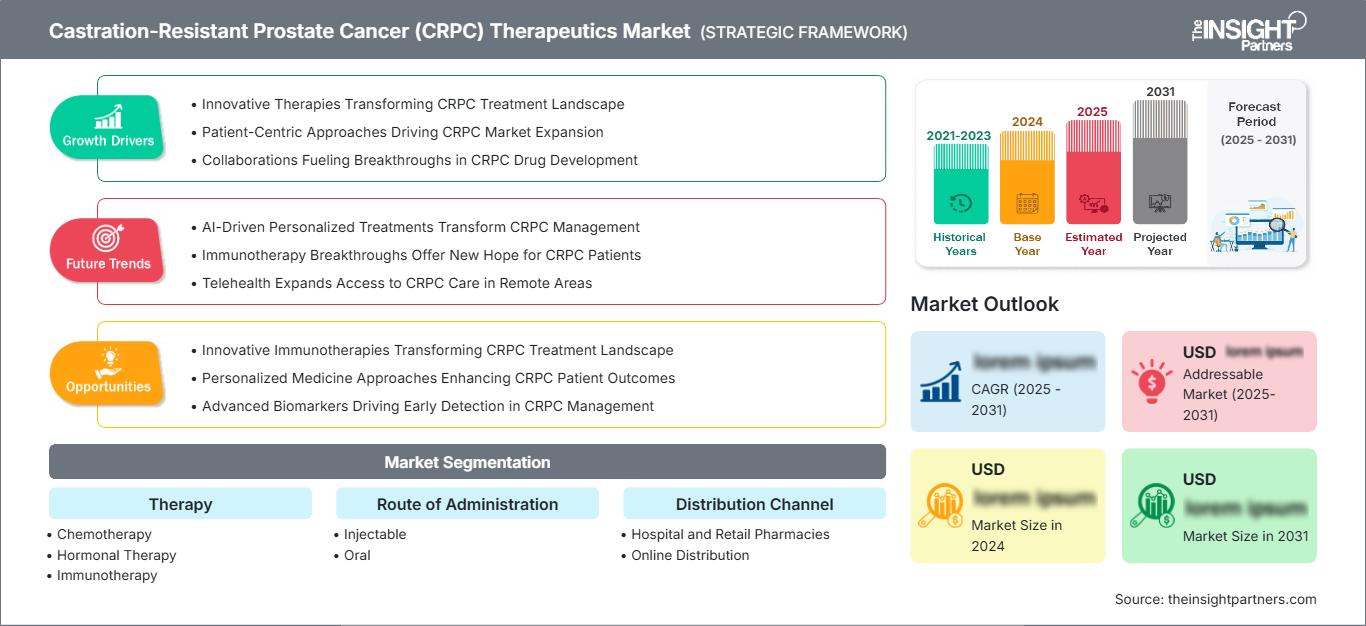
Approfondimenti regionali
Mercato nordamericano delle terapie per il cancro alla prostata resistente alla castrazione
Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 44% e il 48% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,5-8,0% fino al 2034. La quota di mercato delle terapie per il carcinoma prostatico resistente alla castrazione riflette l'elevata spesa oncologica, l'ampia copertura delle farmacie specializzate, la profilazione molecolare di routine, le consolidate reti di sperimentazione clinica e l'accesso a chemioterapia, inibitori del recettore degli androgeni, immunoterapia e trattamento con radioligandi.
L'aumento del tasso di incidenza della malattia è stimolato dall'incremento dell'incidenza della malattia in stadio avanzato, dalla diagnosi precoce della progressione biochimica e dal gran numero di persone sottoposte a deprivazione androgenica a lungo termine. Le disuguaglianze razziali rendono necessaria un'equa distribuzione degli screening e dei rinvii. Negli Stati Uniti, gli uomini di colore sono colpiti dal cancro alla prostata in numero di gran lunga superiore rispetto agli uomini bianchi.
Mercato statunitense delle terapie per il cancro alla prostata resistente alla castrazione
Nel 2025, gli Stati Uniti rappresentavano l'86-90% del fatturato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,6-8,1%. La solidità del mercato è supportata dal sequenziamento guidato dal National Comprehensive Cancer Network, dalla copertura Medicare, dai test genomici, dai principali centri oncologici specializzati e da una consistente rete di oncologia territoriale. Il cancro alla prostata rimane tra i tumori più comuni che colpiscono gli uomini americani.
Attività commerciali, collaborazioni di ricerca o relazioni istituzionali rilevanti sono mantenute da Bayer AG, Johnson & Johnson, Novartis AG, Pfizer Inc., Astellas Pharma Inc., Sanofi e Amgen Inc. Le tendenze applicative includono la terapia di combinazione guidata da biomarcatori, gli inibitori orali della segnalazione del recettore degli androgeni e il trattamento mirato al PSMA dopo una precedente esposizione definita. L'aumento dell'incidenza del cancro alla prostata in stadio avanzato negli uomini anziani accresce la necessità di un trattamento sequenziale complesso.
Mercato europeo delle terapie per il cancro alla prostata resistente alla castrazione
La regione europea ha contribuito per il 25-29% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,7-8,2%, con la Germania a dominare i ricavi regionali. Le ragioni del primato della Germania in termini di ricavi risiedono nella presenza di strutture ben sviluppate per la medicina nucleare e nel sistema di rimborso per gli specialisti. Il Regno Unito si avvale di una valutazione centralizzata delle tecnologie sanitarie e dispone di un proprio programma di genomica, sebbene i finanziamenti rappresentino un problema che rende difficile l'implementazione di terapie di combinazione premium e radioligandi.
In Francia, l'adozione dell'oncologia è a carico degli ospedali, mentre Italia e Spagna hanno ampliato l'accesso regionale ai trattamenti di precisione e alla medicina nucleare. L'approvvigionamento di radiofarmaci varia da paese a paese, pertanto le evidenze in termini di tassi di sopravvivenza, qualità della vita e utilizzo delle risorse assumono un'importanza cruciale dal punto di vista commerciale.
Mercato delle terapie per il cancro alla prostata resistente alla castrazione nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato una quota di mercato compresa tra il 17% e il 21%, con un tasso di crescita annuo composto (CAGR) previsto tra il 9,3% e il 9,8%, il più rapido a livello regionale. Il Giappone è in testa grazie a un sistema di rimborso oncologico consolidato e a una popolazione che invecchia, mentre la Cina sta ampliando la capacità ospedaliera, promuovendo l'innovazione interna, i test genomici e la partecipazione alle sperimentazioni cliniche.
La Corea del Sud e l'Australia offrono infrastrutture specializzate. La situazione in India è promettente nel lungo termine grazie a una migliore diagnosi e a un sistema assicurativo più efficiente. Le politiche che incentivano la produzione locale, lo screening oncologico e la creazione di strutture per la produzione di radiofarmaci renderanno gradualmente i paesi meno dipendenti dai farmaci importati.
Mercato delle terapie per il cancro alla prostata resistente alla castrazione in Medio Oriente e Africa
Questa regione raggiungerà un tasso di crescita annuo composto (CAGR) del 6,4-6,9% fino al 2034, grazie agli investimenti dell'Arabia Saudita in ospedali specializzati, centri oncologici e diagnostica. L'accesso e l'invio di pazienti dal settore privato negli Emirati Arabi Uniti sono agevolati, così come l'ecosistema oncologico più sviluppato dell'Africa subsahariana, presente in Sudafrica.
Nel resto del Medio Oriente e dell'Africa, la mancanza di diagnostica molecolare, medicina nucleare, rimborsi e specialisti ostacola l'adozione di queste tecnologie. La diversificazione dell'economia attraverso programmi di sviluppo energetico e infrastrutturale ospedaliero nei Paesi del Golfo migliorerà l'accesso a terapie avanzate.
Analisi di segmentazione
Terapia
Si prevede che la terapia registrerà un CAGR del 7,9-8,4% nel periodo 2026-2034. Il mercato delle terapie per il carcinoma prostatico resistente alla castrazione comprende prodotti citotossici e ormonali consolidati, nonché approcci basati sull'immunoterapia e sulla radioterapia. La scelta dipende dallo stato metastatico, dai sintomi, dall'esposizione pregressa, dalle alterazioni genomiche, dallo stato di performance e dalla disponibilità del trattamento. Le strategie di combinazione e il sequenziamento mirato alla resistenza aumenteranno il valore strategico delle prove differenziate di efficacia e sicurezza.
- Chemioterapia: il trattamento a base di docetaxel e cabazitaxel rimane importante per le forme di malattia sintomatiche, ad alto volume o viscerali, in particolare quando i medici cercano una risposta al trattamento non dipendente esclusivamente dalla segnalazione del recettore degli androgeni.
- Terapia ormonale: i trattamenti che agiscono sul recettore degli androgeni mantengono la posizione di leadership grazie alla somministrazione orale, all'ampia esperienza clinica e alla diffusa familiarità con le prescrizioni, che ne supportano l'utilizzo in contesti di malattia resistente e in molteplici sequenze di trattamento.
- Immunoterapia: l'adozione rimane concentrata in pazienti definiti clinicamente o tramite biomarcatori, rendendo essenziale la selezione diagnostica. L'importanza futura dipenderà dalle combinazioni che migliorano la risposta immunitaria all'interno del microambiente tumorale, relativamente resistente, del cancro alla prostata.
- Radioterapia: la radioterapia convenzionale offre un controllo locale dei sintomi, mentre i radiofarmaci sistemici sono sempre più utilizzati per il trattamento delle metastasi. L'espansione di questa terapia richiede l'imaging PSMA, competenze in medicina nucleare, procedure di radioprotezione, una logistica affidabile degli isotopi e un'appropriata selezione dei pazienti.
Via di somministrazione
Si prevede che la via di somministrazione dei farmaci aumenterà a un tasso di crescita annuo composto (CAGR) del 7,9-8,4% tra il 2026 e il 2034. Le modalità di prescrizione bilanciano la praticità con il monitoraggio clinico necessario per la malattia in fase avanzata. I regimi orali consentono la gestione a livello ambulatoriale e riducono le visite per infusione, mentre i prodotti iniettabili rimangono indispensabili per la chemioterapia, la terapia di supporto, l'immunoterapia e la somministrazione di radiofarmaci. I sistemi di aderenza, la sorveglianza della tossicità e la prescrizione coordinata influenzano l'efficacia nella pratica clinica.
- Somministrazione iniettabile: la somministrazione iniettabile rimane strategicamente essenziale per gli agenti citotossici, alcuni farmaci biologici, i farmaci per il supporto osseo e i radiofarmaci. La domanda è concentrata negli ospedali e nei centri di infusione dotati di personale qualificato e capacità di monitoraggio.
- Orale: La terapia orale occupa una posizione di rilievo grazie alla comodità per il paziente e all'ampio utilizzo degli inibitori della via del recettore degli androgeni. Le farmacie specializzate offrono sempre più supporto per l'autorizzazione, l'aderenza alla terapia, la gestione delle interazioni e il monitoraggio della tossicità.
Canale di distribuzione
Si prevede che il canale di distribuzione registrerà un tasso di crescita annuo composto (CAGR) del 7,8-8,3% nel periodo 2026-2034. La complessità del prodotto determina la scelta del canale. Gli ospedali gestiscono le terapie infusionali e la somministrazione di radiofarmaci, mentre le farmacie al dettaglio e specializzate si occupano delle prescrizioni orali ricorrenti. La distribuzione online sta acquisendo importanza per il coordinamento dei rinnovi delle prescrizioni e il supporto a distanza all'aderenza terapeutica, sebbene il controllo della temperatura, l'autorizzazione al rimborso, la gestione delle prescrizioni e la consulenza al paziente rimangano aspetti cruciali.
- Farmacie ospedaliere e al dettaglio: questo canale mantiene il ruolo di primo piano combinando l'approvvigionamento istituzionale dei farmaci somministrati con la distribuzione sul territorio di prodotti orali, cure di supporto, prescrizioni ripetute e revisione della terapia farmacologica condotta dal farmacista.
- Distribuzione online: i modelli online si stanno diffondendo grazie alla consegna a domicilio, alla gestione digitale delle ricariche, alla verifica dei benefici e alla comunicazione sull'aderenza alla terapia, in particolare per i pazienti stabili che ricevono una terapia orale di lunga durata sotto la supervisione di uno specialista.
Panoramica dell'opportunità
|
Canale di distribuzione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Farmacie ospedaliere e al dettaglio |
Alto |
Accesso speciale |
Maturo |
|
Distribuzione online |
Mezzo |
Ricariche digitali |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato delle terapie per il carcinoma prostatico resistente alla castrazione (CRPC).
Aumento del carico di malattie in stadio avanzato e maggiore durata dei trattamenti.
Il miglioramento della sopravvivenza a seguito del trattamento del carcinoma prostatico localizzato e ormono-sensibile aumenta il numero di pazienti che vivono abbastanza a lungo da sviluppare una malattia resistente. Parallelamente, negli Stati Uniti si è assistito a un cambiamento nell'incidenza della malattia, con un aumento dell'incidenza di metastasi in tutte le fasce d'età. Questa combinazione amplia sia la popolazione eleggibile sia la durata complessiva del trattamento. I pazienti passano comunemente da inibitori del recettore degli androgeni a chemioterapia, terapie di combinazione di precisione e radiofarmaci, creando una domanda che abbraccia diverse modalità terapeutiche piuttosto che una singola classe di prodotti. L'impatto commerciale è maggiore per le terapie che dimostrano un beneficio in termini di sopravvivenza dopo una precedente esposizione, una tossicità cumulativa gestibile e una sequenza di somministrazione pratica. Di conseguenza, i sistemi sanitari necessitano di percorsi multidisciplinari in grado di monitorare la progressione della malattia, selezionare il trattamento, gestire gli effetti avversi e coordinare le cure di supporto.
Espansione del trattamento di precisione guidato dai biomarcatori
I test di routine per le alterazioni della riparazione per ricombinazione omologa e l'espressione di PSMA stanno trasformando il carcinoma prostatico avanzato in popolazioni terapeutiche più chiaramente definite. La selezione dei biomarcatori può migliorare la probabilità di beneficio, supportare lo sviluppo di terapie di combinazione e ridurre i trattamenti indiscriminati. L'approvazione da parte di Johnson & Johnson negli Stati Uniti nel 2025 per una popolazione di pazienti con carcinoma prostatico definita da mutazioni del gene BRCA2 illustra come la segmentazione molecolare stia influenzando le strategie cliniche e regolatorie. Per il mercato delle terapie per il carcinoma prostatico resistente alla castrazione , l'impatto pratico si estende oltre la vendita di farmaci, includendo la diagnostica di accompagnamento, i flussi di lavoro di anatomia patologica, l'imaging, la consulenza genetica e l'autorizzazione al trattamento. Le aziende che integrano i dati dei test nello sviluppo e nella commercializzazione possono differenziare i prodotti in modo più efficace, mentre i sistemi sanitari devono ridurre i tempi di diagnosi per evitare ritardi clinicamente significativi nel trattamento.
Uso più ampio del trattamento radiofarmaceutico mirato
I radiofarmaci mirati al PSMA collegano l'imaging molecolare alla somministrazione sistemica di radiazioni, affrontando le lesioni metastatiche attraverso un meccanismo distinto dalla terapia ormonale e dalla chemioterapia. La loro adozione amplia le opzioni terapeutiche per i pazienti opportunamente selezionati e incrementa gli investimenti in centri di medicina nucleare, produzione di isotopi, attività di radiofarmacia e personale specializzato in radioterapia. Nel 2025, Novartis ha pubblicato i risultati di uno studio di Fase III che dimostrava come Pluvicto, in aggiunta alla terapia standard, riducesse la progressione radiografica o la mortalità nei pazienti con carcinoma prostatico metastatico in fase iniziale, indicando una continua tendenza verso un utilizzo precoce. L'impatto sul mercato dipenderà dalla capacità dei centri, dall'affidabilità della programmazione, dai rimborsi e dalla disponibilità di isotopi. Un'implementazione su larga scala di successo può incrementare i ricavi della radioterapia, ma crea anche ostacoli operativi per i sistemi sanitari privi di infrastrutture specializzate.
Tendenze future del mercato delle terapie per il carcinoma prostatico resistente alla castrazione (CRPC).
Piattaforme di nuova generazione per il contrasto della resistenza
Le tendenze del mercato delle terapie per il cancro alla prostata resistente alla castrazione privilegiano sempre più meccanismi volti a eliminare le cellule resistenti piuttosto che a sopprimere ripetutamente la segnalazione androgenica. Gli approcci emergenti includono degradatori proteici, piattaforme di prossimità indotta, coniugati anticorpo-farmaco, attivatori immunitari bispecifici e radiofarmaci emittenti alfa. L'acquisizione di Halda Therapeutics da parte di Johnson & Johnson e l'accordo di licenza per i coniugati anticorpo-farmaco per il cancro alla prostata di GSK plc illustrano l'interesse strategico per piattaforme differenziate. I programmi di sviluppo daranno priorità all'attività successiva a precedenti terapie multiple, alla somministrazione selettiva del tumore, alla praticità orale laddove possibile e alle combinazioni con agenti consolidati. Nel tempo, la flessibilità della piattaforma e le strategie basate sui biomarcatori potrebbero diventare importanti quanto i singoli farmaci principali nel determinare il valore della partnership e la sua solidità competitiva.
Sequenziamento guidato dai dati attraverso molteplici modalità
La sequenza dei trattamenti diventerà sempre più basata su evidenze scientifiche, man mano che i pazienti avranno accesso ad agenti ormonali, chemioterapia, combinazioni di PARP, immunoterapia e radiofarmaci. I dati clinici longitudinali e quelli derivanti dalla pratica clinica reale dovrebbero chiarire in che modo la precedente esposizione al recettore degli androgeni, lo stato genomico, l'espressione di PSMA, il ritmo di progressione della malattia e le comorbidità influenzino gli esiti successivi. Gli strumenti di supporto alle decisioni cliniche potranno aiutare i medici a identificare quando cambiare meccanismo terapeutico anziché proseguire con la stessa classe di farmaci. Questa tendenza favorirà le aziende che generano evidenze comparative, post-progressione e sulla qualità della vita, piuttosto che basarsi esclusivamente sugli endpoint di registrazione. Anche gli enti pagatori utilizzeranno i dati di sequenziamento per valutare il costo totale del trattamento, i ricoveri ospedalieri successivi e la durata del beneficio clinico in percorsi di cura sempre più complessi.
Opportunità di mercato per le terapie contro il carcinoma prostatico resistente alla castrazione (CRPC)
Creazione di reti integrate per il trattamento con radioligandi
Investire in reti regionali di radioligandi offre una soluzione scalabile per affrontare i limiti di capacità al di fuori dei principali ospedali universitari. Le previsioni di mercato per le terapie contro il carcinoma prostatico resistente alla castrazione supportano investimenti coordinati nella produzione di isotopi, radiofarmacie, imaging PSMA, strutture di somministrazione autorizzate, dosimetria e gestione delle segnalazioni. Le aziende farmaceutiche possono collaborare con gruppi ospedalieri e fornitori di servizi diagnostici per standardizzare l'identificazione dei pazienti e la programmazione degli appuntamenti. I centri regionali possono servire diverse strutture oncologiche territoriali, migliorando l'utilizzo delle risorse e limitando inutili duplicazioni di capitale. Le maggiori opportunità si riscontrano nei territori statunitensi meno serviti, in alcuni sistemi sanitari europei, in Giappone, Cina, Australia e nei Paesi del Golfo, dove le infrastrutture oncologiche sono in espansione ma la capacità di produzione di radioligandi rimane geograficamente concentrata.
Ampliare l'accesso alle terapie di precisione nella regione Asia-Pacifico.
La regione Asia-Pacifico offre un potenziale di investimento attraverso test genomici localizzati, la generazione di evidenze specifiche per ogni paese, l'espansione delle sperimentazioni cliniche e programmi di supporto ai pazienti differenziati. Il Giappone offre un valore a breve termine grazie a un sistema di assistenza specialistica consolidato, mentre la Cina combina un'ampia base di pazienti con una crescente innovazione interna e investimenti ospedalieri. Corea del Sud e Australia possono supportare l'adozione precoce e le sperimentazioni regionali, mentre l'India richiede modelli incentrati sull'accessibilità economica e reti di specialisti concentrate. Le aziende dovrebbero allineare le richieste di autorizzazione regolatoria con la disponibilità di diagnostica di accompagnamento e sviluppare evidenze locali che riflettano i modelli di trattamento, la composizione corporea, le comorbidità e le terapie precedenti. Le partnership con laboratori e centri oncologici possono ridurre i tempi di attesa per i test, migliorare l'identificazione dei pazienti e stabilire un accesso commercialmente sostenibile al di fuori delle principali istituzioni metropolitane.
Sviluppi recenti
- Dicembre 2025: Johnson & Johnson ha completato l'acquisizione di Halda Therapeutics OpCo, Inc. per 3,05 miliardi di dollari, aggiungendo la piattaforma RIPTAC e HLD-0915, un candidato farmaco orale per il cancro alla prostata in fase clinica, da assumere una volta al giorno, progettato per contrastare la resistenza attraverso l'eradicazione mirata delle cellule tumorali. L'operazione ha rafforzato la pipeline di oncologia orale dell'azienda e le sue capacità di sviluppo focalizzate sulla resistenza.
- Ottobre 2025: GSK plc ha ottenuto da Syndivia i diritti esclusivi a livello mondiale per lo sviluppo e la commercializzazione di un coniugato anticorpo-farmaco in fase preclinica per il carcinoma prostatico metastatico resistente alla castrazione. Il candidato farmaco utilizza la tecnologia di coniugazione GeminiMab di Syndivia e si integra con la più ampia pipeline di GSK per il carcinoma prostatico, che comprende anche ricerche separate su coniugati anticorpo-farmaco mirati al tumore.
- Maggio 2025: Pfizer Inc. e Astellas Pharma Inc. hanno pubblicato i risultati a cinque anni del follow-up dello studio di fase III ARCHES sull'enzalutamide in combinazione con la terapia di deprivazione androgenica nel carcinoma prostatico metastatico ormono-sensibile. Il regime terapeutico ha ridotto il rischio di morte del 30%, fornendo dati a lungo termine rilevanti per un'intensificazione precoce del trattamento e per la futura sequenzializzazione della malattia resistente.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -