
Marché des traitements du cancer de la prostate résistant à la castration (CRPC) : prévisions 2034
Marché des traitements du cancer de la prostate résistant à la castration (CRPC) : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type de traitement (chimiothérapie, hormonothérapie, immunothérapie, radiothérapie) ; voie d’administration (injectable, orale) ; canal de distribution (hôpitaux et pharmacies de détail, distribution en ligne) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00016400
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
10,89 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
22,04 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,15 %
taux de croissance
Marché adressable
148 milliards de dollars US
(2026-2034)
Le marché des traitements du cancer de la prostate résistant à la castration devrait passer de 10,89 milliards de dollars américains en 2025 à 22,04 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 8,15 % de 2026 à 2034. Cette expansion du marché est une conséquence du besoin constant d'options de traitement capables de retarder la progression de la maladie, d'augmenter les taux de survie, de gérer les complications osseuses et de surmonter la résistance après une thérapie par privation androgénique dans les cas non métastatiques et métastatiques.
L'Amérique du Nord constitue le principal pôle géographique et devrait afficher un TCAC de 7,5 à 8,0 % entre 2026 et 2034. La croissance du marché des traitements du cancer de la prostate résistant à la castration est notamment due à des capacités étendues en matière de tests moléculaires, à une forte utilisation des inhibiteurs des récepteurs aux androgènes, à des services de pharmacie oncologique performants et à un recours croissant aux radiopharmaceutiques ciblant le PSMA. L'augmentation de l'incidence des stades avancés est également un facteur important, car le cancer de la prostate métastatique est en hausse aux États-Unis dans plusieurs tranches d'âge.
Analyse et perspectives du marché des traitements du cancer de la prostate résistant à la castration (CRPC)
- Amérique du Nord : La région détenait une part de marché de 44 à 48 % en 2025 et devrait enregistrer un TCAC de 7,5 à 8,0 % entre 2026 et 2034, grâce aux tests de biomarqueurs, aux infrastructures spécialisées en oncologie et à l’intégration rapide des schémas thérapeutiques combinés.
- États-Unis : Le pays représentait 86 à 90 % des revenus nord-américains en 2025 et devrait connaître une croissance annuelle composée de 7,6 à 8,1 % entre 2026 et 2034, à mesure que les diagnostics de maladies avancées et la séquence de traitement augmentent.
- Europe : L'Europe représentait une part de 25 à 29 % en 2025 et devrait enregistrer un TCAC de 7,7 à 8,2 % entre 2026 et 2034. L'Allemagne est en tête, tandis que le Royaume-Uni, la France, l'Italie et l'Espagne soutiennent la demande institutionnelle.
- Asie-Pacifique : La région a généré une part de marché de 17 à 21 % en 2025 et devrait connaître une croissance annuelle composée de 9,3 à 9,8 % entre 2026 et 2034, tirée par le Japon, la Chine, la Corée du Sud, l’Australie et l’amélioration de l’accès en Inde.
- Segment le plus important : L’hormonothérapie détenait une part de marché de 39 à 43 % en 2025 et devrait atteindre un TCAC de 7,8 à 8,3 % entre 2026 et 2034 en raison de l’utilisation établie de la voie du récepteur des androgènes.
- Segment à forte croissance : La radiothérapie représentait une part de marché de 11 à 15 % en 2025 et devrait enregistrer un TCAC de 10,0 à 10,5 % entre 2026 et 2034 à mesure que le traitement par radioligands ciblant le PSMA se développe.
- Principales sociétés analysées en détail : Bayer AG, AbbVie Inc., Johnson & Johnson, Sanofi, Amgen Inc., Novartis AG, OncoGenex Technologies Inc., Pfizer Inc., GSK plc et Astellas Pharma Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution du marché des traitements du cancer de la prostate résistant à la castration, vers une inhibition stratifiée des récepteurs aux androgènes, une sélection génomique, une immunomodulation et des radiopharmaceutiques, a permis de réduire la dépendance à la chimiothérapie cytotoxique. Si les médicaments oraux ont décentralisé certains aspects du traitement, les radioligands nécessitent une production intégrée d'isotopes, l'imagerie, l'agrément des centres de traitement et la gestion de la chaîne d'approvisionnement. Il en résulte un écosystème intégrant la production pharmaceutique, le diagnostic moléculaire, la médecine nucléaire, une logistique spécialisée et une sélection rigoureuse des patients après plusieurs traitements antérieurs.
Dans les années à venir, des investissements devraient être réalisés dans les réseaux d'essais cliniques asiatiques, les tests génomiques décentralisés, la production de produits radiopharmaceutiques et les thérapies capables de surmonter la résistance aux récepteurs des androgènes. La définition de populations cibles par biomarqueurs facilitera l'approbation réglementaire des programmes de développement plus restreints et fondés sur des données probantes. Parallèlement, la collaboration entre les entreprises pharmaceutiques, les laboratoires de diagnostic, les hôpitaux et les fournisseurs d'isotopes contribuera à lever les obstacles au traitement. Il en résultera un meilleur accès aux soins en dehors des centres d'excellence universitaires, ainsi que des opportunités uniques dans les pays qui développent le remboursement des infrastructures d'oncologie et de médecine de précision.
Portée du rapport sur le marché des traitements du cancer de la prostate résistant à la castration (CRPC)
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 10,89 milliards de dollars américains |
| Taille du marché d'ici 2034 | 22,04 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,15% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des traitements du cancer de la prostate résistant à la castration (CRPC)
La croissance du marché des traitements du cancer de la prostate résistant à la castration s'explique par l'allongement des taux de survie aux stades précoces de ce cancer, le développement de résistances et le recours accru au dépistage par PSA et à l'imagerie. La demande de ce marché repose sur un réseau très interconnecté composé d'oncologues, d'urologues, d'anatomopathologistes, de services de médecine nucléaire, de pharmacies spécialisées, d'organismes payeurs, de laboratoires de diagnostic et de services d'aide aux patients. Les données de surveillance aux États-Unis révèlent une augmentation du nombre de patients atteints d'un cancer de la prostate avancé, soulignant le besoin de traitements pour les stades plus avancés.
L'offre de traitements varie considérablement selon leur modalité. Si les hormonothérapies orales bénéficient d'infrastructures de production et pharmaceutiques bien établies, les chimiothérapies injectables et les produits radiopharmaceutiques dépendent des capacités de perfusion, de la radioprotection et d'une distribution sur rendez-vous. Ainsi, outre l'autorisation des autorités réglementaires, la disponibilité des traitements est conditionnée par la rapidité des examens, la disponibilité des spécialistes, le remboursement et la capacité des établissements à les prendre en charge.
Le rapport sur le marché des traitements du cancer de la prostate résistant à la castration analyse la concurrence entre les médicaments de marque, les extensions de cycle de vie, les produits combinés et les plateformes technologiques innovantes. Parmi les entreprises d'envergure présentes en oncologie figurent Bayer AG, Johnson & Johnson, Pfizer Inc., Astellas Pharma Inc., Novartis AG et Sanofi. La concurrence est également marquée par la contribution d'AbbVie Inc., Amgen Inc., GSK plc et OncoGenex Technologies Inc., qui s'appuient sur leurs portefeuilles de produits oncologiques, leurs capacités de recherche, leurs accords de licence et leur expertise en développement.
Les stratégies de positionnement s'articulent de plus en plus autour de l'intégration précoce des nouveaux médicaments, de la comparaison des séquences thérapeutiques et de l'association des traitements à des biomarqueurs prédictifs. Les tendances en matière de financement privilégient les thérapies orales ciblées, les conjugués anticorps-médicament, les radioligands et les plateformes de lutte contre la résistance. L'acquisition récente de Halda Therapeutics par Johnson & Johnson a permis d'intégrer à son portefeuille un médicament oral contre le cancer de la prostate en développement ainsi que la plateforme technologique RIPTAC.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des traitements du cancer de la prostate résistant à la castration (CRPC) : Perspectives stratégiques
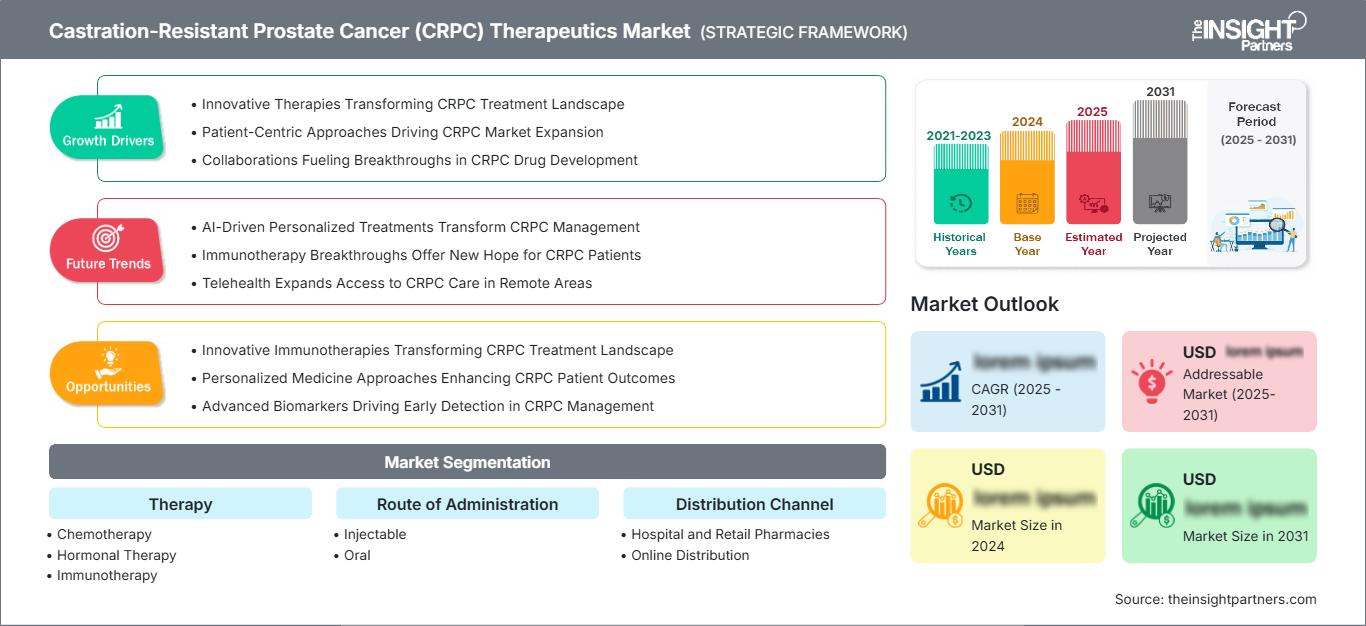
Perspectives régionales
Marché nord-américain des traitements contre le cancer de la prostate résistant à la castration
L'Amérique du Nord détenait une part de marché de 44 à 48 % en 2025 et devrait enregistrer un TCAC de 7,5 à 8,0 % jusqu'en 2034. La part de marché des traitements contre le cancer de la prostate résistant à la castration reflète les dépenses élevées en oncologie, la large couverture des pharmacies spécialisées, le profilage moléculaire de routine, les réseaux d'essais cliniques établis et l'accès à la chimiothérapie, aux inhibiteurs des récepteurs aux androgènes, à l'immunothérapie et au traitement par radioligands.
L'augmentation du taux de morbidité est stimulée par la hausse de l'incidence des cancers de la prostate à un stade avancé, le dépistage précoce de la progression biochimique et le nombre important de personnes suivant un traitement de privation androgénique à long terme. Les inégalités raciales imposent un dépistage et une orientation équitables. Aux États-Unis, les hommes noirs sont bien plus touchés par le cancer de la prostate que les hommes blancs.
Marché américain des traitements contre le cancer de la prostate résistant à la castration
Les États-Unis représentaient 86 à 90 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 7,6 à 8,1 %. La profondeur du marché est assurée par le séquençage guidé par le National Comprehensive Cancer Network (NCCN), la couverture par Medicare, les tests génomiques, les grands centres de cancérologie intégrés et un important réseau d'oncologie communautaire. Le cancer de la prostate demeure l'un des cancers les plus fréquents chez les hommes américains.
Les activités commerciales, les collaborations de recherche et les relations institutionnelles pertinentes sont entretenues par Bayer AG, Johnson & Johnson, Novartis AG, Pfizer Inc., Astellas Pharma Inc., Sanofi et Amgen Inc. Les tendances d'application incluent les thérapies combinées guidées par les biomarqueurs, les inhibiteurs oraux de la signalisation du récepteur des androgènes et les traitements ciblés par PSMA après une exposition préalable définie. L'incidence accrue du cancer de la prostate métastatique chez les hommes âgés renforce le besoin de traitements à séquence complexe.
Marché européen des traitements contre le cancer de la prostate résistant à la castration
La région Europe a contribué à hauteur de 25 à 29 % en 2025 et devrait afficher un TCAC de 7,7 à 8,2 %, l'Allemagne dominant les revenus régionaux. Cette domination s'explique par ses infrastructures de médecine nucléaire performantes et par un système de remboursement des soins spécialisés. Le Royaume-Uni utilise un système centralisé d'évaluation des technologies de la santé et dispose également de son propre programme de génomique, mais le financement constitue un obstacle à la mise en œuvre de combinaisons de traitements et de radioligands de haute qualité.
En France, la prise en charge en oncologie est assurée par les hôpitaux, tandis qu'en Italie et en Espagne, l'accès aux traitements de précision et à la médecine nucléaire s'est renforcé au niveau régional. L'acquisition des produits radiopharmaceutiques étant spécifique à chaque pays, les données relatives aux taux de survie, à la qualité de vie et à l'utilisation des ressources revêtent une importance capitale d'un point de vue commercial.
Marché des traitements contre le cancer de la prostate résistant à la castration en Asie-Pacifique
La région Asie-Pacifique représentait entre 17 et 21 % du marché en 2025 et devrait afficher un TCAC de 9,3 à 9,8 %, soit la croissance régionale la plus rapide. Le Japon est en tête grâce à un système de remboursement des traitements oncologiques bien établi et à une population vieillissante, tandis que la Chine développe ses capacités hospitalières, l'innovation nationale, les tests génomiques et sa participation aux essais cliniques.
La Corée du Sud et l'Australie disposent d'infrastructures spécialisées. La situation en Inde est prometteuse à long terme grâce à de meilleurs diagnostics et à une meilleure couverture d'assurance. Les politiques encourageant la production locale, le dépistage du cancer et la création d'unités de production de produits radiopharmaceutiques permettront progressivement aux pays de réduire leur dépendance aux médicaments importés.
Marché des traitements contre le cancer de la prostate résistant à la castration au Moyen-Orient et en Afrique
Cette région devrait connaître une croissance annuelle composée de 6,4 à 6,9 % jusqu'en 2034, grâce aux investissements saoudiens dans les hôpitaux spécialisés, les centres d'oncologie et les services de diagnostic. L'accès aux soins et l'orientation des patients vers le secteur privé aux Émirats arabes unis sont facilités, de même que le développement de l'écosystème d'oncologie le plus avancé d'Afrique subsaharienne en Afrique du Sud.
Dans le reste du Moyen-Orient et de l'Afrique, le manque de diagnostics moléculaires, de médecine nucléaire, de remboursement et de spécialistes freine l'adoption de ces thérapies. La diversification de l'économie grâce aux programmes d'infrastructures énergétiques et hospitalières dans les pays du Golfe améliorera l'accès aux thérapies de pointe.
Analyse de segmentation
Thérapie
Le marché des thérapies contre le cancer de la prostate résistant à la castration devrait enregistrer un TCAC de 7,9 % à 8,4 % entre 2026 et 2034. Ce marché englobe les produits cytotoxiques et hormonaux établis, ainsi que les approches immunologiques et de radiothérapie. Le choix du traitement dépend du statut métastatique, des symptômes, des antécédents d'exposition, des altérations génomiques, de l'état général et de la disponibilité des traitements. Les stratégies combinatoires et le ciblage des résistances renforceront la valeur stratégique des données différenciées d'efficacité et de sécurité.
- Chimiothérapie : Le traitement à base de docétaxel et de cabazitaxel reste important pour les maladies rapidement progressives, symptomatiques, volumineuses ou viscérales, en particulier lorsque les cliniciens recherchent une réponse au traitement qui ne dépende pas uniquement de la signalisation du récepteur des androgènes.
- Hormonothérapie : Les traitements ciblant la voie du récepteur des androgènes conservent la position dominante car l’administration orale, une vaste expérience clinique et une grande familiarité avec la prescription permettent leur utilisation dans des contextes de maladies résistantes et dans de multiples séquences de traitement.
- Immunothérapie : son utilisation reste concentrée chez les patients définis cliniquement ou par des biomarqueurs, ce qui rend la sélection diagnostique essentielle. Son importance future dépendra des combinaisons thérapeutiques qui améliorent la réponse immunitaire au sein du microenvironnement tumoral comparativement résistant du cancer de la prostate.
- Radiothérapie : La radiothérapie conventionnelle permet de contrôler les symptômes localisés, tandis que les radiopharmaceutiques systémiques sont de plus en plus utilisés pour traiter les métastases. Son développement nécessite l’imagerie PSMA, une expertise en médecine nucléaire, des procédures de radioprotection, une logistique fiable pour les isotopes et une sélection rigoureuse des patients.
Voie d'administration
Le mode d'administration devrait connaître une croissance annuelle composée de 7,9 % à 8,4 % entre 2026 et 2034. Les pratiques de prescription concilient praticité et surveillance clinique nécessaire pour les stades avancés de la maladie. Les traitements oraux permettent une prise en charge à domicile et réduisent le nombre de perfusions, tandis que les produits injectables demeurent indispensables pour la chimiothérapie, les soins de support, l'immunothérapie et l'administration de radiopharmaceutiques. L'efficacité réelle des traitements dépend de l'observance thérapeutique, de la surveillance de la toxicité et de la coordination des prescriptions.
- Voie injectable : L’administration par voie injectable demeure stratégiquement essentielle pour les agents cytotoxiques, certains produits biologiques, les médicaments de soutien osseux et les produits radiopharmaceutiques. La demande se concentre dans les hôpitaux et les centres de perfusion disposant de personnel formé et de capacités de surveillance.
- Voie orale : La voie orale occupe une place importante grâce à sa facilité d’utilisation pour le patient et au recours fréquent aux inhibiteurs de la voie des récepteurs aux androgènes. Les pharmacies spécialisées accompagnent de plus en plus les patients dans l’obtention de l’autorisation de traitement, le suivi de l’observance, la gestion des interactions médicamenteuses et le suivi de la toxicité.
Canal de distribution
Le canal de distribution devrait enregistrer un TCAC de 7,8 % à 8,3 % entre 2026 et 2034. La complexité du produit détermine le choix du canal. Les hôpitaux gèrent les perfusions et l'administration des produits radiopharmaceutiques, tandis que les pharmacies de détail et spécialisées gèrent les ordonnances orales renouvelables. La distribution en ligne prend de l'importance pour la coordination des renouvellements d'ordonnances et le suivi de l'observance thérapeutique à distance, même si le contrôle de la température, l'autorisation de remboursement, la gestion des ordonnances et le conseil aux patients demeurent essentiels.
- Pharmacies hospitalières et de détail : ce canal conserve le rôle prépondérant en combinant l’approvisionnement institutionnel en médicaments administrés avec la dispensation communautaire de produits oraux, les soins de soutien, les renouvellements d’ordonnances et l’examen des médicaments effectué par un pharmacien.
- Distribution en ligne : Les modèles en ligne se développent grâce à la livraison à domicile, la gestion numérique des renouvellements d’ordonnance, la vérification des prestations et la communication sur l’observance, en particulier pour les patients stables recevant un traitement oral de longue durée sous la supervision d’un spécialiste.
Aperçu des opportunités
|
Canal de distribution |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Pharmacies hospitalières et de détail |
Haut |
Accès spécialisé |
Mature |
|
Distribution en ligne |
Moyen |
Recharges numériques |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des traitements du cancer de la prostate résistant à la castration (CRPC).
Augmentation de la prévalence des maladies avancées et allongement de la durée des traitements
L'amélioration de la survie après traitement du cancer de la prostate localisé et hormonosensible augmente le nombre de patients vivant suffisamment longtemps pour développer une résistance à la maladie. Parallèlement, aux États-Unis, l'incidence de la maladie a évolué vers des présentations plus avancées, avec une augmentation des stades métastatiques dans toutes les tranches d'âge. Cette situation élargit à la fois la population éligible et la durée cumulée du traitement. Les patients passent fréquemment par des inhibiteurs des récepteurs aux androgènes, une chimiothérapie, des combinaisons ciblées et des radiopharmaceutiques, ce qui crée une demande pour plusieurs modalités thérapeutiques plutôt que pour une seule classe de produits. L'impact commercial est maximal pour les thérapies démontrant un bénéfice en termes de survie après une exposition antérieure, une toxicité cumulative gérable et une séquence d'administration pratique. Les systèmes de santé ont donc besoin de parcours multidisciplinaires permettant de surveiller la progression de la maladie, de choisir le traitement, de gérer les effets indésirables et de coordonner les soins de support.
Expansion des traitements de précision guidés par les biomarqueurs
Le dépistage systématique des altérations de la réparation par recombinaison homologue et de l'expression du PSMA permet de mieux définir les populations thérapeutiques pour les cancers de la prostate avancés. La sélection de biomarqueurs peut améliorer la probabilité de bénéfice, favoriser le développement de combinaisons thérapeutiques et réduire les traitements non ciblés. L'approbation par Johnson & Johnson aux États-Unis en 2025 d'un traitement ciblant une population de patients atteints d'un cancer de la prostate défini par la mutation BRCA2 illustre comment la segmentation moléculaire influence les stratégies cliniques et réglementaires. Sur le marché des traitements du cancer de la prostate résistant à la castration , l'impact concret dépasse le cadre des ventes de médicaments et englobe les tests compagnons, les flux de travail en anatomopathologie, l'imagerie, le conseil génétique et l'autorisation de traitement. Les entreprises qui intègrent les résultats des tests dans le développement et la commercialisation de leurs produits peuvent les différencier plus efficacement, tandis que les systèmes de santé doivent accélérer le processus de diagnostic afin d'éviter des retards de traitement cliniquement significatifs.
Utilisation plus large des traitements radiopharmaceutiques ciblés
Les radiopharmaceutiques ciblant le PSMA associent l'imagerie moléculaire à l'administration systémique de radiations, traitant les lésions métastatiques par un mécanisme distinct de l'hormonothérapie et de la chimiothérapie. Leur adoption élargit les options thérapeutiques pour les patients sélectionnés et stimule les investissements dans les centres de médecine nucléaire, la production d'isotopes, les services de radiopharmacie et le personnel formé à la radiothérapie. Novartis a publié en 2025 les résultats d'une étude de phase III démontrant que Pluvicto, associé aux soins standards, réduisait la progression radiographique ou la mortalité chez les patients atteints d'un cancer de la prostate métastatique à un stade précoce, confirmant ainsi la tendance à un traitement plus précoce. L'impact sur le marché dépendra de la capacité des centres, de la fiabilité des plannings, du remboursement et de l'approvisionnement en isotopes. Un déploiement réussi peut accroître les revenus de la radiothérapie, tout en créant des obstacles opérationnels pour les systèmes de santé ne disposant pas d'infrastructures spécialisées.
Tendances futures du marché des traitements du cancer de la prostate résistant à la castration (CRPC)
Plateformes de ciblage de la résistance de nouvelle génération
Le marché des traitements du cancer de la prostate résistant à la castration privilégie de plus en plus les mécanismes visant à éliminer les cellules résistantes plutôt que de supprimer de manière répétée la signalisation des androgènes. Parmi les approches émergentes figurent les dégradeurs de protéines, les plateformes d'interaction par proximité induite, les conjugués anticorps-médicament, les activateurs immunitaires bispécifiques et les radiopharmaceutiques émetteurs alpha. L'acquisition de Halda Therapeutics par Johnson & Johnson et l'accord de licence conclu par GSK plc concernant les conjugués anticorps-médicament pour le cancer de la prostate illustrent l'intérêt stratégique porté aux plateformes différenciées. Les programmes de développement privilégieront les interventions faisant suite à plusieurs traitements antérieurs, l'administration ciblée de médicaments sur la tumeur, la facilité d'administration orale lorsque cela est possible et les combinaisons avec des agents établis. À terme, la flexibilité des plateformes et les stratégies de biomarqueurs pourraient devenir aussi importantes que les produits phares individuels pour déterminer la valeur des partenariats et la pérennité de la compétitivité.
Séquençage guidé par les données à travers de multiples modalités
L’ordonnancement des traitements sera davantage fondé sur des données probantes à mesure que les patients auront accès aux hormonothérapies, à la chimiothérapie, aux associations d’inhibiteurs de PARP, à l’immunothérapie et aux radiopharmaceutiques. Les données cliniques longitudinales et les données en vie réelle devraient permettre de mieux comprendre comment l’exposition antérieure aux récepteurs des androgènes, le statut génomique, l’expression de PSMA, le rythme d’évolution de la maladie et les comorbidités influencent les résultats ultérieurs. Les outils d’aide à la décision pourraient aider les cliniciens à identifier les situations où il est préférable de changer de traitement plutôt que de poursuivre au sein de la même classe thérapeutique. Cette tendance incitera les entreprises à produire des données comparatives, des données post-progression et des données sur la qualité de vie plutôt que de se fier exclusivement aux critères d’évaluation initiaux. Les organismes payeurs utiliseront également les données d’ordonnancement pour évaluer le coût total du traitement, les hospitalisations ultérieures et la durée du bénéfice clinique tout au long de parcours de soins de plus en plus complexes.
Opportunités du marché des traitements du cancer de la prostate résistant à la castration (CRPC)
Créer des réseaux intégrés de traitement par radioligands
L'investissement dans les réseaux régionaux de radioligands offre une solution évolutive pour pallier les contraintes de capacité en dehors des grands centres hospitaliers universitaires. Les prévisions du marché des traitements du cancer de la prostate résistant à la castration préconisent un investissement coordonné dans la production d'isotopes, les radiopharmacies, l'imagerie PSMA, les centres d'administration agréés, la dosimétrie et la gestion des orientations. Les entreprises pharmaceutiques peuvent nouer des partenariats avec les groupes hospitaliers et les prestataires de diagnostic afin de standardiser l'identification des patients et la prise de rendez-vous. Des plateformes régionales peuvent desservir plusieurs cabinets d'oncologie de proximité, optimisant ainsi l'utilisation des ressources tout en limitant les investissements inutiles. Les opportunités les plus prometteuses se situent dans les régions américaines sous-desservies, certains systèmes de santé européens, au Japon, en Chine, en Australie et dans les pays du Golfe, où l'infrastructure oncologique se développe mais où la capacité de production de radioligands reste géographiquement concentrée.
Développer l'accès aux traitements de précision en Asie-Pacifique
La région Asie-Pacifique offre un potentiel d'investissement important grâce aux tests génomiques localisés, à la production de données probantes spécifiques à chaque pays, à l'expansion des essais cliniques et aux programmes de soutien aux patients à plusieurs niveaux. Le Japon apporte une valeur ajoutée à court terme grâce à des soins spécialisés éprouvés, tandis que la Chine combine une large base de patients avec une innovation nationale croissante et des investissements hospitaliers importants. La Corée du Sud et l'Australie peuvent favoriser une adoption précoce et la réalisation d'essais régionaux, tandis que l'Inde nécessite des modèles axés sur l'accessibilité financière et des réseaux de spécialistes concentrés. Les entreprises doivent adapter leurs dossiers réglementaires à la disponibilité des tests compagnons et développer des données probantes locales reflétant les schémas thérapeutiques, la composition corporelle, les comorbidités et les traitements antérieurs. Les partenariats avec les laboratoires et les centres de cancérologie peuvent réduire les délais d'obtention des résultats, améliorer l'identification des patients et garantir un accès commercialement viable au-delà des grandes métropoles.
Développements récents
- Décembre 2025 : Johnson & Johnson a finalisé l’acquisition de Halda Therapeutics OpCo, Inc. pour 3,05 milliards de dollars américains, intégrant ainsi la plateforme RIPTAC et le HLD-0915, un candidat-médicament oral en phase clinique, administré une fois par jour, contre le cancer de la prostate et conçu pour lutter contre la résistance par l’éradication ciblée des cellules tumorales. Cette transaction a renforcé le portefeuille de produits oncologiques oraux de l’entreprise et ses capacités de développement axées sur la résistance.
- Octobre 2025 : GSK plc a acquis auprès de Syndivia les droits exclusifs mondiaux de développement et de commercialisation d’un conjugué anticorps-médicament préclinique pour le cancer de la prostate métastatique résistant à la castration. Ce candidat utilise la technologie de conjugaison GeminiMab de Syndivia et complète le portefeuille de produits de GSK contre le cancer de la prostate, qui comprend des recherches distinctes sur des conjugués anticorps-médicament ciblant spécifiquement les tumeurs.
- Mai 2025 : Pfizer Inc. et Astellas Pharma Inc. ont publié les résultats du suivi à cinq ans de l’étude de phase III ARCHES sur l’enzalutamide associé à une hormonothérapie dans le cancer de la prostate métastatique hormonosensible. Ce traitement a réduit le risque de décès de 30 %, apportant des données à plus long terme pertinentes pour une intensification plus précoce des traitements et la future stratégie thérapeutique face aux résistances.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -