
Mercado de tratamientos para cáncer de próstata resistente a la castración CRPC: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de tratamientos para el cáncer de próstata resistente a la castración (CPRC) (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por terapia (quimioterapia, terapia hormonal, inmunoterapia, radioterapia); vía de administración (inyectable, oral); canal de distribución (hospitales y farmacias minoristas, distribución en línea) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00016400
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


Tamaño del mercado en 2025
10.890 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
22.040 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,15 %
Índice de crecimiento
Mercado potencial
148.000 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de tratamientos para el cáncer de próstata resistente a la castración crezca de 10.890 millones de dólares en 2025 a 22.040 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 8,15% entre 2026 y 2034. Esta expansión del mercado es consecuencia de la continua necesidad de opciones de tratamiento capaces de retrasar la progresión de la enfermedad, aumentar las tasas de supervivencia, controlar las complicaciones esqueléticas y superar la resistencia tras la terapia de privación de andrógenos en casos metastásicos y no metastásicos.
América del Norte es el principal centro geográfico y se estima que presentará una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,0 % entre 2026 y 2034. Los factores que impulsan el tamaño del mercado de terapias para el cáncer de próstata resistente a la castración incluyen amplias capacidades de pruebas moleculares, alta adopción de inhibidores del receptor de andrógenos, servicios farmacéuticos oncológicos bien desarrollados y un uso creciente de radiofármacos dirigidos a PSMA. El aumento de la incidencia de estadios avanzados también es un factor, ya que la incidencia de cáncer de próstata metastásico ha ido en aumento en Estados Unidos en varios grupos de edad.
Evaluación y perspectivas del mercado de tratamientos para el cáncer de próstata resistente a la castración (CPRC).
- América del Norte: La región representó entre el 44 % y el 48 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,0 % entre 2026 y 2034, gracias a las pruebas de biomarcadores, la infraestructura oncológica especializada y la rápida integración de regímenes combinados.
- EE. UU.: El país representó entre el 86 % y el 90 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,1 % entre 2026 y 2034, a medida que aumenten los diagnósticos de enfermedades avanzadas y la secuenciación de los tratamientos.
- Europa: Europa representó entre el 25 % y el 29 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 7,7 % al 8,2 % entre 2026 y 2034. Alemania lidera el sector, mientras que el Reino Unido, Francia, Italia y España mantienen la demanda institucional.
- Asia Pacífico: La región generó una participación del 17-21% en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 9,3-9,8% entre 2026 y 2034, liderada por Japón, China, Corea del Sur, Australia y la mejora del acceso en India.
- Segmento más importante: La terapia hormonal representó entre el 39 % y el 43 % de la cuota de mercado en 2025 y se espera que alcance una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,3 % entre 2026 y 2034 debido al uso consolidado de la vía del receptor de andrógenos.
- Segmento de alto crecimiento: La radioterapia representó una cuota de mercado del 11-15% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 10,0-10,5% entre 2026 y 2034 a medida que se expanda el tratamiento con radioligandos dirigidos a PSMA.
- Empresas clave analizadas en detalle: Bayer AG, AbbVie Inc., Johnson & Johnson, Sanofi, Amgen Inc., Novartis AG, OncoGenex Technologies Inc., Pfizer Inc., GSK plc y Astellas Pharma Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución del mercado de tratamientos para el cáncer de próstata resistente a la castración, que se ha orientado hacia la inhibición estratificada del receptor de andrógenos, la selección genómica, la inmunomodulación y los radiofármacos, ha reducido la dependencia de la quimioterapia citotóxica. Si bien los fármacos orales han descentralizado algunos aspectos del tratamiento, los radioligandos dependen de la generación integrada de isótopos, las técnicas de imagen, la concesión de licencias a los centros de tratamiento y la gestión de la cadena de suministro. Esto ha creado un ecosistema que integra la producción farmacéutica, el diagnóstico molecular, la medicina nuclear, la logística especializada y la selección multifacética de pacientes tras haber recibido múltiples tratamientos previos.
En los próximos años, se prevé una inversión en la red asiática de ensayos clínicos, pruebas genómicas descentralizadas, fabricación de radiofármacos y terapias que puedan superar la resistencia al receptor de andrógenos. La población definida por biomarcadores facilitará la aprobación regulatoria de programas de desarrollo más pequeños y basados en la evidencia. Asimismo, la colaboración entre compañías farmacéuticas, laboratorios de diagnóstico, hospitales y proveedores de isótopos contribuirá a evitar barreras en el tratamiento. Esto se traducirá en un mejor acceso fuera de los centros académicos de excelencia, así como en oportunidades únicas en aquellos países que amplíen el reembolso de la infraestructura de oncología y medicina de precisión.
Alcance del informe de mercado sobre terapias para el cáncer de próstata resistente a la castración (CPRC)
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 10.890 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 22.040 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,15% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de tratamientos para el cáncer de próstata resistente a la castración (CPRC).
El crecimiento del mercado de terapias para el cáncer de próstata resistente a la castración se atribuye a las mayores tasas de supervivencia en las etapas tempranas de la enfermedad, el desarrollo de resistencia y el mayor uso de pruebas de detección y diagnóstico por imagen del PSA. La demanda del mercado proviene de una red altamente interconectada que incluye oncólogos, urólogos, patólogos, departamentos de medicina nuclear, farmacias especializadas, aseguradoras, laboratorios de diagnóstico y servicios de apoyo al paciente. La información de vigilancia en EE. UU. muestra una tendencia creciente de pacientes con cáncer de próstata avanzado, lo que indica la necesidad de fármacos para etapas avanzadas.
Existen diferencias significativas en la dinámica de suministro según la modalidad. Mientras que las terapias hormonales orales cuentan con una infraestructura de producción y farmacia bien establecida, la quimioterapia inyectable y los radiofármacos dependen de la capacidad de infusión, la seguridad radiológica y la distribución con cita previa. Por lo tanto, además de estar autorizados por los organismos reguladores, la disponibilidad del tratamiento depende de la rapidez de las pruebas, la disponibilidad de especialistas, el reembolso y la preparación de las instalaciones.
El informe sobre la competencia en el mercado de terapias para el cáncer de próstata resistente a la castración abarca medicamentos de marca, extensiones del ciclo de vida, productos combinados y nuevas tecnologías de plataforma. Entre las empresas con presencia en el sector oncológico se encuentran Bayer AG, Johnson & Johnson, Pfizer Inc., Astellas Pharma Inc., Novartis AG y Sanofi. La competencia también incluye las contribuciones de AbbVie Inc., Amgen Inc., GSK plc y OncoGenex Technologies Inc. a través de sus carteras de productos oncológicos, capacidades de investigación, iniciativas de licenciamiento o experiencia específica en desarrollo.
Cada vez más, el posicionamiento estratégico se centra en adelantar el desarrollo de nuevos fármacos, realizar comparaciones de secuencias y vincular los tratamientos a biomarcadores predictivos. Las tendencias de financiación apuntan hacia terapias orales dirigidas, conjugados anticuerpo-fármaco, radioligandos y plataformas para superar la resistencia. La reciente adquisición de Halda Therapeutics por parte de Johnson & Johnson aportó tanto un fármaco oral para el cáncer de próstata en desarrollo como la tecnología de la plataforma RIPTAC.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
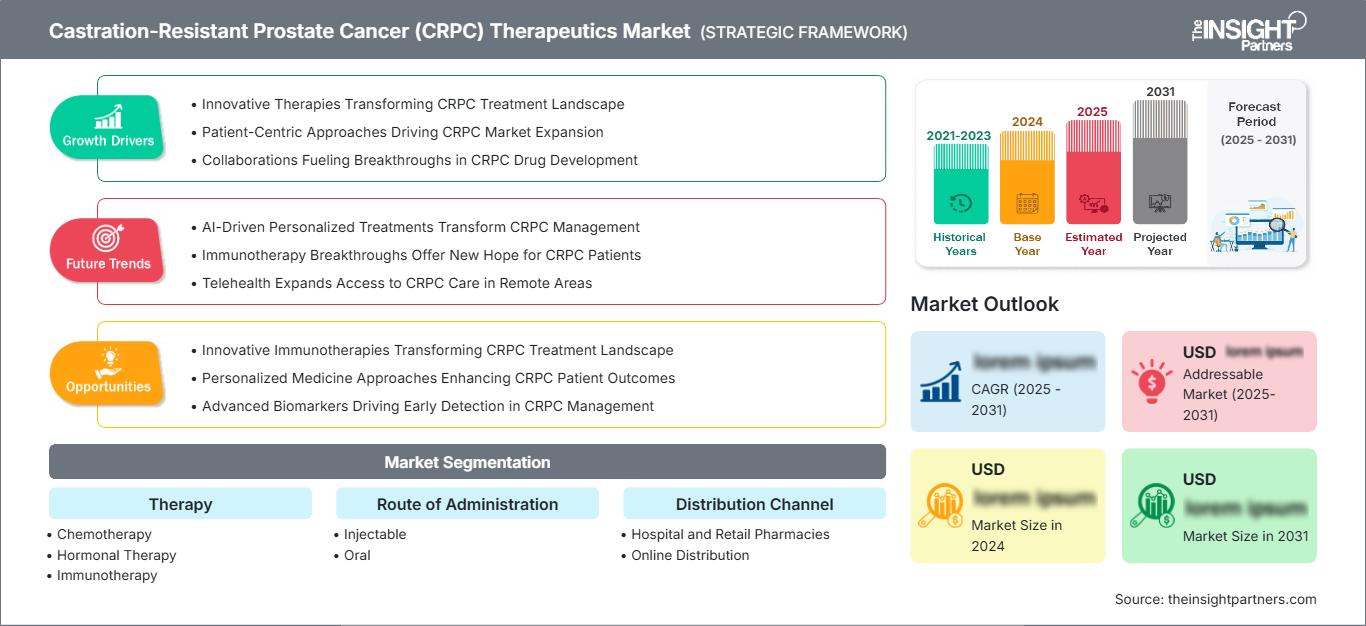
Mercado de tratamientos para el cáncer de próstata resistente a la castración (CPRC): Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de terapias para el cáncer de próstata resistente a la castración
América del Norte representó entre el 44 % y el 48 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 7,5 % al 8,0 % hasta 2034. La cuota de mercado de los tratamientos para el cáncer de próstata resistente a la castración refleja el elevado gasto en oncología, la amplia cobertura de farmacias especializadas, la elaboración rutinaria de perfiles moleculares, las redes de ensayos clínicos consolidadas y el acceso a la quimioterapia, los inhibidores del receptor de andrógenos, la inmunoterapia y el tratamiento con radioligandos.
El aumento de la incidencia de la enfermedad se ve impulsado por el incremento de casos avanzados, la detección precoz de la progresión bioquímica y la privación de andrógenos a largo plazo en un gran número de personas. Las desigualdades raciales exigen igualdad en los programas de detección y derivación. En Estados Unidos, los hombres negros padecen cáncer de próstata con mucha mayor frecuencia que los hombres blancos.
Mercado estadounidense de terapias para el cáncer de próstata resistente a la castración
Estados Unidos representó entre el 86 % y el 90 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,1 %. La solidez del mercado se ve respaldada por la secuenciación guiada por la Red Nacional Integral del Cáncer (NCCN), la cobertura de Medicare, las pruebas genómicas, los principales centros oncológicos integrales y una amplia red de oncología comunitaria. El cáncer de próstata sigue siendo uno de los cánceres más comunes que afectan a los hombres estadounidenses.
Bayer AG, Johnson & Johnson, Novartis AG, Pfizer Inc., Astellas Pharma Inc., Sanofi y Amgen Inc. mantienen actividades comerciales, colaboraciones de investigación o relaciones institucionales relevantes. Las tendencias de aplicación incluyen la terapia combinada guiada por biomarcadores, los inhibidores orales de la señalización del receptor de andrógenos y el tratamiento dirigido a PSMA tras una exposición previa definida. El aumento de la incidencia de cáncer de próstata metastásico en hombres mayores incrementa la necesidad de tratamientos de secuencia compleja.
Mercado europeo de terapias para el cáncer de próstata resistente a la castración
La región europea aportó entre el 25 % y el 29 % en 2025 y se prevé que presente una tasa de crecimiento anual compuesta (TCAC) del 7,7 % al 8,2 %, con Alemania a la cabeza de los ingresos regionales. Las razones de este predominio alemán en términos de ingresos radican en sus avanzadas instalaciones para la medicina nuclear y en el sistema de reembolso especializado. El Reino Unido utiliza un sistema centralizado de evaluación de tecnologías sanitarias y cuenta con su propio programa de genómica, si bien la financiación supone un problema que dificulta la implementación de tratamientos combinados de alta gama y radioligandos.
En Francia, la adopción de la oncología se da en los hospitales, mientras que Italia y España han aumentado el acceso regional a tratamientos de precisión y medicina nuclear. La adquisición de radiofármacos es específica de cada país, por lo que la evidencia en términos de tasas de supervivencia, calidad de vida y uso de recursos resulta fundamental desde una perspectiva comercial.
Mercado de terapias para el cáncer de próstata resistente a la castración en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 17 % y el 21 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 9,3 % al 9,8 %, el rango regional más rápido. Japón lidera el mercado gracias a un sistema de reembolso oncológico consolidado y una población que envejece, mientras que China está ampliando su capacidad hospitalaria, impulsando la innovación nacional, las pruebas genómicas y la participación en ensayos clínicos.
Corea del Sur y Australia cuentan con infraestructura especializada. La situación en India es prometedora a largo plazo gracias a mejores diagnósticos y sistemas de seguro médico. Las políticas que fomentan la fabricación local, la detección precoz del cáncer y el establecimiento de instalaciones para radiofármacos reducirán gradualmente la dependencia de los países de los medicamentos importados.
Mercado de terapias para el cáncer de próstata resistente a la castración en Oriente Medio y África
Esta región alcanzará una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 6,9 % hasta 2034, gracias a la inversión en hospitales especializados, centros de oncología y diagnóstico procedentes de Arabia Saudita. Se fomenta el acceso y las derivaciones para el sector privado en los Emiratos Árabes Unidos, así como el ecosistema de oncología subsahariana más desarrollado del mundo, ubicado en Sudáfrica.
En el resto de Oriente Medio y África, la falta de diagnósticos moleculares, medicina nuclear, reembolsos y especialistas dificulta su adopción. La diversificación económica mediante programas de energía e infraestructura hospitalaria en los países del Golfo mejorará el acceso a terapias de alta tecnología.
Análisis de segmentación
Terapia
Se prevé que la terapia registre una tasa de crecimiento anual compuesta (TCAC) del 7,9 % al 8,4 % durante el período 2026-2034. El mercado de tratamientos para el cáncer de próstata resistente a la castración abarca productos citotóxicos y hormonales ya establecidos, junto con enfoques basados en el sistema inmunitario y la radioterapia. La selección depende del estado metastásico, los síntomas, la exposición previa, las alteraciones genómicas, el estado funcional y la disponibilidad del tratamiento. Las estrategias de combinación y la secuenciación centrada en la resistencia aumentarán el valor estratégico de la evidencia diferenciada de eficacia y seguridad.
- Quimioterapia: El tratamiento basado en docetaxel y cabazitaxel sigue siendo importante para la enfermedad rápidamente progresiva, sintomática, de gran volumen o visceral, especialmente cuando los médicos buscan una respuesta al tratamiento que no dependa únicamente de la señalización del receptor de andrógenos.
- Terapia hormonal: Los tratamientos que actúan sobre la vía del receptor de andrógenos mantienen su posición de liderazgo debido a que la administración oral, la amplia experiencia clínica y el profundo conocimiento en su prescripción respaldan su uso en diversos contextos de enfermedades resistentes y en múltiples secuencias de tratamiento.
- Inmunoterapia: Su adopción se concentra en pacientes definidos clínicamente o mediante biomarcadores, lo que hace que la selección diagnóstica sea esencial. Su importancia futura dependerá de combinaciones que mejoren la respuesta inmunitaria dentro del microambiente tumoral, relativamente resistente, del cáncer de próstata.
- Radioterapia: La radiación convencional proporciona control localizado de los síntomas, mientras que los radiofármacos sistémicos se utilizan cada vez más para tratar la enfermedad metastásica. Su expansión requiere imágenes PSMA, experiencia en medicina nuclear, procesos de seguridad radiológica, logística de isótopos fiable y una selección adecuada de pacientes.
Ruta de administración
Se prevé que la vía de administración crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,9 % al 8,4 % entre 2026 y 2034. Los patrones de prescripción buscan un equilibrio entre la comodidad y la monitorización clínica necesaria para la enfermedad avanzada. Los regímenes orales permiten la gestión comunitaria y reducen las visitas para infusión, mientras que los productos inyectables siguen siendo indispensables para la quimioterapia, el tratamiento de apoyo, la inmunoterapia y la administración de radiofármacos. Los sistemas de adherencia, la vigilancia de la toxicidad y la prescripción coordinada influyen en la efectividad en la práctica clínica.
- Inyectables: La administración inyectable sigue siendo estratégicamente esencial para agentes citotóxicos, ciertos productos biológicos, medicamentos para la salud ósea y radiofármacos. La demanda se concentra en hospitales y centros de infusión con personal capacitado y capacidad de monitorización.
- Vía oral: La terapia oral goza de gran popularidad gracias a la comodidad que ofrece a los pacientes y al uso generalizado de inhibidores de la vía del receptor de andrógenos. Las farmacias especializadas ofrecen cada vez más apoyo en materia de autorización, adherencia al tratamiento, manejo de interacciones y seguimiento de la toxicidad.
Canal de distribución
Se prevé que el canal de distribución registre una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,3 % durante el periodo 2026-2034. La complejidad del producto determina la selección del canal. Los hospitales controlan las terapias de infusión y la administración de radiofármacos, mientras que las farmacias minoristas y especializadas gestionan las recetas orales recurrentes. La distribución en línea está ganando relevancia para la coordinación de resurtidos y el apoyo remoto a la adherencia al tratamiento, si bien el control de la temperatura, la autorización de reembolso, la gestión de recetas y el asesoramiento al paciente siguen siendo fundamentales.
- Farmacias hospitalarias y minoristas: Este canal mantiene su papel de liderazgo al combinar la adquisición institucional de medicamentos administrados con la dispensación comunitaria de productos orales, cuidados de apoyo, recetas repetidas y revisión de medicamentos dirigida por farmacéuticos.
- Distribución en línea: Los modelos en línea se están expandiendo a través de la entrega a domicilio, la gestión digital de recargas, la verificación de beneficios y la comunicación sobre la adherencia al tratamiento, especialmente para pacientes estables que reciben terapia oral de larga duración bajo supervisión especializada.
Resumen de la oportunidad
|
Canal de distribución |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción (emergente/en expansión/madura) |
|
Farmacias hospitalarias y minoristas |
Alto |
Acceso especializado |
Maduro |
|
Distribución en línea |
Medio |
Recargas digitales |
Escalada |
Factores impulsores del crecimiento del mercado de terapias para el cáncer de próstata resistente a la castración (CPRC) y análisis de su impacto
Mayor incidencia de enfermedades avanzadas y mayor duración del tratamiento.
La mejora en la supervivencia tras el tratamiento del cáncer de próstata localizado y hormonodependiente aumenta el número de pacientes que viven lo suficiente como para desarrollar resistencia a la enfermedad. Paralelamente, las tendencias de incidencia en EE. UU. se han desplazado hacia presentaciones más avanzadas, con un aumento de la incidencia de la enfermedad en estadios metastásicos en todos los grupos de edad. Esta combinación amplía tanto la población elegible como la duración acumulada del tratamiento. Los pacientes suelen pasar por inhibidores del receptor de andrógenos, quimioterapia, terapias combinadas de precisión y radiofármacos, lo que genera demanda en varias modalidades en lugar de una sola clase de producto. El impacto comercial es mayor para las terapias que demuestran un beneficio en la supervivencia tras una exposición previa, una toxicidad acumulativa manejable y una secuencia práctica. En consecuencia, los sistemas de salud requieren vías multidisciplinarias capaces de monitorizar la progresión, seleccionar el tratamiento, gestionar los efectos adversos y coordinar la atención de apoyo.
Expansión del tratamiento de precisión guiado por biomarcadores.
Las pruebas rutinarias para detectar alteraciones en la reparación por recombinación homóloga y la expresión de PSMA están transformando el cáncer de próstata avanzado en poblaciones terapéuticas mejor definidas. La selección de biomarcadores puede mejorar la probabilidad de beneficio, respaldar el desarrollo de tratamientos combinados y reducir el tratamiento indiscriminado. La aprobación en EE. UU. en 2025 por parte de Johnson & Johnson para una población de cáncer de próstata definida por BRCA2 ilustra cómo la segmentación molecular está influyendo en las estrategias clínicas y regulatorias. Para el mercado de terapias para el cáncer de próstata resistente a la castración , el impacto práctico se extiende más allá de las ventas de medicamentos a los diagnósticos complementarios, los flujos de trabajo de patología, las imágenes, el asesoramiento genético y la autorización de tratamientos. Las empresas que integran la evidencia de las pruebas en el desarrollo y la comercialización pueden diferenciar sus productos de manera más efectiva, mientras que los sistemas de salud deben acortar los tiempos de respuesta de los diagnósticos para prevenir retrasos clínicamente significativos en el tratamiento.
Mayor uso del tratamiento radiofarmacéutico dirigido
Los radiofármacos dirigidos a PSMA combinan la imagen molecular con la administración sistémica de radiación, abordando las lesiones metastásicas mediante un mecanismo distinto al de la terapia hormonal y la quimioterapia. Su adopción amplía las opciones de tratamiento para pacientes seleccionados adecuadamente e incrementa la inversión en centros de medicina nuclear, fabricación de isótopos, operaciones de radiofarmacia y personal capacitado en radiación. Novartis informó en 2025 sobre la evidencia de la Fase III que demostró que Pluvicto, junto con la atención estándar, redujo la progresión radiográfica o la muerte en un contexto de cáncer de próstata metastásico temprano, lo que indica una tendencia continua hacia su uso precoz. El impacto en el mercado dependerá de la capacidad de los centros, la fiabilidad de la programación, el reembolso y el suministro de isótopos. Una expansión exitosa puede aumentar los ingresos por radioterapia, pero también crear barreras operativas para los sistemas de salud que carecen de infraestructura especializada.
Tendencias futuras del mercado de tratamientos para el cáncer de próstata resistente a la castración (CPRC)
Plataformas de próxima generación para la detección de resistencia
Las tendencias del mercado de terapias para el cáncer de próstata resistente a la castración favorecen cada vez más los mecanismos destinados a eliminar las células resistentes en lugar de suprimir repetidamente la señalización de andrógenos. Entre los enfoques emergentes se incluyen los degradadores de proteínas, las plataformas de proximidad inducida, los conjugados anticuerpo-fármaco, los activadores inmunitarios biespecíficos y los radiofármacos emisores de partículas alfa. La adquisición de Halda Therapeutics por parte de Johnson & Johnson y el acuerdo de licencia de GSK plc para el conjugado anticuerpo-fármaco contra el cáncer de próstata ilustran el interés estratégico en plataformas diferenciadas. Los programas de desarrollo priorizarán la actividad tras múltiples terapias previas, la administración selectiva al tumor, la conveniencia oral cuando sea factible y las combinaciones con agentes ya establecidos. Con el tiempo, la flexibilidad de la plataforma y las estrategias de biomarcadores podrían llegar a ser tan importantes como los activos principales individuales para determinar el valor de la colaboración y la durabilidad competitiva.
Secuenciación guiada por datos en múltiples modalidades
La secuenciación del tratamiento se basará cada vez más en la evidencia a medida que los pacientes tengan acceso a agentes hormonales, quimioterapia, combinaciones de PARP, inmunoterapia y radiofármacos. Los conjuntos de datos clínicos longitudinales y de la vida real deberían aclarar cómo la exposición previa al receptor de andrógenos, el estado genómico, la expresión de PSMA, el ritmo de la enfermedad y las comorbilidades influyen en los resultados posteriores. Las herramientas de apoyo a la toma de decisiones pueden ayudar a los médicos a identificar cuándo cambiar de mecanismo en lugar de continuar dentro de la misma clase terapéutica. Esta tendencia favorecerá a las empresas que generen evidencia comparativa, posterior a la progresión y sobre la calidad de vida, en lugar de depender exclusivamente de los criterios de valoración de registro. Los pagadores también utilizarán los datos de secuenciación para evaluar el coste total del tratamiento, la hospitalización posterior y la duración del beneficio clínico en vías de atención cada vez más complejas.
Oportunidades de mercado para el tratamiento del cáncer de próstata resistente a la castración (CPRC)
Construir redes integradas de tratamiento con radioligandos
La inversión en redes regionales de radioligandos ofrece una vía escalable para abordar las limitaciones de capacidad fuera de los principales hospitales universitarios. Las previsiones del mercado de terapias para el cáncer de próstata resistente a la castración respaldan la inversión coordinada en la producción de isótopos, radiofarmacias, imágenes PSMA, centros de administración autorizados, dosimetría y gestión de derivaciones. Las compañías farmacéuticas pueden asociarse con grupos hospitalarios y proveedores de diagnóstico para estandarizar la identificación de pacientes y la programación de citas. Los centros regionales pueden dar servicio a varias consultas de oncología comunitaria, mejorando la utilización de recursos y limitando la duplicación innecesaria de capital. Las mayores oportunidades se encuentran en territorios estadounidenses con escasos recursos, determinados sistemas de salud europeos, Japón, China, Australia y los países del Golfo, donde la infraestructura oncológica se está expandiendo, pero la capacidad de radioligandos sigue concentrada geográficamente.
Ampliar el acceso a tratamientos de precisión en Asia Pacífico.
La región de Asia-Pacífico ofrece potencial de inversión a través de pruebas genómicas localizadas, generación de evidencia específica para cada país, expansión de ensayos clínicos y programas de apoyo al paciente escalonados. Japón proporciona valor a corto plazo mediante una atención especializada consolidada, mientras que China combina una amplia base de pacientes con una creciente innovación nacional e inversión hospitalaria. Corea del Sur y Australia pueden respaldar la adopción temprana y los ensayos regionales, mientras que India requiere modelos centrados en la asequibilidad y redes de especialistas concentradas. Las empresas deben alinear las solicitudes regulatorias con la disponibilidad de diagnósticos complementarios y desarrollar evidencia local que refleje los patrones de tratamiento, la composición corporal, las comorbilidades y la terapia previa. Las alianzas con laboratorios y centros oncológicos pueden reducir los retrasos en las pruebas, mejorar la identificación de pacientes y establecer un acceso comercialmente sostenible más allá de las principales instituciones metropolitanas.
Novedades recientes
- Diciembre de 2025: Johnson & Johnson completó la adquisición de Halda Therapeutics OpCo, Inc. por US$3.050 millones, incorporando la plataforma RIPTAC y HLD-0915, un fármaco oral de administración diaria en fase clínica para el tratamiento del cáncer de próstata, diseñado para combatir la resistencia mediante la erradicación selectiva de las células tumorales. Esta transacción fortaleció la cartera de productos oncológicos orales de la compañía y sus capacidades de desarrollo centradas en la resistencia.
- Octubre de 2025: GSK plc obtuvo de Syndivia los derechos exclusivos a nivel mundial para desarrollar y comercializar un conjugado anticuerpo-fármaco preclínico para el cáncer de próstata metastásico resistente a la castración. Este candidato utiliza la tecnología de conjugación GeminiMab de Syndivia y complementa la cartera de productos de GSK para el cáncer de próstata, que incluye investigaciones independientes sobre conjugados anticuerpo-fármaco dirigidos a tumores.
- Mayo de 2025: Pfizer Inc. y Astellas Pharma Inc. publicaron los resultados del seguimiento a cinco años del estudio ARCHES de fase III sobre enzalutamida más terapia de privación de andrógenos en el cáncer de próstata metastásico sensible a las hormonas. El régimen redujo el riesgo de muerte en un 30 %, lo que proporciona evidencia a largo plazo relevante para la intensificación temprana del tratamiento y la secuenciación futura de la enfermedad resistente.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -