
カストレイシャン-耐性前立腺がん(CRPC)治療薬市場:シェア・成長・予測 2034
去勢抵抗性前立腺がん(CRPC)治療薬市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:治療法別(化学療法、ホルモン療法、免疫療法、放射線療法)、投与経路別(注射剤、経口剤)、流通チャネル別(病院および小売薬局、オンライン流通)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00016400
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 07, 2026


2025年の市場規模
108億9000 万米ドル
基準年値
2034年の予測
220億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.15 %
成長率
対象市場
1,480 億米ドル
(2026年~2034年)
去勢抵抗性前立腺がん治療薬市場は、2025年の108億9,000万米ドルから2034年には220億4,000万米ドルに拡大すると予測されており、2026年から2034年までの年平均成長率(CAGR)は8.15%です。この市場の拡大は、非転移性および転移性のシナリオにおいて、アンドロゲン除去療法後の進行遅延、生存率向上、骨格合併症の管理、および耐性克服を可能にする治療選択肢に対する継続的なニーズの結果です。
北米は主要な地理的中心地であり、2026年から2034年にかけて年平均成長率(CAGR)7.5~8.0%を示すと予測されています。去勢抵抗性前立腺がん治療薬市場規模を牽引する要因としては、広範な分子検査能力、アンドロゲン受容体阻害剤の高い普及率、高度に発達した腫瘍薬局サービス、およびPSMA標的放射性医薬品の使用増加などが挙げられます。進行期の発生率増加も要因の一つであり、米国では複数の年齢層で遠隔転移を伴う前立腺がんの発生率が上昇しています。
去勢抵抗性前立腺がん(CRPC)治療薬市場の評価と洞察
- 北米:この地域は2025年に44~48%のシェアを占め、バイオマーカー検査、専門的な腫瘍学インフラ、および併用療法の迅速な導入に支えられ、2026年から2034年の間に7.5~8.0%の年平均成長率(CAGR)を記録すると予測されている。
- 米国: 2025年には北米の収益の86~90%を占め、進行性疾患の診断と治療順序の増加に伴い、2026年から2034年にかけて年平均成長率(CAGR)7.6~8.1%で成長すると予測されている。
- 欧州:欧州は2025年には25~29%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)7.7~8.2%を記録すると予測されている。ドイツが市場を牽引し、英国、フランス、イタリア、スペインが機関投資家の需要を支えている。
- アジア太平洋地域:同地域は2025年に17~21%のシェアを獲得し、日本、中国、韓国、オーストラリア、そしてインドにおけるアクセス改善を牽引役として、2026年から2034年にかけて年平均成長率9.3~9.8%で拡大すると予測されている。
- 最大のセグメントであるホルモン療法は、2025年には市場シェアの39~43%を占め、アンドロゲン受容体経路の利用が確立されていることから、2026~2034年の間に7.8~8.3%のCAGRを達成すると予想されています。
- 高成長分野:放射線療法は2025年には市場シェアの11~15%を占め、PSMA標的放射性リガンド治療の拡大に伴い、2026~2034年の間に年平均成長率(CAGR)10.0~10.5%を記録すると予測されている。
- 詳細に分析された主要企業:バイエルAG、アッヴィ社、ジョンソン・エンド・ジョンソン、サノフィ、アムジェン社、ノバルティスAG、オンコジェネックス・テクノロジーズ社、ファイザー社、GSK社、アステラス製薬株式会社
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
去勢抵抗性前立腺がん治療薬市場は、層別アンドロゲン受容体阻害、ゲノム選択、免疫調節、放射性医薬品へと進化し、細胞毒性化学療法への依存から脱却しつつあります。経口薬は治療の一部を分散化させていますが、放射性リガンドは、統合された同位体生成、画像診断、治療センターの認可、サプライチェーン管理に依存しています。これにより、医薬品製造、分子診断、核医学機能、専門物流、そして複数の治療歴のある患者に対する多面的な患者選択を統合したエコシステムが構築されています。
今後数年間で、アジアの臨床試験ネットワーク、分散型ゲノム検査、放射性医薬品製造、アンドロゲン受容体抵抗性を克服できる治療法への投資が見込まれます。バイオマーカーによって定義された対象集団は、小規模でエビデンスに基づいた開発プログラムの規制当局による承認を促進します。同時に、製薬会社、診断検査機関、病院、同位元素供給業者間の連携は、治療における障壁の回避に役立ちます。これにより、学術的な専門センター以外でもアクセスが改善されるとともに、腫瘍学および精密医療インフラの償還を拡大する国々において、独自の機会が生まれるでしょう。
去勢抵抗性前立腺がん(CRPC)治療薬市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 108億9000万米ドル |
| 2034年までの市場規模 | 220億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.15% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
去勢抵抗性前立腺がん(CRPC)治療薬市場分析
去勢抵抗性前立腺がん治療薬市場の成長は、前立腺がんの早期段階における生存率の向上、薬剤耐性の発現、およびPSAスクリーニングと画像診断の利用拡大に起因しています。市場の需要は、腫瘍医、泌尿器科医、病理医、核医学部門、専門薬局、保険会社、診断検査機関、患者支援サービスなどからなる高度に相互接続されたネットワークを通じて発生しています。米国の監視情報によると、進行性前立腺がん患者が増加傾向にあり、後期段階の薬剤の必要性が示されています。
治療法によって供給状況には大きな違いがある。経口ホルモン療法は確立された製造・薬局インフラを利用できる一方、注射による化学療法や放射性医薬品は、点滴能力、放射線安全性、予約制の流通に依存している。そのため、治療の実施可能性は、規制当局の承認に加え、検査の迅速性、専門医の確保状況、償還制度、施設の準備状況にも左右される。
去勢抵抗性前立腺がん治療薬市場レポートにおける競争要因には、ブランド医薬品、ライフサイクル延長、併用療法、および新規プラットフォーム技術が含まれます。規模が大きく、腫瘍領域事業を展開している企業には、Bayer AG、Johnson & Johnson、Pfizer Inc.、Astellas Pharma Inc.、Novartis AG、およびSanofiが含まれます。競争要因には、AbbVie Inc.、Amgen Inc.、GSK plc、およびOncoGenex Technologies Inc.による、腫瘍領域製品ポートフォリオ、研究能力、ライセンス供与活動、または開発における専門知識を通じた貢献が含まれます。
戦略的なポジショニングは、新薬をより早期に開発し、配列比較を行い、治療を予測バイオマーカーと結びつけることにますます重点が置かれるようになっている。資金調達の動向は、経口標的療法、抗体薬物複合体、放射性リガンド、および耐性克服プラットフォームへと向かっている。ジョンソン・エンド・ジョンソンによるハルダ・セラピューティクスの最近の買収は、前立腺がんの経口薬パイプラインとRIPTACプラットフォーム技術の両方をもたらした。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
去勢抵抗性前立腺がん(CRPC)治療薬市場:戦略的洞察
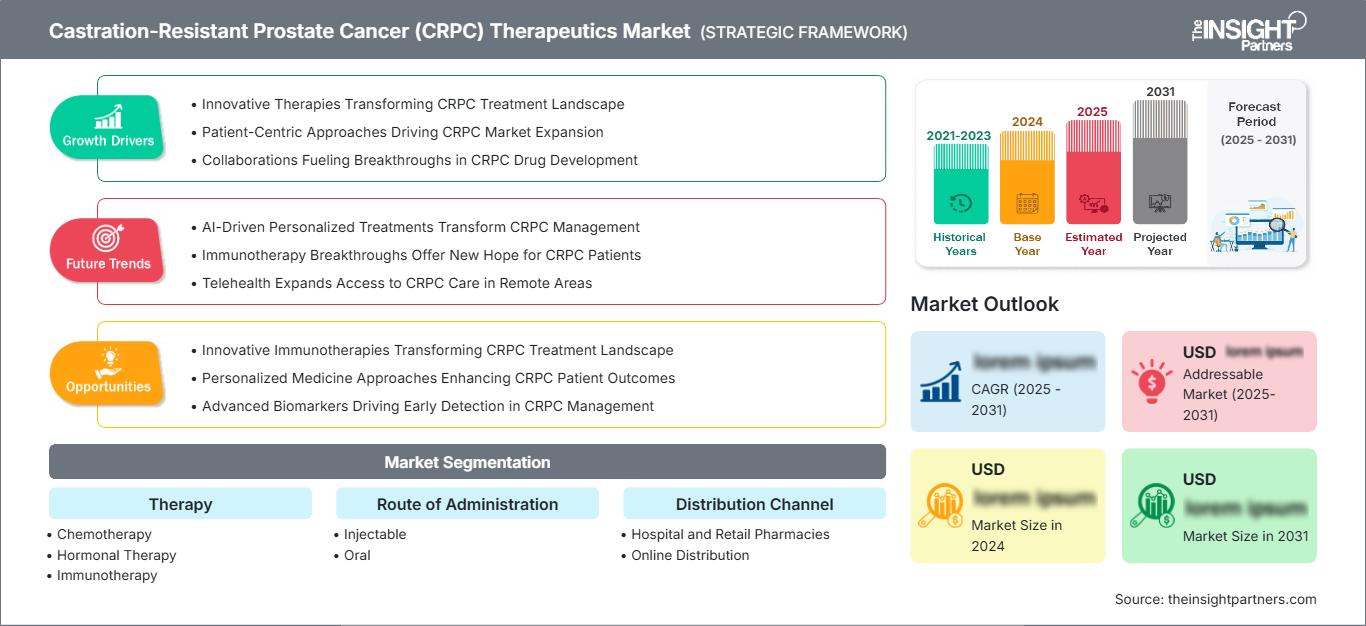
地域別分析
北米における去勢抵抗性前立腺がん治療薬市場
北米は2025年に44~48%のシェアを占め、2034年まで年平均成長率(CAGR)7.5~8.0%を記録すると予測されています。去勢抵抗性前立腺がん治療薬市場のシェアは、腫瘍学への高い支出、専門薬局の幅広いカバレッジ、日常的な分子プロファイリング、確立された臨床試験ネットワーク、化学療法、アンドロゲン受容体阻害剤、免疫療法、放射性リガンド治療へのアクセスを反映しています。
疾患の罹患率の上昇は、進行期疾患の発生率の増加、生化学的進行の早期発見、および長期アンドロゲン除去療法を受ける人の多さによって促進されている。人種的不平等は、平等なスクリーニングと紹介の必要性につながる。米国では、黒人男性が白人男性よりもはるかに多く前立腺がんを患っている。
米国における去勢抵抗性前立腺がん治療薬市場
2025年には北米の収益の86~90%を米国が占め、年平均成長率(CAGR)7.6~8.1%で拡大すると予測されています。市場の厚みは、全米総合がんネットワーク(NCCN)主導のシーケンス解析、メディケアの適用範囲、ゲノム検査、主要な総合がんセンター、そして大規模な地域がんネットワークによって支えられています。前立腺がんは、アメリカ人男性に最も多く見られるがんの一つです。
関連する事業活動、研究協力、または機関間の関係は、Bayer AG、Johnson & Johnson、Novartis AG、Pfizer Inc.、Astellas Pharma Inc.、Sanofi、およびAmgen Inc.によって維持されています。応用動向には、バイオマーカー誘導併用療法、経口アンドロゲン受容体シグナル伝達阻害剤、および特定の曝露後のPSMA標的治療が含まれます。高齢男性における遠隔転移性前立腺がんの発生率の増加は、複雑な治療シーケンスの必要性を高めています。
欧州における去勢抵抗性前立腺がん治療薬市場
欧州地域は2025年に25~29%を占め、年平均成長率(CAGR)は7.7~8.2%と予測されており、地域別収益ではドイツが圧倒的なシェアを占めている。ドイツが収益面で優位に立つ理由は、核医学の設備が充実していることと、専門医への診療報酬制度が整備されていることにある。英国は中央集権型の医療技術評価制度を採用しており、独自のゲノムプログラムも実施しているが、資金調達が課題となっており、プレミアムコンビネーションや放射性リガンドの導入が困難となっている。
フランスでは、がん治療は病院主導で行われている一方、イタリアとスペインでは、精密医療や核医学への地域的なアクセスが拡大している。放射性医薬品の調達は国によって異なるため、生存率、生活の質、資源利用に関するエビデンスは、商業的な観点から非常に重要となる。
アジア太平洋地域における去勢抵抗性前立腺がん治療薬市場
アジア太平洋地域は2025年には17~21%のシェアを占め、地域別では最速となる年平均成長率(CAGR)9.3~9.8%を達成すると予測されている。日本は確立されたがん治療の診療報酬制度と高齢化社会を背景に市場をリードしており、中国は病院の収容能力拡大、国内イノベーション、ゲノム検査、臨床試験への参加拡大によって成長を遂げている。
韓国とオーストラリアは専門的なインフラを提供している。インドは診断と保険制度の改善により、長期的な視点で見ると有望な状況にある。国内生産、がん検診、放射性医薬品施設の設立を促進する政策は、各国が輸入医薬品への依存度を徐々に低下させるだろう。
中東・アフリカにおける去勢抵抗性前立腺がん治療薬市場
この地域は、サウジアラビアからの専門病院、腫瘍センター、診断施設への投資により、2034年まで年平均成長率(CAGR)6.4~6.9%を達成する見込みです。UAEの民間医療機関へのアクセスと紹介制度が支援されるとともに、サハラ以南アフリカで最も発展した腫瘍学のエコシステムが南アフリカに構築されています。
中東・アフリカのその他の地域では、分子診断、核医学、医療費償還制度、専門医の不足が普及の妨げとなっている。湾岸諸国におけるエネルギーおよび病院インフラ整備プログラムを通じた経済の多角化は、高度な治療へのアクセスを向上させるだろう。
セグメンテーション分析
治療
治療市場は2026年から2034年にかけて年平均成長率(CAGR)7.9~8.4%を記録すると予測されています。去勢抵抗性前立腺がん治療薬市場の範囲には、確立された細胞毒性およびホルモン製剤に加え、免疫療法および放射線療法が含まれます。治療法の選択は、転移状態、症状、過去の曝露歴、ゲノム異常、パフォーマンスステータス、および治療の利用可能性によって異なります。併用療法戦略と耐性に焦点を当てた治療シーケンスにより、差別化された有効性と安全性のエビデンスの戦略的価値が高まります。
- 化学療法:ドセタキセルおよびカバジタキセルをベースとした治療は、急速に進行する疾患、症状のある疾患、腫瘍量が多い疾患、または内臓疾患に対して依然として重要であり、特に臨床医がアンドロゲン受容体シグナル伝達のみに依存しない治療反応を求めている場合に重要です。
- ホルモン療法:アンドロゲン受容体経路を標的とした治療法は、経口投与が可能であること、豊富な臨床経験、幅広い処方実績があることから、難治性疾患や複数の治療シーケンスにおいて広く用いられており、依然として主導的な地位を占めている。
- 免疫療法:その普及は臨床的またはバイオマーカーによって定義された患者に集中しており、診断に基づく患者選択が不可欠である。今後の重要性は、前立腺がんの比較的抵抗性の高い腫瘍微小環境における免疫応答性を向上させる併用療法にかかっている。
- 放射線療法:従来の放射線療法は局所的な症状コントロールに有効である一方、全身性放射性医薬品は転移性疾患への治療にますます活用されている。その普及には、PSMAイメージング、核医学の専門知識、放射線安全対策、信頼性の高い同位元素供給体制、そして適切な患者選択が不可欠である。
投与経路
投与経路は、2026年から2034年にかけて年平均成長率(CAGR)7.9~8.4%で拡大すると予測されています。処方パターンは、利便性と進行性疾患に必要な臨床モニタリングとのバランスを取る必要があります。経口投与は地域医療における管理を可能にし、点滴受診回数を減らしますが、注射剤は化学療法、支持療法、免疫療法、放射性医薬品投与に不可欠です。服薬遵守システム、毒性監視、および処方の連携は、実際の臨床効果に影響を与えます。
- 注射剤:注射剤による投与は、細胞毒性剤、一部の生物製剤、骨支持薬、放射性医薬品にとって戦略的に不可欠な手段であり続けています。需要は、訓練を受けたスタッフとモニタリング設備を備えた病院や点滴センターに集中しています。
- 経口投与:経口療法は、患者の利便性とアンドロゲン受容体経路阻害薬の広範な使用により、確固たる地位を占めています。専門薬局は、承認、服薬遵守、相互作用管理、および毒性フォローアップをますます支援しています。
流通チャネル
流通チャネルは、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.3%を記録すると予測されています。製品の複雑さがチャネル選択を左右します。病院は輸液療法と放射性医薬品の投与を管理し、小売薬局や専門薬局は経口薬の定期処方を管理します。オンライン流通は、補充調整や遠隔での服薬遵守支援において重要性を増していますが、温度管理、償還承認、処方箋管理、患者カウンセリングは依然として重要です。
- 病院薬局および小売薬局:このチャネルは、投与薬の機関調達と、経口薬、支持療法、処方箋の再発行、薬剤師主導の服薬レビューなどの地域薬局での調剤を組み合わせることで、引き続き主導的な役割を担っています。
- オンライン配信:オンラインモデルは、自宅配送、デジタルによる処方箋補充管理、給付金の確認、服薬遵守に関するコミュニケーションなどを通じて規模を拡大しており、特に専門医の監督下で経口投与による長期治療を受けている安定した患者に有効です。
機会の概要
|
流通チャネル |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階(初期段階/拡大段階/成熟段階) |
|
病院薬局および小売薬局 |
高い |
専門アクセス |
成熟した |
|
オンライン配信 |
中くらい |
デジタルリフィル |
スケーリング |
去勢抵抗性前立腺がん(CRPC)治療薬市場の成長要因と影響分析
進行性疾患の負担増加と治療期間の長期化
局所性でホルモン感受性の前立腺がん治療後の生存率の向上により、治療抵抗性疾患を発症するまで生存する患者数が増加しています。同時に、米国における前立腺がんの発生傾向はより進行した病態へとシフトしており、遠隔転移の発生率はあらゆる年齢層で増加しています。この組み合わせにより、対象となる患者数と累積治療期間の両方が拡大しています。患者は一般的にアンドロゲン受容体阻害剤、化学療法、精密併用療法、放射性医薬品など、複数の治療法を経るため、単一の製品クラスではなく、複数の治療法に対する需要が生じています。商業的な影響が最も大きいのは、過去の治療歴後に生存率の改善が認められ、累積毒性が管理可能で、治療順序が実用的である治療法です。したがって、医療システムには、病状の進行をモニタリングし、治療法を選択し、副作用を管理し、支持療法を調整できる多職種連携の経路が必要となります。
バイオマーカー誘導型精密治療の拡大
相同組換え修復変異とPSMA発現のルーチン検査により、進行性前立腺がんはより明確に定義された治療対象集団へと変化しています。バイオマーカーの選択は、治療効果の可能性を高め、併用療法の開発を支援し、無差別な治療を減らすことができます。ジョンソン・エンド・ジョンソンが2025年に米国でBRCA2遺伝子変異を有する前立腺がん患者集団に対して承認されたことは、分子セグメンテーションが臨床戦略と規制戦略にどのように影響を与えているかを示しています。去勢抵抗性前立腺がん治療薬市場においては、その実質的な影響は医薬品販売にとどまらず、コンパニオン診断、病理ワークフロー、画像診断、遺伝カウンセリング、治療承認にまで及びます。検査結果を開発および商業化に統合する企業は、製品をより効果的に差別化できますが、医療システムは、臨床的に重大な治療遅延を防ぐために診断の所要時間を短縮する必要があります。
標的放射性医薬品治療のより広範な利用
PSMA標的放射性医薬品は、分子イメージングと全身放射線照射を結び付け、ホルモン療法や化学療法とは異なるメカニズムで転移病変に対処します。これらの医薬品の採用により、適切な患者に対する治療選択肢が広がり、核医学センター、同位体製造、放射性医薬品事業、放射線訓練を受けた人員への投資が増加します。ノバルティスは2025年に、Pluvictoと標準治療の併用により、早期転移性前立腺がんにおける放射線学的進行または死亡が減少したことを示す第III相試験のエビデンスを報告し、早期使用への継続的な動きを示しました。市場への影響は、施設の収容能力、スケジューリングの信頼性、償還、および同位体の供給に依存します。スケールアップが成功すれば、放射線治療の収益は拡大する可能性がありますが、専門的なインフラを持たない医療システムにとっては運用上の障壁となります。
去勢抵抗性前立腺がん(CRPC)治療薬市場の将来動向
次世代型耐性標的プラットフォーム
去勢抵抗性前立腺癌治療薬市場の動向は、アンドロゲンシグナル伝達を繰り返し抑制するのではなく、抵抗性細胞を排除することを目的としたメカニズムをますます重視する傾向にある。新たなアプローチとしては、タンパク質分解剤、誘導近接プラットフォーム、抗体薬物複合体、二重特異性免疫エンゲージャー、アルファ線放出放射性医薬品などが挙げられる。ジョンソン・エンド・ジョンソンによるハルダ・セラピューティクスの買収や、GSK plcとの前立腺癌抗体薬物複合体ライセンス契約は、差別化されたプラットフォームへの戦略的関心を示している。開発プログラムでは、複数の先行治療後の活性、腫瘍選択的送達、可能な場合は経口投与の利便性、既存薬との併用が優先される。時間の経過とともに、プラットフォームの柔軟性とバイオマーカー戦略は、パートナーシップの価値と競争力の持続性を決定する上で、個々のリード資産と同様に重要になる可能性がある。
複数のモダリティにわたるデータ誘導型シーケンス
ホルモン剤、化学療法、PARP併用療法、免疫療法、放射性医薬品が利用可能になるにつれ、治療順序はよりエビデンスに基づいたものとなるでしょう。長期にわたる臨床データや実世界のデータセットによって、アンドロゲン受容体への曝露歴、ゲノム状態、PSMA発現、疾患の進行速度、併存疾患がその後の転帰にどのように影響するかが明らかになるはずです。意思決定支援ツールは、同じ治療クラス内で治療を続けるのではなく、いつ治療メカニズムを切り替えるべきかを臨床医が判断するのに役立つでしょう。この傾向は、登録エンドポイントのみに依存するのではなく、比較エビデンス、病勢進行後のエビデンス、生活の質に関するエビデンスを生成する企業に有利に働くでしょう。支払者もまた、治療順序データを使用して、ますます複雑化するケアパスウェイ全体にわたる総治療費、その後の入院、臨床的利益の持続期間を評価するでしょう。
去勢抵抗性前立腺がん(CRPC)治療薬市場の機会
統合型放射性リガンド治療ネットワークの構築
地域放射性リガンドネットワークへの投資は、主要な大学病院以外の施設におけるキャパシティ制約に対処するための拡張可能な手段となる。去勢抵抗性前立腺癌治療薬市場予測は、同位体製造、放射性医薬品製造、PSMAイメージング、認可された投与施設、線量測定、および紹介管理への協調的な投資を後押しする。製薬会社は、病院グループや診断プロバイダーと提携して、患者の識別と予約スケジューリングを標準化できる。地域ハブは、複数の地域がん診療所にサービスを提供し、利用率を向上させながら、不必要な資本重複を抑制できる。最も有望な機会は、米国の医療サービスが行き届いていない地域、一部の欧州医療制度、日本、中国、オーストラリア、および湾岸諸国に存在する。これらの地域では、がん医療インフラは拡大しているものの、放射性リガンドの供給能力は地理的に集中している。
アジア太平洋地域における精密医療へのアクセス拡大
アジア太平洋地域は、地域に特化したゲノム検査、国別のエビデンス創出、臨床試験の拡大、段階的な患者支援プログラムを通じて、投資の可能性を秘めています。日本は、成熟した専門医療を通じて短期的な価値を提供し、中国は、大規模な患者基盤と、成長を続ける国内イノベーションおよび病院投資を兼ね備えています。韓国とオーストラリアは、早期導入と地域的な臨床試験を支援できますが、インドは、費用対効果を重視したモデルと、専門医ネットワークの集中化を必要としています。企業は、規制当局への申請をコンパニオン診断薬の入手可能性と整合させ、治療パターン、体組成、併存疾患、および過去の治療を反映した地域固有のエビデンスを開発する必要があります。検査機関やがんセンターとのパートナーシップは、検査の遅延を減らし、患者の特定を改善し、大都市圏の医療機関以外でも商業的に持続可能なアクセスを確立するのに役立ちます。
最近の動向
- 2025年12月:ジョンソン・エンド・ジョンソンは、ハルダ・セラピューティクス・オプコ社を30億5000万米ドルで買収し、RIPTACプラットフォームと、標的腫瘍細胞の根絶によって薬剤耐性に対処するよう設計された、1日1回経口投与の臨床段階にある前立腺がん治療薬候補であるHLD-0915を獲得しました。この取引により、同社の経口がん治療薬パイプラインと薬剤耐性対策に特化した開発能力が強化されました。
- 2025年10月: GSK社は、転移性去勢抵抗性前立腺がんに対する前臨床段階の抗体薬物複合体の開発および商業化に関する全世界における独占的権利をSyndivia社から取得した。この候補薬はSyndivia社のGeminiMab結合技術を用いており、腫瘍標的型抗体薬物複合体の研究を含むGSK社の前立腺がんパイプライン全体を補完するものである。
- 2025年5月:ファイザー社とアステラス製薬は、転移性ホルモン感受性前立腺がん患者を対象としたエンザルタミドとアンドロゲン除去療法の併用療法に関する第III相ARCHES試験の5年間の追跡調査結果を発表した。この治療法は死亡リスクを30%低減し、早期治療強化や将来の耐性疾患治療の順序付けに関連する長期的なエビデンスを提供した。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -