
Markt für Zelle-basiert Immunotherapy: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für zellbasierte Immuntherapie (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Therapie (autologe zelluläre Immuntherapie, CAR-T-Zell-Therapie, dendritische zellbasierte Impfstofftherapie); Indikation (B-Zell-Malignome, Prostatakrebs, Nierenzellkarzinom, Leberkrebs, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00015536
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
9,72 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
56,2 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
21,53 %
Wachstumsrate
Adressierbarer Markt
262,42 Mrd. US-Dollar
(2026–2034)
Der Markt für zellbasierte Immuntherapie wird voraussichtlich von 9,72 Milliarden US-Dollar im Jahr 2025 auf 56,2 Milliarden US-Dollar im Jahr 2034 anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 21,53 % im Zeitraum 2026–2034 entspricht. Die Kommerzialisierung wird durch erweiterte Zulassungskriterien für CAR-T-Zellen, eine höhere Fertigungskonsistenz, den zunehmenden Einsatz personalisierter Onkologie und die Erweiterung der klinischen Pipeline für die zellbasierte Behandlung von B-Zell-Lymphomen auf Prostata-, Nieren-, Leber- und solide Tumoren beeinflusst.
Der Markt für zellbasierte Immuntherapie in Nordamerika wird zwischen 2026 und 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,5–22,0 % wachsen. Zu den günstigen Faktoren in Nordamerika zählen FDA-zugelassene Zellprodukte, erfahrene Transplantations- und Onkologiezentren, die Anspruchsberechtigung der Patienten auf Kostenübernahme sowie eine starke Produktionskapazität. Der zunehmende Einsatz in früheren Behandlungsphasen und dezentrale Sammlungen werden den adressierbaren Markt schrittweise erweitern.
Marktanalyse und Einblicke zur zellbasierten Immuntherapie
- Nordamerika: Die Region repräsentierte im Jahr 2025 einen geschätzten Anteil von 40–44 % und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 20,5–22,0 % verzeichnen , unterstützt durch spezialisierte Behandlungszentren, regulatorische Erfahrung und die Verfügbarkeit von kommerziellen CAR-T-Zellen.
- USA: Das Land machte im Jahr 2025 etwa 84–88 % des nordamerikanischen Umsatzes aus und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 20,8–22,3 % verzeichnen .
- Europa: Europa hatte im Jahr 2025 einen geschätzten Marktanteil von 25–29 % und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 19,5–21,0 % wachsen , angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei etwa 21–25 % und dürfte zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 23,0–25,0 % aufweisen , wobei China, Japan, Südkorea, Indien und Australien die Akzeptanz weiter steigern.
- Größtes Segment: Die CAR-T-Zell-Therapie erreichte 2025 einen geschätzten Marktanteil von 62–66 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22,0–24,0 % wachsen .
- Wachstumsstarkes Segment: Leberkrebs machte im Jahr 2025 schätzungsweise 5–8 % des Marktanteils aus und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 24,0–27,0 % verzeichnen , unterstützt durch Fortschritte bei der gezielten Behandlung solider Tumore.
- Die wichtigsten analysierten Unternehmen: AbbVie Inc., Genentech, Inc., Amgen Inc., Bayer AG, Boehringer Ingelheim International GmbH, Eli Lilly and Company, GSK plc, Novartis AG, Pfizer Inc. und Bio-Rad Laboratories, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklungen auf dem Markt haben die zelluläre Immuntherapie von einzigartigen akademischen Verfahren zu industriellen Prozessen gewandelt, die Apherese, Genmanipulation, Expansion, Testung, Transport und Verabreichung integrieren. Die autologe Therapie ist nach wie vor die gängigste Methode; der Einsatz geschlossener Systeme, Automatisierung, Kryokonservierung und die Digitalisierung der Produktkette tragen jedoch zur Reduzierung von Variationen bei. Zu den von der FDA zugelassenen Produkten zählen die CAR-T-Zell-Therapie, die Therapie mit tumorinfiltrierenden Lymphozyten und die dendritische Zelltherapie.
Im Prognosezeitraum werden die Kapitalzuflüsse in die regionale Produktion, die In-vivo-Programmierung, allogene Therapien und die Behandlung solider Tumore fließen. Die Zulassung von Satricabtagene Autoleucel in China für fortgeschrittenes Magen- oder Ösophaguskarzinom im Juni 2026 schuf einen wichtigen Präzedenzfall für die Kommerzialisierung von CAR-T-Zellen für die Behandlung solider Tumore. Der Ausbau der Behandlungskapazitäten im aufstrebenden Asien und die Entwicklung fortschrittlicher Produktionsstätten für Therapien in Europa werden die Marktkonzentration auf US-amerikanische akademische Einrichtungen letztendlich verringern.
Berichtsumfang zum Markt für zellbasierte Immuntherapie
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 9,72 Milliarden US-Dollar |
| Marktgröße bis 2034 | 56,2 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 21,53 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für zellbasierte Immuntherapie
Haupttreiber der Entwicklung des Marktes für zellbasierte Immuntherapien ist die Verlagerung zellulärer Therapien hin zu frühen Therapielinien und neuen hämatologischen Indikationen. Die Nachfrage kommt von Onkologen und Transplantationszentren, das Angebot umfasst jedoch einen integrierten Prozess von der Patientenidentifizierung über die Zellgewinnung, die Bereitstellung von Vektoren, die Herstellung, die Freigabeprüfung, den Vertrieb, die Konditionierung und die Infusion bis hin zum Management toxischer Nebenwirkungen. Die wachsende Zahl von FDA-zugelassenen Produkten und der stetige Anstieg hämatologischer Krebserkrankungen gewährleisten einen signifikanten Patientenpool.
Es bestehen weiterhin mehrere limitierende Faktoren, wie die Zeitspanne zwischen den einzelnen Durchgängen, die Möglichkeit des Scheiterns jeder Charge, die begrenzte Verfügbarkeit von Fachkräften und der Bedarf an viralen Vektoren, Zytokinen, Nährmedien und Testverfahren. Daher investieren Hersteller in geschlossene Automatisierungsanlagen, lokale Produktionsstätten, einheitliche Standards für die Ausgangsmaterialien und vorausschauende Produktionsplanung, um die Effizienz zu steigern, ohne die Nachverfolgbarkeit der Lieferkette zu beeinträchtigen.
Die Analyse des Marktberichts zur zellbasierten Immuntherapie verdeutlicht den Wettbewerb zwischen traditionellen Pharmaunternehmen, Plattformfirmen, Diagnostikunternehmen und Nischenanbietern. Novartis AG sammelte über Kymriah Erfahrung in der Vermarktung von CAR-T-Zellen, und Amgen Inc. ist aufgrund seiner Expertise im Bereich Onkologie sowie seines lizenzierbaren Ökosystems für Zell- und Gentherapie in diesem Markt aktiv. Im April 2026 stärkte Eli Lilly and Company seine Wettbewerbsposition durch die Übernahme von Kelonia Therapeutics und dessen Technologieplattform für In-vivo-CAR-T-Zellen.
AbbVie Inc., Genentech, Inc., Bayer AG, Boehringer Ingelheim International GmbH, GSK plc und Pfizer Inc. zählen zu den wichtigsten Wettbewerbern. Sie verfügen über Vorteile in der Onkologieentwicklung, bei Partnerschaften, in der translationalen Forschung und in der Produktion. Bio-Rad Laboratories, Inc. unterstützt das Ökosystem mit seinen Analyse- und Life-Science-Instrumenten. Wettbewerbsfaktoren sind unter anderem kurze Bearbeitungszeiten, ambulante Therapien, Zieldifferenzierung, Toxizitätsprofil, Produktionsausbeute und Nachweise zur Langzeitwirkung.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
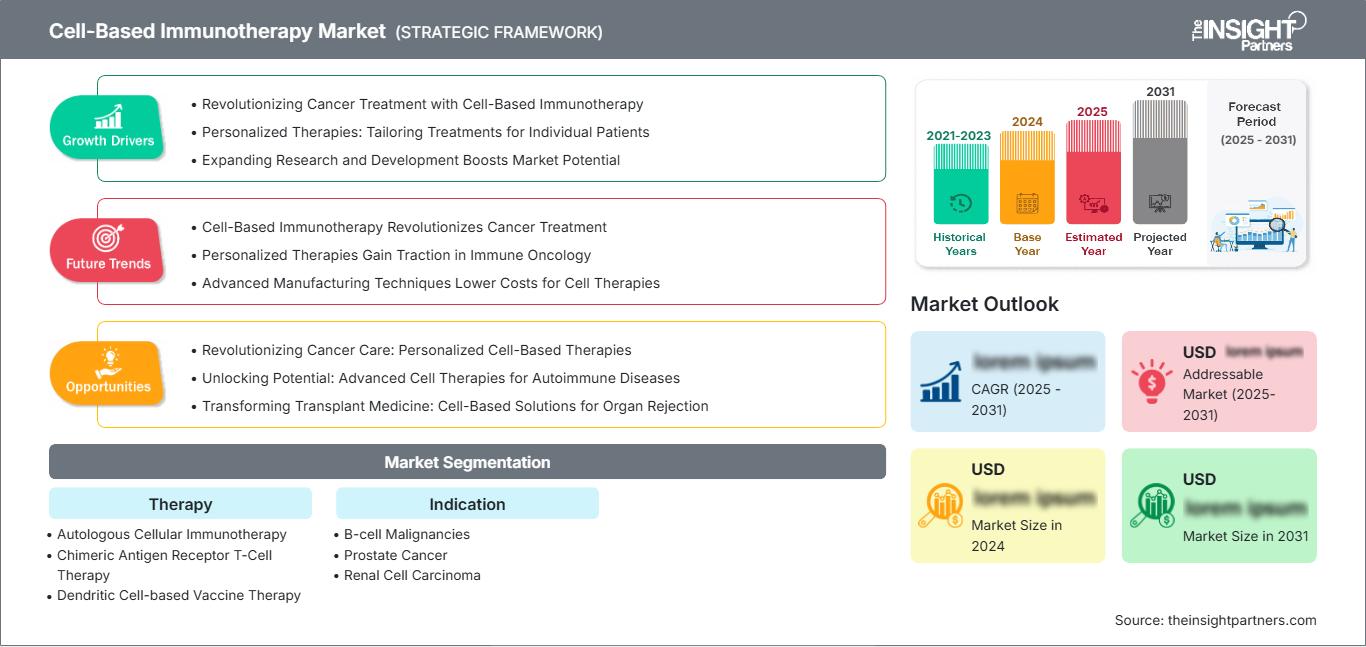
Markt für zellbasierte Immuntherapie: Strategische Einblicke
Regionale Einblicke
Markt für zellbasierte Immuntherapie in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von etwa 40–44 % am Markt für zellbasierte Immuntherapie und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,5–22,0 % wachsen. Nordamerika vereint praktische kommerzielle Erfahrung mit CAR-T-Zellen, Kompetenzzentren, spezialisierte Netzwerke von Hämatologieexperten, Produktionsdienstleistungen und regulatorische Rahmenbedingungen für die Entwicklung zellbasierter und Gentherapien.
Die Therapie findet zunehmend Anwendung, da sie bereits in früheren Behandlungslinien und bei anderen Lymphomen eingesetzt wird. Kanada trägt durch die Kostenerstattung in den Provinzen und großen onkologischen Zentren zum Marktwachstum bei, während die USA den Großteil der Einnahmen generieren. Darüber hinaus wird das Wachstum durch schnelle Herstellungsverfahren, die Einbindung von ambulanten Versorgungszentren und die positive Einstellung der Kostenträger zu Langzeitergebnissen begünstigt.
US-Markt für zellbasierte Immuntherapie
Im Jahr 2025 entfielen 84–88 % der Umsätze des nordamerikanischen Marktes auf die USA. Für den Zeitraum 2026–2034 wird ein durchschnittliches jährliches Wachstum von 20,8–22,3 % erwartet. Die führende Position der USA basiert auf zahlreichen FDA-zugelassenen Produkten, leistungsstarken Anlagen zur Leukapherese, fortschrittlichen onkologischen Netzwerken und der Präsenz von Unternehmen in verschiedenen Therapiebereichen, Vektoren, Produktion, Diagnostik und Logistik. Die FDA-Regulierung umfasst zelluläre Immuntherapien, Krebsimpfstoffe und gentechnisch veränderte Zellen.
Die häufigsten Anwendungsgebiete sind weiterhin B-Zell-Malignome; es zeichnen sich jedoch Fortschritte bei multiplem Myelom, Autoimmunerkrankungen und soliden Tumoren ab. Zu den auf dem US-Markt tätigen Unternehmen gehören Novartis AG, Amgen Inc., Eli Lilly and Company, Pfizer Inc., Genentech, Inc. und AbbVie Inc., die über fortschrittliche Kompetenzen in der Onkologie und Therapie verfügen. Die Zulassung von Breyanzi für das Marginalzonenlymphom im Dezember 2025 ist ein gutes Beispiel dafür.
Markt für zellbasierte Immuntherapie in Europa
Europa wird voraussichtlich 2025 einen Marktanteil von 25–29 % halten und im Zeitraum 2026–2034 ein jährliches Wachstum von 19,5–21,0 % verzeichnen. Deutschland gilt dank seiner Universitätskliniken, der Entwicklung fortschrittlicher Therapien und seiner Expertise im Bereich der Kostenerstattung als führende Region. Großbritannien profitiert von seiner zentralisierten Bewertung von Gesundheitstechnologien und dem translationalen Forschungsprozess, wobei die Patientenzahlen von der Kapazität und dem Budget des jeweiligen Zentrums abhängen.
Frankreich nutzt seine gut koordinierte Krebsversorgung und seine spezialisierten Krankenhäuser. Italien und Spanien bauen ihr Netzwerk akkreditierter Behandlungszentren je nach regionaler Finanzierung und Überweisungsgeschwindigkeit aus. Deutschland wird voraussichtlich weiterhin führend in der Region bleiben, dank seiner pharmazeutischen Expertise im Inland und seiner klinischen Entwicklung im Ausland. Das Wachstum Europas hängt von der Lokalisierung der Produktion, der Harmonisierung der Evidenzgenerierung, skalierbaren Krankenhausprozessen und einer Kostenerstattung ab, die den langfristigen Nutzen unabhängig vom Behandlungsergebnis anerkennt.
Markt für zellbasierte Immuntherapie im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hatte 2025 einen Marktanteil von etwa 21–25 % und wird voraussichtlich in der Region im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 23,0–25,0 % verzeichnen. Führender Marktteilnehmer ist China, was auf lokale Vermarktungs-, Produktions- und Regulierungsinitiativen zurückzuführen ist, wie beispielsweise die Zulassung von Satricel im Juni 2026 zur Behandlung fortgeschrittener solider Tumore.
In Japan und Südkorea findet sich eine ausgereifte Infrastruktur für die Biotechnologiebranche, Indien entwickelt Produktionsstätten mit niedrigeren Kosten, und Australien steuert Expertise in klinischen Studien und onkologischen Zentren bei. Für eine Expansion in der Region sind politische Initiativen, lokale Produktion, zertifizierte Behandlungszentren und bezahlbare Angebote erforderlich.
Markt für zellbasierte Immuntherapie im Nahen Osten und Afrika
Es wird erwartet, dass der MEA-Markt zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 17,0-19,0 % verzeichnen wird. Saudi-Arabien ist führend durch Investitionen in spezialisierte Krankenhäuser, Biotechnologie und die Modernisierung der Gesundheitsinfrastruktur, während sich die VAE auf Präzisionsmedizin und Medizintourismus konzentrieren werden.
Südafrika bietet im Bereich der klinischen Forschung erstklassige Möglichkeiten. Kostenbedenken und fehlende Laborausstattung schränken jedoch die Nutzung dieser Ressourcen ein. Andere Länder des Nahen Ostens und Afrikas benötigen Kühlhäuser, Energieversorgung, Verarbeitungsanlagen, Fachkräfte und grenzüberschreitende Transportmöglichkeiten. Die Einführung wird sich kurzfristig auf staatlich geförderte Universitätskliniken beschränken.
Segmentierungsanalyse
Therapie
Es wird erwartet, dass die Therapiekategorien im Zeitraum 2026–2034 mit einer kombinierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 21,0–23,0 % wachsen werden . Der Markt für zellbasierte Immuntherapie umfasst patienteneigene Immunzellprodukte, gentechnisch veränderte T-Zellen und antigenpräsentierende dendritische Zellimpfstoffe. Die Akzeptanz hängt von der indikationsspezifischen Wirksamkeit, der Komplexität der Herstellung, dem Toxizitätsmanagement, der Bereitschaft der Behandlungszentren und der Akzeptanz durch die Kostenträger ab. Die kommerziellen Aktivitäten konzentrieren sich weiterhin auf autologe Verfahren, obwohl standardisierte Prozesse und die schnelle Herstellung zellulärer Produkte die Skalierbarkeit verbessern.
- Autologe zelluläre Immuntherapie: Patienteneigene Produkte bieten personalisierte biologische Verträglichkeit und etablierte regulatorische Präzedenzfälle. Die Nachfrage konzentriert sich weiterhin auf spezialisierte Zentren, wobei die Produktionszeit, die Qualität der Ausgangszellen und zuverlässige Identitätskontrollen den kommerziellen Erfolg bestimmen.
- CAR-T -Zelltherapie: Die CAR-T-Zelltherapie ist aufgrund ihrer nachgewiesenen Wirksamkeit bei B-Zell-Lymphomen Marktführer. Strategische Prioritäten sind ein früherer Behandlungsbeginn, die gleichzeitige Behandlung zweier Zielstrukturen, eine geringere Toxizität, die ambulante Verabreichung und die Penetration solider Tumore.
- Dendritische Zell-basierte Impfstofftherapie: Diese Kategorie bietet eine antigenspezifische Immunaktivierung und eine vergleichsweise einfache Verabreichung. Ihre strategische Relevanz beruht auf Kombinationsbehandlungen, biomarkergestützter Selektion, gleichbleibender Herstellung und den Möglichkeiten bei Prostatakrebs und anderen soliden Tumoren.
Anzeige
Die Nachfrage nach Indikationen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,5–22,5 % steigen . Die kommerziellen Umsätze basieren hauptsächlich auf hämatologischen Krebserkrankungen, da Zielantigene, Wirksamkeitsnachweise und Behandlungspfade vergleichsweise weit entwickelt sind. Indikationen für solide Tumoren bieten zwar ein größeres Patientenaufkommen, sind jedoch mit Antigenheterogenität, Immunsuppression, eingeschränktem Transport und Sicherheitsherausforderungen konfrontiert. Der Fortschritt wird von der Zielauswahl, dem Engineering von geschützten Zellen, Kombinationsstrategien und dem Nachweis eines dauerhaften klinischen Nutzens abhängen.
- B-Zell-Malignome: Diese Indikation bildet weiterhin die kommerzielle Grundlage, da CD19-gerichtete Produkte verschiedene Leukämien und Lymphome behandeln. Die kontinuierliche Erweiterung der Indikation, der Einsatz in früheren Therapielinien und die Vertrautheit der Ärzte mit diesem Indikationsgebiet erhalten seine strategische Bedeutung aufrecht.
- Prostatakrebs: Sipuleucel-T schafft einen regulatorischen Präzedenzfall für die zelluläre Immuntherapie bei Prostatakrebs. Die zukünftige Nachfrage hängt von der Patientenauswahl, der Kombination mit Hormon- oder Radioligandentherapien und der Identifizierung prädiktiver Immunbiomarker ab.
- Nierenzellkarzinom: Zelluläre Therapieansätze werden für Patienten mit begrenzten dauerhaften Behandlungsmöglichkeiten evaluiert. Strategisches Potenzial liegt in tumorinfiltrierenden Lymphozyten, gentechnisch veränderten Rezeptoren, kombinierter Immuntherapie und der Überwindung der suppressiven Tumormikroumgebung.
- Leberkrebs: Leberkrebs bietet unter den aufgeführten Indikationen das höchste prognostizierte Wachstumspotenzial. Programme, die auf tumorassoziierte Antigene, die regionale Krankheitslast und Chinas Kompetenzen in der Zelltherapie abzielen, könnten die klinische und kommerzielle Entwicklung beschleunigen.
Momentaufnahme der Chancen
Die Marktprognosen für zellbasierte Immuntherapien weisen darauf hin, dass die Indikationswahl die Kapitaleffizienz bestimmen wird, da jede Krebsart unterschiedliche Patientenzahlen, Biomarker-Anforderungen, Herstellungskosten und Risiken in der klinischen Entwicklung mit sich bringt.
|
Anzeige |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
B-Zell-Malignome |
Hoch |
Frühere Zeilen |
Reifen |
|
Prostatakrebs |
Medium |
Immunsequenzierung |
Skalierung |
|
Nierenzellkarzinom |
Niedrig |
TIL-Programme |
Aufkommen |
|
Leberkrebs |
Medium |
Solide Ziele |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für zellbasierte Immuntherapie
Erweiterung der Anspruchsberechtigung auf B-Zell-Malignome
Die Erweiterung der Zulassungsindikation auf weitere Lymphomklassen und frühe Krankheitsstadien erhöht die Anzahl geeigneter Patienten und vertieft gleichzeitig das Wissen der Ärzte über Überweisung, Leukapherese, Konditionierung, Infusion und das Management von Nebenwirkungen. Am 31. Dezember 2025 erteilte die FDA die Zulassung für Lisocabtagene Maraleucel zur Behandlung von erwachsenen Patienten mit rezidiviertem oder refraktärem Marginalzonenlymphom, die mindestens zwei systemische Therapielinien erhalten haben. In der Primäranalyse der Wirksamkeit zeigte diese Studie ein Ansprechen bei 95,5 % der eingeschlossenen Patienten. Diese Erweiterung der Zulassung optimiert die Auslastung der Produktionsprozesse, stärkt die Wirtschaftlichkeit der Behandlungszentren und regt Investitionen an.
Zunehmende globale Krebsbelastung und ungedeckter Behandlungsbedarf
Die Internationale Agentur für Krebsforschung (IARC) schätzte für 2022 weltweit fast 20 Millionen Krebsneuerkrankungen und fast 10 Millionen Krebstodesfälle. Demografische Daten deuten darauf hin, dass die jährliche Inzidenz bis 2050 potenziell auf 35 Millionen Fälle ansteigen könnte, was einem Anstieg von 77 % entspricht. Leberkrebs ist weltweit für 7,8 % aller Krebstodesfälle verantwortlich und unterstreicht damit die Notwendigkeit innovativer Therapieentwicklung für schwer zu behandelnde solide Tumore. Die steigende Zahl älterer Patienten erhöht den potenziellen Bedarf an neuen Behandlungsansätzen nach dem Versagen konventioneller Methoden. Für Entwickler zellbasierter Therapien ergeben sich dadurch ein größerer Pool an potenziellen Patienten, bessere Chancen auf die Identifizierung von Zielstrukturen und ein erhöhter Bedarf an dauerhaften Therapien. Es ist jedoch unerlässlich, einen Überlebensvorteil gegenüber der zunehmenden Konkurrenz durch Antikörper, niedermolekulare Substanzen und Checkpoint-Inhibitoren nachzuweisen.
Fertigungsautomatisierung und regionale Kapazitätserweiterung
Automatisierte, geschlossene Verarbeitungsprozesse, digitale Systeme zur Identitätsverfolgung, Schnelltests zur Freigabe und regionale Produktionsstätten verbessern die operative Umsetzbarkeit personalisierter Therapien. Konventionelle autologe Arbeitsabläufe erfordern eine eng synchronisierte Sammlung, einen Transport, eine Modifizierung, eine Expansion, eine Qualitätskontrolle und die Reinfusion. Jeder Transfer birgt Zeit-, Kosten- und Fehlerrisiken. Regionale Kapazitäten reduzieren die Transportwege und ermöglichen es Herstellern, die Produktion an die Krankenhauspläne anzupassen. Standardisierte Analysen von Anbietern wie Bio-Rad Laboratories, Inc. unterstützen die Prozesssteuerung, während Pharmaunternehmen etablierte Qualitäts- und Vertriebskapazitäten nutzen können. Die daraus resultierenden Markteffekte umfassen einen höheren Durchsatz, eine verbesserte Chargenkonsistenz und eine größere geografische Abdeckung. Der Kapitalbedarf bleibt hoch, da die Anlagen die Standards für Biologika erfüllen und gleichzeitig individuelle Produktionsaufzeichnungen und unterschiedliche Ausgangsmaterialien der Patienten berücksichtigen müssen.
Zukunftstrends des Marktes für zellbasierte Immuntherapie
In-vivo-Programmierung von Immunzellen
Zu den wichtigsten Trends im Markt für zellbasierte Immuntherapien zählt die In-vivo-Programmierung, die die Produktion von zentralisierten Ex-vivo-Anlagen direkt in den Körper des Patienten verlagern könnte. Gentechnisch veränderte Viruspartikel oder Lipidnanopartikel sind so konzipiert, dass sie genetische Informationen direkt an ausgewählte Immunzellen abgeben und so potenziell Leukapherese, langwierige Expansionsprozesse und komplexe Rücktransportlogistik vermeiden. Die geplante Übernahme von Kelonia Therapeutics durch Eli Lilly and Company im April 2026 unterstreicht das strategische Interesse an diesem Ansatz. Kelonias führendes Programm nutzt gentechnisch veränderte Lentiviruspartikel zur In-vivo-Generierung von CAR-T-Zellen. Klinische Validierung könnte Behandlungsverzögerungen reduzieren, die Verfügbarkeit verbessern und die Wirtschaftlichkeit der Herstellung verändern, allerdings erfordern Biodistribution, Kontrollierbarkeit, Haltbarkeit und Langzeitsicherheit noch strenge Nachweise.
Zelltherapie dringt in die Behandlung solider Tumore vor
Solide Tumoren werden zu einem zentralen Entwicklungsfeld, da Unternehmen duale Targeting-Strategien, geschützte Rezeptoren, regionale Verabreichung, Chemokin-Engineering und mikroumgebungsresistente Zellen einsetzen. Die chinesische Zulassung von Satricabtagene Autoleucel im Juni 2026 für Claudin18.2-positives, HER2-negatives fortgeschrittenes Magen- oder Ösophaguskarzinom schuf einen kommerziellen Präzedenzfall über hämatologische Erkrankungen hinaus.
Zukünftige Programme werden auf die Heterogenität von Antigenen und die Immunsuppression abzielen und Biomarker zur Identifizierung von Patienten mit Ansprechen auf die Therapie nutzen. Ein Erfolg könnte das adressierbare Patientenvolumen erheblich vergrößern, doch die Entwickler müssen sich gegenüber Antikörper-Wirkstoff-Konjugaten, bispezifischen Antikörpern, Checkpoint-Kombinationen und Präzisionsmedizin differenzieren. Die Skalierbarkeit der Produktion wird ebenfalls eine wichtige Rolle spielen, da solide Tumoren ein deutlich größeres potenzielles Patientenpotenzial bergen.
Marktchancen für zellbasierte Immuntherapie
Regionale Produktionsnetzwerke im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum bietet Investitionsmöglichkeiten durch lokale Vektorproduktion, automatisierte Zellverarbeitungsanlagen, kryogene Logistik, Partnerschaften für klinische Studien und akkreditierte Infusionsnetzwerke. China vereint eine hohe Krankheitslast mit einer beschleunigten regulatorischen und kommerziellen Entwicklung, während Japan, Südkorea, Australien und Indien komplementäre Stärken in der Qualitätsfertigung, Forschung, klinischen Studien und kosteneffizienten Produktion bieten. Investoren können modulare Anlagen, die mehrere Programme bedienen, gegenüber Einzelproduktanlagen priorisieren. Krankenhauspartnerschaften sollten die Patientenidentifizierung, die Terminplanung für die Probenentnahme, das Toxizitätsmanagement und die Ergebnisüberwachung integrieren. Lokale Kapazitäten können die Zeit bis zur Verabreichung verkürzen und das Risiko grenzüberschreitender Transporte reduzieren. Nachhaltige Renditen hängen von der Auslastung, der regulatorischen Vergleichbarkeit, dem Zugang zu Kostenerstattungen und Technologietransfervereinbarungen ab, die die Prozesskonsistenz gewährleisten.
Integrierte Plattformen für Diagnostik und Therapiesteuerung
Die kommerziellen Chancen im Markt für zellbasierte Immuntherapien reichen über therapeutische Produkte hinaus und umfassen Begleitdiagnostik, Immunmonitoring, Produktionsanalytik, Planungssoftware und die Infrastruktur zur Nachverfolgung der Lieferkette. Anbieter benötigen interoperable Systeme, die Pathologie, Eignungsprüfung, Probenentnahme, Produktionsplanung, Freigabetests, Versand, Infusion und Nachsorge miteinander verbinden. Bio-Rad Laboratories, Inc. ist im analytischen Ökosystem gut positioniert, während Therapieentwickler durch digitale Orchestrierung vermeidbare Verzögerungen reduzieren und die Kapazitätstransparenz verbessern können. Investitionen sollten auf Plattformen abzielen, die mehrere Therapien und regulatorische Zuständigkeiten unterstützen. Umsatzmodelle können Instrumente, Verbrauchsmaterialien, Software-Abonnements und Labordienstleistungen kombinieren. Die Akzeptanz wird sich beschleunigen, wenn Plattformen weniger Identifizierungsfehler, schnellere Freigabeentscheidungen, eine bessere Vorhersagbarkeit der Produktion und revisionssichere Patientendaten über institutionelle Grenzen hinweg ermöglichen.
Aktuelle Entwicklungen
- Juni 2026: CARsgen Therapeutics Holdings Limited gab bekannt, dass die chinesische Arzneimittelbehörde (NMPA) Satricabtagene Autoleucel für die Behandlung von fortgeschrittenem Magen- oder Ösophaguskarzinom mit Claudin18.2-Positivität und HER2-Negativität nach mindestens zwei Vortherapien zugelassen hat. Das Unternehmen bezeichnete Satricabtagene als das weltweit erste zugelassene CAR-T-Zell-Produkt für solide Tumore.
- April 2026: Eli Lilly and Company schloss eine endgültige Vereinbarung zur Übernahme von Kelonia Therapeutics, Inc. ab und erwarb damit eine Plattform für die In-vivo-Gentherapie zur Erzeugung von CAR-T-Zellen im Patienten. Die Transaktion umfasst KLN-1010, eine in Phase 1 befindliche Prüftherapie zur Behandlung von BCMA bei rezidiviertem oder refraktärem multiplem Myelom.
- Dezember 2025: Die Bristol-Myers Squibb Company erhielt die FDA-Zulassung für Breyanzi als erste CAR-T-Zell-Therapie in den USA für Erwachsene mit rezidiviertem oder refraktärem Marginalzonenlymphom nach mindestens zwei vorangegangenen systemischen Behandlungslinien. Damit wurde der zugelassene Anwendungsbereich des Produkts auf B-Zell-Malignome ausgeweitet.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -