
Mercato dell’inmunoterapia basata in cellule: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dell'immunoterapia cellulare (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per terapia (immunoterapia cellulare autologa, terapia con cellule T con recettore chimerico per l'antigene (CAR), terapia vaccinale a base di cellule dendritiche); indicazione (neoplasie a cellule B, cancro alla prostata, carcinoma a cellule renali, cancro al fegato, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00015536
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
9,72 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
56,2 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
21,53 %
Tasso di crescita
Mercato di riferimento
262,42 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato dell'immunoterapia cellulare crescerà da 9,72 miliardi di dollari nel 2025 a 56,2 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 21,53% nel periodo 2026-2034. La commercializzazione sarà influenzata dall'ampliamento dei criteri di eleggibilità per le cellule CAR T, da una maggiore uniformità produttiva, dal crescente utilizzo dell'oncologia personalizzata e dall'estensione della pipeline clinica per il trattamento cellulare dei tumori a cellule B anche ai tumori della prostata, del rene, del fegato e dei tumori solidi.
Il mercato dell'immunoterapia cellulare in Nord America crescerà a un tasso di crescita annuo composto (CAGR) stimato tra il 20,5% e il 22,0% tra il 2026 e il 2034. I fattori favorevoli in Nord America includono prodotti cellulari approvati dalla FDA, centri di trapianto e oncologia con esperienza, idoneità dei pazienti alla copertura assicurativa e una solida capacità produttiva. Il crescente utilizzo nelle fasi iniziali della malattia e nelle strutture sanitarie decentrate amplierà gradualmente il mercato potenziale.
Analisi e approfondimenti sul mercato dell'immunoterapia cellulare.
- Nord America: La regione rappresentava una quota stimata del 40-44% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 20,5-22,0% tra il 2026 e il 2034 , grazie a centri di trattamento specializzati, esperienza in ambito normativo e disponibilità commerciale di cellule CAR T.
- USA: Nel 2025 il Paese ha rappresentato circa l'84-88% del fatturato nordamericano e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 20,8-22,3% tra il 2026 e il 2034 .
- Europa: Nel 2025 l'Europa deteneva una quota stimata tra il 25% e il 29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 19,5-21,0% tra il 2026 e il 2034 , trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota di mercato pari a circa il 21-25% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 23,0-25,0% tra il 2026 e il 2034 , con Cina, Giappone, Corea del Sud, India e Australia che rafforzeranno l'adozione di queste tecnologie.
- Il segmento più ampio, la terapia con cellule T con recettore chimerico per l'antigene (CAR-T), ha conquistato una quota di mercato stimata tra il 62% e il 66% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 22,0-24,0% nel periodo 2026-2034 .
- Segmento ad alta crescita: il tumore al fegato rappresentava una quota di mercato stimata tra il 5% e l'8% nel 2025 e si prevede che registrerà un CAGR del 24,0-27,0% nel periodo 2026-2034 , grazie ai progressi nella terapia mirata ai tumori solidi.
- Aziende chiave analizzate nel dettaglio: AbbVie Inc., Genentech, Inc., Amgen Inc., Bayer AG, Boehringer Ingelheim International GmbH, Eli Lilly and Company, GSK plc, Novartis AG, Pfizer Inc. e Bio-Rad Laboratories, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le tendenze nello sviluppo del mercato hanno trasformato le immunoterapie cellulari da pratiche esclusivamente accademiche in procedure industriali che integrano aferesi, manipolazione genetica, espansione, test, trasporto e somministrazione. La terapia autologa è la pratica più utilizzata; tuttavia, l'impiego di sistemi chiusi, l'automazione, la crioconservazione e la digitalizzazione della catena di identità stanno riducendo le variazioni. Tra i prodotti approvati dalla FDA figurano la terapia con cellule CAR-T, la terapia con linfociti infiltranti il tumore e la terapia con cellule dendritiche.
Nel periodo di previsione, gli afflussi di capitali saranno diretti verso la produzione regionale, la programmazione in vivo, le terapie allogeniche e i trattamenti per i tumori solidi. L'approvazione da parte della Cina, nel giugno 2026, del satricabtagene autoleucel per l'adenocarcinoma gastrico o della giunzione gastroesofagea in stadio avanzato ha rappresentato un importante precedente per la commercializzazione delle cellule T CAR per i tumori solidi. Lo sviluppo di capacità terapeutiche nei paesi emergenti asiatici e di impianti di produzione di terapie avanzate in Europa ridurrà progressivamente la concentrazione del mercato nelle istituzioni accademiche statunitensi.
Ambito del rapporto sul mercato dell'immunoterapia cellulare
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 9,72 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 56,2 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 21,53% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dell'immunoterapia cellulare
Il principale fattore trainante dello sviluppo del mercato dell'immunoterapia cellulare è lo spostamento delle terapie cellulari verso linee di trattamento precoci e nuove indicazioni ematologiche. La domanda proviene da oncologi e centri trapianto, tuttavia, l'offerta implica un processo integrato che comprende l'identificazione dei pazienti, la raccolta delle cellule, la fornitura di vettori, la produzione, i test di rilascio, la distribuzione, il condizionamento, l'infusione e la gestione degli effetti tossici. Il crescente numero di prodotti approvati dalla FDA e il costante aumento del numero di tumori ematologici garantiscono un bacino di pazienti significativo.
Esistono ancora diversi fattori limitanti legati al tempo necessario per la raccolta dei campioni, alla possibilità di fallimento di ogni lotto, alla limitata disponibilità di specialisti e alla necessità di vettori virali, citochine, terreni di coltura e test. Di conseguenza, i produttori investono in sistemi di automazione a ciclo chiuso, impianti di produzione locali, standard uniformi per i materiali di partenza e pianificazione predittiva per migliorare l'efficienza senza compromettere la tracciabilità.
L'analisi del rapporto sul mercato dell'immunoterapia cellulare rivela la rivalità tra aziende farmaceutiche tradizionali, aziende di piattaforme, aziende diagnostiche e produttori di nicchia. Novartis AG ha maturato esperienza nella commercializzazione di cellule CAR T tramite Kymriah, mentre Amgen Inc. opera in questo mercato grazie alla sua competenza in oncologia e al suo ecosistema di terapia cellulare e genica che può essere concesso in licenza. Nell'aprile 2026, Eli Lilly and Company ha rafforzato il suo vantaggio competitivo raggiungendo un accordo per l'acquisizione di Kelonia Therapeutics e della sua piattaforma tecnologica per cellule CAR T in vivo.
AbbVie Inc., Genentech, Inc., Bayer AG, Boehringer Ingelheim International GmbH, GSK plc e Pfizer Inc. sono alcuni degli altri principali concorrenti. Hanno un vantaggio nello sviluppo oncologico, nelle partnership, nella scienza traslazionale e nelle capacità produttive. L'azienda che supporta l'ecosistema è Bio-Rad Laboratories, Inc., in quanto offre strumentazione analitica e per le scienze biologiche. I fattori di competitività includono i tempi di risposta, la terapia ambulatoriale, la differenziazione del target, il profilo di tossicità, le rese produttive e le evidenze di durabilità.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'immunoterapia cellulare: approfondimenti strategici
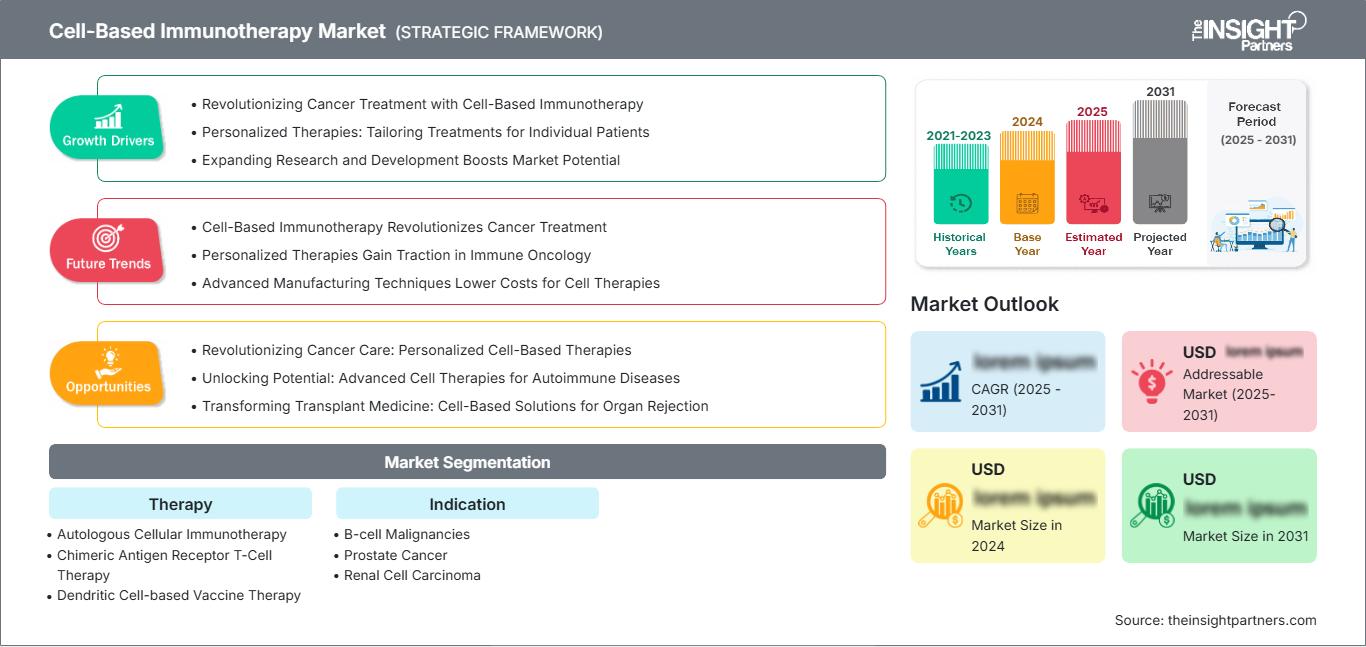
Approfondimenti regionali
Mercato nordamericano dell'immunoterapia cellulare
Nel 2025, la regione del Nord America rappresentava circa il 40-44% della quota di mercato dell'immunoterapia cellulare e si prevede che crescerà con un CAGR del 20,5-22,0% nel periodo 2026-2034. Il Nord America offre una solida esperienza commerciale nel campo delle cellule CAR-T, centri di eccellenza, reti specializzate di esperti in ematologia, servizi di produzione e un quadro normativo favorevole allo sviluppo di terapie cellulari e geniche.
L'adozione di questa terapia si è diffusa grazie alla sua applicazione nelle fasi iniziali del trattamento e in altri linfomi. Il Canada contribuisce al mercato attraverso il rimborso della terapia nelle province e nei principali centri oncologici, mentre gli Stati Uniti rappresentano la principale fonte di reddito. Inoltre, la crescita sarà influenzata dalla rapidità del processo produttivo, dal ricorso a centri territoriali, dalla gestione ambulatoriale e dalla prospettiva positiva degli enti pagatori in merito ai risultati a lungo termine.
Mercato statunitense dell'immunoterapia cellulare
Nel 2025, gli Stati Uniti rappresentavano l'84-88% dei ricavi del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 20,8-22,3% nel periodo 2026-2034. Il loro predominio è dovuto a diversi prodotti approvati dalla FDA, a solide strutture per la leucaferesi, a reti oncologiche all'avanguardia e alla presenza delle aziende in varie aree terapeutiche, vettori, produzione, diagnostica e logistica. La regolamentazione della FDA riguarda le immunoterapie cellulari, i vaccini contro il cancro e le cellule geneticamente modificate.
Le applicazioni principali continuano a riguardare le neoplasie a cellule B; tuttavia, si stanno registrando sviluppi anche per quanto riguarda il mieloma multiplo, le malattie autoimmuni e i tumori solidi. Tra le aziende attive nel mercato statunitense figurano Novartis AG, Amgen Inc., Eli Lilly and Company, Pfizer Inc., Genentech, Inc. e AbbVie Inc., che offrono capacità oncologiche o terapeutiche all'avanguardia. L'approvazione, avvenuta nel dicembre 2025, di Breyanzi per il linfoma della zona marginale ne è un esempio.
Mercato europeo dell'immunoterapia cellulare
Si stima che l'Europa deterrà una quota del 25-29% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 19,5-21,0% nel periodo 2026-2034. La Germania si afferma come leader tra le regioni grazie ai suoi ospedali universitari, alla produzione di terapie avanzate e alla competenza in materia di rimborsi. Il Regno Unito trae vantaggio dalla sua valutazione centralizzata delle tecnologie sanitarie e dal processo di ricerca traslazionale, con un numero di pazienti che dipende dalla capacità e dal budget del centro.
La Francia sfrutta il coordinamento della cura oncologica e degli ospedali specializzati. Italia e Spagna sviluppano la propria rete di centri di trattamento accreditati, a seconda dei finanziamenti disponibili nelle diverse regioni e della velocità di invio dei pazienti. Si prevede che la Germania continuerà a essere leader nella regione grazie alla sua competenza farmaceutica a livello nazionale e allo sviluppo clinico all'estero. La crescita dell'Europa dipenderà dalla localizzazione della produzione, dall'armonizzazione della produzione di evidenze scientifiche, da processi ospedalieri scalabili e da un sistema di rimborso che riconosca i benefici a lungo termine indipendentemente dagli esiti.
Mercato dell'immunoterapia cellulare nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato pari a circa il 21-25% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 23-25% nel periodo 2026-2034. Il principale attore del mercato è la Cina, grazie alle iniziative locali in materia di commercializzazione, produzione e regolamentazione, come l'approvazione, nel giugno 2026, di satri-cel per il trattamento dei tumori solidi in stadio avanzato.
Le infrastrutture mature del settore biotecnologico si trovano in Giappone e Corea del Sud, l'India sviluppa la produzione a costi inferiori e l'Australia contribuisce con la sua esperienza nelle sperimentazioni cliniche e nei centri oncologici. L'espansione nella regione richiede iniziative politiche, produzione locale, centri di trattamento certificati e prezzi accessibili.
Mercato dell'immunoterapia cellulare in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa (MEA) registrerà un tasso di crescita annuo composto (CAGR) del 17,0-19,0% tra il 2026 e il 2034. L'Arabia Saudita sarà all'avanguardia investendo in ospedali specializzati, biotecnologie e ammodernamento delle infrastrutture sanitarie, mentre gli Emirati Arabi Uniti si concentreranno sulla medicina di precisione e sul turismo medico.
Per quanto riguarda le strutture per la ricerca clinica, il Sudafrica offre le migliori opportunità, tuttavia, i costi elevati e la mancanza di attrezzature di laboratorio limitano l'utilizzo di queste risorse. Altri paesi del Medio Oriente e dell'Africa avranno bisogno di celle frigorifere, fornitura di energia, impianti di lavorazione, specialisti e trasporti transfrontalieri. L'adozione a breve termine sarà limitata agli ospedali di terzo livello supportati dai governi.
Analisi di segmentazione
Terapia
Si prevede che le categorie terapeutiche si espanderanno a un tasso di crescita annuo composto (CAGR) combinato del 21,0-23,0% nel periodo 2026-2034 . Il mercato dell'immunoterapia cellulare comprende prodotti a base di cellule immunitarie derivate dal paziente, cellule T geneticamente modificate e vaccini a base di cellule dendritiche presentanti l'antigene. L'adozione dipende dall'efficacia specifica per l'indicazione, dalla complessità della produzione, dalla gestione della tossicità, dalla disponibilità dei centri di trattamento e dall'accettazione da parte degli enti pagatori. L'attività commerciale rimane concentrata sui flussi di lavoro autologhi, sebbene la standardizzazione dei processi e la rapida produzione di prodotti cellulari stiano migliorando la scalabilità.
- Immunoterapia cellulare autologa: i prodotti derivati dal paziente offrono una compatibilità biologica personalizzata e un precedente normativo consolidato. La domanda rimane concentrata nei centri specializzati, dove i tempi di produzione, la qualità delle cellule di partenza e i controlli affidabili della catena di identità determinano le prestazioni commerciali.
- Terapia con cellule T con recettore chimerico per l'antigene (CAR-T): la terapia con cellule CAR-T detiene la posizione di mercato più forte grazie alla comprovata attività nei tumori a cellule B. Le priorità strategiche includono un trattamento più precoce, il doppio bersaglio, una minore tossicità, la somministrazione ambulatoriale e la penetrazione nei tumori solidi.
- Terapia vaccinale basata su cellule dendritiche: questa categoria offre un'attivazione immunitaria antigene-specifica e una somministrazione relativamente gestibile. La sua rilevanza strategica si basa su regimi di combinazione, selezione guidata da biomarcatori, uniformità produttiva e opportunità nel trattamento del tumore alla prostata e di altri tumori solidi.
Indicazione
Si prevede che la domanda basata sulle indicazioni terapeutiche aumenterà a un tasso di crescita annuo composto (CAGR) del 20,5-22,5% nel periodo 2026-2034 . I ricavi commerciali sono principalmente legati ai tumori ematologici, poiché gli antigeni bersaglio, le evidenze di risposta e i percorsi terapeutici sono relativamente maturi. Le indicazioni per i tumori solidi offrono un volume maggiore di pazienti, ma presentano problematiche quali l'eterogeneità antigenica, l'immunosoppressione, le limitazioni nel traffico cellulare e la sicurezza. I progressi dipenderanno dalla selezione del bersaglio, dall'ingegneria delle cellule corazzate, dalle strategie di combinazione e dalle evidenze che dimostrano un beneficio clinico duraturo.
- Neoplasie a cellule B: questa indicazione rimane il fondamento commerciale poiché i prodotti diretti contro il CD19 sono efficaci contro diverse leucemie e linfomi. La continua espansione delle indicazioni, l'uso precoce e la familiarità dei medici ne mantengono l'importanza strategica.
- Tumore alla prostata: Sipuleucel-T fornisce un precedente normativo per l'immunoterapia cellulare nel tumore alla prostata. La domanda futura dipenderà dalla selezione dei pazienti, dalla sequenza con trattamenti ormonali o con radioligandi e dall'identificazione di biomarcatori immunitari predittivi.
- Carcinoma a cellule renali: si stanno valutando approcci cellulari per pazienti con opzioni terapeutiche limitate e di lunga durata. Il potenziale strategico si concentra sui linfociti infiltranti il tumore, sui recettori ingegnerizzati, sull'immunoterapia combinata e sul superamento del microambiente tumorale immunosoppressivo.
- Tumore al fegato: Il tumore al fegato offre il più alto potenziale di crescita, secondo i modelli terapeutici, tra le indicazioni elencate. I programmi mirati agli antigeni associati al tumore, all'incidenza regionale della malattia e alle capacità della Cina nel campo della terapia cellulare potrebbero accelerare lo sviluppo clinico e commerciale.
Panoramica dell'opportunità
Le previsioni di mercato sull'immunoterapia cellulare indicano che la scelta dell'indicazione terapeutica determinerà l'efficienza del capitale investito, poiché ogni tipo di cancro presenta volumi di pazienti, requisiti di biomarcatori, costi di produzione e rischi di sviluppo clinico differenti.
|
Indicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Neoplasie delle cellule B |
Alto |
Righe precedenti |
Maturo |
|
cancro alla prostata |
Mezzo |
Sequenziamento immunitario |
Scalatura |
|
Carcinoma a cellule renali |
Basso |
Programmi TIL |
Emergenti |
|
cancro al fegato |
Mezzo |
Obiettivi solidi |
Emergenti |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dell'immunoterapia cellulare.
Estensione dei criteri di ammissibilità alle neoplasie a cellule B
L'estensione delle indicazioni regolatorie a ulteriori classi di linfoma e a fasi precoci della malattia aumenta il numero di candidati idonei, migliorando al contempo le conoscenze del medico in merito al processo di invio, leucaferesi, condizionamento, infusione e gestione degli effetti collaterali. Il 31 dicembre 2025, la FDA ha approvato lisocabtagene maraleucel per il trattamento di pazienti adulti con linfoma della zona marginale recidivante o refrattario che hanno ricevuto almeno due linee di terapia sistemica. Questo studio specifico ha mostrato una risposta nel 95,5% dei pazienti arruolati nell'analisi primaria di efficacia. Tale ampliamento delle indicazioni terapeutiche migliora l'utilizzo dei processi produttivi, incrementa l'aspetto economico dei centri e li incentiva a investire.
Aumento del carico globale del cancro e necessità di trattamenti insoddisfatte.
L'Agenzia Internazionale per la Ricerca sul Cancro ha stimato quasi 20 milioni di nuovi casi di cancro e quasi 10 milioni di decessi per cancro a livello globale nel 2022. I dati demografici suggeriscono che l'incidenza annuale potrebbe potenzialmente salire a 35 milioni di casi entro il 2050, con un aumento del 77%. Il cancro al fegato è responsabile del 7,8% della mortalità per cancro in tutto il mondo, sottolineando la necessità di innovazione nello sviluppo di terapie per i tumori solidi più difficili da trattare. L'aumento e l'invecchiamento della popolazione aumentano il potenziale bacino di pazienti che necessitano di nuovi trattamenti dopo il fallimento delle terapie convenzionali. L'effetto sugli sviluppatori di terapie cellulari sarà un aumento del bacino di reclutamento, maggiori possibilità di individuazione di bersagli terapeutici e una maggiore necessità di trattamenti duraturi. Tuttavia, è essenziale dimostrare un vantaggio in termini di sopravvivenza rispetto ai nuovi anticorpi, alle piccole molecole e agli inibitori dei checkpoint immunitari.
Automazione della produzione ed espansione della capacità produttiva a livello regionale.
Processi automatizzati a circuito chiuso, sistemi digitali di tracciabilità, test di rilascio rapido e stabilimenti di produzione regionali stanno migliorando la fattibilità operativa della terapia personalizzata. I flussi di lavoro autologhi convenzionali richiedono una stretta sincronizzazione tra raccolta, trasporto, modifica, espansione, controllo qualità e reinfusione. Ogni trasferimento introduce tempi, costi e rischi di fallimento. La capacità produttiva regionale riduce le distanze di trasporto e consente ai produttori di allineare la produzione ai programmi ospedalieri. Analisi standardizzate fornite da aziende come Bio-Rad Laboratories, Inc. possono supportare il controllo di processo, mentre le aziende farmaceutiche possono applicare consolidate capacità di qualità e distribuzione. L'impatto sul mercato che ne deriva include una maggiore produttività, una migliore uniformità dei lotti e una più ampia copertura geografica. I requisiti di capitale rimangono considerevoli perché gli impianti devono soddisfare gli standard dei prodotti biologici, tenendo conto al contempo delle registrazioni di produzione individualizzate e della variabilità del materiale di partenza del paziente.
Tendenze future del mercato dell'immunoterapia cellulare
Programmazione delle cellule immunitarie in vivo
Tra le tendenze più significative del mercato dell'immunoterapia cellulare , la programmazione in vivo potrebbe spostare la produzione da impianti ex vivo centralizzati direttamente nel corpo del paziente. Particelle virali ingegnerizzate o nanoparticelle lipidiche sono progettate per veicolare istruzioni genetiche direttamente a cellule immunitarie selezionate, evitando potenzialmente la leucaferesi, i lunghi tempi di espansione e la complessa logistica di ritorno. L'accordo siglato da Eli Lilly and Company nell'aprile 2026 per l'acquisizione di Kelonia Therapeutics evidenzia l'interesse strategico per questo approccio. Il programma principale di Kelonia utilizza particelle lentivirali ingegnerizzate destinate a generare cellule CAR T in vivo. La validazione clinica potrebbe ridurre i tempi di trattamento, migliorare l'accessibilità e ridefinire l'economia della produzione, sebbene la biodistribuzione, la controllabilità, la durata e la sicurezza a lungo termine richiedano prove rigorose.
La terapia cellulare si espande al trattamento dei tumori solidi.
I tumori solidi diventeranno una frontiera centrale nello sviluppo, poiché le aziende applicheranno il doppio targeting, recettori corazzati, somministrazione regionale, ingegneria delle chemochine e cellule resistenti al microambiente. L'approvazione in Cina, nel giugno 2026, di satricabtagene autoleucel per l'adenocarcinoma gastrico o della giunzione gastroesofagea avanzato Claudin18.2-positivo e HER2-negativo ha fornito un precedente commerciale al di là delle malattie ematologiche.
I programmi futuri si concentreranno sull'eterogeneità antigenica e sull'immunosoppressione, utilizzando biomarcatori per identificare i pazienti responsivi. Il successo potrebbe ampliare significativamente il volume di pazienti trattabili, ma gli sviluppatori dovranno differenziarsi dai coniugati anticorpo-farmaco, dagli anticorpi bispecifici, dalle combinazioni di checkpoint immunitari e dalle medicine di precisione. Anche la scalabilità della produzione sarà fondamentale, poiché i tumori solidi creano bacini di pazienti potenziali considerevolmente più ampi.
Opportunità di mercato nell'immunoterapia cellulare
Reti manifatturiere regionali nella regione Asia-Pacifico
La regione Asia-Pacifico offre opportunità di investimento attraverso la produzione localizzata di vettori, impianti automatizzati per la lavorazione cellulare, logistica criogenica, partnership per studi clinici e reti di infusione accreditate. La Cina combina un elevato carico di malattia con un'accelerazione dell'attività normativa e commerciale, mentre Giappone, Corea del Sud, Australia e India offrono punti di forza complementari in termini di produzione di qualità, ricerca, studi clinici e produzione economicamente efficiente. Gli investitori possono dare priorità a impianti modulari in grado di servire diversi programmi piuttosto che a impianti monoprodotto. Le partnership con gli ospedali dovrebbero integrare l'identificazione dei pazienti, la programmazione della raccolta, la gestione della tossicità e il monitoraggio degli esiti. La capacità locale può ridurre i tempi di prelievo e limitare i rischi legati al trasporto transfrontaliero. I rendimenti sostenibili dipenderanno dai tassi di utilizzo, dalla comparabilità normativa, dall'accesso ai rimborsi e dagli accordi di trasferimento tecnologico che preservino la coerenza dei processi.
Piattaforme integrate per la diagnostica e l'orchestrazione del trattamento
Le opportunità commerciali nel mercato dell'immunoterapia cellulare si estendono oltre i prodotti terapeutici, includendo diagnostica di accompagnamento, monitoraggio immunitario, analisi di produzione, software di pianificazione e infrastrutture per la tracciabilità dei campioni. I fornitori necessitano di sistemi interoperabili che colleghino patologia, valutazione dell'idoneità, raccolta, slot di produzione, test di rilascio, spedizione, infusione e sorveglianza post-trattamento. Bio-Rad Laboratories, Inc. si posiziona all'interno dell'ecosistema analitico, mentre gli sviluppatori di terapie possono utilizzare l'orchestrazione digitale per ridurre i ritardi evitabili e migliorare la visibilità della capacità produttiva. Gli investimenti dovrebbero essere mirati a piattaforme in grado di supportare molteplici terapie e normative. I modelli di ricavo possono combinare strumentazione, materiali di consumo, abbonamenti software e servizi di laboratorio. L'adozione accelererà laddove le piattaforme dimostreranno un minor numero di errori di identificazione, decisioni di rilascio più rapide, una migliore prevedibilità della produzione e registrazioni a livello di paziente verificabili a livello interistituzionale.
Sviluppi recenti
- Giugno 2026: CARsgen Therapeutics Holdings Limited ha annunciato che la National Medical Products Administration cinese ha approvato satricabtagene autoleucel per l'adenocarcinoma gastrico o della giunzione gastroesofagea avanzato Claudin18.2-positivo e HER2-negativo dopo almeno due linee di trattamento precedenti. L'azienda ha descritto satricabtagene come il primo prodotto a base di cellule T CAR approvato al mondo per i tumori solidi.
- Aprile 2026: Eli Lilly and Company ha stipulato un accordo definitivo per l'acquisizione di Kelonia Therapeutics, Inc., aggiungendo una piattaforma di somministrazione genica in vivo destinata a generare cellule CAR T all'interno dei pazienti. La transazione include KLN-1010, una terapia sperimentale di fase 1 mirata a BCMA nel mieloma multiplo recidivante o refrattario.
- Dicembre 2025: Bristol-Myers Squibb Company ha ricevuto l'approvazione della FDA per Breyanzi, la prima terapia con cellule CAR T negli Stati Uniti per adulti con linfoma della zona marginale recidivante o refrattario dopo almeno due precedenti linee di trattamento sistemico, estendendo la copertura approvata del prodotto alle neoplasie a cellule B.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -