
細胞ベース免疫療法市場:動向・需要・予測 2034
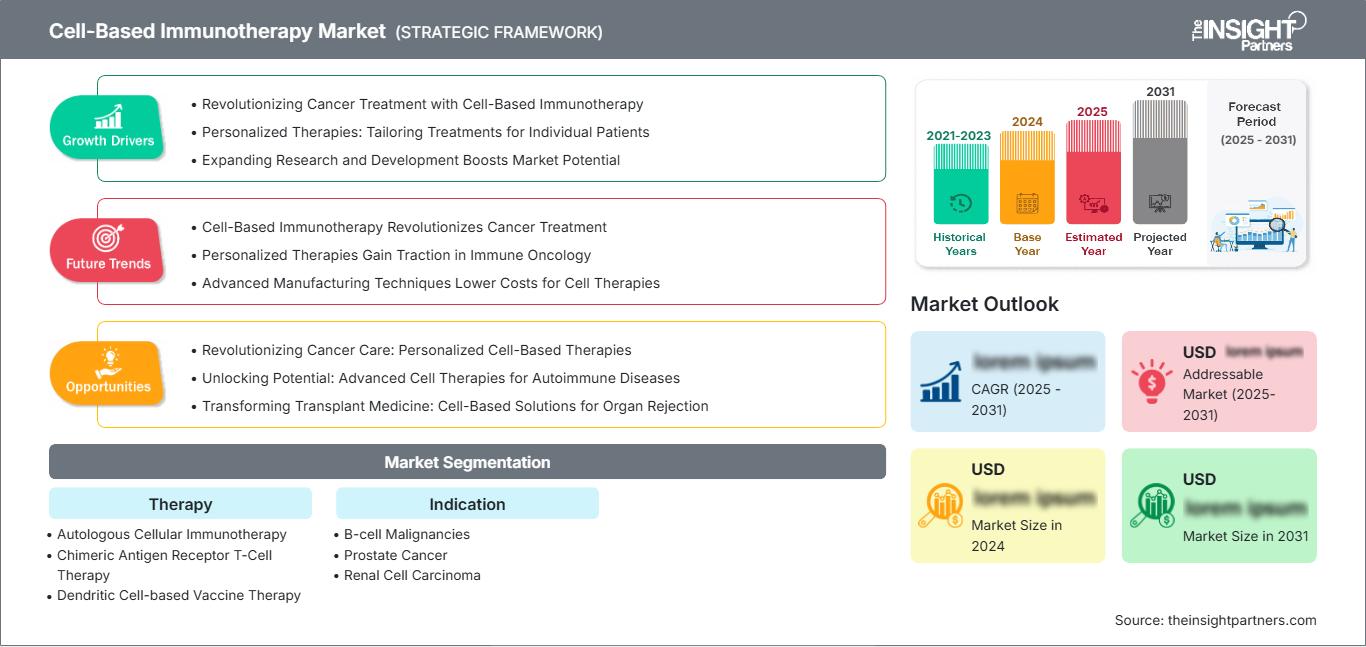
細胞ベース免疫療法市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:治療法別(自家細胞免疫療法、キメラ抗原受容体(CAR)T細胞療法、樹状細胞ベースワクチン療法)、適応症別(B細胞悪性腫瘍、前立腺がん、腎細胞がん、肝臓がん、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00015536
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 07, 2026


2025年の市場規模
97億2000 万米ドル
基準年値
2034年の予測
562 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
21.53 %
成長率
対象市場
2,624億2,000 万米ドル
(2026年~2034年)
細胞ベース免疫療法市場は、2025年の97億2,000万米ドルから2034年には562億米ドルに拡大すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は21.53%となる見込みです。商業化は、CAR T細胞の適格基準の拡大、製造の一貫性の向上、個別化がん治療の利用拡大、B細胞がんに対する細胞ベース治療の臨床パイプラインが前立腺がん、腎臓がん、肝臓がん、固形がんへと拡大することによって促進されるでしょう。
北米における細胞免疫療法市場規模は、2026年から2034年にかけて年平均成長率(CAGR)20.5~22.0%で成長すると予測されています。北米における成長を後押しする要因としては、FDA承認済みの細胞製品、経験豊富な移植・腫瘍センター、保険適用対象となる患者層、そして強固な製造能力などが挙げられます。早期治療段階での利用拡大と分散型検体採取の普及により、対象市場は徐々に拡大していくでしょう。
細胞免疫療法市場の評価と洞察
- 北米:この地域は2025年には推定40~44%のシェアを占め、専門治療センター、規制に関する経験、およびCAR T細胞の商業的な入手可能性に支えられ、 2026年から2034年の間に20.5~22.0%の年平均成長率(CAGR)を記録すると予測されています。
- 米国:2025年には北米の収益の約84~88%を占め、 2026年から2034年の間に20.8~22.3%の年平均成長率を記録すると予想されている。
- ヨーロッパ:ヨーロッパは2025年には推定25~29%のシェアを占め、ドイツ、英国、フランス、イタリア、スペインが牽引役となり、 2026年から2034年にかけて年平均成長率(CAGR)19.5~21.0%で拡大すると予測されている。
- アジア太平洋地域:アジア太平洋地域は2025年には約21~25%のシェアを占め、2026年から2034年の間に23.0~25.0%の年平均成長率(CAGR)を記録すると予測されており、中国、日本、韓国、インド、オーストラリアでの導入が加速すると見込まれています。
- 最大のセグメント:キメラ抗原受容体T細胞療法は、2025年には推定62~66%の市場シェアを獲得し、 2026~2034年には22.0~24.0%のCAGRで拡大すると予測されています。
- 高成長分野:肝臓がんは、2025年には推定5~8%の市場シェアを占め、固形腫瘍を標的とする治療法の進歩に支えられ、 2026~2034年には24.0~27.0%のCAGRを記録すると予測されています。
- 詳細に分析された主要企業: AbbVie Inc.、Genentech, Inc.、Amgen Inc.、Bayer AG、Boehringer Ingelheim International GmbH、Eli Lilly and Company、GSK plc、Novartis AG、Pfizer Inc.、およびBio-Rad Laboratories, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場の発展傾向により、細胞免疫療法は、独自の学術的実践から、アフェレーシス、遺伝子操作、増殖、検査、輸送、投与を統合した産業的プロセスへと変化しました。自家細胞療法が最も広く用いられていますが、閉鎖系システム、自動化、凍結保存、およびアイデンティティチェーンのデジタル化により、ばらつきが減少傾向にあります。FDAの承認を受けた製品には、CAR T細胞療法、腫瘍浸潤リンパ球療法、樹状細胞療法などがあります。
予測期間中、資本流入は地域製造、生体内プログラミング、同種療法、固形腫瘍治療に向けられるでしょう。2026年6月に中国が進行性胃癌または胃食道接合部腺癌に対するサトリカブタゲン・オートロイセルを承認したことは、固形腫瘍CAR T細胞の商業化にとって貴重な先例となりました。新興アジアにおける治療能力の開発とヨーロッパにおける先進治療製造施設の整備は、最終的に米国の学術機関への市場集中を緩和するでしょう。
細胞ベース免疫療法市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 97億2000万米ドル |
| 2034年までの市場規模 | 562億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 21.53% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
細胞免疫療法市場分析
細胞免疫療法市場の発展を牽引する主な要因は、細胞療法が早期治療段階や新たな血液疾患適応症へと移行していることである。需要は腫瘍専門医や移植センターから生じているが、供給には患者の特定、細胞の採取、ベクターの提供、製造、放出試験、流通、前処置、輸注、毒性作用の管理といった統合的なプロセスが必要となる。FDAで承認される製品数の増加と、血液がん患者数の継続的な増加は、相当数の患者が存在することを保証している。
静脈間時間、各バッチの失敗の可能性、専門家の確保の制約、ウイルスベクター、サイトカイン、培地、アッセイの必要性など、依然としていくつかの制約要因が存在します。そのため、製造業者は、管理体制を損なうことなく効率を向上させるために、閉鎖型自動化、現地生産施設、一貫した原材料基準、予測型スケジューリングに投資しています。
細胞ベース免疫療法市場レポートの分析では、従来の製薬会社、プラットフォーム企業、診断会社、ニッチメーカー間の競争が明らかになっています。ノバルティスAGはキムリアを通じてCAR T細胞の商業化の経験を積み、アムジェン社は腫瘍学の専門知識とライセンス供与可能な細胞および遺伝子治療のエコシステムによりこの市場で事業を展開しています。2026年4月、イーライリリー社はケロニアセラピューティクスとその生体内CAR T細胞技術プラットフォームの買収に関する合意に達し、競争力を強化しました。
アッヴィ、ジェネンテック、バイエル、ベーリンガーインゲルハイム、GSK、ファイザーなどは、その他の主要な競合企業です。これらの企業は、腫瘍学開発、パートナーシップ、トランスレーショナルサイエンス、製造能力において優位性を持っています。エコシステムを支える企業としては、分析機器やライフサイエンス機器を提供するバイオ・ラッド・ラボラトリーズなどが挙げられます。競争力の要因としては、ターンアラウンドタイム、外来治療、標的の差別化、毒性プロファイル、製造収率、持続性に関するエビデンスなどが挙げられます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
細胞免疫療法市場:戦略的洞察
地域別分析
北米の細胞ベース免疫療法市場
北米地域は、2025年時点で細胞ベース免疫療法市場の約40~44%を占め、2026年から2034年にかけて年平均成長率(CAGR)20.5~22.0%で成長すると予測されています。北米地域には、CAR T細胞に関する実践的な商業経験、卓越した研究センター、血液学専門家の専門ネットワーク、製造サービス、そして細胞ベースおよび遺伝子治療の開発のための規制枠組みが揃っています。
この治療法は、より早期の治療段階や他のリンパ腫への適用により、普及が進んでいます。カナダは、州や主要な腫瘍センターでの治療法の償還を通じて市場に貢献しており、一方、米国は主な収入源となっています。さらに、地域医療センター、外来診療、そして長期的な治療成績に対する支払者側の肯定的な見方など、迅速な製造プロセスも成長を後押しするでしょう。
米国における細胞ベース免疫療法市場
2025年には、米国は北米市場の収益の84~88%を占めており、2026~2034年には年平均成長率(CAGR)20.8~22.3%を示すと予想されています。その優位性は、FDA承認製品が多数存在すること、堅牢な白血球分離施設、高度な腫瘍ネットワーク、そして様々な治療分野、ベクター、製造、診断、物流における企業の存在感によるものです。FDAの規制対象には、細胞免疫療法、がんワクチン、遺伝子組み換え細胞が含まれます。
主な適用対象は依然としてB細胞性悪性腫瘍ですが、多発性骨髄腫、自己免疫疾患、固形腫瘍に関しても進展が見られます。米国市場に参入している企業には、ノバルティス、アムジェン、イーライリリー、ファイザー、ジェネンテック、アッヴィなどがあり、いずれも高度な腫瘍治療技術を有しています。2025年12月に辺縁帯リンパ腫治療薬としてブレヤンジが承認されたことは、その一例です。
欧州の細胞ベース免疫療法市場
欧州は2025年には25~29%のシェアを占めると推定され、2026~2034年の期間には年平均成長率(CAGR)19.5~21.0%で成長すると予測されている。ドイツは、大学病院、先進的な治療法の製造、償還制度に関する専門知識を通じて、地域別リーダーとして台頭している。英国は、中央集権的な医療技術評価とトランスレーショナルリサーチプロセスを活用しており、患者数は各センターの能力と予算によって左右される。
フランスは、がん治療と専門病院の連携体制を活用している。イタリアとスペインは、地域ごとの資金状況や紹介スピードに応じて、認定治療センターのネットワークを構築している。ドイツは、国内の医薬品に関する専門知識と国外での臨床開発により、引き続きこの地域をリードしていくと予想される。ヨーロッパの成長は、製造拠点の現地化、エビデンス生成の調和、拡張可能な病院プロセス、そして結果に関わらず長期的な利益を評価する償還制度にかかっている。
アジア太平洋地域における細胞ベース免疫療法市場
アジア太平洋地域は2025年に約21~25%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)23.0~25.0%で成長すると予測されている。市場を牽引するのは中国であり、これは現地での商業化、製造、規制に関する取り組み、例えば2026年6月に進行性固形腫瘍治療薬として承認されたサトリセルなどが挙げられる。
日本と韓国には成熟したバイオテクノロジー産業のインフラがあり、インドは低コストでの製造技術を開発し、オーストラリアは臨床試験と腫瘍センターにおける専門知識を提供している。この地域での拡大には、政策的な取り組み、現地での製造、認定された治療センター、そして手頃な価格設定が必要となる。
中東・アフリカにおける細胞ベース免疫療法市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)17.0~19.0%の成長が見込まれています。サウジアラビアは専門病院、バイオテクノロジー、医療インフラの近代化への投資で市場を牽引する一方、アラブ首長国連邦は精密医療と医療ツーリズムに注力する見込みです。
臨床研究施設に関して言えば、南アフリカは最高水準の機会を提供しているものの、コスト面の問題や実験機器の不足がこれらの資源の活用を制限している。中東・アフリカ諸国では、冷蔵保管施設、エネルギー供給、処理施設、専門家、国境を越えた輸送が必要となる。短期的には、導入は政府の支援を受けた三次医療機関に限られるだろう。
セグメンテーション分析
治療
治療カテゴリーは、 2026年から2034年にかけて年平均成長率(CAGR)21.0~23.0%で拡大すると予測されています。細胞ベース免疫療法市場の範囲は、患者由来免疫細胞製品、遺伝子操作T細胞、および抗原提示樹状細胞ワクチンに及びます。普及は、適応症ごとの有効性、製造の複雑さ、毒性管理、治療センターの準備状況、および支払者による承認に依存します。標準化された処理と迅速に製造される細胞製品により拡張性は向上していますが、商業活動は依然として自家細胞ワークフローに集中しています。
- 自家細胞免疫療法:患者由来の製品は、個々の患者に合わせた生物学的適合性と確立された規制上の前例を提供します。需要は専門センターに集中しており、製造期間、出発細胞の品質、および信頼性の高い同一性管理が商業的成功を左右します。
- キメラ抗原受容体T細胞療法: CAR T細胞療法は、B細胞がんに対する有効性が実証されているため、市場において最も強い地位を占めています。戦略的な優先事項としては、早期治療、二重標的化、低毒性、外来投与、固形腫瘍への浸透などが挙げられます。
- 樹状細胞を用いたワクチン療法:このカテゴリーは、抗原特異的な免疫活性化と比較的容易な投与方法を提供します。その戦略的な重要性は、併用療法、バイオマーカーに基づいた選択、製造の一貫性、そして前立腺がんやその他の固形がんにおける応用可能性にあります。
表示
適応症に基づく需要は、2026年から2034年にかけて年平均成長率(CAGR)20.5~22.5%で増加すると予測されています。商業的収益は、標的抗原、治療効果のエビデンス、および治療経路が比較的成熟しているため、血液がん分野に根付いています。固形がんの適応症は患者数は多いものの、抗原の多様性、免疫抑制、細胞輸送の制限、および安全性に関する課題に直面しています。今後の進展は、標的の選択、装甲細胞工学、併用療法戦略、および持続的な臨床効果を示すエビデンスにかかっています。
- B細胞悪性腫瘍: CD19標的薬は複数の白血病およびリンパ腫に対応できるため、この適応症は依然として商業的な基盤となっています。適応症の継続的な拡大、早期治療段階での使用、および医師の認知度の高さが、その戦略的重要性を維持しています。
- 前立腺がん:シプリューセル-Tは、前立腺がんにおける細胞免疫療法の規制上の先例となるものです。今後の需要は、患者の選択、ホルモン療法または放射性リガンド療法との併用、および予測免疫バイオマーカーの特定に左右されます。
- 腎細胞癌:持続的な治療選択肢が限られている患者に対し、細胞療法が評価されている。戦略的な可能性は、腫瘍浸潤リンパ球、遺伝子操作された受容体、併用免疫療法、および抑制的な腫瘍微小環境の克服に集中している。
- 肝臓がん:肝臓がんは、リストアップされた適応症の中で最も高い成長可能性を秘めていると予測されています。腫瘍関連抗原、地域的な疾病負担、そして中国の細胞療法能力を標的としたプログラムは、臨床開発と商業化を加速させる可能性があります。
機会の概要
細胞免疫療法市場の予測によると、適応症の選択が資本効率を左右する。なぜなら、がんの種類ごとに患者数、バイオマーカーの要件、製造経済性、臨床開発リスクが異なるからである。
|
表示 |
収益貢献 |
トレンドタグ |
導入段階 |
|
B細胞悪性腫瘍 |
高い |
以前の行 |
成熟した |
|
前立腺がん |
中くらい |
免疫シーケンス |
スケーリング |
|
腎細胞癌 |
低い |
TILプログラム |
新興 |
|
肝臓がん |
中くらい |
確実な標的 |
新興 |
細胞免疫療法市場の成長要因と影響分析
B細胞悪性腫瘍における適格性の拡大
規制上の適応症がリンパ腫のさらなる分類や早期段階に拡大されることで、適格な候補者の数が増えるとともに、医師の紹介、白血球分離、前処置、輸注、副作用の管理のプロセスに関する知識も向上します。2025年12月31日、FDAは、少なくとも2種類の全身療法を受けた再発性または難治性の辺縁帯リンパ腫の成人患者の治療薬として、リソカブタゲン・マラルーセルを承認しました。この特定の研究では、有効性の主要解析において、登録患者の95.5%に奏効が見られました。このようなラベル表示の拡大は、製造プロセスの利用を促進し、センターの経済面を強化し、投資を促します。
世界的な癌負担の増加と満たされていない治療ニーズ
国際がん研究機関は、2022年に世界中で約2,000万件の新規がん症例と約1,000万人のがんによる死亡が発生すると推定した。人口統計によると、年間発生件数は2050年までに3,500万件にまで増加する可能性があり、これは77%の増加となる。肝臓がんは世界中のがん死亡の7.8%を占めており、難治性の固形がんに対する治療法開発における革新の必要性を強調している。患者数の増加と高齢化により、従来の治療法が失敗した後に新しい治療法を必要とする患者の潜在的なプールが拡大している。細胞ベースの治療法開発者への影響としては、被験者プールの増加、標的発見の可能性の向上、持続的な治療法の必要性の増加が挙げられる。しかし、進歩する抗体、低分子化合物、およびチェックポイント阻害剤に対して生存上の優位性を示すことが不可欠である。
製造自動化と地域生産能力の拡大
自動化された閉鎖処理、デジタルIDチェーンシステム、迅速なリリース試験、および地域製造施設により、個別化治療の運用上の実現可能性が向上しています。従来の自家細胞ワークフローでは、採取、輸送、改変、増殖、品質管理、および再注入を厳密に同期させる必要があります。各移送には、時間、コスト、および失敗のリスクが伴います。地域生産能力により輸送距離が短縮され、製造業者は病院のスケジュールに合わせて生産量を調整できます。Bio-Rad Laboratories, Inc.などのサプライヤーによる標準化された分析はプロセス制御をサポートし、製薬会社は確立された品質および流通能力を適用できます。その結果、市場への影響としては、スループットの向上、バッチの一貫性の向上、および地理的範囲の拡大が挙げられます。施設は、個別の製造記録と患者の出発材料の変動に対応しながら、生物製剤の基準を満たす必要があるため、設備投資は依然として高額です。
細胞免疫療法市場の将来動向
生体内免疫細胞プログラミング
細胞ベース免疫療法市場の最も重要なトレンドの一つとして、生体内プログラミングにより、生産が中央集権型の体外施設から患者の体内へと移行する可能性がある。遺伝子操作されたウイルス粒子または脂質ナノ粒子は、選択された免疫細胞に遺伝子指示を直接送達するように設計されており、白血球分離、長期間の増殖、複雑な返送物流を回避できる可能性がある。イーライリリー社が2026年4月にケロニア・セラピューティクス社を買収する契約を締結したことは、このアプローチに対する戦略的な関心を示している。ケロニア社の主要プログラムは、生体内でCAR T細胞を生成することを目的とした遺伝子操作されたレンチウイルス粒子を使用している。臨床検証により、治療の遅延を減らし、アクセス性を向上させ、製造経済を再構築できる可能性があるが、生体内分布、制御性、耐久性、および長期的な安全性については、厳密な証拠が必要である。
細胞療法が固形腫瘍治療に進出
企業が二重標的化、装甲受容体、局所投与、ケモカイン工学、および微小環境耐性細胞を応用するにつれ、固形腫瘍は開発の中心的なフロンティアとなるでしょう。2026年6月に中国で承認された、クローディン18.2陽性、HER2陰性の進行胃癌または胃食道接合部腺癌に対するサトリカブタゲン・オートロイセルは、血液疾患以外の分野で商業的な先例となりました。
今後のプログラムは、抗原の不均一性と免疫抑制を標的とし、バイオマーカーを用いて治療効果のある患者を特定する。成功すれば、対象となる患者数を大幅に拡大できる可能性があるが、開発者は抗体薬物複合体、二重特異性抗体、免疫チェックポイント阻害薬、精密医療との差別化を図る必要がある。固形がんは潜在的な患者数が非常に多いため、製造規模の拡大も重要となる。
細胞ベース免疫療法市場の機会
アジア太平洋地域における地域製造ネットワーク
アジア太平洋地域は、現地でのベクター生産、自動化された細胞処理施設、極低温物流、臨床試験パートナーシップ、認定された輸液ネットワークを通じて投資機会を提供します。中国は高い疾病負担と加速する規制および商業活動を兼ね備えており、日本、韓国、オーストラリア、インドは、高品質な製造、研究、試験、費用対効果の高い生産において補完的な強みを持っています。投資家は、単一製品工場ではなく、複数のプログラムに対応するモジュール式施設を優先することができます。病院とのパートナーシップは、患者の識別、採血スケジュール、毒性管理、およびアウトカムモニタリングを統合する必要があります。現地での生産能力により、静脈から静脈までの時間を短縮し、国境を越えた輸送リスクを軽減できます。持続可能な収益は、利用率、規制の同等性、償還へのアクセス、およびプロセスの一貫性を維持する技術移転契約に左右されます。
統合診断・治療オーケストレーションプラットフォーム
細胞ベース免疫療法市場予測における商業的機会は、治療製品にとどまらず、コンパニオン診断、免疫モニタリング、製造分析、スケジューリングソフトウェア、および保管管理インフラストラクチャにまで広がっています。プロバイダーは、病理、適格性評価、収集、製造スロット、リリース試験、出荷、注入、および治療後監視を接続する相互運用可能なシステムを必要としています。バイオ・ラッド・ラボラトリーズ社は分析エコシステム内に位置づけられており、治療開発者はデジタルオーケストレーションを使用して、回避可能な遅延を削減し、キャパシティの可視性を向上させることができます。投資は、複数の治療法と規制管轄区域をサポートできるプラットフォームを対象とする必要があります。収益モデルは、機器、消耗品、ソフトウェアサブスクリプション、およびラボサービスを組み合わせることができます。プラットフォームが識別エラーの減少、リリース決定の迅速化、製造予測性の向上、および機関の境界を越えた監査可能な患者レベルの記録を実証すれば、導入は加速するでしょう。
最近の動向
- 2026年6月:CARsgen Therapeutics Holdings Limitedは、中国国家薬品監督管理局が、少なくとも2種類以上の前治療歴のあるクローディン18.2陽性、HER2陰性の進行胃癌または胃食道接合部腺癌に対し、サトリカブタゲン・オートロイセルを承認したと発表した。同社は、サトリセルを固形腫瘍に対する世界初の承認CAR T細胞製剤と位置付けている。
- 2026年4月:イーライリリー・アンド・カンパニーは、ケロニア・セラピューティクス社を買収する最終契約を締結し、患者の体内でCAR T細胞を生成することを目的とした生体内遺伝子導入プラットフォームを獲得した。この取引には、再発性または難治性の多発性骨髄腫におけるBCMAを標的とした第1相臨床試験中の治療薬KLN-1010が含まれる。
- 2025年12月:ブリストル・マイヤーズ スクイブ社は、少なくとも2種類以上の全身療法を受けた後に再発または難治性の辺縁帯リンパ腫を患う成人患者を対象とした、米国初のCAR T細胞療法としてBreyanziのFDA承認を取得し、B細胞悪性腫瘍全般に対する承認範囲を拡大しました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -