
Marché de l’immunothérapie cellulaire : taille et tendances 2034
Taille et prévisions du marché de l'immunothérapie cellulaire (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par type de thérapie (immunothérapie cellulaire autologue, thérapie par cellules T à récepteur antigénique chimérique (CAR-T), vaccination par cellules dendritiques) ; Indication (hémopathies malignes à cellules B, cancer de la prostate, cancer du rein, cancer du foie, autres) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00015536
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
9,72 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
56,2 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
21,53 %
taux de croissance
Marché adressable
262,42 milliards de dollars américains
(2026-2034)
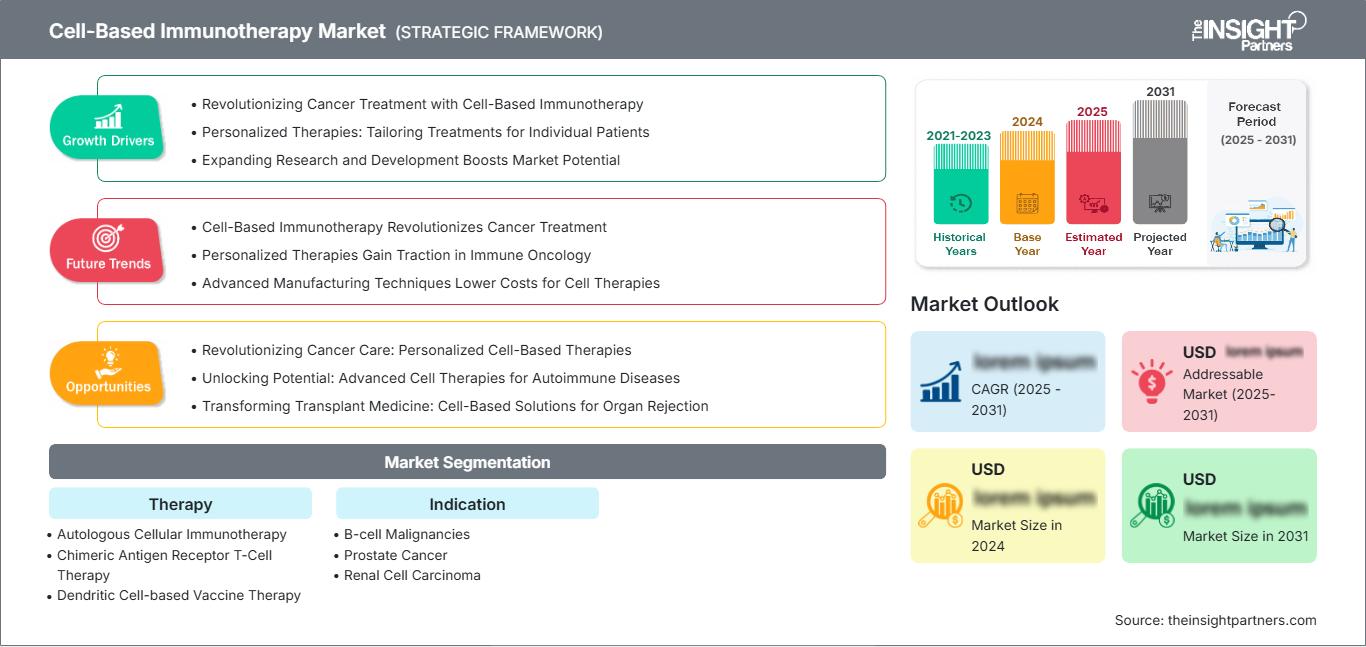
Le marché de l'immunothérapie cellulaire devrait passer de 9,72 milliards de dollars US en 2025 à 56,2 milliards de dollars US d'ici 2034, enregistrant un TCAC de 21,53 % entre 2026 et 2034. La commercialisation sera influencée par l'élargissement des critères d'éligibilité des cellules CAR-T, une plus grande cohérence de fabrication, l'utilisation croissante en oncologie personnalisée et l'extension du pipeline clinique pour le traitement cellulaire des cancers des cellules B aux cancers de la prostate, du rein, du foie et aux cancers solides.
Le marché de l'immunothérapie cellulaire en Amérique du Nord devrait croître à un TCAC estimé entre 20,5 % et 22,0 % entre 2026 et 2034. Parmi les facteurs favorables en Amérique du Nord figurent les produits cellulaires approuvés par la FDA, l'expertise des centres de transplantation et d'oncologie, l'éligibilité des patients à la prise en charge et une solide capacité de production. L'utilisation croissante de ces thérapies dans les stades précoces de la maladie et la décentralisation des prélèvements contribueront à élargir progressivement le marché potentiel.
Analyse et perspectives du marché de l'immunothérapie cellulaire
- Amérique du Nord : La région représentait une part estimée à 40-44 % en 2025 et devrait enregistrer un TCAC de 20,5 à 22,0 % entre 2026 et 2034 , grâce aux centres de traitement spécialisés, à l'expérience réglementaire et à la disponibilité commerciale des cellules CAR-T.
- États-Unis : Le pays représentait environ 84 à 88 % des revenus nord-américains en 2025 et devrait enregistrer un TCAC de 20,8 à 22,3 % entre 2026 et 2034 .
- Europe : L'Europe détenait une part estimée entre 25 et 29 % en 2025 et devrait connaître une croissance annuelle composée de 19,5 à 21 % entre 2026 et 2034 , sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : L'Asie-Pacifique représentait environ 21 à 25 % du marché en 2025 et devrait afficher un TCAC de 23,0 à 25,0 % entre 2026 et 2034 , la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie renforçant leur adoption.
- Segment le plus important : la thérapie par cellules T à récepteur antigénique chimérique a capté une part de marché estimée à 62-66 % en 2025 et devrait connaître une croissance annuelle composée de 22,0-24,0 % entre 2026 et 2034 .
- Segment à forte croissance : Le cancer du foie représentait une part de marché estimée entre 5 et 8 % en 2025 et devrait enregistrer un TCAC de 24,0 à 27,0 % entre 2026 et 2034 , soutenu par les progrès réalisés dans le ciblage des tumeurs solides.
- Principales entreprises analysées en détail : AbbVie Inc., Genentech, Inc., Amgen Inc., Bayer AG, Boehringer Ingelheim International GmbH, Eli Lilly and Company, GSK plc, Novartis AG, Pfizer Inc. et Bio-Rad Laboratories, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution du marché a transformé les immunothérapies cellulaires, autrefois pratiquées uniquement dans le milieu universitaire, en procédés industriels intégrant l'aphérèse, la manipulation génétique, l'expansion, les tests, le transport et l'administration. L'autothérapie reste la méthode la plus courante ; toutefois, le recours aux systèmes clos, à l'automatisation, à la cryoconservation et à la numérisation de la chaîne d'identité des cellules contribue à réduire les variations. Parmi les produits approuvés par la FDA figurent la thérapie par cellules CAR-T, la thérapie par lymphocytes infiltrant la tumeur et la thérapie par cellules dendritiques.
Durant la période prévisionnelle, les investissements seront orientés vers la production régionale, la programmation in vivo, les thérapies allogéniques et les traitements des tumeurs solides. L'approbation par la Chine du satricabtagène autoleucel pour l'adénocarcinome gastrique ou de la jonction œsogastrique avancé en juin 2026 a constitué un précédent important pour la commercialisation des cellules CAR-T dans le traitement des tumeurs solides. Le développement des capacités de traitement en Asie émergente et la mise en place d'installations de production de thérapies de pointe en Europe contribueront à terme à réduire la concentration du marché dans les institutions universitaires américaines.
Portée du rapport sur le marché de l'immunothérapie cellulaire
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 9,72 milliards de dollars américains |
| Taille du marché d'ici 2034 | 56,2 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 21,53% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'immunothérapie cellulaire
Le principal moteur du développement du marché de l'immunothérapie cellulaire est l'orientation des thérapies cellulaires vers les traitements de première intention et de nouvelles indications hématologiques. La demande émane des oncologues et des centres de transplantation, tandis que l'offre repose sur un processus intégré comprenant l'identification des patients, le prélèvement des cellules, la fourniture des vecteurs, la fabrication, les tests de libération, la distribution, le conditionnement, la perfusion et la gestion des effets indésirables. Le nombre croissant de produits approuvés par la FDA et l'augmentation constante du nombre de cancers hématologiques garantissent un important vivier de patients.
Plusieurs facteurs limitants persistent, notamment le délai entre les prélèvements, le risque d'échec de chaque lot, la disponibilité limitée des spécialistes et les besoins en vecteurs viraux, cytokines, milieux de culture et tests. Par conséquent, les fabricants investissent dans l'automatisation en circuit fermé, des unités de production locales, des normes strictes pour les matières premières et une planification prévisionnelle afin d'améliorer l'efficacité sans compromettre la traçabilité.
L'analyse du rapport sur le marché de l'immunothérapie cellulaire révèle la rivalité entre les laboratoires pharmaceutiques traditionnels, les entreprises de plateformes, les sociétés de diagnostic et les fabricants de niche. Novartis AG a acquis de l'expérience dans la commercialisation des cellules CAR-T grâce à Kymriah, et Amgen Inc. opère sur ce marché grâce à son expertise en oncologie et à son écosystème de thérapie cellulaire et génique pouvant faire l'objet de licences. En avril 2026, Eli Lilly and Company a renforcé son avantage concurrentiel en concluant un accord pour l'acquisition de Kelonia Therapeutics et de sa plateforme technologique de cellules CAR-T in vivo.
AbbVie Inc., Genentech, Inc., Bayer AG, Boehringer Ingelheim International GmbH, GSK plc et Pfizer Inc. figurent parmi les autres concurrents majeurs. Ils bénéficient d'un avantage certain en matière de développement oncologique, de partenariats, de recherche translationnelle et de capacités de production. Bio-Rad Laboratories, Inc., qui propose des instruments d'analyse et de sciences de la vie, contribue au soutien de cet écosystème. Les facteurs de compétitivité comprennent les délais d'exécution, les traitements ambulatoires, la différenciation des cibles thérapeutiques, le profil de toxicité, les rendements de production et les données de durabilité.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'immunothérapie cellulaire : perspectives stratégiques
Perspectives régionales
Marché de l'immunothérapie cellulaire en Amérique du Nord
La région Amérique du Nord représentait environ 40 à 44 % des parts de marché de l'immunothérapie cellulaire en 2025 et devrait connaître une croissance annuelle composée de 20,5 à 22 % entre 2026 et 2034. L'Amérique du Nord réunit l'expérience commerciale concrète en matière de cellules CAR-T, des centres d'excellence, des réseaux spécialisés d'experts en hématologie, des services de fabrication et un cadre réglementaire favorable au développement des thérapies cellulaires et géniques.
L'adoption de cette thérapie s'est étendue grâce à son utilisation en première intention et pour d'autres lymphomes. Le Canada contribue au marché par le remboursement de la thérapie dans certaines provinces et par d'importants centres d'oncologie, tandis que les États-Unis génèrent la majeure partie des revenus. De plus, la croissance sera favorisée par un processus de fabrication rapide, le recours aux centres de proximité, la prise en charge ambulatoire et l'opinion positive des organismes payeurs quant aux résultats à long terme.
Marché américain de l'immunothérapie cellulaire
En 2025, les États-Unis représentaient 84 à 88 % des revenus du marché nord-américain et devraient afficher un TCAC de 20,8 à 22,3 % entre 2026 et 2034. Cette position dominante s'explique par plusieurs produits approuvés par la FDA, des infrastructures de leucaphérèse performantes, des réseaux d'oncologie de pointe et la présence de l'entreprise dans divers domaines thérapeutiques, vecteurs, production, diagnostic et logistique. La réglementation de la FDA concerne les immunothérapies cellulaires, les vaccins contre le cancer et les cellules génétiquement modifiées.
Les applications dominantes restent les hémopathies malignes à cellules B ; toutefois, des progrès sont observés concernant le myélome multiple, les maladies auto-immunes et les tumeurs solides. Parmi les entreprises présentes sur le marché américain figurent Novartis AG, Amgen Inc., Eli Lilly and Company, Pfizer Inc., Genentech, Inc. et AbbVie Inc., qui proposent des traitements ou des thérapies oncologiques de pointe. L’approbation de Breyanzi pour le lymphome de la zone marginale, prévue en décembre 2025, en est un exemple.
Marché européen de l'immunothérapie cellulaire
On estime que l'Europe détiendra une part de marché de 25 à 29 % en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) de 19,5 à 21 % sur la période 2026-2034. L'Allemagne se positionne comme leader parmi les régions grâce à ses centres hospitaliers universitaires, à la fabrication de thérapies de pointe et à son expertise en matière de remboursement. Le Royaume-Uni tire parti de son système centralisé d'évaluation des technologies de la santé et de son processus de recherche translationnelle, le nombre de patients pris en charge dépendant des capacités et du budget du centre.
La France s'appuie sur sa coordination des soins en cancérologie et ses hôpitaux spécialisés. L'Italie et l'Espagne développent leur réseau de centres de traitement agréés, en fonction des financements et de la rapidité d'orientation des patients propres à chaque région. L'Allemagne devrait conserver son rôle de chef de file régional grâce à son expertise pharmaceutique nationale et à ses avancées cliniques à l'étranger. La croissance européenne dépendra de la relocalisation de la production, de l'harmonisation de la production de données probantes, de l'adaptabilité des processus hospitaliers et d'un remboursement reconnaissant les bénéfices à long terme, indépendamment des résultats.
Marché de l'immunothérapie cellulaire en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché d'environ 21 à 25 % en 2025 et devrait connaître un TCAC de 23,0 à 25,0 % entre 2026 et 2034. La Chine est le principal acteur du marché grâce à la commercialisation, à la fabrication et aux initiatives réglementaires locales, telles que l'approbation du Satri-Cel en juin 2026 pour le traitement des tumeurs solides avancées.
L'industrie biotechnologique japonaise et sud-coréenne dispose d'infrastructures matures, l'Inde développe une production à moindre coût et l'Australie apporte son expertise en matière d'essais cliniques et de centres d'oncologie. L'expansion dans la région nécessite des initiatives politiques, une production locale, des centres de traitement certifiés et un accès abordable aux soins.
Marché de l'immunothérapie cellulaire au Moyen-Orient et en Afrique
Le marché MENA devrait connaître un taux de croissance annuel composé (TCAC) de 17,0 à 19,0 % entre 2026 et 2034. L’Arabie saoudite se distingue par ses investissements dans les hôpitaux spécialisés, les biotechnologies et la modernisation des infrastructures de santé, tandis que les Émirats arabes unis privilégieront la médecine de précision et le tourisme médical.
En matière d'infrastructures de recherche clinique, l'Afrique du Sud offre des opportunités exceptionnelles. Cependant, les coûts et le manque d'équipements de laboratoire limitent l'utilisation de ces ressources. Les autres pays du Moyen-Orient et d'Afrique auront besoin d'entrepôts frigorifiques, d'un approvisionnement énergétique, d'installations de traitement, de spécialistes et de moyens de transport transfrontaliers. À court terme, l'adoption de ces infrastructures se limitera aux hôpitaux universitaires bénéficiant du soutien des gouvernements.
Analyse de segmentation
Thérapie
Les catégories thérapeutiques devraient connaître une croissance annuelle composée (TCAC) combinée de 21,0 % à 23,0 % entre 2026 et 2034. Le marché de l'immunothérapie cellulaire englobe les produits à base de cellules immunitaires dérivées du patient, les lymphocytes T génétiquement modifiés et les vaccins à base de cellules dendritiques présentatrices d'antigènes. L'adoption de ces traitements dépend de leur efficacité spécifique à l'indication, de la complexité de leur fabrication, de la gestion de la toxicité, de la préparation des centres de traitement et de leur acceptation par les organismes payeurs. L'activité commerciale reste concentrée sur les protocoles autologues, bien que la standardisation des procédés et la production rapide de produits cellulaires améliorent la capacité de production à grande échelle.
- Immunothérapie cellulaire autologue : les produits dérivés du patient offrent une biocompatibilité personnalisée et bénéficient d’un cadre réglementaire établi. La demande reste concentrée dans les centres spécialisés, et la performance commerciale dépend de la rapidité de production, de la qualité des cellules initiales et de la fiabilité des contrôles de traçabilité.
- Thérapie par cellules T à récepteur antigénique chimérique : grâce à son efficacité validée dans les cancers des lymphocytes B, la thérapie par cellules T à récepteur antigénique chimérique (CAR-T) occupe la position dominante sur le marché. Ses priorités stratégiques incluent un traitement plus précoce, un double ciblage, une toxicité réduite, une administration ambulatoire et son application aux tumeurs solides.
- Vaccinothérapie à base de cellules dendritiques : cette catégorie offre une activation immunitaire spécifique à l’antigène et une administration relativement simple. Son intérêt stratégique repose sur des schémas thérapeutiques combinés, une sélection guidée par les biomarqueurs, une production constante et des applications potentielles dans le traitement des cancers de la prostate et d’autres cancers solides.
Indication
La demande, basée sur les indications, devrait croître à un TCAC de 20,5 % à 22,5 % entre 2026 et 2034. Les revenus commerciaux sont principalement liés aux cancers hématologiques, car les antigènes cibles, les données de réponse et les protocoles de traitement y sont relativement bien établis. Les tumeurs solides représentent un plus grand nombre de patients, mais se heurtent à l'hétérogénéité antigénique, à l'immunosuppression, aux limitations de migration cellulaire et aux problèmes de sécurité. Les progrès dépendront de la sélection des cibles, de l'ingénierie cellulaire optimisée, des stratégies combinatoires et de la démonstration d'un bénéfice clinique durable.
- Hémopathies B : Cette indication demeure le pilier commercial du traitement, car les produits ciblant le CD19 sont efficaces contre plusieurs leucémies et lymphomes. L’élargissement continu des indications, l’utilisation en première intention et la familiarité des médecins avec ces traitements confortent leur importance stratégique.
- Cancer de la prostate : Le sipuleucel-T constitue un précédent réglementaire pour l’immunothérapie cellulaire dans le cancer de la prostate. La demande future dépendra de la sélection des patients, de la séquence des traitements hormonaux ou par radioligands, et de l’identification de biomarqueurs immunitaires prédictifs.
- Carcinome à cellules rénales : des approches cellulaires sont évaluées chez les patients présentant des options thérapeutiques durables limitées. Les pistes stratégiques potentielles reposent sur les lymphocytes infiltrant la tumeur, les récepteurs modifiés, l’immunothérapie combinée et la neutralisation du microenvironnement tumoral immunosuppresseur.
- Cancer du foie : Parmi les indications répertoriées, le cancer du foie présente le potentiel de croissance modélisé le plus élevé. Les programmes ciblant les antigènes associés aux tumeurs, la prévalence régionale de la maladie et les capacités de la Chine en matière de thérapie cellulaire pourraient accélérer le développement clinique et commercial.
Aperçu des opportunités
Les prévisions du marché de l'immunothérapie cellulaire indiquent que le choix des indications déterminera l'efficacité du capital, car chaque type de cancer présente des volumes de patients, des exigences en matière de biomarqueurs, des coûts de fabrication et des risques de développement clinique différents.
|
Indication |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Tumeurs malignes à cellules B |
Haut |
Lignes précédentes |
Mature |
|
Cancer de la prostate |
Moyen |
Séquençage immunitaire |
Mise à l'échelle |
|
Carcinome à cellules rénales |
Faible |
Programmes TIL |
Émergent |
|
Cancer du foie |
Moyen |
Cibles solides |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché de l'immunothérapie cellulaire
Élargissement des critères d'admissibilité aux hémopathies malignes à cellules B
L'extension des indications réglementaires à d'autres classes de lymphomes et à des contextes de prise en charge plus précoces augmente le nombre de patients éligibles tout en améliorant les connaissances des médecins concernant le processus d'orientation, la leucaphérèse, le conditionnement, la perfusion et la gestion des effets indésirables. Le 31 décembre 2025, la FDA a approuvé le lisocabtagène maraleucel pour le traitement des patients adultes atteints d'un lymphome de la zone marginale en rechute ou réfractaire ayant reçu au moins deux lignes de traitement systémique. Cette étude a montré des réponses chez 95,5 % des patients inclus dans l'analyse principale d'efficacité. Ce type d'extension d'indication favorise l'utilisation des procédés de fabrication, renforce la rentabilité des centres et les incite à investir.
Augmentation de la charge mondiale du cancer et besoins de traitement non satisfaits
Le Centre international de recherche sur le cancer (CIRC) estimait à près de 20 millions le nombre de nouveaux cas de cancer et à près de 10 millions le nombre de décès dus au cancer dans le monde en 2022. Les données démographiques suggèrent que l'incidence annuelle pourrait potentiellement atteindre 35 millions de cas d'ici 2050, soit une augmentation de 77 %. Le cancer du foie était responsable de 7,8 % de la mortalité par cancer dans le monde, soulignant la nécessité d'innover dans le développement de thérapies pour les cancers solides difficiles à traiter. L'augmentation du nombre de patients et leur vieillissement accroissent le nombre potentiel de patients nécessitant de nouveaux traitements après l'échec des méthodes conventionnelles. Pour les développeurs de thérapies cellulaires, cela se traduira par un recrutement accru de patients, de meilleures chances de découverte de cibles thérapeutiques et un besoin accru de traitements durables. Cependant, il est essentiel de démontrer un avantage en termes de survie face aux anticorps, aux petites molécules et aux inhibiteurs de points de contrôle immunitaire en constante évolution.
Automatisation de la production et expansion des capacités régionales
L'automatisation des processus en circuit fermé, les systèmes de traçabilité numérique, les tests de libération rapide et les unités de production régionales améliorent la faisabilité opérationnelle des thérapies personnalisées. Les flux de travail autologues conventionnels exigent une synchronisation rigoureuse des étapes de prélèvement, de transport, de modification, d'expansion, de contrôle qualité et de réinfusion. Chaque étape engendre des délais, des coûts et des risques d'échec. La capacité régionale réduit les distances de transport et permet aux fabricants d'adapter leur production aux plannings hospitaliers. Les analyses standardisées de fournisseurs tels que Bio-Rad Laboratories, Inc. facilitent le contrôle des procédés, tandis que les entreprises pharmaceutiques peuvent s'appuyer sur leurs compétences éprouvées en matière de qualité et de distribution. Il en résulte sur le marché un débit accru, une meilleure homogénéité des lots et une couverture géographique plus étendue. Les investissements nécessaires demeurent importants, car les installations doivent respecter les normes relatives aux produits biologiques tout en gérant les dossiers de production individualisés et la variabilité des produits de départ des patients.
Tendances futures du marché de l'immunothérapie cellulaire
Programmation des cellules immunitaires in vivo
Parmi les tendances les plus importantes du marché de l'immunothérapie cellulaire , la programmation in vivo pourrait permettre de déplacer la production des installations ex vivo centralisées vers le corps du patient. Des particules virales ou des nanoparticules lipidiques modifiées sont conçues pour délivrer des instructions génétiques directement à des cellules immunitaires spécifiques, évitant ainsi potentiellement la leucaphérèse, les phases d'expansion prolongées et la complexité des procédures de retour. L'accord conclu par Eli Lilly and Company en avril 2026 pour l'acquisition de Kelonia Therapeutics témoigne de l'intérêt stratégique porté à cette approche. Le programme phare de Kelonia utilise des particules lentivirales modifiées destinées à générer des cellules CAR-T in vivo. La validation clinique pourrait réduire les délais de traitement, améliorer l'accessibilité et transformer les coûts de production, bien que la biodistribution, la contrôlabilité, la durabilité et l'innocuité à long terme nécessitent des preuves rigoureuses.
La thérapie cellulaire s'étend aux tumeurs solides
Les tumeurs solides deviendront un axe de développement majeur, les entreprises appliquant des stratégies de double ciblage, des récepteurs modifiés, l'administration régionale, l'ingénierie des chimiokines et des cellules résistantes au microenvironnement. L'approbation chinoise, en juin 2026, du satricabtagène autoleucel pour l'adénocarcinome gastrique ou de la jonction œsogastrique avancé, positif pour la Claudine 18.2 et négatif pour HER2, a ouvert une voie commerciale au-delà des hémopathies malignes.
Les programmes futurs cibleront l'hétérogénéité antigénique et l'immunosuppression, tout en utilisant des biomarqueurs pour identifier les patients répondeurs. Le succès de ces programmes pourrait considérablement augmenter le nombre de patients potentiels, mais les développeurs doivent se démarquer des conjugués anticorps-médicament, des anticorps bispécifiques, des associations d'inhibiteurs de points de contrôle immunitaire et des médicaments de précision. La capacité de production à grande échelle sera également cruciale, car les tumeurs solides représentent un nombre potentiellement beaucoup plus important de patients.
Opportunités du marché de l'immunothérapie cellulaire
Réseaux de fabrication régionaux en Asie-Pacifique
La région Asie-Pacifique offre des opportunités d'investissement grâce à la production locale de vecteurs, aux installations automatisées de traitement cellulaire, à la logistique cryogénique, aux partenariats pour les essais cliniques et aux réseaux de perfusion agréés. La Chine, confrontée à une forte prévalence de maladies, connaît une accélération de son activité réglementaire et commerciale, tandis que le Japon, la Corée du Sud, l'Australie et l'Inde présentent des atouts complémentaires en matière de fabrication de qualité, de recherche, d'essais cliniques et de production rentable. Les investisseurs peuvent privilégier les installations modulaires desservant plusieurs programmes plutôt que les usines monoproduits. Les partenariats hospitaliers devraient intégrer l'identification des patients, la planification des prélèvements, la gestion de la toxicité et le suivi des résultats. Une capacité locale permet de réduire le délai entre les prélèvements et les risques liés au transport transfrontalier. La rentabilité durable dépendra des taux d'utilisation, de la comparabilité réglementaire, de l'accès au remboursement et des accords de transfert de technologie garantissant la cohérence des processus.
Plateformes intégrées de diagnostic et d'orchestration des traitements
Les perspectives commerciales du marché de l'immunothérapie cellulaire s'étendent au-delà des produits thérapeutiques et englobent les tests compagnons, le suivi immunitaire, l'analyse de la production, les logiciels de planification et l'infrastructure de traçabilité. Les prestataires de soins ont besoin de systèmes interopérables reliant l'anatomopathologie, l'évaluation de l'éligibilité, le prélèvement, la planification de la production, les tests de libération, l'expédition, la perfusion et le suivi post-traitement. Bio-Rad Laboratories, Inc. est bien positionnée au sein de cet écosystème analytique, tandis que les développeurs de thérapies peuvent tirer parti de l'orchestration numérique pour réduire les retards évitables et améliorer la visibilité des capacités. Les investissements doivent cibler les plateformes capables de prendre en charge plusieurs thérapies et réglementations. Les modèles de revenus peuvent combiner instrumentation, consommables, abonnements logiciels et services de laboratoire. L'adoption s'accélérera lorsque les plateformes démontreront une réduction des erreurs d'identification, une accélération des décisions de libération, une meilleure prévisibilité de la production et des dossiers patients auditables, indépendamment des frontières institutionnelles.
Développements récents
- Juin 2026 : CARsgen Therapeutics Holdings Limited a annoncé que l’Administration nationale chinoise des produits médicaux a approuvé le satricabtagène autoleucel pour le traitement de l’adénocarcinome gastrique ou de la jonction œsogastrique avancé, positif pour la Claudine 18.2 et négatif pour HER2, après au moins deux lignes de traitement antérieures. La société a décrit le satricabtagène comme le premier produit CAR-T au monde approuvé pour le traitement des tumeurs solides.
- Avril 2026 : Eli Lilly and Company a conclu un accord définitif pour l’acquisition de Kelonia Therapeutics, Inc., intégrant ainsi une plateforme de thérapie génique in vivo destinée à générer des cellules CAR-T chez les patients. La transaction inclut le KLN-1010, un traitement expérimental de phase 1 ciblant BCMA dans le myélome multiple en rechute ou réfractaire.
- Décembre 2025 : La société Bristol-Myers Squibb a reçu l’approbation de la FDA pour Breyanzi, première thérapie par cellules CAR-T aux États-Unis pour les adultes atteints d’un lymphome de la zone marginale récidivant ou réfractaire après au moins deux lignes de traitement systémique antérieures, étendant ainsi la couverture approuvée du produit aux tumeurs malignes à cellules B.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -