
Mercado de inmunoterapia basada en células: tamaño, tendencias y previsiones 2034
Tamaño del mercado y pronósticos de la inmunoterapia celular (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por terapia (inmunoterapia celular autóloga, terapia con células T con receptor de antígeno quimérico (CAR), terapia con vacunas basadas en células dendríticas); indicación (neoplasias malignas de células B, cáncer de próstata, carcinoma de células renales, cáncer de hígado, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00015536
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


Tamaño del mercado en 2025
9.720 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
56.200 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
21,53 %
Índice de crecimiento
Mercado potencial
262.420 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de la inmunoterapia celular se expanda de 9720 millones de dólares en 2025 a 56 200 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 21,53 % durante el período 2026-2034. La comercialización se verá influenciada por la ampliación de los criterios de elegibilidad para las células T CAR, una mayor consistencia en la fabricación, el creciente uso de la oncología personalizada y la extensión de la cartera de tratamientos clínicos para cánceres de células B basados en células a cánceres de próstata, riñón, hígado y tumores sólidos.
Se estima que el mercado de inmunoterapia celular en Norteamérica crecerá a una tasa de crecimiento anual compuesta (TCAC) del 20,5 % al 22,0 % entre 2026 y 2034. Entre los factores favorables en Norteamérica se incluyen productos celulares aprobados por la FDA, centros oncológicos y de trasplante con amplia experiencia, cobertura para pacientes y una sólida capacidad de fabricación. El creciente uso en etapas tempranas de la enfermedad y la descentralización de la recolección de muestras ampliarán gradualmente el mercado potencial.
Evaluación y perspectivas del mercado de la inmunoterapia celular
- América del Norte: Se estima que la región representó una participación del 40-44% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 20,5-22,0% entre 2026 y 2034 , gracias a los centros de tratamiento especializados, la experiencia regulatoria y la disponibilidad comercial de células T CAR.
- EE. UU.: El país representó aproximadamente entre el 84 % y el 88 % de los ingresos de América del Norte en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 20,8 % al 22,3 % entre 2026 y 2034 .
- Europa: Se estima que Europa representó entre el 25 % y el 29 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 19,5 % al 21,0 % entre 2026 y 2034 , liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 21 % y el 25 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 23,0 % al 25,0 % entre 2026 y 2034 , con China, Japón, Corea del Sur, India y Australia fortaleciendo su adopción.
- Segmento más grande: La terapia con células T con receptor de antígeno quimérico capturó una cuota de mercado estimada del 62-66% en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 22,0-24,0% durante el período 2026-2034 .
- Segmento de alto crecimiento: El cáncer de hígado representó una cuota de mercado estimada del 5 al 8 % en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 24,0 al 27,0 % durante el período 2026-2034 , gracias a los avances en la focalización de tumores sólidos.
- Empresas clave analizadas en detalle: AbbVie Inc., Genentech, Inc., Amgen Inc., Bayer AG, Boehringer Ingelheim International GmbH, Eli Lilly and Company, GSK plc, Novartis AG, Pfizer Inc. y Bio-Rad Laboratories, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las tendencias en el desarrollo del mercado han transformado las inmunoterapias celulares, pasando de prácticas académicas singulares a procedimientos industriales que integran aféresis, manipulación genética, expansión, análisis, transporte y administración. La terapia autóloga es la práctica más utilizada; sin embargo, el uso de sistemas cerrados, la automatización, la criopreservación y la digitalización de la cadena de identidad están reduciendo las variaciones. Entre los productos aprobados por la FDA se incluyen la terapia con células T CAR, la terapia con linfocitos infiltrantes de tumores y la terapia con células dendríticas.
Durante el período de pronóstico, las entradas de capital se dirigirán a la fabricación regional, la programación in vivo, las terapias alogénicas y los tratamientos para tumores sólidos. La aprobación por parte de China de satricabtagene autoleucel para el adenocarcinoma gástrico o de la unión gastroesofágica avanzado en junio de 2026 sentó un valioso precedente para la comercialización de células T CAR para tumores sólidos. El desarrollo de capacidades de tratamiento en Asia emergente y de instalaciones de fabricación de terapias avanzadas en Europa disminuirá, a la larga, la concentración del mercado en las instituciones académicas estadounidenses.
Alcance del informe de mercado de inmunoterapia basada en células
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 9.720 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 56.200 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 21,53% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la inmunoterapia celular
El principal motor del desarrollo del mercado de la inmunoterapia celular es el auge de las terapias celulares en las primeras etapas del tratamiento y en nuevas indicaciones hematológicas. La demanda proviene de oncólogos y centros de trasplante; sin embargo, la oferta implica un proceso integral que abarca la identificación de pacientes, la obtención de células, el suministro de vectores, la fabricación, las pruebas de liberación, la distribución, el acondicionamiento, la infusión y el manejo de los efectos tóxicos. El creciente número de productos aprobados por la FDA y el constante aumento de los cánceres hematológicos garantizan una importante reserva de pacientes.
Aún existen varios factores limitantes relacionados con el tiempo de extracción de sangre, la posibilidad de fallos en cada lote, la disponibilidad limitada de especialistas y la necesidad de vectores virales, citocinas, medios de cultivo y ensayos. Por consiguiente, los fabricantes invierten en automatización cerrada, instalaciones de producción locales, estándares uniformes de materias primas y planificación predictiva para mejorar la eficiencia sin comprometer la trazabilidad.
El análisis del Informe de Mercado de Inmunoterapia Celular revela la rivalidad entre las farmacéuticas tradicionales, las empresas de plataformas, las empresas de diagnóstico y los fabricantes especializados. Novartis AG adquirió experiencia en la comercialización de células T CAR a través de Kymriah, y Amgen Inc. opera en este mercado gracias a su experiencia en oncología y su ecosistema de terapia celular y génica susceptible de ser licenciado. En abril de 2026, Eli Lilly and Company reforzó su ventaja competitiva al llegar a un acuerdo para la adquisición de Kelonia Therapeutics y su plataforma tecnológica de células T CAR in vivo.
AbbVie Inc., Genentech, Inc., Bayer AG, Boehringer Ingelheim International GmbH, GSK plc y Pfizer Inc. son algunos de los principales competidores. Cuentan con ventajas en el desarrollo oncológico, la colaboración, la ciencia traslacional y la capacidad de fabricación. La empresa que respalda el ecosistema es Bio-Rad Laboratories, Inc., que ofrece instrumentación analítica y para ciencias de la vida. Los factores de competitividad incluyen el tiempo de respuesta, la terapia ambulatoria, la diferenciación de objetivos, el perfil de toxicidad, el rendimiento de fabricación y la evidencia de durabilidad.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
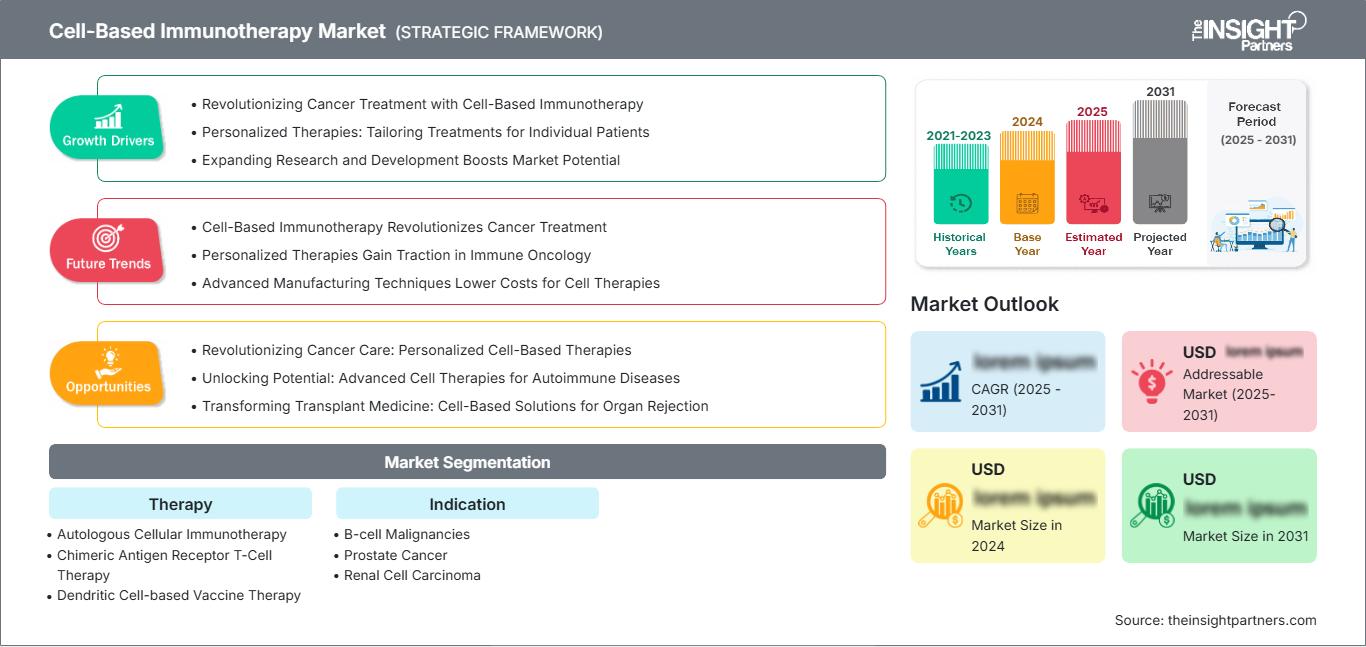
Mercado de la inmunoterapia celular: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de inmunoterapia celular
La región de Norteamérica representó entre el 40 % y el 44 % de la cuota de mercado de la inmunoterapia celular en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 20,5 % al 22,0 % durante el período 2026-2034. Norteamérica reúne la experiencia comercial práctica con células T CAR, centros de excelencia, redes especializadas de expertos en hematología, servicios de fabricación y un marco regulatorio para el desarrollo de la terapia celular y génica.
La adopción de esta terapia se ha expandido gracias a su aplicación en líneas de tratamiento más tempranas y en otros linfomas. Canadá contribuye al mercado mediante el reembolso de la terapia en sus provincias y centros oncológicos principales, mientras que Estados Unidos es el principal proveedor. Además, el crecimiento se verá impulsado por un proceso de fabricación ágil, la disponibilidad de centros comunitarios, la atención ambulatoria y la perspectiva positiva de las aseguradoras respecto a los resultados a largo plazo.
Mercado estadounidense de inmunoterapia basada en células
En 2025, Estados Unidos representó entre el 84 % y el 88 % de los ingresos del mercado norteamericano y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) del 20,8 % al 22,3 % durante el período 2026-2034. Su predominio se debe a varios productos aprobados por la FDA, sólidas instalaciones de leucaféresis, redes oncológicas avanzadas y la presencia de la empresa en diversas áreas terapéuticas, vectores, fabricación, diagnóstico y logística. La regulación de la FDA abarca las inmunoterapias celulares, las vacunas contra el cáncer y las células modificadas genéticamente.
Las aplicaciones predominantes siguen siendo las neoplasias malignas de células B; sin embargo, se observan avances en relación con el mieloma múltiple, las enfermedades autoinmunes y los tumores sólidos. Entre las empresas presentes en el mercado estadounidense se encuentran Novartis AG, Amgen Inc., Eli Lilly and Company, Pfizer Inc., Genentech, Inc. y AbbVie Inc., que ofrecen capacidades avanzadas en oncología y terapia. La aprobación de Breyanzi en diciembre de 2025 para el linfoma de la zona marginal es un claro ejemplo de ello.
Mercado europeo de inmunoterapia celular
Se estima que Europa tendrá una participación del 25-29% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 19,5-21,0% en el periodo 2026-2034. Alemania se posiciona como líder entre las regiones gracias a sus hospitales universitarios, la fabricación de terapias avanzadas y su experiencia en reembolsos. El Reino Unido se beneficia de su sistema centralizado de evaluación de tecnologías sanitarias, junto con el proceso de investigación traslacional, donde el número de pacientes depende de la capacidad y el presupuesto del centro.
Francia aprovecha su coordinación de la atención oncológica y sus hospitales especializados. Italia y España desarrollan su red de centros de tratamiento acreditados, en función de la financiación y la rapidez de derivación de cada región. Se prevé que Alemania siga liderando la región gracias a su experiencia farmacéutica en el país y al desarrollo clínico internacional. El crecimiento de Europa dependerá de la localización de la producción, la armonización de la generación de evidencia, la escalabilidad de los procesos hospitalarios y un sistema de reembolso que reconozca el beneficio a largo plazo, independientemente de los resultados.
Mercado de inmunoterapia celular en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 21 % y el 25 % de la cuota de mercado en 2025, y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) del 23 % al 25 % entre 2026 y 2034. China es el principal actor del mercado debido a la comercialización, la fabricación y las iniciativas regulatorias locales, como la aprobación de Satri-cel en junio de 2026 para el tratamiento de tumores sólidos avanzados.
Japón y Corea del Sur cuentan con una infraestructura biotecnológica consolidada; India desarrolla la fabricación a menor coste, y Australia aporta su experiencia en ensayos clínicos y centros oncológicos. La expansión en la región requiere iniciativas políticas, fabricación local, centros de tratamiento certificados y precios asequibles.
Mercado de inmunoterapia celular en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África experimente una tasa de crecimiento anual compuesta (CAGR) del 17,0 % al 19,0 % entre 2026 y 2034. Arabia Saudita lidera el sector invirtiendo en hospitales especializados, biotecnología y modernización de la infraestructura sanitaria, mientras que los Emiratos Árabes Unidos se centrarán en la medicina de precisión y el turismo médico.
En cuanto a las instalaciones para la investigación clínica, Sudáfrica ofrece oportunidades de primer nivel; sin embargo, los costos y la falta de equipos de laboratorio limitan el aprovechamiento de estos recursos. Otros países de Oriente Medio y África requerirán almacenamiento en frío, suministro de energía, instalaciones de procesamiento, especialistas y transporte transfronterizo. A corto plazo, su adopción se limitará a los hospitales terciarios con apoyo gubernamental.
Análisis de segmentación
Terapia
Se prevé que las categorías de terapia se expandan a una tasa de crecimiento anual compuesta (TCAC) combinada del 21,0 % al 23,0 % durante el período 2026-2034 . El mercado de la inmunoterapia celular abarca productos de células inmunitarias derivadas del paciente, células T modificadas genéticamente y vacunas de células dendríticas presentadoras de antígenos. Su adopción depende de la eficacia específica para cada indicación, la complejidad de la fabricación, el manejo de la toxicidad, la preparación de los centros de tratamiento y la aceptación por parte de las aseguradoras. La actividad comercial sigue concentrada en los flujos de trabajo autólogos, si bien el procesamiento estandarizado y la rápida producción de productos celulares están mejorando la escalabilidad.
- Inmunoterapia celular autóloga: Los productos derivados del paciente ofrecen compatibilidad biológica personalizada y un precedente regulatorio establecido. La demanda sigue concentrada en centros especializados, donde el tiempo de producción, la calidad de las células de partida y los controles fiables de la cadena de identidad determinan el rendimiento comercial.
- Terapia con células T con receptor de antígeno quimérico (CAR): La terapia con células T CAR ostenta la posición más sólida en el mercado debido a su actividad comprobada en cánceres de células B. Las prioridades estratégicas incluyen un tratamiento más temprano, la doble focalización, una menor toxicidad, la administración ambulatoria y la penetración en tumores sólidos.
- Terapia con vacunas basadas en células dendríticas: Esta categoría ofrece activación inmunitaria antígeno-específica y una administración relativamente sencilla. Su relevancia estratégica radica en los regímenes combinados, la selección guiada por biomarcadores, la consistencia en la fabricación y las oportunidades en el cáncer de próstata y otros cánceres sólidos.
Indicación
Se prevé que la demanda basada en indicaciones aumente a una tasa de crecimiento anual compuesta (TCAC) del 20,5 % al 22,5 % durante el período 2026-2034 . Los ingresos comerciales se basan en los cánceres hematológicos, ya que los antígenos diana, la evidencia de respuesta y las vías de tratamiento están relativamente maduros. Las indicaciones para tumores sólidos ofrecen un mayor volumen de pacientes, pero presentan heterogeneidad antigénica, inmunosupresión, limitaciones de transporte y desafíos de seguridad. El progreso dependerá de la selección de dianas, la ingeniería de células blindadas, las estrategias de combinación y la evidencia que demuestre un beneficio clínico duradero.
- Neoplasias malignas de células B: Esta indicación sigue siendo la base comercial, ya que los productos dirigidos a CD19 tratan diversas leucemias y linfomas. La continua ampliación de la indicación, su uso en etapas tempranas del tratamiento y la familiaridad de los médicos con ellos mantienen su importancia estratégica.
- Cáncer de próstata: Sipuleucel-T sienta un precedente regulatorio para la inmunoterapia celular en el cáncer de próstata. La demanda futura dependerá de la selección de pacientes, la secuenciación con tratamientos hormonales o con radioligandos y la identificación de biomarcadores inmunitarios predictivos.
- Carcinoma de células renales: Se están evaluando enfoques celulares para pacientes con opciones de tratamiento duraderas limitadas. El potencial estratégico se centra en los linfocitos infiltrantes del tumor, los receptores modificados genéticamente, la inmunoterapia combinada y la superación del microambiente tumoral inmunosupresor.
- Cáncer de hígado: El cáncer de hígado ofrece el mayor potencial de crecimiento previsto entre las indicaciones mencionadas. Los programas dirigidos a antígenos asociados a tumores, la carga regional de la enfermedad y las capacidades de terapia celular de China podrían acelerar el desarrollo clínico y comercial.
Resumen de la oportunidad
Las previsiones del mercado de la inmunoterapia basada en células indican que la selección de la indicación determinará la eficiencia del capital, ya que cada tipo de cáncer presenta diferentes volúmenes de pacientes, requisitos de biomarcadores, aspectos económicos de la fabricación y riesgos de desarrollo clínico.
|
Indicación |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Neoplasias malignas de células B |
Alto |
Líneas anteriores |
Maduro |
|
Cáncer de próstata |
Medio |
Secuenciación inmunológica |
Escalada |
|
Carcinoma de células renales |
Bajo |
Programas TIL |
Emergente |
|
Cáncer de hígado |
Medio |
Objetivos sólidos |
Emergente |
Análisis de los factores que impulsan el crecimiento del mercado de la inmunoterapia celular y su impacto.
Ampliación de la elegibilidad para neoplasias malignas de células B
La ampliación de la indicación regulatoria a otras clases de linfoma y a etapas tempranas aumenta el número de candidatos cualificados, a la vez que mejora el conocimiento del médico sobre el proceso de derivación, leucoaféresis, acondicionamiento, infusión y manejo de los efectos secundarios. El 31 de diciembre de 2025, la FDA aprobó lisocabtagene maraleucel para el tratamiento de pacientes adultos con linfoma de la zona marginal recidivante o refractario que hayan recibido al menos dos líneas de terapia sistémica. Este estudio en particular mostró respuestas en el 95,5 % de los pacientes incluidos en el análisis primario de eficacia. Este tipo de ampliación de la indicación mejora la utilización de los procesos de fabricación, impulsa el aspecto económico de los centros y los motiva a realizar inversiones.
Aumento de la carga mundial del cáncer y necesidades de tratamiento no satisfechas
La Agencia Internacional para la Investigación del Cáncer estimó cerca de 20 millones de nuevos casos de cáncer y casi 10 millones de muertes por cáncer en 2022 a nivel mundial. Los datos demográficos sugieren que la incidencia anual podría aumentar a 35 millones de casos para 2050, lo que representa un incremento del 77%. El cáncer de hígado causó el 7,8% de la mortalidad por cáncer en todo el mundo, lo que subraya la necesidad de innovar en el desarrollo de terapias para cánceres sólidos difíciles. El aumento y el envejecimiento de la población de pacientes incrementan el número potencial de pacientes que necesitan tratamientos novedosos tras el fracaso de los métodos convencionales. Esto tendrá un mayor número de pacientes para desarrollar terapias basadas en células, mejores posibilidades de descubrimiento de dianas terapéuticas y una mayor necesidad de tratamientos duraderos. Sin embargo, es fundamental demostrar una ventaja en la supervivencia frente a los anticuerpos, las moléculas pequeñas y los inhibidores de puntos de control inmunitario en desarrollo.
Automatización de la producción y expansión de la capacidad regional
El procesamiento automatizado y cerrado, los sistemas digitales de cadena de identidad, las pruebas de liberación rápida y las instalaciones de fabricación regionales están mejorando la viabilidad operativa de la terapia personalizada. Los flujos de trabajo autólogos convencionales requieren una recolección, transporte, modificación, expansión, control de calidad y reinfusión estrictamente sincronizados. Cada transferencia introduce tiempo, costo y riesgo de fallas. La capacidad regional reduce la distancia de transporte y permite a los fabricantes alinear la producción con los cronogramas hospitalarios. Los análisis estandarizados de proveedores como Bio-Rad Laboratories, Inc. pueden respaldar el control de procesos, mientras que las compañías farmacéuticas pueden aplicar capacidades de calidad y distribución ya establecidas. El impacto resultante en el mercado incluye un mayor rendimiento, una mejor consistencia de los lotes y una cobertura geográfica más amplia. Los requisitos de capital siguen siendo sustanciales porque las instalaciones deben cumplir con los estándares de productos biológicos, al tiempo que se adaptan a los registros de producción individualizados y al material de partida variable de cada paciente.
Tendencias futuras del mercado de la inmunoterapia celular
Programación de células inmunitarias in vivo
Entre las tendencias más importantes del mercado de la inmunoterapia celular , la programación in vivo podría trasladar la producción de instalaciones ex vivo centralizadas al cuerpo del paciente. Las partículas virales o nanopartículas lipídicas modificadas genéticamente están diseñadas para administrar instrucciones genéticas directamente a células inmunitarias seleccionadas, evitando potencialmente la leucoaféresis, la expansión prolongada y la compleja logística de retorno. El acuerdo de Eli Lilly and Company en abril de 2026 para adquirir Kelonia Therapeutics pone de manifiesto el interés estratégico en este enfoque. El programa principal de Kelonia utiliza partículas lentivirales modificadas genéticamente destinadas a generar células T CAR in vivo. La validación clínica podría reducir los retrasos en el tratamiento, mejorar la accesibilidad y transformar la economía de la fabricación, si bien la biodistribución, la controlabilidad, la durabilidad y la seguridad a largo plazo requieren evidencia rigurosa.
La terapia celular se adentra en los tumores sólidos.
Los tumores sólidos se convertirán en una frontera de desarrollo fundamental a medida que las empresas apliquen la focalización dual, los receptores reforzados, la administración regional, la ingeniería de quimiocinas y las células resistentes al microambiente. La aprobación en China en junio de 2026 de satricabtagene autoleucel para el adenocarcinoma gástrico o de la unión gastroesofágica avanzado, positivo para Claudina18.2 y negativo para HER2, sentó un precedente comercial más allá de las enfermedades hematológicas.
Los programas futuros se centrarán en la heterogeneidad antigénica y la inmunosupresión, utilizando biomarcadores para identificar a los pacientes que responden al tratamiento. El éxito podría ampliar significativamente el volumen de pacientes a tratar, pero los desarrolladores deben diferenciarse de los conjugados anticuerpo-fármaco, los anticuerpos biespecíficos, las combinaciones de inhibidores de puntos de control y la medicina de precisión. La escalabilidad de la fabricación también será crucial, ya que los cánceres sólidos generan poblaciones de pacientes potenciales mucho mayores.
Oportunidades de mercado en la inmunoterapia celular
Redes regionales de fabricación en Asia Pacífico
La región de Asia-Pacífico ofrece una oportunidad de inversión a través de la producción localizada de vectores, instalaciones automatizadas de procesamiento celular, logística criogénica, colaboraciones en ensayos clínicos y redes de infusión acreditadas. China combina una alta carga de enfermedad con una actividad regulatoria y comercial en constante crecimiento, mientras que Japón, Corea del Sur, Australia e India aportan fortalezas complementarias en fabricación de calidad, investigación, ensayos clínicos y producción rentable. Los inversores pueden priorizar instalaciones modulares que atiendan a varios programas en lugar de plantas de un solo producto. Las colaboraciones con hospitales deben integrar la identificación del paciente, la programación de la recolección, la gestión de la toxicidad y el seguimiento de los resultados. La capacidad local puede acortar el tiempo de extracción y reducir la exposición al transporte transfronterizo. La rentabilidad sostenible dependerá de las tasas de utilización, la comparabilidad regulatoria, el acceso al reembolso y los acuerdos de transferencia de tecnología que preserven la consistencia del proceso.
Plataformas integradas de diagnóstico y orquestación de tratamientos
La oportunidad comercial en el mercado de inmunoterapia celular se extiende más allá de los productos terapéuticos, abarcando diagnósticos complementarios, monitorización inmunológica, análisis de fabricación, software de programación e infraestructura de cadena de custodia. Los proveedores requieren sistemas interoperables que conecten patología, evaluación de elegibilidad, recolección, lotes de fabricación, pruebas de liberación, envío, infusión y vigilancia posterior al tratamiento. Bio-Rad Laboratories, Inc. se posiciona dentro del ecosistema analítico, mientras que los desarrolladores de terapias pueden utilizar la orquestación digital para reducir retrasos evitables y mejorar la visibilidad de la capacidad. La inversión debe dirigirse a plataformas capaces de soportar múltiples terapias y jurisdicciones regulatorias. Los modelos de ingresos pueden combinar instrumentación, consumibles, suscripciones de software y servicios de laboratorio. La adopción se acelerará donde las plataformas demuestren menos errores de identificación, decisiones de liberación más rápidas, mayor previsibilidad de la fabricación y registros auditables a nivel de paciente en diferentes instituciones.
Novedades recientes
- Junio de 2026: CARsgen Therapeutics Holdings Limited anunció que la Administración Nacional de Productos Médicos de China aprobó satricabtagene autoleucel para el adenocarcinoma gástrico o de la unión gastroesofágica avanzado, positivo para Claudina 18.2 y negativo para HER2, tras al menos dos líneas de tratamiento previas. La compañía describió satricabtagene como el primer producto de células T CAR aprobado a nivel mundial para tumores sólidos.
- Abril de 2026: Eli Lilly and Company firmó un acuerdo definitivo para adquirir Kelonia Therapeutics, Inc., incorporando una plataforma de administración génica in vivo destinada a generar células T CAR dentro de los pacientes. La transacción incluye KLN-1010, una terapia experimental en fase 1 dirigida a BCMA en mieloma múltiple recidivante o refractario.
- Diciembre de 2025: Bristol-Myers Squibb Company recibió la aprobación de la FDA para Breyanzi como la primera terapia con células T CAR en los EE. UU. para adultos con linfoma de la zona marginal recidivante o refractario después de al menos dos líneas de tratamiento sistémico previas, extendiendo la cobertura aprobada del producto a otras neoplasias malignas de células B.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -