
Markt für Central Nervous System Lymphoma Behandlung: Größe & Prognose 2034
Marktgröße und Prognosen für die Behandlung von Lymphomen des zentralen Nervensystems (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Art (Chemotherapie, Strahlentherapie, Steroidtherapie, zielgerichtete Therapie, Sonstige); Anwendung (Krankenhäuser, Kliniken, ambulante Operationszentren, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00015590
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
1,34 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
2,75 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,34 %
Wachstumsrate
Adressierbarer Markt
18,39 Mrd. US-Dollar
(2026–2034)
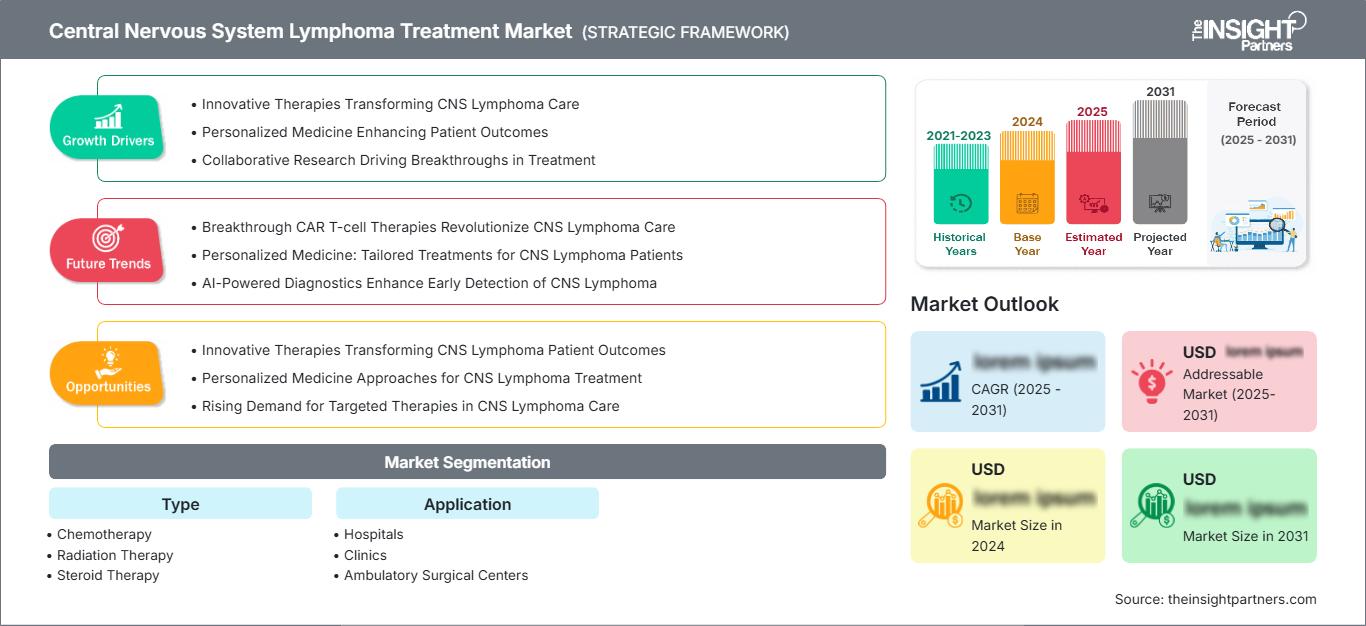
Der Markt für die Behandlung von Lymphomen des zentralen Nervensystems wurde 2025 auf 1,34 Milliarden US-Dollar geschätzt und soll bis 2034 auf 2,75 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,34 % im Zeitraum 2026–2034 entspricht . Das Marktwachstum spiegelt die anhaltende Bedeutung der Chemotherapie in der klinischen Praxis, die zunehmende Anwendung zielgerichteter Therapien und den breiteren Zugang zu Behandlungen durch Krankenhäuser, Kliniken und ambulante Operationszentren in entwickelten und aufstrebenden Gesundheitssystemen wider.
In Nordamerika wird der Markt für die Behandlung von Lymphomen des zentralen Nervensystems im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,4 % wachsen . Die konzentrierte Expertise in der Neuroonkologie, die Kostenerstattung für komplexe Infusionsprotokolle und die zunehmende Evaluierung von Wirkstoffen, die die Blut-Hirn-Schranke überwinden, stützen die regionale Nachfrage. Multidisziplinäre Behandlungsnetzwerke ermöglichen zudem eine schnellere Integration molekularer Diagnostik, Zelltherapien und evidenzbasierter Konsolidierungsstrategien.
Marktanalyse und Einblicke zur Behandlung von Lymphomen des zentralen Nervensystems
- Nordamerika: Die Region repräsentierte im Jahr 2025 einen geschätzten Marktanteil von 39–42 % am Markt für die Behandlung von Lymphomen des zentralen Nervensystems und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,4 % wachsen , unterstützt durch spezialisierte Zentren, eine Infrastruktur für die klinische Forschung und den Zugang zu hochpreisigen onkologischen Therapien.
- USA: Das Land machte im Jahr 2025 etwa 84–87 % des nordamerikanischen Umsatzes aus , mit einer erwarteten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,9–8,5 % zwischen 2026 und 2034 , angeführt von stationärer Behandlung und der Teilnahme an klinischen Studien.
- Europa: Europa hielt 2025 schätzungsweise einen Marktanteil von 27–30 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–7,9 % wachsen . Deutschland, Frankreich, Großbritannien, Italien und Spanien sind die führenden Behandlungsmärkte.
- Asien-Pazifik: Der asiatisch-pazifische Raum machte im Jahr 2025 etwa 21–24 % des Umsatzes aus und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,9–9,7 % verzeichnen , angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Die Chemotherapie hatte im Jahr 2025 einen geschätzten Marktanteil von 47–51 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,9–7,5 % verzeichnen , was ihre Rolle als Erstlinientherapie bei Methotrexat-basierten Induktionsregimen widerspiegelt.
- Wachstumsstarkes Segment: Die zielgerichtete Therapie erreichte 2025 einen Marktanteil von ca. 18–22 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–11,6 % wachsen , unterstützt durch BTK-Inhibitoren und molekular gesteuerte Kombinationen.
- Detaillierte Analyse der wichtigsten Unternehmen: Amgen Inc., Dr. Reddy's Laboratories Ltd., F. Hoffmann-La Roche Ltd, Bristol Myers Squibb, Cipla Limited, Merck & Co., Inc., Novartis AG, AbbVie Inc., Fresenius SE & Co. KGaA und Sanofi.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Behandlungsansätze wandeln sich von einer vorwiegend auf Strahlentherapie basierenden Strategie hin zu einer Therapie mit hochdosiertem Methotrexat zur Induktion, immunchemotherapeutischen Kombinationen, autologen Transplantationen und einer gezielten Konsolidierungstherapie. Folglich haben sich die Produktionsanforderungen hin zu injizierbaren Arzneimitteln mit Sterilisationskapazitäten, Wirkstoffen in onkologischer Qualität, unterstützenden Medikamenten und Kühlkettentransport verändert. Die molekulare Profilierung von MYD88, CD79B, dem BCR-Signalweg und Mechanismen der Immunflucht zwingt Arzneimittelhersteller angesichts verstärkter Kontrollen durch Apotheker in Krankenhäusern zur Entwicklung hirngängiger, zielgerichteter Therapien.
Im Prognosezeitraum werden sich die Investitionen voraussichtlich auf gezielte Kombinationstherapien, ambulante Behandlungsstrategien und Behandlungspfade für ältere Patienten und solche, die nicht für eine Transplantation geeignet sind, konzentrieren. Die Kapazitäten für klinische Studien werden im asiatisch-pazifischen Raum ausgebaut, und in den Golfstaaten entstehen onkologische Spezialkliniken. Orphan-Drug-Programme und beschleunigte Zulassungsverfahren könnten die Entwicklung erleichtern; die geringe Patientenzahl stellt jedoch ein Problem bei der Rekrutierung von Studienteilnehmern dar. Harmonisierte Daten, Registerdaten aus der klinischen Praxis und kollaborative multizentrische Studien werden daher von entscheidender Bedeutung sein.
Berichtsumfang zum Markt für die Behandlung von Lymphomen des zentralen Nervensystems
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,34 Milliarden US-Dollar |
| Marktgröße bis 2034 | 2,75 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,34 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse zur Behandlung von Lymphomen des zentralen Nervensystems
Die Diagnose bei älteren Menschen und das gestiegene Bewusstsein für neurologische Manifestationen tragen zum Wachstum des Marktes für die Behandlung von Lymphomen des zentralen Nervensystems bei. Über 95 % der Primärtumoren weisen einen B-Zell-Phänotyp auf, weshalb die B-Zell-gerichtete Therapie ein wesentlicher Bestandteil der Produktentwicklung ist. Hochdosiertes Methotrexat wird weiterhin als Basistherapie eingesetzt, da eine ausreichende Exposition im ZNS erforderlich ist.
Diese Wertschöpfungskette umfasst Lieferanten von pharmazeutischen Wirkstoffen, Marken- und Generikahersteller, spezialisierte Distributoren, Krankenhausapotheken, Neuroonkologen, Hämatologen, Radiologen und Transplantationszentren. Stabilität ist besonders wichtig für injizierbares Methotrexat, Therapien mit Rituximab, Leucovorin-Rescue, Hydratationspräparate und unterstützende Medikamente. Die Behandlungsplanung und die Überwachung der Nierenfunktion werden durch Einrichtungen mit integrierten Laboren und onkologischen Apothekern erleichtert.
Die Marktanalyse für die Behandlung von Lymphomen des zentralen Nervensystems zeigt, dass der Wettbewerb stärker von klinischen Studienergebnissen als von den Produktmengen abhängt. F. Hoffmann-La Roche Ltd. behauptet sich mit seinen B-Zell-gerichteten Onkologieprodukten, während Bristol Myers Squibb und Novartis AG ihre Stärken in der Zelltherapie und Hämatologie einbringen. AbbVie Inc., Merck & Co., Inc., Amgen Inc. und Sanofi stärken den Markt durch ihre Expertise in der onkologischen Entwicklung.
Der Zugang zu Generika bleibt von strategischer Bedeutung. Dr. Reddy’s Laboratories Ltd., Cipla Limited und Fresenius SE & Co. KGaA unterstützen die Beschaffung etablierter Arzneimittel. Die Unternehmen entwickeln ihre Produktportfolios mit Fokus auf die Kompatibilität der Kombinationen, die Wirksamkeit im zentralen Nervensystem, die Verträglichkeit und die einfache Anwendung. Zu den Investitionsbereichen zählen zunehmend biomarkerbasierte Studien, investigatorgeleitete Studien und Kooperationen mit spezialisierten Zentren für die Erforschung seltener Erkrankungen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für die Behandlung von Lymphomen des zentralen Nervensystems: Strategische Einblicke
Regionale Einblicke
Markt für die Behandlung von Lymphomen des zentralen Nervensystems in Nordamerika
Nordamerika hielt 2025 einen prognostizierten Marktanteil von 39–42 % und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,4 % wachsen. Der Marktanteil im Bereich der ZNS-Lymphome zeichnet sich durch umfassende neuroonkologische Netzwerke, Erfahrung in der Transplantation, Bildgebungskompetenz und eine hohe Aktivität in klinischen Studien aus. Die Abdeckung durch die Arzneimittellisten bietet zudem eine relativ gute Verfügbarkeit von Kombinationschemotherapien, Studien mit monoklonalen Antikörpern und Zelltherapien.
Die regionale Marktnachfrage profitiert von der alternden Bevölkerung sowie einem wachsenden Bewusstsein für die Krankheitsmanifestationen bei immunkompetenten Patienten. Die Behandlung ist aufgrund des Bedarfs an engmaschiger pharmakokinetischer Überwachung, Nierenfunktionstests und ausreichender Flüssigkeitszufuhr bei Patienten, die hochdosiertes Methotrexat erhalten, auf akademische Zentren beschränkt. Provinzielle Krebsversorgungsnetzwerke in Kanada bieten standardisierte Behandlungspfade, während die Orphan-Drug-Politik in den Vereinigten Staaten die Forschung bei rezidivierenden und refraktären Fällen fördert.
US-Markt für die Behandlung von Lymphomen des zentralen Nervensystems
Die USA erwirtschafteten 2025 etwa 84–87 % des nordamerikanischen Umsatzes und werden voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 7,9–8,5 % verzeichnen. Die Nachfrage konzentriert sich auf umfassende Krebszentren mit Expertise in Neuroonkologie, Hämatologie, Neuroradiologie, Ophthalmologie und Transplantation. Krankenhäuser haben in der Verwaltung einen Vorteil, da die Methotrexat-Ausscheidung, Neurotoxizitäten und Infektionen eine koordinierte Überwachung erfordern.
Zu den großen Unternehmen, die in den USA Onkologika herstellen und vertreiben, gehören F. Hoffmann-La Roche Ltd, Bristol Myers Squibb, AbbVie Inc., Merck & Co., Inc. und Novartis AG. Darüber hinaus beziehen institutionelle Abnehmer Produkte von Amgen Inc., Fresenius SE & Co. KGaA und Generikaherstellern. Obwohl Krankenhäuser die Hauptanwendungsorte sind, übernehmen einige Kliniken die Nachsorge, die gezielte orale Therapie, die Nachsorge und Laboruntersuchungen.
Europäischer Markt für die Behandlung von Lymphomen des zentralen Nervensystems
Europa hatte 2025 einen geschätzten Anteil von 27–30 % und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 7,3–7,9 % verzeichnen. Deutschland ist aufgrund seiner Universitätskliniken, seiner Transplantationskapazitäten, seiner Erstattungsstrukturen und seiner Beteiligung an der kooperativen Lymphomforschung führend. Europäische klinische Leitlinien empfehlen einen multidisziplinären Ansatz für die Diagnostik, die Methotrexat-Induktionstherapie, die an das Ansprechen angepasste Konsolidierungstherapie und die Beurteilung älterer Patienten.
Das Vereinigte Königreich verfügt über zentralisierte hämatologische Behandlungspfade und nationale Versorgungssysteme; Kapazitätsengpässe könnten jedoch Überweisungen verzögern. Frankreich bietet spezialisierte Zentren für Neuroonkologie in Verbindung mit einem starken Forschungsnetzwerk. Italien und Spanien verfügen über Erfahrung in Behandlungszentren und Transplantationen. Unterschiede zwischen den Ländern hinsichtlich Erstattungsstrukturen, Krankenhausbudgets und neuen Medikamenten beeinflussen die Implementierung; daher könnten eine wissenschaftlich fundierte Preisgestaltung und ein länderübergreifendes Register entwickelt werden.
Markt für die Behandlung von Lymphomen des zentralen Nervensystems im asiatisch-pazifischen Raum
Die Marktprognose für die Behandlung von Lymphomen des zentralen Nervensystems zeigt, dass der asiatisch-pazifische Raum im Jahr 2025 einen geschätzten Marktanteil von 21–24 % halten und im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,9–9,7 % wachsen wird. China ist aufgrund des Ausbaus von Krankenhäusern, der lokalen Produktion und der steigenden Zahl an Lymphomdiagnosen führend in der Region. Japan trägt mit einem etablierten Erstattungssystem und Erfahrung mit zielgerichteten B-Zell-Therapien bei.
Südkorea und Australien verfügen über eine hochentwickelte Infrastruktur für klinische Studien, während Indien von wachsenden privaten Onkologienetzwerken und der zunehmenden Verfügbarkeit von Generika profitiert. Politische Förderprogramme für seltene Erkrankungen, verbesserte bildgebende Diagnostik und Investitionen in Universitätskliniken erweitern den Zugang zu diesen Therapien. Bezahlbarkeit und die ungleiche Verteilung von Fachärzten hemmen jedoch die Verbreitung außerhalb von Ballungszentren.
Markt für die Behandlung von Lymphomen des zentralen Nervensystems im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,3 % wachsen. Saudi-Arabien ist dabei durch Investitionen in Universitätskliniken und die Modernisierung des Gesundheitssektors führend. Die VAE stärken die Überweisungswege für spezialisierte Onkologen und die pharmazeutische Logistik.
Südafrika verfügt über die breiteste etablierte akademische onkologische Basis der Region, während der Rest des Nahen Ostens und Afrikas weiterhin durch den eingeschränkten Zugang zu Bildgebungsverfahren, die begrenzten Kapazitäten in der Pathologie und die Bezahlbarkeit von Behandlungen beeinträchtigt ist. Energiefinanzierte Infrastrukturprogramme in den Golfstaaten fördern neue Krebszentren, doch fragmentierte Beschaffungsprozesse und begrenzte Expertise im Bereich der Neuroonkologie begünstigen weiterhin regionale Überweisungszentren.
Segmentierungsanalyse
Typ
Das Segment „Typ“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,9–8,7 % wachsen . Der Markt für die Behandlung von Lymphomen des zentralen Nervensystems (ZNS) spiegelt die anhaltende Abhängigkeit von der Chemotherapie sowie den zunehmenden Einsatz zielgerichteter Therapien wider. Die Wahl der Behandlung hängt von Alter, Nierenfunktion, Tumorlokalisation, Ansprechen auf die Therapie und Transplantationsfähigkeit ab. Strahlentherapie und Steroide behalten ihre definierten Anwendungsgebiete, werden aber zunehmend in individualisierte, auf Toxizität bedachte Behandlungspfade integriert.
- Chemotherapie: Die Methotrexat-basierte Kombinationstherapie bleibt der primäre Induktionsansatz und sichert ihr die führende Position. Die institutionelle Nachfrage wird durch etablierte Protokolle, die Vertrautheit der Ärzte mit der Therapie und die Anwendbarkeit bei neu diagnostizierten Patienten verstärkt.
- Strahlentherapie: Die Strahlentherapie wird gezielt zur Konsolidierung, Palliation oder bei Erkrankungen eingesetzt, die für eine intensive systemische Therapie ungeeignet sind. Die Nachfrage wird durch Bedenken hinsichtlich verzögerter Neurotoxizität, insbesondere bei älteren Patienten, eingeschränkt.
- Steroidtherapie: Kortikosteroide bewirken eine rasche Reduktion von Ödemen und neurologischen Symptomen, jedoch kann eine Exposition vor der Biopsie die Diagnose erschweren. Ihre Bedeutung liegt daher in der Stabilisierung, der unterstützenden Behandlung und der sorgfältig abgestimmten Verabreichung.
- Gezielte Therapie: BTK-Inhibitoren, Immunmodulatoren, monoklonale Antikörper und zelluläre Ansätze verändern die Behandlungsstrategien bei rezidivierender Erkrankung. Die Akzeptanz hängt von der Penetration des zentralen Nervensystems, dem Nachweis eines anhaltenden Therapieerfolgs, der Sicherheit, der Kostenerstattung und der Übereinstimmung mit Biomarkern ab.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,7–8,5 % prognostiziert . Komplexe Einleitungsprotokolle halten Krankenhäuser weiterhin im Zentrum der Behandlung, während Kliniken für die Erhaltungstherapie und die Nachsorge an Bedeutung gewinnen. Ambulante Operationszentren spielen eine engere Rolle bei den Eingriffen. Das Wachstum des Anwendungssegments hängt von der Effizienz der Überweisungen, der Infusionsinfrastruktur, den Sicherheitsvorkehrungen in der Apotheke, dem neurologischen Monitoring und der Fähigkeit zur Koordination der Behandlung im stationären und ambulanten Bereich ab.
- Krankenhäuser dominieren aufgrund des Bedarfs an intravenöser Chemotherapie, Flüssigkeitszufuhr, Leucovorin-Gabe, Bildgebung, Toxizitätsüberwachung und multidisziplinären Entscheidungen. Universitätskliniken konzentrieren sich zudem auf Transplantationen und den Zugang zu experimentellen Therapien.
- Kliniken: Kliniken unterstützen die Nachsorge, die orale Therapie, routinemäßige Infusionen, Laborkontrollen und die Betreuung von Überlebenden. Ihre strategische Bedeutung steigt mit der Integration weniger intensiver und ambulanter Therapien in die Behandlungspfade.
- Ambulante Operationszentren: Diese Einrichtungen leisten ihren Beitrag durch stereotaktische Biopsien, Gefäßzugangsverfahren und ausgewählte diagnostische Eingriffe. Ihre Beteiligung ist jedoch ergänzend, da eine intensive systemische Therapie in der Regel eine Überwachung auf Krankenhausniveau erfordert.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser |
Hoch |
Integrierte Versorgung |
Reifen |
|
Kliniken |
Medium |
Orale Überwachung |
Skalierung |
|
Ambulante Operationszentren |
Niedrig |
Biopsiezugang |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für die Behandlung von Lymphomen des zentralen Nervensystems
Zunehmender klinischer Bedarf bei älteren und rezidivierenden Patienten
Die Erkrankung tritt zunehmend häufiger bei älteren Patienten auf, die oft an Nierenfunktionsstörungen, Gebrechlichkeit und einer schlechten Eignung für eine Transplantation leiden. Daher sind Standardtherapien mit hoher Dosis für viele diagnostizierte Patienten ungeeignet. Zudem sind Rezidive nach einer Methotrexat-Behandlung häufig, die den Einsatz von Salvage-Chemotherapie, zielgerichteten Medikamenten, Strahlentherapie und Zelltherapie erforderlich machen. Studien in den relevanten Patientengruppen ermöglichen es, ein klinisch bedeutsames Problem anzugehen. Aus wirtschaftlicher Sicht geht der Nutzen über den Medikamentenabsatz hinaus, da diese Patienten Bildgebung, Infektionsprävention, neurologische Untersuchungen, Rehabilitation und Nachsorge benötigen. Dies bedeutet, dass die Behandlungszentren Therapien mit einem optimalen Verhältnis von Wirksamkeit zu Toxizität bevorzugen.
Erweiterung molekular gezielter Behandlungsstrategien
Die Identifizierung von MYD88, CD79B, B-Zell-Rezeptor, BTK und Immunfluchtmechanismen verbessert die biologische Segmentierung der Erkrankung. Dieses Wissen unterstützt die Entwicklung von niedermolekularen Substanzen, Antikörpern, immunmodulatorischen Kombinationspräparaten und Zelltherapien, die die begrenzte Erreichbarkeit des zentralen Nervensystems verbessern sollen. Gezielte Therapien werden traditionelle Behandlungsformen voraussichtlich übertreffen, sobald mehr Daten zu Rezidiven und refraktären Erkrankungen vorliegen. Der Erfolg dieser Therapien hängt von der Durchlässigkeit der Blut-Hirn-Schranke, der Therapiedauer, der neurologischen Sicherheit und der Kompatibilität mit Methotrexat- oder Rituximab-basierten Therapien ab. Der Einsatz von Biomarkern in der Entwicklung kann die Patientenauswahl optimieren und die Variabilität des Therapieansprechens minimieren. Daher gewinnen diagnostische Labore, Genomsequenzierer und spezialisierte Apotheken in der Wertschöpfungskette der Behandlung zunehmend an Bedeutung.
Wachstum der spezialisierten neuroonkologischen Infrastruktur
Investitionen in umfassende Krebszentren erweitern den Zugang zu Magnetresonanztomographie, stereotaktischer Biopsie, Hämatopathologie, Liquoranalyse, augenärztlicher Untersuchung und Transplantation. Diese Möglichkeiten verkürzen die diagnostischen Wege und ermöglichen es mehr Patienten, eine protokollbasierte Therapie zu erhalten. Der Infrastrukturausbau ist insbesondere in China, Indien, Saudi-Arabien und anderen Märkten relevant, die ihre Kapazitäten in der tertiären Onkologie ausbauen. Krankenhäuser mit integrierten Apotheken- und Labordienstleistungen können hochdosiertes Methotrexat sicher verabreichen und die Clearance, die Nierenfunktion und neurologische Komplikationen überwachen. Zentralisierte Überweisungsmodelle verbessern zudem die Rekrutierung für Studien zu seltenen Erkrankungen. Die Auswirkungen auf den Markt sind ein allmählicher Anstieg der Behandlungshäufigkeit, eine häufigere Anwendung von Kombinationsprotokollen und eine stärkere Nachfrage nach unterstützenden Medikamenten, Infusionssystemen, Diagnostik und spezialisierten Nachsorgeleistungen.
Markt für die Behandlung von Lymphomen des zentralen Nervensystems: Zukunftstrends
Bewegung hin zu hirngängigen Kombinationsbehandlungen
Die Trends im Markt für die Behandlung von Lymphomen des zentralen Nervensystems werden sich zunehmend auf Kombinationstherapien konzentrieren, die mehrere Überlebenswege adressieren und gleichzeitig eine klinisch relevante Exposition des zentralen Nervensystems gewährleisten. Die BTK-Hemmung kann mit der IRAK4-Hemmung, Immunmodulation, Anti-CD20-Therapie oder Checkpoint-Blockade kombiniert werden, um die Resistenzentwicklung zu reduzieren. Entwicklungsprogramme werden pharmakokinetische Untersuchungen, die Exposition im Liquor cerebrospinalis, das molekulare Ansprechen und die Langzeitwirkung stärker gewichten als das kurzfristige radiologische Ansprechen allein. Die Dosisoptimierung ist essenziell, da sich überschneidende Infektions-, hämatologische und neurologische Risiken die Intensität der Kombinationstherapie begrenzen können. Erfolgreiche Therapien werden voraussichtlich zunächst in der Rezidivtherapie eingesetzt, bevor sie als Ergänzung zur Induktions-, Konsolidierungs- oder Erhaltungstherapie evaluiert werden.
Verstärkter Einsatz der Zelltherapie bei definierten Patientengruppen
Die Forschung im Bereich der Zelltherapie wird voraussichtlich für Patienten mit rezidivierter oder refraktärer B-Zell-Erkrankung, denen nur begrenzte konventionelle Behandlungsmöglichkeiten zur Verfügung stehen, ausgeweitet. Aktualisierte Zulassungsinformationen, investigatorinitiierte Studien und ein verbessertes Management der Neurotoxizität könnten spezialisierte Zentren dazu anregen, die CAR-T-Zell-Therapie konsequenter zu evaluieren. Die zukünftige Anwendung wird weiterhin selektiv bleiben, da Herstellungszeit, Lymphozytendepletion, Krankenhausaufenthalt und neurologische Überwachung einen erheblichen operativen Aufwand bedeuten. Studien werden sich darauf konzentrieren, geeignete Patienten zu identifizieren, die Aktivität des zentralen Nervensystems zu messen und festzustellen, ob ein früheres Eingreifen die Behandlungsergebnisse verbessert. Partnerschaften zwischen Behandlungszentren, Zellverarbeitungsnetzwerken und Herstellern sind notwendig, um Überweisungsverzögerungen zu reduzieren und die Produktqualität zu sichern.
Marktchancen für die Behandlung von Lymphomen des zentralen Nervensystems
Entwicklung von Behandlungspfaden mit geringerer Intensität für Patienten, die nicht für eine Transplantation geeignet sind
Es besteht ein Investitionspotenzial in Therapien für ältere, gebrechliche oder nicht transplantationsgeeignete Patienten, die eine intensive Konsolidierungstherapie nicht vertragen. Entwickler können orale Medikamente, Kombinationsbehandlungen mit reduzierter Intensität, Erhaltungsschemata und an die Nierenfunktion angepasste Dosierungsstrategien priorisieren. Programme sollten neben konventionellen Endpunkten auch geriatrische Beurteilungen, Kognition, Lebensqualität und therapiefreie Intervalle berücksichtigen. Kostenträger unterstützen eher kostenintensive Therapien, wenn Studien eine Reduzierung von Krankenhausaufenthalten, weniger schweren Nebenwirkungen oder ein verzögertes Fortschreiten der Erkrankung belegen. Die Zusammenarbeit mit großen Krankenhausnetzwerken kann die Rekrutierung beschleunigen und Daten aus der klinischen Praxis generieren. Begleitende Überwachungsinstrumente können die Therapietreue, die Erkennung von Toxizitäten und ein strukturiertes ambulantes Management zusätzlich unterstützen.
Aufbau von Test- und Zugangsnetzen in Schwellenländern
Die Märkte im asiatisch-pazifischen Raum und am Golf bieten Chancen für den Aufbau multizentrischer Forschungs- und Behandlungsnetzwerke im Umfeld schnell wachsender Universitätskliniken. Sponsoren können in die Standardisierung der Pathologie, die Auswertung von Bilddaten, die Schulung von Prüfärzten und elektronische Register investieren, um die Identifizierung geeigneter Patienten zu verbessern. China, Indien, Südkorea, Saudi-Arabien und die Vereinigten Arabischen Emirate bieten unterschiedliche Kombinationen aus Patientenverfügbarkeit, klinischer Kompetenz und politischer Unterstützung. Lokale Produktions- oder Lizenzpartnerschaften können die Kosten senken und die Versorgungssicherheit erhöhen. Handlungsorientierte Strategien sollten regionale Pharmakovigilanz, die Übersetzung von Studienprotokollen und Überweisungsvereinbarungen zwischen regionalen Krankenhäusern und spezialisierten Zentren umfassen. Diese Investitionen können den Zugang zu Behandlungen erweitern und gleichzeitig die Rekrutierung für global relevante Studien zu seltenen Erkrankungen verbessern.
Aktuelle Entwicklungen
- Juli 2026: Curis, Inc. veröffentlichte aktualisierte Daten aus der TakeAim-Lymphomstudie zu Emavusertib bei primärem ZNS-Lymphom. Das Unternehmen gab Ansprechraten sowohl bei BTK-Inhibitor-naiven als auch bei BTK-Inhibitor-vorbehandelten Patienten bekannt und unterstützt damit die weitere Entwicklung des oralen IRAK4- und FLT3-Inhibitors im Rahmen eines Zulassungsprogramms.
- Februar 2026: Kite Pharma, Inc., ein Unternehmen von Gilead, gab bekannt, dass die US-amerikanische Arzneimittelbehörde FDA eine Aktualisierung der Verschreibungsinformationen für Yescarta genehmigt hat. Die bisherige Anwendungsbeschränkung für Patienten mit rezidiviertem oder refraktärem primärem ZNS-Lymphom wurde aufgehoben. Die Entscheidung basierte auf einer von Prüfärzten initiierten Phase-1-Sicherheitsstudie.
- Mai 2025: Ono Pharmaceutical Co., Ltd. präsentierte die Ergebnisse der Phase-2-Studie PROSPECT mit Tirabrutinib bei US-amerikanischen Patienten mit rezidivierter oder refraktärer Erkrankung. Die Studie mit 48 Patienten zeigte eine Gesamtansprechrate von 67 % und eine Rate vollständiger Remissionen von 44 % und unterstützt damit die Zulassung des selektiven BTK-Inhibitors.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -