
Mercato del trattamento di linfoma del sistema nervoso centrale: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato del trattamento del linfoma del sistema nervoso centrale (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (chemioterapia, radioterapia, terapia steroidea, terapia mirata, altro); applicazione (ospedali, cliniche, centri chirurgici ambulatoriali, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00015590
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
1,34 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,75 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,34 %
Tasso di crescita
Mercato di riferimento
18,39 miliardi di dollari USA
(2026-2034)
Il mercato del trattamento dei linfomi del sistema nervoso centrale aveva un valore di 1,34 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2,75 miliardi di dollari entro il 2034 , registrando un tasso di crescita annuo composto (CAGR) dell'8,34% nel periodo 2026-2034 . L'espansione del mercato riflette il continuo ricorso alla chemioterapia, la crescente adozione di terapie mirate e un accesso più ampio alle cure attraverso ospedali, cliniche e centri di chirurgia ambulatoriale nei sistemi sanitari sviluppati ed emergenti.
In Nord America, si prevede che il mercato del trattamento dei linfomi del sistema nervoso centrale crescerà a un tasso annuo composto (CAGR) del 7,8-8,4% nel periodo 2026-2034 . La concentrazione di competenze in neuro-oncologia, il rimborso per protocolli di infusione complessi e la crescente valutazione di agenti in grado di attraversare la barriera emato-encefalica supportano la domanda regionale. Le reti di trattamento multidisciplinari consentono inoltre una più rapida integrazione di diagnostica molecolare, terapie cellulari e strategie di consolidamento basate sull'evidenza.
Analisi e approfondimenti sul mercato dei trattamenti per il linfoma del sistema nervoso centrale
- Nord America: Si stima che nel 2025 la regione rappresentasse una quota di mercato del 39-42% per il trattamento dei linfomi del sistema nervoso centrale e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,4% tra il 2026 e il 2034 , grazie alla presenza di centri specializzati, infrastrutture per la ricerca clinica e accesso a terapie oncologiche ad alto costo.
- USA: Nel 2025, il Paese ha rappresentato circa l'84-87% del fatturato nordamericano , con un tasso di crescita annuo composto (CAGR) previsto del 7,9-8,5% tra il 2026 e il 2034 , trainato dai trattamenti ospedalieri e dalla partecipazione alle sperimentazioni cliniche.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato stimata tra il 27% e il 30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,3-7,9% tra il 2026 e il 2034. Germania, Francia, Regno Unito, Italia e Spagna sono i principali mercati di trattamento.
- Asia-Pacifico: la regione Asia-Pacifico ha rappresentato circa il 21-24% del fatturato nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,9-9,7% tra il 2026 e il 2034 , trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Segmento più ampio: la chemioterapia deteneva una quota di mercato stimata tra il 47% e il 51% nel 2025 e si prevede che registrerà un CAGR del 6,9-7,5% nel periodo 2026-2034 , a testimonianza del suo ruolo di prima linea nei regimi di induzione a base di metotrexato.
- Segmento ad alta crescita: la terapia mirata ha rappresentato circa il 18-22% della quota di mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,8-11,6% nel periodo 2026-2034 , grazie al supporto degli inibitori di BTK e delle combinazioni guidate a livello molecolare.
- Aziende chiave analizzate nel dettaglio: Amgen Inc., Dr. Reddy's Laboratories Ltd., F. Hoffmann-La Roche Ltd, Bristol Myers Squibb, Cipla Limited, Merck & Co., Inc., Novartis AG, AbbVie Inc., Fresenius SE & Co. KGaA e Sanofi.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il cambiamento negli approcci terapeutici sta evolvendo da una strategia di gestione prevalentemente basata sulla radioterapia a una che prevede l'induzione con metotrexato ad alte dosi, combinazioni di immunochemioterapia, trapianti autologhi e una terapia di consolidamento opportunamente selezionata. Di conseguenza, le esigenze di produzione si sono modificate a favore della produzione di farmaci iniettabili con capacità di sterilizzazione, principi attivi di grado oncologico, farmaci di supporto e spedizione a catena del freddo. La profilazione molecolare di MYD88, CD79B, della via di segnalazione del recettore delle cellule B (BCR) e dei meccanismi di evasione immunitaria sta spingendo le aziende farmaceutiche a progettare terapie mirate in grado di attraversare la barriera ematoencefalica, a fronte di un maggiore controllo da parte dei farmacisti ospedalieri.
Si prevede che, nel periodo di previsione, gli investimenti si concentreranno su combinazioni mirate, strategie di trattamento ambulatoriale e percorsi terapeutici per pazienti anziani e non idonei al trapianto. La capacità di condurre studi clinici si sta espandendo nella regione Asia-Pacifico e nei Paesi del Golfo si stanno costruendo strutture di assistenza oncologica di terzo livello. I programmi per i farmaci orfani e le procedure di revisione accelerate potrebbero facilitare lo sviluppo; tuttavia, il numero limitato di pazienti rappresenta un problema per il reclutamento dei partecipanti. Risposte armonizzate, registri di pratica clinica reale e studi multicentrici collaborativi saranno cruciali.
Ambito del rapporto sul mercato del trattamento del linfoma del sistema nervoso centrale
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,34 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 2,75 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,34% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato del trattamento del linfoma del sistema nervoso centrale
La diagnosi nelle popolazioni più anziane e la maggiore consapevolezza delle manifestazioni neurologiche contribuiscono all'espansione del mercato del trattamento dei linfomi del sistema nervoso centrale. In oltre il 95% dei tumori primari è presente un fenotipo a cellule B, il che significa che il trattamento mirato alle cellule B costituisce una parte essenziale dello sviluppo del prodotto. Il metotrexato ad alte dosi continua ad essere utilizzato come base del trattamento a causa della necessità di garantire un'adeguata esposizione nel sistema nervoso centrale.
Questa catena del valore comprende fornitori di principi attivi farmaceutici, produttori di farmaci di marca/generici, distributori specializzati, farmacie ospedaliere, neuro-oncologi, ematologi, radiologi e centri di trapianto. La stabilità diventa particolarmente critica per il metotrexato iniettabile, le terapie con rituximab, la terapia di salvataggio con leucovorina, i prodotti per l'idratazione e i farmaci di supporto. La programmazione del trattamento e il monitoraggio renale risultano più semplici se effettuati da organizzazioni che integrano laboratori e farmacisti oncologici.
L'analisi del mercato dei trattamenti per il linfoma del sistema nervoso centrale rivela che la concorrenza si basa maggiormente sulle evidenze cliniche piuttosto che sui volumi di vendita. F. Hoffmann-La Roche Ltd mantiene la sua rilevanza grazie ai suoi prodotti oncologici mirati alle cellule B, mentre Bristol Myers Squibb e Novartis AG apportano competenze in terapia cellulare ed ematologia. AbbVie Inc., Merck & Co., Inc., Amgen Inc. e Sanofi contribuiscono con la loro esperienza nello sviluppo oncologico.
L'accesso ai farmaci generici rimane strategicamente importante. Dr. Reddy's Laboratories Ltd., Cipla Limited e Fresenius SE & Co. KGaA contribuiscono all'ottenimento e all'approvvigionamento di farmaci già in commercio. Le aziende stanno sviluppando i propri portafogli concentrandosi sulla compatibilità delle combinazioni, sull'efficacia a livello del sistema nervoso centrale, sulla tollerabilità e sulla facilità di somministrazione. Gli investimenti si stanno sempre più concentrando su studi basati su biomarcatori, studi condotti da ricercatori indipendenti e collaborazioni con centri specializzati in grado di effettuare studi sulle malattie rare.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
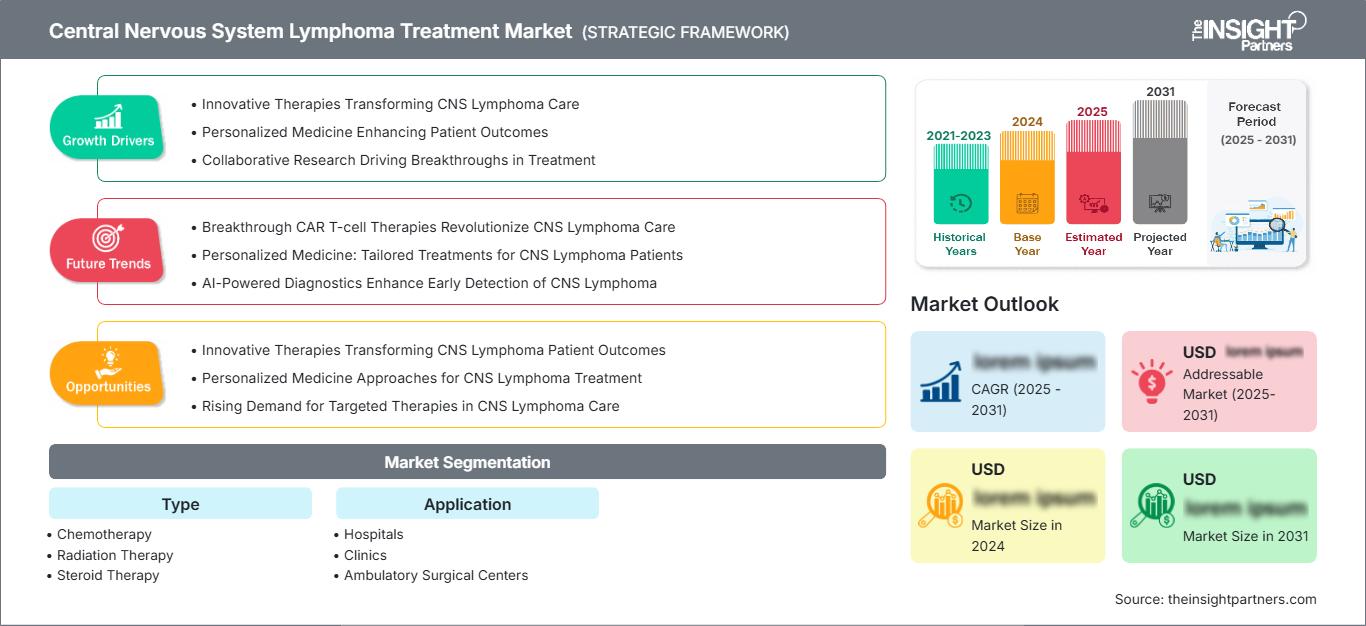
Mercato del trattamento del linfoma del sistema nervoso centrale: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano per il trattamento del linfoma del sistema nervoso centrale
Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 39% e il 42%, con una previsione di crescita annua composta (CAGR) del 7,8-8,4% nel periodo 2026-2034. Il mercato dei linfomi del sistema nervoso centrale è caratterizzato da ampie reti di neuro-oncologia, esperienza nei trapianti, capacità di imaging e un'intensa attività di sperimentazione clinica. La copertura terapeutica garantisce inoltre una disponibilità relativamente buona di chemioterapie di combinazione, studi con anticorpi monoclonali e terapie cellulari.
La domanda del mercato regionale beneficia dell'invecchiamento demografico e di una crescente consapevolezza delle manifestazioni della malattia nei pazienti immunocompetenti. Il trattamento è limitato ai centri accademici a causa della necessità di un attento monitoraggio farmacocinetico, di test di funzionalità renale e di un'adeguata idratazione nei pazienti trattati con metotrexato ad alte dosi. Le reti provinciali di assistenza oncologica del Canada offrono percorsi standardizzati, mentre la politica sui farmaci orfani negli Stati Uniti incoraggia la ricerca nei casi recidivanti e refrattari.
Mercato statunitense del trattamento del linfoma del sistema nervoso centrale
Nel 2025 gli Stati Uniti hanno generato circa l'84-87% del fatturato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 7,9-8,5% nel periodo 2026-2034. La domanda si concentra sui centri oncologici specializzati in neuro-oncologia, ematologia, neuroradiologia, oftalmologia e trapianti. Le strutture ospedaliere godono di un vantaggio nella gestione, poiché il monitoraggio dell'escrezione di metotrexato, della neurotossicità e delle infezioni richiede un coordinamento.
Tra le principali aziende che producono e commercializzano farmaci oncologici negli Stati Uniti figurano F. Hoffmann-La Roche Ltd, Bristol Myers Squibb, AbbVie Inc., Merck & Co., Inc. e Novartis AG. Inoltre, alcuni acquirenti istituzionali acquistano prodotti da Amgen Inc., Fresenius SE & Co. KGaA e da aziende produttrici di farmaci generici. Sebbene gli ospedali rappresentino il contesto principale in cui avviene la somministrazione dei farmaci, alcune cliniche si occupano anche di terapia di mantenimento, terapia orale mirata, follow-up post-trattamento e analisi di laboratorio.
Mercato europeo del trattamento del linfoma del sistema nervoso centrale
Nel 2025, l'Europa rappresentava una quota stimata tra il 27% e il 30% del mercato e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,3-7,9% nel periodo 2026-2034. La Germania è all'avanguardia grazie ai suoi ospedali universitari, alla capacità di effettuare trapianti, alle strutture di rimborso e al coinvolgimento nella ricerca collaborativa sui linfomi. Le linee guida cliniche europee raccomandano un approccio multidisciplinare alla diagnosi, all'induzione con metotrexato, al consolidamento adattato alla risposta e alla valutazione dei pazienti anziani.
Il Regno Unito dispone di percorsi ematologici centralizzati e sistemi nazionali di finanziamento; tuttavia, problemi di capacità potrebbero ritardare le segnalazioni. La Francia offre centri specializzati in neuro-oncologia combinati con una solida rete di ricerca. Italia e Spagna vantano esperienza nei centri di trattamento e nei trapianti. Le differenze tra i paesi in termini di strutture di rimborso, budget ospedalieri e nuovi farmaci influiscono sull'implementazione; pertanto, si potrebbero sviluppare sistemi di determinazione dei prezzi basati su criteri scientifici e registri multinazionali.
Mercato del trattamento del linfoma del sistema nervoso centrale nella regione Asia-Pacifico
Le previsioni sul mercato del trattamento del linfoma del sistema nervoso centrale indicano che la regione Asia-Pacifico deteneva una quota stimata tra il 21% e il 24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,9-9,7% nel periodo 2026-2034. La Cina è leader in termini di fatturato regionale grazie all'espansione degli ospedali, alla produzione locale e alla crescente diagnosi di linfoma. Il Giappone contribuisce con un sistema di rimborso consolidato e con l'esperienza nelle terapie mirate alle cellule B.
La Corea del Sud e l'Australia offrono infrastrutture avanzate per la sperimentazione clinica, mentre l'India beneficia dell'espansione delle reti oncologiche private e della crescente disponibilità di farmaci generici. Il sostegno politico alle malattie rare, il potenziamento della diagnostica per immagini e gli investimenti negli ospedali di terzo livello stanno ampliando l'accesso alle cure. Tuttavia, i costi elevati e la distribuzione disomogenea degli specialisti limitano l'adozione di queste terapie al di fuori dei centri metropolitani.
Mercato del trattamento del linfoma del sistema nervoso centrale in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 6,5-7,3% nel periodo 2026-2034, con l'Arabia Saudita in testa grazie agli investimenti in ospedali di terzo livello e alla modernizzazione del settore sanitario. Gli Emirati Arabi Uniti stanno rafforzando i percorsi di riferimento specialistici in oncologia e la logistica farmaceutica.
Il Sudafrica vanta la più ampia e consolidata base accademica in oncologia della regione, mentre il resto del Medio Oriente e dell'Africa continua a essere limitato dall'accesso alla diagnostica per immagini, dalla capacità di analisi patologica e dall'economicità dei trattamenti. I programmi infrastrutturali finanziati dal settore energetico nelle economie del Golfo sostengono la creazione di nuovi centri oncologici, ma la frammentazione degli appalti e la limitata esperienza in neuro-oncologia continuano a favorire i centri di riferimento regionali.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipo" si espanderà a un CAGR del 7,9-8,7% nel periodo 2026-2034 . L'ambito del mercato del trattamento dei linfomi del sistema nervoso centrale per tipologia riflette la continua dipendenza dalla chemioterapia, unitamente al crescente utilizzo di agenti a bersaglio molecolare. La scelta del trattamento varia in base all'età, alla funzionalità renale, alla localizzazione della malattia, allo stato di risposta e all'idoneità al trapianto. La radioterapia e gli steroidi mantengono ruoli definiti, ma sono sempre più inseriti in percorsi individualizzati e attenti alla tossicità.
- Chemioterapia: la terapia di combinazione a base di metotrexato rimane l'approccio di induzione principale, mantenendo la posizione di leadership del segmento. La domanda istituzionale è rafforzata da protocolli consolidati, familiarità con la terapia da parte dei medici e applicabilità a pazienti con diagnosi recente.
- Radioterapia: La radioterapia viene utilizzata strategicamente per il consolidamento, la palliazione o per patologie che non rispondono alla terapia sistemica intensiva. La domanda è limitata dalla preoccupazione per la neurotossicità tardiva, in particolare nei pazienti anziani.
- Terapia steroidea: i corticosteroidi forniscono una rapida riduzione dell'edema e dei sintomi neurologici, ma l'esposizione pre-biopsia può rendere difficile la diagnosi. La loro importanza risiede quindi nella stabilizzazione, nella gestione di supporto e in una somministrazione attentamente programmata.
- Terapia mirata: gli inibitori di BTK, gli agenti immunomodulatori, gli anticorpi monoclonali e gli approcci cellulari stanno rivoluzionando le strategie per le malattie recidivanti. La loro adozione dipende dalla penetrazione nel sistema nervoso centrale, dalla dimostrazione di una risposta duratura, dalla sicurezza, dal rimborso e dall'allineamento con i biomarcatori.
Applicazione
Si prevede che il segmento delle applicazioni registrerà un CAGR del 7,7-8,5% nel periodo 2026-2034 . I complessi protocolli di induzione mantengono gli ospedali al centro dell'erogazione dei trattamenti, mentre le cliniche stanno acquisendo importanza per il mantenimento e la sopravvivenza. I centri di chirurgia ambulatoriale occupano un ruolo più circoscritto a livello procedurale. La crescita delle applicazioni dipenderà dall'efficienza del sistema di riferimento, dalle infrastrutture per l'infusione, dalle garanzie farmaceutiche, dal monitoraggio neurologico e dalla capacità di coordinare il trattamento tra ricovero e ambulatorio.
- Ospedali: Gli ospedali sono predominanti a causa delle esigenze di chemioterapia endovenosa, idratazione, terapia di salvataggio con leucovorina, diagnostica per immagini, monitoraggio della tossicità e decisioni multidisciplinari. I centri accademici concentrano anche i trapianti e l'accesso alle terapie sperimentali.
- Ambulatori: Gli ambulatori offrono supporto per il follow-up, la gestione della terapia orale, le infusioni di routine, il monitoraggio di laboratorio e i servizi per i pazienti guariti. La loro importanza strategica aumenta con l'introduzione nei percorsi clinici di regimi terapeutici a bassa intensità e compatibili con la terapia ambulatoriale.
- Centri di chirurgia ambulatoriale: queste strutture contribuiscono attraverso il supporto alla biopsia stereotassica, le procedure di accesso vascolare e interventi diagnostici selezionati. La loro partecipazione rimane complementare poiché il trattamento sistemico intensivo generalmente richiede un monitoraggio a livello ospedaliero.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali |
Alto |
Assistenza integrata |
Maturo |
|
Cliniche |
Mezzo |
Monitoraggio orale |
Scalatura |
|
Centri chirurgici ambulatoriali |
Basso |
Accesso bioptico |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato del trattamento del linfoma del sistema nervoso centrale.
Aumento del bisogno clinico nei pazienti anziani e recidivi
La malattia si sta diffondendo sempre più tra i pazienti anziani, che tendono a soffrire di disfunzione renale, fragilità e scarsa idoneità al trapianto. Pertanto, i trattamenti standard ad alto dosaggio risultano inappropriati per molti pazienti con questa diagnosi. Inoltre, le recidive dopo il trattamento con metotrexato sono frequenti e richiedono l'uso di chemioterapia di salvataggio, farmaci mirati, radioterapia e terapia cellulare. La necessità di tali studi nelle popolazioni di pazienti di interesse consentirà di affrontare un problema clinicamente rilevante. Dal punto di vista commerciale, il beneficio andrà oltre le vendite del farmaco, poiché questi pazienti necessitano di diagnostica per immagini, prevenzione delle infezioni, valutazione neurologica, riabilitazione e follow-up. Ciò significa che i centri preferiscono regimi terapeutici con un rapporto efficacia-tossicità ottimale.
Espansione delle strategie di trattamento a bersaglio molecolare
Il riconoscimento di MYD88, CD79B, recettore delle cellule B, BTK e meccanismi di evasione immunitaria sta migliorando la segmentazione biologica della malattia. Questa conoscenza supporta lo sviluppo di piccole molecole, anticorpi, combinazioni immunomodulatorie e terapie cellulari volte a superare la limitata esposizione del sistema nervoso centrale. I trattamenti mirati sono destinati a superare le forme di trattamento tradizionali man mano che si accumulano dati in contesti di recidiva e refrattarietà. Il successo dell'implementazione dipenderà dalla permeabilità attraverso la barriera emato-encefalica, dalla durata del trattamento, dalla sicurezza neurologica e dalla compatibilità con regimi a base di metotrexato o rituximab. L'utilizzo di biomarcatori nella fase di sviluppo potrebbe contribuire a ottimizzare la selezione dei pazienti e a minimizzare la variabilità nella risposta al trattamento. Di conseguenza, i laboratori di diagnostica, i sequenziatori genetici e le farmacie specializzate assumono maggiore importanza nella catena del valore del trattamento.
Crescita delle infrastrutture specialistiche di neuro-oncologia
Gli investimenti in centri oncologici completi stanno ampliando l'accesso alla risonanza magnetica, alla biopsia stereotassica, all'ematopatologia, all'analisi del liquido cerebrospinale, alla valutazione oftalmologica e ai trapianti. Queste capacità abbreviano i percorsi diagnostici e consentono a un maggior numero di pazienti di ricevere terapie basate su protocolli. La crescita delle infrastrutture è particolarmente rilevante in Cina, India, Arabia Saudita e altri mercati che stanno sviluppando capacità oncologiche di terzo livello. Gli ospedali con servizi integrati di farmacia e laboratorio possono somministrare in sicurezza metotrexato ad alte dosi e monitorare la clearance, la funzionalità renale e le complicanze neurologiche. I modelli di riferimento centralizzati migliorano anche il reclutamento per gli studi clinici sulle malattie rare. L'impatto sul mercato si traduce in un graduale aumento della prevalenza di pazienti trattati, un maggiore utilizzo di protocolli combinati e una maggiore domanda di farmaci di supporto, sistemi di infusione, diagnostica e servizi di follow-up specialistici.
Tendenze future del mercato del trattamento del linfoma del sistema nervoso centrale
Progressi verso regimi terapeutici combinati in grado di penetrare nel cervello.
Le tendenze del mercato del trattamento dei linfomi del sistema nervoso centrale si concentreranno sempre più su combinazioni che agiscono su molteplici vie di sopravvivenza, mantenendo al contempo un'esposizione clinicamente significativa al sistema nervoso centrale. L'inibizione di BTK può essere associata all'inibizione di IRAK4, all'immunomodulazione, alla terapia anti-CD20 o al blocco dei checkpoint immunitari per ridurre la fuga dalle vie di segnalazione. I programmi di sviluppo daranno maggiore enfasi al campionamento farmacocinetico, all'esposizione al liquido cerebrospinale, alla risposta molecolare e alla durata del trattamento, piuttosto che alla sola risposta radiografica a breve termine. L'ottimizzazione del dosaggio sarà essenziale, poiché la sovrapposizione di rischi infettivi, ematologici e neurologici può limitare l'intensità della combinazione. I regimi terapeutici di successo saranno probabilmente valutati prima nei pazienti recidivati, e solo successivamente come aggiunte alla terapia di induzione, consolidamento o mantenimento.
Maggiore utilizzo della terapia cellulare in gruppi specifici di pazienti.
Si prevede che la ricerca sulla terapia cellulare si espanderà per i pazienti con malattia a cellule B recidivante o refrattaria che hanno opzioni convenzionali limitate. L'aggiornamento delle informazioni regolamentari, le evidenze sponsorizzate dai ricercatori e una migliore gestione della neurotossicità potrebbero incoraggiare i centri specializzati a valutare la terapia con cellule CAR T in modo più sistematico. L'adozione futura rimarrà selettiva poiché i tempi di produzione, la linfodeplezione, l'ospedalizzazione e la sorveglianza neurologica comportano notevoli esigenze operative. Gli studi si concentreranno sull'identificazione dei pazienti idonei, sulla misurazione dell'attività del sistema nervoso centrale e sulla determinazione se un intervento precoce migliori gli esiti. Saranno necessarie partnership tra centri di trattamento, reti di elaborazione cellulare e produttori per ridurre i tempi di attesa per l'invio dei pazienti e mantenere la qualità del prodotto.
Opportunità di mercato per il trattamento del linfoma del sistema nervoso centrale
Sviluppo di percorsi a bassa intensità per pazienti non idonei al trapianto.
Esiste un'opportunità di investimento nei regimi terapeutici progettati per pazienti anziani, fragili o non idonei al trapianto che non tollerano la terapia di consolidamento intensiva. Gli sviluppatori possono dare priorità agli agenti orali, alle combinazioni a intensità ridotta, ai protocolli di mantenimento e alle strategie di dosaggio adattate alla funzionalità renale. I programmi dovrebbero includere la valutazione geriatrica, la funzione cognitiva, la qualità della vita e gli intervalli liberi da trattamento, oltre ai tradizionali endpoint di risposta. Gli enti pagatori sono più propensi a supportare terapie più costose quando le evidenze dimostrano una riduzione dei ricoveri ospedalieri, un minor numero di eventi avversi gravi o un ritardo nella progressione della malattia. La collaborazione con grandi reti ospedaliere può accelerare il reclutamento e generare evidenze di pratica clinica reale. Strumenti di monitoraggio complementari possono ulteriormente supportare l'aderenza alla terapia, l'individuazione della tossicità e una gestione ambulatoriale strutturata.
Creazione di reti di prova e di accesso nei mercati emergenti
I mercati dell'Asia-Pacifico e del Golfo offrono opportunità per la creazione di reti multicentriche di ricerca e trattamento attorno a ospedali terziari in rapida espansione. Gli sponsor possono investire nella standardizzazione dei test di anatomia patologica, nella revisione delle immagini, nella formazione dei ricercatori e nei registri elettronici per migliorare l'identificazione dei pazienti idonei. Cina, India, Corea del Sud, Arabia Saudita ed Emirati Arabi Uniti offrono diverse combinazioni di disponibilità di pazienti, capacità cliniche e supporto politico. Partnership locali per la produzione o la concessione di licenze possono migliorare l'accessibilità economica e la resilienza degli approvvigionamenti. Le strategie orientate all'azione dovrebbero includere la farmacovigilanza regionale, la traduzione dei protocolli e accordi di riferimento tra ospedali locali e centri specializzati. Questi investimenti possono ampliare l'accesso alle cure e migliorare l'arruolamento per studi di rilevanza globale sulle malattie rare.
Sviluppi recenti
- Luglio 2026: Curis, Inc. ha pubblicato dati aggiornati dello studio TakeAim Lymphoma sull'emavusertib nel linfoma primario del sistema nervoso centrale. L'azienda ha reso note le risposte osservate sia nei pazienti naive agli inibitori di BTK sia in quelli già trattati con inibitori di BTK, a supporto del proseguimento dello sviluppo dell'inibitore orale di IRAK4 e FLT3 nell'ambito di un programma registrativo.
- Febbraio 2026: Kite Pharma, Inc., un'azienda di Gilead, ha annunciato che la Food and Drug Administration statunitense ha approvato un aggiornamento delle informazioni prescrittive di Yescarta, eliminando la precedente limitazione d'uso per i pazienti affetti da linfoma primario del sistema nervoso centrale recidivante o refrattario. La decisione è stata supportata da uno studio di sicurezza di Fase 1 sponsorizzato da ricercatori indipendenti.
- Maggio 2025: Ono Pharmaceutical Co., Ltd. ha presentato i risultati dello studio di Fase 2 PROSPECT su tirabrutinib in pazienti statunitensi con malattia recidivante o refrattaria. Lo studio, condotto su 48 pazienti, ha riportato un tasso di risposta complessiva del 67% e un tasso di risposta completa del 44% , a supporto dello sviluppo regolatorio dell'inibitore selettivo di BTK.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -