
Marché des traitements de centralisé nerveux système lymphome : prévisions 2034
Rapport d'analyse du marché des traitements du lymphome du système nerveux central : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (chimiothérapie, radiothérapie, corticothérapie, thérapie ciblée, autres) ; application (hôpitaux, cliniques, centres de chirurgie ambulatoire, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00015590
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
1,34 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,75 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,34 %
taux de croissance
Marché adressable
18,39 milliards de dollars américains
(2026-2034)
Le marché des traitements des lymphomes du système nerveux central était évalué à 1,34 milliard de dollars américains en 2025 et devrait atteindre 2,75 milliards de dollars américains d'ici 2034 , enregistrant un TCAC de 8,34 % sur la période 2026-2034 . Cette expansion du marché reflète le recours continu à la chimiothérapie en pratique clinique, l'adoption croissante des thérapies ciblées et un accès plus large aux traitements grâce aux hôpitaux, aux cliniques et aux centres de chirurgie ambulatoire, tant dans les systèmes de santé développés que dans les systèmes émergents.
En Amérique du Nord, le marché des traitements du lymphome du système nerveux central devrait croître à un TCAC estimé entre 7,8 % et 8,4 % entre 2026 et 2034. L’expertise pointue en neuro-oncologie, le remboursement des protocoles de perfusion complexes et l’évaluation croissante des agents capables de franchir la barrière hémato-encéphalique soutiennent la demande régionale. Les réseaux de soins multidisciplinaires facilitent également une intégration plus rapide des diagnostics moléculaires, des thérapies cellulaires et des stratégies de consolidation fondées sur des données probantes.
Analyse et perspectives du marché des traitements du lymphome du système nerveux central
- Amérique du Nord : La région représentait une part de marché estimée entre 39 et 42 % du marché du traitement du lymphome du système nerveux central en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,4 % entre 2026 et 2034 , grâce aux centres spécialisés, aux infrastructures de recherche clinique et à l'accès à des thérapies oncologiques coûteuses.
- États-Unis : Le pays représentait environ 84 à 87 % des revenus nord-américains en 2025 , avec un TCAC prévu de 7,9 à 8,5 % entre 2026 et 2034 , tiré par les traitements en milieu hospitalier et la participation aux essais cliniques.
- Europe : L'Europe détenait une part de marché estimée entre 27 et 30 % en 2025 et devrait connaître une croissance annuelle composée de 7,3 à 7,9 % entre 2026 et 2034. L'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne sont les principaux marchés du traitement.
- Asie-Pacifique : L'Asie-Pacifique représentait environ 21 à 24 % des revenus en 2025 et devrait enregistrer un TCAC de 8,9 à 9,7 % entre 2026 et 2034 , tiré par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie.
- Segment le plus important : La chimiothérapie détenait une part de marché estimée entre 47 et 51 % en 2025 et devrait enregistrer un TCAC de 6,9 à 7,5 % entre 2026 et 2034 , reflétant son rôle de première ligne dans les schémas d’induction à base de méthotrexate.
- Segment à forte croissance : La thérapie ciblée représentait environ 18 à 22 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 10,8 à 11,6 % entre 2026 et 2034 , soutenue par les inhibiteurs de BTK et les combinaisons guidées moléculairement.
- Principales entreprises analysées en détail : Amgen Inc., Dr. Reddy's Laboratories Ltd., F. Hoffmann-La Roche Ltd, Bristol Myers Squibb, Cipla Limited, Merck & Co., Inc., Novartis AG, AbbVie Inc., Fresenius SE & Co. KGaA et Sanofi.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution des approches thérapeutiques conduit à une prise en charge principalement basée sur la radiothérapie, privilégiant désormais l'induction par méthotrexate à haute dose, les combinaisons d'immunochimiothérapie, les autogreffes et un traitement de consolidation adapté. Par conséquent, les besoins de production ont évolué vers la fabrication de formes injectables stériles, utilisant des principes actifs pharmaceutiques de qualité oncologique, des médicaments de soutien et assurant un transport sous chaîne du froid. Le profilage moléculaire de MYD88, CD79B, de la voie BCR et des mécanismes d'échappement immunitaire incite les fabricants de médicaments à concevoir des thérapies ciblées capables de traverser la barrière hémato-encéphalique, face au renforcement des contrôles pharmaceutiques en milieu hospitalier.
Les investissements devraient se concentrer, au cours de la période prévisionnelle, sur des combinaisons ciblées, des stratégies de traitement ambulatoire et des parcours de soins pour les patients âgés et ceux inéligibles à une transplantation. La capacité des essais cliniques se développe dans la région Asie-Pacifique et des centres de soins oncologiques de pointe sont en construction dans les pays du Golfe. Les programmes de médicaments orphelins et les procédures d'évaluation accélérées pourraient faciliter le développement ; toutefois, le faible nombre de patients constitue un obstacle au recrutement des participants. L'harmonisation des données, la mise en place de registres en vie réelle et la réalisation d'études multicentriques collaboratives seront essentielles.
Rapport sur le marché des traitements du lymphome du système nerveux central : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,34 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,75 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,34% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des traitements du lymphome du système nerveux central
Le diagnostic chez les personnes âgées et une meilleure connaissance des manifestations neurologiques contribuent à l'expansion du marché des traitements des lymphomes du système nerveux central. Plus de 95 % des tumeurs primitives présentent un phénotype B, ce qui signifie que les traitements ciblant les cellules B constituent un élément essentiel du développement des produits. Le méthotrexate à haute dose reste le traitement de référence en raison de la nécessité d'assurer une exposition adéquate au système nerveux central.
Cette chaîne de valeur comprend les fournisseurs de principes actifs pharmaceutiques, les fabricants de médicaments de marque et de génériques, les distributeurs spécialisés, les pharmacies hospitalières, les neuro-oncologues, les hématologues, les radiologues et les centres de transplantation. La stabilité est particulièrement cruciale pour le méthotrexate injectable, les traitements par rituximab, l'administration de leucovorine, les solutions d'hydratation et les médicaments de soutien. La planification des traitements et la surveillance de la fonction rénale sont facilitées lorsqu'elles sont assurées par des établissements disposant de laboratoires et de pharmaciens spécialisés en oncologie.
L'analyse du marché des traitements du lymphome du système nerveux central révèle que la concurrence repose davantage sur les données probantes issues de la pratique clinique que sur les volumes de produits. F. Hoffmann-La Roche Ltd se distingue par ses produits d'oncologie ciblant les lymphocytes B, tandis que Bristol Myers Squibb et Novartis AG apportent leur expertise en thérapie cellulaire et en hématologie. AbbVie Inc., Merck & Co., Inc., Amgen Inc. et Sanofi renforcent leurs capacités de développement en oncologie.
L'accès aux médicaments génériques demeure stratégique. Dr. Reddy's Laboratories Ltd., Cipla Limited et Fresenius SE & Co. KGaA facilitent l'obtention et l'approvisionnement de médicaments déjà commercialisés. Ces entreprises développent leurs portefeuilles en privilégiant la compatibilité des associations, l'efficacité au niveau du système nerveux central, la tolérance et la facilité d'administration. Leurs investissements portent de plus en plus sur les études axées sur les biomarqueurs, les études menées par des investigateurs et les collaborations avec des centres spécialisés capables de réaliser des études sur les maladies rares.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du traitement du lymphome du système nerveux central : perspectives stratégiques
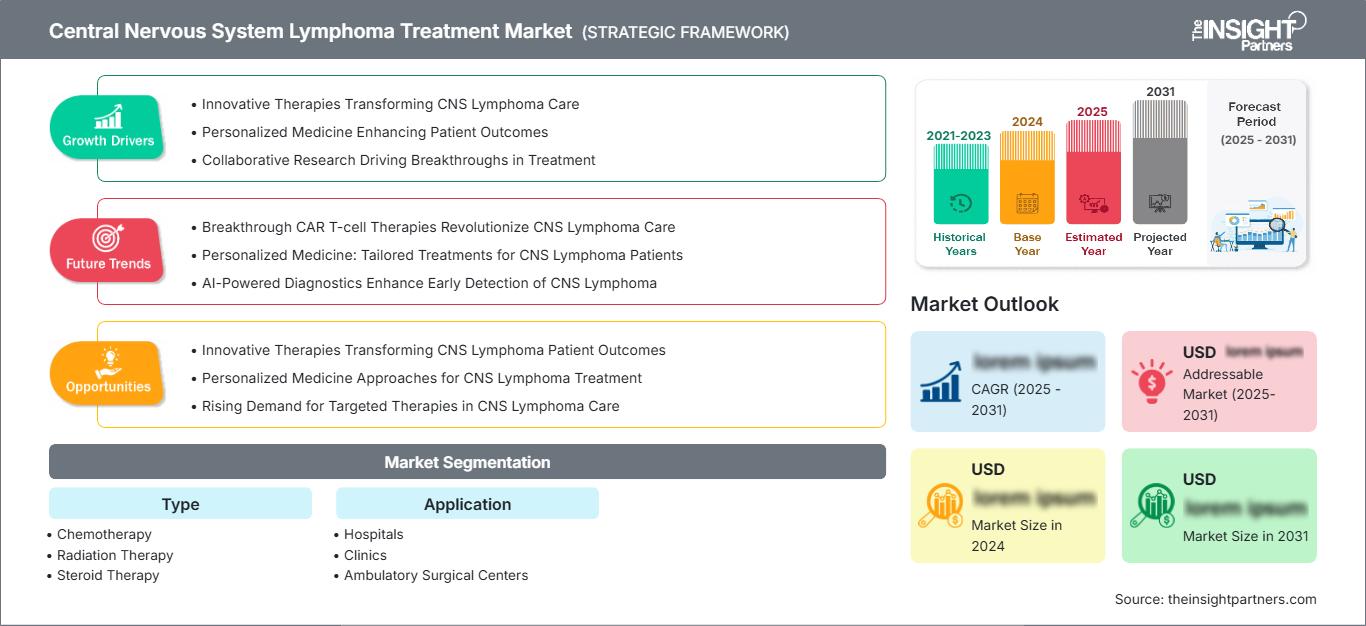
Perspectives régionales
Marché nord-américain du traitement du lymphome du système nerveux central
L'Amérique du Nord détenait une part de marché estimée entre 39 et 42 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 7,8 à 8,4 % entre 2026 et 2034. Le marché des lymphomes du système nerveux central se caractérise par d'importants réseaux de neuro-oncologie, une solide expérience en matière de transplantation, des capacités d'imagerie avancées et une forte activité d'essais cliniques. La couverture des formulaires assure également une disponibilité relativement bonne des chimiothérapies combinées, des études sur les anticorps monoclonaux et des thérapies cellulaires.
La demande du marché régional bénéficie du vieillissement de la population et d'une meilleure connaissance des manifestations de la maladie chez les patients immunocompétents. Le traitement est limité aux centres hospitalo-universitaires en raison de la nécessité d'une surveillance pharmacocinétique étroite, de tests de la fonction rénale et d'une hydratation adéquate chez les patients recevant de fortes doses de méthotrexate. Les réseaux provinciaux de cancérologie du Canada proposent des parcours de soins standardisés, tandis que la politique relative aux médicaments orphelins aux États-Unis encourage la recherche sur les cas de rechute et de maladie réfractaire.
Marché américain des traitements contre le lymphome du système nerveux central
Les États-Unis ont généré environ 84 à 87 % des revenus nord-américains en 2025 et devraient enregistrer un TCAC de 7,9 à 8,5 % entre 2026 et 2034. La demande se concentre autour des centres de cancérologie intégrés possédant une expertise en neuro-oncologie, hématologie, neuroradiologie, ophtalmologie et transplantation. Les établissements hospitaliers ont un avantage certain en matière de gestion, car l'élimination du méthotrexate, les neurotoxicités et les infections nécessitent une surveillance coordonnée.
Parmi les grandes entreprises qui fabriquent et commercialisent des médicaments oncologiques aux États-Unis, on trouve F. Hoffmann-La Roche Ltd, Bristol Myers Squibb, AbbVie Inc., Merck & Co., Inc. et Novartis AG. Par ailleurs, certains établissements de santé s'approvisionnent auprès d'Amgen Inc., de Fresenius SE & Co. KGaA et de fabricants de génériques. Si les hôpitaux constituent le principal lieu d'administration de ces médicaments, certaines cliniques prennent également en charge les traitements d'entretien, les thérapies orales ciblées, le suivi des patients en rémission et les analyses de laboratoire.
Marché européen du traitement du lymphome du système nerveux central
L'Europe représentait une part estimée à 27-30 % en 2025 et devrait enregistrer un TCAC de 7,3 à 7,9 % entre 2026 et 2034. L'Allemagne est à la pointe grâce à ses centres hospitaliers universitaires, ses capacités de transplantation, ses systèmes de remboursement et son implication dans la recherche collaborative sur les lymphomes. Les recommandations cliniques européennes préconisent une approche multidisciplinaire pour le diagnostic, l'induction par méthotrexate, la consolidation adaptée à la réponse et l'évaluation des patients âgés.
Le Royaume-Uni dispose de parcours de soins hématologiques centralisés et de systèmes nationaux de financement ; toutefois, des problèmes de capacité peuvent retarder les orientations. La France offre des centres spécialisés en neuro-oncologie associés à un solide réseau de recherche. L’Italie et l’Espagne possèdent une expertise reconnue en matière de centres de traitement et de transplantation. Les différences entre les pays concernant les structures de remboursement, le budget des hôpitaux et l’accès aux nouveaux médicaments ont un impact sur la mise en œuvre ; par conséquent, une tarification fondée sur des critères scientifiques et un registre multinational pourraient être envisagés.
Marché du traitement du lymphome du système nerveux central en Asie-Pacifique
Les prévisions du marché des traitements des lymphomes du système nerveux central indiquent que la région Asie-Pacifique détenait une part de marché estimée entre 21 et 24 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,9 à 9,7 % entre 2026 et 2034. La Chine est le principal moteur des revenus régionaux grâce à l'expansion des infrastructures hospitalières, à la production locale et à l'augmentation des diagnostics de lymphome. Le Japon contribue au marché par son système de remboursement bien établi et son expérience des thérapies ciblées contre les lymphocytes B.
La Corée du Sud et l'Australie disposent d'infrastructures de pointe pour les essais cliniques, tandis que l'Inde bénéficie du développement de réseaux privés d'oncologie et de capacités accrues en matière de médicaments génériques. Le soutien politique aux maladies rares, l'amélioration de l'imagerie diagnostique et les investissements dans les centres hospitaliers universitaires contribuent à un meilleur accès aux soins. Toutefois, le coût et la répartition inégale des spécialistes limitent l'adoption de ces traitements en dehors des grandes métropoles.
Marché du traitement du lymphome du système nerveux central au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 6,5 % à 7,3 % entre 2026 et 2034, l'Arabie saoudite jouant un rôle moteur grâce à ses investissements dans les hôpitaux de référence et à la modernisation de son secteur de la santé. Les Émirats arabes unis renforcent quant à eux les filières de soins spécialisées en oncologie et la logistique pharmaceutique.
L'Afrique du Sud possède le plus vaste réseau de centres d'oncologie universitaire de la région, tandis que le reste du Moyen-Orient et de l'Afrique demeure confronté à des difficultés d'accès à l'imagerie, aux capacités en anatomopathologie et au coût des traitements. Dans les pays du Golfe, les programmes d'infrastructures financés par le secteur de l'énergie soutiennent la création de nouveaux centres de cancérologie, mais la fragmentation des marchés publics et le manque d'expertise en neuro-oncologie continuent de favoriser les pôles de référence régionaux.
Analyse de segmentation
Taper
Le segment « Type » devrait connaître une croissance annuelle composée (TCAC) de 7,9 % à 8,7 % entre 2026 et 2034. L’étendue du marché des traitements des lymphomes du système nerveux central, segmenté par type, reflète la dépendance persistante à la chimiothérapie, conjuguée à l’utilisation croissante des thérapies ciblées. Le choix du traitement varie selon l’âge, la fonction rénale, la localisation de la maladie, la réponse au traitement et l’éligibilité à une greffe. La radiothérapie et les corticoïdes conservent des rôles bien définis, mais sont de plus en plus intégrés à des protocoles individualisés, tenant compte de leur toxicité.
- Chimiothérapie : L’association de chimiothérapies à base de méthotrexate demeure le traitement d’induction de première intention, conservant ainsi sa position dominante. La demande institutionnelle est confortée par des protocoles établis, une bonne connaissance du traitement par les médecins et son applicabilité aux patients nouvellement diagnostiqués.
- Radiothérapie : La radiothérapie est utilisée de façon stratégique pour la consolidation, les soins palliatifs ou les maladies ne pouvant bénéficier d’un traitement systémique intensif. La demande est toutefois limitée par les risques de neurotoxicité tardive, notamment chez les patients âgés.
- Corticothérapie : Les corticostéroïdes permettent une réduction rapide de l’œdème et des symptômes neurologiques, mais une exposition pré-biopsie peut masquer le diagnostic. Leur importance réside donc dans la stabilisation, les soins de soutien et une administration soigneusement planifiée.
- Thérapies ciblées : les inhibiteurs de BTK, les agents immunomodulateurs, les anticorps monoclonaux et les approches cellulaires redéfinissent les stratégies de prise en charge des rechutes. Leur adoption dépend de leur pénétration dans le système nerveux central, de la durabilité de la réponse, de leur innocuité, de leur remboursement et de leur adéquation aux biomarqueurs.
Application
Le segment des applications devrait enregistrer un TCAC de 7,7 % à 8,5 % entre 2026 et 2034. Les protocoles d'induction complexes maintiennent les hôpitaux au cœur de la prise en charge, tandis que les cliniques prennent une importance croissante pour le suivi et la survie des patients. Les centres de chirurgie ambulatoire jouent un rôle procédural plus restreint. La croissance du segment des applications dépendra de l'efficacité des orientations des patients, de l'infrastructure de perfusion, des mesures de sécurité pharmaceutiques, de la surveillance neurologique et de la capacité à coordonner les traitements entre les services d'hospitalisation et de consultation externe.
- Hôpitaux : Les hôpitaux jouent un rôle prépondérant en raison des besoins en chimiothérapie intraveineuse, hydratation, administration de leucovorine, imagerie, surveillance de la toxicité et décisions multidisciplinaires. Les centres universitaires concentrent également les transplantations et l’accès aux thérapies expérimentales.
- Cliniques : Les cliniques assurent le suivi, la gestion des traitements oraux, les perfusions de routine, la surveillance biologique et les services de suivi des patients. Leur importance stratégique s’accroît avec l’intégration de schémas thérapeutiques moins intensifs et compatibles avec une prise en charge ambulatoire dans les parcours de soins.
- Centres de chirurgie ambulatoire : Ces établissements contribuent par leur soutien en matière de biopsies stéréotaxiques, de procédures d’accès vasculaire et d’interventions diagnostiques spécifiques. Leur participation demeure complémentaire, car un traitement systémique intensif nécessite généralement une surveillance hospitalière.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Hôpitaux |
Haut |
Soins intégrés |
Mature |
|
Cliniques |
Moyen |
Surveillance orale |
Mise à l'échelle |
|
Centres de chirurgie ambulatoire |
Faible |
Accès à la biopsie |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des traitements du lymphome du système nerveux central
Besoins cliniques croissants chez les patients âgés et en rechute
Cette affection est de plus en plus fréquente chez les patients âgés, souvent atteints d'insuffisance rénale, de fragilité et présentant une faible aptitude à la transplantation. De ce fait, les traitements standards à haute dose ne conviennent pas à de nombreux patients diagnostiqués. Par ailleurs, les rechutes après un traitement par méthotrexate sont fréquentes et nécessitent le recours à une chimiothérapie de rattrapage, des thérapies ciblées, une radiothérapie et une thérapie cellulaire. La réalisation de telles études auprès des populations de patients concernées permettra d'aborder un problème cliniquement significatif. Sur le plan commercial, les bénéfices dépasseront le simple cadre des ventes de médicaments, car ces patients nécessitent des examens d'imagerie, la prévention des infections, une évaluation neurologique, une réadaptation et un suivi. Cela signifie que les centres privilégieront les protocoles présentant un rapport efficacité-toxicité optimal.
Expansion des stratégies de traitement ciblées moléculaires
L'identification de MYD88, CD79B, du récepteur des lymphocytes B, de BTK et des mécanismes d'échappement immunitaire affine la segmentation biologique de la maladie. Ces connaissances favorisent le développement de petites molécules, d'anticorps, de combinaisons immunomodulatrices et de thérapies cellulaires visant à pallier la faible exposition du système nerveux central. Les traitements ciblés devraient surpasser les traitements conventionnels à mesure que les données s'accumulent dans les cas de rechute et de résistance au traitement. Leur succès dépendra de la perméabilité de la barrière hémato-encéphalique, de la durée du traitement, de sa sécurité neurologique et de sa compatibilité avec les protocoles à base de méthotrexate ou de rituximab. L'utilisation de biomarqueurs en développement pourrait optimiser la sélection des patients et minimiser la variabilité de la réponse au traitement. De ce fait, les laboratoires de diagnostic, les séquenceurs génétiques et les pharmacies spécialisées jouent un rôle de plus en plus crucial dans la chaîne de valeur des soins.
Développement des infrastructures spécialisées en neuro-oncologie
L'investissement dans des centres de cancérologie intégrés élargit l'accès à l'imagerie par résonance magnétique (IRM), à la biopsie stéréotaxique, à l'hématopathologie, à l'analyse du liquide céphalo-rachidien, à l'examen ophtalmologique et à la transplantation. Ces capacités raccourcissent les parcours diagnostiques et permettent à un plus grand nombre de patients de bénéficier de traitements protocolisés. Le développement des infrastructures est particulièrement pertinent en Chine, en Inde, en Arabie saoudite et sur d'autres marchés qui renforcent leurs capacités en oncologie de pointe. Les hôpitaux dotés de services intégrés de pharmacie et de laboratoire peuvent administrer en toute sécurité des doses élevées de méthotrexate et surveiller son élimination, la fonction rénale et les complications neurologiques. Les modèles de prise en charge centralisés améliorent également le recrutement pour les essais cliniques sur les maladies rares. L'impact sur le marché se traduit par une augmentation progressive de la prévalence des traitements, un recours accru aux protocoles combinés et une demande plus forte en médicaments de soutien, systèmes de perfusion, outils de diagnostic et services de suivi spécialisés.
Tendances futures du marché des traitements du lymphome du système nerveux central
Évolution vers des schémas thérapeutiques combinés pénétrant le cerveau
Les tendances du marché des traitements du lymphome du système nerveux central s'orienteront de plus en plus vers des combinaisons ciblant plusieurs voies de survie, tout en maintenant une exposition cliniquement pertinente du système nerveux central. L'inhibition de BTK pourra être associée à l'inhibition d'IRAK4, à l'immunomodulation, à un traitement anti-CD20 ou à un blocage des points de contrôle immunitaire afin de limiter l'échappement immunitaire. Les programmes de développement privilégieront l'analyse pharmacocinétique, l'exposition au liquide céphalo-rachidien, la réponse moléculaire et la durabilité de la réponse, plutôt que la seule réponse radiographique à court terme. L'optimisation posologique sera essentielle, car la superposition des risques infectieux, hématologiques et neurologiques peut limiter l'intensité des combinaisons. Les schémas thérapeutiques efficaces seront probablement d'abord utilisés dans le traitement des rechutes avant d'être évalués en complément des traitements d'induction, de consolidation ou d'entretien.
Utilisation accrue de la thérapie cellulaire chez des groupes de patients définis
La recherche en thérapie cellulaire devrait se développer pour les patients atteints d'une maladie à cellules B récidivante ou réfractaire, pour lesquels les options thérapeutiques conventionnelles sont limitées. Une mise à jour des étiquetages réglementaires, des données probantes issues d'études menées par des investigateurs et une meilleure prise en charge de la neurotoxicité pourraient inciter les centres spécialisés à évaluer plus systématiquement la thérapie par cellules CAR-T. Son adoption future restera sélective en raison des contraintes opérationnelles importantes liées au temps de production, à la lymphodéplétion, à l'hospitalisation et à la surveillance neurologique. Les essais cliniques s'attacheront à identifier les patients éligibles, à mesurer l'activité du système nerveux central et à déterminer si une intervention plus précoce améliore le pronostic. Des partenariats entre les centres de traitement, les réseaux de production cellulaire et les fabricants seront indispensables pour réduire les délais d'orientation et garantir la qualité des produits.
Opportunités du marché du traitement du lymphome du système nerveux central
Développement de parcours de soins moins intensifs pour les patients non éligibles à la transplantation
Il existe une opportunité d'investissement dans les schémas thérapeutiques destinés aux patients âgés, fragiles ou inéligibles à la transplantation qui ne tolèrent pas une consolidation intensive. Les développeurs peuvent privilégier les traitements oraux, les associations à intensité réduite, les schémas d'entretien et les stratégies posologiques adaptées à la fonction rénale. Les programmes devraient intégrer l'évaluation gériatrique, les fonctions cognitives, la qualité de vie et les intervalles sans traitement, en plus des critères d'évaluation conventionnels de la réponse. Les organismes payeurs sont plus enclins à financer des thérapies plus coûteuses lorsque des données probantes démontrent une réduction des hospitalisations, une diminution des événements indésirables graves ou un ralentissement de la progression de la maladie. La collaboration avec de grands réseaux hospitaliers peut accélérer le recrutement et générer des données en vie réelle. Des outils de suivi peuvent faciliter l'observance, la détection des toxicités et la mise en place d'une prise en charge ambulatoire structurée.
Création de réseaux d'essais cliniques et d'accès aux médicaments sur les marchés émergents
Les marchés Asie-Pacifique et du Golfe offrent des opportunités pour établir des réseaux multicentriques de recherche et de traitement autour d'hôpitaux de référence en pleine expansion. Les promoteurs peuvent investir dans la standardisation des analyses pathologiques, l'analyse des images, la formation des investigateurs et les registres électroniques afin d'améliorer l'identification des patients éligibles. La Chine, l'Inde, la Corée du Sud, l'Arabie saoudite et les Émirats arabes unis présentent différentes combinaisons de disponibilité des patients, de capacités cliniques et de soutien politique. Des partenariats locaux de fabrication ou de licence peuvent améliorer l'accessibilité financière et la fiabilité des approvisionnements. Les stratégies concrètes devraient inclure une pharmacovigilance régionale, la transposition des protocoles et des accords de partenariat entre les hôpitaux de proximité et les centres spécialisés. Ces investissements peuvent élargir l'accès aux traitements tout en améliorant le recrutement pour les études internationales sur les maladies rares.
Développements récents
- Juillet 2026 : Curis, Inc. a publié des données actualisées de l’étude TakeAim Lymphoma sur l’emavusertib dans le lymphome primitif du système nerveux central. La société a fait état de réponses observées chez des patients naïfs et des patients ayant déjà reçu un inhibiteur de BTK, confortant ainsi la poursuite du développement de cet inhibiteur oral d’IRAK4 et de FLT3 dans le cadre d’un programme d’enregistrement.
- Février 2026 : Kite Pharma, Inc., une société de Gilead, a annoncé que la FDA (Food and Drug Administration) américaine avait approuvé une mise à jour des informations de prescription de Yescarta, levant ainsi la restriction d’utilisation précédente pour les patients atteints d’un lymphome primitif du système nerveux central récidivant ou réfractaire. Cette décision s’appuyait sur une étude de phase 1 de sécurité menée par un investigateur.
- Mai 2025 : Ono Pharmaceutical Co., Ltd. a présenté les résultats de l’étude de phase 2 PROSPECT sur le tirabrutinib chez des patients américains atteints d’une maladie récidivante ou réfractaire. Cette étude, menée auprès de 48 patients, a rapporté un taux de réponse global de 67 % et un taux de réponse complète de 44 % , appuyant ainsi l’approbation réglementaire de cet inhibiteur sélectif de la BTK.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -