
中央ナーヴァスシステムリンパ腫治療市場:シェア・成長・予測 2034
中枢神経系リンパ腫治療市場の規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(化学療法、放射線療法、ステロイド療法、標的療法、その他)、用途別(病院、診療所、外来手術センター、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00015590
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
13億4000 万米ドル
基準年値
2034年の予測
27億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.34 %
成長率
対象市場
183億9000 万米ドル
(2026年~2034年)
中枢神経系リンパ腫治療市場は、2025年には13億4,000万米ドルと評価され、 2034年までに27億5,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.34%を記録すると見込まれています。市場の拡大は、化学療法への臨床的依存の継続、標的療法の採用の増加、先進国および新興国の医療制度における病院、診療所、外来手術センターを通じた治療へのアクセスの拡大を反映しています。
北米における中枢神経系リンパ腫治療市場規模は、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.4%で成長すると予測されています。神経腫瘍学の専門知識の集積、複雑な点滴プロトコルに対する医療費償還、および血液脳関門透過性薬剤の評価の進展が、地域需要を支えています。また、学際的な治療ネットワークにより、分子診断、細胞療法、およびエビデンスに基づいた統合戦略の迅速な導入が可能となっています。
中枢神経系リンパ腫治療市場の評価と洞察
- 北米:この地域は、2025年には中枢神経系リンパ腫治療市場の推定39~42%のシェアを占め、専門センター、臨床研究インフラ、高額な腫瘍治療へのアクセスに支えられ、 2026年から2034年の間に年平均成長率7.8~8.4%で成長すると予想されています。
- 米国:2025年には北米全体の収益の約84~87%を米国が占め、2026年から2034年にかけては7.9~8.5%の年平均成長率(CAGR)が見込まれており、その成長は病院での治療と臨床試験への参加によって牽引される。
- ヨーロッパ:ヨーロッパは2025年には推定27~30%の市場シェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)7.3~7.9%で拡大すると予測されている。ドイツ、フランス、英国、イタリア、スペインが主要な治療市場となっている。
- アジア太平洋地域:アジア太平洋地域は2025年には収益の約21~24%を占め、中国、日本、韓国、インド、オーストラリアが牽引役となり、2026年から2034年の間に8.9~9.7%の年平均成長率(CAGR)を記録すると予測されています。
- 最大のセグメント:化学療法は、2025年には推定47~51%の市場シェアを占め、 2026~2034年には6.9~7.5%のCAGRを記録すると予測されており、これはメトトレキサートベースの導入療法における第一選択の役割を反映している。
- 高成長分野:標的療法は2025年には市場シェアの約18~22%を占め、 BTK阻害剤や分子標的併用療法に支えられ、 2026~2034年には年平均成長率(CAGR)10.8~11.6%で拡大すると予測されている。
- 詳細に分析された主要企業:アムジェン社、ドクター・レディーズ・ラボラトリーズ社、F・ホフマン・ラ・ロシュ社、ブリストル・マイヤーズ・スクイブ社、シプラ社、メルク社、ノバルティス社、アッヴィ社、フレゼニウス社、サノフィ社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
治療アプローチの変化は、放射線療法を主体とした治療戦略から、高用量メトトレキサート導入療法、免疫化学療法併用療法、自家移植、および適切な維持療法を組み合わせた戦略へと進化している。その結果、製造ニーズも、無菌性を備えた注射剤製造、腫瘍グレードの原薬、補助薬、およびコールドチェーン輸送へと変化している。MYD88、CD79B、BCR経路、および免疫回避機構の分子プロファイリングにより、製薬会社は病院における薬剤師の管理強化に直面しながら、脳透過性の標的療法を設計せざるを得なくなっている。
予測期間中、投資は標的併用療法、外来治療戦略、高齢患者および移植不適格患者に対する治療経路に重点が置かれると予想される。アジア太平洋地域では治験能力が拡大しており、湾岸諸国では三次がん治療施設が建設されている。希少疾病用医薬品プログラムと迅速審査プロセスは開発を容易にする可能性があるが、患者数が少ないため参加者の募集に問題が生じる。統一された対応、実世界レジストリ、および共同多施設研究が重要となるだろう。
中枢神経系リンパ腫治療市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 13億4000万米ドル |
| 2034年までの市場規模 | 27億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.34% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
中枢神経系リンパ腫治療市場分析
高齢者層における診断の増加と神経症状に対する認識の高まりが、中枢神経系リンパ腫治療市場の拡大に貢献しています。原発腫瘍の95%以上はB細胞表現型であるため、B細胞を標的とした治療は製品開発の重要な部分を占めています。中枢神経系への十分な曝露を確保する必要性から、高用量メトトレキサートが引き続き治療の基本として使用されています。
このバリューチェーンは、医薬品有効成分の供給業者、ブランド医薬品/ジェネリック医薬品の製造業者、専門販売業者、病院薬局、神経腫瘍医、血液専門医、放射線科医、および移植施設で構成されています。特に、注射用メトトレキサート、リツキシマブ療法、ロイコボリンレスキュー、水分補給剤、および補助薬においては、安定性が非常に重要となります。治療スケジュールの調整や腎機能モニタリングは、検査室と腫瘍専門薬剤師を統合した組織が実施することで容易になります。
中枢神経系リンパ腫治療市場の分析によると、競争は製品量よりも臨床現場におけるエビデンスに大きく左右されることが明らかになった。F. Hoffmann-La Roche LtdはB細胞を標的とした腫瘍治療薬で存在感を維持しており、Bristol Myers SquibbとNovartis AGは細胞療法と血液学の強みを活かしている。AbbVie Inc.、Merck & Co., Inc.、Amgen Inc.、Sanofiは腫瘍治療薬開発の強みを活かす。
ジェネリック医薬品へのアクセスは、戦略的に依然として重要です。Dr. Reddy's Laboratories Ltd.、Cipla Limited、Fresenius SE & Co. KGaAは、既存薬の入手と調達を支援しています。これらの企業は、併用薬の適合性、中枢神経系における有効性、忍容性、投与の利便性に重点を置いて製品ポートフォリオを開発しています。投資分野には、バイオマーカー主導型研究、研究者主導型研究、希少疾患の研究を実施できる専門センターとの連携などがますます含まれるようになっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
中枢神経系リンパ腫治療市場:戦略的洞察
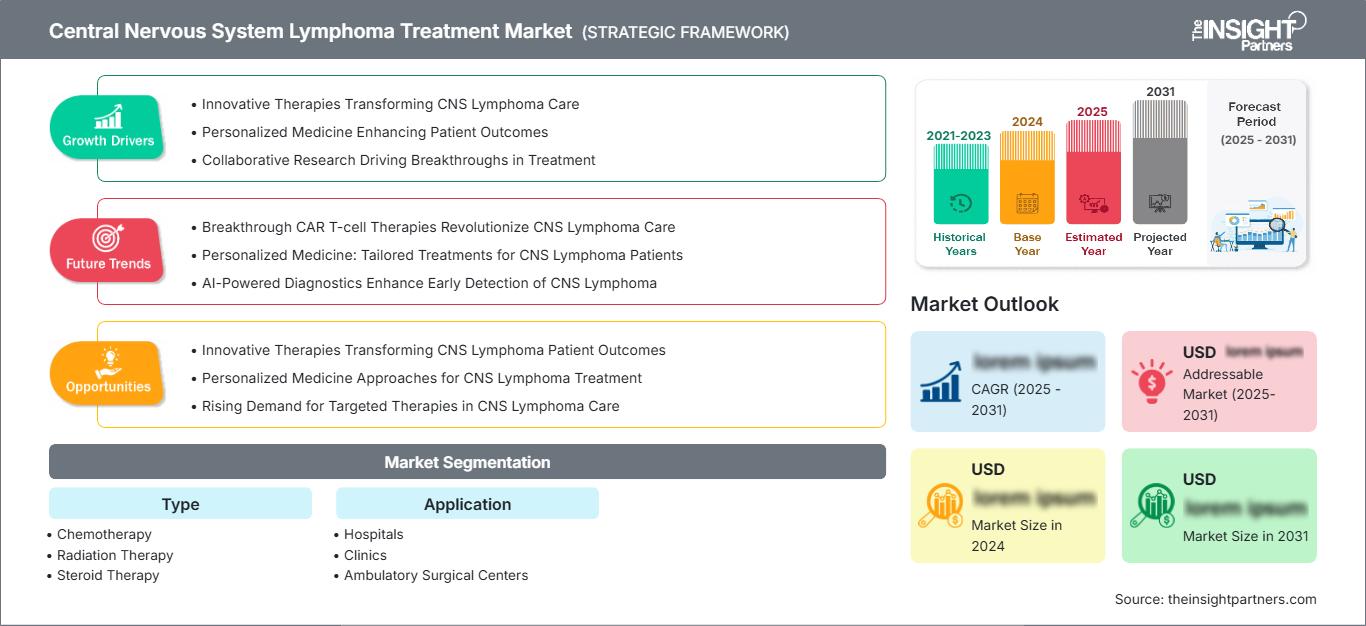
地域別分析
北米中枢神経系リンパ腫治療市場
北米は2025年に39~42%の市場シェアを占めると予測されており、2026~2034年には年平均成長率(CAGR)7.8~8.4%で拡大すると予測されています。中枢神経系リンパ腫市場のシェアは、広範な神経腫瘍ネットワーク、移植経験、画像診断能力、および活発な臨床試験活動によって特徴づけられています。また、処方集への掲載状況により、併用化学療法、モノクローナル抗体研究、および細胞療法が比較的容易に利用できるようになっています。
地域市場の需要は、高齢化に加え、免疫機能が正常な患者の間で疾患症状に対する認識が高まっていることから恩恵を受けている。高用量メトトレキサート投与患者では、薬物動態の綿密なモニタリング、腎機能検査、水分補給が必要となるため、治療は大学病院に限られている。カナダの州立がん医療ネットワークは標準化された治療経路を提供しており、米国では希少疾病用医薬品政策により、再発性および難治性症例の研究が奨励されている。
米国における中枢神経系リンパ腫治療市場
米国は2025年に北米全体の収益の約84~87%を占め、2026~2034年には年平均成長率(CAGR)7.9~8.5%を記録すると予想されている。需要の中心は、神経腫瘍学、血液学、神経放射線学、眼科学、移植学の専門知識を有する総合がんセンターである。メトトレキサートの排泄、神経毒性、感染症のモニタリングには連携が必要となるため、病院は管理面で優位に立っている。
米国でがん治療薬を製造・販売する大手企業には、F. Hoffmann-La Roche Ltd、Bristol Myers Squibb、AbbVie Inc.、Merck & Co., Inc.、Novartis AGなどがあります。また、一部の医療機関は、Amgen Inc.、Fresenius SE & Co. KGaA、ジェネリック医薬品メーカーから製品を購入しています。これらの薬剤は主に病院で投与されますが、一部のクリニックでは、維持療法、標的経口療法、生存期ケア、臨床検査などを担当しています。
欧州中枢神経系リンパ腫治療市場
欧州は2025年には推定27~30%のシェアを占め、2026~2034年には年平均成長率(CAGR)7.3~7.9%を記録すると予測されている。ドイツは、大学病院、移植能力、医療費償還制度、リンパ腫に関する共同研究への参加といった点で、この分野をリードしている。欧州の臨床ガイドラインでは、診断、メトトレキサート導入療法、治療反応に応じた地固め療法、高齢患者の評価において、学際的なアプローチを推奨している。
英国は血液疾患治療の中央集権的な経路と国家委託制度を有しているが、キャパシティの問題により紹介が遅れる可能性がある。フランスは神経腫瘍学の専門センターと強力な研究ネットワークを提供している。イタリアとスペインは治療センターと移植に関する経験を有している。各国の償還制度、病院の予算、新薬の違いは導入に影響を与えるため、科学的根拠に基づく価格設定と多国間レジストリの開発が考えられる。
アジア太平洋地域における中枢神経系リンパ腫治療市場
中枢神経系リンパ腫治療市場の予測によると、アジア太平洋地域は2025年に推定21~24%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)8.9~9.7%で成長すると見込まれています。中国は、病院の拡張、国内製造、リンパ腫診断の増加により、地域別収益を牽引しています。日本は、成熟した償還制度と標的B細胞療法に関する豊富な経験によって貢献しています。
韓国とオーストラリアは高度な臨床試験インフラを提供しており、インドは民間の腫瘍専門ネットワークの拡大とジェネリック医薬品の供給能力の向上から恩恵を受けている。希少疾患に対する政策支援、高度な画像診断技術、三次医療機関への投資により、治療へのアクセスは拡大している。しかしながら、費用負担の重さと専門医の分布の偏りが、大都市圏以外での普及を阻害している。
中東・アフリカにおける中枢神経系リンパ腫治療市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)6.5~7.3%で拡大すると予測されており、サウジアラビアが三次医療機関への投資と医療セクターの近代化を通じて市場を牽引する。アラブ首長国連邦(UAE)は、腫瘍専門医への紹介経路と医薬品物流の強化を進めている。
南アフリカは、この地域で最も広範で確立された学術的な腫瘍学基盤を有している一方、中東・アフリカのその他の地域では、画像診断へのアクセス、病理検査能力、治療費の負担といった制約が依然として存在する。湾岸諸国のエネルギー関連インフラ整備プログラムは新たな癌センターを支援しているが、調達体制の断片化と神経腫瘍学の専門知識の不足により、地域の中核医療機関への紹介が依然として主流となっている。
セグメンテーション分析
タイプ
タイプ別セグメントは、 2026年から2034年にかけて年平均成長率(CAGR)7.9~8.7%で拡大すると予測されています。タイプ別の中枢神経系リンパ腫治療市場の範囲は、化学療法への継続的な依存と分子標的薬の使用増加を反映しています。治療の選択は、年齢、腎機能、疾患部位、反応状態、移植適格性によって異なります。放射線療法とステロイド療法は依然として明確な役割を担っていますが、個別化された毒性を考慮した治療経路の中でますます位置づけられています。
- 化学療法:メトトレキサートをベースとした併用療法は、依然として主要な導入療法であり、この分野における主導的な地位を維持しています。確立されたプロトコル、医師の習熟度、そして新規診断患者への適用可能性が、医療機関における需要を支えています。
- 放射線療法:放射線療法は、病状の改善、緩和、または集中的な全身療法が適さない疾患に対して戦略的に用いられます。特に高齢患者においては、遅発性神経毒性への懸念から、放射線療法の需要は抑制されています。
- ステロイド療法:コルチコステロイドは浮腫や神経症状を速やかに軽減するが、生検前の投与は診断を困難にする可能性がある。したがって、その重要性は病状の安定化、支持療法、そして投与時期の慎重な判断に集約される。
- 標的療法: BTK阻害剤、免疫調節剤、モノクローナル抗体、細胞療法は、再発性疾患の治療戦略を大きく変えつつあります。これらの薬剤の普及は、中枢神経系への浸透性、持続的な効果のエビデンス、安全性、保険償還、およびバイオマーカーとの整合性に左右されます。
応用
アプリケーション分野は、 2026年から2034年にかけて年平均成長率(CAGR)7.7~8.5%を記録すると予測されています。複雑な導入プロトコルにより、病院は治療提供の中心であり続けていますが、クリニックは維持療法と生存率向上において重要性を増しています。外来手術センターは、より限定的な処置の役割を担っています。アプリケーションの成長は、紹介効率、輸液インフラ、薬局の安全対策、神経学的モニタリング、および入院と外来の両方の環境で治療を調整する能力に左右されます。
- 病院:静脈内化学療法、水分補給、ロイコボリンによる救済療法、画像診断、毒性監視、多職種連携による意思決定といったニーズがあるため、病院が中心的な役割を担っています。また、大学病院は移植医療や治験薬へのアクセスにおいても中心的な役割を果たしています。
- クリニック:クリニックは、経過観察、経口療法管理、定期的な点滴投与、臨床検査、および生存者支援サービスをサポートします。低強度で外来対応可能な治療法が臨床経路に導入されるにつれて、クリニックの戦略的重要性は高まります。
- 外来手術センター:これらの施設は、定位生検のサポート、血管アクセス処置、および特定の診断介入を通じて貢献しています。集中的な全身治療には一般的に病院レベルのモニタリングが必要となるため、これらの施設の関与はあくまで補完的なものです。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
病院 |
高い |
統合医療 |
成熟した |
|
クリニック |
中くらい |
口腔モニタリング |
スケーリング |
|
外来手術センター |
低い |
生検アクセス |
新興 |
中枢神経系リンパ腫治療市場の成長要因と影響分析
高齢患者および再発患者における臨床ニーズの高まり
高齢患者の間では、腎機能障害、虚弱、移植不適格といった問題を抱える傾向が強まり、この疾患の罹患率がますます高くなっています。そのため、多くの診断患者にとって、標準的な高用量治療は不適切となるでしょう。さらに、メトトレキサート治療後の再発はよく見られ、救済化学療法、標的薬、放射線療法、細胞療法が必要となります。対象となる患者集団におけるこのような研究の必要性は、臨床的に重要な課題への対処を可能にするでしょう。ビジネスの観点から見ると、これらの患者は画像診断、感染予防、神経学的評価、リハビリテーション、経過観察を必要とするため、その利益は薬剤販売にとどまりません。つまり、医療機関は最適な有効性・毒性比を持つ治療法を好むということです。
分子標的治療戦略の拡大
MYD88、CD79B、B細胞受容体、BTK、および免疫回避機構の認識により、疾患の生物学的分類が向上しています。この知識は、中枢神経系への曝露が限られていることを克服することを目的とした、低分子化合物、抗体、免疫調節剤の併用療法、および細胞療法の開発を支えています。再発や難治性の状況でデータが蓄積されるにつれて、標的治療は従来の治療法を凌駕する見込みです。その成功は、血液脳関門透過性、治療効果の持続性、神経学的安全性、およびメトトレキサートまたはリツキシマブベースのレジメンとの適合性に左右されます。開発段階でのバイオマーカーの使用は、患者選択の最適化と治療反応のばらつきの最小化に役立つ可能性があります。その結果、診断検査機関、遺伝子シーケンサー、および専門薬局は、治療バリューチェーンにおいてより重要な役割を担うようになります。
神経腫瘍専門医療インフラの整備
総合がんセンターへの投資により、磁気共鳴画像診断、定位生検、血液病理検査、脳脊髄液検査、眼科検査、移植へのアクセスが拡大しています。これらの機能により診断経路が短縮され、より多くの患者がプロトコルに基づいた治療を受けられるようになります。インフラ整備は、中国、インド、サウジアラビア、その他三次がん医療能力を構築している市場において特に重要です。薬局と検査室が統合された病院では、高用量メトトレキサートを安全に投与し、クリアランス、腎機能、神経学的合併症をモニタリングできます。集中型紹介モデルは、希少疾患の臨床試験への参加者募集も改善します。市場への影響としては、治療を受けた患者の割合が徐々に増加し、併用療法プロトコルの利用が増え、支持療法薬、輸液システム、診断、専門医によるフォローアップサービスへの需要が高まっています。
中枢神経系リンパ腫治療市場の将来動向
脳に浸透する併用療法への動き
中枢神経系リンパ腫治療市場の動向は、臨床的に意義のある中枢神経系への曝露を維持しながら、複数の生存経路に対処する併用療法にますます重点が置かれるようになるでしょう。BTK阻害は、経路逃避を減らすために、IRAK4阻害、免疫調節、抗CD20療法、またはチェックポイント阻害と組み合わせられる可能性があります。開発プログラムでは、短期的な画像診断上の反応だけでなく、薬物動態学的サンプリング、脳脊髄液への曝露、分子学的反応、および持続性が重視されるでしょう。重複する感染、血液学的、および神経学的リスクが併用療法の強度を制限する可能性があるため、用量最適化が不可欠となります。成功した治療法は、導入療法、強化療法、または維持療法への追加として評価される前に、まず再発症例に適用される可能性が高いでしょう。
特定の患者グループにおける細胞療法の利用拡大
再発性または難治性のB細胞疾患で、従来の治療法が限られている患者に対する細胞療法研究は拡大すると予想されます。規制上の表示の更新、研究者主導のエビデンス、神経毒性の管理の改善により、専門施設がCAR T細胞療法をより一貫して評価するよう促される可能性があります。製造時間、リンパ球除去、入院、神経学的監視が相当な運用上の負担となるため、今後の導入は引き続き限定的なものとなるでしょう。臨床試験では、適切な患者の特定、中枢神経系の活動の測定、早期介入が転帰を改善するかどうかの判断に重点が置かれます。紹介の遅延を減らし、製品の品質を維持するためには、治療センター、細胞処理ネットワーク、製造業者間の連携が不可欠となるでしょう。
中枢神経系リンパ腫治療市場の機会
移植不適格患者のための低強度治療経路の開発
高齢者、虚弱者、または移植不適格患者など、集中的な維持療法に耐えられない患者向けに設計された治療法には、投資機会が存在する。開発者は、経口薬、低強度併用療法、維持療法スケジュール、および腎機能に合わせた投与戦略を優先的に検討することができる。プログラムには、従来の奏効エンドポイントに加えて、老年医学的評価、認知機能、生活の質、および治療休止期間を組み込むべきである。入院期間の短縮、重篤な有害事象の減少、または病状進行の遅延がエビデンスによって示される場合、支払者はより高額な治療法を支持する可能性が高くなる。大規模な病院ネットワークとの連携は、被験者の募集を加速させ、実世界エビデンスを生成するのに役立つ。コンパニオンモニタリングツールは、服薬遵守、毒性検出、および構造化された外来管理をさらに支援する可能性がある。
新興市場におけるトライアルおよびアクセスネットワークの構築
アジア太平洋地域および湾岸諸国市場は、急速に拡大する三次医療機関を中心に、多施設共同の研究・治療ネットワークを構築する機会を提供しています。スポンサーは、適格患者の特定を改善するために、病理検査の標準化、画像診断、治験責任医師の研修、電子レジストリへの投資を行うことができます。中国、インド、韓国、サウジアラビア、アラブ首長国連邦は、患者の確保、臨床能力、政策支援においてそれぞれ異なる組み合わせを提供しています。現地での製造またはライセンス契約による提携は、費用対効果と調達の安定性を向上させることができます。行動指向型の戦略には、地域における医薬品安全性監視、プロトコルの翻訳、地域病院と専門センター間の紹介協定などが含まれるべきです。これらの投資は、治療へのアクセスを拡大すると同時に、世界的に重要な希少疾患研究への参加率を向上させることができます。
最近の動向
- 2026年7月: Curis社は、原発性中枢神経系リンパ腫を対象としたエマブセルチブのTakeAim Lymphoma試験の最新データを発表しました。同社は、BTK阻害剤未治療患者とBTK阻害剤治療経験のある患者の両方で奏効が認められたことを明らかにし、経口IRAK4およびFLT3阻害剤であるエマブセルチブの承認申請に向けた開発継続を後押ししました。
- 2026年2月:ギリアド社の子会社であるカイト・ファーマ社は、米国食品医薬品局(FDA)がイエスカルタの処方情報改訂を承認し、再発性または難治性の原発性中枢神経系リンパ腫患者に対する従来の使用制限が撤廃されたと発表した。この決定は、医師主導の第1相安全性試験の結果に基づいている。
- 2025年5月:小野薬品工業株式会社は、再発または難治性の米国患者を対象としたチラブルチニブの第2相PROSPECT試験の結果を発表しました。48名の患者を対象としたこの試験では、全奏効率が67%、完全奏効率が44%であり、選択的BTK阻害剤であるチラブルチニブの承認申請に向けた開発を後押しする結果となりました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -