
Mercado de tratamiento de linfoma del sistema nervioso central: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos del tratamiento del linfoma del sistema nervioso central (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (quimioterapia, radioterapia, terapia con esteroides, terapia dirigida, otros); aplicación (hospitales, clínicas, centros quirúrgicos ambulatorios, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00015590
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
1.340 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.750 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,34 %
Índice de crecimiento
Mercado potencial
18.390 millones de dólares estadounidenses
(2026-2034)
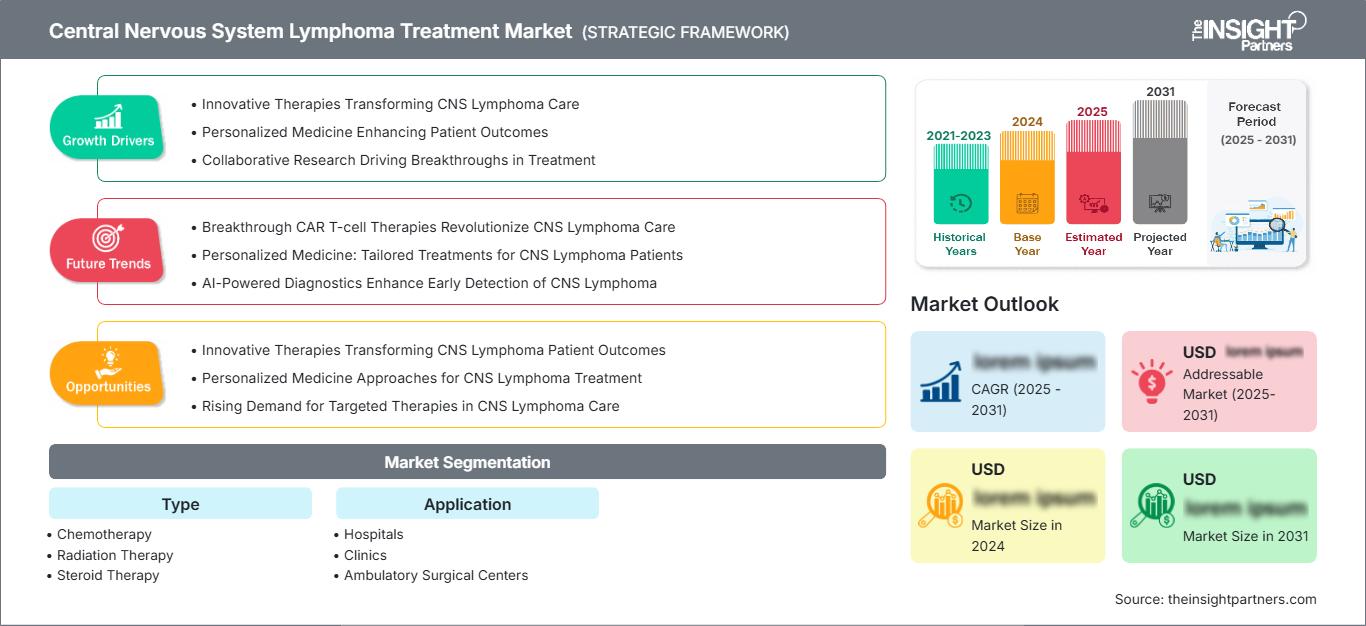
El mercado de tratamiento del linfoma del sistema nervioso central alcanzó un valor de 1340 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 2750 millones de dólares estadounidenses en 2034 , registrando una tasa de crecimiento anual compuesta (CAGR) del 8,34 % durante el período 2026-2034 . La expansión del mercado refleja la continua dependencia clínica de la quimioterapia, la creciente adopción de terapias dirigidas y un mayor acceso al tratamiento a través de hospitales, clínicas y centros quirúrgicos ambulatorios en sistemas de salud desarrollados y emergentes.
En Norteamérica, se prevé que el mercado de tratamiento del linfoma del sistema nervioso central crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,4 % durante el periodo 2026-2034 . La especialización en neurooncología, el reembolso de protocolos de infusión complejos y la creciente evaluación de agentes que atraviesan la barrera hematoencefálica impulsan la demanda regional. Las redes de tratamiento multidisciplinarias también facilitan una integración más rápida de diagnósticos moleculares, terapias celulares y estrategias de consolidación basadas en la evidencia.
Evaluación y perspectivas del mercado de tratamientos para el linfoma del sistema nervioso central
- América del Norte: Se estima que la región representó entre el 39 % y el 42 % de la cuota de mercado del tratamiento del linfoma del sistema nervioso central en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,4 % entre 2026 y 2034 , gracias a los centros especializados, la infraestructura de investigación clínica y el acceso a terapias oncológicas de alto coste.
- EE. UU.: El país representó aproximadamente entre el 84 % y el 87 % de los ingresos de Norteamérica en 2025 , con una tasa de crecimiento anual compuesta (CAGR) prevista del 7,9 % al 8,5 % entre 2026 y 2034 , impulsada por los tratamientos hospitalarios y la participación en ensayos clínicos.
- Europa: Europa representó una cuota estimada del 27-30% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,3-7,9% entre 2026 y 2034. Alemania, Francia, el Reino Unido, Italia y España son los principales mercados de tratamiento.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 21 % y el 24 % de los ingresos en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 8,9 % al 9,7 % entre 2026 y 2034 , liderada por China, Japón, Corea del Sur, India y Australia.
- Segmento más importante: La quimioterapia representó una cuota de mercado estimada del 47-51% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 6,9-7,5% durante el período 2026-2034 , lo que refleja su papel como tratamiento de primera línea en los regímenes de inducción basados en metotrexato.
- Segmento de alto crecimiento: La terapia dirigida representó aproximadamente entre el 18 % y el 22 % de la cuota de mercado en 2025 y se espera que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 10,8 % al 11,6 % durante el período 2026-2034 , con el apoyo de los inhibidores de BTK y las combinaciones guiadas molecularmente.
- Empresas clave analizadas en detalle: Amgen Inc., Dr. Reddy's Laboratories Ltd., F. Hoffmann-La Roche Ltd, Bristol Myers Squibb, Cipla Limited, Merck & Co., Inc., Novartis AG, AbbVie Inc., Fresenius SE & Co. KGaA y Sanofi.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El cambio en los enfoques de tratamiento está evolucionando desde una estrategia de manejo predominantemente basada en radioterapia hacia una que incluye inducción con metotrexato en altas dosis, combinaciones de inmunoquimioterapia, trasplantes autólogos y terapia de consolidación adecuadamente seleccionada. En consecuencia, las necesidades de producción han cambiado, favoreciendo la fabricación de inyectables con capacidades estériles, principios activos de grado oncológico, medicamentos de apoyo y transporte en cadena de frío. El perfil molecular de MYD88, CD79B, la vía BCR y los mecanismos de evasión inmunitaria está impulsando a los fabricantes de fármacos a diseñar terapias dirigidas que atraviesen el cerebro, ante el aumento de los controles farmacéuticos en los hospitales.
Se prevé que las inversiones se centren en combinaciones específicas, estrategias de tratamiento ambulatorio y vías de tratamiento para pacientes ancianos y aquellos no aptos para trasplante durante el período de pronóstico. La capacidad de ensayos clínicos se está expandiendo en la región de Asia-Pacífico, y se están construyendo centros de atención oncológica terciaria en los países del Golfo. Los programas de medicamentos huérfanos y los procesos de revisión acelerada podrían facilitar el desarrollo; sin embargo, el reducido número de pacientes plantea un problema para el reclutamiento de participantes. Las respuestas armonizadas, los registros del mundo real y los estudios multicéntricos colaborativos serán cruciales.
Alcance del informe de mercado sobre el tratamiento del linfoma del sistema nervioso central
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.340 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.750 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,34% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de tratamientos para el linfoma del sistema nervioso central
El diagnóstico en poblaciones de mayor edad y una mayor concienciación sobre las manifestaciones neurológicas contribuyen a la expansión del mercado de tratamientos para el linfoma del sistema nervioso central. En más del 95 % de los tumores primarios, se observa un fenotipo de células B, lo que implica que el tratamiento dirigido a las células B constituye una parte esencial del desarrollo de productos. El metotrexato en dosis altas se sigue utilizando como base del tratamiento debido a la necesidad de lograr una exposición adecuada en el sistema nervioso central.
Esta cadena de valor está compuesta por proveedores de principios activos farmacéuticos, fabricantes de medicamentos de marca y genéricos, distribuidores especializados, farmacias hospitalarias, neurooncólogos, hematólogos, radiólogos y centros de trasplante. La estabilidad resulta especialmente crucial para el metotrexato inyectable, las terapias con rituximab, el rescate con leucovorina, los productos de hidratación y los fármacos de soporte. La planificación del tratamiento y el control renal se simplifican cuando son realizados por organizaciones que integran laboratorios y farmacéuticos oncológicos.
El análisis del mercado de tratamientos para el linfoma del sistema nervioso central revela que la competencia se basa más en la evidencia obtenida en entornos clínicos que en el volumen de ventas. F. Hoffmann-La Roche Ltd. mantiene su relevancia gracias a sus productos oncológicos dirigidos a las células B, mientras que Bristol Myers Squibb y Novartis AG aportan su experiencia en terapia celular y hematología. AbbVie Inc., Merck & Co., Inc., Amgen Inc. y Sanofi suman su experiencia en el desarrollo de tratamientos oncológicos.
El acceso a productos genéricos sigue siendo de vital importancia estratégica. Dr. Reddy's Laboratories Ltd., Cipla Limited y Fresenius SE & Co. KGaA facilitan la obtención y adquisición de medicamentos ya establecidos. Estas empresas están desarrollando sus carteras de productos, centrándose en la compatibilidad de las combinaciones, la eficacia en el sistema nervioso central, la tolerabilidad y la facilidad de administración. Las áreas de inversión incluyen cada vez más estudios basados en biomarcadores, estudios dirigidos por investigadores y colaboraciones con centros especializados capaces de realizar estudios sobre enfermedades raras.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de tratamientos para el linfoma del sistema nervioso central: Perspectivas estratégicas
Perspectivas regionales
Mercado de tratamiento del linfoma del sistema nervioso central en Norteamérica
América del Norte representó una cuota de mercado estimada del 39-42% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8-8,4% durante el periodo 2026-2034. El mercado de linfomas del SNC se caracteriza por extensas redes de neurooncología, experiencia en trasplantes, capacidad de diagnóstico por imagen y una alta actividad en ensayos clínicos. La cobertura de los formularios de medicamentos también proporciona una disponibilidad relativamente buena de quimioterapias combinadas, estudios con anticuerpos monoclonales y terapias celulares.
La demanda del mercado regional se beneficia del envejecimiento de la población, así como de una mayor concienciación sobre las manifestaciones de la enfermedad en pacientes inmunocompetentes. El tratamiento se limita a centros académicos debido a la necesidad de una estrecha monitorización farmacocinética, pruebas de función renal e hidratación en pacientes que reciben metotrexato en dosis altas. Las redes provinciales de atención oncológica de Canadá ofrecen protocolos estandarizados, mientras que la política de medicamentos huérfanos en Estados Unidos fomenta la investigación en casos de recaída y refractarios.
Mercado estadounidense de tratamientos para el linfoma del sistema nervioso central
Estados Unidos generó aproximadamente entre el 84 % y el 87 % de los ingresos de Norteamérica en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 7,9 % al 8,5 % durante el periodo 2026-2034. La demanda se centra en centros oncológicos integrales con experiencia en neurooncología, hematología, neurorradiología, oftalmología y trasplantes. Las instituciones hospitalarias tienen ventaja en la administración, ya que la excreción de metotrexato, la neurotoxicidad y las infecciones requieren una monitorización coordinada.
Algunas de las grandes empresas que fabrican y venden medicamentos oncológicos en EE. UU. son F. Hoffmann-La Roche Ltd, Bristol Myers Squibb, AbbVie Inc., Merck & Co., Inc. y Novartis AG. Además, algunos compradores institucionales adquieren productos de Amgen Inc., Fresenius SE & Co. KGaA y empresas de genéricos. Si bien los hospitales son los principales centros donde se administran estos medicamentos, algunas clínicas se encargan del mantenimiento, la terapia oral dirigida, el seguimiento de los supervivientes y los análisis de laboratorio.
Mercado europeo de tratamientos para el linfoma del sistema nervioso central
Europa representó entre el 27 % y el 30 % del total en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 7,3 % al 7,9 % entre 2026 y 2034. Alemania lidera el sector gracias a sus hospitales universitarios, su capacidad de trasplante, sus estructuras de reembolso y su participación en la investigación cooperativa sobre linfomas. Las guías clínicas europeas recomiendan un enfoque multidisciplinario para el diagnóstico, la inducción con metotrexato, la consolidación adaptada a la respuesta y la evaluación de pacientes de edad avanzada.
El Reino Unido cuenta con sistemas centralizados de atención hematológica y de gestión nacional; sin embargo, la falta de capacidad podría retrasar las derivaciones. Francia ofrece centros especializados en neurooncología, además de una sólida red de investigación. Italia y España aportan experiencia en centros de tratamiento y trasplantes. Las diferencias entre países en cuanto a las estructuras de reembolso, el presupuesto hospitalario y los nuevos fármacos influyen en la implementación; por lo tanto, se podría desarrollar un sistema de precios basado en criterios científicos y un registro multicéntrico.
Mercado de tratamiento del linfoma del sistema nervioso central en la región Asia-Pacífico
El pronóstico del mercado de tratamiento del linfoma del sistema nervioso central muestra que la región Asia-Pacífico representó entre el 21 % y el 24 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,9 % al 9,7 % durante el período 2026-2034. China lidera los ingresos regionales gracias a la expansión hospitalaria, la fabricación local y el aumento de los diagnósticos de linfoma. Japón aporta su experiencia y su sistema de reembolso consolidado con terapias dirigidas a las células B.
Corea del Sur y Australia ofrecen infraestructura avanzada para ensayos clínicos, mientras que India se beneficia de la expansión de sus redes privadas de oncología y de la capacidad de producción de medicamentos genéricos. El apoyo político a las enfermedades raras, las técnicas de diagnóstico por imagen más avanzadas y la inversión en hospitales de tercer nivel están ampliando el acceso. Sin embargo, la asequibilidad y la distribución desigual de especialistas limitan su adopción fuera de los centros metropolitanos.
Mercado de tratamiento del linfoma del sistema nervioso central en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,3 % entre 2026 y 2034, con Arabia Saudita a la cabeza gracias a la inversión en hospitales terciarios y la modernización del sector sanitario. Los Emiratos Árabes Unidos están fortaleciendo los sistemas de derivación a especialistas en oncología y la logística farmacéutica.
Sudáfrica ofrece la base académica de oncología más amplia y consolidada de la región, mientras que el resto de Oriente Medio y África sigue viéndose limitado por el acceso a pruebas de imagen, la capacidad de patología y la asequibilidad de los tratamientos. Los programas de infraestructura financiados por el sector energético en las economías del Golfo apoyan la creación de nuevos centros oncológicos, pero la fragmentación en la adquisición de recursos y la limitada experiencia en neurooncología siguen favoreciendo a los centros de referencia regionales.
Análisis de segmentación
Tipo
Se prevé que el segmento de Tipos crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,9 % al 8,7 % durante el período 2026-2034 . El alcance del mercado de tratamiento del linfoma del sistema nervioso central por tipo refleja la continua dependencia de la quimioterapia junto con el uso creciente de agentes dirigidos molecularmente. La selección del tratamiento varía según la edad, la función renal, la localización de la enfermedad, el estado de respuesta y la elegibilidad para el trasplante. La radioterapia y los esteroides conservan funciones definidas, pero se ubican cada vez más dentro de protocolos individualizados que consideran la toxicidad.
- Quimioterapia: La terapia combinada basada en metotrexato sigue siendo el principal enfoque de inducción, lo que mantiene la posición de liderazgo en este segmento. La demanda institucional se ve reforzada por protocolos establecidos, la familiaridad de los médicos con el tratamiento y su aplicabilidad en pacientes recién diagnosticados.
- Radioterapia: La radioterapia se utiliza estratégicamente para la consolidación, el tratamiento paliativo o en casos de enfermedades que no son aptas para la terapia sistémica intensiva. Su demanda se ve moderada por la preocupación ante la neurotoxicidad tardía, especialmente en pacientes de edad avanzada.
- Terapia con esteroides: Los corticosteroides reducen rápidamente el edema y los síntomas neurológicos, pero la exposición previa a la biopsia puede dificultar el diagnóstico. Por lo tanto, su importancia radica en la estabilización, el tratamiento de apoyo y la administración en el momento preciso.
- Terapia dirigida: Los inhibidores de BTK, los agentes inmunomoduladores, los anticuerpos monoclonales y los enfoques celulares están transformando las estrategias para el tratamiento de la enfermedad recurrente. Su adopción depende de la penetración en el sistema nervioso central, la evidencia de una respuesta duradera, la seguridad, el reembolso y la concordancia con los biomarcadores.
Solicitud
Se prevé que el segmento de aplicaciones registre una tasa de crecimiento anual compuesta (TCAC) del 7,7 % al 8,5 % durante el período 2026-2034 . Los protocolos de inducción complejos mantienen a los hospitales como centros clave para la administración del tratamiento, mientras que las clínicas están adquiriendo mayor importancia para el mantenimiento y la supervivencia. Los centros quirúrgicos ambulatorios desempeñan un papel más limitado en los procedimientos. El crecimiento de las aplicaciones dependerá de la eficiencia en las derivaciones, la infraestructura de infusión, las medidas de seguridad farmacéutica, la monitorización neurológica y la capacidad de coordinar el tratamiento entre los entornos hospitalarios y ambulatorios.
- Hospitales: Los hospitales predominan debido a la necesidad de quimioterapia intravenosa, hidratación, rescate con leucovorina, diagnóstico por imagen, vigilancia de la toxicidad y toma de decisiones multidisciplinarias. Los centros académicos también concentran los trasplantes y el acceso a terapias experimentales.
- Clínicas: Las clínicas brindan apoyo para el seguimiento, la gestión de la terapia oral, las infusiones de rutina, el control de laboratorio y los servicios para supervivientes. Su importancia estratégica aumenta a medida que los regímenes de menor intensidad y compatibles con el tratamiento ambulatorio se incorporan a las vías clínicas.
- Centros quirúrgicos ambulatorios: Estas instalaciones contribuyen mediante el apoyo a la biopsia estereotáctica, los procedimientos de acceso vascular y determinadas intervenciones diagnósticas. Su participación sigue siendo complementaria, ya que el tratamiento sistémico intensivo generalmente requiere monitorización hospitalaria.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
hospitales |
Alto |
Atención integral |
Maduro |
|
Clínicas |
Medio |
Monitorización oral |
Escalada |
|
Centros quirúrgicos ambulatorios |
Bajo |
Acceso a la biopsia |
Emergente |
Factores que impulsan el crecimiento del mercado de tratamientos para el linfoma del sistema nervioso central y análisis de su impacto
Mayor necesidad clínica en pacientes mayores y con recaídas
Esta afección se vuelve cada vez más frecuente entre pacientes de edad avanzada, quienes suelen sufrir disfunción renal, fragilidad y presentan una baja aptitud para el trasplante. Por lo tanto, los tratamientos estándar de alta dosis resultarán inapropiados para muchos pacientes diagnosticados. Además, las recaídas tras el tratamiento con metotrexato son comunes, lo que requiere quimioterapia de rescate, fármacos dirigidos, radioterapia y terapia celular. La necesidad de realizar estudios en las poblaciones de pacientes de interés permitirá abordar un problema clínicamente significativo. Desde una perspectiva comercial, el beneficio irá más allá de la venta de medicamentos, ya que estos pacientes requieren diagnóstico por imagen, prevención de infecciones, evaluación neurológica, rehabilitación y seguimiento. Esto implica que los centros prefieren regímenes con una relación óptima entre eficacia y toxicidad.
Expansión de las estrategias de tratamiento dirigidas molecularmente
El reconocimiento de MYD88, CD79B, el receptor de células B, BTK y los mecanismos de evasión inmunitaria está mejorando la segmentación biológica de la enfermedad. Este conocimiento respalda el desarrollo de moléculas pequeñas, anticuerpos, combinaciones inmunomoduladoras y terapias celulares destinadas a superar la limitada exposición del sistema nervioso central. Se prevé que los tratamientos dirigidos superen las formas tradicionales de tratamiento a medida que se acumulan datos en contextos de recaída y refractariedad. Su implementación exitosa dependerá de la permeabilidad a través de la barrera hematoencefálica, la duración del tratamiento, la seguridad neurológica y la compatibilidad con regímenes basados en metotrexato o rituximab. El uso de biomarcadores en desarrollo podría ayudar a optimizar la selección de pacientes y minimizar la variabilidad en la respuesta al tratamiento. En consecuencia, los laboratorios de diagnóstico, los secuenciadores genéticos y las farmacias especializadas adquieren mayor importancia en la cadena de valor del tratamiento.
Crecimiento de la infraestructura especializada en neurooncología
La inversión en centros oncológicos integrales está ampliando el acceso a la resonancia magnética, la biopsia estereotáctica, la hematopatología, el análisis del líquido cefalorraquídeo, la evaluación oftalmológica y el trasplante. Estas capacidades acortan los procesos diagnósticos y permiten que más pacientes reciban terapias basadas en protocolos. El crecimiento de la infraestructura es particularmente relevante en China, India, Arabia Saudita y otros mercados que están desarrollando capacidad oncológica terciaria. Los hospitales con servicios integrados de farmacia y laboratorio pueden administrar de forma segura metotrexato en dosis altas y monitorizar la depuración, la función renal y las complicaciones neurológicas. Los modelos de derivación centralizados también mejoran el reclutamiento para ensayos clínicos de enfermedades raras. El impacto en el mercado se traduce en un aumento gradual de la prevalencia de pacientes tratados, un mayor uso de protocolos combinados y una mayor demanda de medicamentos de apoyo, sistemas de infusión, diagnósticos y servicios de seguimiento especializado.
Tendencias futuras del mercado de tratamientos para el linfoma del sistema nervioso central
Avances hacia regímenes combinados que penetran en el cerebro
Las tendencias del mercado de tratamientos para el linfoma del sistema nervioso central se centrarán cada vez más en combinaciones que aborden múltiples vías de supervivencia, manteniendo al mismo tiempo una exposición clínicamente significativa al sistema nervioso central. La inhibición de BTK puede combinarse con la inhibición de IRAK4, la inmunomodulación, la terapia anti-CD20 o el bloqueo de puntos de control para reducir el escape de la vía. Los programas de desarrollo harán hincapié en el muestreo farmacocinético, la exposición al líquido cefalorraquídeo, la respuesta molecular y la durabilidad, en lugar de solo en la respuesta radiográfica a corto plazo. La optimización de la dosis será esencial, ya que la superposición de riesgos infecciosos, hematológicos y neurológicos puede limitar la intensidad de la combinación. Es probable que los regímenes exitosos se introduzcan primero en contextos de recaída antes de ser evaluados como adiciones a la terapia de inducción, consolidación o mantenimiento.
Mayor uso de la terapia celular en grupos de pacientes específicos.
Se prevé que la investigación en terapia celular se expanda para pacientes con linfoma de células B recidivante o refractario que tienen opciones convencionales limitadas. El etiquetado regulatorio actualizado, la evidencia patrocinada por investigadores y la mejor gestión de la neurotoxicidad podrían incentivar a los centros especializados a evaluar la terapia con células T CAR de forma más sistemática. Su adopción futura seguirá siendo selectiva, ya que el tiempo de fabricación, la linfodepleción, la hospitalización y la vigilancia neurológica generan importantes exigencias operativas. Los ensayos se centrarán en identificar a los pacientes adecuados, medir la actividad del sistema nervioso central y determinar si una intervención temprana mejora los resultados. Será necesaria la colaboración entre centros de tratamiento, redes de procesamiento celular y fabricantes para reducir los retrasos en la derivación y mantener la calidad del producto.
Oportunidades de mercado para el tratamiento del linfoma del sistema nervioso central
Desarrollo de vías de tratamiento de menor intensidad para pacientes no candidatos a trasplante.
Existe una oportunidad de inversión en regímenes diseñados para pacientes mayores, frágiles o no candidatos a trasplante que no toleran la consolidación intensiva. Los desarrolladores pueden priorizar agentes orales, combinaciones de intensidad reducida, esquemas de mantenimiento y estrategias de dosificación adaptadas a la función renal. Los programas deben incorporar la evaluación geriátrica, la cognición, la calidad de vida y los intervalos libres de tratamiento, junto con los criterios de valoración de respuesta convencionales. Es más probable que las aseguradoras apoyen terapias de mayor costo cuando la evidencia demuestra una reducción de las hospitalizaciones, menos eventos adversos graves o una progresión más lenta. La colaboración con grandes redes hospitalarias puede acelerar el reclutamiento y generar evidencia del mundo real. Las herramientas de monitorización complementarias pueden mejorar aún más la adherencia, la detección de toxicidad y la gestión ambulatoria estructurada.
Creación de redes de ensayo clínico y acceso en mercados emergentes
Los mercados de Asia Pacífico y el Golfo Pérsico ofrecen oportunidades para establecer redes multicéntricas de investigación y tratamiento en torno a hospitales terciarios en rápida expansión. Los patrocinadores pueden invertir en la estandarización de la patología, la revisión de imágenes, la capacitación de investigadores y los registros electrónicos para mejorar la identificación de pacientes elegibles. China, India, Corea del Sur, Arabia Saudita y los Emiratos Árabes Unidos ofrecen distintas combinaciones de disponibilidad de pacientes, capacidad clínica y apoyo político. Las alianzas locales de fabricación o concesión de licencias pueden mejorar la asequibilidad y la resiliencia en la adquisición de recursos. Las estrategias orientadas a la acción deben incluir farmacovigilancia regional, traducción de protocolos y acuerdos de derivación entre hospitales comunitarios y centros especializados. Estas inversiones pueden ampliar el acceso al tratamiento y, al mismo tiempo, mejorar la inscripción en estudios de enfermedades raras de relevancia mundial.
Novedades recientes
- Julio de 2026: Curis, Inc. informó datos actualizados del estudio TakeAim Lymphoma sobre emavusertib en linfoma primario del sistema nervioso central. La compañía reveló respuestas tanto en pacientes sin tratamiento previo con inhibidores de BTK como en pacientes con experiencia en su uso, lo que respalda el desarrollo continuo del inhibidor oral de IRAK4 y FLT3 en un programa de registro.
- Febrero de 2026: Kite Pharma, Inc., una compañía de Gilead, anunció que la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) aprobó una actualización de la información de prescripción de Yescarta que elimina la limitación de uso previa para pacientes con linfoma primario del sistema nervioso central recidivante o refractario. La decisión se basó en un estudio de seguridad de fase 1 patrocinado por investigadores.
- Mayo de 2025: Ono Pharmaceutical Co., Ltd. presentó los resultados del estudio PROSPECT de fase 2 sobre tirabrutinib en pacientes estadounidenses con enfermedad recidivante o refractaria. El estudio, que incluyó a 48 pacientes, registró una tasa de respuesta global del 67 % y una tasa de respuesta completa del 44 % , lo que respalda el desarrollo regulatorio de este inhibidor selectivo de la BTK.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -