
Markt für Compressible Cartons: Größe & Prognose 2034
Marktgröße und Prognosen für komprimierbare Kartons (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Papier und Pappe, Kunststoff, Polyethylen (PE), Polypropylen (PP), Aluminium, Sonstige); Endverbrauchsbranche (Lebensmittel, Getränke) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00027413
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 24, 2026


Marktgröße 2025
1,34 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
2,67 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,96 %
Wachstumsrate
Adressierbarer Markt
18,04 Mrd. US-Dollar
(2026–2034)
Der Markt für komprimierbare Kartons bietet die strukturelle Grundlage für Verpackungslösungen, die zur Minimierung des Materialverbrauchs, zur Optimierung der Logistik und zum effizienten Abfüllen, Lagern und Transportieren von Waren beitragen können. Der Marktwert für komprimierbare Kartons belief sich 2025 auf 1,34 Milliarden US-Dollar und wird voraussichtlich bis 2034 auf 2,67 Milliarden US-Dollar ansteigen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,96 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum wird durch Verpackungseffizienz, Materialinnovationen und veränderte Lebensmittelformate beeinflusst.
Das Marktwachstum für komprimierbare Kartons in Nordamerika ist auf fortschrittliche Lebensmitteldistribution, Innovationen im Getränkebereich und effizientere Verpackungslösungen seitens des Einzelhandels zurückzuführen. Dieser regionale Markt wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8 % bis 7,5 % wachsen. Gründe hierfür sind Initiativen zur Materialeffizienz, die Anforderungen der Gastronomie sowie der Ausbau der Automatisierungskapazitäten für Abfüllung und Weiterverarbeitung. Die Materialauswahl erfolgt nach den Vorgaben des Einzelhandels, die wiederum Einfluss auf die Kaufentscheidungen haben.
Marktanalyse und Einblicke zu komprimierbaren Kartons
- Nordamerika: Nordamerika hielt 2025 einen Marktanteil von 29–33 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,5 % wachsen, unterstützt durch fortschrittliche Verarbeitungskapazitäten, große Getränkehersteller und Verpackungsvorgaben des Einzelhandels.
- USA: Die USA repräsentierten 2025 76–80 % Nordamerikas und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–7,6 % wachsen, wobei die Anwendungsbereiche Gastronomie, Molkereiprodukte und haltbare Getränke führend sind.
- Europa: Europa hatte 2025 einen Anteil von 24–28 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 6,3–7,1 % verzeichnen. Deutschland, Großbritannien, Frankreich, Italien und Spanien unterstützen die Nachfrage durch Kreislaufwirtschaftspolitiken und eine etablierte Kartoninfrastruktur.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 30–34 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–9,0 % wachsen, angeführt von China, Indien, Japan, Südkorea und Australien, da der Konsum von verpackten Lebensmitteln und Getränken zunimmt.
- Größtes Segment: Papier und Pappe stellten 2025 einen Marktanteil von 58–62 % dar und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,8 % wachsen, was die Präferenz für faserbasierte Verpackungen widerspiegelt.
- Wachstumsstarkes Segment: Getränke machten im Jahr 2025 einen Marktanteil von 42–46 % aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,2 % wachsen, unterstützt durch die Umstellung auf Flüssigkeitsverpackungen.
- Detaillierte Analyse der wichtigsten Unternehmen: Stora Enso Oyj, Visy Industries Pty Ltd, Ingersoll Paper Box, TigerPress, Smurfit Westrock plc, Tetra Pak International SA, Elopak ASA, SIG Group AG, International Paper Company und Mondi plc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Laut dem Marktbericht für komprimierbare Kartons hat sich der Verpackungsmarkt insgesamt von traditionellen, starren Kartonstrukturen hin zu leichteren und fortschrittlicheren Strukturen entwickelt, die Karton mit Polymer- und Aluminiumbarrieren kombinieren. Verarbeiter optimieren derzeit Flächengewicht, Falteigenschaften, Siegelnahtfestigkeit und Barrierewirkung. Getränkekartons spielen dabei eine wichtige Rolle, da aseptische und gekühlte Getränke Barrieren gegen Sauerstoff, Feuchtigkeit und Licht benötigen. Diese Anforderungen haben die Hersteller dazu veranlasst, sich auf eine bessere Materialverträglichkeit, gute Bearbeitbarkeit und schnellere Abfüllanlagen zu konzentrieren.
Zukünftige Investitionen konzentrieren sich auf ertragreiche Fasermaterialien, schlankere Materialstrukturen, recycelbare Barrieresysteme und lokale Verarbeitungskapazitäten. Wachstumsmärkte in Süd- und Südostasien, Lateinamerika und ausgewählten Ländern des Nahen Ostens bieten Potenzial für den Ausbau der Verarbeitungskapazitäten, da verpackte Getränke und verarbeitete Lebensmittel zunehmend in den modernen Einzelhandel gelangen. Europäische Verpackungsgesetze fördern zudem die Recyclingfähigkeit, Rückverfolgbarkeit und einen einfachen Materialmix im Getränkeverpackungsmarkt. Daher werden Anbieter, die Karton, Beschichtungen, Verarbeitungs- und Abfüllanlagen bereitstellen können, einen größeren Einfluss auf die Entscheidungsfindung haben.
Marktbericht über komprimierbare Kartons – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,34 Milliarden US-Dollar |
| Marktgröße bis 2034 | 2,67 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,96 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für komprimierbare Kartons
Die Nachfrage wird durch die Anforderungen an einen schnellen und effizienten Transport von Lebensmitteln und Getränken, ein geringes Verpackungsgewicht, minimalen Lagerplatz und optimalen Produktschutz angetrieben. Diese Wachstumstreiber im Markt für komprimierbare Kartonagen werden von Verarbeitern, Kartonherstellern, Beschichtungsunternehmen, Polymerherstellern, Abfüllanlagenbetreibern, Lebensmittelverarbeitern, Getränkeherstellern, Einzelhändlern und Entsorgungsunternehmen unterstützt. Die Lieferkette umfasst mehr als nur die Kartonherstellung; die Leistungsfähigkeit wird maßgeblich durch die Wahl des Kartons, Barrieretechnologie, Bedruckung, Versiegelung, Abfüllung, Distribution und Entsorgung bestimmt.
Auf der Angebotsseite spielen Faktoren wie die Verfügbarkeit von Fasern, die Kosten für Polymere und Aluminium, die Energiekosten und die Auslastung der Verarbeitungsbetriebe eine Rolle. Integrierte Hersteller können die Materialspezifikationen besser kontrollieren, während unabhängige Verarbeiter durch flexible Formate, hohe Druckqualität, regionale Verfügbarkeit und schnelle Anpassungsmöglichkeiten konkurrieren. Die Nachfrage nach Getränkekartons bietet einen Skalenvorteil, da Schnellabfüllsysteme standardisierte Spezifikationen erfordern. Anwendungen im Lebensmittelbereich ermöglichen individuelle Formen, Öffnungsmechanismen und Barrieren.
Die Positionierung im Markt für komprimierbare Kartons konzentriert sich zunehmend auf die Kontrolle des gesamten Verpackungssystems, nicht nur auf die Kartonverarbeitung. Stora Enso Oyj integriert ihr Kartongeschäft mit Verpackungskompetenz, während Visy Industries Pty Ltd die Integration von Faser- und Verpackungsprozessen betont. Der Wettbewerb zwischen Smurfit Westrock plc und International Paper Company findet über ein breites Spektrum an Verarbeitungs- und Papierverpackungsprodukten statt. Elopak ASA, SIG Group AG und Tetra Pak International SA sind relevant für die Frage, wo Kartonkonstruktionen mit Abfüllsystemen und der Anwendung für flüssige Lebensmittel verbunden sind.
Spezialisierte Anbieter wie Ingersoll Paper Box und TigerPress können sich durch die Entwicklung maßgeschneiderter Kartonagen und Kundenservice differenzieren, während Mondi plc von der breiten Produktpalette im Bereich Papier und flexibler Verpackungen profitiert. Investitionen fließen in Leichtkarton, Barrierebeschichtungen, Automatisierung und regionale Kapazitäten. Die Zusammenarbeit mit den Lieferanten ist unerlässlich, da die Entwicklung neuer Kartonagen die Qualifizierung aller Beteiligten – Materiallieferanten, Verarbeiter, Anlagenbauer und Markeninhaber – erfordert.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
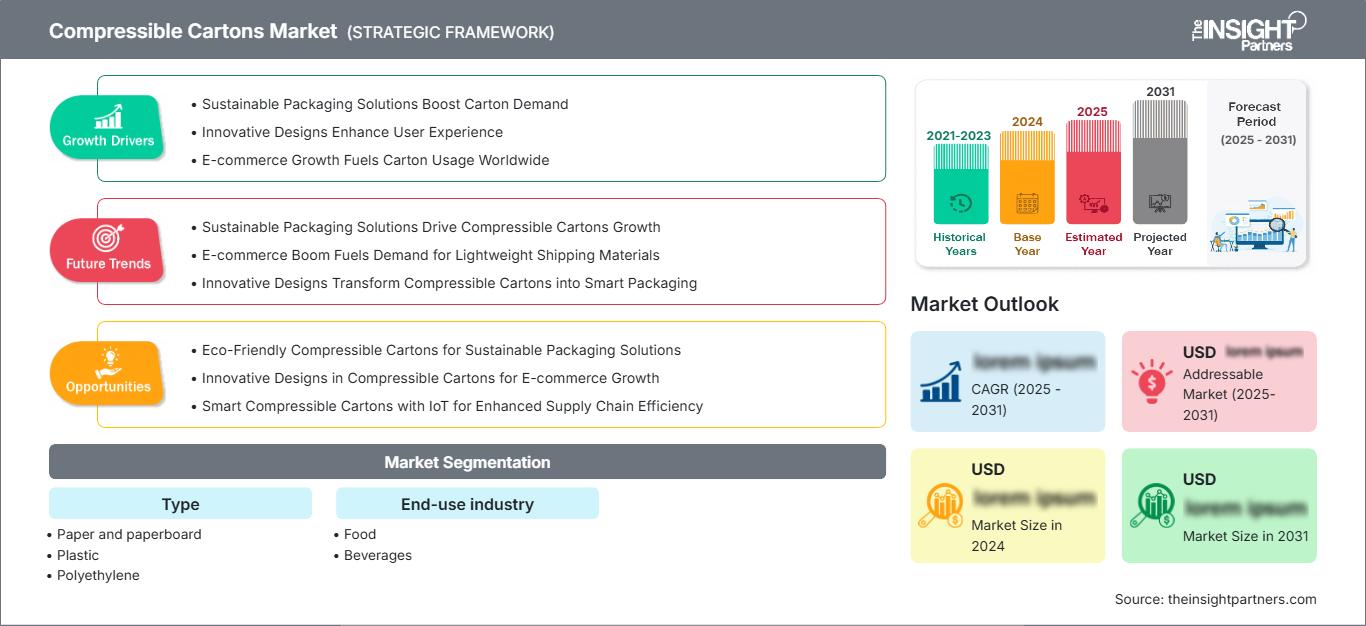
Markt für komprimierbare Kartons: Strategische Einblicke
Regionale Einblicke
Markt für komprimierbare Kartons in Nordamerika
Nordamerika wird 2025 einen Marktanteil von 29–33 % erreichen und voraussichtlich bis 2034 ein jährliches Wachstum von 6,8–7,5 % verzeichnen. Die USA sind aufgrund ihrer großflächigen Lebensmittel- und Getränkeverarbeitung, Verpackungsanlagen, des organisierten Einzelhandels und ihrer Kartonverarbeitungsanlagen der größte Abnehmer in der Region. Die Kaufentscheidungen in der Region werden zunehmend von Materialeinsparung, Verpackungsautomatisierung und den Spezifikationsanforderungen des Einzelhandels beeinflusst.
In der Region liegt der Fokus auf geringem Gewicht, effizienter Palettennutzung, langer Haltbarkeit und Kompatibilität mit automatisierten Abfüllanlagen. Große Lebensmittel- und Getränkehersteller spezifizieren zudem Verpackungsanforderungen, um Materialverbrauch und Transportlogistik zu reduzieren. Ein starkes Wachstum wird dort erwartet, wo Kartonverpackungen mit vergleichbaren Barriere- und Stapeleigenschaften wie starre Verpackungen ohne Beeinträchtigung der Produktionsgeschwindigkeit eingesetzt werden können.
US-Markt für komprimierbare Kartons
Die USA hatten im Jahr 2025 einen Marktanteil von rund 76 bis 80 % an der nordamerikanischen Nachfrage und sollten Prognosen zufolge bis 2034 ein jährliches Wachstum von 6,9 bis 7,6 % verzeichnen. Die Hauptanwendungsbereiche waren Lebensmittel, Milchprodukte, Säfte, Getränke und Gastronomie, wobei das Verpackungsdesign von den Bedürfnissen nationaler Einzelhändler bestimmt wird.
Smurfit Westrock plc, International Paper Company und andere Verpackungshersteller boten umfassende Verarbeitungs- und Vertriebskapazitäten, während Tetra Pak International SA, Elopak ASA und die SIG Group AG Schlüsselakteure im Bereich der Flüssignahrungskartonsysteme sind. Besondere Bedeutung wurde Konstruktionen beigemessen, die eine bessere Volumeneffizienz, einen geringeren Materialaufwand und automatisierte Abfüllprozesse ermöglichen. Die heimische Produktion könnte die Flexibilität der Lieferkette für Getränke- und Lebensmittelunternehmen mit hohem Kartonverbrauch erhöhen.
Markt für komprimierbare Kartons in Europa
Der Marktanteil von komprimierbaren Kartons in Europa lag 2025 bei 24–28 % und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–7,1 % wachsen, wobei Deutschland ein führender nationaler Markt ist. Großbritannien profitiert von einem etablierten Lebensmitteleinzelhandel, während Deutschland über starke Kapazitäten im Bereich industrieller Verpackungen verfügt.
Frankreich, Italien und Spanien generieren zusätzliche Nachfrage durch Milchprodukte, Getränke, Fertiggerichte und exportorientierte Lebensmittelverarbeitung. Die europäische Gesetzgebung belohnt zunehmend Materialeffizienz, Recyclingfähigkeit und transparente Verpackungszusammensetzung und ermutigt Lieferanten, Barrierestrukturen zu überarbeiten und unnötige Schichten zu reduzieren. Stora Enso Oyj, Elopak ASA, SIG Group AG und Tetra Pak International SA spielen in der Region weiterhin eine starke strategische Rolle.
Markt für komprimierbare Kartons im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum machte 2025 30–34 % aus und hat das Potenzial, bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,1–9,0 % zu erzielen. Zu den wichtigsten Ländern zählen China, Japan, Indien, Südkorea und Australien. Die zunehmende Verbreitung von verarbeiteten Lebensmitteln und Getränken trägt zum Verbrauch von Kartonverpackungen bei.
Wachsendes Industriewachstum, die Entwicklung des modernen Einzelhandels und Investitionen in heimische Verpackungskapazitäten fördern die Akzeptanz. Indien spielt dabei eine entscheidende Rolle, da sowohl Milchprodukte als auch kohlensäurefreie Getränke dort wachsen und gleichzeitig die Verarbeitungs- und Abfüllkapazitäten in der Region ausgebaut werden. China kann auf seine starke Fertigungsindustrie zählen, während Japan und Südkorea sich auf Hochleistungsverpackungslösungen konzentrieren.
Markt für komprimierbare Kartons im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird voraussichtlich bis 2034 ein jährliches Wachstum von 6,0–6,8 % verzeichnen. Saudi-Arabien und die Vereinigten Arabischen Emirate spielen dabei in der Golfregion eine führende Rolle, während Südafrika ein wichtiger afrikanischer Absatzmarkt ist. Die MEA-Region ist im Vergleich zu Asien-Pazifik, Europa und Nordamerika kleiner.
Energieintensive Fertigungsprozesse, importierte Verpackungen, Initiativen zur Ernährungssicherung und die zunehmende Getränkeverarbeitung werden die Nachfrage ankurbeln. Infrastrukturentwicklungsprogramme in der Golfregion begünstigen fortschrittliche Lebensmittelherstellungs- und Vertriebsbetriebe, während Südafrika einen relativ entwickelten Markt für die Weiterverarbeitung bietet. Die übrige MEA-Region ist geprägt von Urbanisierung, verpackten Milchprodukten, Säften und haltbaren Lebensmitteln.
Segmentierungsanalyse
Typ
Die Kartonart bleibt ein zentraler Leistungsfaktor, da das Verhalten von Kartons von Steifigkeit, Barriereeigenschaften, Versiegelbarkeit und Materialrückgewinnung abhängt. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 7,7–8,3 % erwartet. Papierbasierte Kartonagen dürften weiterhin den größten Marktanteil behalten, während Polymer- und Aluminiumschichten dort wichtig bleiben, wo der Produktschutz spezielle Barrieren erfordert. Der Markt für komprimierbare Kartons hängt daher von einem ausgewogenen Verhältnis zwischen geringem Gewicht und funktionaler Leistung ab.
- Papier und Karton: Diese führende Produktkategorie bleibt wichtig, da Faserstrukturen die Gewichtsreduzierung und etablierte Weiterverarbeitungsprozesse ermöglichen. Die Nachfrage ist dort am stärksten, wo Marken erneuerbare Rohstoffe und effizienten Transport priorisieren.
- Kunststoff: Kunststoffkonstruktionen bieten Flexibilität, Feuchtigkeitsbeständigkeit und Dichtungsleistung und eignen sich daher für Anwendungen, die eine höhere Formtoleranz und Beständigkeit gegenüber feuchten Umgebungen erfordern.
- Polyethylen: Polyethylen ist als Siegel- und Barriereschicht wichtig, insbesondere dort, wo Heißsiegelung, Feuchtigkeitsbeständigkeit und Kompatibilität mit Hochgeschwindigkeits-Abfüllanlagen erforderlich sind.
- Polypropylen: Polypropylen eignet sich für Anwendungen, die eine höhere Temperaturbeständigkeit, Steifigkeit oder spezielle Barriereeigenschaften erfordern. Seine Rolle wird durch Verarbeitungsanforderungen und die Notwendigkeit, Haltbarkeit und Materialeinsparung in Einklang zu bringen, beeinflusst.
- Aluminium: Aluminium bietet eine hohe Barrierewirkung gegen Licht, Sauerstoff und Feuchtigkeit. Sein strategischer Wert liegt vor allem in sensiblen Lebensmittel- und Getränkeanwendungen, wo eine längere Haltbarkeit den mehrschichtigen Aufbau rechtfertigt.
Endverbraucherbranche
Die Endverbrauchsbranche bestimmt die Kartonspezifikationen anhand von Produkteigenschaften, Vertriebsbedingungen, Abfülltechnologie und Haltbarkeitsanforderungen. Für dieses Segment wird im Zeitraum 2026–2034 ein Wachstum von 7,6–8,5 % prognostiziert. Getränke dürften weiterhin das am schnellsten wachsende Anwendungsgebiet bleiben, da flüssige Produkte eine schnelle Abfüllung und zuverlässige Barrieresysteme erfordern.
- Lebensmittel: Anwendungsbereiche im Lebensmittelbereich umfassen Milchprodukte, Soßen, Fertiggerichte, Trockenprodukte und haltbare Produkte. Bei Kaufentscheidungen stehen Produktschutz, Stapelbarkeit, einfaches Öffnen, Druckqualität und die Einhaltung der Anforderungen für Lebensmittelkontakt im Vordergrund.
- Getränke: Die Nachfrage nach Getränken ist von strategischer Bedeutung, da Milch, Säfte, pflanzliche Getränke und andere flüssige Produkte eine schnelle Abfüllung und zuverlässige Barriere-Systeme erfordern. Kartonverpackungen können zudem die Transporteffizienz und die Warenpräsentation im Regal verbessern.
Momentaufnahme der Chancen
|
Endverbraucherbranche |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Essen |
Hoch |
Lagerstabilität |
Reifen |
|
Getränke |
Hoch |
Flüssigkeitskartons |
Skalierung |
Markt für komprimierbare Kartons: Wachstumstreiber und Wirkungsanalyse
Anforderungen an Leichtbau und Transporteffizienz
Verpackungseinkäufer bewerten Kartons zunehmend anhand ihrer gesamten Logistikleistung und nicht nur anhand der Materialkosten. Geringeres Flächengewicht, kompaktes Falten, verbesserte Palettenausnutzung und reduzierte Sekundärverpackungen können den Transportaufwand senken und gleichzeitig den Produktschutz gewährleisten. Dieser Faktor beeinflusst Kartonspezifikationen, Kartongeometrie und Verarbeitungsanlagen gleichermaßen. Er verschafft zudem einen Wettbewerbsvorteil für Anbieter, die durch Faserentwicklung, optimierte Beschichtung und Konstruktion eine höhere Steifigkeit mit weniger Material erreichen können. In der Getränkeindustrie kann die Gewichtsreduzierung den Durchsatz der Abfüllanlage beeinflussen, da Maßhaltigkeit und Siegelnaht innerhalb enger Toleranzen bleiben müssen. Für Lebensmittelhersteller kann eine verbesserte Volumeneffizienz Lager- und Vertriebskosten senken. Daher vergleichen Einkaufsteams Verpackungen eher anhand der gesamten Lieferkosten, des Materialaufwands und der betrieblichen Kompatibilität als nur anhand des Preises pro Karton, was nachhaltige Investitionen in leistungsfähigere Strukturen fördert.
Recyclingfähigkeit und Vereinfachung der Verpackungsmaterialien
Die Anforderungen an die Recyclingfähigkeit lenken die Produktentwicklung hin zu Strukturen, die nach Gebrauch leichter zu identifizieren, zu sammeln, zu sortieren und zu verarbeiten sind. Dies führt zu einem erhöhten Druck, unnötige Materialkombinationen zu reduzieren und die Kompatibilität zwischen Karton, Polymeren, Beschichtungen, Druckfarben und Verschlüssen zu verbessern. Für Kartonhersteller gehen die wirtschaftlichen Auswirkungen über die Materialauswahl hinaus, da eine Neugestaltung neue Verarbeitungswerkzeuge, Abfüllversuche, Testprotokolle und Kundenfreigaben erfordern kann. Die europäische Politik ist besonders einflussreich, aber multinationale Marken wenden zunehmend einheitliche Verpackungsprinzipien regionsübergreifend an. Lieferanten, die die Funktionalität bei gleichzeitig vereinfachter Konstruktion nachweisen können, können Qualifizierungszyklen verkürzen und zukünftige Compliance-Risiken reduzieren. Dieser Trend fördert auch Investitionen in Barrierebeschichtungen und faserbasierte Alternativen, die Feuchtigkeits- und Sauerstoffschutz bieten, ohne auf komplexe Mehrschichtkonstruktionen angewiesen zu sein. Langfristig sollte die Materialvereinfachung neben Kosten, Festigkeit, Aussehen und Haltbarkeit zu einem Spezifikationskriterium werden.
Erweiterung der Verarbeitung von verpackten Lebensmitteln und Getränken
Die steigende Produktion von verarbeiteten Lebensmitteln und Getränken erweitert den Bedarf an standardisierten, hochleistungsfähigen Kartonverpackungen. Urbanisierung, moderner Einzelhandel, der Ausbau der Kühlkette und die Nachfrage nach haltbaren Produkten erhöhen den Bedarf an Verpackungen, die Transport, Lagerung und automatisierter Abfüllung standhalten. Getränkehersteller spielen dabei eine besonders wichtige Rolle, da ihre Produktionslinien mit hohem Durchsatz einen wiederkehrenden Bedarf an standardisierten Kartonabmessungen und zuverlässiger Versiegelung schaffen. Lebensmittelhersteller diversifizieren ihr Angebot durch verschiedene Packungsgrößen, Produktviskositäten und Lagerbedingungen, wodurch der Bedarf an flexibler Weiterverarbeitung steigt. Die Auswirkungen sind in Schwellenländern am stärksten, wo lokale Abfüllkapazitäten und der organisierte Einzelhandel gleichzeitig wachsen. Verpackungsanbieter können daher Marktanteile gewinnen, indem sie regionale Fertigung mit technischer Unterstützung für die Qualifizierung von Abfüllanlagen kombinieren. Dieser Trend verstärkt auch die Nachfrage nach skalierbaren Designs, die mehrere Marken und Produktkategorien ohne umfangreiche Anlagenmodifikationen bedienen können.
Markt für komprimierbare Kartons: Zukunftstrends
Faserverstärkte Barriere-Systeme
Die Marktentwicklung für komprimierbare Kartons deutet darauf hin, dass zukünftige Kartonentwicklungen zunehmend auf speziell entwickelte Faserstrukturen und dünne Funktionsbeschichtungen setzen werden, um Barriereeigenschaften bei geringerer Materialkomplexität zu erzielen. Forschung und kommerzielle Versuche werden sich voraussichtlich auf Dispersionsbeschichtungen, wasserbasierte Formulierungen, mineralische Zusätze und optimierte Polymerschichten konzentrieren, die Beständigkeit gegen Feuchtigkeit, Sauerstoff, Fett und Licht gewährleisten. Ziel ist die minimale Materialkombination, die die Anforderungen an Haltbarkeit und Verarbeitung erfüllt. Die Barriereeigenschaften werden durch standardisierte Tests besser messbar sein, sodass Verarbeiter und Markeninhaber Strukturen anhand funktionaler Kennzahlen anstatt allgemeiner Materialbezeichnungen vergleichen können. Solche Entwicklungen könnten den Einsatz von Kartons in Kategorien ausweiten, die traditionell von starren Kunststoff- oder anderen Barriereverpackungen dominiert werden.
Digitalisierte und flexible Kartonproduktion
Die Integration digitaler Arbeitsabläufe wird die Kartonproduktion voraussichtlich grundlegend verändern, indem sie das Artwork-Management, die Qualitätskontrolle, die Rückverfolgbarkeit und die Wirtschaftlichkeit kleinerer Auflagen verbessert. Automatisierte Bildverarbeitungssysteme können Druck-, Falt-, Versiegelungs- und Maßfehler frühzeitig erkennen, wodurch Materialverschwendung reduziert und die Linienkonsistenz erhöht wird. Digitaldruck ermöglicht regionale Produkteinführungen, Saisonprodukte, Aktionspackungen und kleinere Kundenaufträge ohne die hohen Anforderungen an Druckplatten und Einrichtung, die bei konventionellen Verfahren anfallen. Angesichts zunehmend fragmentierter Markenportfolios hilft diese Flexibilität Verarbeitern, die Anlagenauslastung aufrechtzuerhalten und gleichzeitig mehr Artikel zu verarbeiten. Daten aus Produktionssystemen verknüpfen zunehmend die Maschinenleistung mit Qualitätsaufzeichnungen und Kundenspezifikationen und ermöglichen so vorausschauende Wartung und schnellere Ursachenanalyse. Dieser Trend ist besonders relevant für Verarbeiter, die Lebensmittel- und Getränkehersteller beliefern und häufige Artwork-Änderungen bei gleichzeitig strenger Verpackungskonsistenz und Einhaltung gesetzlicher Vorschriften benötigen.
Marktchancen für komprimierbare Kartons
Lokale Konvertierungskapazitäten in Schwellenländern
Investoren können gezielt in lokale Kapazitäten für die Kartonverarbeitung und -veredelung in Märkten investieren, in denen die Lebensmittel- und Getränkeproduktion schneller wächst als das Angebot an spezialisierten Verpackungen. Der Aufbau regionaler Betriebe kann die Importabhängigkeit verringern, Lieferzeiten verkürzen, die Frachtkosten senken und eine engere technische Betreuung der Abfüllanlagenkunden ermöglichen. Attraktive Standorte sollten eine wachsende Produktion verpackter Lebensmittel mit zuverlässiger Versorgung, qualifizierten Fachkräften für die Weiterverarbeitung, guter Logistikanbindung und Zugang zu Karton oder Polymeren kombinieren. Partnerschaften mit Lieferanten von Abfüllanlagen können die Kundengewinnung weiter verbessern, da die Qualifizierung von Verpackungen oft parallel zur Inbetriebnahme der Anlagen erfolgt. Die größten Chancen bieten sich voraussichtlich dort, wo lokale Hersteller von Standardverpackungen auf höherwertige Formate umsteigen, die einheitliche Abmessungen, längere Haltbarkeit und eine ansprechendere Präsentation im Einzelhandel erfordern.
Integrierte Plattformen für recycelbare Kartons
Eine zweite Chance bieten integrierte Kartonplattformen, die Kartonentwicklung, Barrieretechnologie, Weiterverarbeitung, Abfüllkompatibilität und Recyclingvalidierung vereinen. Kunden benötigen zunehmend den Nachweis, dass eine neu gestaltete Verpackung während des gesamten Vertriebsprozesses zuverlässig funktioniert und gleichzeitig die Recyclinganforderungen nach Gebrauch erfüllt. Lieferanten können diesem Bedarf gerecht werden, indem sie geprüfte Materialsysteme anstelle von isolierten Karton- oder Beschichtungsprodukten anbieten. Strategische Investitionen in Labore, Pilotabfüllanlagen und Anwendungsentwicklungszentren können die für die Kundenqualifizierung benötigte Zeit verkürzen. Die Zusammenarbeit mit Recyclingunternehmen und Organisationen für die Verpackungsrückgewinnung kann die Aussagen zur tatsächlichen Leistung am Ende der Nutzungsdauer stärken. Die Marktprognosen für komprimierbare Kartons zeigen, dass Lieferanten, die Materialinnovationen mit praktischen Anforderungen an Weiterverarbeitung und Abfüllung verknüpfen können, höherwertige Projekte gewinnen können. Diese Chance ist besonders relevant für multinationale Lebensmittel- und Getränkeunternehmen, die einheitliche Verpackungsarchitekturen für verschiedene Märkte anstreben und gleichzeitig die Materialien an die lokale Recyclinginfrastruktur anpassen möchten.
Aktuelle Entwicklungen
- August 2026: Das in Jaipur ansässige Verpackungsunternehmen Miracle Group erweiterte seine Produktionskapazitäten und stärkte sein Portfolio in den Bereichen Kartons, flexible Verpackungen, Wellpappkartons, Etiketten und starre Verpackungen.
- Juni 2026: Hotpack Global und die malaysische HZ Corporation gründeten HZP Eco Packaging, ein Joint Venture zur Expansion von papierbasierten Lebensmittelverpackungen im Nahen Osten, Südostasien, Australien, Neuseeland und Nordamerika. Die Partnerschaft vereint Hotpacks internationales Vertriebsnetz und sein Portfolio an Lebensmittelverpackungen mit der Fertigungskompetenz der HZ Corporation im Bereich papierbasierter Verpackungen. Das anfängliche Produktportfolio umfasst Pappbecher, Faltschachteln, Papiertüten und weitere Lebensmittelverpackungen für Schnellrestaurants, Kaffeemarken, Fluggesellschaften, Catering-Unternehmen und Lieferdienste.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -