
Mercado de cajas de cartón compresibles: tamaño, demanda y previsiones 2034
Tamaño del mercado de cajas compresibles y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (papel y cartón, plástico, polietileno (PE), polipropileno (PP), aluminio, otros); industria de uso final (alimentos, bebidas) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00027413
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 24, 2026


Tamaño del mercado en 2025
1.340 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.670 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,96 %
Índice de crecimiento
Mercado potencial
18.040 millones de dólares estadounidenses
(2026-2034)
El mercado de envases de cartón compresible ofrece una estructura de soluciones de embalaje que permiten minimizar el uso de materiales, optimizar la logística y facilitar el llenado, almacenamiento y transporte de mercancías. El valor de mercado de los envases de cartón compresible alcanzó los 1340 millones de dólares estadounidenses en 2025 y se prevé que crezca hasta los 2670 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 7,96 % durante el periodo 2026-2034. Este crecimiento se ve influenciado por la eficiencia del embalaje, las innovaciones en materiales y los cambios en los formatos de los alimentos.
El tamaño del mercado de envases compresibles en Norteamérica se debe a la distribución avanzada de alimentos, las innovaciones en bebidas y la mejora de la eficiencia del envasado impulsada por los minoristas. Se prevé que este mercado regional crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,5 % entre 2026 y 2034, gracias a las iniciativas de eficiencia en el uso de materiales, las exigencias del sector de la alimentación y el aumento de la capacidad de automatización en el llenado y la conversión. Las especificaciones de los minoristas determinan los materiales y, a su vez, influyen en las compras.
Análisis y perspectivas del mercado de cajas compresibles
- América del Norte: América del Norte representó entre el 29 % y el 33 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,5 % entre 2026 y 2034, gracias a la capacidad de conversión avanzada, los grandes productores de bebidas y las especificaciones de envasado de los minoristas.
- EE. UU.: En 2025, Estados Unidos representaba entre el 76 % y el 80 % de Norteamérica y se prevé que su crecimiento se expanda a una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,6 % entre 2026 y 2034, impulsado por los sectores de servicios de alimentación, productos lácteos y bebidas de larga duración.
- Europa: Europa representó entre el 24 % y el 28 % del mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 7,1 % entre 2026 y 2034, con Alemania, el Reino Unido, Francia, Italia y España impulsando la demanda mediante políticas de circularidad e infraestructuras de cartón ya establecidas.
- Asia Pacífico: La región de Asia Pacífico representó una participación del 30-34% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,1-9,0% entre 2026 y 2034, liderada por China, India, Japón, Corea del Sur y Australia, a medida que se expande el consumo de alimentos y bebidas envasados.
- Segmento más importante: El papel y el cartón representaron una cuota de mercado del 58-62% en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7,1-7,8% durante el período 2026-2034, lo que refleja la preferencia por los envases a base de fibra.
- Segmento de alto crecimiento: Las bebidas representaron una cuota de mercado del 42-46% en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8,4-9,2% durante el período 2026-2034, impulsadas por la conversión a envases líquidos.
- Empresas clave analizadas en detalle: Stora Enso Oyj, Visy Industries Pty Ltd, Ingersoll Paper Box, TigerPress, Smurfit Westrock plc, Tetra Pak International SA, Elopak ASA, SIG Group AG, International Paper Company y Mondi plc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Según el informe del mercado de envases compresibles, el mercado general del embalaje ha pasado de utilizar estructuras de cartón rígidas tradicionales a estructuras más ligeras y avanzadas que combinan cartón con barreras de polímero y aluminio. Los fabricantes se centran ahora en optimizar simultáneamente el gramaje, las características de plegado, la eficacia del sellado y la eficacia de la barrera. Los envases para bebidas son tecnologías importantes, ya que las bebidas asépticas y refrigeradas requieren barreras contra el oxígeno, la humedad y la luz. Todas estas exigencias han llevado a los proveedores a centrarse en una mejor compatibilidad de los materiales, una buena maquinabilidad y líneas de llenado más rápidas.
Las futuras inversiones se centrarán en materiales de fibra de alto rendimiento, estructuras de materiales más ligeras, sistemas de barrera reciclables y capacidad de conversión localizada. Los mercados emergentes del sur y sureste de Asia, Latinoamérica y algunos países de Oriente Medio ofrecen la oportunidad de ampliar la capacidad de las empresas de conversión a medida que las bebidas envasadas y los alimentos procesados llegan a los canales de venta minorista modernos. La legislación europea sobre envases también está revalorizando la reciclabilidad, la trazabilidad y la simplicidad de la mezcla de materiales en el mercado de envases de bebidas. Por lo tanto, los proveedores que puedan suministrar cartón, recubrimientos, líneas de conversión y llenado tendrán mayor influencia en el proceso de toma de decisiones.
Alcance del informe de mercado de cajas compresibles
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.340 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.670 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,96% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de cajas de cartón compresibles
Los factores que impulsan la demanda son la necesidad de transportar alimentos y bebidas de forma rápida y eficiente, reducir el peso del embalaje, minimizar el espacio de almacenamiento y proteger los productos. Estos factores de crecimiento en el mercado de envases compresibles cuentan con el apoyo de transformadores, fabricantes de cartón, recubrimientos, polímeros, máquinas de llenado, procesadores de alimentos, fabricantes de bebidas, minoristas y proveedores de soluciones de eliminación de residuos. La cadena de suministro va más allá de la fabricación de los envases, y su rendimiento está determinado por la elección del cartón, la tecnología de barrera, la impresión, el sellado, el llenado, la distribución y las tecnologías de eliminación de residuos.
En cuanto a la oferta, existen factores como la disponibilidad de fibra, los costos de polímeros y aluminio, los costos de energía y la utilización en las plantas de conversión. Los productores integrados podrán controlar mejor las especificaciones de los materiales, mientras que los convertidores independientes competirán ofreciendo flexibilidad de formatos, calidad de impresión, disponibilidad regional y cambios rápidos. La demanda de envases para bebidas ofrece una ventaja de escala, ya que los sistemas de llenado rápido requieren especificaciones estandarizadas. Las aplicaciones alimentarias permiten la personalización de formas, mecanismos de apertura y barreras.
El posicionamiento en el mercado de envases de cartón compresible gira cada vez más en torno al control de todo el sistema de envasado, y no solo a la conversión del cartón. Stora Enso Oyj integra su negocio de cartón con el conocimiento del envasado, mientras que Visy Industries Pty Ltd hace hincapié en la integración de las operaciones de fibra y envasado. La competencia entre Smurfit Westrock plc e International Paper Company se da a través de una amplia gama de productos de conversión y envasado de papel. Elopak ASA, SIG Group AG y Tetra Pak International SA son relevantes en lo que respecta a la relación entre la construcción de envases de cartón y los sistemas de llenado, así como a la aplicación de alimentos líquidos.
Los proveedores especializados, como Ingersoll Paper Box y TigerPress, pueden aprovechar su diferenciación desarrollando cajas a medida y ofreciendo un excelente servicio al cliente, mientras que Mondi plc se beneficia de su amplia gama de productos de papel y embalaje flexible. Las inversiones se centran en cartón ligero, recubrimientos de barrera, automatización y capacidad regional. La colaboración con los proveedores es fundamental, ya que la fabricación de nuevas cajas exige la cualificación de proveedores de materiales, transformadores, proveedores de equipos y propietarios de marcas en todos los niveles.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de cajas compresibles: Perspectivas estratégicas
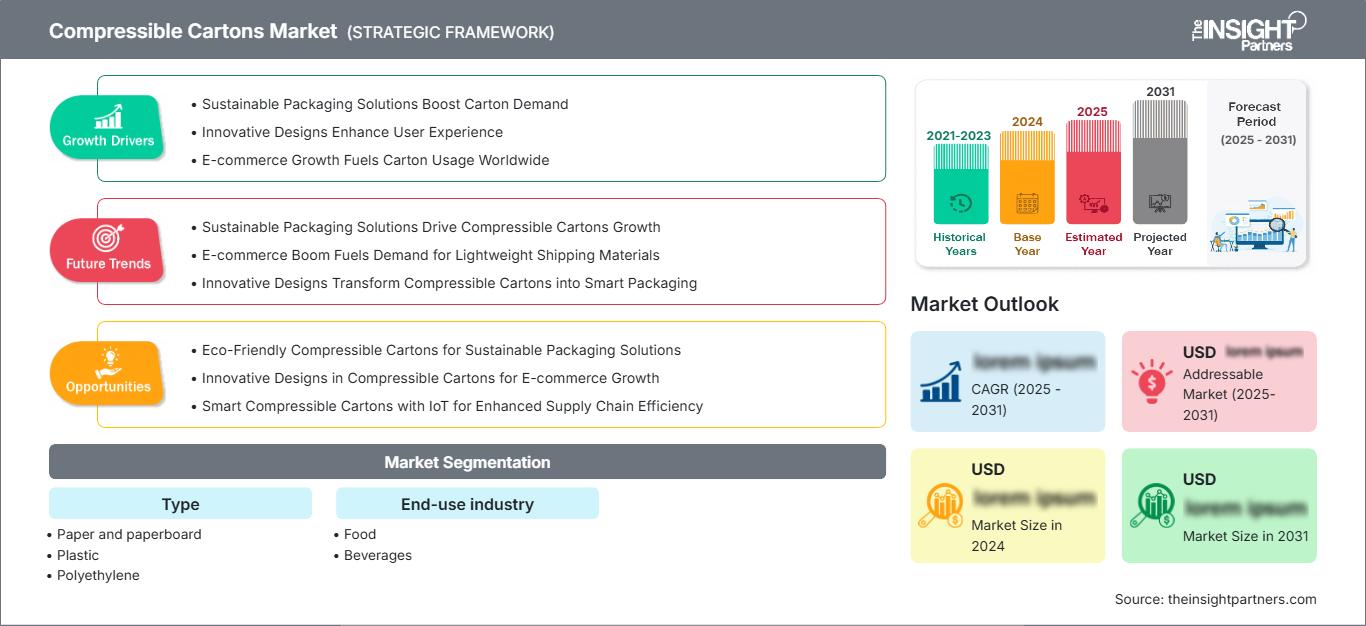
Perspectivas regionales
Mercado de cajas compresibles en Norteamérica
América del Norte tendrá una cuota de mercado del 29-33% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6,8-7,5% hasta 2034. Estados Unidos es el principal consumidor de la región debido a su industria de procesamiento de alimentos y bebidas a gran escala, sus operaciones de envasado, su venta minorista organizada y sus plantas de conversión de cartón. Las decisiones de compra en la región están cada vez más influenciadas por el ahorro de materiales, la automatización del envasado y los requisitos de especificación de los minoristas.
En la región se hace hincapié en la reducción de peso, la eficiencia de los palés, el rendimiento en el tiempo de vida útil y la compatibilidad con el llenado automatizado. Los grandes fabricantes de alimentos y bebidas también especifican los requisitos de envasado para ahorrar en el uso de materiales y en la logística de transporte. Se prevé un alto crecimiento en aquellos casos en los que exista potencial para formatos de envases de cartón que ofrezcan propiedades de barrera y apilamiento equivalentes a las de los envases rígidos, sin afectar la velocidad de las líneas de producción.
Mercado estadounidense de cajas compresibles
En 2025, Estados Unidos representaba entre el 76 % y el 80 % de la demanda en Norteamérica, y se preveía que experimentaría un crecimiento anual compuesto del 6,9 % al 7,6 % hasta 2034. Las principales aplicaciones eran alimentos, productos lácteos, zumos, bebidas y servicios de alimentación, donde el diseño del envase está condicionado por las necesidades de los minoristas nacionales.
Smurfit Westrock plc, International Paper Company y otros fabricantes de envases aportaron amplias capacidades de conversión y distribución, mientras que Tetra Pak International SA, Elopak ASA y SIG Group AG son actores clave en el sector de los sistemas de envases de cartón para alimentos líquidos. Se consideró de mayor importancia aquellas construcciones que permiten una mayor eficiencia de cubo, menor intensidad de material y procesos de llenado automatizados. La producción nacional podría aumentar la flexibilidad de la cadena de suministro para las empresas de bebidas y alimentos con un alto consumo de envases de cartón.
Mercado europeo de cajas de cartón compresibles
La cuota de mercado de los envases de cartón compresible en Europa se situó entre el 24 % y el 28 % en 2025 y se prevé que crezca a un ritmo anual compuesto del 6,3 % al 7,1 % hasta 2034, siendo Alemania un mercado nacional líder. El Reino Unido se beneficia de una distribución de productos de alimentación consolidada, mientras que Alemania cuenta con una sólida capacidad de envasado industrial.
Francia, Italia y España generan una demanda adicional a través de los sectores lácteo, de bebidas, de alimentos preparados y de procesamiento de alimentos para la exportación. La normativa europea valora cada vez más la eficiencia de los materiales, la reciclabilidad y la transparencia en la composición de los envases, lo que incentiva a los proveedores a rediseñar las estructuras de barrera y reducir las capas innecesarias. Stora Enso Oyj, Elopak ASA, SIG Group AG y Tetra Pak International SA mantienen una sólida relevancia estratégica en toda la región.
Mercado de cajas compresibles en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 30 % y el 34 % en 2025 y tiene potencial para alcanzar una tasa de crecimiento anual compuesta (TCAC) del 8,1 % al 9,0 % durante 2034. Los países clave incluyen China, Japón, India, Corea del Sur y Australia. El aumento en la penetración de los alimentos procesados y el procesamiento de bebidas contribuye al consumo de envases de cartón.
El creciente desarrollo industrial, el auge del comercio minorista moderno y la inversión en capacidades de envasado nacionales impulsan la adopción de nuevas tecnologías. India desempeña un papel fundamental, ya que tanto los productos lácteos como las bebidas no carbonatadas están experimentando un crecimiento, junto con el desarrollo de capacidades de procesamiento y envasado en la región. China cuenta con el respaldo de su economía manufacturera, mientras que Japón y Corea del Sur se centran en soluciones de envasado de alto rendimiento.
Mercado de cajas compresibles de Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África registre una tasa de crecimiento anual compuesta (TCAC) del 6,0-6,8% hasta 2034, liderada por Arabia Saudita y los Emiratos Árabes Unidos en la región del Golfo, así como por Sudáfrica, que constituye una importante base de conversión en África. La región de Oriente Medio y África es más pequeña en comparación con Asia Pacífico, Europa y América del Norte.
La manufactura de alto consumo energético, los envases importados, las iniciativas de seguridad alimentaria y el creciente procesamiento de bebidas impulsarán las compras. Los programas de desarrollo de infraestructura en la región del Golfo favorecen las operaciones avanzadas de fabricación y distribución de alimentos, mientras que Sudáfrica ofrece un mercado de transformación bastante desarrollado. El resto de la región de Oriente Medio y África se asocia con la urbanización, los productos lácteos envasados, los zumos y los alimentos no perecederos.
Análisis de segmentación
Tipo
El tipo de envase sigue siendo un factor determinante del rendimiento, ya que el comportamiento del cartón depende de la rigidez, las propiedades de barrera, la capacidad de sellado y la recuperación del material. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,7 % al 8,3 % entre 2026 y 2034. Las estructuras a base de papel mantendrán la mayor cuota de mercado, mientras que las capas de polímero y aluminio seguirán siendo importantes cuando la protección del producto requiera barreras especializadas. Por lo tanto, el alcance del mercado de envases compresibles depende de encontrar el equilibrio entre la reducción de peso y el rendimiento funcional.
- Papel y cartón: Esta categoría líder sigue siendo importante porque las estructuras de fibra permiten reducir el peso y facilitan los procesos de transformación ya establecidos. La demanda es mayor donde las marcas priorizan las materias primas renovables y el transporte eficiente.
- Plástico: Las estructuras de plástico ofrecen flexibilidad, resistencia a la humedad y buenas propiedades de sellado, lo que las hace relevantes para aplicaciones que requieren una mayor tolerancia al conformado y resistencia a ambientes húmedos.
- Polietileno: El polietileno es importante como capa de sellado y barrera, especialmente cuando se requiere sellado térmico, resistencia a la humedad y compatibilidad con equipos de llenado de alta velocidad.
- Polipropileno: El polipropileno es apto para aplicaciones que requieren mayor resistencia a la temperatura, rigidez o un rendimiento de barrera especializado. Su función está condicionada por los requisitos de procesamiento y la necesidad de equilibrar la durabilidad con la reducción del material.
- Aluminio: El aluminio ofrece una excelente protección contra la luz, el oxígeno y la humedad. Su valor estratégico es máximo en aplicaciones sensibles de alimentos y bebidas, donde una mayor vida útil justifica la construcción multicapa.
Industria de uso final
La industria de uso final determina las especificaciones de los envases de cartón en función de las características del producto, las condiciones de distribución, la tecnología de llenado y los requisitos de vida útil. Se prevé que este segmento crezca entre un 7,6 % y un 8,5 % durante el periodo 2026-2034. Se espera que las bebidas sigan siendo la aplicación de mayor crecimiento, ya que los productos líquidos requieren un llenado a alta velocidad y sistemas de barrera fiables.
- Alimentos: Las aplicaciones en el sector alimentario incluyen productos lácteos, salsas, alimentos preparados, productos secos y productos de larga duración. Las decisiones de compra priorizan la protección del producto, la eficiencia del apilamiento, la facilidad de apertura, la calidad de impresión y el cumplimiento de los requisitos para el contacto con alimentos.
- Bebidas: La demanda de bebidas es estratégicamente importante porque la leche, los zumos, las bebidas vegetales y otros productos líquidos requieren un llenado rápido y sistemas de barrera fiables. Los envases de cartón también pueden mejorar la eficiencia del transporte y la presentación en los estantes.
Resumen de la oportunidad
|
Industria de uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Alimento |
Alto |
Estabilidad en el estante |
Maduro |
|
Bebidas |
Alto |
Cartones para líquidos |
Escalada |
Factores que impulsan el crecimiento del mercado de cajas compresibles y análisis de su impacto
Requisitos de aligeramiento y eficiencia en el transporte
Los compradores de embalaje evalúan cada vez más las cajas de cartón en función de su rendimiento logístico total, en lugar de solo el coste del material. Un menor gramaje, un plegado compacto, una mejor utilización de los palés y la reducción del embalaje secundario pueden disminuir los requisitos de transporte sin comprometer la protección del producto. Este factor influye simultáneamente en las especificaciones del cartón, la geometría de la caja y los equipos de conversión. Además, genera una ventaja comercial para los proveedores capaces de lograr rigidez con menos material mediante la ingeniería de fibras, la optimización del recubrimiento y el diseño estructural. En aplicaciones de bebidas, la reducción de peso puede influir en el rendimiento de la línea de llenado, ya que la consistencia dimensional y la integridad del sellado deben mantenerse dentro de tolerancias estrictas. Para los productores de alimentos, una mayor eficiencia del cubo puede reducir los costes de almacenamiento y distribución. En consecuencia, los equipos de compras tienden a comparar los embalajes en función del coste total entregado, la intensidad del material y la compatibilidad operativa, en lugar de solo el precio por caja, lo que fomenta una inversión sostenida en estructuras de mayor rendimiento.
Reciclabilidad y simplificación de los materiales de embalaje
Los requisitos de reciclabilidad están impulsando el desarrollo de productos hacia estructuras más fáciles de identificar, recolectar, clasificar y procesar después de su uso. Esto genera presión para reducir las combinaciones innecesarias de materiales y mejorar la compatibilidad entre cartón, polímeros, recubrimientos, tintas y cierres. Para los proveedores de cajas de cartón, el impacto comercial va más allá de la selección de materiales, ya que el rediseño puede requerir nuevas herramientas de conversión, pruebas de llenado, protocolos de prueba y aprobaciones de clientes. La política europea es particularmente influyente, pero las marcas multinacionales aplican cada vez más principios de embalaje comunes en todas las regiones. Los proveedores que puedan demostrar un rendimiento funcional a la vez que simplifican la construcción pueden acortar los ciclos de calificación y reducir el riesgo de incumplimiento futuro. Este impulso también fomenta la inversión en recubrimientos de barrera y alternativas a base de fibra que pueden preservar la protección contra la humedad y el oxígeno sin depender de complejos ensamblajes multicapa. Con el tiempo, la simplificación de materiales debería convertirse en un criterio de especificación junto con el costo, la resistencia, la apariencia y la vida útil.
Expansión del procesamiento de alimentos y bebidas envasados
El creciente volumen de producción de alimentos y bebidas procesados amplía la demanda de formatos de cartón estandarizados y de alto rendimiento. La urbanización, el comercio minorista moderno, el desarrollo de la cadena de frío y la demanda de productos de larga duración incrementan la necesidad de envases que soporten el transporte, el almacenamiento y el llenado automatizado. Los productores de bebidas son especialmente importantes, ya que las líneas de alto volumen generan una demanda recurrente de dimensiones de cartón estandarizadas y un sellado fiable. Los fabricantes de alimentos diversifican sus productos mediante la variedad de tamaños de envase, viscosidades y condiciones de almacenamiento, lo que aumenta la necesidad de una conversión flexible. El impacto es mayor en las economías emergentes, donde la capacidad de llenado local y el comercio minorista organizado se expanden simultáneamente. Por lo tanto, los proveedores de envases pueden ganar cuota de mercado combinando la fabricación regional con el soporte técnico para la cualificación de las líneas de llenado. Este factor también refuerza la demanda de diseños escalables que puedan servir a múltiples marcas y categorías de productos sin necesidad de modificar extensamente los equipos.
Tendencias futuras del mercado de cajas compresibles
Sistemas de barrera de ingeniería de fibras
Las tendencias del mercado de envases de cartón compresible apuntan a un futuro desarrollo que utilizará cada vez más estructuras de fibra diseñadas y recubrimientos funcionales delgados para ofrecer un rendimiento de barrera con menor complejidad de materiales. Es probable que la investigación y las pruebas comerciales se centren en recubrimientos de dispersión, formulaciones a base de agua, mejoras minerales y capas de polímero optimizadas que mantengan la resistencia a la humedad, el oxígeno, la grasa y la luz. El objetivo será la combinación mínima de materiales que cumpla con los requisitos de vida útil y procesamiento. El rendimiento de barrera será más fácil de medir mediante pruebas estandarizadas, lo que permitirá a los fabricantes y propietarios de marcas comparar estructuras utilizando métricas funcionales en lugar de etiquetas de materiales genéricas. Estos avances podrían ampliar el uso de envases de cartón en categorías tradicionalmente dominadas por el plástico rígido u otros formatos de embalaje con barrera.
Producción de cajas de cartón digitalizada y flexible
Se espera que la integración del flujo de trabajo digital transforme la producción de cajas de cartón al mejorar la gestión de diseños, la inspección, la trazabilidad y la rentabilidad de las tiradas cortas. Los sistemas de visión automatizados pueden identificar defectos de impresión, plegado, sellado y dimensionales con mayor antelación, reduciendo el desperdicio de material y mejorando la uniformidad de la línea de producción. La impresión digital permite lanzar productos regionales, de temporada, paquetes promocionales y gestionar pedidos pequeños sin los requisitos de planchas y configuración propios de los procesos convencionales. A medida que las carteras de marcas se fragmentan, esta flexibilidad ayuda a los convertidores a optimizar la utilización de los equipos y a gestionar un mayor número de referencias. Los datos de los sistemas de producción permiten vincular cada vez más el rendimiento de las máquinas con los registros de calidad y las especificaciones del cliente, facilitando el mantenimiento predictivo y un análisis más rápido de las causas raíz. Esta tendencia es especialmente relevante para los convertidores que prestan servicios a empresas de alimentación y bebidas, las cuales necesitan cambios frecuentes en los diseños manteniendo una estricta uniformidad en el embalaje y cumpliendo con la normativa vigente.
Oportunidades de mercado para envases de cartón compresibles
Capacidad de conversión localizada en mercados emergentes
Los inversores pueden centrarse en la capacidad local de conversión y acabado de cartón en mercados donde la producción de alimentos y bebidas crece más rápido que la oferta de envases especializados. Establecer operaciones regionales puede reducir la dependencia de las importaciones, acortar los plazos de entrega, disminuir los costos de transporte y brindar una asistencia técnica más cercana a los clientes de las líneas de llenado. Las ubicaciones atractivas deben combinar una creciente producción de alimentos envasados con servicios públicos confiables, mano de obra calificada para la conversión, conectividad logística y acceso a insumos de cartón o polímeros. Las alianzas con proveedores de equipos de llenado pueden mejorar aún más la captación de clientes, ya que la calificación del empaque suele realizarse junto con la puesta en marcha del equipo. La mejor oportunidad probablemente se presente donde los productores locales estén pasando de envases básicos a formatos de mayor valor que requieren dimensiones uniformes, mayor vida útil y una mejor presentación en el punto de venta.
Plataformas integradas de cartón reciclable
Una segunda oportunidad reside en las plataformas de cartón integradas que combinan el desarrollo de cartón, la tecnología de barrera, la conversión, la compatibilidad de llenado y la validación al final de su vida útil. Los clientes exigen cada vez más pruebas de que un envase rediseñado funciona de forma fiable durante toda la distribución, cumpliendo además con los requisitos de reciclaje tras su uso. Los proveedores pueden satisfacer esta necesidad ofreciendo sistemas de materiales probados en lugar de cartón o recubrimientos aislados. Las inversiones estratégicas en laboratorios, equipos de llenado piloto y centros de desarrollo de aplicaciones pueden reducir el tiempo necesario para la cualificación del cliente. La colaboración con recicladores y organizaciones de recuperación de envases puede reforzar las afirmaciones sobre el rendimiento real al final de su vida útil. Las previsiones del mercado de envases compresibles indican que los proveedores capaces de conectar la innovación de materiales con los requisitos prácticos de conversión y llenado pueden captar proyectos de mayor valor. Esta oportunidad es especialmente relevante para las empresas multinacionales de alimentación y bebidas que buscan arquitecturas de envasado comunes en varios mercados, adaptando los materiales a la infraestructura de recuperación local.
Novedades recientes
- Agosto de 2026: La empresa de embalaje Miracle Group, con sede en Jaipur, amplió su capacidad de fabricación y reforzó su cartera de productos en lo que respecta a cajas de cartón, embalajes flexibles, cajas de cartón ondulado, etiquetas y embalajes rígidos.
- Junio de 2026: Hotpack Global se asoció con HZ Corporation, con sede en Malasia, para crear HZP Eco Packaging, una empresa conjunta centrada en la expansión de los envases de papel para el sector de la restauración en Oriente Medio, el Sudeste Asiático, Australia, Nueva Zelanda y Norteamérica. Esta alianza combina la red de distribución internacional y la cartera de envases para el sector de la restauración de Hotpack con la experiencia de HZ Corporation en la fabricación de envases de papel. La cartera inicial de productos incluirá vasos de papel, cajas plegables, bolsas de papel y otros productos de embalaje para el sector de la restauración, dirigidos a restaurantes de comida rápida, marcas de café, aerolíneas, empresas de catering y plataformas de reparto de comida a domicilio.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -