
Mercato dello scatole di carton compresibili: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato degli imballaggi in cartone comprimibile (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (carta e cartone, plastica, polietilene (PE), polipropilene (PP), alluminio, altri); settore di utilizzo finale (alimentare, bevande) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00027413
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 24, 2026


Dimensioni del mercato nel 2025
1,34 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,67 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,96 %
Tasso di crescita
Mercato di riferimento
18,04 miliardi di dollari USA
(2026-2034)
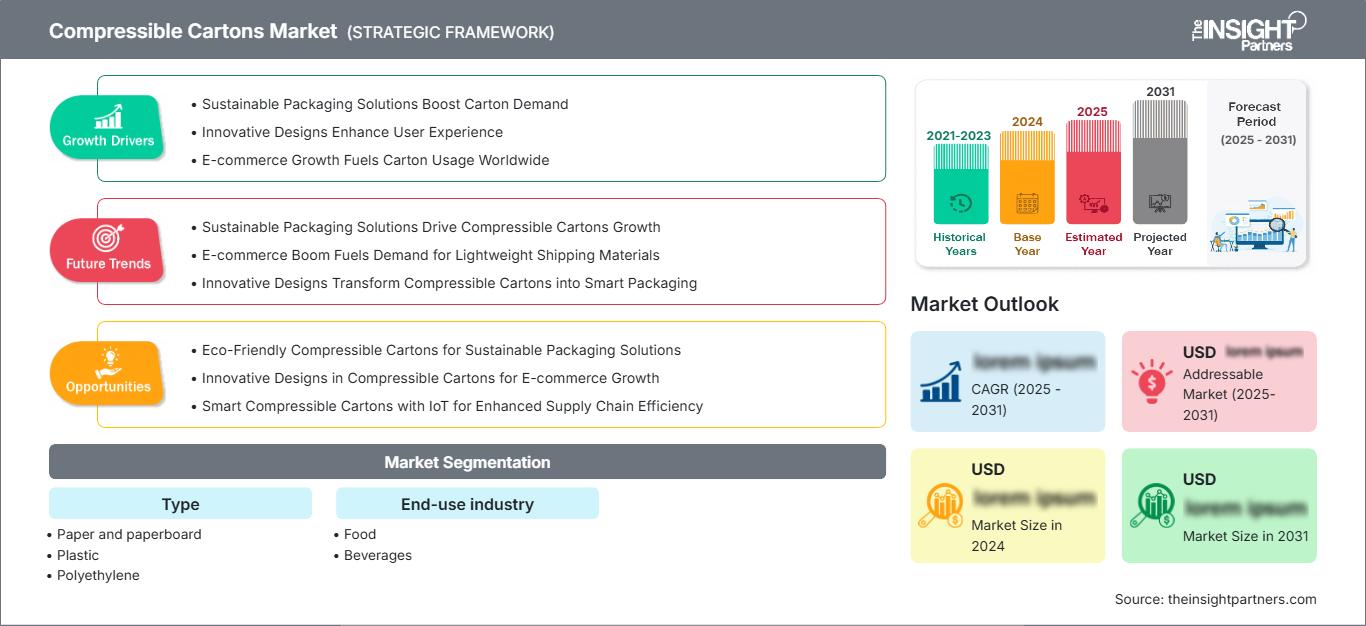
Il mercato degli imballaggi comprimibili offre una struttura di soluzioni di imballaggio che possono contribuire a minimizzare l'utilizzo di materiali, ottimizzare la logistica e garantire un riempimento, uno stoccaggio e un trasporto efficaci delle merci. Il valore di mercato degli imballaggi comprimibili era di 1,34 miliardi di dollari nel 2025 e si prevede che crescerà fino a 2,67 miliardi di dollari entro il 2034, con un CAGR del 7,96% nel periodo 2026-2034. Questa crescita è influenzata dall'efficienza degli imballaggi, dalle innovazioni nei materiali e dai cambiamenti nei formati alimentari.
Le dimensioni del mercato degli imballaggi comprimibili nella regione del Nord America sono attribuibili alla distribuzione alimentare avanzata, alle innovazioni nel settore delle bevande e all'efficienza degli imballaggi promossa dai rivenditori. È probabile che questo mercato regionale cresca a un CAGR compreso tra il 6,8% e il 7,5% nel periodo 2026-2034 grazie alle iniziative di efficienza dei materiali, ai requisiti del settore della ristorazione e all'aumento della capacità di automazione di riempimento e trasformazione, mentre le specifiche del settore retail determinano i materiali. Le specifiche del settore retail influenzano gli acquisti.
Analisi e approfondimenti sul mercato degli imballaggi in cartone comprimibile
- Nord America: Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 29% e il 33% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,5% tra il 2026 e il 2034, grazie alla capacità di trasformazione avanzata, ai grandi produttori di bevande e alle specifiche di confezionamento dei rivenditori.
- USA: Nel 2025 gli Stati Uniti rappresentavano il 76-80% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,9-7,6% tra il 2026 e il 2034, trainati dai settori della ristorazione, dei prodotti lattiero-caseari e delle bevande a lunga conservazione.
- Europa: Nel 2025 l'Europa rappresentava una quota del 24-28% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,3-7,1% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna a sostenere la domanda attraverso politiche di economia circolare e infrastrutture consolidate per gli imballaggi in cartone.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota del 30-34% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,1-9,0% tra il 2026 e il 2034, trainata da Cina, India, Giappone, Corea del Sud e Australia, grazie all'espansione del consumo di alimenti e bevande confezionati.
- Segmento più ampio: la carta e il cartone rappresentavano una quota di mercato del 58-62% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,1-7,8% nel periodo 2026-2034, a testimonianza della preferenza per gli imballaggi a base di fibre.
- Segmento ad alta crescita: le bevande rappresentavano una quota di mercato del 42-46% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,4-9,2% nel periodo 2026-2034, grazie alla conversione degli imballaggi per liquidi.
- Aziende chiave analizzate nel dettaglio: Stora Enso Oyj, Visy Industries Pty Ltd, Ingersoll Paper Box, TigerPress, Smurfit Westrock plc, Tetra Pak International SA, Elopak ASA, SIG Group AG, International Paper Company e Mondi plc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Secondo il rapporto sul mercato dei cartoni comprimibili, il mercato complessivo degli imballaggi si è spostato dall'utilizzo di strutture di cartone rigide tradizionali a quelle che impiegano strutture leggere e più avanzate, combinando cartone con barriere in polimero e alluminio. I trasformatori stanno ora lavorando per ottimizzare contemporaneamente grammatura, caratteristiche di piegatura, efficacia di sigillatura ed efficacia di barriera. I cartoni per bevande rappresentano una tecnologia importante, poiché le bevande asettiche e refrigerate necessitano di barriere contro ossigeno, umidità e luce. Tutte queste esigenze hanno spinto i fornitori a concentrarsi su una migliore compatibilità dei materiali, nonché su una buona lavorabilità e su linee di riempimento più veloci.
Gli investimenti futuri si concentreranno su materiali fibrosi ad alto rendimento, strutture dei materiali più leggere, sistemi di barriera riciclabili e capacità di trasformazione localizzate. I mercati emergenti del Sud e Sud-Est asiatico, dell'America Latina e di alcuni paesi selezionati del Medio Oriente hanno il potenziale per espandere la capacità dei trasformatori man mano che le bevande confezionate e i prodotti alimentari trasformati raggiungono i moderni canali di vendita al dettaglio. Le normative europee sugli imballaggi stanno inoltre aggiungendo valore alla riciclabilità, alla tracciabilità e alla semplicità del mix di materiali nel mercato degli imballaggi per bevande. Pertanto, i fornitori in grado di offrire cartone, rivestimenti, linee di trasformazione e di riempimento avranno maggiore influenza nel processo decisionale.
Ambito del rapporto sul mercato dei cartoni comprimibili
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,34 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 2,67 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,96% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli imballaggi comprimibili
I fattori trainanti della domanda sono le esigenze di trasportare alimenti e bevande in modo rapido ed efficiente, di contenere il peso degli imballaggi, di minimizzare lo spazio di stoccaggio e di proteggere i prodotti. Questi fattori di crescita nel mercato degli astucci comprimibili sono supportati da trasformatori, produttori di cartone, aziende di rivestimento, produttori di polimeri, macchine di riempimento, aziende di trasformazione alimentare, produttori di bevande, rivenditori e aziende che si occupano di soluzioni di smaltimento. La catena di fornitura va oltre la produzione degli astucci e le prestazioni sono determinate dalla scelta del cartone, dalla tecnologia di barriera, dalla stampa, dalla sigillatura, dal riempimento, dalla distribuzione e dalle tecnologie di smaltimento.
Dal lato dell'offerta, entrano in gioco fattori quali la disponibilità di fibre, i costi dei polimeri e dell'alluminio, i costi energetici e il tasso di utilizzo presso gli impianti di trasformazione. I produttori integrati saranno in grado di controllare meglio le specifiche dei materiali, mentre i trasformatori indipendenti competeranno offrendo flessibilità di formato, qualità di stampa, disponibilità regionale e rapidità di cambio. La domanda di cartoni per bevande offre un vantaggio di scala, poiché i sistemi di riempimento rapido richiedono specifiche standardizzate. Le applicazioni alimentari offrono la possibilità di realizzare forme personalizzate, meccanismi di apertura e barriere.
Nel mercato degli astucci comprimibili, il posizionamento si concentra sempre più sul controllo dell'intero sistema di confezionamento, non solo sulla trasformazione degli astucci. Stora Enso Oyj integra la propria attività nel settore del cartone con le competenze nel confezionamento, mentre Visy Industries Pty Ltd punta sull'integrazione tra le operazioni di produzione di fibre e quelle di confezionamento. La competizione tra Smurfit Westrock plc e International Paper Company si articola su un'ampia gamma di prodotti per la trasformazione e il confezionamento della carta. Elopak ASA, SIG Group AG e Tetra Pak International SA sono rilevanti nel settore, in quanto le strutture degli astucci sono associate ai sistemi di riempimento e all'applicazione per alimenti liquidi.
I fornitori specializzati, come Ingersoll Paper Box e TigerPress, possono sfruttare la loro differenziazione sviluppando cartoni su misura e offrendo assistenza clienti, mentre Mondi plc beneficia della sua ampia gamma di prodotti in carta e imballaggi flessibili. Gli investimenti sono destinati a cartone leggero, rivestimenti barriera, automazione e capacità produttiva regionale. La collaborazione con i fornitori è fondamentale, poiché la realizzazione di nuovi cartoni richiede la qualificazione a tutti i livelli di fornitori di materiali, trasformatori, fornitori di attrezzature e proprietari di marchi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli imballaggi in cartone comprimibile: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano degli imballaggi in cartone comprimibile
Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 29% e il 33%, con una crescita annua composta (CAGR) prevista tra il 6,8% e il 7,5% entro il 2034. Gli Stati Uniti rappresentavano il principale consumatore della regione, grazie alla presenza di impianti di trasformazione e confezionamento di alimenti e bevande su larga scala, alla grande distribuzione e agli stabilimenti di trasformazione degli imballaggi in cartone. Le decisioni di acquisto nella regione sono sempre più influenzate dal risparmio di materiale, dall'automazione del confezionamento e dai requisiti specifici imposti dai rivenditori.
Nella regione si pone l'accento su leggerezza, efficienza dei pallet, durata di conservazione e compatibilità con i sistemi di riempimento automatizzati. I grandi produttori di alimenti e bevande specificano inoltre requisiti di imballaggio per risparmiare sul consumo di materiale e sulla logistica dei trasporti. Si prevede una forte crescita laddove vi sia spazio per formati di imballaggio in cartone in grado di offrire proprietà di barriera e impilabilità equivalenti a quelle degli imballaggi rigidi, senza alcun impatto sulla velocità delle linee di produzione.
Mercato statunitense dei cartoni comprimibili
Nel 2025, gli Stati Uniti detenevano una quota di mercato compresa tra il 76% e l'80% della domanda nordamericana, con previsioni di crescita a un tasso annuo composto (CAGR) tra il 6,9% e il 7,6% fino al 2034. I principali settori di applicazione erano alimentare, lattiero-caseario, succhi di frutta, bevande e ristorazione, dove la progettazione degli imballaggi è dettata dalle esigenze dei rivenditori nazionali.
Smurfit Westrock plc, International Paper Company e altri produttori di imballaggi hanno fornito ampie capacità di trasformazione e distribuzione, mentre Tetra Pak International SA, Elopak ASA e SIG Group AG sono attori chiave nel settore dei sistemi di cartoni per alimenti liquidi. Maggiore importanza è stata attribuita alle strutture che consentono una migliore efficienza volumetrica, una minore intensità di materiale e processi di riempimento automatizzati. La produzione nazionale potrebbe aumentare la flessibilità della catena di approvvigionamento per le aziende di bevande e alimentari con un elevato consumo di cartoni.
Mercato europeo degli imballaggi in cartone comprimibile
Nel 2025, la quota di mercato degli imballaggi in cartone comprimibile in Europa si attestava tra il 24% e il 28%, con una previsione di crescita annua composta (CAGR) tra il 6,3% e il 7,1% fino al 2034, e la Germania si conferma come mercato nazionale leader. Il Regno Unito beneficia di una rete di distribuzione alimentare consolidata, mentre la Germania vanta solide capacità nel settore degli imballaggi industriali.
Francia, Italia e Spagna forniscono ulteriore domanda attraverso prodotti lattiero-caseari, bevande, alimenti preparati e trasformazione alimentare orientata all'esportazione. La normativa europea premia sempre più l'efficienza dei materiali, la riciclabilità e la trasparenza della composizione degli imballaggi, incoraggiando i fornitori a riprogettare le strutture di barriera e a ridurre gli strati non necessari. Stora Enso Oyj, Elopak ASA, SIG Group AG e Tetra Pak International SA mantengono una forte rilevanza strategica in tutta la regione.
Mercato degli imballaggi in cartone comprimibile nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava il 30-34% del mercato e ha il potenziale per registrare un tasso di crescita annuo composto (CAGR) dell'8,1-9,0% entro il 2034. I paesi chiave includono Cina, Giappone, India, Corea del Sud e Australia. La crescita della diffusione di alimenti e bevande trasformati contribuisce al consumo di cartoni.
La crescente espansione industriale, lo sviluppo della vendita al dettaglio moderna e gli investimenti nelle capacità di confezionamento nazionali favoriscono l'adozione di nuove tecnologie. L'India gioca un ruolo fondamentale, in quanto sia i prodotti lattiero-caseari che le bevande non gassate sono in crescita, così come le capacità di trasformazione e riempimento nella regione. La Cina può contare sulla propria economia manifatturiera, mentre Giappone e Corea del Sud si concentrano su soluzioni di confezionamento ad alte prestazioni.
Mercato degli imballaggi in cartone comprimibile in Medio Oriente e Africa
Si prevede che la domanda in Medio Oriente e Africa registrerà un tasso di crescita annuo composto (CAGR) del 6,0-6,8% fino al 2034, con Arabia Saudita ed Emirati Arabi Uniti in testa nella regione del Golfo, nonché il Sudafrica come importante base di conversione africana. La regione MEA è più piccola rispetto all'Asia Pacifica, all'Europa e al Nord America.
La produzione ad alta intensità energetica, gli imballaggi importati, le iniziative per la sicurezza alimentare e la crescente trasformazione delle bevande guideranno gli acquisti. I programmi di sviluppo infrastrutturale nella regione del Golfo favoriscono le operazioni di produzione e distribuzione alimentare avanzate, mentre il Sudafrica offre un mercato di trasformazione piuttosto sviluppato. Il resto della regione MEA è associato all'urbanizzazione, ai prodotti lattiero-caseari confezionati, ai succhi di frutta e agli alimenti a lunga conservazione.
Analisi di segmentazione
Tipo
La tipologia rimane un fattore determinante per le prestazioni, poiché il comportamento degli imballaggi in cartone dipende da rigidità, proprietà di barriera, sigillabilità e recupero del materiale. Si prevede che il segmento crescerà a un CAGR del 7,7-8,3% nel periodo 2026-2034. Le strutture a base di carta dovrebbero mantenere la quota maggiore, mentre gli strati di polimero e alluminio rimarranno importanti laddove la protezione del prodotto richieda barriere specializzate. Il potenziale del mercato degli imballaggi in cartone comprimibile dipende quindi dalla capacità di bilanciare leggerezza e prestazioni funzionali.
- Carta e cartone: questa categoria leader rimane importante perché le strutture in fibra favoriscono la riduzione del peso e i processi di trasformazione consolidati. La domanda è più forte laddove i marchi privilegiano le materie prime rinnovabili e un trasporto efficiente.
- Plastica: Le strutture in plastica offrono flessibilità, resistenza all'umidità e prestazioni di tenuta, risultando adatte ad applicazioni che richiedono una maggiore tolleranza di formatura e resistenza agli ambienti umidi.
- Polietilene: Il polietilene è importante come strato sigillante e barriera, in particolare laddove sono richieste termosaldatura, resistenza all'umidità e compatibilità con apparecchiature di riempimento ad alta velocità.
- Polipropilene: Il polipropilene è adatto ad applicazioni che richiedono maggiore resistenza alle alte temperature, rigidità o prestazioni di barriera specializzate. Il suo ruolo è influenzato dai requisiti di lavorazione e dalla necessità di bilanciare la durabilità con la riduzione del materiale.
- Alluminio: L'alluminio offre un'ottima barriera contro luce, ossigeno e umidità. Il suo valore strategico è massimo nelle applicazioni sensibili nel settore alimentare e delle bevande, dove una maggiore durata di conservazione può giustificare una struttura multistrato.
settore di utilizzo finale
Il settore di utilizzo finale determina le specifiche degli imballaggi in cartone in base alle caratteristiche del prodotto, alle condizioni di distribuzione, alla tecnologia di riempimento e ai requisiti di durata di conservazione. Si prevede che il segmento crescerà del 7,6-8,5% nel periodo 2026-2034. Le bevande dovrebbero rimanere il settore in più rapida espansione, poiché i prodotti liquidi richiedono un riempimento ad alta velocità e sistemi di barriera affidabili.
- Alimentari: Le applicazioni nel settore alimentare includono latticini, salse, alimenti preparati, prodotti secchi e categorie a lunga conservazione. Le decisioni di acquisto privilegiano la protezione del prodotto, l'efficienza di impilamento, la facilità di apertura, la qualità di stampa e la conformità ai requisiti per il contatto con gli alimenti.
- Bevande: La domanda di bevande è strategicamente importante perché latte, succhi di frutta, bevande a base vegetale e altri prodotti liquidi richiedono un riempimento rapido e sistemi di barriera affidabili. I formati degli imballaggi in cartone possono inoltre migliorare l'efficienza del trasporto e la presentazione sugli scaffali.
Panoramica dell'opportunità
|
settore di utilizzo finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Cibo |
Alto |
Stabilità dello scaffale |
Maturo |
|
Bevande |
Alto |
Cartoni per liquidi |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato degli imballaggi in cartone comprimibile.
Requisiti di alleggerimento ed efficienza di trasporto
Gli acquirenti di imballaggi valutano sempre più spesso i cartoni in base alle prestazioni logistiche complessive, piuttosto che al solo costo del materiale. Un peso inferiore, una piegatura compatta, un migliore utilizzo dei pallet e una riduzione degli imballaggi secondari possono diminuire i requisiti di trasporto, preservando al contempo la protezione del prodotto. Questo fattore influenza contemporaneamente le specifiche del cartone, la geometria del cartone e le attrezzature di trasformazione. Crea inoltre un vantaggio commerciale per i fornitori in grado di ottenere rigidità con meno materiale grazie all'ingegneria delle fibre, all'ottimizzazione dei rivestimenti e alla progettazione strutturale. Nel settore delle bevande, la riduzione del peso può influire sulla produttività della linea di riempimento, poiché la coerenza dimensionale e l'integrità della sigillatura devono rimanere entro tolleranze ristrette. Per i produttori alimentari, una maggiore efficienza volumetrica può ridurre i costi di magazzino e distribuzione. Di conseguenza, i team di approvvigionamento sono più propensi a confrontare gli imballaggi in base al costo totale di consegna, all'intensità di materiale e alla compatibilità operativa, piuttosto che al solo prezzo per cartone, incoraggiando investimenti continui in strutture ad alte prestazioni.
Riciclabilità e semplificazione dei materiali di imballaggio
I requisiti di riciclabilità stanno orientando lo sviluppo dei prodotti verso strutture più facili da identificare, raccogliere, smistare e trattare dopo l'uso. Ciò crea pressione per ridurre le combinazioni di materiali non necessarie e migliorare la compatibilità tra cartone, polimeri, rivestimenti, inchiostri e chiusure. Per i fornitori di astucci, l'impatto commerciale va oltre la semplice selezione dei materiali, poiché la riprogettazione può richiedere nuovi strumenti di trasformazione, prove di riempimento, protocolli di test e approvazioni da parte dei clienti. La politica europea è particolarmente influente, ma i marchi multinazionali applicano sempre più spesso principi di imballaggio comuni in tutte le regioni. I fornitori in grado di dimostrare prestazioni funzionali semplificando al contempo la costruzione possono abbreviare i cicli di qualificazione e ridurre il rischio di conformità futuro. Questa spinta incoraggia anche gli investimenti in rivestimenti barriera e alternative a base di fibre in grado di preservare la protezione dall'umidità e dall'ossigeno senza ricorrere a complessi assemblaggi multistrato. Nel tempo, la semplificazione dei materiali dovrebbe diventare un criterio di specifica, insieme a costo, resistenza, aspetto e durata di conservazione.
Espansione della lavorazione di alimenti e bevande confezionati
La crescente produzione di alimenti e bevande trasformati amplia la domanda di formati di cartone standardizzati e ad alta produttività. L'urbanizzazione, la moderna distribuzione al dettaglio, lo sviluppo della catena del freddo e la richiesta di prodotti a lunga conservazione aumentano la necessità di imballaggi in grado di resistere al trasporto, allo stoccaggio e al riempimento automatizzato. I produttori di bevande sono particolarmente importanti perché le linee ad alto volume creano una domanda ricorrente di dimensioni standardizzate dei cartoni e di prestazioni di sigillatura affidabili. I produttori alimentari diversificano la gamma di prodotti con diverse dimensioni di confezione, viscosità e condizioni di conservazione, aumentando la necessità di una trasformazione flessibile. L'impatto è maggiore nelle economie emergenti, dove la capacità di riempimento locale e la distribuzione al dettaglio organizzata si espandono simultaneamente. I fornitori di imballaggi possono quindi conquistare quote di mercato combinando la produzione regionale con il supporto tecnico per la qualificazione delle linee di riempimento. Questo fattore rafforza anche la domanda di design scalabili in grado di servire più marchi e categorie di prodotti senza la necessità di modifiche sostanziali alle attrezzature.
Tendenze future del mercato degli imballaggi comprimibili
sistemi di barriera ingegnerizzati con fibre
Le tendenze del mercato degli imballaggi comprimibili indicano che lo sviluppo futuro degli imballaggi in cartone utilizzerà sempre più strutture in fibra ingegnerizzate e rivestimenti funzionali sottili per offrire prestazioni di barriera con una minore complessità dei materiali. La ricerca e le sperimentazioni commerciali si concentreranno probabilmente su rivestimenti a dispersione, formulazioni a base d'acqua, arricchimenti minerali e strati polimerici ottimizzati che mantengono la resistenza all'umidità, all'ossigeno, al grasso e alla luce. L'obiettivo sarà la combinazione minima di materiali che soddisfi i requisiti di conservazione e di lavorazione. Le prestazioni di barriera diventeranno più misurabili grazie a test standardizzati, consentendo ai trasformatori e ai proprietari dei marchi di confrontare le strutture utilizzando parametri funzionali anziché etichette generiche sui materiali. Tali sviluppi potrebbero ampliare l'utilizzo degli imballaggi in cartone in categorie tradizionalmente dominate da plastica rigida o altri formati di imballaggio barriera.
Produzione di cartoni digitalizzata e flessibile
Si prevede che l'integrazione del flusso di lavoro digitale trasformerà la produzione di cartoni, migliorando la gestione della grafica, l'ispezione, la tracciabilità e la redditività delle piccole tirature. I sistemi di visione automatizzati possono identificare precocemente difetti di stampa, piegatura, sigillatura e dimensionali, riducendo gli sprechi di materiale e migliorando la uniformità della linea. La stampa digitale può supportare lanci regionali, prodotti stagionali, confezioni promozionali e ordini di piccole dimensioni senza la necessità di lastre e impostazioni complesse, come avviene nei processi convenzionali. Con la crescente frammentazione dei portafogli di marchi, questa flessibilità può aiutare i trasformatori a mantenere un utilizzo ottimale delle attrezzature, gestendo al contempo un maggior numero di unità di stoccaggio. I dati provenienti dai sistemi di produzione possono sempre più collegare le prestazioni delle macchine con i dati di qualità e le specifiche del cliente, consentendo la manutenzione predittiva e un'analisi più rapida delle cause principali. Questa tendenza è particolarmente rilevante per i trasformatori che servono aziende del settore alimentare e delle bevande, le quali necessitano di frequenti modifiche grafiche pur mantenendo una rigorosa uniformità degli imballaggi e il rispetto delle normative.
Opportunità di mercato per gli imballaggi in cartone comprimibile
Capacità di trasformazione localizzata nei mercati emergenti
Gli investitori possono puntare su capacità di trasformazione e finitura di cartoni a livello locale in mercati in cui la produzione di alimenti e bevande si sta espandendo più rapidamente rispetto all'offerta di imballaggi specializzati. L'avvio di attività regionali può ridurre la dipendenza dalle importazioni, abbreviare i tempi di consegna, diminuire l'esposizione ai costi di trasporto e consentire un supporto tecnico più diretto ai clienti delle linee di riempimento. Le località più interessanti dovrebbero combinare una crescente produzione di alimenti confezionati con servizi pubblici affidabili, manodopera qualificata per la trasformazione, connettività logistica e accesso a materie prime come cartone o polimeri. Le partnership con i fornitori di attrezzature per il riempimento possono ulteriormente migliorare l'acquisizione di clienti, poiché la qualificazione degli imballaggi spesso avviene contestualmente alla messa in servizio delle attrezzature. Le maggiori opportunità si presenteranno probabilmente laddove i produttori locali stanno passando da imballaggi di base a formati di maggior valore che richiedono dimensioni uniformi, una maggiore durata di conservazione e una presentazione più accattivante per la vendita al dettaglio.
Piattaforme integrate per il cartone riciclabile
Una seconda opportunità risiede nelle piattaforme integrate per cartoni che combinano lo sviluppo del cartone, la tecnologia barriera, la trasformazione, la compatibilità di riempimento e la validazione a fine vita. I clienti richiedono sempre più spesso prove che un imballaggio riprogettato offra prestazioni affidabili durante tutta la distribuzione, rispettando al contempo i requisiti di riciclo dopo l'uso. I fornitori possono rispondere a questa esigenza offrendo sistemi di materiali testati anziché singoli prodotti di cartone o rivestimento. Investimenti strategici in laboratori, impianti pilota di riempimento e centri di sviluppo applicativo possono ridurre i tempi necessari per la qualificazione da parte del cliente. La collaborazione con le aziende di riciclo e di recupero degli imballaggi può rafforzare le affermazioni relative alle effettive prestazioni a fine vita. Le previsioni di mercato sui cartoni comprimibili indicano che i fornitori in grado di collegare l'innovazione dei materiali con i requisiti pratici di trasformazione e riempimento possono aggiudicarsi progetti di maggior valore. Questa opportunità è particolarmente rilevante per le multinazionali del settore alimentare e delle bevande che cercano architetture di imballaggio comuni in diversi mercati, adattando al contempo i materiali alle infrastrutture di recupero locali.
Sviluppi recenti
- Agosto 2026: Miracle Group, azienda di imballaggi con sede a Jaipur, ha ampliato la propria capacità produttiva e rafforzato il proprio portafoglio prodotti che comprende cartoni, imballaggi flessibili, scatole di cartone ondulato, etichette e imballaggi rigidi.
- Giugno 2026: Hotpack Global ha stretto una partnership con HZ Corporation, azienda con sede in Malesia, per creare HZP Eco Packaging, una joint venture focalizzata sull'espansione degli imballaggi di carta per il settore della ristorazione in Medio Oriente, Sud-est asiatico, Australia, Nuova Zelanda e Nord America. La partnership unisce la rete di distribuzione internazionale e il portfolio di imballaggi per la ristorazione di Hotpack con l'esperienza produttiva di HZ Corporation nel settore degli imballaggi di carta. Il portfolio iniziale di prodotti includerà bicchieri di carta, astucci pieghevoli, sacchetti di carta e altri prodotti per l'imballaggio destinati al settore della ristorazione, in particolare ristoranti fast food, marchi di caffè, compagnie aeree, aziende di catering e piattaforme di consegna di cibo a domicilio.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -