
圧縮可能カートン市場:需要・予測 2034
圧縮可能なカートン市場の規模と予測(2021年~2034年)、世界および地域別のシェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(紙および板紙、プラスチック、ポリエチレン(PE)、ポリプロピレン(PP)、アルミニウム、その他)、最終用途産業別(食品、飲料)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00027413
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 24, 2026


2025年の市場規模
13億4000 万米ドル
基準年値
2034年の予測
26億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.96 %
成長率
対象市場
180億4000 万米ドル
(2026年~2034年)
圧縮カートン市場は、材料使用量の最小化、物流の最適化、商品の効率的な充填、保管、輸送に役立つ包装ソリューションの構造的枠組みを提供します。圧縮カートン市場の市場規模は2025年に13億4,000万米ドルでしたが、2026年から2034年にかけて年平均成長率(CAGR)7.96%で成長し、2034年には26億7,000万米ドルに達すると予測されています。この成長は、包装効率、材料の革新、食品形態の変化によって影響を受けています。
北米地域における圧縮カートン市場の規模は、高度な食品流通、飲料の革新、および小売業者主導の包装効率化に起因する。この地域市場は、材料効率化への取り組み、食品サービスのニーズ、充填および加工自動化能力の増強により、2026年から2034年にかけて年平均成長率(CAGR)6.8%から7.5%で成長すると見込まれている。一方、小売仕様が材料を決定する。小売仕様は購入に影響を与える。
圧縮可能なカートン市場の評価と洞察
- 北米:北米は2025年に29~33%のシェアを占め、高度な加工能力、大手飲料メーカー、小売業者の包装仕様に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.5%で成長すると予測されている。
- 米国:米国は2025年には北米の76~80%を占め、2026年から2034年にかけて、外食産業、乳製品、常温保存可能な飲料用途を中心に、年平均成長率(CAGR)6.9~7.6%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には24~28%のシェアを占め、2026年から2034年の間に年平均成長率(CAGR)6.3~7.1%を記録すると予想されており、ドイツ、英国、フランス、イタリア、スペインは循環型経済政策と確立されたカートンインフラを通じて需要を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には30~34%のシェアを占め、包装食品・飲料の消費拡大に伴い、中国、インド、日本、韓国、オーストラリアを中心に、2026~2034年の間に年平均成長率(CAGR)8.1~9.0%で成長すると予測されている。
- 最大のセグメント:紙と板紙は2025年に市場シェアの58~62%を占め、繊維ベースの包装材への嗜好を反映して、2026~2034年には年平均成長率(CAGR)7.1~7.8%で成長すると予測されている。
- 高成長分野:飲料は2025年には市場シェアの42~46%を占め、液体包装への転換に支えられ、2026~2034年には年平均成長率(CAGR)8.4~9.2%で成長すると予測されている。
- 詳細に分析された主要企業: Stora Enso Oyj、Visy Industries Pty Ltd、Ingersoll Paper Box、TigerPress、Smurfit Westrock plc、Tetra Pak International SA、Elopak ASA、SIG Group AG、International Paper Company、およびMondi plc。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
圧縮カートン市場レポートによると、包装市場全体は、従来の硬質カートン構造から、紙板とポリマーおよびアルミニウムバリアを組み合わせた軽量でより高度な構造へと移行しています。コンバーターは現在、坪量、折り畳み特性、密封性、バリア効果を同時に最適化することに取り組んでいます。飲料カートンは、無菌飲料や冷蔵飲料には酸素、水分、光に対するバリアが必要なため、重要な技術です。これらの要求により、サプライヤーは、優れた加工性と充填ラインの高速化に加え、材料適合性の向上に注力しています。
今後の投資は、高収率繊維材料、低構造材料、リサイクル可能なバリアシステム、および地域密着型の加工能力に重点を置くことになるでしょう。南アジア、東南アジア、ラテンアメリカ、および一部の中東諸国といった新興市場では、包装飲料や加工食品が現代的な小売チャネルに普及するにつれ、加工業者の能力拡大が見込まれます。欧州の包装法も、飲料包装市場においてリサイクル性、トレーサビリティ、およびシンプルな材料構成といった価値を高めています。そのため、板紙、コーティング、加工、充填ラインを提供できるサプライヤーは、意思決定プロセスにおいてより大きな影響力を持つようになるでしょう。
圧縮可能なカートン市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 13億4000万米ドル |
| 2034年までの市場規模 | 26億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.96% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
圧縮可能なカートン市場分析
需要を牽引する要因は、食品や飲料を迅速かつ効率的に輸送し、包装重量を抑え、保管スペースを最小限に抑え、製品を保護する必要性です。圧縮可能なカートン市場におけるこれらの成長要因は、加工業者、板紙メーカー、コーティング業者、ポリマーメーカー、充填機メーカー、食品加工業者、飲料メーカー、小売業者、および廃棄ソリューション企業によって支えられています。サプライチェーンはカートンの製造にとどまらず、性能は板紙の選択、バリア技術、印刷、密封、充填、流通、および廃棄技術によって決定されます。
供給面では、繊維の入手可能性、ポリマーやアルミニウムのコスト、エネルギーコスト、加工業者での稼働率といった要因が挙げられます。統合生産者は材料仕様をより適切に管理できる一方、独立系加工業者は、フォーマットの柔軟性、印刷品質、地域的な供給体制、迅速な変更といった点で競争力を発揮します。飲料カートンの需要は、高速充填システムには標準化された仕様が求められるため、規模の経済性を発揮します。食品用途では、カスタム形状、開閉機構、バリアなどの設計が可能です。
圧縮カートン市場におけるポジショニングは、カートン加工だけでなく、包装システム全体の管理にますます重点が置かれるようになっている。Stora Enso Oyjは板紙事業と包装に関する知識を統合している一方、Visy Industries Pty Ltdは繊維と包装事業の統合を重視している。Smurfit Westrock plcとInternational Paper Companyの競争は、幅広い加工製品と紙包装製品を通じて行われている。Elopak ASA、SIG Group AG、Tetra Pak International SAは、カートン構造が充填システムや液体食品の用途と関連している分野において重要な役割を担っている。
インガソール・ペーパーボックスやタイガープレスなどの専門サプライヤーは、特注カートンの開発や顧客サポートを通じて差別化を図る一方、モンディ社は紙と軟包装の幅広い分野から恩恵を受けている。投資は軽量板紙、バリアコーティング、自動化、地域生産能力に行われている。新しいカートンの製造には、材料サプライヤー、加工業者、設備サプライヤー、ブランドオーナーなど、あらゆるレベルでの資格認定が必要となるため、サプライヤーとの協力は不可欠である。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
圧縮可能なカートン市場:戦略的洞察
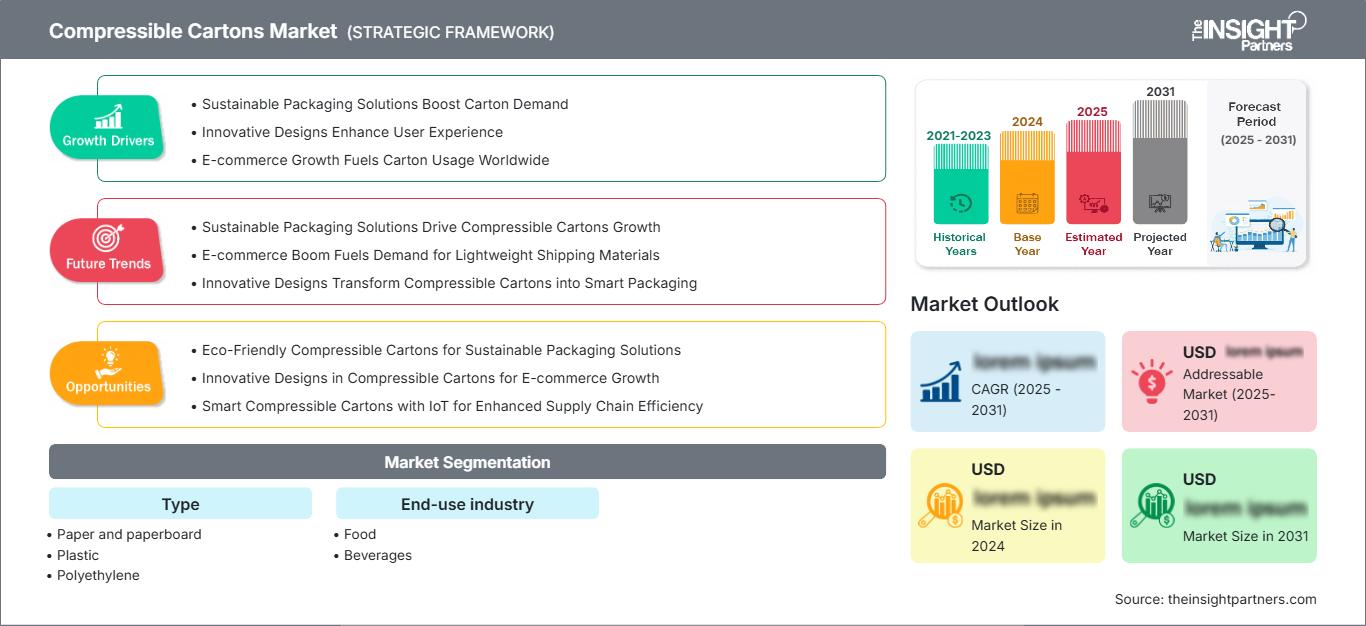
地域別分析
北米の圧縮カートン市場
北米は2025年に市場シェア29~33%を占め、2034年までに年平均成長率(CAGR)6.8~7.5%を記録すると予測されている。米国は、大規模な食品・飲料加工、包装事業、組織化された小売業、およびカートン加工施設の存在により、この地域における主要な消費国となっている。この地域における購買決定は、材料節約、包装の自動化、および小売業者からの仕様要件によってますます影響を受けるようになっている。
この地域では、軽量化、パレット効率、賞味期限性能、自動充填との互換性が重視されています。大手食品・飲料メーカーは、材料使用量と輸送物流の削減のため、包装要件も細かく指定しています。硬質包装と同等のバリア性と積み重ね性を備え、ライン速度に影響を与えない板紙包装フォーマットが普及する余地がある分野では、高い成長が見込まれます。
米国圧縮カートン市場
2025年には、北米の需要の約76%から80%を米国が占め、2034年まで年平均成長率(CAGR)6.9%から7.6%で成長すると予測されていた。主な用途は食品、乳製品、ジュース、飲料、外食産業であり、パッケージデザインは全国規模の小売業者のニーズによって左右される。
スマーフィット・ウェストロック社、インターナショナル・ペーパー社、その他の包装メーカーは幅広い加工・流通能力を提供しており、テトラパック・インターナショナル社、エロパック社、SIGグループ社は液体食品カートンシステムの分野で主要なプレーヤーとなっている。より高い容積効率、低材料使用量、自動充填プロセスを可能にする構造が特に重要視されている。国内生産は、カートン消費量の多い飲料・食品会社にとってサプライチェーンの柔軟性を高める可能性がある。
欧州圧縮カートン市場
圧縮式カートン市場の欧州におけるシェアは2025年には24~28%に達し、2034年まで年平均成長率(CAGR)6.3~7.1%で拡大すると予測されており、ドイツが主要市場となっている。英国は成熟した食料品流通網の恩恵を受けており、ドイツは強力な産業用包装能力を有している。
フランス、イタリア、スペインは、乳製品、飲料、調理済み食品、輸出向け食品加工を通じて、さらなる需要を生み出しています。欧州の規制は、材料効率、リサイクル性、透明性の高い包装構成をますます重視するようになり、供給業者はバリア構造を再設計し、不要な層を削減するよう促されています。Stora Enso Oyj、Elopak ASA、SIG Group AG、Tetra Pak International SAは、この地域全体で強力な戦略的重要性を維持しています。
アジア太平洋地域の圧縮カートン市場
アジア太平洋地域は2025年には30~34%を占め、2034年には8.1~9.0%の年平均成長率(CAGR)を示す可能性がある。主要国は中国、日本、インド、韓国、オーストラリアである。加工食品および飲料加工の普及拡大がカートン消費量の増加に貢献している。
産業成長の加速、現代的な小売業の発展、そして国内包装能力への投資により、包装技術の普及が進んでいます。インドは、乳製品と非炭酸飲料の両方が成長しており、地域における加工・充填能力も向上している点で重要な役割を果たしています。中国は製造業経済の強みを活かしており、日本と韓国は高性能包装ソリューションに注力しています。
中東・アフリカの圧縮カートン市場
中東・アフリカ地域における需要は、2034年まで年平均成長率(CAGR)6.0~6.8%で推移すると予測されており、湾岸地域ではサウジアラビアとアラブ首長国連邦が主導的な役割を果たし、アフリカでは南アフリカが重要な転換拠点となる見込みです。中東・アフリカ地域は、アジア太平洋、ヨーロッパ、北米に比べて規模が小さい地域です。
エネルギー集約型製造業、輸入包装材、食料安全保障への取り組み、飲料加工の増加などが購買を促進するだろう。湾岸地域ではインフラ開発プログラムが高度な食品製造・流通事業を後押ししており、南アフリカでは加工市場がかなり発達している。中東・アフリカのその他の地域では、都市化、包装乳製品、ジュース、常温保存可能な食品が特徴となっている。
セグメンテーション分析
タイプ
カートンの挙動は剛性、バリア性、密封性、材料回収率に依存するため、タイプは性能を決定づける重要な要素であり続けています。この分野は2026年から2034年にかけて年平均成長率(CAGR)7.7~8.3%で拡大すると予想されています。紙ベースの構造が最大のシェアを維持する一方、製品保護に特殊なバリアが必要な場面ではポリマー層やアルミニウム層が引き続き重要となります。したがって、圧縮カートン市場の範囲は、軽量化と機能性のバランスを取ることにかかっています。
- 紙・板紙:この主要カテゴリーは、繊維構造が軽量化を支え、加工技術が確立されているため、依然として重要です。再生可能な原料と効率的な輸送を重視するブランドにおいて、需要が最も強くなっています。
- プラスチック:プラスチック構造は、柔軟性、耐湿性、および密閉性能を備えているため、より高い成形許容度と湿潤環境への耐性が求められる用途に適しています。
- ポリエチレン:ポリエチレンは、特にヒートシール性、耐湿性、高速充填装置との適合性が求められる用途において、シーリング層およびバリア層として重要です。
- ポリプロピレン:ポリプロピレンは、より高い耐熱性、剛性、または特殊なバリア性能が求められる用途に適しています。その役割は、加工要件と、耐久性と材料削減のバランスを取る必要性によって左右されます。
- アルミニウム:アルミニウムは、光、酸素、水分に対する優れたバリア性能を発揮します。その戦略的価値は、賞味期限の延長が多層構造の採用を正当化する、デリケートな食品や飲料の用途において最も高くなります。
最終用途産業
最終用途業界は、製品特性、流通条件、充填技術、および賞味期限要件に基づいてカートンの仕様を決定します。この分野は2026年から2034年にかけて7.6~8.5%の成長が見込まれています。液体製品は高速充填と信頼性の高いバリアシステムを必要とするため、飲料分野は今後も最も急速に拡大する用途となるでしょう。
- 食品:食品用途には、乳製品、ソース、調理済み食品、乾燥食品、常温保存可能な食品などが含まれます。購入決定においては、製品の保護、積み重ね効率、開封の容易さ、印刷品質、食品接触に関する要件への準拠が優先されます。
- 飲料:牛乳、ジュース、植物性飲料、その他の液体製品は高速充填と信頼性の高いバリアシステムを必要とするため、飲料の需要は戦略的に重要です。カートン形式は、輸送効率と店頭での陳列性を向上させることもできます。
機会の概要
|
最終用途産業 |
収益貢献 |
トレンドデー |
導入段階 |
|
食べ物 |
高い |
保存安定性 |
成熟した |
|
飲料 |
高い |
液体カートン |
スケーリング |
圧縮可能なカートン市場の成長要因と影響分析
軽量化と輸送効率に関する要件
包装資材の購入者は、材料費だけでなく、物流全体のパフォーマンスに基づいてカートンを評価する傾向が強まっています。坪量の低減、コンパクトな折り畳み、パレット利用率の向上、二次包装の削減により、製品の保護を維持しながら輸送コストを削減できます。この要因は、板紙の仕様、カートンの形状、加工機器に同時に影響を与えます。また、繊維工学、コーティングの最適化、構造設計によって少ない材料で剛性を実現できるサプライヤーにとって、商業的な優位性も生まれます。飲料用途では、寸法の一貫性とシールの完全性を狭い許容範囲内に維持する必要があるため、軽量化は充填ラインのスループットに影響を与える可能性があります。食品メーカーにとっては、容積効率の向上により、倉庫および配送コストを削減できます。その結果、調達チームは、カートン1個あたりの価格だけでなく、総納入コスト、材料使用量、運用上の適合性に基づいて包装を比較する傾向が強まり、より高性能な構造への継続的な投資が促進されます。
リサイクル性と包装材料の簡素化
リサイクル性に関する要件により、製品開発は使用後の識別、回収、分別、処理が容易な構造へとシフトしています。これにより、不要な材料の組み合わせを減らし、板紙、ポリマー、コーティング、インク、およびクロージャー間の互換性を向上させる必要性が高まっています。カートンサプライヤーにとって、商業的な影響は材料の選択にとどまらず、再設計には新しい加工ツール、充填試験、試験プロトコル、および顧客の承認が必要となる場合があります。欧州の政策は特に影響力がありますが、多国籍ブランドは地域を問わず共通の包装原則をますます適用しています。構造を簡素化しながら機能的な性能を実証できるサプライヤーは、認証サイクルを短縮し、将来のコンプライアンスリスクを低減できる可能性があります。この傾向は、複雑な多層構造に頼ることなく水分と酸素の保護を維持できるバリアコーティングや繊維ベースの代替品への投資も促進しています。将来的には、材料の簡素化は、コスト、強度、外観、および保存期間と並んで、仕様基準となるでしょう。
包装食品・飲料加工の拡大
加工食品・飲料の生産量増加に伴い、標準化された高スループットのカートンフォーマットに対する需要が拡大しています。都市化、現代的な小売業、コールドチェーンの発展、そして常温保存可能な製品への需要の高まりは、輸送、倉庫保管、自動充填に耐えうる包装の必要性を高めています。特に飲料メーカーは、大量生産ラインによって標準化されたカートン寸法と信頼性の高い密封性能に対する継続的な需要が生じるため、重要な役割を担っています。食品メーカーは、複数の包装サイズ、製品の粘度、保管条件によって多様性を高めており、柔軟な加工の必要性が高まっています。この影響は、現地での充填能力と組織化された小売業が同時に拡大している新興国で最も顕著です。そのため、包装サプライヤーは、地域生産と充填ライン認定のための技術サポートを組み合わせることで、市場シェアを獲得できます。この要因はまた、大規模な設備変更を必要とせずに複数のブランドや製品カテゴリーに対応できる拡張性の高い設計への需要も高めています。
圧縮可能なカートン市場の将来動向
繊維強化バリアシステム
圧縮性カートン市場の動向は、より低い材料複雑性でバリア性能を実現するために、エンジニアリング繊維構造と薄い機能性コーティングをますます活用する将来のカートン開発を示唆しています。研究および商業試験は、分散コーティング、水性配合、鉱物強化、および湿気、酸素、油脂、光に対する耐性を維持する最適化されたポリマー層に焦点を当てる可能性が高いです。目標は、保存期間と加工要件を満たす最小限の材料の組み合わせです。バリア性能は標準化された試験によってより測定可能になり、コンバーターやブランドオーナーは、広範な材料ラベルではなく、機能的な指標を使用して構造を比較できるようになります。このような開発は、従来硬質プラスチックやその他のバリア包装形式が主流であったカテゴリーでカートンの使用を拡大する可能性があります。
デジタル化された柔軟なカートン生産
デジタルワークフローの統合により、アートワーク管理、検査、トレーサビリティ、小ロット生産の経済性が向上し、カートン生産のあり方が変革されると期待されています。自動画像処理システムは、印刷、折り畳み、シール、寸法上の欠陥を早期に特定できるため、材料の無駄を削減し、生産ラインの一貫性を向上させることができます。デジタル印刷は、従来のプロセスに伴う版やセットアップの要件なしに、地域限定製品、季節商品、販促用パッケージ、小規模な顧客注文に対応できます。ブランドポートフォリオが細分化されるにつれて、この柔軟性により、コンバーターはより多くの在庫管理単位に対応しながら、設備稼働率を維持することができます。生産システムからのデータは、機械の性能と品質記録、顧客仕様をますます密接に結びつけ、予知保全と迅速な根本原因分析を可能にするでしょう。この傾向は、厳格なパッケージの一貫性と規制管理を維持しながら、頻繁なアートワーク変更を必要とする食品・飲料会社向けのコンバーターにとって特に重要です。
圧縮可能なカートンの市場機会
新興市場における現地化能力
投資家は、食品・飲料生産が特殊包装材の供給よりも速いペースで拡大している市場において、地域密着型のカートン加工・仕上げ能力をターゲットにすることができます。地域拠点を設立することで、輸入依存度を低減し、リードタイムを短縮し、輸送リスクを軽減し、充填ラインの顧客に対してより緊密な技術サポートを提供できるようになります。魅力的な立地条件は、包装食品の生産量増加と、安定した公共サービス、熟練した加工労働者、物流ネットワーク、板紙やポリマー原料へのアクセスを兼ね備えている必要があります。包装材の品質評価は機器の試運転と同時に行われることが多いため、充填機器サプライヤーとの提携は顧客獲得をさらに促進します。最も大きなビジネスチャンスは、地元の生産者が基本的な包装から、寸法の一貫性、賞味期限の延長、より魅力的な店頭プレゼンテーションを必要とする高付加価値フォーマットへと移行している地域に現れる可能性が高いでしょう。
一体型リサイクルカートンプラットフォーム
2つ目の機会は、板紙開発、バリア技術、加工、充填適合性、および使用済み製品の検証を組み合わせた統合カートンプラットフォームにあります。顧客は、再設計されたパッケージが流通全体を通して確実に機能し、使用後にリサイクル要件を満たすという証拠をますます必要としています。サプライヤーは、個別の板紙やコーティング製品ではなく、テスト済みの材料システムを提供することで、このニーズに対応できます。研究所、パイロット充填装置、およびアプリケーション開発センターへの戦略的な投資により、顧客の認定に必要な時間を短縮できます。リサイクル業者や包装材回収組織との連携により、実際の使用済み製品の性能に関する主張を強化できます。圧縮カートン市場予測によると、材料の革新と実用的な加工および充填要件を結びつけることができるサプライヤーは、より価値の高いプロジェクトを獲得できます。この機会は、複数の市場で共通の包装アーキテクチャを求め、現地の回収インフラに合わせて材料を調整しようとしている多国籍食品・飲料企業にとって特に重要です。
最近の動向
- 2026年8月:ジャイプールに拠点を置く包装会社ミラクル・グループは、製造拠点を拡大し、カートン、軟包装、段ボール箱、ラベル、硬質包装など、幅広い製品ポートフォリオを強化した。
- 2026年6月: Hotpack Globalは、マレーシアを拠点とするHZ Corporationと提携し、中東、東南アジア、オーストラリア、ニュージーランド、北米における紙製食品サービス包装の事業拡大を目指す合弁会社、HZP Eco Packagingを設立しました。この提携により、Hotpackの国際的な流通ネットワークと食品サービス包装製品ポートフォリオが、HZ Corporationの紙製包装における製造ノウハウと融合されます。当初の製品ポートフォリオには、紙コップ、折りたたみ式カートン、紙袋、および関連する食品サービス包装製品が含まれ、ファストフード店、コーヒーブランド、航空会社、ケータリング会社、食品配達プラットフォームなどをターゲットとしています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -