
Marché des cartons compressibles : taille et prévisions 2034
Taille et prévisions du marché des emballages compressibles (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (papier et carton, plastique, polyéthylène (PE), polypropylène (PP), aluminium, autres) ; secteur d’utilisation finale (alimentation, boissons) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00027413
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 24, 2026


Taille du marché en 2025
1,34 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,67 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,96 %
taux de croissance
Marché adressable
18,04 milliards de dollars US
(2026-2034)
Le marché des emballages compressibles offre un cadre structurel pour les solutions d'emballage, permettant de minimiser la consommation de matériaux, d'optimiser la logistique et de faciliter le remplissage, le stockage et le transport des marchandises. Ce marché, d'une valeur de 1,34 milliard de dollars américains en 2025, devrait atteindre 2,67 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,96 % sur la période 2026-2034. Cette croissance est portée par l'efficacité des emballages, les innovations en matière de matériaux et l'évolution des formats alimentaires.
Le marché des emballages compressibles en Amérique du Nord est porté par l'essor de la distribution alimentaire, les innovations dans le secteur des boissons et l'amélioration de l'efficacité des emballages, impulsés par les détaillants. Ce marché régional devrait connaître une croissance annuelle composée (TCAC) de 6,8 % à 7,5 % entre 2026 et 2034, grâce aux initiatives visant à optimiser l'utilisation des matériaux, aux exigences du secteur de la restauration et à l'augmentation des capacités d'automatisation du remplissage et de la transformation. Par ailleurs, les spécifications des détaillants déterminent le choix des matériaux et, de ce fait, influencent les achats.
Analyse et perspectives du marché des cartons compressibles
- Amérique du Nord : L'Amérique du Nord détenait une part de marché de 29 à 33 % en 2025 et devrait connaître une croissance annuelle composée de 6,8 à 7,5 % entre 2026 et 2034, grâce à une capacité de transformation avancée, à de grands producteurs de boissons et aux spécifications d'emballage des détaillants.
- États-Unis : Les États-Unis représentaient 76 à 80 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 6,9 à 7,6 % entre 2026 et 2034, tirée par les secteurs de la restauration, des produits laitiers et des boissons à longue conservation.
- Europe : L'Europe représentait une part de 24 à 28 % en 2025 et devrait enregistrer un TCAC de 6,3 à 7,1 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande grâce à des politiques de circularité et à une infrastructure de carton établie.
- Asie-Pacifique : La région Asie-Pacifique représentait une part de 30 à 34 % en 2025 et devrait connaître une croissance annuelle composée de 8,1 à 9,0 % entre 2026 et 2034, tirée par la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie, en raison de l'expansion de la consommation d'aliments et de boissons emballés.
- Segment le plus important : Le papier et le carton représentaient une part de marché de 58 à 62 % en 2025 et devraient croître à un TCAC de 7,1 à 7,8 % entre 2026 et 2034, reflétant la préférence pour les emballages à base de fibres.
- Segment à forte croissance : Les boissons représentaient une part de marché de 42 à 46 % en 2025 et devraient croître à un TCAC de 8,4 à 9,2 % entre 2026 et 2034, grâce à la conversion des emballages liquides.
- Principales entreprises analysées en détail : Stora Enso Oyj, Visy Industries Pty Ltd, Ingersoll Paper Box, TigerPress, Smurfit Westrock plc, Tetra Pak International SA, Elopak ASA, SIG Group AG, International Paper Company et Mondi plc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
D'après le rapport sur le marché des emballages compressibles, ce dernier a évolué, passant des structures rigides et traditionnelles aux emballages plus légers et performants, combinant carton, polymères et barrières en aluminium. Les transformateurs s'attachent désormais à optimiser simultanément le grammage, les propriétés de pliage, l'efficacité de la fermeture et l'imperméabilité. Les emballages pour boissons constituent une technologie essentielle, car les boissons aseptiques et réfrigérées nécessitent une barrière à l'oxygène, à l'humidité et à la lumière. Face à ces exigences, les fournisseurs privilégient une meilleure compatibilité des matériaux, une usinabilité optimale et des lignes de remplissage plus rapides.
Les investissements futurs se concentreront sur les matériaux fibreux à haut rendement, les structures de matériaux allégées, les systèmes barrières recyclables et les capacités de transformation localisées. Les marchés émergents d'Asie du Sud et du Sud-Est, d'Amérique latine et de certains pays du Moyen-Orient présentent un potentiel d'expansion des capacités de transformation, à mesure que les boissons conditionnées et les produits alimentaires transformés arrivent dans les circuits de distribution modernes. La réglementation européenne en matière d'emballage valorise également la recyclabilité, la traçabilité et la simplicité des matériaux sur le marché des emballages de boissons. Par conséquent, les fournisseurs capables de proposer des cartons, des revêtements, des lignes de transformation et de remplissage auront un rôle plus déterminant dans les décisions d'achat.
Rapport sur le marché des cartons compressibles
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,34 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,67 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,96% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des cartons compressibles
La demande est stimulée par la nécessité de transporter les aliments et les boissons rapidement et efficacement, de réduire le poids des emballages, d'optimiser l'espace de stockage et de protéger les produits. Ces facteurs de croissance du marché des emballages compressibles sont soutenus par les transformateurs, les fabricants de carton, les entreprises de revêtement, les fabricants de polymères, les remplisseuses, les transformateurs alimentaires, les fabricants de boissons, les distributeurs et les fournisseurs de solutions d'élimination. La chaîne d'approvisionnement ne se limite pas à la fabrication des emballages ; la performance de ces derniers dépend du choix du carton, de la technologie barrière, de l'impression, du scellage, du remplissage, de la distribution et des technologies d'élimination.
Du côté de l'offre, plusieurs facteurs entrent en jeu : la disponibilité des fibres, le coût des polymères et de l'aluminium, le coût de l'énergie et le taux d'utilisation chez les transformateurs. Les producteurs intégrés pourront mieux contrôler les spécifications des matériaux, tandis que les transformateurs indépendants miseront sur la flexibilité des formats, la qualité d'impression, la disponibilité régionale et la rapidité d'adaptation. La demande de briques alimentaires offre un avantage concurrentiel, car les systèmes de remplissage rapide exigent des spécifications standardisées. Les applications alimentaires permettent de proposer des formes, des mécanismes d'ouverture et des barrières sur mesure.
Sur le marché des emballages compressibles, le positionnement repose de plus en plus sur la maîtrise de l'ensemble du système d'emballage, et non plus seulement sur la transformation du carton. Stora Enso Oyj intègre son activité carton à son expertise en emballage, tandis que Visy Industries Pty Ltd privilégie l'intégration des opérations liées aux fibres et à l'emballage. La concurrence entre Smurfit Westrock plc et International Paper Company s'exerce sur une large gamme de produits de transformation et d'emballage papier. Elopak ASA, SIG Group AG et Tetra Pak International SA sont des acteurs clés dans le domaine où la conception des emballages est associée à des systèmes de remplissage et à l'utilisation de produits alimentaires liquides.
Les fournisseurs spécialisés, tels qu'Ingersoll Paper Box et TigerPress, peuvent tirer parti de leur différenciation en développant des emballages sur mesure et un service client de qualité, tandis que Mondi plc bénéficie de sa présence sur le marché du papier et des emballages souples. Les investissements portent sur le carton léger, les revêtements barrière, l'automatisation et le renforcement des capacités régionales. La coopération avec les fournisseurs est essentielle, car la conception de nouveaux emballages nécessite la qualification de tous les acteurs : fournisseurs de matières premières, transformateurs, équipementiers et marques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
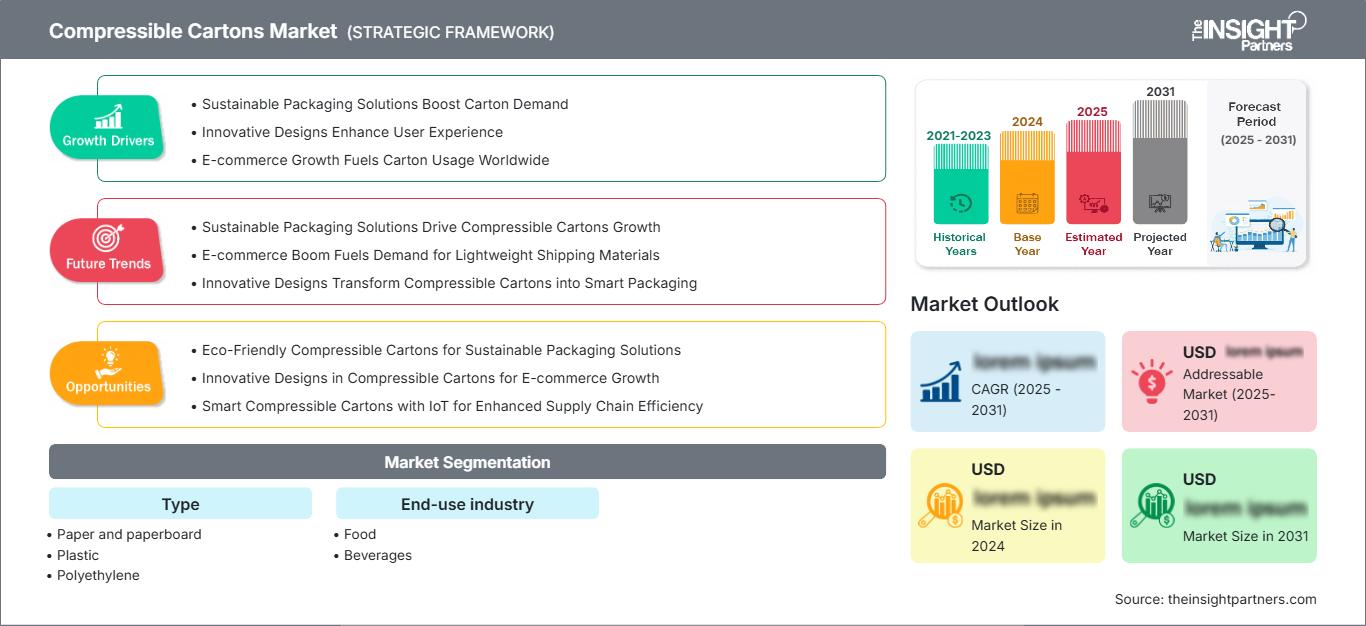
Marché des emballages compressibles : Perspectives stratégiques
Perspectives régionales
Marché des cartons compressibles en Amérique du Nord
L'Amérique du Nord détiendra une part de marché de 29 à 33 % en 2025 et devrait enregistrer un TCAC de 6,8 à 7,5 % jusqu'en 2034. Les États-Unis sont le principal consommateur de la région grâce à leurs importantes activités de transformation des aliments et des boissons, d'emballage, de grande distribution et de fabrication de cartons. Les critères d'achat dans la région sont de plus en plus influencés par la réduction des coûts des matières premières, l'automatisation des emballages et les exigences des détaillants en matière de spécifications.
Dans la région, l'accent est mis sur l'allègement des emballages, l'optimisation de la palettisation, la durée de conservation et la compatibilité avec le remplissage automatisé. Les grands fabricants de produits alimentaires et de boissons spécifient également des exigences d'emballage afin de réduire la consommation de matériaux et les coûts de transport. Une forte croissance est attendue là où il existe un potentiel pour les emballages en carton offrant des propriétés de barrière et d'empilage équivalentes à celles des emballages rigides, sans incidence sur la cadence de production.
Marché américain des cartons compressibles
En 2025, les États-Unis représentaient environ 76 % à 80 % de la demande nord-américaine et devraient connaître une croissance annuelle composée de 6,9 % à 7,6 % jusqu'en 2034. Les principaux secteurs d'application étaient l'alimentation, les produits laitiers, les jus, les boissons et la restauration, où la conception des emballages est dictée par les besoins des détaillants nationaux.
Smurfit Westrock plc, International Paper Company et d'autres fabricants d'emballages ont fourni d'importantes capacités de transformation et de distribution, tandis que Tetra Pak International SA, Elopak ASA et SIG Group AG sont des acteurs clés dans le domaine des systèmes d'emballage pour produits alimentaires liquides. Une importance accrue a été accordée aux conceptions permettant une meilleure optimisation du volume, une consommation de matériaux réduite et des processus de remplissage automatisés. La production nationale pourrait accroître la flexibilité de la chaîne d'approvisionnement des entreprises agroalimentaires et de boissons à forte consommation d'emballages.
Marché européen des cartons compressibles
En 2025, le marché européen des emballages compressibles représentait 24 à 28 % de la part de marché et devrait croître à un TCAC de 6,3 à 7,1 % jusqu'en 2034, l'Allemagne constituant un marché national de premier plan. Le Royaume-Uni bénéficie d'un réseau de distribution alimentaire bien établi, tandis que l'Allemagne dispose de solides capacités en matière d'emballage industriel.
La France, l'Italie et l'Espagne contribuent à la demande grâce aux produits laitiers, aux boissons, aux plats préparés et à l'industrie agroalimentaire destinée à l'exportation. La réglementation européenne valorise de plus en plus l'efficacité des matériaux, la recyclabilité et la transparence de la composition des emballages, incitant les fournisseurs à repenser les structures barrières et à réduire les couches superflues. Stora Enso Oyj, Elopak ASA, SIG Group AG et Tetra Pak International SA conservent une importance stratégique majeure dans toute la région.
Marché des cartons compressibles en Asie-Pacifique
La région Asie-Pacifique représentait 30 à 34 % du marché en 2025 et pourrait afficher un TCAC de 8,1 à 9,0 % d'ici 2034. Les principaux pays concernés sont la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie. La croissance de la pénétration des produits alimentaires transformés et des boissons contribue à la consommation de carton.
La croissance industrielle, le développement du commerce de détail moderne et les investissements dans les capacités nationales d'emballage favorisent l'adoption de ces solutions. L'Inde joue un rôle essentiel, car la production de produits laitiers et de boissons non gazeuses y est en plein essor, de même que les capacités de transformation et de remplissage. La Chine s'appuie sur son secteur manufacturier, tandis que le Japon et la Corée du Sud privilégient les solutions d'emballage haute performance.
Marché des cartons compressibles au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait enregistrer un taux de croissance annuel composé (TCAC) de 6,0 à 6,8 % jusqu'en 2034, portée par l'Arabie saoudite et les Émirats arabes unis dans la région du Golfe, ainsi que par l'Afrique du Sud, un important centre de transformation en Afrique. La région MENA est plus petite que l'Asie-Pacifique, l'Europe et l'Amérique du Nord.
La production énergivore, les emballages importés, les initiatives de sécurité alimentaire et la transformation croissante des boissons stimuleront les achats. Les programmes de développement des infrastructures dans la région du Golfe favorisent les opérations de production et de distribution alimentaire de pointe, tandis que l'Afrique du Sud offre un marché de transformation relativement développé. Le reste de la région MENA est associé à l'urbanisation, aux produits laitiers conditionnés, aux jus de fruits et aux aliments non périssables.
Analyse de segmentation
Taper
Le type de carton reste un facteur déterminant de la performance, car son comportement dépend de sa rigidité, de ses propriétés de barrière, de sa scellabilité et de sa capacité de récupération. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 7,7 % à 8,3 % entre 2026 et 2034. Les structures à base de papier devraient conserver la position dominante, tandis que les couches de polymère et d'aluminium demeurent importantes lorsque la protection du produit exige des barrières spécifiques. Le marché des cartons compressibles repose donc sur un équilibre entre légèreté et performance fonctionnelle.
- Papier et carton : ce secteur clé demeure important car la structure des fibres permet d’alléger le papier et de faciliter sa transformation. La demande est la plus forte là où les marques privilégient les matières premières renouvelables et un transport efficace.
- Plastique : Les structures en plastique offrent flexibilité, résistance à l'humidité et étanchéité, ce qui les rend pertinentes pour les applications exigeant une tolérance de formage plus élevée et une meilleure résistance aux environnements humides.
- Polyéthylène : Le polyéthylène est important en tant que couche d'étanchéité et de barrière, notamment lorsque le thermoscellage, la résistance à l'humidité et la compatibilité avec les équipements de remplissage à grande vitesse sont requis.
- Polypropylène : Le polypropylène convient aux applications exigeant une résistance accrue aux températures élevées, une rigidité supérieure ou des performances de barrière spécifiques. Son utilisation dépend des exigences de transformation et de la nécessité d’équilibrer durabilité et réduction de la quantité de matériau.
- Aluminium : L’aluminium offre une excellente barrière contre la lumière, l’oxygène et l’humidité. Son intérêt stratégique est maximal dans les applications alimentaires et de boissons sensibles où une durée de conservation prolongée justifie une construction multicouche.
Industrie utilisatrice finale
Le secteur d'utilisation finale détermine les spécifications des emballages carton en fonction des caractéristiques du produit, des conditions de distribution, de la technologie de remplissage et des exigences de durée de conservation. Ce segment devrait croître de 7,6 % à 8,5 % entre 2026 et 2034. Les boissons devraient rester le segment d'application à la croissance la plus rapide, car les produits liquides nécessitent un remplissage à grande vitesse et des systèmes de barrière fiables.
- Alimentation : Les applications alimentaires comprennent les produits laitiers, les sauces, les plats préparés, les produits secs et les produits à longue conservation. Les décisions d’achat privilégient la protection du produit, l’optimisation de l’empilage, la facilité d’ouverture, la qualité d’impression et la conformité aux exigences relatives au contact alimentaire.
- Boissons : La demande en boissons est stratégiquement importante car le lait, les jus, les boissons végétales et autres produits liquides nécessitent un remplissage rapide et des systèmes de barrière fiables. Les emballages en carton peuvent également améliorer l’efficacité du transport et la présentation en rayon.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Nourriture |
Haut |
Stabilité en rayon |
Mature |
|
Boissons |
Haut |
Cartons liquides |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des cartons compressibles
Exigences en matière d'allègement et d'efficacité du transport
Les acheteurs d'emballages évaluent de plus en plus les cartons en fonction de leur performance logistique globale, et non plus seulement du coût des matériaux. Un grammage réduit, un pliage compact, une meilleure utilisation des palettes et une diminution des emballages secondaires permettent de réduire les besoins en transport tout en préservant la protection du produit. Ce facteur influe simultanément sur les spécifications du carton, la géométrie du carton et les équipements de transformation. Il crée également un avantage concurrentiel pour les fournisseurs capables d'obtenir une rigidité accrue avec moins de matériau grâce à l'ingénierie des fibres, l'optimisation du revêtement et la conception structurelle. Dans le secteur des boissons, l'allègement des emballages peut impacter le débit des lignes de remplissage, car la constance dimensionnelle et l'intégrité du scellage doivent rester dans des tolérances strictes. Pour les producteurs alimentaires, une meilleure optimisation du volume permet de réduire les coûts d'entreposage et de distribution. Par conséquent, les équipes d'approvisionnement sont plus enclines à comparer les emballages en fonction du coût total de livraison, de l'intensité des matériaux et de la compatibilité opérationnelle, plutôt que du seul prix unitaire, ce qui encourage un investissement durable dans des structures plus performantes.
Recyclage et simplification des matériaux d'emballage
Les exigences de recyclabilité orientent le développement des produits vers des structures plus faciles à identifier, collecter, trier et traiter après usage. Cette évolution incite à réduire les combinaisons de matériaux superflues et à améliorer la compatibilité entre le carton, les polymères, les revêtements, les encres et les systèmes de fermeture. Pour les fournisseurs de carton, l'impact commercial dépasse le simple choix des matériaux, car une refonte peut nécessiter de nouveaux outils de transformation, des essais de remplissage, des protocoles de test et l'approbation des clients. La politique européenne est particulièrement influente, mais les marques multinationales appliquent de plus en plus des principes d'emballage communs à travers le monde. Les fournisseurs capables de démontrer la performance fonctionnelle tout en simplifiant la construction peuvent raccourcir les cycles de qualification et réduire les risques de non-conformité futurs. Ce facteur encourage également l'investissement dans les revêtements barrières et les alternatives à base de fibres qui préservent la protection contre l'humidité et l'oxygène sans recourir à des assemblages multicouches complexes. À terme, la simplification des matériaux devrait devenir un critère de spécification au même titre que le coût, la résistance, l'aspect et la durée de conservation.
Expansion de la transformation des aliments et des boissons emballés
L'augmentation de la production de produits alimentaires et de boissons transformés accroît la demande en emballages carton standardisés à haut débit. L'urbanisation, la distribution moderne, le développement de la chaîne du froid et la demande de produits à longue conservation renforcent le besoin d'emballages résistants au transport, à l'entreposage et au remplissage automatisé. Les producteurs de boissons sont particulièrement importants, car leurs lignes de production à haut volume génèrent une demande constante en emballages carton de dimensions standardisées et en systèmes d'étanchéité fiables. Les fabricants de produits alimentaires diversifient leur offre grâce à de multiples formats d'emballage, viscosités et conditions de stockage, ce qui accroît le besoin de solutions de transformation flexibles. L'impact est le plus marqué dans les économies émergentes, où les capacités de remplissage locales et la distribution organisée se développent simultanément. Les fournisseurs d'emballages peuvent ainsi gagner des parts de marché en combinant la production régionale à un soutien technique pour la qualification des lignes de remplissage. Ce facteur renforce également la demande en solutions évolutives, capables de s'adapter à plusieurs marques et catégories de produits sans modification importante des équipements.
Tendances futures du marché des emballages compressibles
Systèmes de barrières à fibres techniques
Les tendances du marché des emballages compressibles indiquent que les développements futurs s'orienteront de plus en plus vers l'utilisation de structures de fibres techniques et de revêtements fonctionnels minces afin d'offrir une performance barrière optimale avec une complexité de matériaux réduite. Les recherches et les essais commerciaux devraient se concentrer sur les revêtements en dispersion, les formulations aqueuses, les enrichissements minéraux et les couches polymères optimisées garantissant la résistance à l'humidité, à l'oxygène, aux graisses et à la lumière. L'objectif sera d'obtenir la combinaison minimale de matériaux répondant aux exigences de durée de conservation et de transformation. La performance barrière sera mieux mesurable grâce à des tests standardisés, permettant aux transformateurs et aux marques de comparer les structures à l'aide de critères fonctionnels plutôt que de simples étiquettes de matériaux. Ces évolutions pourraient étendre l'utilisation des emballages carton dans des catégories traditionnellement dominées par le plastique rigide ou d'autres formats d'emballage barrière.
Production de cartons numérisée et flexible
L'intégration des flux de production numériques devrait transformer la production de cartons en optimisant la gestion des visuels, le contrôle qualité, la traçabilité et la rentabilité des petits tirages. Les systèmes de vision automatisés permettent de détecter plus tôt les défauts d'impression, de pliage, de scellage et de dimensions, réduisant ainsi le gaspillage de matériaux et améliorant la régularité des lignes de production. L'impression numérique facilite les lancements régionaux, les produits saisonniers, les emballages promotionnels et les petites commandes clients, sans les contraintes de plaques et de réglages liées aux procédés conventionnels. Face à la fragmentation croissante des portefeuilles de marques, cette flexibilité aide les transformateurs à maintenir l'utilisation de leurs équipements tout en gérant un plus grand nombre de références. Les données issues des systèmes de production permettront de relier de plus en plus les performances des machines aux données qualité et aux spécifications clients, facilitant ainsi la maintenance prédictive et l'analyse des causes profondes. Cette tendance est particulièrement pertinente pour les transformateurs du secteur agroalimentaire, qui doivent fréquemment modifier leurs visuels tout en garantissant une stricte constance de leurs emballages et une conformité réglementaire rigoureuse.
Opportunités du marché des cartons compressibles
Capacité de conversion localisée sur les marchés émergents
Les investisseurs peuvent cibler les capacités locales de transformation et de finition de cartons sur les marchés où la production agroalimentaire croît plus rapidement que l'offre d'emballages spécialisés. L'implantation d'opérations régionales permet de réduire la dépendance aux importations, de raccourcir les délais de livraison, de limiter les coûts de transport et d'offrir un soutien technique plus étroit aux clients des lignes de remplissage. Les sites attractifs doivent allier une production croissante de produits alimentaires emballés à des infrastructures fiables, une main-d'œuvre qualifiée en transformation, une bonne connectivité logistique et un accès aux matières premières (carton ou polymères). Les partenariats avec les fournisseurs d'équipements de remplissage peuvent faciliter l'acquisition de clients, la qualification des emballages étant souvent réalisée simultanément à la mise en service des équipements. Les meilleures opportunités se présentent probablement là où les producteurs locaux délaissent les emballages de base au profit de formats à plus forte valeur ajoutée, exigeant des dimensions constantes, une durée de conservation prolongée et une présentation en rayon plus soignée.
Plateformes intégrées en carton recyclable
Une seconde opportunité réside dans les plateformes intégrées de carton qui combinent le développement du carton, la technologie barrière, la transformation, la compatibilité de remplissage et la validation de fin de vie. Les clients exigent de plus en plus la preuve qu'un emballage repensé offre des performances fiables tout au long de la distribution, tout en répondant aux exigences de recyclage après utilisation. Les fournisseurs peuvent répondre à ce besoin en proposant des systèmes de matériaux testés plutôt que des produits de carton ou de revêtement isolés. Des investissements stratégiques dans les laboratoires, les équipements de remplissage pilotes et les centres de développement d'applications peuvent réduire le temps nécessaire à la qualification client. La collaboration avec les recycleurs et les organismes de valorisation des emballages peut renforcer les affirmations concernant les performances réelles en fin de vie. Les prévisions du marché des emballages compressibles indiquent que les fournisseurs capables d'associer l'innovation des matériaux aux exigences pratiques de transformation et de remplissage peuvent décrocher des projets à plus forte valeur ajoutée. Cette opportunité est particulièrement pertinente pour les multinationales de l'agroalimentaire qui recherchent des architectures d'emballage communes sur plusieurs marchés, tout en adaptant les matériaux aux infrastructures de valorisation locales.
Développements récents
- Août 2026 : Miracle Group, entreprise d’emballage basée à Jaipur, a étendu son empreinte de production et renforcé son portefeuille de produits dans les domaines des cartons, des emballages souples, des boîtes en carton ondulé, des étiquettes et des emballages rigides.
- Juin 2026 : Hotpack Global s’associe à HZ Corporation (Malaisie) pour créer HZP Eco Packaging, une coentreprise dédiée au développement des emballages alimentaires en papier au Moyen-Orient, en Asie du Sud-Est, en Australie, en Nouvelle-Zélande et en Amérique du Nord. Ce partenariat associe le réseau de distribution international et le portefeuille d’emballages alimentaires de Hotpack à l’expertise de HZ Corporation en matière de fabrication d’emballages en papier. La gamme initiale comprendra des gobelets en papier, des boîtes pliantes, des sacs en papier et d’autres produits d’emballage pour la restauration, destinés aux chaînes de restauration rapide, aux marques de café, aux compagnies aériennes, aux traiteurs et aux plateformes de livraison de repas.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -