
Markt für Concentrated Nitric Säure: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für konzentrierte Salpetersäure (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (starke Salpetersäure, rauchende Salpetersäure); Anwendung (Ammoniumnitrat, Adipinsäure, Nitrobenzol, Toluoldiisocyanat, Sonstige); Endverbrauchsbranche (Agrochemikalien, Sprengstoffe, Automobilindustrie, Elektronik, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005483
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 24, 2026


Marktgröße 2025
19,74 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
25,87 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,05 %
Wachstumsrate
Adressierbarer Markt
207,08 Mrd. US-Dollar
(2026–2034)
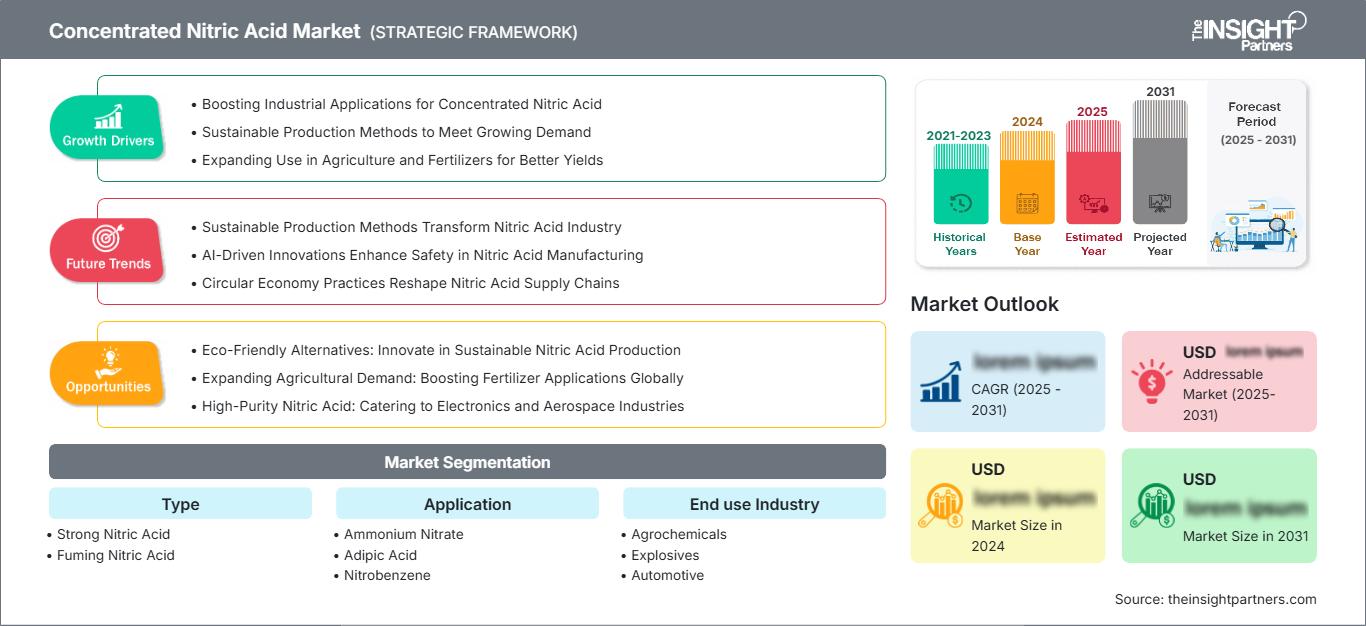
Der Markt für konzentrierte Salpetersäure wird im Jahr 2025 auf 19,74 Milliarden US-Dollar geschätzt und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,05 % auf 25,87 Milliarden US-Dollar anwachsen. Zu den wichtigsten Treibern zählen die Verwendung konzentrierter Salpetersäure in der Herstellung von Ammoniumnitrat, Adipinsäure, Nitrobenzol und Toluoldiisocyanat sowie die steigende Nachfrage nach hochreinen Chemikalien für die Elektronik- und Spezialchemieindustrie.
Nordamerika bleibt aufgrund integrierter Ammoniak-Salpetersäure-Anlagen, der Düngemittelproduktion, des Bergbaus und der Herstellung von Industriechemikalien ein strategisch wichtiger Standort für die Produktion und den Verbrauch von Salpetersäure. Die regionalen Aussichten werden durch Investitionen in grünes Ammoniak, Anlagenmodernisierungen und Maßnahmen zur Emissionsminderung beeinflusst. Die reichliche Verfügbarkeit von Rohstoffen und die etablierten Wertschöpfungsketten in der Produktion könnten bis 2034 zu einem relativ stetigen Wachstum führen.
Marktanalyse und Einblicke zum Markt für konzentrierte Salpetersäure
- Nordamerika hatte im Jahr 2025 einen geschätzten Marktanteil von 14–17 % am Markt für konzentrierte Salpetersäure und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,7–3,1 % wachsen , unterstützt durch integrierte chemische Produktion und Bergbauanwendungen.
- Die USA repräsentierten im Jahr 2025 etwa 72–76 % des nordamerikanischen Marktes und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,5–2,9 % wachsen , wobei die Nachfrage nach Düngemitteln, Chemikalien und Sprengstoffen an erster Stelle steht.
- Europa hielt im Jahr 2025 schätzungsweise einen Anteil von 18–21 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 1,8–2,3 % verzeichnen , wobei Deutschland, Frankreich, Großbritannien, Italien und Spanien wichtige Industriemärkte bleiben.
- Der asiatisch-pazifische Raum hatte 2025 einen Marktanteil von etwa 52–56 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–3,8 % wachsen , angeführt von China, Indien, Japan, Südkorea und Australien.
- Größtes Segment : Starke Salpetersäure hatte im Jahr 2025 einen Marktanteil von ca. 78–82 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,8–3,2 % wachsen , was die breite industrielle Anwendbarkeit widerspiegelt.
- Wachstumsstarkes Segment : Der Elektroniksektor hatte 2025 einen Marktanteil von ca. 5–7 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,6 % wachsen , was auf den Bedarf an hochreinen Chemikalien zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen : Nutrien Ltd., BASF SE, DuPont de Nemours, Inc., Hanwha Corporation, LSB Industries, Inc., OCI NV, The Linde Group, UBE Corporation, Yara International ASA, CF Industries Holdings, Inc., Deepak Fertilisers and Petrochemicals Corporation Limited und Orica Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Im Produktionsprozess hat sich die Verwendung integrierter Ammoniak- und Salpetersäurekomplexe weiterentwickelt. Dies trägt zur Sicherstellung der Rohstoffversorgung, zur Effizienz der Energienutzung und zur Wirtschaftlichkeit der Weiterverarbeitung bei. Konzentrationstechnologien ermöglichen die Steigerung der Reinheit von schwacher Salpetersäure zu kommerziell erhältlicher konzentrierter Salpetersäure. Absorption, Rektifikation, Korrosionsschutz und Emissionskontrolle sind dabei entscheidende Produktionsaspekte. Aufgrund der steigenden Nachfrage der Halbleiter- und Elektronikindustrie rückt die Produktion hochreiner Produkte zunehmend in den Fokus.
Laut Marktprognose für konzentrierte Salpetersäure wird die Zukunft maßgeblich von Kapazitätserweiterungen in Asien, gezielten Investitionen in Nordamerika und dem Dekarbonisierungsbedarf in Europa geprägt sein. Lachgasreduktion, erneuerbare Energien, kohlenstoffarmes Ammoniak und neue Prozesskatalysatoren werden neben Umweltprojekten Teil der Investitionsstrategie werden. Unternehmen mit integrierten Anlagen und wettbewerbsfähigen Ammoniak- und Energiequellen sind für die Zukunft gut aufgestellt.
Berichtsumfang zum Markt für konzentrierte Salpetersäure
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 19,74 Milliarden US-Dollar |
| Marktgröße bis 2034 | 25,87 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,05 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für konzentrierte Salpetersäure
Der Haupttreiber der Nachfrage ist die Weiterverarbeitung und nicht die direkte Verwendung. Daher sind Düngemittel, Sprengstoffe, Polyurethan, Nylon und die chemische Industrie entscheidende Nachfragetreiber. Ammoniumnitrat ist weiterhin einer der größten Abnehmer von Salpetersäure, während Adipinsäure, Nitrobenzol und TDI die Nachfrage nach Chemikalien diversifizieren. Der Prozessablauf beginnt üblicherweise mit der Ammoniakoxidation, gefolgt von der Absorption und gegebenenfalls der Konzentration. Der Wettbewerb konzentriert sich daher auf Ammoniakversorgung, Energieeffizienz, Kapazitätsauslastung, Logistik, Reinheit und Umweltverträglichkeit.
Die Versorgungslage variiert stark je nach Region. Integrierte Produzenten können ihre Ammoniak- und Nitratproduktion selbst abdecken und so die Abhängigkeit von externen Rohstoffen und Logistik minimieren. In Regionen mit nicht integrierter Produktion hängt die Wirtschaftlichkeit der Lieferung stärker von Ammoniak-, Erdgas-, Strom-, Fracht- und Lagerkosten ab. Höher konzentrierte Produkte stellen zudem eine Reihe technischer Herausforderungen dar, darunter korrosionsbeständige Anlagen, sachgemäße Lagerung und sicherer Transport.
Die Marktprognose für konzentrierte Salpetersäure zeigt, dass der Wettbewerb sowohl von großen, integrierten Stickstoffproduzenten als auch von Herstellern von Spezialchemikalien für Anwendungen mit höchsten Reinheitsgraden geprägt ist. Nutrien Ltd., Yara International ASA, OCI NV und CF Industries Holdings, Inc. profitieren von der Integration der Stickstoff-Wertschöpfungskette, während BASF SE, DuPont de Nemours, Inc. und Hanwha Corporation in nachgelagerten chemischen und industriellen Anwendungen tätig sind. UBE Corporation bietet einzigartige Möglichkeiten zur Herstellung hochreiner Salpetersäure, während Deepak Fertilisers and Petrochemicals Corporation Limited und LSB Industries, Inc. ihre regionale Präsenz ausgebaut haben.
Die Markttrends für konzentrierte Salpetersäure zeigen, dass Investitionen in Kapazitätsoptimierung, Emissionsreduzierung, Spezialprodukte und vertikale Integration fließen, anstatt in unkontrolliertes Kapazitätswachstum bei Rohstoffen. Das Stickstoffproduktsortiment von Yara verdeutlicht die Bedeutung der Emissionskontrolle, während die auf die Halbleiterindustrie ausgerichteten Investitionen der UBE Corporation die Attraktivität hochreiner Anwendungen unterstreichen. Die Hersteller setzen zudem auf kohlenstoffarmes Ammoniak und Anlagenmodernisierung, um Energierisiken zu minimieren. Wettbewerbsvorteile werden zunehmend durch Rohstoffintegration, diversifizierte Anwendungen, geografische Nähe und die Erfüllung von Umwelt- und Reinheitsanforderungen erzielt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für konzentrierte Salpetersäure: Strategische Einblicke
Regionale Einblicke
Markt für konzentrierte Salpetersäure in Nordamerika
Nordamerika machte 2025 14–17 % des globalen Marktes für konzentrierte Salpetersäure aus und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,7–3,1 % wachsen. Die Region profitiert von einer bereits etablierten Ammoniakinfrastruktur, einer hohen Nachfrage in der Landwirtschaft, Bergbauaktivitäten und der chemischen Produktion. Die USA sind der wichtigste Markt in der Region, Kanada trägt durch die Verwendung von Düngemitteln und Industriechemikalien ebenfalls dazu bei. Der Zugang zu heimischen Rohstoffen sichert eine wirtschaftliche Produktion, doch Erdgas-, Strom-, Transport- und Umweltkosten bleiben relevant. Unternehmen prüfen Alternativen zu kohlenstoffärmerem Ammoniak und effizienteren Prozessen, da ihre Industriekunden eine stabile Lieferkette und Emissionsreduzierungen fordern.
Die Nachfrage in der Region ist breit gefächert und umfasst Ammoniumnitrat, Adipinsäure, Nitrobenzol, TDI sowie industrielle Anwendungen. Der Bedarf an Sprengstoffen hängt mit dem Bergbau, dem Infrastrukturbau und dem Energiesektor zusammen, während die chemische Industrie eine stabile Nachfragebasis bildet. Investitionen in Modernisierung und Emissionsreduzierung tragen zu einer kontinuierlichen Produktion bei, insbesondere wenn Unternehmen bestehende Anlagen modernisieren statt ersetzen können. Nordamerikanische Produzenten sind zudem gut positioniert, um von der steigenden inländischen Chemieproduktion und der Lokalisierung der Lieferkette zu profitieren, obwohl Importe und Energiepreisschwankungen die Wirtschaftlichkeit beeinflussen können.
US-Markt für konzentrierte Salpetersäure
Die USA trugen 2025 etwa 72–76 % zum nordamerikanischen Markt für konzentrierte Salpetersäure bei und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,5–2,9 % wachsen. Dies ist auf die umfangreiche Düngemittelproduktion, die Herstellung von Industriechemikalien, den Bergbau und die Verwendung von Sprengstoffen zurückzuführen. Integrierte Stickstoffproduzenten profitieren von einer gut ausgebauten Ammoniakinfrastruktur und einem großen Kundenstamm in nachgelagerten Bereichen, während Spezialhersteller auf chemische Anwendungen und Anwendungen mit hohen Reinheitsanforderungen abzielen. Die lokale Produktion trägt dazu bei, die Abhängigkeit von Ferntransporten dieses korrosiven und regulierten Rohstoffs zu verringern.
Es zeichnen sich Verlagerungen bei den Anwendungstrends hin zu anderen Bereichen als der herkömmlichen Verwendung von Ammoniumnitrat ab. Adipinsäure und die Wertschöpfungskette von Polyurethan treiben den Chemikalienverbrauch an, und die Elektronikfertigung bietet Potenzial für das hochreine Produkt. Unternehmen wie CF Industries Holdings, Inc., LSB Industries, Inc. und Nutrien Ltd. sind in der Stickstoff-Wertschöpfungskette aktiv, während die globalen Chemieproduzenten die nachgelagerten Bereiche abdecken. Umweltauflagen, die Reduzierung von N₂O-Emissionen, die Betriebssicherheit und die Energieeffizienz gewinnen zunehmend an Bedeutung bei Investitionen und Beschaffung.
Markt für konzentrierte Salpetersäure in Europa
Europa hatte 2025 einen Anteil von ca. 18–21 % am globalen Markt für konzentrierte Salpetersäure und wird voraussichtlich bis 2034 ein durchschnittliches jährliches Wachstum (CAGR) von 1,8 % bis 2,3 % verzeichnen. Deutschland bleibt aufgrund seiner integrierten chemischen Produktion der dominierende Markt, während Frankreich, Großbritannien, Italien und Spanien weiterhin wichtige Märkte für Düngemittel, Industriechemikalien, Automobile und Spezialchemikalien darstellen. Hohe Energiekosten und strenge Emissionsvorschriften begrenzen das Wachstum des Rohstoffmarktes, wodurch der Fokus verstärkt auf Effizienz und Integration gerichtet wird.
Im Vereinigten Königreich besteht weiterhin Bedarf an Düngemitteln, Industriechemikalien, Rüstungsgütern und Sprengstoffen. Die heimische Chemieindustrie steht jedoch unter Druck durch ausländische Konkurrenz und hohe Betriebskosten. Deutschland verfügt mit seiner integrierten nachgelagerten Lieferkette über eine besonders starke Basis in der Chemieproduktion, die die Nachfrage nach Salpetersäure antreibt. Frankreich profitiert weiterhin von seinen Anwendungen in der Landwirtschaft und der Industriechemie, während Italien und Spanien Nachfrage nach Düngemitteln, Chemikalien, Autochemikalien und industriellen Prozessen bieten. Europäische Hersteller konzentrieren sich zunehmend auf die Reduzierung von N₂O, Energieeffizienz, die Integration von kohlenstoffarmem Ammoniak und die gezielte Modernisierung ihrer Anlagen.
Markt für konzentrierte Salpetersäure im asiatisch-pazifischen Raum
Die Region Asien-Pazifik deckte 2025 etwa 52–56 % der weltweiten Nachfrage ab und wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–3,8 % wachsen. Zu den führenden Ländern zählen China, Indien, Japan, Südkorea und Australien. Die Nachfrage wird durch die Produktion von Chemikalien, Düngemitteln, Sprengstoffen für den Bergbau, Elektronik und Polyurethan getrieben. Das Wachstum konzentriert sich zunehmend auf integrierte Industriekomplexe, während hochreine Qualitäten von der Halbleiterfertigung und der Lokalisierung der Elektronikproduktion profitieren.
China profitiert von seiner großen Chemieindustrie, Indien baut eigene Produktionskapazitäten für Stickstoff und Industriechemikalien auf, während Japan und Südkorea sich auf hochreine Produkte und deren Herstellung konzentrieren. Australien hingegen ist eng mit der Gewinnung von Bergbauchemikalien und Sprengstoffen verbunden. Industriepolitische Maßnahmen, Investitionen in die Halbleiterindustrie, Infrastrukturentwicklung und die Lokalisierung der Lieferkette dürften die Nachfrage weiterhin stabil halten. Aufgrund strengerer Umweltauflagen für die Industrie investieren die Hersteller zudem in Emissionsreduzierung und Effizienzsteigerung.
Markt für konzentrierte Salpetersäure im Nahen Osten und Afrika
Für die MEA-Region wird bis 2034 ein jährliches Wachstum von 3,0–3,5 % prognostiziert. Grundlage hierfür sind die Düngemittelproduktion, der Bergbau, die Diversifizierung der Industrie und der Infrastrukturausbau. Saudi-Arabien wird die Entwicklung in der Region anführen, während die VAE von der Chemielogistik und industriellen Investitionen profitieren werden. Südafrika bleibt aufgrund der Nachfrage nach Rohstoffen und Sprengstoffen wichtig. Die Märkte im übrigen MEA-Raum sind kleiner, bieten aber Potenzial, wo immer die heimischen Kapazitäten für Düngemittel und Bergbau steigen.
Die Verfügbarkeit von Energieressourcen wird für die Akteure am Golf ein wichtiger Wettbewerbsvorteil sein, insbesondere im Hinblick auf die Integration von Ammoniak und verwandten Stickstoffchemikalien. Der Aufbau einer kohlenstoffarmen Ammoniak-Wertschöpfungskette in Saudi-Arabien kann die zukünftige Wettbewerbsfähigkeit der Stickstoffkette stärken, während die Logistikinfrastruktur in den VAE die regionale Distribution ermöglicht. Die Nachfrage in Südafrika wird stärker mit dem Bergbau und der Herstellung von Industriesprengstoffen verknüpft sein.
Segmentierungsanalyse
Typ
Starke Salpetersäure war 2025 das dominierende Produkt und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,9–3,2 % wachsen . Ihre breite Anwendbarkeit in der industriellen Oxidation, Nitrierung, Düngemittelzwischenprodukten, Sprengstoffen und der chemischen Synthese sorgt für eine stabile Nachfrage. Rauchende Sorten werden in Spezialanwendungen eingesetzt, wo höhere Konzentrationen und starke Oxidationswirkung besondere Anforderungen an Handhabung und Produktion stellen.
- Starke Salpetersäure ist nach wie vor die wichtigste kommerzielle Qualität, da sie ein breites Anwendungsspektrum in nachgelagerten Bereichen mit einer etablierten Produktionsinfrastruktur verbindet. Die Nachfrage wird durch Düngemittelzwischenprodukte, chemische Synthese, Metallbehandlung und industrielle Oxidation gedeckt.
- Rauchende Salpetersäure wird für spezielle Anwendungen eingesetzt, die eine sehr hohe Konzentration und starke Oxidationswirkung erfordern. Strategische Nachfrage entsteht in den Bereichen Sprengstoffe, Spezialchemikalien, Antriebstechnik und ausgewählten fortschrittlichen Fertigungsprozessen.
Anwendung
Die Nachfrage nach diesen Anwendungen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,9–3,3 % steigen . Ammoniumnitrat bleibt dabei der größte Absatzmarkt, während Spezialchemikalien für eine Diversifizierung sorgen. Der Schwerpunkt verschiebt sich zunehmend hin zu höherwertigen chemischen und elektronischen Anwendungen, da Hersteller anwendungsspezifische Qualitäten, gleichbleibende Qualität und eine höhere Versorgungssicherheit anstreben.
- Ammoniumnitrat bleibt ein zentrales Anwendungsgebiet, da Salpetersäure chemisch in die Wertschöpfungsketten von Düngemitteln und Sprengstoffen eingebunden ist. Der Bedarf an landwirtschaftlichen Nährstoffen und die Bergbauaktivitäten führen zu einem wiederkehrenden Bedarf, wobei regionale Vorschriften die Produktverteilung beeinflussen.
- Adipinsäure wird durch die Wertschöpfungsketten von Nylon 6,6 und Polyurethanen nachgefragt. Leichtbau im Automobilbereich, langlebige Polymere und Industriematerialien tragen zum Verbrauch bei, wobei die Hersteller Wert auf zuverlässige Reinheit und gleichbleibende Oxidationsbeständigkeit legen.
- Nitrobenzol ist von strategischer Bedeutung, da es als Ausgangsstoff für Anilin und nachfolgende Polyurethan-Zwischenprodukte dient. Die zunehmenden Anwendungsbereiche im Bauwesen, der Automobilindustrie, der Möbelindustrie und der Dämmstoffherstellung können die Nachfrage entlang der gesamten Wertschöpfungskette von MDI und Polyurethan stützen.
- Die Nachfrage nach Toluoldiisocyanat hängt mit der Herstellung von Polyurethan-Weichschäumen, Beschichtungen, Klebstoffen und verwandten Materialien zusammen. Salpetersäure spielt eine Rolle in der vorgelagerten Nitrierungschemie und verbindet den Verbrauch mit dem Bauwesen, der Möbelindustrie, dem Transportwesen und der industriellen Fertigung.
Endverbrauchsbranche
Für die Endverbraucherbranchen wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,1–3,6 % erwartet , da traditionelle Anwendungen in der Düngemittel- und Sprengstoffindustrie neben wachstumsstärkeren Branchen wie der Elektronik- und Spezialfertigung bestehen. Steigende Anforderungen an die Prozessreinheit und die Lokalisierung der Lieferkette dürften den strategischen Wert zuverlässiger Konzentrate erhöhen.
- Agrochemikalien bleiben ein grundlegender Endverbrauchersektor, da Stickstoffprodukte und verwandte Zwischenprodukte die landwirtschaftliche Produktivität fördern. Die Nachfrage richtet sich nach der Düngemittelproduktion, der Wirtschaftlichkeit des Pflanzenbaus, dem Nährstoffbedarf und den regionalen Ernährungssicherheitspolitiken.
- Sprengstoffe erzeugen durch Ammoniumnitrat und Nitrierungschemie, die im Bergbau, in Steinbrüchen, im Infrastrukturbau und im Verteidigungsbereich eingesetzt werden, eine konzentrierte Nachfrage. Investitionen im Bergbau und der Infrastrukturausbau bleiben entscheidende Faktoren für den regionalen Verbrauch.
- Die Automobilindustrie verwendet Zwischenprodukte der Salpetersäureherstellung, darunter Adipinsäure, Polyurethan, Beschichtungen und andere chemische Produkte. Fahrzeugproduktion, Leichtbaumaterialien, Sitze, Dämmstoffe und die Nachfrage nach Polymeren tragen indirekt zum Verbrauch von Salpetersäure bei.
- Die Elektronikindustrie stellt zwar einen kleineren, aber schnell wachsenden Endverbrauchersektor dar, da hochreine Salpetersäure zur Reinigung und zum Ätzen von Halbleitern eingesetzt wird. Die Lokalisierung der Halbleiterfertigung und die Entwicklung fortschrittlicher Fertigungstechnologien stärken diese Anwendung.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|---|---|---|---|
|
Agrochemikalien |
Hoch |
Nährstoffsicherheit |
Reifen |
|
Sprengstoffe |
Medium |
Sprengarbeiten im Bergbau |
Reifen |
|
Automobil |
Medium |
Polymerbedarf |
Reifen |
|
Elektronik |
Niedrig |
Waferreinigung |
Skalierung |
Markt für konzentrierte Salpetersäure: Wachstumstreiber und Wirkungsanalyse
Erweiterung integrierter Stickstoffchemiekomplexe
Laut dem Marktbericht für konzentrierte Salpetersäure stärken integrierte Anlagen zur Herstellung von Ammoniak, Salpetersäure, Ammoniumnitrat und nachgelagerten Chemikalien die Versorgungssicherheit und verbessern die Wirtschaftlichkeit der Produktion. Die vertikale Integration ermöglicht es den Herstellern, Ammoniakbeschaffung, Säureproduktion, Weiterverarbeitung, Lagerung und Logistik zu koordinieren und so die Anfälligkeit für externe Rohstoffengpässe zu reduzieren. Diese Struktur ist besonders wichtig, wenn Ammoniak einen Großteil der variablen Kosten ausmacht und der Transport konzentrierter Säure Sicherheits- und Compliance-Anforderungen mit sich bringt. Neue Kapazitäten werden daher zunehmend als Teil einer umfassenderen Stickstoff-Wertschöpfungskettenstrategie und nicht mehr als isoliertes Säureprojekt bewertet. Zu den Auswirkungen zählen voraussichtlich höhere Auslastungsraten, ein verbessertes Bestandsmanagement und eine größere regionale Versorgungssicherheit. Integrierte Hersteller können zudem Material je nach Margen gezielt an Kunden aus den Bereichen Düngemittel, Sprengstoffe oder Industriechemikalien liefern und ihre Portfolios so flexibler an die sich ändernde Nachfrage nachgelagerter Produkte anpassen.
Steigende Nachfrage nach hochreinen Chemikalien in der Elektronikindustrie
Die Halbleiterfertigung schafft einen strukturell anderen Bedarf an hochreiner Salpetersäure. Die Reinigung und das Ätzen von Wafern erfordern streng kontrollierte chemische Spezifikationen, geringe metallische Verunreinigungen, stabile Konzentrationen sowie zuverlässige Verpackungs- und Liefersysteme. Mit der Expansion der Halbleiterfertigung in Asien, Nordamerika und Europa entwickeln Chemielieferanten verstärkt spezialisierte Reinigungs- und Qualitätskontrollkapazitäten. Dieser Anwendungsbereich hat zwar einen geringeren Bedarf als die Düngemittelindustrie, bietet aber aufgrund der Qualifikationsanforderungen und der Prozesszuverlässigkeit, die Markteintrittsbarrieren schaffen, ein höheres Wertschöpfungspotenzial. Das Wachstum von Hochleistungsrechnern, Rechenzentren, Automobilelektronik und Hardware für künstliche Intelligenz stärkt die nachgelagerten Marktchancen zusätzlich. Lieferanten, die eine gleichbleibende Reinheit über geografisch verteilte Produktions- und Logistiknetzwerke hinweg gewährleisten können, können langfristige Kundenbeziehungen aufbauen und sich weniger an marktorientierten Preisen orientieren.
Bergbau- und Infrastrukturaktivitäten zur Unterstützung der Sprengstoffnachfrage
Bergbau und Infrastrukturentwicklung treiben den Verbrauch von Salpetersäure durch Ammoniumnitrat und verwandte Sprengstoffe weiter an. Steinbrüche, Metallgewinnung, Bau- und Tiefbauprojekte benötigen Sprengsysteme, die auf einen konstanten Chemikalieneinsatz und eine zuverlässige regionale Versorgung angewiesen sind. Die Nachfrage ist besonders hoch in Australien, Nordamerika, Südafrika, Lateinamerika und ausgewählten asiatischen Märkten, wo der Bergbau nach wie vor eine bedeutende Industrieform darstellt. Die Marktauswirkungen reichen über die direkten Salpetersäuremengen hinaus, da integrierte Anbieter Wertschöpfung im Bereich Ammoniak, Ammoniumnitrat, technischer Produkte und Sprengdienstleistungen generieren können. Bergbauunternehmen suchen gleichzeitig nach sichereren und emissionsärmeren Sprenglösungen und fordern die Anbieter auf, Produktqualität, Logistik und Umweltverträglichkeit zu verbessern. Langfristige Lieferverträge können daher von strategischer Bedeutung sein, insbesondere in abgelegenen Bergbauregionen, wo Transport- und Lagerengpässe den Wert der lokalen Produktion erhöhen.
Markttrends für konzentrierte Salpetersäure
Stärkere Akzeptanz der kohlenstoffarmen Stickstoffproduktion
Es wird erwartet, dass kohlenstoffarmes Ammoniak für die Salpetersäureproduktion zunehmend an Bedeutung gewinnt, da Stickstoffhersteller die Emissionen ihrer Folgeprodukte reduzieren wollen. Projekte zur Gewinnung von grünem und blauem Ammoniak können alternative Rohstoffquellen erschließen, während erneuerbarer Strom die Emissionen im Zusammenhang mit dem Anlagenbetrieb senken kann. Die Reduzierung von Lachgas bleibt besonders wichtig, da bei der Salpetersäureproduktion N₂O während der Ammoniakoxidation entstehen kann. Hersteller werden voraussichtlich Katalysatorverbesserungen, thermische Zerstörung, die Beschaffung erneuerbarer Energien und Maßnahmen zum Kohlenstoffmanagement kombinieren, anstatt sich auf eine einzige Technologie zu verlassen. Die Beschaffungsrichtlinien der Kunden könnten schrittweise Anforderungen an die Kohlenstoffintensität neben den herkömmlichen Spezifikationen einführen. Diese Entwicklung könnte differenzierte Produktkategorien schaffen, höhere Preise für kohlenstoffärmere Sorten begünstigen und den Standort zukünftiger Produktionskapazitäten in Regionen mit wettbewerbsfähiger sauberer Energie, Ammoniakinfrastruktur und förderlicher Industriepolitik beeinflussen.
Spezial- und Hochreinheitsgrade gewinnen an strategischer Bedeutung
Es wird erwartet, dass sich das Produktportfolio stärker differenziert, da die Anforderungen an kontrollierte chemische Reinheit in der Halbleiter-, Elektronik-, Pharma- und Hightech-Fertigungsindustrie steigen. Hersteller werden voraussichtlich in zusätzliche Reinigungsmaßnahmen, Kontaminationsüberwachung, spezielle Lager, Spezialverpackungen und anwendungsspezifische Qualitätssicherung investieren. Diese Investitionen können höhere Hürden für die Kundenqualifizierung schaffen als die konventionelle Massenproduktion und die Anfälligkeit gegenüber kurzfristigen Düngemittelzyklen verringern. Die Nachfrage nach hochreinen Produkten wird zudem die regionale Produktion in der Nähe von Halbleiterzentren fördern, da kürzere Lieferketten die Zuverlässigkeit verbessern und die Handhabung vereinfachen. Der asiatisch-pazifische Raum dürfte aufgrund seiner Elektronikfertigungsbasis ein wichtiges Zentrum dieses Wandels bleiben, während Nordamerika und Europa voraussichtlich parallel zum Ausbau der Halbleiterkapazitäten ihre lokale Chemikalienversorgung erweitern werden. Langfristig könnten Spezialqualitäten zu einem wichtigen Instrument für die Portfolioausrichtung integrierter Hersteller werden.
Marktchancen für konzentrierte Salpetersäure
Lokalisierte Produktion in der Nähe aufstrebender Industriezentren
Neue Industriecluster in Indien, Südostasien, dem Nahen Osten und Nordamerika bieten Chancen für eine lokale Versorgung mit konzentrierter Salpetersäure. Investoren können Standorte anvisieren, an denen Ammoniak-, Erdgas-, erneuerbare Energie-, Düngemittel-, Bergbau- und Chemieunternehmen in effizienten Logistikkorridoren angesiedelt sind. Die räumliche Nähe reduziert den Transportaufwand und ermöglicht eine flexible Verteilung der Lieferungen an Ammoniumnitrat, Spezialchemikalien und Industriekunden. Projektentwickler sollten einer zuverlässigen Rohstoffversorgung, korrosionsbeständiger Infrastruktur, vorschriftsmäßiger Lagerung und etablierten Gefahrguttransportnetzen Priorität einräumen. Langfristige Abnahmeverträge mit Herstellern von Düngemitteln, Sprengstoffen, Polyurethanen und Chemikalien verbessern die Finanzierbarkeit von Projekten. Die Chancen sind am größten, wenn die bestehende Versorgung von Importen abhängig ist oder die nachgelagerten Industrien schneller wachsen als die inländischen Säurekapazitäten.
Investitionen in dekarbonisierte und spezialisierte Produktionsplattformen
Investoren können durch die Kombination von Emissionsreduktionstechnologien mit hochreinen Produktionskapazitäten Wertschöpfungspotenziale realisieren. Die Reduzierung von Lachgas kann die Umweltbelastung verringern, während kohlenstoffarmes Ammoniak und erneuerbarer Strom die zukünftige CO₂-Bilanz der Salpetersäureproduktion verbessern können. Gleichzeitig können spezielle Reinigungssysteme die Anforderungen der Halbleiter- und Elektronikindustrie erfüllen, die weniger stark von Rohstoffpreisschwankungen abhängen. Eine kombinierte Plattform kann die Einnahmen zwischen etablierten Industriekunden und spezialisierten Anwendern mit höherem Wert diversifizieren. Hersteller sollten bei der Modernisierung bestehender Anlagen modulare Reinigungssysteme, digitale Prozessüberwachung, Katalysatoroptimierung und eine dedizierte Logistikinfrastruktur in Betracht ziehen. Strategische Partnerschaften mit Halbleiterchemikalienlieferanten, Ammoniakproduzenten und Technologielizenzgebern können den Markteintritt beschleunigen und gleichzeitig das technische Risiko reduzieren. Solche Investitionen können zudem die Widerstandsfähigkeit gegenüber verschärften Umweltauflagen und den Anforderungen der Kunden an die CO₂-Bilanzierung stärken.
Aktuelle Entwicklungen
- Dezember 2025: A-1 Ltd (ehemals A-1 Acid) schloss mit führenden Unternehmen einen dreiseitigen Liefervertrag über 10.000 Tonnen konzentrierte Salpetersäure ab. Der Vertrag ist eine langfristige Liefervereinbarung über 10.000 Tonnen konzentrierte Salpetersäure für industrielle Zwecke und gilt bis März des Folgejahres. Zusätzliche Mengen können im gegenseitigen Einvernehmen bezogen werden.
- Dezember 2025: Deepak Chem Tech, eine Tochtergesellschaft von Deepak Nitrite, nahm den Betrieb in ihrer neuen, 515 Crore Rupien teuren Salpetersäureanlage in Nandesari im Distrikt Vadodara, Gujarat, auf. Die neue Anlage stärkt die vor- und nachgelagerte Integration des Unternehmens und gewährleistet eine bessere Versorgungssicherheit mit wichtigen Zwischenprodukten. Sie erhöht die Widerstandsfähigkeit entlang der gesamten chemischen Wertschöpfungskette von Deepak Nitrite.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -