
集光型ナイトリック酸市場:動向・需要・予測 2034
濃硝酸市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(濃硝酸、発煙硝酸)、用途別(硝酸アンモニウム、アジピン酸、ニトロベンゼン、トルエンジイソシアネート、その他)、最終用途産業別(農薬、爆発物、自動車、電子機器、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005483
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 24, 2026


2025年の市場規模
197億4000 万米ドル
基準年値
2034年の予測
258億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.05 %
成長率
対象市場
2070億8000 万米ドル
(2026年~2034年)
濃硝酸市場の規模は、2025年には197億4,000万米ドルと推定され、年平均成長率3.05%で成長し、2034年には258億7,000万米ドルに達すると予測されています。主な成長要因としては、硝酸アンモニウム、アジピン酸、ニトロベンゼン、トルエンジイソシアネート製品の製造における高濃度硝酸の使用、および電子機器や特殊化学品業界で使用される高純度化学物質に対する需要の高まりが挙げられます。
北米は、アンモニアから硝酸への統合プラント、肥料生産、鉱業活動、工業用化学品製造などが存在するため、硝酸の生産と消費の拠点として戦略的に重要な位置を占めています。地域的な見通しは、グリーンアンモニアへの投資、プラントの近代化、排出抑制対策によって影響を受けるでしょう。豊富な原料供給と確立された製造バリューチェーンにより、2034年まで比較的安定した成長が見込まれます。
濃硝酸市場の評価と洞察
- 北米は2025年には濃硝酸市場の推定14~17%のシェアを占め、統合化学生産と鉱業用途に支えられ、 2026年から2034年の間に年平均成長率(CAGR)2.7~3.1%で成長すると予測されている。
- 米国は2025年の北米市場の約72~76%を占め、肥料、化学薬品、爆発物の需要に牽引され、 2026年から2034年にかけて年平均成長率(CAGR)2.5~2.9%で拡大すると予測されている。
- 欧州は2025年には推定18~21%のシェアを占め、 2026年から2034年の間に1.8~2.3%の年平均成長率(CAGR)を記録すると予想されており、ドイツ、フランス、英国、イタリア、スペインは引き続き重要な産業市場となる。
- アジア太平洋地域は2025年には約52~56%のシェアを占め、中国、インド、日本、韓国、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)3.4~3.8%で成長すると予測されている。
- 最大のセグメント:強硝酸は2025年に市場シェアの約78~82%を占め、幅広い産業用途を反映して、 2026~2034年の間に年平均成長率2.8~3.2%で成長すると予想されています。
- 高成長分野:電子機器は2025年には市場シェアの約5~7%を占め、高純度化学物質の需要に支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.6%で成長すると予測されている。
- 詳細に分析された主要企業:Nutrien Ltd.、BASF SE、DuPont de Nemours, Inc.、Hanwha Corporation、LSB Industries, Inc.、OCI NV、The Linde Group、UBE Corporation、Yara International ASA、CF Industries Holdings, Inc.、Deepak Fertilisers and Petrochemicals Corporation Limited、およびOrica Limited。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
原料の安定供給、エネルギー効率の向上、および下流工程における経済性の向上に貢献する、アンモニアと硝酸を統合した複合装置を用いた製造プロセスへの進化が進んでいます。濃縮技術は、希硝酸の純度を高めて商業的に利用可能な濃硝酸を製造する上で重要な役割を果たしており、吸収、精留、腐食抑制、および排出抑制は製造における重要な要素となっています。また、半導体および電子産業の需要の高まりに伴い、高純度生産への注目度も高まっています。
濃硝酸市場の予測によると、今後の市場動向は、アジアにおける生産能力の拡大、北米における重点投資、そして欧州における脱炭素化のニーズによって大きく左右されるだろう。亜酸化窒素の削減、再生可能エネルギー、低炭素アンモニア、そして新たなプロセス触媒は、単なる環境プロジェクトにとどまらず、投資戦略の中核を成すものとなる。統合された資産と競争力のあるアンモニアおよびエネルギー供給源を持つ企業は、今後有利な立場に立つことができるだろう。
濃硝酸市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 197億4000万米ドル |
| 2034年までの市場規模 | 258億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.05% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
濃硝酸市場分析
需要の主要因は直接使用ではなく下流工程での変換であり、そのため肥料、爆薬、ポリウレタン、ナイロン、化学品製造が重要な需要要因となっている。硝酸アンモニウムは硝酸の最大の消費品目の一つであり、アジピン酸、ニトロベンゼン、TDIは化学品需要の多様化要因となっている。プロセスフローは通常、アンモニアの酸化から始まり、吸収、必要に応じて濃縮が行われる。したがって、競争の焦点はアンモニア供給、エネルギー効率、設備稼働率、物流、純度、環境性能にある。
供給状況は地域によって大きく異なります。統合生産を行っている企業では、アンモニアと下流の硝酸塩の生産を自社で賄うことが可能であり、外部原料や物流への依存度を最小限に抑えることができます。一方、生産が統合されていない地域では、供給の経済性はアンモニア、天然ガス、電力、輸送費、保管費に大きく左右されます。また、高濃度グレードの製品には、耐腐食性設備、適切な保管方法、適切な輸送方法など、多くの技術的な課題が伴います。
濃硝酸市場の予測によると、競争環境には大規模な統合型窒素生産企業と、高純度用途向けの特殊化学品メーカーが関わっています。Nutrien Ltd.、Yara International ASA、OCI NV、CF Industries Holdings, Inc.は窒素バリューチェーンの統合による恩恵を受けており、BASF SE、DuPont de Nemours, Inc.、Hanwha Corporationは下流の化学・工業用途に携わっています。独自の高純度硝酸製造能力を持つのはUBE Corporationであり、Deepak Fertilisers and Petrochemicals Corporation LimitedとLSB Industries, Inc.は地域におけるプレゼンスを強化しています。
濃硝酸市場の動向を見ると、無秩序なコモディティ生産能力の拡大ではなく、生産能力の最適化、排出量の削減、特殊製品の開発、垂直統合への投資が進んでいることがわかります。ヤラの窒素製品群は排出量抑制の重要性を示す好例であり、宇部興産の半導体産業向け投資は高純度用途の魅力を示す好例です。生産者はエネルギーリスクを軽減するため、低炭素アンモニアやプラントの近代化にも取り組んでいます。競争優位性は、原料統合、用途の多様化、地理的な近接性、環境および純度要件への対応を通じて、ますます高まるでしょう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
濃硝酸市場:戦略的洞察
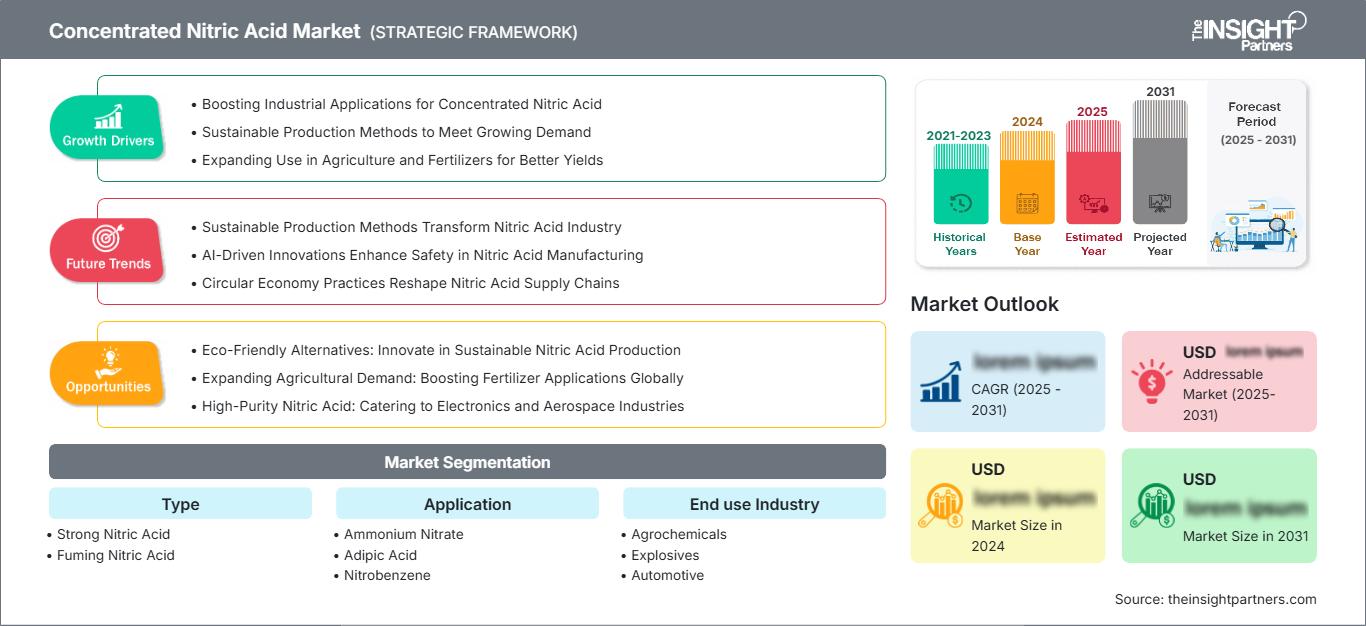
地域別分析
北米濃硝酸市場
北米は2025年には世界の濃硝酸市場の14~17%を占め、2034年まで年平均成長率(CAGR)2.7~3.1%で成長すると予測されている。この地域は、既に確立されたアンモニアインフラ、広範な農業需要、鉱業、化学製品生産といった要因に恵まれている。米国はこの地域における主要市場であり、カナダは肥料や工業用化学品の使用を通じて貢献している。原材料の国内アクセスは経済的な生産を保証するが、天然ガス、電力、輸送、環境コストは依然として重要な要素である。企業は、産業顧客がサプライチェーンの強靭性と排出量削減を求める中、低炭素アンモニアやプロセス効率化の選択肢を検討している。
この地域における需要は、硝酸アンモニウム、アジピン酸、ニトロベンゼン、TDI、および工業用途に多様化している。爆薬の需要は、鉱業・採石業、インフラ建設、エネルギー部門に関連しており、化学製品の用途は安定した工業需要基盤となっている。近代化と排出量削減への投資は、特に企業が既存設備を交換するのではなくアップグレードできる場合、安定した生産を確保するのに役立つだろう。北米の生産者は、国内化学製品生産の増加とサプライチェーンの現地化を活用するのに有利な立場にあるが、輸入やエネルギー価格の変動が経済状況に影響を与える可能性がある。
米国濃硝酸市場
米国は2025年時点で北米の濃硝酸市場シェアの約72~76%を占め、2034年まで年平均成長率(CAGR)2.5~2.9%で拡大すると予測されている。これは、肥料生産、工業用化学品、鉱業、爆発物の使用が盛んなためである。統合型窒素生産者は、十分に整備されたアンモニアインフラと下流の大規模な顧客基盤を活用できる一方、特殊生産者は化学用途や高純度用途をターゲットとしている。現地生産は、腐食性があり規制対象である硝酸の長距離輸送への依存度を低減するのに役立つ。
用途のトレンドは、従来の硝酸アンモニウムの使用以外の分野へと変化しています。アジピン酸とポリウレタンのバリューチェーンが化学物質の使用を促進し、電子機器製造は高純度製品の需要を喚起しています。CF Industries Holdings, Inc.、LSB Industries, Inc.、Nutrien Ltd.などの企業は窒素バリューチェーンで活発に活動しており、グローバルな化学メーカーは下流工程に関与しています。環境規制、N2O排出量の削減、操業の信頼性、エネルギー効率は、設備投資と調達においてより重要な推進要因となっています。
欧州濃硝酸市場
2025年時点で、欧州は世界の濃硝酸市場全体の約18~21%を占め、2034年まで年平均成長率(CAGR)1.8~2.3%で成長すると予測されている。ドイツは化学品製造の統合により引き続き市場を牽引する国であり、フランス、英国、イタリア、スペインは肥料、工業、自動車、特殊化学品市場において重要な地位を維持している。高騰するエネルギーコストと厳しい排出規制が商品市場の成長を抑制し、効率性と統合への注目が高まっている。
英国では、肥料、工業用化学品、防衛関連製品、爆発物に対する需要が引き続き高いものの、国内の化学品製造業は、海外の化学品メーカーとの競争と高い操業コストによって圧迫されている。ドイツは、統合された下流サプライチェーンによって硝酸の需要を牽引する、特に強力な化学品製造基盤を有している。フランスは農業および工業用化学品の用途から引き続き恩恵を受けており、イタリアとスペインは肥料、化学品、自動車関連化学品、工業プロセスに対する需要を提供している。欧州の生産者の間では、亜酸化窒素(N2O)の削減、エネルギー効率の向上、低炭素アンモニアの導入、選択的な近代化への注目が高まっている。
アジア太平洋地域における濃硝酸市場
アジア太平洋地域は2025年には世界の需要の約52~56%を占め、2034年まで年平均成長率(CAGR)3.4~3.8%で成長すると予測されている。主要国は中国、インド、日本、韓国、オーストラリアなどである。需要は化学品、肥料、鉱山用爆薬、電子機器、ポリウレタンの生産によって牽引される。成長は統合型工業団地を中心に展開しており、高純度グレードは半導体製造や電子機器の国内生産の恩恵を受けている。
中国は大規模な化学産業の恩恵を受けており、インドは窒素や工業用化学品の国内生産能力を開発している一方、日本と韓国は高純度グレードの製造に注力している。オーストラリアは、鉱業用化学品や爆薬とのつながりが強い。産業政策、半導体投資、インフラ開発、サプライチェーンの現地化により、需要は堅調に推移すると予想される。また、製造業者は、より厳格な産業環境規制に対応するため、排出量削減と効率改善にも投資している。
中東・アフリカ濃硝酸市場
中東・アフリカ地域(MEA)は、肥料製造、鉱業、産業の多様化、インフラ建設を基盤として、2034年まで年平均成長率(CAGR)3.0~3.5%の成長が見込まれています。サウジアラビアが地域の発展を牽引する一方、アラブ首長国連邦(UAE)は化学製品の物流と産業投資の恩恵を受けるでしょう。南アフリカは鉱業と爆薬の需要により、引き続き重要な役割を担います。MEAのその他の地域は市場規模は小さいものの、国内の肥料生産能力と鉱業能力の向上により、成長の可能性を秘めています。
エネルギー資源の豊富さは、特にアンモニアと関連する窒素化学品の統合が進むにつれて、湾岸諸国の企業にとって重要な競争優位性となるだろう。サウジアラビアにおける低炭素アンモニア・バリューチェーンの発展は、将来の窒素サプライチェーンの競争力強化に貢献する一方、UAEの物流インフラは地域的な流通を可能にするだろう。南アフリカにおける需要は、鉱業および工業用爆薬との関連性がより強くなるだろう。
セグメンテーション分析
タイプ
濃硝酸は2025年に主要製品としての地位を占め、2026年から2034年にかけて年平均成長率(CAGR)2.9~3.2%で成長すると予測されています。工業用酸化、ニトロ化、肥料中間体、爆薬、化学合成など幅広い用途で利用されているため、安定した需要が見込まれます。発煙硝酸は、高濃度かつ強力な酸化性能が求められる特殊な用途で使用され、高度な取り扱いと生産要件が正当化されます。
- 濃硝酸は、幅広い用途と確立された生産インフラを兼ね備えているため、依然として主要な商業用グレードとして利用されています。肥料中間体、化学合成、金属処理、工業用酸化などの分野で需要が支えられています。
- 発煙硝酸は、非常に高い濃度と強力な酸化特性が必要とされる、より特殊な用途に適しています。戦略的な需要は、爆発物、特殊化学品、推進関連用途、および一部の高度な製造プロセスから生じています。
応用
用途別需要は2026年から2034年にかけて年平均成長率(CAGR)2.9~3.3%で拡大すると予測されており、硝酸アンモニウムが引き続き最大の販路となる一方、特殊化学品用途が多様化をもたらす。メーカー各社が用途に応じたグレード、安定した品質、そして供給の信頼性向上を求めるにつれ、高付加価値の化学品および電子機器用途へと徐々にシフトしつつある。
- 硝酸アンモニウムは、硝酸が肥料や爆薬のバリューチェーンに化学的に組み込まれているため、依然として重要な用途となっている。農業における栄養需要と鉱業活動により、継続的な需要が生じるが、地域ごとの規制が製品の配分に影響を与える。
- アジピン酸は、ナイロン6,6およびポリウレタン関連のバリューチェーンから需要があります。自動車の軽量化、耐久性ポリマー、および工業材料も消費を支えており、製造業者は高い純度と安定した酸化性能を重視しています。
- ニトロベンゼンは、アニリンや下流のポリウレタン中間体の原料となるため、戦略的に重要です。建設、自動車、家具、断熱材などの用途拡大は、より広範なMDIおよびポリウレタンのバリューチェーンを通じて需要を支える可能性があります。
- トルエンジイソシアネートの需要は、ポリウレタン軟質フォーム、コーティング剤、接着剤、および関連材料と密接に関連しています。硝酸はニトロ化反応を通じて上流工程に関与し、建設、家具、輸送、および工業製造といった分野における消費を支えています。
最終用途産業
最終用途産業は、従来の肥料や爆薬用途に加え、成長率の高いエレクトロニクスや特殊製造業が共存する中で、 2026年から2034年にかけて年平均成長率(CAGR)3.1~3.6%で成長すると予測されている。プロセス純度要件の強化とサプライチェーンの現地化により、信頼性の高い高濃度グレードの戦略的価値が高まるだろう。
- 農薬は、窒素製品および関連中間体が農業生産性を支えるため、依然として基盤となる最終用途産業である。需要は、肥料生産、作物経済、栄養素施用要件、および地域的な食料安全保障政策に左右される。
- 爆発物は、鉱業、採石業、インフラ整備、防衛関連用途で使用される硝酸アンモニウムおよび硝化化学を通じて、集中的な需要を生み出している。鉱業投資とインフラ開発は、地域消費を決定づける重要な要因であり続けている。
- 自動車産業では、アジピン酸、ポリウレタン、塗料、その他の化学反応を通じて、硝酸由来の中間体が利用されています。車両生産、軽量素材、シート、断熱材、ポリマー需要などが、間接的に硝酸の消費を支えています。
- 電子機器は、半導体洗浄やエッチングに高純度硝酸が使用されるため、規模は小さいながらも急速に発展している最終用途産業である。半導体の局所化と先端製造技術の進歩が、この用途をさらに強化している。
機会の概要
|
最終用途産業 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|---|---|---|---|
|
農薬 |
高い |
栄養安全保障 |
成熟した |
|
爆発物 |
中くらい |
鉱山発破 |
成熟した |
|
自動車 |
中くらい |
ポリマー需要 |
成熟した |
|
エレクトロニクス |
低い |
ウェーハ洗浄 |
スケーリング |
濃硝酸市場の成長要因と影響分析
統合型窒素化学複合施設の拡張
濃硝酸市場レポートによると、アンモニア、硝酸、硝酸アンモニウム、および下流化学コンプレックスを統合することで、供給の信頼性が高まり、生産経済性が向上しています。垂直統合により、生産者はアンモニアの調達、酸の生産、下流での変換、保管、および物流を調整できるため、外部原料の供給途絶による影響を軽減できます。この構造は、アンモニアが主要な変動費であり、濃硝酸の輸送に安全およびコンプライアンス要件が伴う場合に特に重要です。そのため、新規生産能力は、単独の酸プロジェクトとしてではなく、より広範な窒素サプライチェーン戦略の一部として評価されることが増えています。その影響には、稼働率の向上、在庫管理の改善、および地域的な供給の回復力の向上などが含まれると考えられます。統合生産者は、相対的な利益率に応じて、肥料、爆薬、または工業用化学品の顧客に原料を振り向けることもできるため、ポートフォリオを下流の需要の変化により柔軟に対応させることができます。
電子機器分野における高純度化学物質の需要増加
半導体製造は、高純度硝酸に対する構造的に異なる需要層を生み出しています。ウェーハの洗浄とエッチングには、厳密に管理された化学仕様、低金属汚染、安定した濃度、そして信頼性の高い包装および配送システムが求められます。半導体製造がアジア、北米、ヨーロッパへと拡大するにつれ、化学品サプライヤーは専用の精製および品質管理能力の開発をますます進めています。この用途は肥料関連の消費量よりも必要量は少ないものの、資格要件とプロセスの信頼性が参入障壁となるため、より高い価値実現が可能です。高度なコンピューティング、データセンター、車載エレクトロニクス、人工知能ハードウェアの成長は、下流におけるビジネスチャンスをさらに拡大させています。地理的に分散した生産および物流ネットワーク全体で一貫した純度を維持できるサプライヤーは、顧客との長期的な関係を構築し、コモディティ価格への依存度を低減することができます。
鉱業およびインフラ活動が爆発物需要を支えている
鉱業とインフラ開発は、硝酸アンモニウムおよび関連爆薬製品を通じて硝酸の消費を支え続けています。採石、金属抽出、建設、土木工事プロジェクトでは、安定した化学原料と信頼できる地域供給に依存する発破システムが不可欠です。特に、鉱業が主要な産業活動であるオーストラリア、北米、南アフリカ、ラテンアメリカ、および一部のアジア市場では、需要が顕著です。市場への影響は硝酸の直接的な販売量にとどまらず、統合サプライヤーはアンモニア、硝酸アンモニウム、工業用グレード製品、発破サービスなど、幅広い分野で価値を獲得できます。鉱山会社は同時に、より安全で排出量の少ない発破ソリューションを求めており、サプライヤーに対し製品品質、物流、環境性能の向上を促しています。そのため、特に輸送や保管の制約から現地生産の価値が高まる遠隔地の鉱山地域では、長期供給契約が戦略的に重要となる可能性があります。
濃硝酸市場の将来動向
低炭素窒素生産の普及拡大
窒素製造業者が下流製品に内在する排出量の削減を目指す中、低炭素アンモニアは硝酸製造においてますます重要性を増すと予想されます。グリーンアンモニアおよびブルーアンモニアプロジェクトは代替原料供給経路を提供することができ、再生可能電力は補助プラント運転に伴う排出量を削減できます。硝酸製造ではアンモニア酸化中に亜酸化窒素(N2O)が発生する可能性があるため、亜酸化窒素の削減は特に重要です。製造業者は、単一の技術に頼るのではなく、触媒の改良、熱分解、再生可能電力の調達、および炭素管理対策を組み合わせる可能性が高いでしょう。顧客の調達方針では、従来の仕様に加えて、徐々に炭素強度要件が導入される可能性があります。この変化は、差別化された製品カテゴリーを生み出し、低炭素グレードに対するプレミアム価格を促進し、競争力のあるクリーンエネルギー、アンモニアインフラ、および支援的な産業政策を提供する地域への将来の生産能力の立地に影響を与える可能性があります。
特殊グレードおよび高純度グレードの戦略的重要性が増す
半導体、エレクトロニクス、医薬品、先端製造業における化学的純度管理の要求が高まるにつれ、製品構成はより多様化すると予想される。生産者は、追加の精製、汚染監視、専用保管、特殊包装、用途別品質保証への投資を増やす可能性が高い。これらの投資は、従来の汎用品生産よりも顧客の資格要件を厳格化し、短期的な肥料サイクルへの影響を受けにくくする。高純度需要は、サプライチェーンの短縮が信頼性の向上と取り扱いの複雑さの軽減につながるため、半導体集積地近郊での地域生産を促進するだろう。アジア太平洋地域は、エレクトロニクス製造基盤があるため、この移行における主要な中心地であり続けると予想される一方、北米とヨーロッパは半導体生産能力と並行して、地域における化学品供給を拡大する可能性が高い。将来的には、特殊グレードは、総合生産者にとって重要なポートフォリオバランス調整メカニズムとなる可能性がある。
濃硝酸市場の機会
新興産業集積地近郊での地域生産
インド、東南アジア、中東、北米における新たな産業集積地は、高濃度硝酸の地域的な供給機会を提供しています。投資家は、アンモニア、天然ガス、再生可能エネルギー、肥料工場、鉱業顧客、化学メーカーが効率的な物流回廊内に集積している地域をターゲットにすることができます。集積地の集約により、輸送リスクを軽減しつつ、硝酸アンモニウム、特殊化学品、産業顧客への柔軟な供給が可能になります。プロジェクト開発者は、信頼性の高い原料供給、耐腐食性インフラ、法令遵守の保管施設、確立された危険物輸送ネットワークを優先的に確保する必要があります。肥料、爆薬、ポリウレタン、化学メーカーとの長期オフテイク契約は、プロジェクトの資金調達可能性を高めることができます。既存の供給が輸入に依存している場合、または下流産業が国内の硝酸生産能力よりも速いペースで拡大している場合、この機会は最も有望です。
脱炭素化および特殊生産プラットフォームへの投資
投資家は、排出削減技術と高純度生産能力を組み合わせることで、新たな価値を獲得できます。亜酸化窒素の削減は環境負荷を低減し、低炭素アンモニアと再生可能電力は硝酸生産の将来的な炭素プロファイルを改善します。同時に、専用の精製システムは、商品価格の影響を受けにくい半導体および電子機器のニーズに対応できます。統合プラットフォームは、既存の産業顧客と高付加価値の特殊ユーザーの間で収益を多様化できます。生産者は、既存設備のアップグレード時に、モジュール式精製、デジタルプロセス監視、触媒最適化、専用物流インフラを評価すべきです。半導体化学品サプライヤー、アンモニア生産者、技術ライセンサーとの戦略的パートナーシップは、技術リスクを低減しながら市場参入を加速できます。このような投資は、厳格化する環境規制や顧客の炭素会計要件に対する耐性を高めることにもつながります。
最近の動向
- 2025年12月: A-1 Ltd(旧A-1 Acid)は、大手企業3社と濃硝酸1万トンの供給に関する三者間供給契約を締結しました。この契約は、工業用濃硝酸1万トンの長期供給契約であり、来年3月まで有効で、相互合意により追加供給も可能です。
- 2025年12月: Deepak Nitriteの子会社であるDeepak Chem Techは、グジャラート州ヴァドーダラ地区ナンデサリに建設した総工費51億5000万ルピーの新硝酸工場で操業を開始しました。この新施設は、同社の垂直統合および垂直統合能力を強化し、重要な中間体の供給安定性を向上させます。また、Deepak Nitriteの化学品バリューチェーン全体における回復力も強化します。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -