
Mercado de ácido nítrico concentrado: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos del ácido nítrico concentrado (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (ácido nítrico fuerte, ácido nítrico fumante); aplicación (nitrato de amonio, ácido adípico, nitrobenceno, diisocianato de tolueno, otros); industria de uso final (agroquímicos, explosivos, automoción, electrónica, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005483
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 24, 2026


Tamaño del mercado en 2025
19.740 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
25.870 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,05 %
Índice de crecimiento
Mercado potencial
207.080 millones de dólares estadounidenses
(2026-2034)
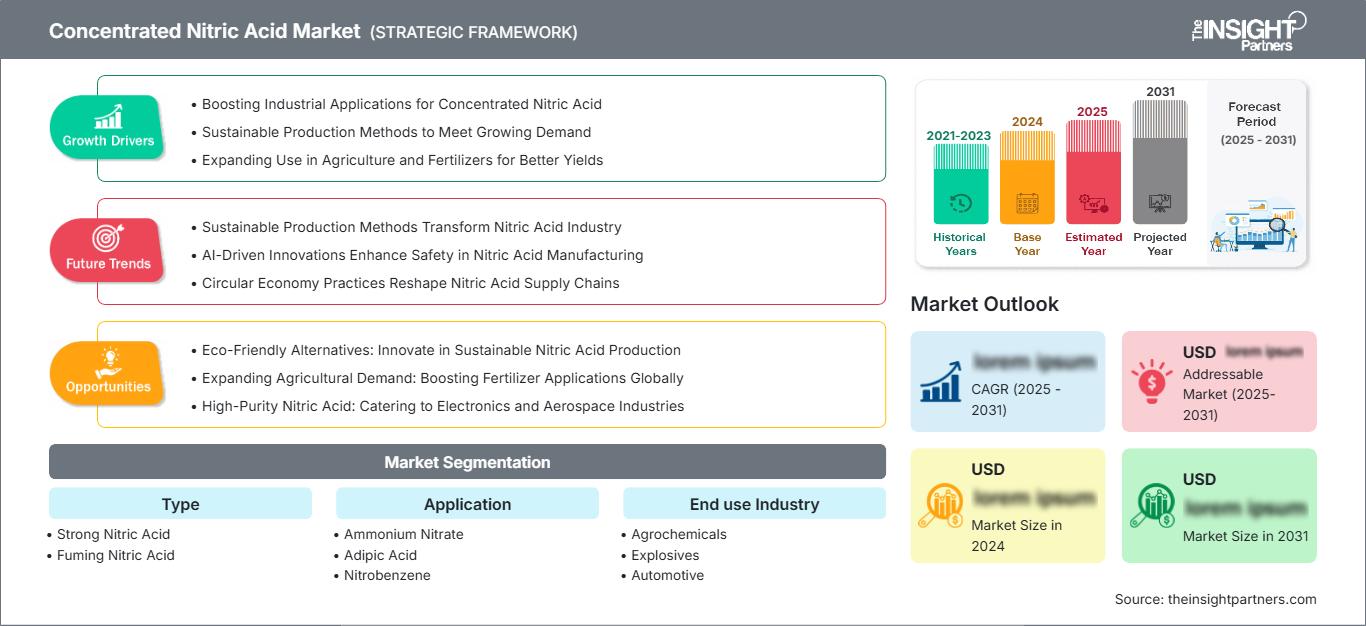
Se estima que el mercado del ácido nítrico concentrado alcanzará los 19.740 millones de dólares estadounidenses en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta del 3,05% hasta alcanzar los 25.870 millones de dólares estadounidenses en 2034. Entre los principales impulsores se incluyen la aplicación de grados concentrados en la fabricación de nitrato de amonio, ácido adípico, nitrobenceno y diisocianato de tolueno, así como la creciente demanda de productos químicos de alta pureza utilizados en las industrias electrónica y de productos químicos especializados.
América del Norte sigue siendo estratégicamente importante como base para la producción y el consumo de ácido nítrico debido a la presencia de plantas integradas de amoníaco a ácido nítrico, producción de fertilizantes, actividades mineras y fabricación de productos químicos industriales. Las perspectivas regionales se verán influenciadas por las inversiones en amoníaco verde, la modernización de las plantas y las medidas de control de emisiones. La amplia disponibilidad de materia prima y las cadenas de valor de fabricación bien establecidas podrían propiciar un crecimiento relativamente constante hasta 2034.
Análisis y perspectivas del mercado del ácido nítrico concentrado
- Se estima que Norteamérica representó entre el 14 % y el 17 % de la cuota de mercado del ácido nítrico concentrado en 2025 , y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,7 % al 3,1 % entre 2026 y 2034 , gracias a la producción química integrada y las aplicaciones mineras.
- Estados Unidos representó aproximadamente entre el 72 % y el 76 % del mercado de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,5 % al 2,9 % entre 2026 y 2034 , impulsado por la demanda de fertilizantes, productos químicos y explosivos.
- Se estima que Europa representaría entre el 18 % y el 21 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 1,8 % al 2,3 % entre 2026 y 2034 , siendo Alemania, Francia, el Reino Unido, Italia y España mercados industriales importantes.
- La región de Asia-Pacífico representó aproximadamente entre el 52 % y el 56 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,4 % al 3,8 % entre 2026 y 2034 , liderada por China, India, Japón, Corea del Sur y Australia.
- Segmento más grande : El ácido nítrico fuerte representó aproximadamente entre el 78 % y el 82 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,8 % al 3,2 % durante el período 2026-2034 , lo que refleja su amplia aplicabilidad industrial.
- Segmento de alto crecimiento : La electrónica representó aproximadamente entre el 5 % y el 7 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,6 % durante el período 2026-2034 , impulsada por los requisitos de productos químicos de alta pureza.
- Empresas clave analizadas en detalle : Nutrien Ltd., BASF SE, DuPont de Nemours, Inc., Hanwha Corporation, LSB Industries, Inc., OCI NV, The Linde Group, UBE Corporation, Yara International ASA, CF Industries Holdings, Inc., Deepak Fertilisers and Petrochemicals Corporation Limited y Orica Limited.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Se ha producido una evolución en el proceso de producción hacia el uso de complejos integrados de amoníaco y ácido nítrico, lo que contribuye a garantizar la seguridad de la materia prima, la eficiencia en el uso de la energía y la rentabilidad de la conversión posterior. La tecnología de concentración ayuda a aumentar la pureza del ácido nítrico diluido hasta convertirlo en ácido concentrado comercial, donde la absorción, la rectificación, el control de la corrosión y el control de emisiones son aspectos críticos de la producción. Asimismo, existe un mayor interés en la producción de alta pureza debido a la creciente demanda de la industria de semiconductores y electrónica.
Según las previsiones del mercado del ácido nítrico concentrado, el futuro estará marcado principalmente por la expansión de la capacidad productiva en Asia, las inversiones estratégicas en Norteamérica y las necesidades de descarbonización en Europa. La reducción del óxido nitroso, las energías renovables, el amoníaco con bajas emisiones de carbono y los nuevos catalizadores de proceso se integrarán en la estrategia de inversión, y no solo en proyectos medioambientales. Las empresas que cuenten con activos integrados y fuentes de suministro competitivo de amoníaco y energía estarán bien posicionadas en el futuro.
Alcance del informe de mercado del ácido nítrico concentrado
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 19.740 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 25.870 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,05% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado del ácido nítrico concentrado
El principal motor de la demanda es la transformación en etapas posteriores de la cadena de valor, y no el uso directo; por lo tanto, la fabricación de fertilizantes, explosivos, poliuretano, nailon y productos químicos son factores clave para impulsar la demanda. El nitrato de amonio sigue siendo uno de los mayores consumidores de ácido nítrico, mientras que el ácido adípico, el nitrobenceno y el TDI diversifican la demanda de productos químicos. El proceso generalmente comienza con la oxidación del amoníaco, seguida de la absorción y, cuando es necesario, la concentración. Por consiguiente, la competencia radica en el suministro de amoníaco, la eficiencia energética, la utilización de la capacidad, la logística, la pureza y el desempeño ambiental.
Las condiciones de suministro varían considerablemente según la geografía de la región. Para los productores integrados, es posible cubrir su producción de amoníaco y nitratos derivados, minimizando así la dependencia de materias primas y logística externas. En las regiones donde la producción no está integrada, la rentabilidad del suministro depende en mayor medida del amoníaco, el gas natural, la electricidad, el transporte y los costos de almacenamiento. Los grados de mayor concentración también presentan diversos desafíos técnicos, como la necesidad de equipos resistentes a la corrosión, un almacenamiento adecuado y un transporte apropiado.
El pronóstico del mercado de ácido nítrico concentrado indica que la dinámica competitiva involucra a productores de nitrógeno integrados a gran escala, así como a fabricantes de productos químicos especializados para aplicaciones de alta pureza. Nutrien Ltd., Yara International ASA, OCI NV y CF Industries Holdings, Inc. se benefician de la integración de la cadena de valor del nitrógeno, mientras que BASF SE, DuPont de Nemours, Inc. y Hanwha Corporation participan en aplicaciones químicas e industriales posteriores. La empresa que ofrece capacidades únicas de ácido nítrico de alta pureza es UBE Corporation, mientras que Deepak Fertilisers and Petrochemicals Corporation Limited y LSB Industries, Inc. han fortalecido su presencia regional.
Las tendencias del mercado de ácido nítrico concentrado muestran que las inversiones se centran en la optimización de la capacidad, la reducción de emisiones, los productos especializados y la integración vertical, en lugar del crecimiento descontrolado de la capacidad en materias primas. La gama de productos nitrogenados de Yara ejemplifica la importancia del control de emisiones, mientras que la inversión de UBE Corporation en la industria de semiconductores demuestra el atractivo de las aplicaciones de alta pureza. Los productores también están explorando el amoníaco bajo en carbono y la modernización de las plantas para mitigar los riesgos energéticos. La ventaja competitiva se logrará cada vez más mediante la integración de materias primas, la diversificación de aplicaciones, la proximidad geográfica y el cumplimiento de los requisitos ambientales y de pureza.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado del ácido nítrico concentrado: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de ácido nítrico concentrado
América del Norte representó entre el 14 % y el 17 % del mercado mundial de ácido nítrico concentrado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,7 % al 3,1 % hasta 2034. La región se beneficia de una infraestructura de amoníaco ya establecida, una amplia demanda agrícola, operaciones mineras y producción química. Estados Unidos es el mercado clave en la región, con Canadá contribuyendo a través del uso de fertilizantes y productos químicos industriales. El acceso interno a las materias primas garantiza una producción económica, pero los costos del gas natural, la energía, el transporte y los costos ambientales siguen siendo relevantes. Las empresas están explorando opciones de amoníaco con menor huella de carbono y eficiencias en los procesos, ya que sus clientes industriales exigen resiliencia en la cadena de suministro y reducción de emisiones.
La demanda en la región está diversificada e incluye nitrato de amonio, ácido adípico, nitrobenceno, TDI y usos industriales. La demanda de explosivos está relacionada con la minería y la extracción de canteras, la construcción de infraestructuras y el sector energético, mientras que los usos químicos representan una base de demanda industrial estable. La inversión en modernización y reducción de emisiones contribuirá a garantizar una producción constante, especialmente si las empresas pueden modernizar sus activos existentes en lugar de reemplazarlos. Los productores norteamericanos también están bien posicionados para aprovechar el aumento de la producción química nacional y la localización de la cadena de suministro, aunque las importaciones y las fluctuaciones de los precios de la energía pueden afectar la economía.
Mercado estadounidense de ácido nítrico concentrado
En 2025, Estados Unidos representó entre el 72 % y el 76 % de la cuota de mercado del ácido nítrico concentrado en Norteamérica, y se prevé que su crecimiento aumente a una tasa compuesta anual del 2,5 % al 2,9 % hasta 2034. Esto se debe a la importante producción de fertilizantes, productos químicos industriales, minería y el uso de explosivos. Los productores integrados de nitrógeno pueden aprovechar la infraestructura de amoníaco bien desarrollada y la amplia base de clientes en la cadena de valor, mientras que los productores especializados se centran en las aplicaciones químicas y de alta pureza. La producción local contribuye a reducir la dependencia del transporte a larga distancia de una materia prima corrosiva y regulada.
Se observan cambios en las tendencias de aplicación hacia áreas distintas al uso convencional del nitrato de amonio. La cadena de valor del ácido adípico y el poliuretano impulsa el uso de este químico, y la fabricación de productos electrónicos ofrece posibilidades para el producto de alta pureza. Empresas como CF Industries Holdings, Inc., LSB Industries, Inc. y Nutrien Ltd. participan activamente en la cadena de valor del nitrógeno, mientras que los productores químicos globales tienen exposición a los productos derivados. Las regulaciones ambientales, la reducción de las emisiones de N₂O, la confiabilidad de las operaciones y la eficiencia energética se convierten en factores cada vez más importantes en las inversiones de capital y las adquisiciones.
Mercado europeo de ácido nítrico concentrado
En 2025, Europa representaba aproximadamente entre el 18 % y el 21 % del mercado mundial total de ácido nítrico concentrado, y se proyectaba que experimentaría un crecimiento anual compuesto de entre el 1,8 % y el 2,3 % hasta 2034. Alemania sigue siendo el país dominante en el mercado gracias a su industria química integrada, mientras que Francia, el Reino Unido, Italia y España mantienen importantes mercados de fertilizantes, productos químicos industriales, automotrices y especializados. Los altos costos de la energía y las estrictas regulaciones sobre emisiones limitan el crecimiento de las materias primas, lo que impulsa un mayor enfoque en la eficiencia y la integración.
El Reino Unido mantiene la demanda de fertilizantes, productos químicos industriales, productos para la defensa y explosivos; sin embargo, la industria química nacional se enfrenta a la presión de la competencia extranjera y los altos costes operativos. Alemania cuenta con una sólida base para la fabricación de productos químicos, lo que impulsa la demanda de ácido nítrico gracias a su cadena de suministro integrada. Francia sigue beneficiándose de sus aplicaciones agrícolas e industriales en el sector químico, mientras que Italia y España ofrecen demanda de fertilizantes, productos químicos, productos químicos para la industria automotriz y procesos industriales. Los productores europeos muestran un creciente interés en la reducción de las emisiones de N₂O, la eficiencia energética, la integración de amoníaco con bajas emisiones de carbono y la modernización selectiva.
Mercado de ácido nítrico concentrado en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 52 % y el 56 % de la demanda mundial en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,4 % al 3,8 % hasta 2034. Entre los países líderes se encuentran China, India, Japón, Corea del Sur y Australia. La demanda estará impulsada por la producción de productos químicos, fertilizantes, explosivos para minería, electrónica y poliuretano. El crecimiento se centra cada vez más en complejos industriales integrados, mientras que los grados de alta pureza se benefician de la fabricación de semiconductores y la localización de la producción electrónica.
China se beneficia de su gran industria química, India está desarrollando su propia capacidad nacional para la producción de nitrógeno y productos químicos industriales, mientras que Japón y Corea del Sur se centran en grados de alta pureza y manufactura. Australia, por otro lado, está bien conectada con la industria de productos químicos para minería y explosivos. Es probable que las políticas industriales, las inversiones en semiconductores, el desarrollo de infraestructuras y la localización de la cadena de suministro mantengan una demanda sólida. Los fabricantes también están invirtiendo en la reducción de emisiones y la mejora de la eficiencia debido a las regulaciones ambientales industriales más estrictas.
Mercado de ácido nítrico concentrado en Oriente Medio y África
Se prevé que Oriente Medio y África (MEA) experimente un crecimiento anual compuesto del 3,0-3,5% hasta 2034, impulsado por la fabricación de fertilizantes, la minería, la diversificación industrial y la construcción de infraestructuras. Arabia Saudita liderará el desarrollo de la región, mientras que los Emiratos Árabes Unidos se beneficiarán de la logística química y las inversiones industriales. Sudáfrica seguirá siendo importante debido a la demanda de minería y explosivos. Los mercados del resto de MEA son más pequeños, pero ofrecen oportunidades a medida que aumente la capacidad de producción nacional de fertilizantes y minería.
La disponibilidad de recursos energéticos constituirá una importante ventaja competitiva para los actores del Golfo, especialmente con la integración del amoníaco y los productos químicos nitrogenados relacionados. El desarrollo de la cadena de valor del amoníaco con bajas emisiones de carbono en Arabia Saudita puede contribuir a la futura competitividad de la cadena del nitrógeno, mientras que la infraestructura logística en los Emiratos Árabes Unidos facilitará la distribución regional. La demanda en Sudáfrica estará más vinculada a la minería y a los explosivos industriales.
Análisis de segmentación
Tipo
El ácido nítrico concentrado dominó el mercado en 2025 y se prevé que su crecimiento anual compuesto (CAGR) sea del 2,9 % al 3,2 % entre 2026 y 2034. Su amplia aplicabilidad en oxidación industrial, nitración, intermedios para fertilizantes, explosivos y síntesis química garantiza una demanda estable. Los grados fumantes se utilizan en aplicaciones especializadas donde su mayor concentración y potente capacidad oxidante justifican requisitos de manipulación y producción de alta calidad.
- El ácido nítrico concentrado sigue siendo el principal grado comercial debido a su amplia aplicabilidad en procesos posteriores y a la infraestructura de producción ya establecida. La demanda se sustenta en la producción de fertilizantes, la síntesis química, el tratamiento de metales y la oxidación industrial.
- El ácido nítrico fumante se utiliza para aplicaciones más especializadas donde se requieren concentraciones muy altas y fuertes propiedades oxidantes. La demanda estratégica proviene de explosivos, productos químicos especializados, aplicaciones relacionadas con la propulsión y ciertos procesos de fabricación avanzados.
Solicitud
Se prevé que la demanda de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,9 % al 3,3 % durante el período 2026-2034 , siendo el nitrato de amonio el principal producto, mientras que las aplicaciones de productos químicos especializados ofrecen diversificación. El equilibrio se está desplazando gradualmente hacia usos químicos y electrónicos de mayor valor, a medida que los fabricantes buscan grados específicos para cada aplicación, calidad constante y mayor fiabilidad en el suministro.
- El nitrato de amonio sigue siendo una aplicación fundamental, ya que el ácido nítrico está químicamente integrado en las cadenas de valor de fertilizantes y explosivos. La demanda de nutrientes agrícolas y la actividad minera generan necesidades recurrentes, si bien las regulaciones regionales influyen en la asignación del producto.
- El ácido adípico satisface la demanda de las cadenas de valor relacionadas con el nylon 6,6 y el poliuretano. La reducción de peso en la industria automotriz, los polímeros duraderos y los materiales industriales impulsan su consumo, y los productores hacen hincapié en la pureza confiable y el rendimiento de oxidación constante.
- El nitrobenceno es estratégicamente importante porque es un componente esencial de la anilina y de los productos intermedios de poliuretano. La expansión de sus aplicaciones en la construcción, la automoción, el mobiliario y el aislamiento puede impulsar la demanda a través de la cadena de valor más amplia del MDI y el poliuretano.
- La demanda de diisocianato de tolueno está vinculada a las espumas flexibles de poliuretano, recubrimientos, adhesivos y materiales relacionados. El ácido nítrico interviene en la cadena de suministro mediante la química de nitración, lo que relaciona su consumo con la construcción, el mobiliario, el transporte y la fabricación industrial.
Industria de uso final
Se prevé que las industrias de uso final crezcan a una tasa de crecimiento anual compuesta (TCAC) del 3,1 % al 3,6 % durante el período 2026-2034, a medida que las aplicaciones tradicionales de fertilizantes y explosivos coexistan con los sectores de electrónica y manufactura especializada de mayor crecimiento. El aumento de los requisitos de pureza de los procesos y la localización de la cadena de suministro deberían mejorar el valor estratégico de los grados concentrados fiables.
- Los agroquímicos siguen siendo una industria fundamental para el uso final de los productos, ya que los derivados del nitrógeno y sus intermediarios contribuyen a la productividad agrícola. La demanda está condicionada por la producción de fertilizantes, la economía de los cultivos, las necesidades de aplicación de nutrientes y las políticas regionales de seguridad alimentaria.
- Los explosivos generan una demanda concentrada debido al nitrato de amonio y la química de nitración utilizados en la minería, la extracción de canteras, la infraestructura y las aplicaciones relacionadas con la defensa. La inversión minera y el desarrollo de infraestructuras siguen siendo factores determinantes del consumo regional.
- La industria automotriz utiliza intermediarios derivados del ácido nítrico a través del ácido adípico, el poliuretano, los recubrimientos y otras cadenas químicas. La producción de vehículos, los materiales ligeros, los asientos, el aislamiento y la demanda de polímeros contribuyen indirectamente al consumo de ácido nítrico.
- La electrónica representa un sector de uso final más pequeño, pero en rápido desarrollo, debido a que el ácido nítrico de alta pureza se utiliza en la limpieza y el grabado de semiconductores. La localización de semiconductores y la fabricación con tecnología de nodos avanzados están fortaleciendo esta aplicación.
Resumen de la oportunidad
|
Industria de uso final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|---|---|---|---|
|
Agroquímicos |
Alto |
Seguridad nutricional |
Maduro |
|
Explosivos |
Medio |
Voladuras mineras |
Maduro |
|
Automotor |
Medio |
Demanda de polímeros |
Maduro |
|
Electrónica |
Bajo |
Limpieza de obleas |
Escalada |
Factores que impulsan el crecimiento del mercado del ácido nítrico concentrado y análisis de su impacto
Expansión de los complejos químicos integrados de nitrógeno
Según el informe del mercado de ácido nítrico concentrado, los complejos integrados de amoníaco, ácido nítrico, nitrato de amonio y productos químicos derivados están fortaleciendo la fiabilidad del suministro y mejorando la rentabilidad de la producción. La integración vertical permite a los productores coordinar la adquisición de amoníaco, la producción de ácido, la conversión, el almacenamiento y la logística, reduciendo así la exposición a interrupciones en el suministro de materias primas externas. Esta estructura es especialmente importante cuando el amoníaco representa un coste variable significativo y el transporte de ácido concentrado implica requisitos de seguridad y cumplimiento normativo. Por lo tanto, la nueva capacidad se evalúa cada vez más como parte de una estrategia más amplia de la cadena de nitrógeno, en lugar de como un proyecto de ácido aislado. Es probable que el impacto incluya mayores tasas de utilización, una mejor gestión de inventarios y una mayor resiliencia del suministro regional. Los productores integrados también pueden orientar el material hacia clientes de fertilizantes, explosivos o productos químicos industriales según los márgenes relativos, lo que hace que sus carteras sean más adaptables a la cambiante demanda.
Aumento de la demanda de productos químicos de alta pureza en la industria electrónica.
La fabricación de semiconductores está generando una demanda estructuralmente diferente de ácido nítrico de alta pureza. La limpieza y el grabado de obleas requieren especificaciones químicas estrictamente controladas, baja contaminación metálica, concentración estable y sistemas de envasado y entrega fiables. A medida que la fabricación de semiconductores se expande por Asia, Norteamérica y Europa, los proveedores de productos químicos desarrollan cada vez más capacidades específicas de purificación y control de calidad. Esta aplicación requiere un volumen menor que el consumo vinculado a fertilizantes, pero puede generar un mayor valor añadido, ya que los requisitos de cualificación y la fiabilidad del proceso crean barreras de entrada. El crecimiento de la informática avanzada, los centros de datos, la electrónica automotriz y el hardware de inteligencia artificial refuerza aún más las oportunidades en la cadena de valor. Los proveedores capaces de mantener una pureza constante en redes de producción y logística geográficamente distribuidas pueden desarrollar relaciones más duraderas con los clientes y reducir su exposición a la volatilidad de los precios de las materias primas.
Actividad minera y de infraestructura que respalda la demanda de explosivos
La minería y el desarrollo de infraestructuras siguen impulsando el consumo de ácido nítrico a través del nitrato de amonio y productos explosivos relacionados. La explotación de canteras, la extracción de metales, la construcción y los proyectos de ingeniería civil requieren sistemas de voladura que dependen de insumos químicos constantes y un suministro regional fiable. La demanda es especialmente relevante en Australia, Norteamérica, Sudáfrica, Latinoamérica y algunos mercados asiáticos, donde la minería sigue siendo una actividad industrial importante. El impacto en el mercado va más allá del volumen directo de ácido nítrico, ya que los proveedores integrados pueden generar valor en amoníaco, nitrato de amonio, productos de grado técnico y servicios de voladura. Las empresas mineras buscan simultáneamente soluciones de voladura más seguras y con menores emisiones, lo que incentiva a los proveedores a mejorar la calidad del producto, la logística y el desempeño ambiental. Por lo tanto, los acuerdos de suministro a largo plazo pueden adquirir una importancia estratégica, especialmente en regiones mineras remotas donde las limitaciones de transporte y almacenamiento aumentan el valor de la producción local.
Tendencias futuras del mercado del ácido nítrico concentrado
Mayor adopción de la producción de nitrógeno con bajas emisiones de carbono.
Se prevé que el amoníaco bajo en carbono adquiera cada vez mayor relevancia en la producción de ácido nítrico, a medida que los fabricantes de nitrógeno busquen reducir las emisiones incorporadas en los productos derivados. Los proyectos de amoníaco verde y azul pueden proporcionar vías alternativas de materia prima, mientras que la electricidad renovable puede reducir las emisiones asociadas con las operaciones auxiliares de la planta. La reducción del óxido nitroso seguirá siendo especialmente importante, ya que la producción de ácido nítrico puede generar N₂O durante la oxidación del amoníaco. Es probable que los productores combinen mejoras en los catalizadores, destrucción térmica, adquisición de energía renovable y medidas de gestión del carbono, en lugar de depender de una sola tecnología. Las políticas de adquisición de los clientes podrían introducir gradualmente requisitos de intensidad de carbono junto con las especificaciones convencionales. Este cambio podría crear categorías de productos diferenciadas, incentivar precios superiores para los grados con menor contenido de carbono e influir en la ubicación de la capacidad futura hacia regiones que ofrezcan energía limpia competitiva, infraestructura de amoníaco y políticas industriales favorables.
Los grados especiales y de alta pureza adquieren importancia estratégica.
Se prevé que la gama de productos se diferencie aún más a medida que las aplicaciones de semiconductores, electrónica, farmacéutica y manufactura avanzada aumenten sus requisitos de pureza química controlada. Es probable que los productores inviertan en purificación adicional, monitoreo de contaminación, almacenamiento especializado, empaques específicos y garantía de calidad adaptada a cada aplicación. Estas inversiones pueden crear barreras de calificación del cliente más estrictas que la producción convencional de materias primas y reducir la sensibilidad a los ciclos de fertilizantes a corto plazo. La demanda de alta pureza también fomentará la producción regional cerca de los clústeres de semiconductores, ya que las cadenas de suministro más cortas mejoran la confiabilidad y reducen la complejidad de la manipulación. Asia Pacífico seguirá siendo un centro importante de esta transición debido a su base de fabricación de productos electrónicos, mientras que Norteamérica y Europa probablemente ampliarán el suministro local de productos químicos junto con la capacidad de semiconductores. Con el tiempo, los grados especiales podrían convertirse en un importante mecanismo de equilibrio de cartera para los productores integrados.
Oportunidades de mercado del ácido nítrico concentrado
Producción localizada cerca de clústeres industriales emergentes
Los nuevos clústeres industriales en India, el sudeste asiático, Oriente Medio y Norteamérica ofrecen oportunidades para el suministro localizado de ácido nítrico concentrado. Los inversores pueden centrarse en emplazamientos donde se encuentren plantas de amoníaco, gas natural, energías renovables y fertilizantes, clientes mineros y fabricantes de productos químicos, dentro de corredores logísticos eficientes. La ubicación conjunta puede reducir la exposición al transporte y, al mismo tiempo, permitir una asignación flexible entre nitrato de amonio, productos químicos especializados y clientes industriales. Los promotores de proyectos deben priorizar el acceso fiable a la materia prima, infraestructuras resistentes a la corrosión, almacenamiento que cumpla con la normativa y redes de transporte de materiales peligrosos ya establecidas. Los acuerdos de compra a largo plazo con fabricantes de fertilizantes, explosivos, poliuretano y productos químicos pueden mejorar la viabilidad financiera del proyecto. La oportunidad es mayor donde el suministro actual depende de las importaciones o donde las industrias derivadas se expanden más rápido que la capacidad de producción nacional de ácido.
Inversión en plataformas de producción descarbonizadas y especializadas
Los inversores pueden aprovechar el valor emergente combinando tecnologías de reducción de emisiones con capacidades de producción de alta pureza. La reducción del óxido nitroso disminuye la exposición ambiental, mientras que el amoníaco bajo en carbono y la electricidad renovable mejoran el perfil de carbono futuro de la producción de ácido nítrico. Al mismo tiempo, los sistemas de purificación especializados satisfacen las necesidades de la industria de semiconductores y electrónica, menos sensibles a los precios de las materias primas. Una plataforma combinada diversifica los ingresos entre clientes industriales consolidados y usuarios especializados de mayor valor. Al modernizar sus activos, los productores deben evaluar la purificación modular, la monitorización digital de procesos, la optimización de catalizadores y la infraestructura logística especializada. Las alianzas estratégicas con proveedores de productos químicos para semiconductores, productores de amoníaco y licenciatarios de tecnología aceleran la entrada al mercado y reducen el riesgo técnico. Estas inversiones también mejoran la resiliencia ante regulaciones ambientales más estrictas y requisitos de contabilidad de carbono por parte de los clientes.
Novedades recientes
- Diciembre de 2025: A-1 Ltd (anteriormente A-1 Acid) firmó un acuerdo tripartito con empresas líderes para el suministro de 10 000 toneladas de ácido nítrico concentrado. El acuerdo es un contrato de suministro a largo plazo de 10 000 toneladas de ácido nítrico concentrado para uso industrial, válido hasta marzo del próximo año, con la posibilidad de adquirir cantidades adicionales por mutuo acuerdo.
- Diciembre de 2025: Deepak Chem Tech, filial de Deepak Nitrite, inició operaciones en su nueva planta de ácido nítrico, con una inversión de 515 millones de rupias, ubicada en Nandesari, distrito de Vadodara, Gujarat. Esta nueva instalación fortalece la integración vertical de la empresa, garantizando una mayor seguridad en el suministro de productos intermedios esenciales. Además, refuerza la resiliencia de toda la cadena de valor química de Deepak Nitrite.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -