
Marché de l’acide nitrique concentré : taille, part de marché et prévisions 2034
Rapport d'analyse du marché de l'acide nitrique concentré : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (acide nitrique fort, acide nitrique fumant) ; application (nitrate d'ammonium, acide adipique, nitrobenzène, diisocyanate de toluène, autres) ; secteur d'utilisation finale (agrochimie, explosifs, automobile, électronique, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005483
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 24, 2026


Taille du marché en 2025
19,74 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
25,87 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,05 %
taux de croissance
Marché adressable
207,08 milliards de dollars américains
(2026-2034)
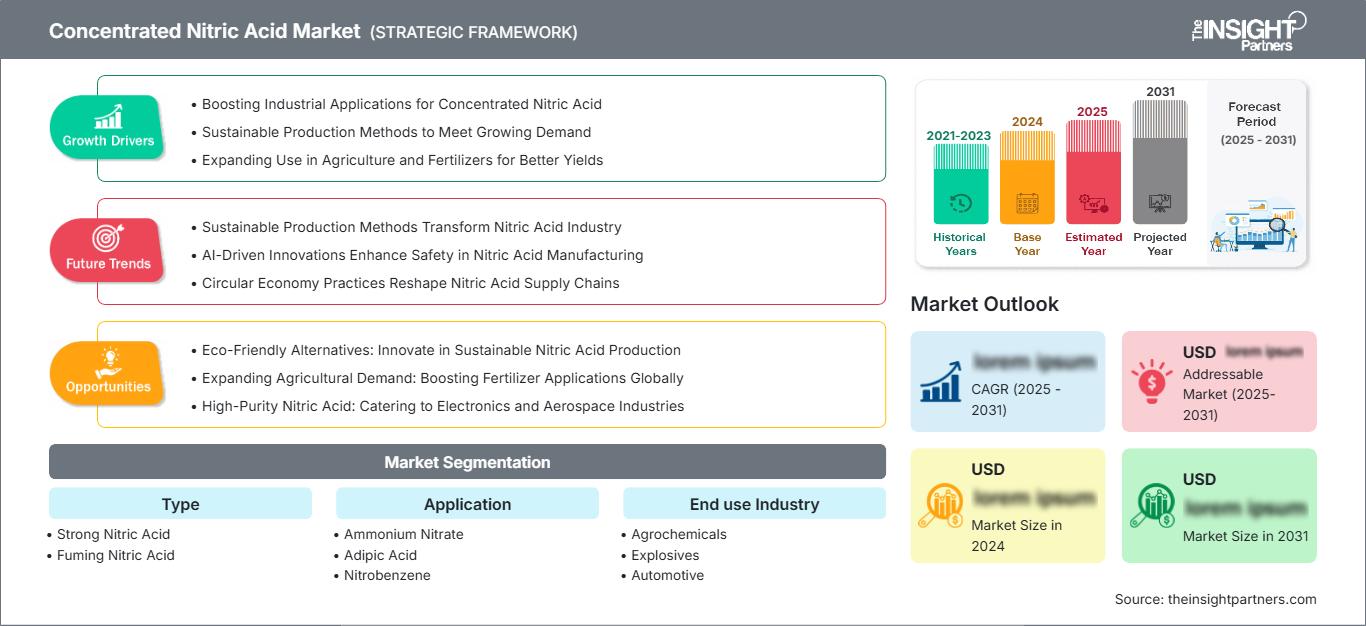
Le marché de l'acide nitrique concentré est estimé à 19,74 milliards de dollars américains en 2025 et devrait croître à un taux de croissance annuel composé de 3,05 % pour atteindre 25,87 milliards de dollars américains d'ici 2034. Les principaux moteurs de cette croissance sont l'utilisation de qualités concentrées dans la fabrication de nitrate d'ammonium, d'acide adipique, de nitrobenzène et de diisocyanate de toluène, ainsi que la demande croissante de produits chimiques de haute pureté utilisés dans les industries de l'électronique et des produits chimiques de spécialité.
L'Amérique du Nord demeure stratégiquement importante pour la production et la consommation d'acide nitrique, grâce à la présence d'usines intégrées de transformation de l'ammoniac en acide nitrique, d'usines de production d'engrais, d'activités minières et de fabrication de produits chimiques industriels. Les perspectives régionales seront influencées par les investissements dans l'ammoniac vert, la modernisation des usines et les mesures de contrôle des émissions. L'abondance des matières premières et la solidité des chaînes de valeur industrielles pourraient permettre une croissance relativement stable jusqu'en 2034.
Analyse et perspectives du marché de l'acide nitrique concentré
- L'Amérique du Nord représentait une part de marché estimée entre 14 et 17 % du marché de l'acide nitrique concentré en 2025 et devrait croître à un TCAC de 2,7 à 3,1 % entre 2026 et 2034 , soutenue par la production chimique intégrée et les applications minières.
- Les États-Unis représentaient environ 72 à 76 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 2,5 à 2,9 % entre 2026 et 2034 , tirée par la demande d'engrais, de produits chimiques et d'explosifs.
- L'Europe détenait une part estimée entre 18 et 21 % en 2025 et devrait enregistrer un TCAC de 1,8 à 2,3 % entre 2026 et 2034 , l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne restant des marchés industriels importants.
- La région Asie-Pacifique représentait environ 52 à 56 % du marché en 2025 et devrait connaître une croissance annuelle composée de 3,4 à 3,8 % entre 2026 et 2034 , tirée par la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie.
- Segment le plus important : L'acide nitrique fort représentait environ 78 à 82 % des parts de marché en 2025 et devrait croître à un TCAC de 2,8 à 3,2 % entre 2026 et 2034 , reflétant sa large applicabilité industrielle.
- Segment à forte croissance : L'électronique représentait environ 5 à 7 % de parts de marché en 2025 et devrait croître à un TCAC de 5,0 à 5,6 % entre 2026 et 2034 , soutenue par des exigences chimiques de haute pureté.
- Principales sociétés analysées en détail : Nutrien Ltd., BASF SE, DuPont de Nemours, Inc., Hanwha Corporation, LSB Industries, Inc., OCI NV, The Linde Group, UBE Corporation, Yara International ASA, CF Industries Holdings, Inc., Deepak Fertilisers and Petrochemicals Corporation Limited et Orica Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le procédé de production a évolué vers l'utilisation de complexes intégrés d'ammoniac et d'acide nitrique, ce qui contribue à garantir la sécurité d'approvisionnement en matières premières, l'efficacité énergétique et la rentabilité des étapes de conversion ultérieures. La technologie de concentration permet d'accroître la pureté de l'acide nitrique dilué pour obtenir de l'acide concentré commercial. L'absorption, la rectification, la maîtrise de la corrosion et le contrôle des émissions sont des aspects essentiels de la production. Par ailleurs, la production d'acide nitrique de haute pureté est devenue une priorité en raison de la demande croissante des industries des semi-conducteurs et de l'électronique.
D'après les prévisions du marché de l'acide nitrique concentré, l'avenir sera principalement marqué par l'augmentation des capacités de production en Asie, les investissements ciblés en Amérique du Nord et les impératifs de décarbonation en Europe. La réduction des oxydes d'azote, les énergies renouvelables, l'ammoniac bas carbone et les nouveaux catalyseurs de procédés deviendront des composantes essentielles de la stratégie d'investissement, et non plus seulement des projets environnementaux. Les entreprises qui auront intégré des actifs et des sources d'approvisionnement compétitives en ammoniac et en énergie seront bien positionnées pour l'avenir.
Portée du rapport sur le marché de l'acide nitrique concentré
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 19,74 milliards de dollars américains |
| Taille du marché d'ici 2034 | 25,87 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,05% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'acide nitrique concentré
Le principal moteur de la demande est la transformation en aval et non l'utilisation directe. Ainsi, la fabrication d'engrais, d'explosifs, de polyuréthane, de nylon et de produits chimiques constitue un moteur essentiel de la demande. Le nitrate d'ammonium demeure l'un des plus gros consommateurs d'acide nitrique, tandis que l'acide adipique, le nitrobenzène et le TDI diversifient la demande en produits chimiques. Le procédé débute généralement par l'oxydation de l'ammoniac, suivie de son absorption et, le cas échéant, de sa concentration. La concurrence porte donc sur l'approvisionnement en ammoniac, l'efficacité énergétique, le taux d'utilisation des capacités, la logistique, la pureté et la performance environnementale.
Les conditions d'approvisionnement varient considérablement selon la situation géographique de la région. Pour les producteurs intégrés, il est possible de couvrir leur production d'ammoniac et de nitrates en aval, minimisant ainsi leur dépendance aux matières premières et à la logistique externes. Dans les régions où la production n'est pas intégrée, la rentabilité de la livraison dépend davantage des coûts de l'ammoniac, du gaz naturel, de l'électricité, du transport et du stockage. Les concentrations plus élevées présentent également plusieurs défis techniques, notamment en matière d'équipements résistants à la corrosion, de stockage adéquat et de transport approprié.
Les prévisions du marché de l'acide nitrique concentré indiquent que la dynamique concurrentielle implique de grands producteurs intégrés d'azote ainsi que des fabricants de produits chimiques de spécialité pour des applications de haute pureté. Nutrien Ltd., Yara International ASA, OCI NV et CF Industries Holdings, Inc. bénéficient de l'intégration de la chaîne de valeur de l'azote, tandis que BASF SE, DuPont de Nemours, Inc. et Hanwha Corporation sont actifs dans les applications chimiques et industrielles en aval. UBE Corporation se distingue par ses capacités uniques en matière d'acide nitrique de haute pureté, tandis que Deepak Fertilisers and Petrochemicals Corporation Limited et LSB Industries, Inc. ont renforcé leur présence régionale.
Les tendances du marché de l'acide nitrique concentré montrent que les investissements se concentrent sur l'optimisation des capacités, la réduction des émissions, les produits spécialisés et l'intégration verticale, plutôt que sur une croissance incontrôlée des capacités de production de matières premières. La gamme de produits azotés de Yara illustre l'importance du contrôle des émissions, tandis que l'investissement d'UBE Corporation dans l'industrie des semi-conducteurs témoigne de l'attrait des applications de haute pureté. Les producteurs s'intéressent également à l'ammoniac bas carbone et à la modernisation des installations afin d'atténuer les risques énergétiques. L'avantage concurrentiel reposera de plus en plus sur l'intégration des matières premières, la diversification des applications, la proximité géographique et le respect des exigences environnementales et de pureté.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'acide nitrique concentré : Perspectives stratégiques
Perspectives régionales
Marché nord-américain de l'acide nitrique concentré
L'Amérique du Nord représentait 14 à 17 % du marché mondial de l'acide nitrique concentré en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 2,7 à 3,1 % jusqu'en 2034. La région bénéficie d'une infrastructure d'ammoniac déjà bien établie, d'une forte demande agricole, d'activités minières et d'une production chimique importante. Les États-Unis constituent le principal marché de la région, le Canada y contribuant par le biais des engrais et des produits chimiques industriels. L'accès national aux matières premières garantit une production rentable, mais les coûts liés au gaz naturel, à l'électricité, au transport et à l'environnement demeurent significatifs. Les entreprises étudient des solutions à base d'ammoniac à faible empreinte carbone et des procédés plus efficaces, car leurs clients industriels exigent une chaîne d'approvisionnement résiliente et une réduction des émissions.
La demande dans la région est diversifiée et couvre le nitrate d'ammonium, l'acide adipique, le nitrobenzène, le TDI et les usages industriels. La demande d'explosifs est liée aux activités minières et d'extraction de matériaux, à la construction d'infrastructures et au secteur de l'énergie, tandis que les produits chimiques constituent une base de demande industrielle stable. Les investissements dans la modernisation et la réduction des émissions contribueront à assurer une production constante, notamment si les entreprises peuvent moderniser leurs installations existantes plutôt que de les remplacer. Les producteurs nord-américains sont également bien placés pour tirer parti de la croissance de la production chimique nationale et de la localisation des chaînes d'approvisionnement, même si les importations et les fluctuations des prix de l'énergie peuvent avoir une incidence sur la rentabilité.
Marché américain de l'acide nitrique concentré
En 2025, les États-Unis représentaient environ 72 % à 76 % du marché de l'acide nitrique concentré en Amérique du Nord et devraient connaître une croissance annuelle composée de 2,5 % à 2,9 % jusqu'en 2034. Cette croissance s'explique par une production importante d'engrais, de produits chimiques industriels, ainsi que par l'exploitation minière et l'utilisation d'explosifs. Les producteurs d'azote intégrés peuvent tirer parti d'infrastructures d'ammoniac bien développées et d'une large clientèle en aval, tandis que les producteurs spécialisés ciblent les applications chimiques et les produits de haute pureté. La production locale contribue à réduire la dépendance au transport longue distance de ce produit corrosif et réglementé.
On observe une évolution des applications du nitrate d'ammonium, qui s'étend désormais à des domaines autres que son utilisation conventionnelle. La filière acide adipique et polyuréthane stimule la consommation de ce produit chimique, tandis que la fabrication de produits électroniques offre des perspectives intéressantes pour ce produit de haute pureté. Des entreprises comme CF Industries Holdings, Inc., LSB Industries, Inc. et Nutrien Ltd. sont actives dans la filière azote, tandis que les grands producteurs chimiques mondiaux sont présents en aval. La réglementation environnementale, la réduction des émissions de N₂O, la fiabilité des opérations et l'efficacité énergétique deviennent des facteurs déterminants pour les investissements et les achats.
Marché européen de l'acide nitrique concentré
En 2025, l'Europe représentait environ 18 à 21 % du marché mondial de l'acide nitrique concentré et devrait connaître une croissance annuelle composée (TCAC) de 1,8 % à 2,3 % jusqu'en 2034. L'Allemagne demeure le principal pays acteur de ce marché grâce à son secteur chimique intégré, tandis que la France, le Royaume-Uni, l'Italie et l'Espagne conservent d'importants marchés pour les engrais, les produits chimiques industriels, l'automobile et les spécialités chimiques. Le coût élevé de l'énergie et les réglementations strictes en matière d'émissions freinent la croissance de ce marché, ce qui favorise l'efficacité et l'intégration.
Le Royaume-Uni continue de bénéficier d'une forte demande en engrais, produits chimiques industriels, équipements de défense et explosifs ; cependant, sa production chimique nationale est confrontée à la concurrence étrangère et à des coûts d'exploitation élevés. L'Allemagne dispose d'une base industrielle particulièrement solide qui stimule la demande d'acide nitrique grâce à sa chaîne d'approvisionnement intégrée. La France continue de tirer profit de ses applications agricoles et industrielles, tandis que l'Italie et l'Espagne offrent une demande en engrais, produits chimiques, produits chimiques pour l'automobile et procédés industriels. Les producteurs européens accordent une importance croissante à la réduction des émissions de N₂O, à l'efficacité énergétique, à l'intégration de l'ammoniac bas carbone et à une modernisation sélective.
Marché de l'acide nitrique concentré en Asie-Pacifique
La région Asie-Pacifique représentait environ 52 à 56 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée de 3,4 à 3,8 % jusqu'en 2034. Les principaux pays contributeurs sont la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie. La demande sera tirée par la production de produits chimiques, d'engrais, d'explosifs miniers, de produits électroniques et de polyuréthane. La croissance se concentre de plus en plus sur les complexes industriels intégrés, tandis que les produits de haute pureté bénéficient de la production de semi-conducteurs et de la localisation de la production électronique.
La Chine tire profit de son importante industrie chimique, l'Inde développe ses propres capacités de production d'azote et de produits chimiques industriels, tandis que le Japon et la Corée du Sud privilégient les produits de haute pureté et la fabrication. L'Australie, quant à elle, est fortement connectée au secteur des produits chimiques miniers et des explosifs. Les politiques industrielles, les investissements dans les semi-conducteurs, le développement des infrastructures et la localisation de la chaîne d'approvisionnement devraient maintenir une demande soutenue. Les fabricants investissent également dans la réduction des émissions et l'amélioration de leur efficacité en raison du durcissement des réglementations environnementales industrielles.
Marché de l'acide nitrique concentré au Moyen-Orient et en Afrique
La région MENA devrait connaître une croissance annuelle composée de 3,0 à 3,5 % jusqu'en 2034, portée par la production d'engrais, l'exploitation minière, la diversification industrielle et la construction d'infrastructures. L'Arabie saoudite sera le moteur du développement régional, tandis que les Émirats arabes unis bénéficieront de la logistique chimique et des investissements industriels. L'Afrique du Sud conservera son importance grâce à la demande en produits miniers et en explosifs. Les marchés du reste de la région MENA sont plus petits, mais offrent des perspectives intéressantes là où les capacités nationales de production d'engrais et d'exploitation minière augmentent.
La disponibilité des ressources énergétiques constituera un atout concurrentiel majeur pour les acteurs du Golfe, notamment grâce à l'intégration de l'ammoniac et des produits chimiques azotés apparentés. Le développement d'une chaîne de valeur de l'ammoniac bas carbone en Arabie saoudite contribuera à la compétitivité future de la filière azote, tandis que l'infrastructure logistique des Émirats arabes unis facilitera la distribution régionale. En Afrique du Sud, la demande sera davantage liée aux secteurs minier et des explosifs industriels.
Analyse de segmentation
Taper
L'acide nitrique fort occupait la position dominante sur le marché en 2025 et devrait connaître une croissance annuelle composée de 2,9 % à 3,2 % entre 2026 et 2034. Ses nombreuses applications dans l'oxydation industrielle, la nitration, la production d'intermédiaires pour engrais, les explosifs et la synthèse chimique garantissent une demande stable. Les qualités fumantes sont destinées à des applications spécifiques où une concentration plus élevée et un pouvoir oxydant important justifient des exigences de manipulation et de production plus strictes.
- L'acide nitrique fort demeure la principale qualité commerciale car il allie une large gamme d'applications en aval à une infrastructure de production bien établie. La demande est soutenue par les intermédiaires d'engrais, la synthèse chimique, le traitement des métaux et l'oxydation industrielle.
- L'acide nitrique fumant répond à des besoins plus spécifiques nécessitant une concentration très élevée et de fortes propriétés oxydantes. Il est particulièrement recherché dans les secteurs des explosifs, des produits chimiques de spécialité, des applications liées à la propulsion et de certains procédés de fabrication de pointe.
Application
La demande d'applications devrait croître à un TCAC de 2,9 % à 3,3 % entre 2026 et 2034 , le nitrate d'ammonium demeurant le principal débouché, tandis que les applications chimiques de spécialité assurent une diversification. L'équilibre se déplace progressivement vers des utilisations chimiques et électroniques à plus forte valeur ajoutée, les fabricants recherchant des qualités spécifiques à chaque application, une qualité constante et une plus grande fiabilité d'approvisionnement.
- Le nitrate d'ammonium demeure une application essentielle car l'acide nitrique est chimiquement intégré aux chaînes de valeur des engrais et des explosifs. Les besoins en nutriments agricoles et l'activité minière engendrent des besoins récurrents, même si les réglementations régionales influent sur la répartition des produits.
- L'acide adipique répond à la demande des filières de production du nylon 6,6 et du polyuréthane. L'allègement des véhicules, les polymères durables et les matériaux industriels soutiennent sa consommation, les producteurs privilégiant une pureté fiable et une résistance à l'oxydation constante.
- Le nitrobenzène revêt une importance stratégique car il entre dans la composition de l'aniline et des intermédiaires de polyuréthane. Le développement de ses applications dans les secteurs de la construction, de l'automobile, de l'ameublement et de l'isolation peut soutenir la demande grâce à l'ensemble de la chaîne de valeur du MDI et du polyuréthane.
- La demande en diisocyanate de toluène est liée aux mousses souples en polyuréthane, aux revêtements, aux adhésifs et aux matériaux apparentés. L'acide nitrique intervient en amont, par le biais de la nitration, reliant ainsi sa consommation aux secteurs de la construction, de l'ameublement, des transports et de la production industrielle.
Industrie utilisatrice finale
Les industries utilisatrices finales devraient connaître une croissance annuelle composée de 3,1 % à 3,6 % entre 2026 et 2034 , les applications traditionnelles des engrais et des explosifs coexistant avec les secteurs à forte croissance de l'électronique et de la fabrication de spécialités. Le renforcement des exigences de pureté des procédés et la localisation de la chaîne d'approvisionnement devraient accroître la valeur stratégique des concentrés fiables.
- L'agrochimie demeure un secteur d'utilisation finale fondamental, car les produits azotés et les intermédiaires associés contribuent à la productivité agricole. La demande est fonction de la production d'engrais, de la rentabilité des cultures, des besoins en nutriments et des politiques régionales de sécurité alimentaire.
- La demande en explosifs est concentrée, notamment en raison de l'utilisation du nitrate d'ammonium et des procédés de nitration dans les secteurs minier, des carrières, des infrastructures et de la défense. Les investissements miniers et le développement des infrastructures demeurent des facteurs déterminants de la consommation régionale.
- L'industrie automobile utilise des intermédiaires dérivés de l'acide nitrique, notamment l'acide adipique, le polyuréthane, les revêtements et d'autres procédés chimiques. La production de véhicules, les matériaux légers, les sièges, l'isolation et la demande en polymères contribuent indirectement à la consommation d'acide nitrique.
- L'électronique représente un secteur d'utilisation finale plus restreint mais en pleine expansion, car l'acide nitrique de haute pureté est utilisé pour le nettoyage et la gravure des semi-conducteurs. La localisation de la production de semi-conducteurs et la fabrication à nœuds technologiques avancés renforcent cette application.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|---|---|---|---|
|
Produits agrochimiques |
Haut |
Sécurité nutritionnelle |
Mature |
|
explosifs |
Moyen |
Exploitation minière au dynamitage |
Mature |
|
Automobile |
Moyen |
Demande de polymères |
Mature |
|
Électronique |
Faible |
Nettoyage des plaquettes |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'acide nitrique concentré
Expansion des complexes chimiques azotés intégrés
Selon le rapport sur le marché de l'acide nitrique concentré, l'intégration verticale des complexes de production d'ammoniac, d'acide nitrique, de nitrate d'ammonium et de produits chimiques en aval renforce la fiabilité de l'approvisionnement et améliore la rentabilité de la production. Cette intégration permet aux producteurs de coordonner l'approvisionnement en ammoniac, la production d'acide, la conversion en aval, le stockage et la logistique, réduisant ainsi leur vulnérabilité aux perturbations des approvisionnements externes. Cette structure est particulièrement importante lorsque l'ammoniac représente un coût variable majeur et que le transport d'acide concentré implique des exigences en matière de sécurité et de conformité. Par conséquent, les nouvelles capacités sont de plus en plus évaluées dans le cadre d'une stratégie globale de la filière azote, et non plus comme un projet de production d'acide isolé. Il en résultera probablement des taux d'utilisation plus élevés, une meilleure gestion des stocks et une plus grande résilience de l'approvisionnement régional. Les producteurs intégrés peuvent également orienter leurs productions vers les secteurs des engrais, des explosifs ou des produits chimiques industriels en fonction des marges relatives, ce qui rend leurs portefeuilles plus adaptables à l'évolution de la demande en aval.
Demande croissante de produits chimiques de haute pureté dans l'électronique
La fabrication de semi-conducteurs crée un marché de l'acide nitrique de haute pureté structurellement différent. Le nettoyage et la gravure des plaquettes exigent des spécifications chimiques rigoureusement contrôlées, une faible contamination métallique, une concentration stable et des systèmes d'emballage et de livraison fiables. Avec l'expansion de la fabrication de semi-conducteurs en Asie, en Amérique du Nord et en Europe, les fournisseurs de produits chimiques développent de plus en plus de capacités dédiées à la purification et au contrôle qualité. Cette application, bien que nécessitant un volume inférieur à la consommation liée aux engrais, peut générer une plus forte valeur ajoutée, car les exigences de qualification et la fiabilité des procédés constituent des barrières à l'entrée. La croissance du calcul avancé, des centres de données, de l'électronique automobile et des matériels d'intelligence artificielle renforce encore les opportunités en aval. Les fournisseurs capables de maintenir une pureté constante sur l'ensemble de leurs réseaux de production et de logistique, même géographiquement dispersés, peuvent développer des relations clients plus durables et se prémunir contre les fluctuations des prix liées aux matières premières.
Activités minières et d'infrastructure soutenant la demande en explosifs
L'exploitation minière et le développement des infrastructures continuent de soutenir la consommation d'acide nitrique via le nitrate d'ammonium et les produits explosifs dérivés. Les projets d'extraction de métaux, de construction et de génie civil, ainsi que l'exploitation de carrières, nécessitent des systèmes de dynamitage reposant sur un approvisionnement constant en produits chimiques et un approvisionnement régional fiable. La demande est particulièrement forte en Australie, en Amérique du Nord, en Afrique du Sud, en Amérique latine et sur certains marchés asiatiques où l'exploitation minière demeure une activité industrielle majeure. L'impact sur le marché dépasse le simple volume d'acide nitrique, car les fournisseurs intégrés peuvent générer de la valeur ajoutée grâce à l'ammoniac, au nitrate d'ammonium, aux produits techniques et aux services de dynamitage. Les entreprises minières recherchent simultanément des solutions de dynamitage plus sûres et moins polluantes, incitant les fournisseurs à améliorer la qualité de leurs produits, leur logistique et leurs performances environnementales. Les accords d'approvisionnement à long terme peuvent donc revêtir une importance stratégique, notamment dans les régions minières isolées où les contraintes de transport et de stockage valorisent la production locale.
Tendances futures du marché de l'acide nitrique concentré
Adoption accrue de la production d'azote à faible teneur en carbone
L'ammoniac bas carbone devrait jouer un rôle de plus en plus important dans la production d'acide nitrique, les fabricants d'azote cherchant à réduire les émissions indirectes de leurs produits dérivés. Les projets d'ammoniac vert et bleu peuvent offrir des filières d'approvisionnement alternatives, tandis que l'électricité renouvelable peut réduire les émissions liées aux opérations auxiliaires des installations. La réduction des oxydes d'azote (N₂O) restera primordiale, car la production d'acide nitrique peut générer du N₂O lors de l'oxydation de l'ammoniac. Les producteurs privilégieront probablement une combinaison d'améliorations des catalyseurs, de destruction thermique, d'approvisionnement en énergie renouvelable et de mesures de gestion du carbone plutôt que de s'appuyer sur une seule technologie. Les politiques d'achat des clients pourraient progressivement intégrer des exigences d'intensité carbone aux spécifications conventionnelles. Cette évolution pourrait créer des catégories de produits différenciées, encourager une tarification plus élevée pour les qualités à faible teneur en carbone et influencer l'implantation future des capacités de production vers des régions offrant une énergie propre compétitive, des infrastructures d'ammoniac et des politiques industrielles favorables.
Les qualités spéciales et de haute pureté acquièrent une importance stratégique
La gamme de produits devrait se diversifier davantage à mesure que les secteurs des semi-conducteurs, de l'électronique, de la pharmacie et de la fabrication de pointe augmentent leurs exigences en matière de pureté chimique contrôlée. Les producteurs devraient investir dans des procédés de purification supplémentaires, la surveillance de la contamination, le stockage dédié, les emballages spécialisés et l'assurance qualité adaptée aux applications. Ces investissements peuvent renforcer les critères de qualification des clients par rapport à la production de matières premières classiques et réduire la sensibilité aux fluctuations des cycles d'engrais à court terme. La demande de produits de haute pureté encouragera également la production régionale à proximité des pôles de semi-conducteurs, car des chaînes d'approvisionnement plus courtes améliorent la fiabilité et simplifient la manutention. L'Asie-Pacifique devrait rester un centre névralgique de cette transition grâce à son important tissu industriel électronique, tandis que l'Amérique du Nord et l'Europe devraient développer leur production locale de produits chimiques parallèlement à l'augmentation de leurs capacités de production de semi-conducteurs. À terme, les qualités de produits spéciaux pourraient devenir un mécanisme important d'équilibrage de portefeuille pour les producteurs intégrés.
Opportunités du marché de l'acide nitrique concentré
Production localisée à proximité des pôles industriels émergents
De nouveaux pôles industriels en Inde, en Asie du Sud-Est, au Moyen-Orient et en Amérique du Nord offrent des opportunités pour un approvisionnement local en acide nitrique concentré. Les investisseurs peuvent cibler les sites où se trouvent des usines d'ammoniac, de gaz naturel, d'énergies renouvelables, d'engrais, des clients du secteur minier et des fabricants de produits chimiques, le tout au sein de corridors logistiques performants. La colocalisation permet de réduire les coûts de transport tout en offrant une grande flexibilité d'allocation entre le nitrate d'ammonium, les produits chimiques de spécialité et les clients industriels. Les promoteurs de projets doivent privilégier un accès fiable aux matières premières, des infrastructures résistantes à la corrosion, un stockage conforme aux normes et des réseaux de transport de matières dangereuses bien établis. Des accords d'achat à long terme avec les fabricants d'engrais, d'explosifs, de polyuréthane et de produits chimiques peuvent améliorer la viabilité financière des projets. Cette opportunité est particulièrement intéressante là où l'approvisionnement actuel dépend des importations ou là où les industries en aval se développent plus rapidement que la capacité de production nationale d'acide.
Investissement dans les plateformes de production décarbonées et spécialisées
Les investisseurs peuvent tirer profit de la valeur émergente en combinant les technologies de réduction des émissions avec des capacités de production de haute pureté. La réduction des oxydes d'azote permet de diminuer l'impact environnemental, tandis que l'ammoniac bas carbone et l'électricité renouvelable améliorent le profil carbone futur de la production d'acide nitrique. Parallèlement, des systèmes de purification dédiés répondent aux besoins des secteurs des semi-conducteurs et de l'électronique, moins sensibles aux fluctuations du prix des matières premières. Une plateforme intégrée permet de diversifier les revenus entre les clients industriels établis et les utilisateurs spécialisés à forte valeur ajoutée. Lors de la modernisation de leurs installations existantes, les producteurs devraient envisager la purification modulaire, la surveillance numérique des procédés, l'optimisation des catalyseurs et une infrastructure logistique dédiée. Des partenariats stratégiques avec des fournisseurs de produits chimiques pour semi-conducteurs, des producteurs d'ammoniac et des concédants de licences technologiques peuvent accélérer l'entrée sur le marché tout en réduisant les risques techniques. De tels investissements renforcent également la résilience face au durcissement des réglementations environnementales et aux exigences de comptabilisation carbone des clients.
Développements récents
- Décembre 2025 : A-1 Ltd (anciennement A-1 Acid) a conclu un accord tripartite d’approvisionnement avec des entreprises de premier plan pour la fourniture de 10 000 tonnes d’acide nitrique concentré. Cet accord à long terme porte sur la fourniture de 10 000 tonnes d’acide nitrique concentré à usage industriel et est valable jusqu’en mars prochain, avec la possibilité d’ajouter des quantités supplémentaires d’un commun accord.
- Décembre 2025 : Deepak Chem Tech, filiale de Deepak Nitrite, a inauguré sa nouvelle usine d’acide nitrique de 515 crores de roupies (environ 80 millions d’euros) à Nandesari, dans le district de Vadodara (Gujarat). Cette nouvelle installation renforce l’intégration verticale de l’entreprise et garantit une meilleure sécurité d’approvisionnement en produits intermédiaires essentiels. Elle accroît également la résilience de l’ensemble de la chaîne de valeur chimique de Deepak Nitrite.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -