
Mercato dell’acido nitrico concentrato: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dell'acido nitrico concentrato (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (acido nitrico forte, acido nitrico fumante); applicazione (nitrato di ammonio, acido adipico, nitrobenzene, diisocianato di toluene, altri); settore di utilizzo finale (agrochimici, esplosivi, automobilistico, elettronica, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005483
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 24, 2026


Dimensioni del mercato nel 2025
19,74 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
25,87 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,05 %
Tasso di crescita
Mercato di riferimento
207,08 miliardi di dollari USA
(2026-2034)
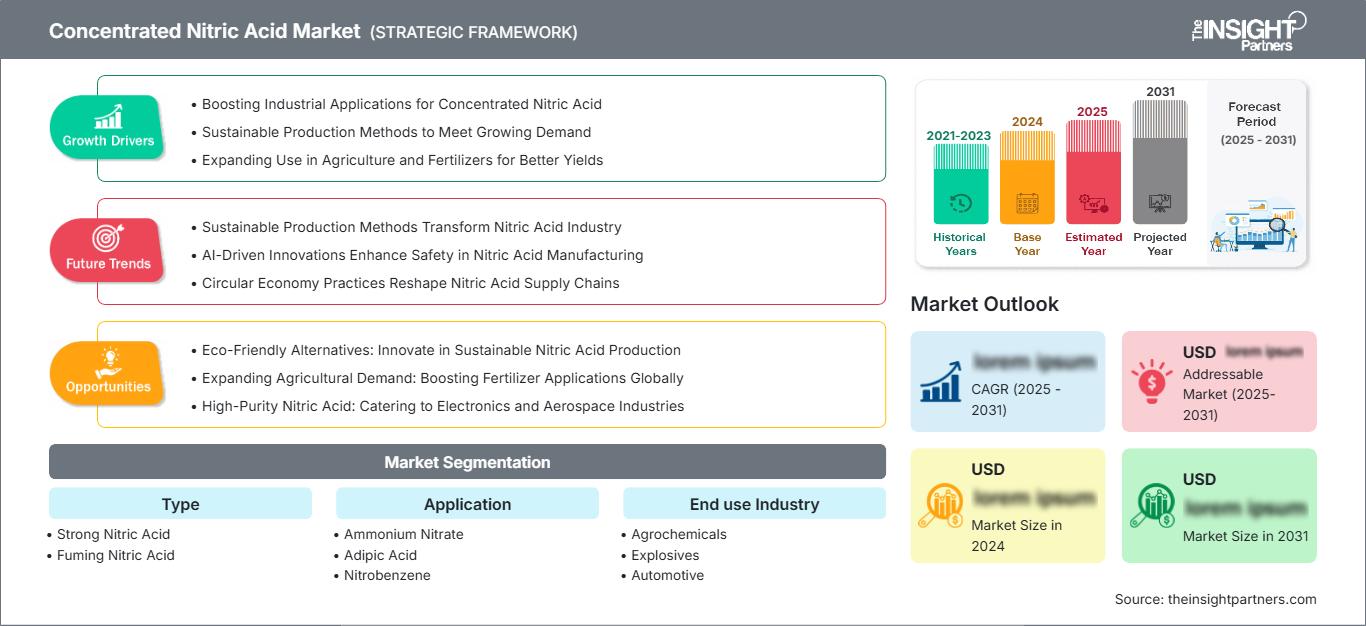
Si stima che il mercato dell'acido nitrico concentrato raggiungerà un valore di 19,74 miliardi di dollari nel 2025 e si prevede che crescerà a un tasso di crescita annuo composto del 3,05% fino a raggiungere i 25,87 miliardi di dollari entro il 2034. I principali fattori trainanti includono l'applicazione di gradi concentrati nella produzione di nitrato di ammonio, acido adipico, nitrobenzene e diisocianato di toluene, nonché la crescente domanda di prodotti chimici ad elevata purezza utilizzati nell'industria elettronica e dei prodotti chimici speciali.
Il Nord America rimane strategicamente importante come base per la produzione e il consumo di acido nitrico grazie alla presenza di impianti integrati di conversione dell'ammoniaca in acido nitrico, alla produzione di fertilizzanti, alle attività minerarie e alla produzione di prodotti chimici industriali. Le prospettive regionali saranno influenzate dagli investimenti nell'ammoniaca verde, dalla modernizzazione degli impianti e dalle misure di controllo delle emissioni. L'ampia disponibilità di materie prime e le consolidate catene del valore manifatturiere potrebbero portare a una crescita relativamente stabile fino al 2034.
Analisi e approfondimenti sul mercato dell'acido nitrico concentrato
- Nel 2025, il Nord America rappresentava una quota di mercato stimata tra il 14% e il 17% dell'acido nitrico concentrato e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,7-3,1% tra il 2026 e il 2034 , grazie alla produzione chimica integrata e alle applicazioni minerarie.
- Nel 2025 gli Stati Uniti rappresentavano circa il 72-76% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 2,5-2,9% tra il 2026 e il 2034 , trainati dalla domanda di fertilizzanti, prodotti chimici ed esplosivi.
- Nel 2025 l'Europa deteneva una quota stimata tra il 18% e il 21% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'1,8-2,3% tra il 2026 e il 2034 , con Germania, Francia, Regno Unito, Italia e Spagna che rimarranno importanti mercati industriali.
- Nel 2025 la regione Asia-Pacifico rappresentava una quota di mercato pari a circa il 52-56% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,4-3,8% tra il 2026 e il 2034 , trainata da Cina, India, Giappone, Corea del Sud e Australia.
- Il segmento più ampio , quello dell'acido nitrico forte, ha rappresentato circa il 78-82% della quota di mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,8-3,2% nel periodo 2026-2034 , a testimonianza della sua ampia applicabilità industriale.
- Segmento ad alta crescita : l'elettronica ha rappresentato circa il 5-7% della quota di mercato nel 2025 e si prevede che crescerà a un CAGR del 5,0-5,6% nel periodo 2026-2034 , sostenuta dai requisiti di elevata purezza dei prodotti chimici.
- Aziende chiave analizzate nel dettaglio : Nutrien Ltd., BASF SE, DuPont de Nemours, Inc., Hanwha Corporation, LSB Industries, Inc., OCI NV, The Linde Group, UBE Corporation, Yara International ASA, CF Industries Holdings, Inc., Deepak Fertilisers and Petrochemicals Corporation Limited e Orica Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il processo produttivo si è evoluto verso l'utilizzo di complessi integrati di ammoniaca e acido nitrico, che contribuiscono a garantire la sicurezza delle materie prime, l'efficienza energetica e la redditività della conversione a valle. La tecnologia di concentrazione permette di aumentare la purezza dell'acido nitrico diluito, trasformandolo in acido concentrato commercialmente valido, aspetto critico per la produzione in termini di assorbimento, rettifica, controllo della corrosione e controllo delle emissioni. Si registra inoltre una crescente attenzione alla produzione ad alta purezza, dovuta alle esigenze sempre maggiori dell'industria dei semiconduttori e dell'elettronica.
Secondo le previsioni di mercato sull'acido nitrico concentrato, il futuro sarà influenzato maggiormente dall'espansione della capacità produttiva in Asia, dagli investimenti mirati in Nord America e dalle esigenze di decarbonizzazione in Europa. La riduzione del protossido di azoto, le energie rinnovabili, l'ammoniaca a basse emissioni di carbonio e i nuovi catalizzatori di processo diventeranno parte integrante della strategia di investimento, e non più solo progetti ambientali. Le aziende che avranno integrato asset e fonti di approvvigionamento competitive di ammoniaca ed energia saranno ben posizionate per il futuro.
Ambito del rapporto sul mercato dell'acido nitrico concentrato
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 19,74 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 25,87 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,05% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dell'acido nitrico concentrato
Il principale fattore trainante della domanda è la trasformazione a valle e non l'uso diretto; pertanto, la produzione di fertilizzanti, esplosivi, poliuretano, nylon e prodotti chimici rappresenta un elemento cruciale. Il nitrato di ammonio continua a essere uno dei maggiori consumatori di acido nitrico, mentre l'acido adipico, il nitrobenzene e il TDI (toluene diossina d'argento) diversificano la domanda di prodotti chimici. Il processo produttivo inizia solitamente con l'ossidazione dell'ammoniaca, seguita dall'assorbimento e, se necessario, dalla concentrazione. Di conseguenza, la competizione si basa su approvvigionamento di ammoniaca, efficienza energetica, utilizzo della capacità produttiva, logistica, purezza e impatto ambientale.
Le condizioni di approvvigionamento variano notevolmente a seconda della geografia della regione. Per i produttori integrati, è possibile coprire la propria produzione di ammoniaca e nitrati a valle, minimizzando così la dipendenza da materie prime e logistica esterne. Nelle regioni in cui la produzione non è integrata, la redditività della distribuzione dipende maggiormente dai costi di ammoniaca, gas naturale, elettricità, trasporto e stoccaggio. I gradi di concentrazione più elevati presentano inoltre una serie di sfide tecniche, tra cui la necessità di attrezzature resistenti alla corrosione, un adeguato stoccaggio e un trasporto idoneo.
Le previsioni del mercato dell'acido nitrico concentrato indicano che le dinamiche competitive coinvolgono produttori di azoto integrati su larga scala, nonché produttori di prodotti chimici speciali per applicazioni ad alta purezza. Nutrien Ltd., Yara International ASA, OCI NV e CF Industries Holdings, Inc. beneficiano dell'integrazione della catena del valore dell'azoto, mentre BASF SE, DuPont de Nemours, Inc. e Hanwha Corporation sono coinvolte in applicazioni chimiche e industriali a valle. L'azienda che offre capacità uniche di acido nitrico ad alta purezza è UBE Corporation, mentre Deepak Fertilisers and Petrochemicals Corporation Limited e LSB Industries, Inc. hanno rafforzato la loro presenza regionale.
Le tendenze del mercato dell'acido nitrico concentrato mostrano che gli investimenti si concentrano sull'ottimizzazione della capacità produttiva, sulla riduzione delle emissioni, sui prodotti specializzati e sull'integrazione verticale, anziché su una crescita incontrollata della capacità produttiva di materie prime. La gamma di prodotti a base di azoto di Yara è un esempio dell'importanza del controllo delle emissioni, mentre l'investimento di UBE Corporation orientato all'industria dei semiconduttori dimostra l'attrattiva delle applicazioni ad alta purezza. I produttori stanno inoltre valutando l'ammoniaca a basse emissioni di carbonio e l'ammodernamento degli impianti per mitigare i rischi energetici. Il vantaggio competitivo sarà sempre più ottenuto attraverso l'integrazione delle materie prime, la diversificazione delle applicazioni, la prossimità geografica e il rispetto dei requisiti ambientali e di purezza.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'acido nitrico concentrato: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dell'acido nitrico concentrato
Nel 2025, il Nord America rappresentava il 14-17% del mercato globale dell'acido nitrico concentrato e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,7-3,1% fino al 2034. La regione beneficia di un'infrastruttura per l'ammoniaca già consolidata, di un'ampia domanda agricola, di attività minerarie e di produzione chimica. Gli Stati Uniti rappresentano il mercato chiave della regione, con il Canada che contribuisce attraverso l'utilizzo di fertilizzanti e prodotti chimici industriali. L'accesso interno alle materie prime garantisce una produzione economicamente vantaggiosa, ma i costi del gas naturale, dell'energia, dei trasporti e dell'impatto ambientale rimangono rilevanti. Le aziende stanno valutando opzioni come l'ammoniaca a basse emissioni di carbonio e l'efficienza dei processi, poiché i loro clienti industriali richiedono resilienza della catena di approvvigionamento e riduzione delle emissioni.
La domanda nella regione è diversificata e comprende nitrato di ammonio, acido adipico, nitrobenzene, TDI e usi industriali. La domanda di esplosivi è legata alle attività minerarie e di estrazione, alla costruzione di infrastrutture e al settore energetico, mentre gli usi chimici rappresentano una base di domanda industriale stabile. Gli investimenti in modernizzazione e riduzione delle emissioni contribuiranno a garantire una produzione costante, soprattutto se le aziende saranno in grado di ammodernare anziché sostituire gli impianti esistenti. I produttori nordamericani sono inoltre ben posizionati per sfruttare i vantaggi derivanti dalla crescente produzione chimica interna e dalla localizzazione della catena di approvvigionamento, sebbene le importazioni e le fluttuazioni dei prezzi dell'energia possano incidere sulla redditività.
Mercato statunitense dell'acido nitrico concentrato
Nel 2025, gli Stati Uniti hanno rappresentato circa il 72%-76% della quota di mercato dell'acido nitrico concentrato in Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 2,5%-2,9% fino al 2034. Ciò è dovuto alla considerevole produzione di fertilizzanti, prodotti chimici industriali, attività minerarie e utilizzo di esplosivi. I produttori integrati di azoto possono sfruttare le infrastrutture per l'ammoniaca ben sviluppate e l'ampia base di clienti a valle, mentre i produttori specializzati si rivolgono alle applicazioni chimiche e ad alta purezza. La produzione locale contribuisce a ridurre la dipendenza dal trasporto a lunga distanza di una materia prima corrosiva e soggetta a normative specifiche.
Si osserva un cambiamento nelle tendenze applicative, con un'evoluzione verso settori diversi da quello convenzionale del nitrato di ammonio. La filiera dell'acido adipico e del poliuretano traina l'utilizzo di questo prodotto chimico, mentre la produzione di componenti elettronici offre opportunità per l'impiego di un prodotto ad elevata purezza. Aziende come CF Industries Holdings, Inc., LSB Industries, Inc. e Nutrien Ltd. sono attive nella filiera dell'azoto, mentre i produttori chimici globali hanno un'esposizione a valle. Le normative ambientali, la riduzione delle emissioni di N2O, l'affidabilità delle operazioni e l'efficienza energetica diventano fattori sempre più importanti nelle spese in conto capitale e negli approvvigionamenti.
Mercato europeo dell'acido nitrico concentrato
Nel 2025, l'Europa rappresentava circa il 18-21% del mercato globale dell'acido nitrico concentrato e si prevedeva una crescita annua composta (CAGR) tra l'1,8% e il 2,3% fino al 2034. La Germania continua a essere il paese leader del mercato grazie alla sua produzione chimica integrata, mentre Francia, Regno Unito, Italia e Spagna mantengono importanti mercati nei settori dei fertilizzanti, dei prodotti chimici industriali, automobilistici e speciali. Gli elevati costi energetici e le rigide normative sulle emissioni limitano la crescita del mercato, con una crescente attenzione all'efficienza e all'integrazione.
Il Regno Unito continua a registrare una forte domanda di fertilizzanti, prodotti chimici industriali, componenti per la difesa ed esplosivi; tuttavia, la produzione chimica nazionale è sotto pressione a causa della concorrenza estera e degli elevati costi operativi. La Germania, grazie alla sua filiera integrata a valle, vanta una solida base produttiva nel settore chimico, che alimenta la domanda di acido nitrico. La Francia continua a beneficiare delle sue applicazioni chimiche in agricoltura e nell'industria, mentre Italia e Spagna offrono domanda di fertilizzanti, prodotti chimici, prodotti chimici per il settore automobilistico e processi industriali. Tra i produttori europei si sta assistendo a una crescente attenzione alla riduzione delle emissioni di N2O, all'efficienza energetica, all'integrazione dell'ammoniaca a basse emissioni di carbonio e alla modernizzazione selettiva.
Mercato dell'acido nitrico concentrato nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava circa il 52-56% della domanda globale e crescerà a un tasso annuo composto (CAGR) del 3,4-3,8% fino al 2034. Tra i paesi leader figurano Cina, India, Giappone, Corea del Sud e Australia. La domanda sarà trainata dalla produzione di prodotti chimici, fertilizzanti, esplosivi per l'industria mineraria, componenti elettronici e poliuretano. La crescita si sta concentrando sempre più su complessi industriali integrati, mentre i gradi di elevata purezza beneficiano della localizzazione della produzione di semiconduttori e componenti elettronici.
La Cina beneficia della sua vasta industria chimica, l'India sta sviluppando la propria capacità produttiva interna di azoto e prodotti chimici industriali, mentre Giappone e Corea del Sud si concentrano su gradi di purezza elevati e sulla produzione. L'Australia, d'altro canto, è ben collegata al settore dei prodotti chimici per l'estrazione mineraria e degli esplosivi. Le politiche industriali, gli investimenti nei semiconduttori, lo sviluppo delle infrastrutture e la localizzazione della catena di approvvigionamento contribuiranno probabilmente a mantenere robusta la domanda. I produttori stanno inoltre investendo nella riduzione delle emissioni e nel miglioramento dell'efficienza a causa di normative ambientali industriali più severe.
Mercato dell'acido nitrico concentrato in Medio Oriente e Africa
Si prevede che la regione MEA registrerà una crescita annua composta (CAGR) del 3,0-3,5% fino al 2034, grazie alla produzione di fertilizzanti, all'attività mineraria, alla diversificazione industriale e alla costruzione di infrastrutture. L'Arabia Saudita guiderà lo sviluppo della regione, mentre gli Emirati Arabi Uniti beneficeranno degli investimenti nella logistica chimica e nell'industria. Il Sudafrica manterrà un ruolo importante grazie alla domanda di prodotti minerari ed esplosivi. I mercati nel resto della regione MEA sono più piccoli, ma offrono opportunità laddove aumentino le capacità produttive interne di fertilizzanti e di estrazione mineraria.
La disponibilità di risorse energetiche rappresenterà un importante vantaggio competitivo per gli operatori del Golfo, soprattutto con l'integrazione dell'ammoniaca e dei relativi prodotti chimici azotati. Lo sviluppo della filiera dell'ammoniaca a basse emissioni di carbonio in Arabia Saudita può contribuire alla futura competitività della filiera dell'azoto, mentre le infrastrutture logistiche negli Emirati Arabi Uniti consentiranno la distribuzione regionale. La domanda in Sudafrica sarà maggiormente legata al settore minerario e agli esplosivi industriali.
Analisi di segmentazione
Tipo
L'acido nitrico concentrato ha rappresentato la posizione di prodotto dominante nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,9-3,2% nel periodo 2026-2034 . La sua ampia applicabilità nei settori dell'ossidazione industriale, della nitrazione, degli intermedi per fertilizzanti, degli esplosivi e della sintesi chimica supporta una domanda stabile. I gradi fumanti trovano applicazione in ambiti specifici dove l'elevata concentrazione e le forti prestazioni ossidanti giustificano requisiti di manipolazione e produzione di alto livello.
- L'acido nitrico concentrato rimane il principale grado commerciale perché combina un'ampia applicabilità a valle con un'infrastruttura produttiva consolidata. La domanda è sostenuta da intermedi per fertilizzanti, sintesi chimica, trattamento dei metalli e ossidazione industriale.
- L'acido nitrico fumante soddisfa esigenze più specifiche, laddove sono necessarie concentrazioni molto elevate e forti proprietà ossidanti. La domanda strategica proviene da settori quali esplosivi, prodotti chimici speciali, applicazioni legate alla propulsione e specifici processi di produzione avanzata.
Applicazione
Si prevede che la domanda di applicazioni crescerà a un tasso annuo composto (CAGR) del 2,9-3,3% nel periodo 2026-2034 , con il nitrato di ammonio che rimarrà il principale sbocco, mentre le applicazioni chimiche speciali forniranno diversificazione. L'equilibrio si sta gradualmente spostando verso usi chimici ed elettronici a maggior valore aggiunto, poiché i produttori ricercano gradi specifici per le applicazioni, qualità costante e maggiore affidabilità di approvvigionamento.
- Il nitrato di ammonio rimane un'applicazione fondamentale poiché l'acido nitrico è chimicamente integrato nelle filiere dei fertilizzanti e degli esplosivi. La domanda di nutrienti in agricoltura e l'attività mineraria creano esigenze ricorrenti, sebbene le normative regionali influenzino l'allocazione del prodotto.
- L'acido adipico soddisfa la domanda proveniente dalle filiere del nylon 6,6 e del poliuretano. I settori dell'alleggerimento automobilistico, dei polimeri durevoli e dei materiali industriali ne supportano il consumo, con i produttori che pongono l'accento su purezza affidabile e prestazioni di ossidazione costanti.
- Il nitrobenzene riveste un'importanza strategica perché alimenta la produzione di anilina e di intermedi poliuretanici a valle. L'espansione delle applicazioni nei settori dell'edilizia, dell'automotive, dell'arredamento e dell'isolamento può sostenere la domanda lungo l'intera catena del valore dell'MDI e del poliuretano.
- La domanda di diisocianato di toluene è legata alle schiume flessibili di poliuretano, ai rivestimenti, agli adesivi e ai materiali correlati. L'acido nitrico partecipa alla filiera a monte attraverso la chimica della nitrazione, collegando il consumo con l'edilizia, l'arredamento, i trasporti e la produzione industriale.
Settore di utilizzo finale
Si prevede che i settori di utilizzo finale cresceranno a un tasso annuo composto (CAGR) del 3,1-3,6% nel periodo 2026-2034, grazie alla coesistenza delle tradizionali applicazioni di fertilizzanti ed esplosivi con i settori in maggiore crescita dell'elettronica e della produzione specializzata. I crescenti requisiti di purezza dei processi e la localizzazione della catena di approvvigionamento dovrebbero migliorare il valore strategico dei gradi concentrati affidabili.
- Gli agrofarmaci rimangono un settore fondamentale per l'utilizzo finale in agricoltura, poiché i prodotti azotati e i relativi intermedi supportano la produttività agricola. La domanda segue la produzione di fertilizzanti, l'economia delle colture, i requisiti di applicazione dei nutrienti e le politiche regionali di sicurezza alimentare.
- Gli esplosivi generano una domanda concentrata a causa del nitrato di ammonio e dei processi di nitrazione utilizzati nell'industria mineraria, estrattiva, infrastrutturale e della difesa. Gli investimenti nel settore minerario e lo sviluppo delle infrastrutture rimangono fattori determinanti per il consumo regionale.
- L'industria automobilistica utilizza intermedi derivati dall'acido nitrico attraverso l'acido adipico, il poliuretano, i rivestimenti e altre catene chimiche. La produzione di veicoli, i materiali leggeri, i sedili, l'isolamento e la domanda di polimeri contribuiscono indirettamente al consumo di acido nitrico.
- Il settore dell'elettronica rappresenta un comparto di utilizzo finale più piccolo ma in rapida espansione, poiché l'acido nitrico ad elevata purezza viene impiegato nella pulizia e nell'incisione dei semiconduttori. La localizzazione della produzione di semiconduttori e le tecnologie di fabbricazione avanzate stanno rafforzando ulteriormente questa applicazione.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|---|---|---|---|
|
Prodotti agrochimici |
Alto |
Sicurezza nutrizionale |
Maturo |
|
Esplosivi |
Mezzo |
Esplosivi per miniere |
Maturo |
|
Automobilistico |
Mezzo |
Domanda di polimeri |
Maturo |
|
Elettronica |
Basso |
Pulizia delle wafer |
Scalatura |
Fattori trainanti della crescita del mercato dell'acido nitrico concentrato e analisi del loro impatto
Espansione dei complessi chimici dell'azoto integrati
Secondo il rapporto sul mercato dell'acido nitrico concentrato, i complessi integrati di ammoniaca, acido nitrico, nitrato di ammonio e prodotti chimici a valle stanno rafforzando l'affidabilità dell'approvvigionamento e migliorando la redditività della produzione. L'integrazione verticale consente ai produttori di coordinare l'approvvigionamento di ammoniaca, la produzione di acido, la conversione a valle, lo stoccaggio e la logistica, riducendo l'esposizione a interruzioni esterne delle materie prime. Questa struttura è particolarmente importante laddove l'ammoniaca rappresenta un costo variabile significativo e il trasporto di acido concentrato comporta requisiti di sicurezza e conformità. La nuova capacità produttiva viene quindi sempre più valutata come parte di una strategia più ampia per la filiera dell'azoto, piuttosto che come un progetto isolato per la produzione di acido. L'impatto probabile include tassi di utilizzo più elevati, una migliore gestione delle scorte e una maggiore resilienza dell'approvvigionamento a livello regionale. I produttori integrati possono inoltre indirizzare il materiale verso clienti del settore dei fertilizzanti, degli esplosivi o dei prodotti chimici industriali in base ai margini di profitto, rendendo i loro portafogli più adattabili alle mutevoli esigenze della domanda a valle.
Crescente domanda di prodotti chimici ad elevata purezza nel settore dell'elettronica
La produzione di semiconduttori sta creando un bacino di domanda strutturalmente diverso per l'acido nitrico ad alta purezza. La pulizia e l'incisione dei wafer richiedono specifiche chimiche rigorosamente controllate, bassa contaminazione metallica, concentrazione stabile e sistemi di confezionamento e distribuzione affidabili. Con l'espansione della produzione di semiconduttori in Asia, Nord America ed Europa, i fornitori di prodotti chimici stanno sviluppando sempre più capacità dedicate alla purificazione e al controllo qualità. Questa applicazione ha un fabbisogno di volume inferiore rispetto al consumo legato ai fertilizzanti, ma può supportare una maggiore creazione di valore poiché i requisiti di qualificazione e l'affidabilità del processo creano barriere all'ingresso. La crescita del calcolo avanzato, dei data center, dell'elettronica automobilistica e dell'hardware per l'intelligenza artificiale rafforza ulteriormente le opportunità a valle. I fornitori in grado di mantenere una purezza costante in reti di produzione e logistica distribuite geograficamente possono sviluppare relazioni più durature con i clienti e ridurre l'esposizione ai prezzi legati alle materie prime.
Attività minerarie e infrastrutturali a supporto della domanda di esplosivi
L'attività mineraria e lo sviluppo infrastrutturale continuano a sostenere il consumo di acido nitrico attraverso il nitrato di ammonio e i relativi prodotti esplosivi. Le attività di estrazione di materiali in cava, l'estrazione mineraria, l'edilizia e i progetti di ingegneria civile richiedono sistemi di brillamento che dipendono da un approvvigionamento costante di prodotti chimici e da una fornitura regionale affidabile. La domanda è particolarmente rilevante in Australia, Nord America, Sud Africa, America Latina e in alcuni mercati asiatici, dove l'attività mineraria rimane una delle principali attività industriali. L'impatto sul mercato si estende oltre i volumi diretti di acido nitrico, poiché i fornitori integrati possono creare valore attraverso l'ammoniaca, il nitrato di ammonio, i prodotti di grado tecnico e i servizi di brillamento. Le aziende minerarie sono al contempo alla ricerca di soluzioni di brillamento più sicure e a basse emissioni, incoraggiando i fornitori a migliorare la qualità dei prodotti, la logistica e le prestazioni ambientali. Gli accordi di fornitura a lungo termine possono quindi assumere un'importanza strategica, soprattutto nelle regioni minerarie remote dove i vincoli di trasporto e stoccaggio aumentano il valore della produzione locale.
Tendenze future del mercato dell'acido nitrico concentrato
Maggiore adozione della produzione di azoto a basse emissioni di carbonio
Si prevede che l'ammoniaca a basso contenuto di carbonio diventerà sempre più rilevante per la produzione di acido nitrico, poiché i produttori di azoto cercano di ridurre le emissioni intrinseche dei prodotti a valle. I progetti di ammoniaca verde e blu possono fornire percorsi alternativi per le materie prime, mentre l'elettricità rinnovabile può ridurre le emissioni associate alle operazioni ausiliarie degli impianti. La riduzione degli ossidi di azoto rimarrà particolarmente importante perché la produzione di acido nitrico può generare N2O durante l'ossidazione dell'ammoniaca. È probabile che i produttori combinino miglioramenti dei catalizzatori, distruzione termica, approvvigionamento di energia rinnovabile e misure di gestione del carbonio, piuttosto che affidarsi a una singola tecnologia. Le politiche di approvvigionamento dei clienti potrebbero gradualmente introdurre requisiti di intensità di carbonio accanto alle specifiche convenzionali. Questo cambiamento potrebbe creare categorie di prodotti differenziate, incoraggiare prezzi più elevati per i gradi a basso contenuto di carbonio e influenzare la localizzazione della futura capacità produttiva verso regioni che offrono energia pulita competitiva, infrastrutture per l'ammoniaca e politiche industriali di supporto.
Le qualità speciali e ad alta purezza acquisiscono importanza strategica
Si prevede che il mix di prodotti diventerà più diversificato, in quanto le applicazioni nei settori dei semiconduttori, dell'elettronica, dei prodotti farmaceutici e della produzione avanzata richiederanno sempre più purezza chimica controllata. I produttori investiranno probabilmente in ulteriori processi di purificazione, monitoraggio della contaminazione, stoccaggio dedicato, confezionamento specializzato e garanzia di qualità specifica per le applicazioni. Questi investimenti possono creare barriere di qualificazione dei clienti più solide rispetto alla produzione convenzionale di materie prime e ridurre la sensibilità ai cicli di fertilizzanti a breve termine. La domanda di elevata purezza incoraggerà inoltre la produzione regionale in prossimità dei distretti dei semiconduttori, poiché catene di approvvigionamento più brevi migliorano l'affidabilità e riducono la complessità della gestione. L'area Asia-Pacifico dovrebbe rimanere un centro nevralgico di questa transizione grazie alla sua base produttiva nel settore dell'elettronica, mentre il Nord America e l'Europa probabilmente amplieranno l'offerta locale di prodotti chimici parallelamente alla capacità produttiva di semiconduttori. Nel tempo, i gradi speciali potrebbero diventare un importante meccanismo di bilanciamento del portafoglio per i produttori integrati.
Opportunità di mercato per l'acido nitrico concentrato
Produzione localizzata in prossimità di distretti industriali emergenti
I nuovi distretti industriali in India, nel Sud-est asiatico, in Medio Oriente e in Nord America offrono opportunità per la fornitura localizzata di acido nitrico concentrato. Gli investitori possono puntare su siti in cui impianti di ammoniaca, gas naturale, energie rinnovabili, fertilizzanti, clienti del settore minerario e produttori di prodotti chimici si trovano all'interno di efficienti corridoi logistici. La co-localizzazione può ridurre i costi di trasporto, consentendo al contempo una flessibile allocazione tra nitrato di ammonio, prodotti chimici speciali e clienti industriali. Gli sviluppatori di progetti dovrebbero dare priorità a un accesso affidabile alle materie prime, a infrastrutture resistenti alla corrosione, a sistemi di stoccaggio conformi e a reti consolidate per il trasporto di materiali pericolosi. Accordi di fornitura a lungo termine con produttori di fertilizzanti, esplosivi, poliuretano e prodotti chimici possono migliorare la bancabilità del progetto. L'opportunità è maggiore laddove l'offerta esistente dipende dalle importazioni o dove le industrie a valle si espandono più rapidamente della capacità produttiva nazionale di acido.
Investimenti in piattaforme di produzione decarbonizzate e specializzate
Gli investitori possono cogliere il valore emergente combinando tecnologie di riduzione delle emissioni con capacità di produzione ad alta purezza. L'abbattimento del protossido di azoto può ridurre l'impatto ambientale, mentre l'ammoniaca a basse emissioni di carbonio e l'elettricità rinnovabile possono migliorare il profilo di carbonio futuro della produzione di acido nitrico. Allo stesso tempo, sistemi di purificazione dedicati possono soddisfare i requisiti dei semiconduttori e dell'elettronica, meno sensibili alle fluttuazioni dei prezzi delle materie prime. Una piattaforma combinata può diversificare i ricavi tra clienti industriali consolidati e utenti specializzati a maggior valore aggiunto. I produttori dovrebbero valutare la purificazione modulare, il monitoraggio digitale dei processi, l'ottimizzazione dei catalizzatori e un'infrastruttura logistica dedicata quando aggiornano gli impianti esistenti. Partnership strategiche con fornitori di prodotti chimici per semiconduttori, produttori di ammoniaca e licenziatari di tecnologie possono accelerare l'ingresso nel mercato riducendo al contempo il rischio tecnico. Tali investimenti possono anche migliorare la resilienza rispetto a normative ambientali più stringenti e ai requisiti di contabilità del carbonio dei clienti.
Sviluppi recenti
- Dicembre 2025: A-1 Ltd (precedentemente A-1 Acid) ha stipulato un accordo di fornitura tripartito con aziende leader per la fornitura di 10.000 tonnellate di acido nitrico concentrato. L'accordo è un contratto di fornitura a lungo termine per 10.000 tonnellate di acido nitrico concentrato per uso industriale, valido fino a marzo del prossimo anno, con la possibilità di ulteriori quantitativi previo accordo tra le parti.
- Dicembre 2025: Deepak Chem Tech, una filiale di Deepak Nitrite, ha avviato le attività del suo nuovo impianto per la produzione di acido nitrico, del valore di 515 crore di rupie, a Nandesari, nel distretto di Vadodara, in Gujarat. Il nuovo stabilimento rafforza le capacità di integrazione a monte e a valle dell'azienda, garantendo una maggiore sicurezza di approvvigionamento per i prodotti intermedi essenziali. Ciò aumenta la resilienza dell'intera catena del valore chimico di Deepak Nitrite.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -