
Markt für Dental 3D-Druck: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für den dentalen 3D-Druck (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkt und Dienstleistungen (Ausrüstung und Dienstleistungen), Technologie (VAT-Photopolymerisation, selektives Lasersintern, PolyJet-Technologie, Fused Deposition Modeling und andere Technologien), Material (Kunststoffe, Metalle und andere Materialien), Anwendung (Prothetik, Implantologie und Endodontie), Endnutzer (Zahnkliniken und -praxen, Dentallabore und zahnmedizinische Hochschulen und Forschungsinstitute) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPMD00002681
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 14, 2026


Marktgröße 2025
4,37 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
15,64 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
15,21 %
Wachstumsrate
Adressierbarer Markt
85,27 Mrd. US-Dollar
(2026–2034)
Der Markt für dentalen 3D-Druck wird im Jahr 2025 auf 4,37 Milliarden US-Dollar geschätzt und soll bis 2034 auf 15,64 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 15,21 % im Zeitraum 2026–2034 entspricht. Der Markt verändert sich aufgrund der digitalen Zahnmedizin, der patientenspezifischen Fertigung, schneller Behandlungsmethoden direkt am Behandlungsstuhl und der zunehmenden Anwendung additiver Fertigungstechnologien in der Prothetik, Implantologie und Restauration in Zahnarztpraxen und -laboren.
Nordamerika bietet einen attraktiven Markt für die Einführung von 3D-Druck in der Zahnmedizin. Treiber dieses Wachstums sind die bereits in der Region installierten digitalen Zahnmedizinsysteme, die hohe Digitalisierung von Dentallaboren und der steigende Bedarf an zeitsparenden Behandlungen, die innerhalb weniger Tage abgeschlossen werden können. Für den nordamerikanischen Markt wird zwischen 2026 und 2034 ein jährliches Wachstum von 14,2–15,2 % erwartet, angetrieben durch die zunehmende Verbreitung von intraoralen Scans und validierten Druckmaterialien.
Marktanalyse und Einblicke zum 3D-Druck in der Zahnmedizin
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 30–34 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,2–15,2 % wachsen wird, unterstützt durch ausgereifte digitale Arbeitsabläufe, die zunehmende Nutzung von Labordienstleistungen und die steigende Produktion in den Praxen.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 78–82 % des Umsatzes in Nordamerika ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0–15,0 % wachsen werden, unterstützt durch digitale Zahnarztpraxen und Laborautomatisierung.
- Europa: Für Europa wird ein Anteil von 26–30 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate von 14,5–15,5 % bis 2034 erwartet, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien wichtige Einführungszentren für digitale Labore darstellen.
- Asien-Pazifik: Für Asien-Pazifik wird ein Marktanteil von 25–29 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 16,0–17,0 % im Zeitraum 2026–2034 erwartet, wobei China, Japan, Südkorea, Indien und Australien mit dem Ausbau der digitalen zahnärztlichen Infrastruktur eine führende Rolle spielen.
- Größtes Segment: Die VAT-Photopolymerisation wird voraussichtlich im Jahr 2025 einen Marktanteil von 42–46 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,4–16,4 % wachsen, was durch die Präzision und die Verfügbarkeit von zahnärztlichen Spezialharzen unterstützt wird.
- Wachstumsstarkes Segment: Der Marktanteil der Prothetik wird im Jahr 2025 auf 36–40 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,2–17,2 % bis 2034. Treiber dieses Wachstums sind digital hergestellte Prothesen, Kronen und damit verbundene prothetische Arbeitsabläufe.
- Detaillierte Analyse der wichtigsten Unternehmen: 3D Systems, Inc.; Asiga Pty Ltd; DWS Srl; EnvisionTEC, Inc.; Formlabs, Inc.; Renishaw plc; Roland DG Corporation; Nikon SLM Solutions AG; Stratasys Ltd.; Rapid Shape GmbH.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Technologien im Markt für dentale 3D-Druckverfahren haben sich von der laborbasierten Prototypenerstellung hin zu Fertigungsabläufen entwickelt, die patientenspezifische Modelle, Schablonen, Prothesen, kieferorthopädische Apparaturen und Restaurationen ermöglichen. Harzbasierte Photopolymerisationsverfahren gewinnen aufgrund ihrer hohen Auflösung und der breiten Palette verfügbarer Dentalmaterialien zunehmend an Bedeutung. Größere Bauräume, die Automatisierung der Nachbearbeitung und die Softwareintegration, die manuelle Arbeit in sich wiederholenden Laborabläufen minimiert, verbessern die Wirtschaftlichkeit der Produktion.
Weiteres Wachstum erfordert die Nutzung aufstrebender asiatischer Märkte, Labornetzwerke und patientennaher Fertigungsprozesse. Die Validierung von gedruckten Materialien und Geräten ist aufgrund spezifischer Verwendungszweckprüfungen von entscheidender Bedeutung. Der US-amerikanische Regulierungsrahmen bewertet dentale Druckmaterialien im Kontext des fertigen Produkts und seines Verwendungszwecks, wodurch die Bedeutung validierter Arbeitsabläufe und der Rückverfolgbarkeit der Materialien noch wichtiger wird.
Umfang des Marktberichts zum Thema 3D-Druck in der Zahnmedizin
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 4,37 Milliarden US-Dollar |
| Marktgröße bis 2034 | 15,64 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 15,21 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für zahnmedizinischen 3D-Druck
Das Wachstum des Marktes für 3D-Druck in der Zahnmedizin steht in direktem Zusammenhang mit der Digitalisierung von Zahnarztpraxen und -laboren. Laut einer Umfrage der American Dental Association nutzen Zahnärzte den 3D-Druck, um andere digitale Technologien zu ergänzen, ihre Arbeitsprozesse zu optimieren, die Effizienz zu steigern, bereits erworbene digitale Kompetenzen einzusetzen und Kosten oder Produktionszeit zu sparen. Dies belegt, dass die Implementierung der Technologie zunehmend stärker von der Wirtschaftlichkeit der Arbeitsabläufe als von der Neuheit der Geräte selbst abhängt.
Dieses System umfasst Intraoralscanner, Bildgebung, CAD-Software, Lösungen zur Probenvorbereitung, 3D-Drucker, Dentalmaterialien, Reinigungs- und Aushärtungsstationen sowie Labor- und Klinikdienstleistungen. Die Anbieter müssen innerhalb dieses vernetzten Workflows konkurrieren und nicht nur in einer bestimmten Kategorie von 3D-Druckern. Die Differenzierung auf der Angebotsseite hängt zunehmend von bewährten Material-Drucker-Kombinationen, Geschwindigkeit, Konsistenz, Automatisierung und technischem Support ab.
Die Wettbewerbsanalyse im Bericht zum Markt für dentalen 3D-Druck zeigt einen vielfältigen Markt, der von Anbietern integrierter additiver Fertigungslösungen über Spezialisten für dentale Drucker bis hin zu diversifizierten Anbietern digitaler Fertigungstechnologien reicht. 3D Systems und Stratasys verfügen über ein breites Produktportfolio für die Dentalbranche, während Formlabs auf kostengünstige Stereolithographie-Lösungen spezialisiert ist. DWS Srl, Asiga Pty Ltd und Rapid Shape GmbH bieten produktionsorientierte Lösungen für die Dentalbranche an, während die Roland DG Corporation digitale Fertigungstechnologien mit Lösungen für dentale Anwendungen integriert.
Die Kapitalbewegung fördert produktivere Fertigungsprozesse, Automatisierung und anwendungsorientierte Materialien. Die Unternehmen Renishaw plc und Nikon SLM Solutions AG bieten fortschrittliche additive Fertigungstechnologien an, ihr Schwerpunkt auf der Zahnmedizin unterscheidet sich jedoch von der fortschrittlichen Polymertechnologie. Das Unternehmen EnvisionTEC, Inc. ist weiterhin ein aktiver Anbieter von Photopolymerisationstechnologie.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für 3D-Druck in der Zahnmedizin: Strategische Einblicke
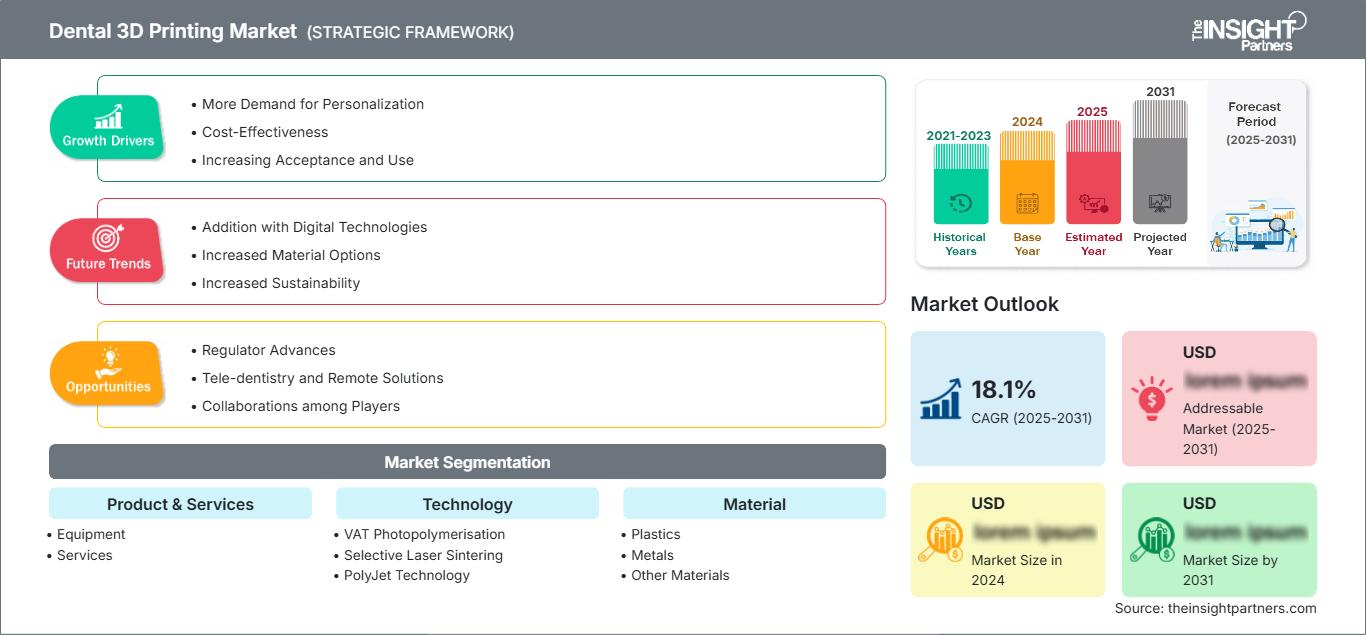
Regionale Einblicke
Markt für zahnmedizinischen 3D-Druck in Nordamerika
Schätzungen zufolge wird Nordamerika im Jahr 2025 einen Marktanteil von 30–34 % am dentalen 3D-Druckmarkt ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,2–15,2 % wachsen. Zu den Wachstumstreibern in dieser Region zählen eine bereits vorhandene, fortschrittliche Infrastruktur von Dentallaboren, CAD/CAM-Technologie, Fachkräfte für die Geräteentwicklung sowie ausreichende finanzielle Mittel. Digitales Scannen und additive Fertigung bilden zunehmend eine durchgängige Prozesskette, die es Laboren ermöglicht, manuelle Fertigungsschritte zu reduzieren und ihre Produktionsleistung zu steigern.
Die USA dominieren den regionalen Verbrauch, während Kanada einen kleineren, aber technologisch hochentwickelten Markt darstellt. Die Implementierung wird zunehmend durch die Herstellung von Prothesen, die Implantatplanung, kieferorthopädische Modelle, Bohrschablonen und Lösungen für die Behandlungsstuhlseite vorangetrieben. Die Materialvalidierung ist zu einem der Kaufkriterien geworden, da die Aufsichtsbehörden die Verwendungszwecke von Dentalmaterialien differenzieren. Dies eröffnet Chancen für Anbieter, die erprobte Kombinationen aus Drucker, Software und Material anbieten können.
US-Markt für 3D-Druck in der Zahnmedizin
Die USA tragen 2025 etwa 78–82 % zum Umsatz Nordamerikas bei und werden voraussichtlich zwischen 2026 und 2034 ein jährliches Wachstum von 14,0–15,0 % verzeichnen. Zu den Faktoren, die die Verbreitung fördern, zählen moderne Dentallabore, eine hohe Integration digitaler Arbeitsabläufe und der zunehmende Trend zur Eigenfertigung. Laut ADA sind Workflow-Kontrolle und Effizienz die Hauptgründe für die Einführung von Dentaldruckern.
Zu den auf dem Markt vertretenen Unternehmen gehören 3D Systems, Formlabs, Stratasys, Asiga und andere. Sie alle sind bedeutende Anbieter für Labore und Kliniken. Die Technologie wird nicht nur für Modelle, sondern auch für Prothesen, Bohrschablonen, Kieferorthopädie und Zahnersatz eingesetzt. Größere Labore legen Wert auf Automatisierung, während kleinere Labore mehr Wert auf Benutzerfreundlichkeit und Materialqualität legen.
Europäischer Markt für 3D-Druck in der Zahnmedizin
Europa wird voraussichtlich 2025 einen Marktanteil von 26–30 % erreichen und bis 2034 um 14,5–15,5 % wachsen. Deutschland ist aufgrund seiner Erfahrung in der zahnmedizinischen Fertigung und einer soliden Laborinfrastruktur führend in der Region. Auch Großbritannien, Frankreich, Italien und Spanien tragen dank zunehmend digitaler Arbeitsabläufe in Laboren und additiver Fertigung für Prothetik und Kieferorthopädie maßgeblich zum Markt bei.
Im Vereinigten Königreich besteht ein etablierter Markt für private Zahnmedizin und digitale Planung. Deutschland verfügt über modernste Fertigungskapazitäten mit CAD/CAM. In Frankreich ist eine zunehmende Nutzung in Laboren zu beobachten. Italien bietet Expertise im Bereich der Geräte und spezialisierte Vertriebspartner, während Spanien sich durch die Umstellung der Fertigungsprozesse in Laboren rasant entwickelt. Für Hersteller von Produkten, die mit Patienten in Kontakt kommen, ist es wichtig, die europäischen Medizinproduktevorschriften einzuhalten.
Markt für zahnmedizinischen 3D-Druck im asiatisch-pazifischen Raum
Die APAC-Region wird 2025 einen Marktanteil zwischen 25 und 29 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 16,0 und 17,0 % wachsen. Damit ist sie die am schnellsten wachsende Region im Prognosezeitraum bis 2034. Führendes Land in der Region ist China, gefolgt von Japan, Südkorea, Indien und Australien.
Große Produktionsanlagen und die Entwicklung lokaler zahnmedizinischer Technologien werden China auszeichnen, der Fokus auf Präzision und Innovation im klinischen Arbeitsablauf wird für Japan und Südkorea wegweisende Faktoren sein, Indien besitzt aufgrund der Weiterentwicklung der privaten zahnärztlichen Infrastruktur ein erhebliches Potenzial, Australien verfügt über ein hochentwickeltes professionelles Umfeld.
Investitionen in digitale Gesundheitspolitik und -technologie sollten den Übergang von der ausgelagerten Laborproduktion hin zu einer stärker lokalisierten Fertigung unterstützen.
Markt für zahnmedizinischen 3D-Druck im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–12,5 % wachsen. Saudi-Arabien ist in der Region führend bei der Einführung digitaler Zahnmedizin, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Zu den Faktoren, die die Nachfrage nach dieser Technologie antreiben, zählen Investitionen in Gesundheitseinrichtungen, die Entwicklung des Medizintourismus sowie spezialisierte Zahnkliniken und Krankenhäuser.
In Saudi-Arabien und den Vereinigten Arabischen Emiraten besteht eine höhere Kaufkraft für Laborausrüstung, während Südafrika als regionales Zentrum für spezialisierte zahnmedizinische Einrichtungen fungiert. Der Rest des Nahen Ostens und Afrikas ist stärker von Distributoren und kapitalintensiven Anschaffungen abhängig. Chancen für kleinere Systeme können sich durch Investitionen in Gesundheitseinrichtungen, wirtschaftliche Diversifizierung und das Wachstum des Privatsektors in der Region ergeben.
Segmentierungsanalyse
Produkte & Dienstleistungen
Das Segment Produkte & Dienstleistungen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,8–15,8 % wachsen. Geräte spielen weiterhin eine zentrale Rolle bei der Markteinführung, während Dienstleistungsmodelle an Bedeutung gewinnen, da Labore nach ausgelagerter Produktion, technischem Support, Wartung und Workflow-Optimierung suchen. Der Markt für dentalen 3D-Druck umfasst zunehmend das gesamte Produktionsökosystem und nicht nur die Druckerhardware.
- Ausrüstung: Ausrüstung bleibt die wichtigste Einkaufskategorie, da Labore und Praxen Drucker, Aushärtungsanlagen, Waschanlagen und zugehörige Produktionshardware benötigen. Die Nachfrage geht zunehmend in Richtung automatisierter Arbeitsabläufe und höherer Durchsatz.
- Dienstleistungen: Unsere Dienstleistungen unterstützen Kunden, die auf ausgelagerte Produktion, technische Wartung, Schulungen, Workflow-Implementierung und Anwendungsentwicklung setzen. Ihre strategische Bedeutung steigt, da Dentallabore spezialisiertes Fachwissen benötigen, ohne ihre internen Kapazitäten auszubauen.
Technologie
Es wird erwartet, dass die Technologie bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,0–16,0 % wachsen wird. Die Photopolymerisation bleibt weiterhin führend, da zahnmedizinische Anwendungen feine Details und eine validierte Harzverträglichkeit erfordern, während pulverbasierte und Extrusionstechnologien spezialisierte Anwendungsgebiete behalten. Die Technologieauswahl hängt zunehmend von der Anwendung, dem Durchsatz, den Materialeigenschaften, den Anforderungen an die Nachbearbeitung und den Gesamtkosten des Arbeitsablaufs ab.
- VAT-Photopolymerisation: Die VAT-Photopolymerisation nimmt eine führende Position ein, da sie die Herstellung hochauflösender Zahnmodelle, Bohrschablonen, prothetischer Komponenten und Spezialkunststoffe ermöglicht. Ihr strategischer Wert wird durch die breite anwendungsspezifische Materialentwicklung unterstrichen.
- Selektives Lasersintern: Das selektive Lasersintern eignet sich für Anwendungen, die eine pulverbasierte Fertigung und langlebige Polymerbauteile erfordern. Seine Bedeutung liegt in der Serienfertigung, der Designflexibilität und der geringeren Abhängigkeit von konventionellen Werkzeugen.
- PolyJet-Technologie: PolyJet ist wichtig für Arbeitsabläufe in der Zahnmedizin, die mit mehreren Materialien und in Vollfarbe durchgeführt werden. Die Möglichkeit, Materialien innerhalb eines Bauteils zu kombinieren, unterstützt realistische Modelle, Prothesen und komplexe Laboranwendungen, die eine hohe visuelle Genauigkeit erfordern.
- Fused Deposition Modeling (FDM): FDM eignet sich für ausgewählte Zahnmodelle, Ausbildungsanwendungen und kostensensible Arbeitsabläufe. Die einfache Handhabung ermöglicht erste Experimente, allerdings schränken die Präzisionsanforderungen den Einsatz in manchen patientenspezifischen Anwendungen ein.
- Weitere Technologien: Zu den weiteren Technologien zählen neuartige und spezialisierte additive Verfahren für Nischenanwendungen in der Zahnmedizin. Ihre strategische Relevanz hängt von Verbesserungen hinsichtlich Materialverträglichkeit, Produktivität, Genauigkeit und Integration in etablierte digitale Arbeitsabläufe ab.
Material
Für das Segment „Materialien“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 15,2–16,2 % erwartet. Die Materialentwicklung wird zunehmend anwendungsspezifisch, wobei die Hersteller auf mechanische Eigenschaften, Biokompatibilität, Ästhetik, Sterilisationsverträglichkeit und regulatorische Anforderungen abzielen. Materialportfolios entwickeln sich daher zu einem wichtigen Wettbewerbsvorteil, da validierte Formulierungen eine wiederkehrende Nachfrage nach Verbrauchsmaterialien generieren können.
- Kunststoffe: Kunststoffe dominieren die additive Fertigung in der Zahnmedizin, da Photopolymer- und thermoplastische Formulierungen Modelle, Schablonen, Prothesen, Aligner-basierte Arbeitsabläufe und ausgewählte restaurative Anwendungen ermöglichen. Die Spezialisierung der Materialien erweitert kontinuierlich die klinischen Anwendungsmöglichkeiten.
- Metalle: Metalle spielen eine wichtige Rolle in der Implantologie und bei spezialisierten prothetischen Arbeitsabläufen, die Festigkeit, Haltbarkeit und Dimensionsstabilität erfordern. Ihre strategische Bedeutung ist besonders hoch bei komplexen Restaurationen und der implantatbezogenen Produktion, wo die Materialeigenschaften die Kosten für eine fortschrittliche Fertigung rechtfertigen.
- Weitere Materialien: Zu den weiteren Materialien zählen Spezialformulierungen und neuartige Komposite, die für gezielte zahnärztliche Anwendungen entwickelt wurden. Ihre Einstufung hängt von der behördlichen Zulassung, der klinischen Leistung, den ästhetischen Anforderungen und der Kompatibilität mit gängigen Druckplattformen ab.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 15,4–16,4 % prognostiziert. Die Prothetik bleibt der größte Anwendungsbereich, da digitale Arbeitsabläufe die Herstellung von Prothesen, Modellen und restaurativen Komponenten ermöglichen. Implantologie und Endodontie profitieren von einer zunehmend präzisen, patientenspezifischen Planung und Fertigung. Die Akzeptanz wird durch die umfassendere digitale Transformation zahntechnischer Labore weiter verstärkt.
- Prothetik: Die Prothetik stellt das größte Anwendungsgebiet dar und wird durch digitale Prothesen, Kronen, Brücken, Anproben und Restaurationsmodelle unterstützt. Die Laborfertigung in großen Stückzahlen macht Automatisierung und Reproduzierbarkeit besonders wichtig.
- Implantologie: Die Implantologie profitiert von patientenspezifischen Modellen, Bohrschablonen und digital geplanten prothetischen Arbeitsabläufen. Die Nachfrage ist an Präzision, Behandlungsplanung und die Integration von Bildgebungs-, Design- und Fertigungssystemen gekoppelt.
- Endodontie: Die Endodontie stellt ein spezialisierteres Anwendungsgebiet dar, in dem die additive Fertigung Planungsmodelle, Schablonen, Lehrmittel und ausgewählte Verfahrenskomponenten unterstützen kann. Ihre strategische Bedeutung dürfte mit zunehmender Reife digitaler Arbeitsabläufe steigen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Prothetik |
Hoch |
Digitale Prothesen |
Skalierung |
|
Implantologie |
Medium |
Chirurgische Schablonen |
Skalierung |
|
Endodontie |
Niedrig |
Geführter Zugang |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für dentalen 3D-Druck
Die Integration digitaler Arbeitsabläufe steigert den wirtschaftlichen Wert von Druckern.
Der größte Anreiz liegt in der Kombination von 3D-Druck mit Scannen, CAD-Design, Behandlungsplanung und Labormanagement. Laut ADA entscheiden sich Zahnärzte hauptsächlich deshalb für 3D-Drucker, weil sie damit die Digitalisierung vorantreiben, Arbeitsabläufe optimieren und Fertigungszeit bzw. -kosten einsparen. Dies deutet darauf hin, dass immer mehr Geräte als Teil eines integrierten Produktionssystems und nicht mehr einzeln angeschafft werden. Die wirtschaftlichen Auswirkungen sind erheblich, da die integrierten Arbeitsabläufe die Übergabe zwischen Zahnärzten und Laboren reduzieren, die Reproduzierbarkeit erhöhen und die physische Lagerung von Modellen verringern. Darüber hinaus können Anbieter, die die Verbindung zwischen Druckern und Scannern, CAD-Designprogrammen, Aushärtungseinheiten und Materialien ermöglichen, ihre Kunden langfristig binden.
Die zunehmende Belastung durch Mundkrankheiten erweitert den Umfang der zu bewältigenden zahnärztlichen Arbeitsbelastung.
Die Krankheitslast in der Weltbevölkerung bildet eine starke strukturelle Grundlage für die Zahnmedizin und die Einführung zahnmedizinischer Technologien. Die WHO hat festgestellt, dass fast 3,7 Milliarden Menschen von Mundkrankheiten betroffen sind und unbehandelte Karies nach wie vor das weltweit häufigste Gesundheitsproblem darstellt. Bevölkerungswachstum und Alterung sorgen dafür, dass der Druck auf zahnärztliche Behandlungen in Regionen mit zunehmendem Zugang zu zahnärztlicher Versorgung anhalten wird. Die Auswirkungen auf die additive Fertigung sind indirekt, aber dennoch sehr relevant, da steigende Behandlungszahlen Investitionen in Fertigungssysteme, die repetitive Laborprozesse automatisieren, wirtschaftlich machen. Dentallabore können additive Fertigung nutzen, um viele individuelle Bauteile ohne herkömmliche Formen und aufwendige manuelle Einrichtungsschritte herzustellen. Die steigende Anzahl an Behandlungen macht die Automatisierung wirtschaftlich, weshalb dieser Faktor in Regionen mit zunehmendem Zugang zu zahnärztlichen Einrichtungen und fortschrittlichen Technologien besonders stark zum Tragen kommen dürfte.
Validierte Dentalmaterialien erweitern das Spektrum druckbarer klinischer Geräte.
Innovationen im Bereich der Werkstoffe erweitern die additive Fertigung von rein diagnostischen Modellen hin zur Herstellung patientennaher und funktionaler Produkte in der Zahnmedizin. Regulatorisch betrachtet wird die Materialleistung nicht nur anhand ihrer Eigenschaften als Harz, sondern auch im Hinblick auf ihre Anwendung in einem konkreten Endprodukt bewertet. Dies ermutigt Hersteller, die Rezeptur individuell anzupassen, anstatt Standard-Druckharze zu verwenden. Die FDA nennt in ihren Richtlinien für gedruckte Medizinprodukte unter anderem Prothesenkunststoffe, kieferorthopädische Retainer, Aufbisschienen, Kronen, Brücken, Inlays und Onlays für zahnmedizinische Anwendungen. Mehr validierte Materialien werden die Nutzung der 3D-Drucker steigern und den Anbietern wiederkehrende Einnahmen durch Verbrauchsmaterialien sichern. Zudem verringern sie die Abhängigkeit zahnmedizinischer Labore von traditionellen Fertigungsmethoden.
Zukunftstrends im Markt für 3D-Druck in der Zahnmedizin
KI-gestütztes Design wird die Diagnose zunehmend mit der automatisierten Produktion verknüpfen.
Die Trends im Markt für dentalen 3D-Druck werden sich voraussichtlich hin zu Softwaresystemen entwickeln, die Patientenscans, automatisiertes Design, Behandlungsplanung und maschinenfertige Dateien mit weniger manuellen Eingriffen verknüpfen. Künstliche Intelligenz kann Segmentierung, Landmarkenerkennung, Designempfehlungen und Produktionsvorbereitung unterstützen, während regelbasierte Validierung vermeidbare Workflow-Fehler reduzieren kann. Die nächste Phase wird voraussichtlich die Interoperabilität anstelle isolierter KI-Funktionen in den Vordergrund stellen und den sicheren Austausch klinischer Daten zwischen Scannern, Designplattformen, Druckern und Laborsystemen ermöglichen. Diese Entwicklung könnte die Arbeitsbelastung von Zahntechnikern verringern und die Konsistenz bei Anwendungen mit hohem Durchsatz wie Prothesen, Modellen, Bohrschablonen und kieferorthopädischen Produkten verbessern. Anbieter mit offenen Schnittstellen und validierten Workflow-Integrationen könnten sich einen Wettbewerbsvorteil verschaffen, da Labore zunehmend mit heterogenen Technologieumgebungen arbeiten. Regulatorische Anforderungen an Softwarevalidierung, Cybersicherheit, Rückverfolgbarkeit und klinische Verantwortung werden den Fortschritt dieser Technologien von der computergestützten Konstruktion hin zur automatisierten Produktion maßgeblich beeinflussen.
Dezentrale Fertigung wird die Abhängigkeit von zentralen Laboren verringern.
Die zahnärztliche Produktion wird sich voraussichtlich stärker dezentralisieren, da kompakte Drucker, validierte Materialien und cloudbasierte Arbeitsabläufe die lokale Fertigung immer praktikabler machen. Anstatt jeden Fall an zentrale Labore zu senden, können Praxen ausgewählte Modelle, Schablonen, provisorische Restaurationen und Apparaturen intern herstellen und komplexe Arbeiten spezialisierten Einrichtungen überlassen. Dieses Hybridmodell kann Bearbeitungszeiten verkürzen und Logistikkosten senken, ohne die Expertise von Laboren zu ersetzen. Große Labore bleiben wichtig, da sie leistungsstarke Geräte und spezialisierte Techniker rechtfertigen können, während kleinere Praxen fokussierte Systeme für vorhersehbare und wiederholbare Anwendungen einsetzen können. Die strategische Konsequenz ist eine Segmentierung der Produktion nach Komplexität, Volumen und klinischer Dringlichkeit. Hersteller können diesem Wandel durch Geräteklassen, Abonnementdienste, Materialpakete und technischen Fernsupport begegnen. Mit der Zeit wird Interoperabilität entscheidend, da die dezentrale Produktion einen konsistenten Datentransfer und standardisierte Fertigungsparameter an allen Standorten erfordert.
Marktchancen im Bereich des dentalen 3D-Drucks
Produktionsökosysteme durch Laborpartnerschaften erweitern
Prognosen für den Markt für 3D-Druck in der Zahnmedizin deuten auf Chancen für Anbieter hin, die Partnerschaften mit regionalen Laboren, zahnärztlichen Dienstleistungsunternehmen, Kliniken und Softwareanbietern eingehen. Anstatt Drucker als isolierte Investitionsgüter zu verkaufen, können Unternehmen komplette Produktionsökosysteme aufbauen, die Scannen, Design, Drucken, Nachbearbeitung, Materialien, Schulungen und Wartung umfassen. Dieser Ansatz kann die Einführungsbarrieren für kleinere Praxen senken und gleichzeitig wiederkehrende Einnahmen aus Verbrauchsmaterialien und Serviceleistungen generieren. Partnerschaften mit Laboren ermöglichen Herstellern zudem den Zugriff auf reale Produktionsdaten, wodurch Druckparameter optimiert und Arbeitsabläufe automatisiert werden können. Investoren sollten Anbieter mit hohem Potenzial für wiederkehrende Einnahmen und anwendungsspezifischen Materialportfolios priorisieren, da die alleinige Platzierung von Druckern die langfristigen wirtschaftlichen Vorteile der digitalen Zahnmedizin möglicherweise nicht vollständig abbildet. Geografische Partnerschaften können die Expansion in Märkten, in denen lokales regulatorisches Wissen und technischer Support Voraussetzung für eine erfolgreiche Kommerzialisierung sind, zusätzlich beschleunigen.
Entwicklung kostengünstiger Systeme für aufstrebende zahnmedizinische Wirtschaftsräume
Aufstrebende Dentalmärkte bieten Herstellern die Möglichkeit, ihre Produktportfolios an unterschiedliche Kapitalbeschränkungen, Produktionsvolumina und technische Möglichkeiten anzupassen. Indien, Südostasien, Lateinamerika und ausgewählte Märkte im Nahen Osten sind potenzielle Zielmärkte, da die zahnärztliche Infrastruktur wächst und Labore verstärkt digitale Produktionsmethoden einsetzen. Erfolgreiche Strategien sollten kostengünstige Hardware mit validierten Materialien, lokalen Schulungen, Finanzierungsmöglichkeiten und technischem Support durch Vertriebspartner kombinieren. Kompakte Systeme sind besonders attraktiv, wenn Kliniken nur über begrenzte Räumlichkeiten und Kapitalbudgets verfügen. Anbieter können zudem regionale Laborpartnerschaften nutzen, um Referenz-Workflows zu etablieren, bevor sie größere institutionelle Kunden gewinnen. Anstatt nur über niedrigere Gerätepreise zu konkurrieren, können sich Hersteller durch einfache Bedienung, geringen Materialverbrauch, planbare Wartung und anwendungsspezifische Pakete differenzieren. Dieses Modell kann die Akzeptanz fördern und gleichzeitig den Weg zu Systemen mit höherer Kapazität ebnen, wenn die Kundenzahlen steigen.
Aktuelle Entwicklungen
- August 2026: Formlabs, Inc. gab eine strategische Vertriebspartnerschaft mit Nobel Biocare bekannt. Diese umfasst die Dentaldrucker Form 4B und Form 4BL, Dentalharze und Zubehör. Die Vereinbarung erweitert die Vertriebsreichweite des Dentalportfolios von Formlabs durch das Netzwerk von Nobel Biocare im Bereich Implantologie und Prothetik und stärkt die Verbindung zwischen additiver Fertigung und etablierten digitalen Arbeitsabläufen in der Zahnmedizin.
- Mai 2026: 3D Systems, Inc. meldete für das erste Quartal ein Umsatzwachstum von über 20 % im Dentalbereich (ohne Aligner) im Vergleich zum Vorjahr. Dieses Wachstum wurde durch neue Dentalprodukte, darunter fortschrittliche Systeme für monolithische Prothesen, begünstigt. Das Unternehmen verzeichnete zudem eine starke Performance im Gesundheitssektor, was auf kontinuierliche Investitionen in Dentalproduktionstechnologien und anwendungsspezifische additive Fertigungslösungen hindeutet.
- April 2026: Stratasys Ltd. gab die europäische CE-Klasse-IIa-Zertifizierung für TrueDent 3D-gedruckte Zahnprothesen gemäß EU-MDR 2017/745 bekannt. Die Zertifizierung erweitert die regulatorische Grundlage für die kommerzielle Verwendung des Materials in europäischen zahnärztlichen Arbeitsabläufen und unterstützt eine breitere Akzeptanz digital hergestellter herausnehmbarer Prothesen in Laboren und Kliniken.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -