
歯科3D印刷市場:規模・成長・予測 2034
歯科用3Dプリンティング市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製品およびサービス(機器およびサービス)、技術(VAT光重合、選択的レーザー焼結、PolyJet技術、溶融堆積モデリング、その他の技術)、材料(プラスチック、金属、その他の材料)、用途(補綴、インプラント、歯内療法)、エンドユーザー(歯科病院およびクリニック、歯科ラボ、歯科学術研究機関)、地域(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPMD00002681
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 14, 2026


2025年の市場規模
43億7000 万米ドル
基準年値
2034年の予測
156億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
15.21 %
成長率
対象市場
852億7000 万米ドル
(2026年~2034年)
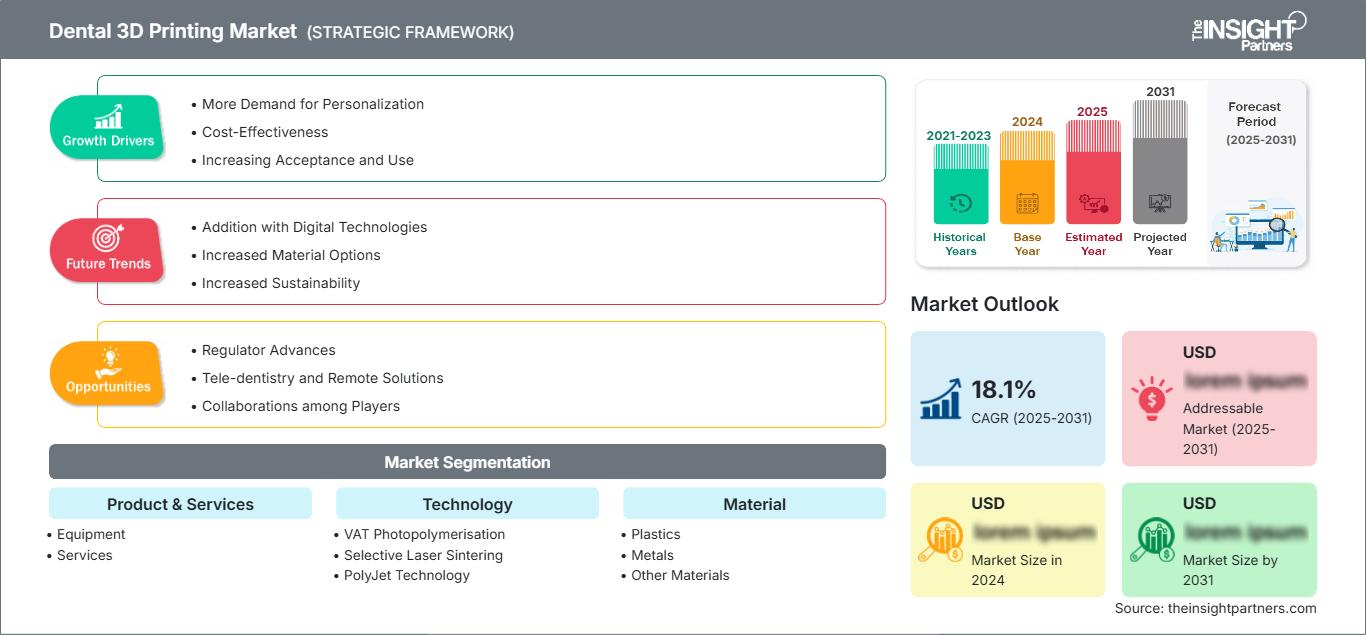
歯科用3Dプリンティング市場は、2025年には43億7000万米ドルと評価され、2034年には156億4000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)15.21%で拡大すると見込まれています。この市場は、デジタル歯科医療の登場、患者個別の製造、迅速な診療プロセス、そして歯科医院や歯科技工所における補綴、インプラント、修復分野での積層造形技術の採用によって変化しています。
北米は、歯科用3Dプリンティング市場の規模拡大を牽引する魅力的な市場です。この地域では、既にデジタル歯科システムが導入されていること、歯科ラボの高度なデジタル化、そして即日または日数短縮プロセスへのニーズの高まりが市場を牽引しています。口腔内スキャンと検証済みの印刷材料の採用により、北米市場は2026年から2034年の間に年平均成長率(CAGR)14.2~15.2%で成長すると予測されています。
歯科用3Dプリンティング市場の評価と洞察
- 北米: 北米は、成熟したデジタルワークフロー、ラボの導入、およびオフィス内製造の増加に支えられ、2025年には30~34%のシェアを占め、2026年から2034年の間に年平均成長率(CAGR)14.2~15.2%で成長すると予測されています。
- 米国: 米国は、2025年の北米の収益の78~82%を占めると推定されており、デジタル歯科診療とラボの自動化に支えられ、2026年から2034年にかけて年平均成長率(CAGR)14.0~15.0%で拡大すると予測されている。
- ヨーロッパ: ヨーロッパは2025年には26~30%のシェアを占め、2034年までの年平均成長率(CAGR)は14.5~15.5%と推定されており、ドイツ、英国、フランス、イタリア、スペインがデジタルラボの主要な導入拠点となる見込みです。
- アジア太平洋地域: アジア太平洋地域は、デジタル歯科インフラの拡大に伴い、2025年には25~29%のシェアを占め、2026~2034年には年平均成長率(CAGR)16.0~17.0%で成長すると予測されている。成長を牽引するのは、中国、日本、韓国、インド、オーストラリアである。
- 最大のセグメント: VAT光重合は、精密な歯科用レジンの入手可能性に支えられ、2025年には42~46%の市場シェアを占め、年平均成長率(CAGR)15.4~16.4%で成長すると予測されています。
- 高成長分野: 補綴歯科は、デジタル製造された義歯、クラウン、および関連する補綴ワークフローに牽引され、2025年には市場シェアが36~40%に達し、2034年までの年平均成長率(CAGR)は16.2~17.2%と予測されています。
- 詳細に分析された主要企業: 3D Systems, Inc.、Asiga Pty Ltd、DWS Srl、EnvisionTEC, Inc.、Formlabs, Inc.、Renishaw plc、Roland DG Corporation、Nikon SLM Solutions AG、Stratasys Ltd.、Rapid Shape GmbH。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
歯科用3Dプリンティング市場の技術は、ラボベースのプロトタイピングから、患者固有のモデル、ガイド、義歯、矯正器具、修復物などを製造できる製造ワークフローへと進化を遂げてきました。樹脂ベースの光重合技術は、高解像度と幅広い歯科材料に対応できることから、ますます重要性を増しています。造形エリアの拡大、後処理の自動化、ソフトウェア統合により、反復的なラボワークフローにおける手作業が最小限に抑えられ、生産コストの削減にもつながっています。
さらなる成長には、アジアの新興市場、ラボネットワーク、およびチェアサイド製造プロセスの活用が不可欠となる。特定の用途評価のため、印刷材料およびデバイスの検証は極めて重要である。米国の規制枠組みでは、歯科用印刷材料を完成品とその用途という観点から評価するため、検証済みのワークフローと材料のトレーサビリティの重要性がさらに高まる。
歯科用3Dプリンティング市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 43億7000万米ドル |
| 2034年までの市場規模 | 156億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 15.21% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
歯科用3Dプリンティング市場分析
歯科用3Dプリンティング市場の成長は、歯科医院や歯科技工所のデジタル化と密接に関係しています。米国歯科医師会(ADA)の調査によると、歯科医は3Dプリンティングを他のデジタル技術の補完、作業工程の管理、効率性の向上、既に習得したデジタルスキルの活用、そしてコストまたは生産時間の削減手段として利用しています。これは、この技術の導入が、機器自体の目新しさよりも、ワークフローの経済性とより密接に結びついていることを示しています。
このシステムは、口腔内スキャナー、画像処理、CADソフトウェア、造形準備ソリューション、3Dプリンター、歯科材料、洗浄・硬化ステーション、ラボおよび臨床サービス提供などから構成されています。ベンダーは、特定の3Dプリンターのカテゴリーだけでなく、この相互に関連するワークフロー全体で競争しなければなりません。供給側の差別化は、実績のある材料とプリンターの組み合わせ、スピード、一貫性、自動化、そして技術サポートといった要素と密接に結びついています。
歯科用3Dプリンティング市場レポートにおける競合分析によると、統合型積層造形ソリューションのサプライヤー、歯科用プリンターのスペシャリスト、多様なデジタル製造企業など、幅広い市場が存在することが明らかになりました。3D SystemsとStratasysは歯科用製品のポートフォリオを豊富に取り揃えている一方、Formlabsは手頃な価格の光造形ソリューションを専門としています。DWS Srl、Asiga Pty Ltd、Rapid Shape GmbHは歯科生産に特化したソリューションを提供しており、Roland DG Corporationはデジタル製造技術と歯科アプリケーションソリューションを統合しています。
資本の流れは、高生産性の製造プロセス、自動化、および用途に特化した材料を支えている。レニショー社とニコンSLMソリューションズ社は高度な積層造形技術を提供しているが、歯科分野への注力は高度なポリマー技術とは異なる。エンビジョンテック社は、引き続き光重合技術の有力サプライヤーとして活動している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
歯科用3Dプリンティング市場:戦略的洞察
地域別分析
北米の歯科用3Dプリンティング市場
北米は2025年の歯科用3Dプリンティング市場シェアの30~34%を占め、2034年まで年平均成長率(CAGR)14.2~15.2%で成長すると予測されています。この地域の成長を牽引する要因としては、既存の高度な歯科ラボのインフラ、CAD/CAM技術、機器専門家、そして十分な資金力などが挙げられます。デジタルスキャンと積層造形はますます単一のプロセスチェーンとして機能するようになり、ラボは手作業による製造工程を減らし、生産性を向上させることができます。
米国は地域消費を支配している一方、カナダは規模は小さいものの技術的に高度な市場を形成している。近年、補綴物の製造、インプラント計画、矯正用模型、手術ガイド、チェアサイドソリューションといった分野での導入が進んでいる。規制当局が歯科材料の用途を区別するようになったため、材料の妥当性検証が購入基準の一つとなっている。これは、プリンター、ソフトウェア、材料のテスト済み組み合わせを提供できるサプライヤーにとって大きなチャンスとなる。
米国歯科用3Dプリンティング市場
米国は2025年の北米の収益の約78~82%を占め、2026年から2034年の間に年平均成長率(CAGR)14.0~15.0%で成長すると予測されています。導入を促進する要因としては、高度な歯科ラボ、高度なデジタルワークフロー統合、そして社内製造への傾向の高まりなどが挙げられます。米国歯科医師会(ADA)によると、ワークフローの制御と効率化が歯科用プリンター導入の主な理由となっています。
市場に存在する企業には、3D Systems、Formlabs、Stratasys、Asigaなどがあり、いずれもラボやクリニック向けの主要サプライヤーです。用途としては、模型製作だけでなく、義歯、手術ガイド、矯正歯科、修復治療などにも使用されています。大規模なラボは自動化を重視し、小規模なラボは利便性や材料の使いやすさを重視しています。
欧州の歯科用3Dプリンティング市場
欧州は2025年の市場シェアの26~30%を占め、2034年まで14.5~15.5%の成長率で拡大すると予測されている。ドイツは歯科製造における豊富な経験と強固なラボインフラを背景に、この地域で主導的な地位を占めている。英国、フランス、イタリア、スペインも、ラボにおけるデジタルワークフローの普及と補綴・矯正歯科分野における積層造形技術の発展により、市場で大きなシェアを占めている。
英国では、民間歯科医療とデジタルプランニングへの関心が確立された市場が存在する。ドイツはCAD/CAMを用いた最先端の製造能力を有している。フランスでは、歯科技工所での導入が進んでいる。イタリアには機器に関する専門知識と専門販売業者が存在する一方、スペインでは歯科技工所が製造プロセスを変更することで急速に発展している。患者と接触する製品の製造業者は、欧州の医療機器規制に準拠することが重要である。
アジア太平洋地域の歯科用3Dプリンティング市場
アジア太平洋地域は2025年には市場シェアの25~29%を占め、年平均成長率(CAGR)は16.0~17.0%で拡大すると予測されており、2034年までの予測期間において最も急速に成長する地域となる見込みです。同地域を牽引する国は中国で、次いで日本、韓国、インド、オーストラリアが続きます。
中国は大規模な生産設備と国内の歯科技術の発展によって際立ち、日本と韓国は臨床ワークフローにおける精密さと革新性を重視することで主導的な地位を築き、インドは民間歯科医療インフラのさらなる発展により大きな潜在力を持ち、オーストラリアは高度な専門環境を備えている。
デジタルヘルスに関する政策と技術投資は、検査室での生産を外部委託する体制から、より地域に根ざした生産体制への移行を促進するのに役立つはずだ。
中東・アフリカの歯科用3Dプリンティング市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)11.5~12.5%で成長すると予測されています。この地域でデジタル歯科技術の導入が最も進んでいる国はサウジアラビアで、次いでアラブ首長国連邦、南アフリカとなっています。デジタル歯科技術の需要を牽引する要因としては、医療施設への投資、医療ツーリズムの発展、専門歯科施設、病院などが挙げられます。
サウジアラビアとアラブ首長国連邦では、検査機器の購入能力が高い一方、南アフリカは専門歯科施設の地域中心地としての役割を果たしている。中東・アフリカのその他の地域は、流通業者や資本集約的な購入に大きく依存している。小規模システムにとっての機会は、医療施設の投資、経済の多角化、そして地域における民間セクターの成長から生まれる可能性がある。
セグメンテーション分析
製品とサービス
製品・サービス分野は、2026年から2034年にかけて年平均成長率(CAGR)14.8~15.8%で成長すると予測されています。機器は依然として導入の中心ですが、ラボが生産、技術サポート、メンテナンス、ワークフローの最適化を外部委託するようになるにつれ、サービスモデルの重要性が高まっています。歯科用3Dプリンティング市場の範囲は、プリンターハードウェアだけでなく、生産エコシステム全体を包含するようになっています。
- 設備: 設備は依然として主要な購入カテゴリーであり、研究所や診療所ではプリンター、硬化システム、洗浄装置、および関連する生産ハードウェアが不可欠である。自動化されたワークフローと高い処理能力に対する需要はますます高まっている。
- サービス: サービス部門は、生産、技術保守、トレーニング、ワークフロー導入、アプリケーション開発などを外部委託したい顧客をサポートします。歯科技工所が社内能力を拡大することなく専門的な知識や技術を求めるようになるにつれ、サービス部門の戦略的重要性は高まっています。
テクノロジー
歯科医療技術は、2034年まで年平均成長率(CAGR)15.0~16.0%で拡大すると予測されています。光重合は、歯科用途において微細なディテールと検証済みの樹脂適合性が求められるため、依然として重要な位置を占めており、粉末ベースおよび押出成形技術は特殊な役割を担っています。技術の選択は、用途、処理能力、材料特性、後処理要件、およびワークフロー全体のコストにますます依存するようになっています。
- VAT光重合: VAT光重合は、高解像度の歯科模型、手術ガイド、補綴部品、特殊樹脂などに対応できるため、業界をリードする技術となっています。幅広い用途に特化した材料開発により、その戦略的価値はさらに高められています。
- 選択的レーザー焼結: 選択的レーザー焼結は、粉末ベースの製造と耐久性のあるポリマー部品を必要とする用途に適しています。その重要性は、バッチ生産、設計の柔軟性、および従来の工具への依存度の低減に関連しています。
- ポリジェット技術: ポリジェットは、複数の材料を用いたフルカラーの歯科用ワークフローにおいて重要な役割を果たします。複数の材料を一体成形できるその能力は、リアルな模型、義歯、そして高い視覚的忠実度を必要とする複雑なラボ用途を可能にします。
- 溶融堆積モデリング: 溶融堆積モデリングは、特定の歯科モデル、教育用途、およびコスト重視のワークフローに対応します。その使いやすさにより、初心者レベルの実験をサポートしますが、精度要件により、一部の患者固有のアプリケーションでの使用は制限されます。
- その他の技術: その他の技術には、ニッチな歯科用途に使用される新興および特殊な積層造形プロセスが含まれます。これらの技術の戦略的重要性は、材料適合性、生産性、精度、および既存のデジタルワークフローとの統合の改善にかかっています。
材料
材料分野は、2026年から2034年にかけて年平均成長率(CAGR)15.2~16.2%で成長すると予測されています。材料開発は用途特化型になりつつあり、メーカーは機械的性能、生体適合性、美観、滅菌適合性、および規制要件への対応を目標としています。そのため、検証済みの配合によって消耗品の継続的な需要を生み出すことができることから、材料ポートフォリオは主要な競争優位性となりつつあります。
- プラスチック: 光硬化性樹脂や熱可塑性樹脂を用いたプラスチックは、模型、ガイド、義歯、アライナー関連のワークフロー、および特定の修復用途を支えるため、歯科用積層造形において主流となっています。材料の専門化が進むにつれ、臨床における利用可能性はますます拡大しています。
- 金属: 金属は、強度、耐久性、寸法安定性が求められるインプラント治療や特殊な補綴作業において重要な役割を果たします。複雑な修復物やインプラント関連の製造においては、材料の性能が高度な製造コストを正当化するため、金属の戦略的重要性はさらに高まります。
- その他の材料: その他の材料には、特定の歯科用途向けに設計された特殊な配合物や新興複合材料が含まれます。これらの材料の位置づけは、規制当局による承認、臨床性能、審美性に関する要件、および市販のプリンタープラットフォームとの互換性によって決まります。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)15.4~16.4%で成長すると予測されています。補綴歯科は、デジタルワークフローによって義歯、模型、修復部品に対応できるため、依然として最大のアプリケーション分野です。一方、インプラント治療と歯内療法は、患者個々のニーズに合わせたより精密な計画と製作の恩恵を受けています。歯科技工所のデジタル化の進展も、導入を後押ししています。
- 補綴歯科: 補綴歯科は最も大きな応用分野であり、デジタル義歯、クラウン、ブリッジ、試着、修復模型などがその基盤となっています。大量生産を行うラボでは、自動化と再現性が特に重要となります。
- インプラント学: インプラント学は、患者固有のモデル、サージカルガイド、デジタルで計画された修復ワークフローの恩恵を受けています。需要は、精度、治療計画、画像処理、設計、製造システムの統合と密接に関連しています。
- 歯内療法: 歯内療法は、積層造形技術が計画モデル、ガイド、教育ツール、および特定の処置コンポーネントをサポートできる、より専門的な応用分野です。デジタルワークフローの成熟に伴い、その戦略的な役割はますます重要になるでしょう。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
補綴歯科 |
高い |
デジタル義歯 |
スケーリング |
|
インプラント学 |
中くらい |
手術用ガイド |
スケーリング |
|
歯内療法 |
低い |
ガイド付きアクセス |
新興 |
歯科用3Dプリンティング市場の成長要因と影響分析
デジタルワークフローの統合により、プリンターの経済的価値が高まっている。
最大の誘引要因は、3Dプリンティングとスキャン、CAD設計、治療計画、ラボ管理の組み合わせです。米国歯科医師会(ADA)の報告によると、歯科医が3Dプリンターを選択する主な理由は、デジタル化プロセスをサポートし、ワークフローを効率化し、製造時間やコストを削減するためです。これは、機器が個別にではなく、統合された生産システムの一部として導入されることが増えていることを示唆しています。統合されたワークフローにより、臨床医とラボ間の引き継ぎが減り、再現性が向上し、模型の物理的な保管が減るため、商業的な効果は大きいと言えます。さらに、プリンターとスキャン装置、CAD設計プログラム、硬化装置、材料間の接続を提供するサプライヤーは、顧客を維持できるでしょう。
口腔疾患の負担増加により、対応可能な歯科医療業務量が拡大している。
歯科医療と歯科技術の導入に関して、世界人口における疾病負担は大きな構造的基盤を提供している。WHOは、口腔疾患が約37億人に影響を与えており、未治療の虫歯は依然として世界で最も蔓延している健康問題であると結論付けている。人口増加と高齢化により、歯科医療サービスへのアクセスが拡大している地域では、歯科治療への圧力は今後も続くだろう。積層造形への影響は間接的ではあるが、非常に重要である。なぜなら、処置件数の増加により、反復的なラボプロセスを自動化する製造システムへの投資が経済的になるからである。歯科ラボは、積層造形を使用して、従来の金型や複雑な手動セットアップを使用せずに、多くの個別部品を製造できる。処置件数の増加により自動化が経済的になるため、この要因は、歯科医療施設へのアクセスと先進技術の両方が拡大している地域で最も強力になるはずである。
検証済みの歯科材料は、印刷可能な臨床機器の範囲を拡大している。
材料分野におけるイノベーションにより、積層造形は診断モデルの作成だけでなく、歯科における患者との接触や機能性を備えたデバイスの製造へと進化しています。規制面では、材料の性能は樹脂としての機能だけでなく、特定の完成品デバイスでの使用状況も考慮して評価されるようになり、製造業者は印刷用樹脂を使用するのではなく、配合をカスタマイズする傾向が強まっています。FDAが印刷デバイスに関するガイドラインで挙げている歯科用途には、義歯用樹脂、矯正用リテーナー、ナイトガード、クラウン、ブリッジ、インレー、オンレーなどがあります。検証済みの材料が増えることで、プリンターの使用が増加し、サプライヤーにとって消耗品の継続的な収益源にもなります。また、歯科技工所が従来の製造方法に依存する必要性も減少するでしょう。
歯科用3Dプリンティング市場の将来動向
AI支援設計は、診断と自動生産をますます密接に結びつけるようになるだろう。
歯科用3Dプリンティング市場のトレンドは、患者のスキャン、自動設計、治療計画、機械対応ファイルなどを、手作業による介入を減らして連携させるソフトウェアシステムへと移行すると予想されます。人工知能は、セグメンテーション、ランドマーク認識、設計推奨、製造準備をサポートし、ルールベースの検証によって回避可能なワークフローエラーを削減できます。次の段階では、個別のAI機能よりも相互運用性が重視され、臨床データがスキャナー、設計プラットフォーム、プリンター、ラボシステム間で安全にやり取りできるようになります。この開発により、義歯、模型、手術ガイド、矯正器具製造などの大量生産アプリケーションにおいて、技術者の作業負荷が軽減され、一貫性が向上する可能性があります。ラボでは様々な技術環境が混在する傾向にあるため、オープンインターフェースと検証済みのワークフロー統合を備えたベンダーが優位に立つ可能性があります。ソフトウェア検証、サイバーセキュリティ、トレーサビリティ、臨床責任に関する規制要件が、これらの機能が支援設計から自動生産へとどれだけ迅速に移行できるかを左右します。
分散型製造は、中央集権型研究所への依存度を低減させるだろう。
小型プリンター、検証済みの材料、クラウド対応ワークフローの普及により、ローカルでの製造がますます現実的になるにつれ、歯科医療機器の製造は分散化が進むと考えられます。すべての症例を中央のラボに送る代わりに、歯科医院は特定の模型、ガイド、仮修復物、装置を院内で製作し、複雑な作業は専門施設に委託するようになるでしょう。このハイブリッドモデルは、ラボの専門知識を不要にすることなく、納期を短縮し、物流コストを削減できます。大規模なラボは、高容量の機器と専門技術者を正当化できるため、今後も重要な役割を担いますが、小規模な歯科医院は、予測可能で再現性の高い用途に特化したシステムを採用できます。戦略的な結果として、製造は複雑さ、量、臨床上の緊急度に応じて細分化されます。メーカーは、機器の階層化、サブスクリプションサービス、材料バンドル、リモート技術サポートなどを通じて、この変化に対応できます。分散生産では、拠点間で一貫したデータ転送と標準化された製造パラメータが必要となるため、将来的には相互運用性が重要になるでしょう。
歯科用3Dプリンティング市場の機会
研究所間のパートナーシップを通じて生産エコシステムを拡大する
歯科用3Dプリンティング市場の予測によると、地域の検査機関、歯科サービス組織、クリニック、ソフトウェアプロバイダーと提携するサプライヤーにとって、ビジネスチャンスが広がっています。企業は、プリンターを単体の設備投資として販売するのではなく、スキャン、設計、印刷、後処理、材料、トレーニング、メンテナンスを網羅する包括的な生産エコシステムを構築できます。このアプローチにより、小規模な歯科医院の導入障壁を低減できるだけでなく、消耗品やサービスによる継続的な収益を生み出すことができます。検査機関との提携は、メーカーが実際の生産データにアクセスできるようにすることで、印刷パラメータの最適化やワークフローの自動化にも役立ちます。投資家は、継続的な収益の可能性が高く、用途に特化した材料ポートフォリオを持つサプライヤーを優先すべきです。なぜなら、プリンターの設置だけでは、デジタル歯科医療の長期的な経済性を十分に捉えることはできないからです。さらに、地域的な提携は、現地の規制に関する知識や技術サポートが商業化の成功に不可欠な市場での事業拡大を加速させる可能性があります。
新興歯科医療経済圏向けの、手頃な価格のシステムを開発する
新興歯科市場は、メーカーにとって、設備ポートフォリオをさまざまな資本制約、生産量、および技術力に合わせて調整する機会を提供します。インド、東南アジア、ラテンアメリカ、および一部の中東市場は、歯科インフラが拡大し、ラボがデジタル生産方法をますます求めるようになっているため、有望なターゲットです。成功する戦略は、手頃な価格のハードウェアと検証済みの材料、現地でのトレーニング、資金調達、および販売代理店による技術サポートを組み合わせる必要があります。診療スペースと資本予算が限られている場合は、コンパクトなシステムが特に魅力的です。サプライヤーは、より大規模な機関顧客を開拓する前に、地域のラボとのパートナーシップを利用して参照ワークフローを確立することもできます。メーカーは、機器価格の低さだけで競争するのではなく、操作の簡素化、材料の無駄の削減、予測可能なメンテナンス、および用途に特化したバンドルによって差別化を図ることができます。このモデルは、顧客の生産量の増加に伴い、より大容量のシステムへの道筋を維持しながら、導入を促進することができます。
最近の動向
- 2026年8月:Formlabs, Inc.は、 歯科用3DプリンターForm 4BおよびForm 4BL、歯科用レジン、およびアクセサリーを対象とした、Nobel Biocareとの戦略的販売提携を発表しました。この契約により、Nobel Biocareのインプラントおよび補綴ネットワークを通じてFormlabsの歯科製品ポートフォリオの販売範囲が拡大し、積層造形と確立されたデジタル歯科ワークフローとの連携が強化されます。
- 2026年5月:3D Systems, Inc. は、アライナーを除く歯科関連製品の売上高が、一体型義歯用先進システムなどの新製品に支えられ、第1四半期に前年同期比20%以上増加したと発表した。同社はまた、ヘルスケア事業の好調な業績も報告しており、歯科製造技術および用途別積層造形ソリューションへの継続的な投資を示している。
- 2026年4月:ストラタシス社は、 EU医療機器規則(MDR)2017/745に基づき、TrueDent 3Dプリント義歯が欧州CEクラスIIa認証を取得したことを発表しました。この認証により、欧州の歯科診療における同材料の商業利用に関する規制上の根拠が拡大され、デジタル製造による可撤式補綴物の歯科技工所やクリニックにおける普及が促進されます。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -