
Marché de l’impression de dentaire 3D : taille, part de marché et prévisions 2034
Rapport d'analyse du marché de l'impression 3D dentaire : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par produit et services (équipements et services), technologie (photopolymérisation par transfert de vapeur, frittage laser sélectif, technologie PolyJet, modélisation par dépôt de fil fondu et autres technologies), matériau (plastiques, métaux et autres matériaux), application (prothèses dentaires, implantologie et endodontie), utilisateur final (hôpitaux et cliniques dentaires, laboratoires dentaires et instituts de recherche et d'enseignement dentaires) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPMD00002681
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 14, 2026


Taille du marché en 2025
4,37 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
15,64 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
15,21 %
taux de croissance
Marché adressable
85,27 milliards de dollars américains
(2026-2034)
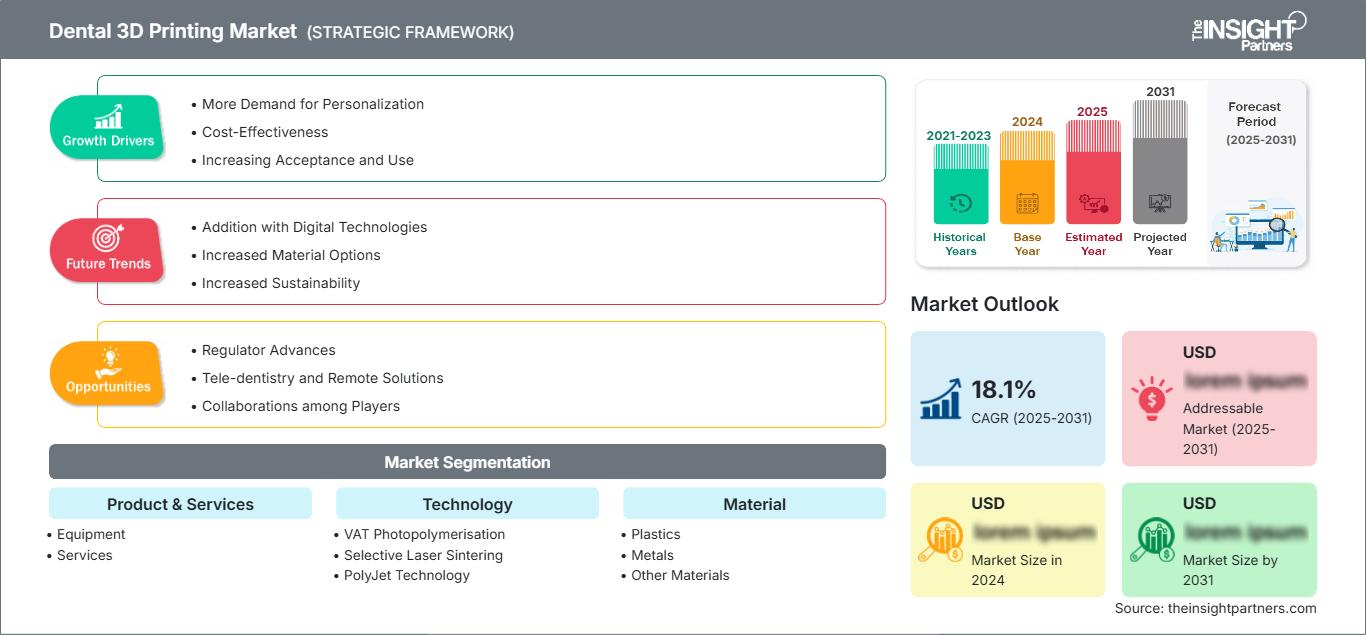
Le marché de l'impression 3D dentaire était évalué à 4,37 milliards de dollars américains en 2025 et devrait atteindre 15,64 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 15,21 % entre 2026 et 2034. Ce marché évolue grâce à l'avènement de la dentisterie numérique, la fabrication sur mesure, les processus rapides au fauteuil et l'adoption des technologies de fabrication additive en prothèse, implantologie et restauration dentaires.
L'Amérique du Nord offre un marché attractif pour l'adoption de l'impression 3D dentaire. La taille de ce marché est stimulée par les systèmes de dentisterie numérique déjà installés dans la région, la forte numérisation des laboratoires dentaires et le besoin croissant de processus rapides, voire instantanés. Le marché nord-américain devrait croître à un TCAC de 14,2 % à 15,2 % entre 2026 et 2034, porté par l'adoption de la numérisation intra-orale et de matériaux d'impression validés.
Analyse et perspectives du marché de l'impression 3D dentaire
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 30 à 34 % en 2025 et connaîtra une croissance annuelle composée de 14,2 à 15,2 % entre 2026 et 2034, grâce à des flux de travail numériques matures, à l'adoption des laboratoires et à la fabrication croissante en bureau.
- États-Unis : On estime que les États-Unis représenteront 78 à 82 % des revenus de l'Amérique du Nord en 2025 et connaîtront une croissance annuelle composée de 14,0 à 15,0 % entre 2026 et 2034, grâce à la numérisation des cabinets dentaires et à l'automatisation des laboratoires.
- Europe : La part de l'Europe devrait atteindre 26 à 30 % en 2025 et un TCAC de 14,5 à 15,5 % jusqu'en 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne constituant les principaux centres d'adoption des laboratoires numériques.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 25 à 29 % en 2025 et un TCAC de 16,0 à 17,0 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie, grâce au développement de l'infrastructure dentaire numérique.
- Segment le plus important : La photopolymérisation de la TVA devrait représenter une part de marché de 42 à 46 % en 2025 et croître à un TCAC de 15,4 à 16,4 %, grâce à la précision et à la disponibilité de résines spécifiques au secteur dentaire.
- Segment à forte croissance : La prosthodontie devrait représenter une part de marché de 36 à 40 % en 2025 et un TCAC de 16,2 à 17,2 % jusqu'en 2034, grâce aux prothèses dentaires, aux couronnes et aux flux de travail prothétiques connexes produits numériquement.
- Principales entreprises analysées en détail : 3D Systems, Inc. ; Asiga Pty Ltd ; DWS Srl ; EnvisionTEC, Inc. ; Formlabs, Inc. ; Renishaw plc ; Roland DG Corporation ; Nikon SLM Solutions AG ; Stratasys Ltd. ; Rapid Shape GmbH.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les technologies d'impression 3D dentaire ont évolué, passant du prototypage en laboratoire à des processus de fabrication permettant de produire des modèles, des guides, des prothèses dentaires, des appareils orthodontiques et des restaurations personnalisés. Les technologies de photopolymérisation à base de résine ont pris une importance croissante grâce à leur haute résolution et à la grande variété de matériaux dentaires disponibles. L'optimisation des coûts de production est rendue possible par des volumes d'impression plus importants, l'automatisation du post-traitement et l'intégration logicielle, réduisant ainsi les manipulations répétitives en laboratoire.
La poursuite de la croissance nécessitera le recours aux marchés émergents asiatiques, aux réseaux de laboratoires et aux procédés de fabrication au fauteuil. La validation des matériaux et dispositifs imprimés est essentielle en raison des évaluations spécifiques liées à leur utilisation prévue. Le cadre réglementaire américain évalue les matériaux d'impression dentaire dans le contexte du produit fini et de son utilisation prévue, ce qui rend la validation du flux de travail et la traçabilité des matériaux encore plus cruciales.
Rapport sur le marché de l'impression 3D dentaire : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 4,37 milliards de dollars américains |
| Taille du marché d'ici 2034 | 15,64 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 15,21% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'impression 3D dentaire
La croissance du marché de l'impression 3D dentaire est directement liée à la numérisation des cabinets et laboratoires dentaires. Selon une enquête de l'Association dentaire américaine, les dentistes utilisent l'impression 3D pour compléter leurs autres technologies numériques, optimiser leurs processus de travail, accroître leur efficacité, valoriser leurs compétences numériques et réaliser des économies de temps et d'argent. Ceci démontre que l'adoption de cette technologie est de plus en plus liée à l'optimisation des flux de travail plutôt qu'à la nouveauté de l'équipement lui-même.
Ce système comprend des scanners intra-oraux, l'imagerie, des logiciels de CAO, des solutions de préparation de la fabrication, des imprimantes 3D, des matériaux dentaires, des stations de nettoyage et de polymérisation, ainsi que des services de laboratoire et cliniques. Les fournisseurs doivent se positionner sur l'ensemble de ce flux de travail interdépendant plutôt que de se limiter à une seule catégorie d'imprimantes 3D. La différenciation des fournisseurs repose davantage sur des combinaisons matériau-imprimante éprouvées, la rapidité, la fiabilité, l'automatisation et l'assistance technique.
L'analyse concurrentielle du marché de l'impression 3D dentaire révèle un marché diversifié, allant des fournisseurs de solutions de fabrication additive intégrées aux spécialistes des imprimantes dentaires, en passant par des acteurs diversifiés de la fabrication numérique. 3D Systems et Stratasys proposent une large gamme de produits dentaires, tandis que Formlabs se spécialise dans les solutions de stéréolithographie abordables. DWS Srl, Asiga Pty Ltd et Rapid Shape GmbH offrent des solutions orientées production dentaire, tandis que Roland DG Corporation intègre les technologies de fabrication numérique aux solutions d'application dentaire.
Les investissements actuels favorisent les procédés de fabrication à haut rendement, l'automatisation et le choix de matériaux adaptés à l'application. Les sociétés Renishaw plc et Nikon SLM Solutions AG proposent des technologies de fabrication additive avancées, mais leur spécialisation dans le domaine dentaire diffère de celle des technologies polymères de pointe. La société EnvisionTEC, Inc. demeure un fournisseur actif de technologies de photopolymérisation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'impression 3D dentaire : Perspectives stratégiques
Perspectives régionales
Marché de l'impression 3D dentaire en Amérique du Nord
On estime que l'Amérique du Nord représentera 30 à 34 % du marché de l'impression 3D dentaire en 2025 et connaîtra une croissance annuelle composée de 14,2 à 15,2 % jusqu'en 2034. La croissance de cette région est notamment due à une infrastructure de laboratoires dentaires avancée, aux technologies de CAO/FAO, à des spécialistes des équipements et à des capacités financières suffisantes. La numérisation et la fabrication additive fonctionnent de plus en plus comme une chaîne de processus unique, permettant aux laboratoires de réduire les interventions manuelles et d'améliorer leur productivité.
Les États-Unis dominent la consommation régionale, tandis que le Canada représente un marché plus restreint mais techniquement avancé. L'adoption de ces technologies est de plus en plus motivée par la production de prothèses, la planification implantaire, les modèles orthodontiques, les guides chirurgicaux et les solutions au fauteuil. La validation des matériaux est devenue un critère d'achat, les organismes de réglementation différenciant les usages prévus pour les matériaux dentaires. Cela crée des opportunités pour les fournisseurs capables de proposer des combinaisons éprouvées d'imprimantes, de logiciels et de matériaux.
Marché américain de l'impression 3D dentaire
Les États-Unis contribuent à hauteur d'environ 78 à 82 % aux revenus de l'Amérique du Nord en 2025 et devraient connaître un taux de croissance annuel composé (TCAC) de 14,0 à 15,0 % entre 2026 et 2034. Parmi les facteurs favorisant l'adoption de ces imprimantes figurent les laboratoires dentaires de pointe, une forte intégration des flux de travail numériques et une tendance croissante à la fabrication en interne. Selon l'ADA (Association dentaire américaine), le contrôle et l'efficacité des flux de travail sont les principales motivations pour l'adoption des imprimantes dentaires.
Parmi les entreprises présentes sur le marché, on trouve 3D Systems, Formlabs, Stratasys, Asiga et d'autres, qui sont toutes des fournisseurs majeurs pour les laboratoires et les cliniques. Côté applications, cette technologie est utilisée non seulement pour la modélisation, mais aussi pour les prothèses dentaires, les guides chirurgicaux, l'orthodontie et les restaurations. Les grands laboratoires privilégient l'automatisation, tandis que les plus petits se concentrent davantage sur la facilité d'utilisation et les matériaux.
Marché européen de l'impression 3D dentaire
On estime que l'Europe détiendra entre 26 et 30 % du marché en 2025 et connaîtra une croissance annuelle de 14,5 à 15,5 % jusqu'en 2034. L'Allemagne occupe une position dominante dans la région grâce à son expérience dans la fabrication de dispositifs dentaires et à ses infrastructures de laboratoire performantes. Le Royaume-Uni, la France, l'Italie et l'Espagne détiennent également une part significative du marché grâce à la digitalisation croissante des flux de travail en laboratoire et à la fabrication additive pour la prothèse et l'orthodontie.
Le Royaume-Uni dispose d'un marché bien établi pour la dentisterie privée et l'intérêt pour la planification numérique. L'Allemagne bénéficie de capacités de production de pointe grâce à la CAO/FAO. En France, l'adoption de ces technologies par les laboratoires est croissante. L'Italie possède une expertise reconnue en matière d'équipements et des distributeurs spécialisés, tandis que l'Espagne connaît un développement rapide, les laboratoires faisant évoluer leurs processus de fabrication. Il est essentiel que les fabricants de produits en contact avec les patients se conforment à la réglementation européenne relative aux dispositifs médicaux.
Marché de l'impression 3D dentaire en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 25 et 29 % du marché en 2025 et connaître une croissance annuelle composée (TCAC) comprise entre 16,0 et 17,0 %, ce qui en fera la région à la croissance la plus rapide au cours de la période de prévision jusqu'en 2034. La Chine sera le pays leader de la région, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie.
La Chine se distinguera par ses importantes capacités de production et le développement de sa technologie dentaire locale ; l’accent mis sur la précision et l’innovation dans le flux de travail clinique sera un facteur déterminant pour le Japon et la Corée du Sud ; l’Inde possède un potentiel important grâce au développement de son infrastructure de soins dentaires privés ; et l’Australie bénéficie d’un environnement professionnel développé.
Les politiques et les investissements technologiques en matière de santé numérique devraient faciliter la transition d'une production externalisée en laboratoire vers une fabrication plus localisée.
Marché de l'impression 3D dentaire au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC de 11,5 % à 12,5 % entre 2026 et 2034. Les pays les plus avancés de la région en matière d'adoption sont l'Arabie saoudite, suivie des Émirats arabes unis et de l'Afrique du Sud. La demande de technologies en dentisterie numérique est notamment alimentée par les investissements dans les infrastructures de santé, le développement du tourisme médical, les centres dentaires spécialisés et les hôpitaux.
En Arabie saoudite et aux Émirats arabes unis, les capacités d'achat d'équipements de laboratoire sont plus importantes, tandis que l'Afrique du Sud fait office de centre régional pour les établissements dentaires spécialisés. Le reste du Moyen-Orient et de l'Afrique dépend davantage des distributeurs et des investissements importants. Les investissements dans les infrastructures de santé, la diversification économique et la croissance du secteur privé dans la région pourraient offrir des opportunités aux structures de plus petite taille.
Analyse de segmentation
Produits et services
Le segment Produits et Services devrait connaître une croissance annuelle composée (TCAC) de 14,8 % à 15,8 % entre 2026 et 2034. L'équipement demeure un facteur clé d'adoption, tandis que les modèles de services gagnent en importance, les laboratoires recherchant l'externalisation de la production, du support technique, de la maintenance et l'optimisation des flux de travail. Le marché de l'impression 3D dentaire englobe de plus en plus l'écosystème de production complet, et non plus seulement le matériel d'impression.
- Équipements : Les équipements demeurent la principale catégorie d’achat, car les laboratoires et les cabinets médicaux ont besoin d’imprimantes, de systèmes de polymérisation, d’unités de lavage et de matériel de production connexe. La demande privilégie de plus en plus les flux de travail automatisés et les débits plus élevés.
- Services : Ces services accompagnent les clients qui privilégient l’externalisation de la production, la maintenance technique, la formation, la mise en place de flux de travail et le développement d’applications. Leur importance stratégique s’accroît à mesure que les laboratoires dentaires recherchent une expertise pointue sans pour autant développer leurs capacités internes.
Technologie
Le secteur des technologies dentaires devrait connaître une croissance annuelle composée de 15,0 à 16,0 % jusqu'en 2034. La photopolymérisation demeure une technique prédominante, car les applications dentaires exigent une grande précision et une compatibilité validée avec la résine, tandis que les technologies à base de poudre et d'extrusion conservent des rôles spécifiques. Le choix de la technologie dépend de plus en plus de l'application, du débit, des caractéristiques du matériau, des exigences de post-traitement et du coût total du flux de travail.
- Photopolymérisation en cuve : La photopolymérisation en cuve occupe une position de leader car elle permet la réalisation de modèles dentaires haute résolution, de guides chirurgicaux, de composants prothétiques et de résines spécialisées. Son intérêt stratégique est renforcé par un développement important de matériaux adaptés à chaque application.
- Frittage laser sélectif : Le frittage laser sélectif est utilisé dans des applications nécessitant la production de composants à base de poudre et de polymères durables. Son importance réside dans la production par lots, la flexibilité de conception et la réduction de la dépendance à l’outillage conventionnel.
- Technologie PolyJet : PolyJet est essentielle pour les flux de travail dentaires multi-matériaux et en couleur. Sa capacité à combiner des matériaux au sein d’une même construction permet la création de modèles réalistes, de prothèses dentaires et d’applications de laboratoire complexes exigeant une haute fidélité visuelle.
- Modélisation par dépôt de fil fondu : La modélisation par dépôt de fil fondu s’adresse à certains modèles dentaires, aux applications pédagogiques et aux flux de travail économiques. Son accessibilité permet une expérimentation de base, bien que les exigences de précision limitent son utilisation dans certaines applications spécifiques à un patient.
- Autres technologies : Parmi les autres technologies figurent les procédés additifs émergents et spécialisés utilisés pour des applications dentaires de niche. Leur pertinence stratégique dépend des améliorations apportées à la compatibilité des matériaux, à la productivité, à la précision et à l’intégration aux flux de travail numériques établis.
Matériel
Le segment des matériaux devrait connaître une croissance annuelle composée de 15,2 % à 16,2 % entre 2026 et 2034. Le développement des matériaux est de plus en plus axé sur les applications, les fabricants ciblant la performance mécanique, la biocompatibilité, l'esthétique, la compatibilité avec la stérilisation et les exigences réglementaires. Les portefeuilles de matériaux deviennent ainsi un levier concurrentiel majeur, car les formulations validées peuvent générer une demande récurrente en consommables.
- Plastiques : Les plastiques dominent la fabrication additive dentaire car les formulations photopolymères et thermoplastiques permettent la réalisation de modèles, de guides, de prothèses, de protocoles liés aux aligneurs et d’applications restauratrices spécifiques. La spécialisation des matériaux continue d’élargir le champ d’application clinique.
- Métaux : Les métaux sont utilisés en implantologie et dans les procédures prothétiques spécialisées qui exigent résistance, durabilité et stabilité dimensionnelle. Leur importance stratégique est plus grande encore pour les restaurations complexes et la production liée aux implants, où les performances des matériaux justifient des coûts de fabrication plus élevés.
- Autres matériaux : Cette catégorie regroupe des formulations spécialisées et des composites émergents conçus pour des applications dentaires ciblées. Leur place dépend de la validation réglementaire, des performances cliniques, des exigences esthétiques et de la compatibilité avec les plateformes d’impression commerciales.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 15,4 % à 16,4 % entre 2026 et 2034. La prothèse dentaire demeure le principal domaine d'application, car les flux de travail numériques permettent de gérer les prothèses, les modèles et les composants prothétiques. L'implantologie et l'endodontie bénéficient quant à elles d'une planification et d'une fabrication personnalisées toujours plus précises. Cette adoption est favorisée par la transformation numérique plus large des laboratoires dentaires.
- Prothèses dentaires : La prothèse dentaire représente le plus grand domaine d’application, grâce aux prothèses numériques, aux couronnes, aux bridges, aux essais et aux modèles prothétiques. La production en grande série en laboratoire rend l’automatisation et la reproductibilité particulièrement précieuses.
- Implantologie : L’implantologie bénéficie de modèles personnalisés, de guides chirurgicaux et de flux de travail de restauration planifiés numériquement. La demande est liée à la précision, à la planification du traitement et à l’intégration des systèmes d’imagerie, de conception et de fabrication.
- Endodontie : L’endodontie représente une application plus spécialisée où la fabrication additive peut contribuer à la réalisation de modèles de planification, de guides, d’outils pédagogiques et de certains composants procéduraux. Son rôle stratégique devrait s’accroître à mesure que les flux de travail numériques se perfectionnent.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Prothèses dentaires |
Haut |
Prothèses dentaires numériques |
Mise à l'échelle |
|
Implantologie |
Moyen |
Guides chirurgicaux |
Mise à l'échelle |
|
endodontie |
Faible |
Accès guidé |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché de l'impression 3D dentaire
L'intégration des flux de travail numériques accroît la valeur économique des imprimantes.
Le principal atout de l'impression 3D réside dans son association à la numérisation, à la conception assistée par ordinateur (CAO), à la planification des traitements et à la gestion de laboratoire. Selon l'ADA, les dentistes privilégient les imprimantes 3D pour faciliter la numérisation de leurs processus, optimiser leurs flux de travail et réduire les coûts et les délais de fabrication. De ce fait, l'acquisition d'équipements s'inscrit de plus en plus dans un système de production intégré, plutôt qu'individuellement. L'impact commercial est considérable : l'intégration des flux de travail diminue les échanges entre praticiens et laboratoires, améliore la reproductibilité et réduit le stockage physique des modèles. Par ailleurs, les fournisseurs assurant la connexion entre imprimantes, scanners, logiciels de CAO, unités de polymérisation et matériaux pourront fidéliser leur clientèle.
L'augmentation de la charge des maladies bucco-dentaires accroît la charge de travail dentaire pouvant être prise en charge.
Le fardeau des maladies bucco-dentaires au sein de la population mondiale constitue un facteur structurel important influençant l'accès aux soins dentaires et aux technologies dentaires. L'OMS estime que près de 3,7 milliards de personnes sont touchées par les maladies bucco-dentaires et que les caries dentaires non traitées demeurent le problème de santé le plus répandu au monde. La croissance et le vieillissement de la population maintiendront une pression constante sur les traitements dentaires dans les régions où l'accès aux soins dentaires s'améliore. L'impact sur la fabrication additive est indirect, mais très pertinent, car l'augmentation du volume d'interventions rend rentable l'investissement dans des systèmes de fabrication qui automatisent les processus de laboratoire répétitifs. Les laboratoires dentaires peuvent utiliser la fabrication additive pour produire de nombreux composants personnalisés sans recourir aux moules traditionnels ni aux installations manuelles complexes. L'augmentation du volume d'interventions rend l'automatisation rentable ; ce facteur devrait donc être le plus déterminant dans les régions où l'accès aux infrastructures de soins dentaires et aux technologies de pointe s'améliore.
Les matériaux dentaires validés élargissent la gamme des dispositifs cliniques imprimables.
L'innovation dans le domaine des matériaux permet à la fabrication additive de ne plus se limiter à la production de modèles diagnostiques, mais s'étend désormais à la fabrication de dispositifs dentaires destinés au contact et à la fonctionnalité des patients. En matière de réglementation, les performances des matériaux sont évaluées non seulement en fonction de leurs propriétés de résine, mais aussi dans le contexte de leur utilisation au sein d'un dispositif fini spécifique. Ceci incite les fabricants à adapter la formulation plutôt que d'utiliser des résines d'impression standard. Parmi les applications dentaires mentionnées par la FDA dans ses recommandations relatives aux dispositifs imprimés, on retrouve les résines pour prothèses dentaires, les appareils de contention orthodontiques, les gouttières nocturnes, les couronnes, les bridges, les inlays et les onlays. La validation d'un plus grand nombre de matériaux favorisera l'utilisation des imprimantes et générera des revenus récurrents pour les fournisseurs de consommables. Elle permettra également aux laboratoires dentaires de réduire leur dépendance aux méthodes de fabrication traditionnelles.
Tendances futures du marché de l'impression 3D dentaire
La conception assistée par l'IA reliera de plus en plus le diagnostic à la production automatisée
Le marché de l'impression 3D dentaire devrait évoluer vers des systèmes logiciels connectant les scans patients, la conception automatisée, la planification des traitements et les fichiers prêts pour l'impression, réduisant ainsi les interventions manuelles. L'intelligence artificielle peut faciliter la segmentation, la reconnaissance des points de repère, les recommandations de conception et la préparation de la production, tandis que la validation basée sur des règles permet de limiter les erreurs de flux de travail. La prochaine étape privilégiera probablement l'interopérabilité plutôt que les fonctionnalités d'IA isolées, permettant la circulation sécurisée des données cliniques entre les scanners, les plateformes de conception, les imprimantes et les systèmes de laboratoire. Cette évolution pourrait réduire la charge de travail des techniciens et améliorer la cohérence des applications à grand volume, telles que les prothèses dentaires, les modèles, les guides chirurgicaux et la production orthodontique. Les fournisseurs proposant des interfaces ouvertes et des intégrations de flux de travail validées pourraient tirer profit de la multiplication des environnements technologiques mixtes au sein des laboratoires. Les exigences réglementaires en matière de validation logicielle, de cybersécurité, de traçabilité et de responsabilité clinique détermineront la rapidité avec laquelle ces capacités passeront de la conception assistée à la production automatisée.
La production décentralisée réduira la dépendance aux laboratoires centralisés.
La production dentaire devrait se distribuer davantage grâce aux imprimantes compactes, aux matériaux validés et aux flux de travail basés sur le cloud, qui rendent la fabrication locale de plus en plus accessible. Au lieu d'envoyer chaque cas à des laboratoires centralisés, les cabinets dentaires pourront produire en interne certains modèles, guides, restaurations provisoires et appareils, tout en confiant les travaux complexes à des centres spécialisés. Ce modèle hybride permet de raccourcir les délais et de réduire les coûts logistiques sans pour autant sacrifier l'expertise des laboratoires. Les grands laboratoires resteront importants car ils peuvent justifier des équipements à haute capacité et des techniciens spécialisés, mais les petits cabinets pourront adopter des systèmes ciblés pour des applications prévisibles et reproductibles. La conséquence stratégique est une segmentation de la production selon la complexité, le volume et l'urgence clinique. Les fabricants peuvent accompagner cette évolution grâce à des gammes d'équipements, des services d'abonnement, des offres groupées de matériaux et une assistance technique à distance. À terme, l'interopérabilité deviendra essentielle car la production distribuée exige un transfert de données cohérent et des paramètres de fabrication standardisés sur tous les sites.
Opportunités du marché de l'impression 3D dentaire
Développer les écosystèmes de production grâce aux partenariats avec les laboratoires
Les prévisions du marché de l'impression 3D dentaire mettent en évidence des opportunités pour les fournisseurs qui nouent des partenariats avec les laboratoires régionaux, les organisations de services dentaires, les cliniques et les éditeurs de logiciels. Au lieu de vendre des imprimantes comme de simples équipements, les entreprises peuvent créer des écosystèmes de production complets intégrant la numérisation, la conception, l'impression, le post-traitement, les matériaux, la formation et la maintenance. Cette approche permet de faciliter l'adoption de cette technologie par les petits cabinets tout en générant des revenus récurrents liés aux consommables et aux services. Les partenariats avec les laboratoires offrent également aux fabricants un accès aux données de production réelles, permettant ainsi d'optimiser les paramètres d'impression et d'automatiser les flux de travail. Les investisseurs devraient privilégier les fournisseurs présentant un fort potentiel de revenus récurrents et une gamme de matériaux adaptés aux applications, car le simple déploiement d'imprimantes ne suffit pas à garantir la rentabilité à long terme de la dentisterie numérique. Les partenariats géographiques peuvent par ailleurs accélérer l'expansion sur les marchés où la connaissance de la réglementation locale et un soutien technique sont indispensables à une commercialisation réussie.
Développer des systèmes abordables pour les économies dentaires émergentes
Les économies dentaires émergentes offrent aux fabricants l'opportunité d'adapter leurs gammes d'équipements aux différentes contraintes de capital, volumes de production et capacités techniques. L'Inde, l'Asie du Sud-Est, l'Amérique latine et certains marchés du Moyen-Orient constituent des cibles potentielles, car l'infrastructure dentaire s'y développe tandis que les laboratoires privilégient de plus en plus les méthodes de production numériques. Les stratégies gagnantes doivent combiner du matériel abordable avec des matériaux validés, une formation localisée, des solutions de financement et un support technique assuré par les distributeurs. Les systèmes compacts peuvent s'avérer particulièrement intéressants lorsque l'espace et les budgets d'investissement des cliniques sont limités. Les fournisseurs peuvent également s'appuyer sur des partenariats régionaux avec des laboratoires pour établir des flux de travail de référence avant de démarcher les grands comptes institutionnels. Plutôt que de se démarquer uniquement par des prix bas, les fabricants peuvent miser sur la simplicité d'utilisation, la réduction des déchets de matériaux, une maintenance prévisible et des solutions adaptées à chaque application. Ce modèle favorise l'adoption tout en permettant l'évolution vers des systèmes de plus grande capacité à mesure que les volumes de clients augmentent.
Développements récents
- Août 2026 : Formlabs, Inc. a annoncé un partenariat de distribution stratégique avec Nobel Biocare portant sur les imprimantes dentaires Form 4B et Form 4BL, les résines dentaires et les accessoires. Cet accord étend la distribution de la gamme de produits dentaires de Formlabs grâce au réseau d’implantologie et de prothèse de Nobel Biocare, renforçant ainsi le lien entre la fabrication additive et les flux de travail établis en dentisterie numérique.
- Mai 2026 : 3D Systems, Inc. a annoncé une croissance de plus de 20 % de son chiffre d’affaires dentaire (hors aligneurs) au premier trimestre, grâce au succès de nouveaux produits, notamment des systèmes avancés pour prothèses monolithiques. L’entreprise a également fait état de solides performances dans le secteur de la santé, témoignant de la poursuite de ses investissements dans les technologies de production dentaire et les solutions de fabrication additive spécifiques à certaines applications.
- Avril 2026 : Stratasys Ltd. a annoncé la certification européenne CE classe IIa pour les prothèses dentaires imprimées en 3D TrueDent, conformément au règlement européen MDR 2017/745. Cette certification élargit le cadre réglementaire pour l’utilisation commerciale du matériau dans les flux de travail dentaires européens et favorise une adoption plus large des prothèses amovibles fabriquées numériquement dans les laboratoires et les cliniques.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -