
Mercato della stampa 3D dentale: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato della stampa 3D dentale (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto e servizi (apparecchiature e servizi), tecnologia (fotopolimerizzazione in vasca, sinterizzazione laser selettiva, tecnologia PolyJet, modellazione a deposizione fusa e altre tecnologie), materiale (plastica, metalli e altri materiali), applicazione (protesi dentaria, implantologia ed endodonzia), utente finale (ospedali e cliniche odontoiatriche, laboratori odontotecnici e istituti accademici e di ricerca odontoiatrica) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPMD00002681
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 14, 2026


Dimensioni del mercato nel 2025
4,37 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
15,64 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
15,21 %
Tasso di crescita
Mercato di riferimento
85,27 miliardi di dollari USA
(2026-2034)
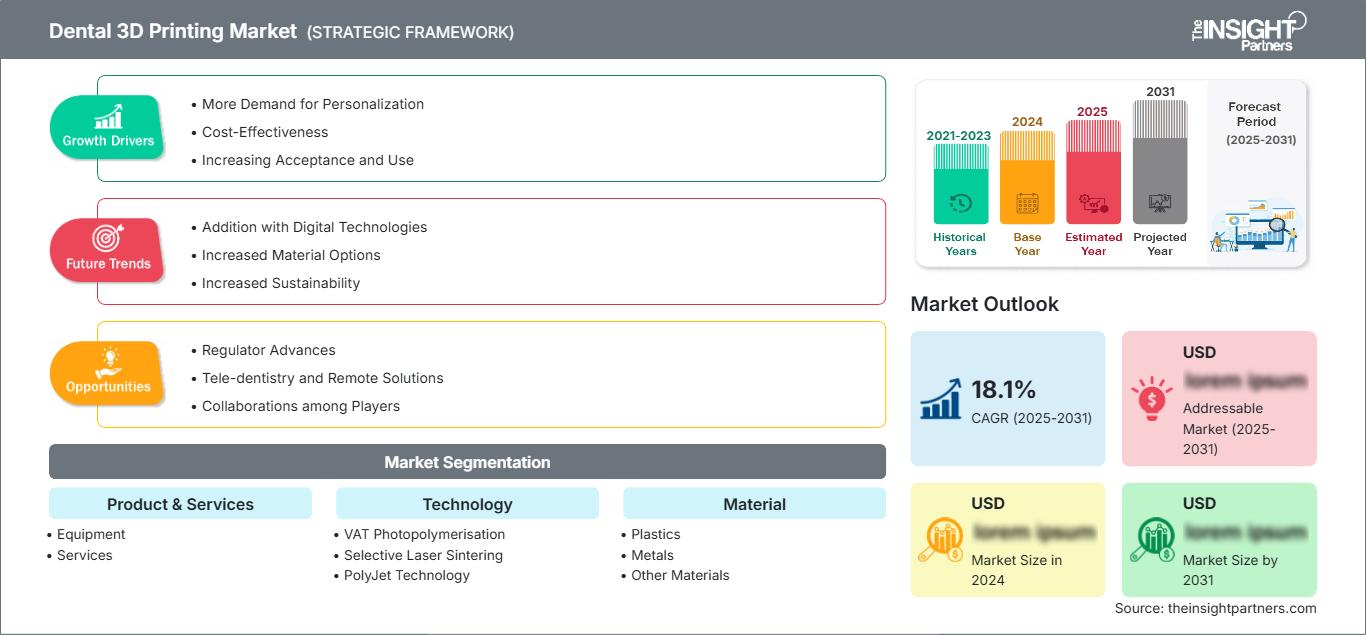
Il mercato della stampa 3D dentale ha un valore di 4,37 miliardi di dollari nel 2025 e si prevede che raggiungerà i 15,64 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 15,21% nel periodo 2026-2034. Il mercato sta cambiando grazie all'avvento dell'odontoiatria digitale, alla produzione personalizzata per il paziente, ai processi rapidi in studio e all'adozione di tecnologie di produzione additiva in protesi, implantologia e restauro all'interno di studi e laboratori odontotecnici.
Il Nord America offre un mercato interessante per l'adozione della stampa 3D dentale, trainato dai sistemi di odontoiatria digitale già installati nella regione, dall'elevato livello di digitalizzazione dei laboratori odontotecnici e dalla crescente necessità di processi in giornata o con tempi di consegna ridotti. Si prevede che il mercato nordamericano crescerà a un CAGR del 14,2-15,2% tra il 2026 e il 2034, grazie all'adozione della scansione intraorale e di materiali di stampa validati.
Analisi e approfondimenti sul mercato della stampa 3D in ambito odontoiatrico.
- Nord America: si stima che il Nord America deterrà una quota di mercato del 30-34% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 14,2-15,2% tra il 2026 e il 2034, grazie a flussi di lavoro digitali consolidati, all'adozione di laboratori e alla crescente produzione interna agli studi medici.
- USA: Si stima che gli Stati Uniti rappresenteranno il 78-82% del fatturato del Nord America nel 2025 e che cresceranno a un tasso annuo composto (CAGR) del 14,0-15,0% nel periodo 2026-2034, grazie alle pratiche odontoiatriche digitali e all'automazione dei laboratori.
- Europa: si stima che l'Europa raggiungerà una quota del 26-30% nel 2025 e un tasso di crescita annuo composto (CAGR) del 14,5-15,5% fino al 2034, con Germania, Regno Unito, Francia, Italia e Spagna che costituiranno i principali centri di adozione per i laboratori digitali.
- Asia-Pacifico: si stima che la regione Asia-Pacifico raggiungerà una quota di mercato del 25-29% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 16,0-17,0% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud, India e Australia, grazie all'espansione delle infrastrutture odontoiatriche digitali.
- Segmento più ampio: IVA. Si stima che la fotopolimerizzazione deterrà una quota di mercato del 42-46% nel 2025 e crescerà a un CAGR del 15,4-16,4%, supportata dalla precisione e dalla disponibilità di resine specifiche per il settore dentale.
- Segmento ad alta crescita: si stima che la protesi dentale raggiungerà una quota di mercato del 36-40% nel 2025 e un CAGR del 16,2-17,2% fino al 2034, trainato da protesi, corone e flussi di lavoro protesici correlati prodotti digitalmente.
- Aziende chiave analizzate nel dettaglio: 3D Systems, Inc.; Asiga Pty Ltd; DWS Srl; EnvisionTEC, Inc.; Formlabs, Inc.; Renishaw plc; Roland DG Corporation; Nikon SLM Solutions AG; Stratasys Ltd.; Rapid Shape GmbH.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le tecnologie del mercato della stampa 3D dentale si sono evolute dalla prototipazione in laboratorio a flussi di lavoro di produzione in grado di realizzare modelli, guide, protesi, apparecchi ortodontici e restauri specifici per il paziente. Le tecnologie di fotopolimerizzazione a base di resina hanno acquisito maggiore importanza grazie alle loro elevate capacità di risoluzione e all'ampia gamma di materiali dentali disponibili. Le economie di scala nella produzione stanno cambiando grazie a superfici di stampa più ampie, all'automazione della post-elaborazione e all'integrazione di software che riducono al minimo il lavoro manuale nei flussi di lavoro di laboratorio ripetitivi.
Un'ulteriore crescita richiederà l'utilizzo dei mercati asiatici emergenti, delle reti di laboratori e dei processi di produzione direttamente in studio. La validazione dei materiali e dei dispositivi stampati è fondamentale a causa delle specifiche valutazioni dell'uso previsto. Il quadro normativo statunitense valuta i materiali per la stampa dentale nel contesto del prodotto finito e del suo utilizzo previsto, rendendo ancora più cruciale l'importanza di un flusso di lavoro validato e della tracciabilità dei materiali.
Ambito del rapporto sul mercato della stampa 3D dentale
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 4,37 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 15,64 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 15,21% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato della stampa 3D in ambito odontoiatrico
La crescita del mercato della stampa 3D in ambito odontoiatrico è direttamente correlata alla digitalizzazione degli studi e dei laboratori odontotecnici. Secondo un'indagine dell'American Dental Association, i dentisti utilizzano la stampa 3D per supportare altre tecnologie digitali, controllare i processi di lavoro, aumentare l'efficienza, sfruttare le competenze digitali già acquisite e risparmiare tempo o costi di produzione. Ciò dimostra che l'implementazione di questa tecnologia è sempre più legata all'economia del flusso di lavoro che alla novità intrinseca dell'apparecchiatura.
Questo sistema comprende scanner intraorali, sistemi di imaging, software CAD, soluzioni per la preparazione delle ricostruzioni, stampanti 3D, materiali dentali, stazioni di pulizia e polimerizzazione, servizi di laboratorio e clinici. I fornitori devono competere all'interno di questo flusso di lavoro interconnesso, piuttosto che limitarsi a una specifica categoria di stampanti 3D. La differenziazione sul lato dell'offerta è quindi legata a combinazioni collaudate di materiali e stampanti, velocità, uniformità, automazione e assistenza tecnica.
L'analisi competitiva del mercato della stampa 3D dentale rivela un mercato diversificato che spazia dai fornitori di soluzioni integrate di produzione additiva, agli specialisti di stampanti dentali, fino a diversi operatori della produzione digitale. 3D Systems e Stratasys vantano un ampio portafoglio di prodotti dentali, mentre Formlabs è specializzata in soluzioni di stereolitografia a prezzi accessibili. DWS Srl, Asiga Pty Ltd e Rapid Shape GmbH offrono soluzioni orientate alla produzione dentale, mentre Roland DG Corporation integra tecnologie di produzione digitale con soluzioni applicative per il settore dentale.
I flussi di capitale supportano processi produttivi ad alta produttività, automazione e materiali orientati all'applicazione. Le aziende Renishaw plc e Nikon SLM Solutions AG offrono tecnologie avanzate di produzione additiva, ma la loro specializzazione nel settore odontoiatrico è diversa da quella delle tecnologie avanzate per i polimeri. L'azienda EnvisionTEC, Inc. continua a essere un fornitore attivo di tecnologie di fotopolimerizzazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della stampa 3D in ambito odontoiatrico: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della stampa 3D dentale
Si stima che il Nord America rappresenterà il 30-34% della quota di mercato della stampa 3D dentale nel 2025 e crescerà con un CAGR del 14,2-15,2% fino al 2034. I fattori che guidano la crescita in questa regione includono un'infrastruttura avanzata di laboratori odontotecnici, la tecnologia CAD/CAM, specialisti delle attrezzature e adeguate capacità finanziarie. La scansione digitale e la produzione additiva funzionano sempre più come un'unica catena di processo, consentendo ai laboratori di ridurre le procedure di fabbricazione manuali e migliorare le proprie prestazioni produttive.
Gli Stati Uniti dominano il consumo regionale, mentre il Canada rappresenta un mercato più piccolo ma tecnologicamente avanzato. L'implementazione è sempre più trainata dalla produzione di protesi, dalla pianificazione implantare, dai modelli ortodontici, dalle guide chirurgiche e dalle soluzioni per l'utilizzo in studio. La validazione dei materiali è diventata uno dei criteri di acquisto, poiché gli enti regolatori differenziano l'uso previsto per i materiali dentali. Ciò crea opportunità per i fornitori in grado di offrire combinazioni collaudate di stampante, software e materiale.
Mercato statunitense della stampa 3D dentale
Gli Stati Uniti contribuiscono per circa il 78-82% al fatturato del Nord America nel 2025 e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 14-15% tra il 2026 e il 2034. I fattori che favoriscono l'adozione di queste tecnologie includono laboratori odontotecnici all'avanguardia, un elevato livello di integrazione dei flussi di lavoro digitali e una crescente tendenza alla produzione interna. Secondo l'ADA (American Dental Association), il controllo e l'efficienza del flusso di lavoro sono le ragioni principali per l'adozione delle stampanti dentali.
Alcune aziende presenti sul mercato sono 3D Systems, Formlabs, Stratasys, Asiga e altre, tutte importanti fornitrici di laboratori e cliniche. In termini di applicazioni, la tecnologia viene utilizzata non solo per la modellazione, ma anche per protesi dentarie, guide chirurgiche, ortodonzia e restauri. I laboratori più grandi si concentrano sull'automazione, mentre quelli più piccoli privilegiano la praticità e la qualità dei materiali.
Mercato europeo della stampa 3D dentale
Si stima che l'Europa deterrà una quota di mercato del 26-30% nel 2025, con una crescita del 14,5-15,5% fino al 2034. La Germania detiene la posizione di leader nella regione grazie alla sua esperienza nella produzione di dispositivi dentali e a una solida infrastruttura di laboratorio. Anche Regno Unito, Francia, Italia e Spagna detengono una quota di mercato significativa, grazie alla crescente digitalizzazione dei flussi di lavoro nei laboratori e alla produzione additiva per protesi e ortodonzia.
Il Regno Unito vanta un mercato consolidato per l'odontoiatria privata e un forte interesse per la pianificazione digitale. La Germania possiede capacità produttive all'avanguardia con sistemi CAD/CAM. In Francia, l'adozione di queste tecnologie è in costante aumento nei laboratori. In Italia, la competenza nel settore delle apparecchiature e la presenza di distributori specializzati sono consolidate, mentre la Spagna si sta sviluppando rapidamente grazie alla modernizzazione dei processi produttivi da parte dei laboratori. È fondamentale che i produttori di dispositivi che entrano in contatto con i pazienti siano conformi alle normative europee sui dispositivi medici.
Mercato della stampa 3D dentale nella regione Asia-Pacifico
La regione APAC detiene una quota di mercato compresa tra il 25 e il 29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) tra il 16,0 e il 17,0%, risultando la regione a più rapida crescita nel periodo di previsione fino al 2034. Il paese leader nella regione sarà la Cina, seguita da Giappone, Corea del Sud, India e Australia.
Grandi impianti di produzione e lo sviluppo di tecnologie dentali locali distingueranno la Cina, l'enfasi sulla precisione e sull'innovazione nel flusso di lavoro clinico costituirà il punto di forza di paesi come Giappone e Corea del Sud, l'India possiede un potenziale significativo grazie all'ulteriore sviluppo delle infrastrutture per l'assistenza odontoiatrica privata, mentre l'Australia vanta un ambiente professionale ben sviluppato.
Le politiche sanitarie digitali e gli investimenti tecnologici dovrebbero favorire il passaggio dalla produzione di laboratorio esternalizzata a una produzione più localizzata.
Mercato della stampa 3D dentale in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) dell'11,5-12,5% dal 2026 al 2034. I paesi leader nella regione in termini di adozione sono l'Arabia Saudita, seguita da Emirati Arabi Uniti e Sudafrica. I fattori che guidano la domanda di tecnologia nell'odontoiatria digitale includono investimenti in strutture sanitarie, sviluppo del turismo medico, strutture odontoiatriche specializzate e ospedali.
In Arabia Saudita e negli Emirati Arabi Uniti, la capacità di acquisto di apparecchiature da laboratorio è maggiore, mentre il Sudafrica funge da centro regionale per le strutture odontoiatriche specializzate. Il resto del Medio Oriente e dell'Africa dipende maggiormente dai distributori e da acquisti ad alta intensità di capitale. Opportunità per sistemi più piccoli potrebbero emergere dagli investimenti nelle strutture sanitarie, dalla diversificazione economica e dalla crescita del settore privato nella regione.
Analisi di segmentazione
Prodotti e servizi
Si prevede che il segmento Prodotti e Servizi crescerà a un CAGR del 14,8-15,8% nel periodo 2026-2034. Le apparecchiature rimangono fondamentali per l'adozione, mentre i modelli di servizio stanno acquisendo importanza poiché i laboratori cercano di esternalizzare la produzione, l'assistenza tecnica, la manutenzione e l'ottimizzazione del flusso di lavoro. L'ambito del mercato della stampa 3D dentale comprende sempre più l'intero ecosistema di produzione, non solo l'hardware della stampante.
- Apparecchiature: Le apparecchiature rimangono la principale categoria di acquisto, poiché laboratori e studi professionali necessitano di stampanti, sistemi di polimerizzazione, unità di lavaggio e hardware di produzione correlato. La domanda privilegia sempre più flussi di lavoro automatizzati e una maggiore produttività.
- Servizi: I servizi supportano i clienti che preferiscono esternalizzare la produzione, la manutenzione tecnica, la formazione, l'implementazione dei flussi di lavoro e lo sviluppo di applicazioni. La loro importanza strategica cresce in quanto i laboratori odontotecnici cercano competenze specialistiche senza dover ampliare le proprie capacità interne.
Tecnologia
Si prevede che la tecnologia crescerà a un tasso annuo composto (CAGR) del 15,0-16,0% fino al 2034. La fotopolimerizzazione rimane una tecnologia di primo piano poiché le applicazioni dentali richiedono dettagli precisi e una compatibilità con le resine validata, mentre le tecnologie a base di polveri e a estrusione mantengono ruoli specializzati. La scelta della tecnologia dipende sempre più dall'applicazione, dalla produttività, dalle caratteristiche del materiale, dai requisiti di post-elaborazione e dal costo totale del flusso di lavoro.
- Fotopolimerizzazione VAT: La fotopolimerizzazione VAT occupa una posizione di leadership perché supporta modelli dentali ad alta risoluzione, guide chirurgiche, componenti protesici e resine specializzate. Il suo valore strategico è rafforzato dall'ampio sviluppo di materiali specifici per le diverse applicazioni.
- Sinterizzazione laser selettiva: la sinterizzazione laser selettiva è adatta ad applicazioni che richiedono la produzione di componenti polimerici durevoli a partire da polveri. La sua importanza è legata alla produzione in serie, alla flessibilità di progettazione e alla ridotta dipendenza dagli utensili convenzionali.
- Tecnologia PolyJet: PolyJet è fondamentale per i flussi di lavoro odontoiatrici multimateriale e a colori. La sua capacità di combinare materiali all'interno di un'unica stampa consente di realizzare modelli realistici, protesi dentarie e applicazioni di laboratorio complesse che richiedono un'elevata fedeltà visiva.
- Modellazione a deposizione fusa (FDM): La modellazione a deposizione fusa si rivolge a modelli dentali selezionati, applicazioni didattiche e flussi di lavoro sensibili ai costi. La sua accessibilità supporta la sperimentazione a livello base, sebbene i requisiti di precisione ne limitino l'utilizzo in alcune applicazioni specifiche per il paziente.
- Altre tecnologie: Tra le altre tecnologie rientrano i processi additivi emergenti e specializzati, utilizzati per applicazioni odontoiatriche di nicchia. La loro rilevanza strategica dipende dai miglioramenti in termini di compatibilità dei materiali, produttività, precisione e integrazione con i flussi di lavoro digitali consolidati.
Materiale
Si prevede che il segmento dei materiali crescerà a un tasso annuo composto (CAGR) del 15,2-16,2% nel periodo 2026-2034. Lo sviluppo dei materiali è sempre più specifico per le singole applicazioni, con i produttori che puntano a prestazioni meccaniche, biocompatibilità, estetica, compatibilità con la sterilizzazione e requisiti normativi. I portafogli di materiali stanno quindi diventando una leva competitiva fondamentale, poiché le formulazioni validate possono generare una domanda ricorrente di materiali di consumo.
- Materiali plastici: I materiali plastici dominano la produzione additiva in odontoiatria perché le formulazioni fotopolimeriche e termoplastiche supportano modelli, guide, protesi, flussi di lavoro relativi agli allineatori e applicazioni restaurative selezionate. La specializzazione dei materiali continua ad ampliare l'applicabilità clinica.
- Metalli: I metalli sono impiegati nell'implantologia e nei flussi di lavoro protesici specializzati che richiedono resistenza, durata e stabilità dimensionale. La loro importanza strategica è maggiore nei restauri complessi e nella produzione di dispositivi implantari, dove le prestazioni del materiale giustificano i costi di produzione avanzati.
- Altri materiali: La categoria "Altri materiali" comprende formulazioni specializzate e compositi emergenti progettati per applicazioni dentali specifiche. La loro collocazione dipende dalla validazione normativa, dalle prestazioni cliniche, dai requisiti estetici e dalla compatibilità con le piattaforme di stampa commerciali.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un CAGR del 15,4-16,4% nel periodo 2026-2034. La protesi dentale rimane l'applicazione principale, poiché i flussi di lavoro digitali consentono di gestire protesi, modelli e componenti restaurativi, mentre l'implantologia e l'endodonzia beneficiano di una pianificazione e fabbricazione sempre più precise e personalizzate per il paziente. L'adozione è rafforzata dalla più ampia trasformazione digitale dei laboratori odontotecnici.
- Protesi dentaria: La protesi dentaria rappresenta il settore di applicazione più ampio, supportato da protesi digitali, corone, ponti, prove e modelli restaurativi. La produzione di laboratorio ad alto volume rende l'automazione e la ripetibilità particolarmente preziose.
- Implantologia: L'implantologia trae vantaggio da modelli specifici per il paziente, guide chirurgiche e flussi di lavoro protesici pianificati digitalmente. La domanda è legata alla precisione, alla pianificazione del trattamento e all'integrazione tra sistemi di imaging, progettazione e produzione.
- Endodonzia: L'endodonzia rappresenta un'applicazione più specialistica in cui la produzione additiva può supportare modelli di pianificazione, guide, strumenti didattici e componenti procedurali selezionati. Il suo ruolo strategico dovrebbe aumentare con la maturazione dei flussi di lavoro digitali.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Protesi dentaria |
Alto |
Protesi dentarie digitali |
Scalatura |
|
Implantologia |
Mezzo |
Guide chirurgiche |
Scalatura |
|
Endodonzia |
Basso |
Accesso guidato |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato della stampa 3D dentale.
L'integrazione del flusso di lavoro digitale sta aumentando il valore economico delle stampanti.
Il principale fattore di attrazione è la combinazione della stampa 3D con la scansione, la progettazione CAD, la pianificazione del trattamento e la gestione del laboratorio. Come riportato dall'ADA, il motivo principale per cui i dentisti scelgono le stampanti 3D è che le utilizzano per supportare il processo di digitalizzazione, semplificare i flussi di lavoro e risparmiare tempo o costi di produzione. Ciò suggerisce che sempre più apparecchiature vengono acquistate come parte di un sistema di produzione integrato piuttosto che singolarmente. L'impatto commerciale è significativo, poiché i flussi di lavoro integrati ridurranno i passaggi di consegne tra clinici e laboratori, aumenteranno la ripetibilità e diminuiranno lo stoccaggio fisico dei modelli. Inoltre, i fornitori che offrono la connessione tra stampanti e scanner, programmi di progettazione CAD, unità di polimerizzazione e materiali saranno in grado di fidelizzare i propri clienti.
Il crescente carico di malattie orali sta ampliando il lavoro odontoiatrico da affrontare.
Esiste una solida base strutturale, costituita dal peso delle malattie nella popolazione mondiale, per quanto riguarda l'odontoiatria e l'adozione di tecnologie dentali. L'OMS ha stabilito che le malattie orali colpiscono quasi 3,7 miliardi di persone e che la carie dentale non trattata rimane il problema di salute più diffuso al mondo. La crescita e l'invecchiamento della popolazione garantiscono che la pressione sui trattamenti dentali continuerà nelle regioni in cui l'accesso ai servizi di assistenza odontoiatrica è in aumento. L'impatto della produzione additiva è indiretto, ma molto rilevante, poiché l'aumento del volume delle procedure rende economicamente conveniente investire in sistemi di produzione che automatizzano i processi di laboratorio ripetitivi. I laboratori odontotecnici possono utilizzare la produzione additiva per fabbricare molti componenti personalizzati senza ricorrere a stampi tradizionali e complesse configurazioni manuali. L'aumento del volume delle procedure rende l'automazione economicamente vantaggiosa e, pertanto, questo fattore dovrebbe essere più incisivo nelle regioni in cui vi è sia un crescente accesso alle strutture di assistenza odontoiatrica sia a tecnologie avanzate.
I materiali dentali validati stanno ampliando la gamma di dispositivi clinici stampabili.
L'innovazione nel campo dei materiali sta portando la produzione additiva non più limitata alla semplice realizzazione di modelli diagnostici, ma si estende anche alla creazione di dispositivi per il contatto con il paziente e per scopi funzionali in odontoiatria. In termini di regolamentazione, le prestazioni dei materiali vengono valutate non solo in base alla loro funzionalità come resina, ma anche nel contesto del loro utilizzo in uno specifico dispositivo finito, il che incoraggia i produttori a personalizzare la formulazione piuttosto che utilizzare resine di stampa standard. Tra gli usi odontoiatrici menzionati dalla FDA nelle sue linee guida sui dispositivi stampati figurano resine per protesi dentarie, retainer ortodontici, bite notturni, corone, ponti, intarsi e onlay. La disponibilità di materiali più validati aumenterà l'utilizzo delle stampanti e fornirà anche una fonte di entrate ricorrenti per i fornitori di materiali di consumo. Inoltre, ridurrà la necessità per i laboratori odontotecnici di dipendere dai metodi di produzione tradizionali.
Tendenze future del mercato della stampa 3D in ambito odontoiatrico
La progettazione assistita dall'intelligenza artificiale collegherà sempre più la diagnosi alla produzione automatizzata.
Si prevede che le tendenze del mercato della stampa 3D dentale si orienteranno verso sistemi software che collegano le scansioni dei pazienti, la progettazione automatizzata, la pianificazione del trattamento e i file pronti per la stampa, riducendo al minimo gli interventi manuali. L'intelligenza artificiale può supportare la segmentazione, il riconoscimento dei punti di riferimento, le raccomandazioni di progettazione e la preparazione alla produzione, mentre la convalida basata su regole può ridurre gli errori evitabili nel flusso di lavoro. La fase successiva probabilmente si concentrerà sull'interoperabilità piuttosto che su funzionalità di IA isolate, consentendo il trasferimento sicuro dei dati clinici tra scanner, piattaforme di progettazione, stampanti e sistemi di laboratorio. Questo sviluppo potrebbe ridurre il carico di lavoro dei tecnici e migliorare la coerenza nelle applicazioni ad alto volume come protesi dentarie, modelli, guide chirurgiche e produzione ortodontica. I fornitori con interfacce aperte e integrazioni di flusso di lavoro convalidate potrebbero ottenere un vantaggio, poiché i laboratori operano sempre più spesso in ambienti con tecnologie miste. Le aspettative normative in materia di convalida del software, sicurezza informatica, tracciabilità e responsabilità clinica influenzeranno la velocità con cui queste capacità si sposteranno dalla progettazione assistita alla produzione automatizzata.
La produzione distribuita ridurrà la dipendenza dai laboratori centralizzati.
La produzione odontoiatrica è destinata a diventare sempre più distribuita grazie a stampanti compatte, materiali validati e flussi di lavoro basati sul cloud, che rendono la produzione locale sempre più pratica. Invece di inviare ogni caso a laboratori centralizzati, gli studi dentistici possono produrre internamente modelli, guide, restauri provvisori e dispositivi selezionati, affidando i lavori più complessi a strutture specializzate. Questo modello ibrido può ridurre i tempi di consegna e i costi logistici senza eliminare la competenza di laboratorio. I grandi laboratori rimarranno importanti perché possono giustificare attrezzature ad alta capacità e tecnici specializzati, ma gli studi più piccoli possono adottare sistemi mirati per applicazioni prevedibili e ripetibili. La conseguenza strategica è una segmentazione della produzione in base alla complessità, al volume e all'urgenza clinica. I produttori possono rispondere a questo cambiamento attraverso livelli di attrezzature, servizi in abbonamento, pacchetti di materiali e supporto tecnico da remoto. Nel tempo, l'interoperabilità diventerà fondamentale, poiché la produzione distribuita richiede un trasferimento dati coerente e parametri di produzione standardizzati tra le diverse sedi.
Opportunità di mercato per la stampa 3D in ambito odontoiatrico
Espandere gli ecosistemi produttivi attraverso collaborazioni con i laboratori.
Le previsioni di mercato per la stampa 3D in ambito odontoiatrico indicano opportunità per i fornitori che stringono partnership con laboratori regionali, organizzazioni di servizi odontoiatrici, cliniche e fornitori di software. Invece di vendere le stampanti come apparecchiature isolate, le aziende possono creare ecosistemi di produzione completi che includano scansione, progettazione, stampa, post-elaborazione, materiali, formazione e manutenzione. Questo approccio può ridurre le barriere all'adozione per gli studi più piccoli, generando al contempo entrate ricorrenti da materiali di consumo e servizi. Le partnership con i laboratori possono inoltre fornire ai produttori l'accesso a dati di produzione reali, consentendo di perfezionare i parametri di stampa e automatizzare il flusso di lavoro. Gli investitori dovrebbero dare priorità ai fornitori con un forte potenziale di ricavi ricorrenti e portafogli di materiali specifici per le applicazioni, poiché la sola installazione di stampanti potrebbe non essere sufficiente a cogliere appieno i vantaggi economici a lungo termine dell'odontoiatria digitale. Le partnership geografiche possono inoltre accelerare l'espansione nei mercati in cui la conoscenza delle normative locali e il supporto tecnico sono prerequisiti per una commercializzazione di successo.
Sviluppare sistemi accessibili per le economie emergenti nel settore odontoiatrico
Le economie emergenti nel settore odontoiatrico offrono ai produttori l'opportunità di adattare i portafogli di apparecchiature a diversi vincoli di capitale, volumi di produzione e capacità tecniche. India, Sud-est asiatico, America Latina e alcuni mercati del Medio Oriente rappresentano potenziali obiettivi, poiché le infrastrutture odontoiatriche sono in espansione, mentre i laboratori sono sempre più alla ricerca di metodi di produzione digitali. Le strategie di successo dovrebbero combinare hardware a prezzi accessibili con materiali validati, formazione localizzata, finanziamenti e supporto tecnico tramite distributori. I sistemi compatti possono essere particolarmente interessanti laddove lo spazio clinico e i budget di capitale sono limitati. I fornitori possono anche avvalersi di partnership con laboratori regionali per definire flussi di lavoro di riferimento prima di puntare a clienti istituzionali più grandi. Invece di competere solo con prezzi delle apparecchiature più bassi, i produttori possono differenziarsi grazie a un funzionamento semplificato, un basso spreco di materiale, una manutenzione prevedibile e pacchetti specifici per le applicazioni. Questo modello può favorire l'adozione, mantenendo al contempo un percorso verso sistemi a maggiore capacità man mano che i volumi dei clienti aumentano.
Sviluppi recenti
- Agosto 2026: Formlabs, Inc. ha annunciato una partnership di distribuzione strategica con Nobel Biocare per le stampanti dentali Form 4B e Form 4BL, le resine dentali e gli accessori. L'accordo amplia la portata distributiva del portfolio dentale di Formlabs attraverso la rete di implantologia e protesi di Nobel Biocare, rafforzando il collegamento tra la produzione additiva e i flussi di lavoro consolidati dell'odontoiatria digitale.
- Maggio 2026: 3D Systems, Inc. ha annunciato che i ricavi del settore dentale, esclusi gli allineatori, sono cresciuti di oltre il 20% su base annua nel primo trimestre, grazie a nuovi prodotti dentali, tra cui sistemi avanzati per protesi monolitiche. L'azienda ha inoltre registrato ottimi risultati nel settore sanitario, a testimonianza del continuo investimento in tecnologie di produzione dentale e soluzioni di produzione additiva specifiche per le diverse applicazioni.
- Aprile 2026: Stratasys Ltd. ha annunciato la certificazione CE europea di classe IIa per le protesi dentarie TrueDent stampate in 3D, ai sensi del regolamento UE MDR 2017/745. La certificazione amplia la base normativa per l'uso commerciale del materiale nei flussi di lavoro odontoiatrici europei e favorisce una più ampia adozione di protesi rimovibili realizzate digitalmente in laboratori e cliniche.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -