
Mercado de impresión 3D dental: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de impresión 3D dental y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto y servicios (equipos y servicios), tecnología (fotopolimerización VAT, sinterización selectiva por láser, tecnología PolyJet, modelado por deposición fundida y otras tecnologías), material (plásticos, metales y otros materiales), aplicación (prótesis dentales, implantología y endodoncia), usuario final (hospitales y clínicas dentales, laboratorios dentales e institutos académicos y de investigación dental) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPMD00002681
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 14, 2026


Tamaño del mercado en 2025
4.370 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
15.640 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
15,21 %
Índice de crecimiento
Mercado potencial
85.270 millones de dólares estadounidenses
(2026-2034)
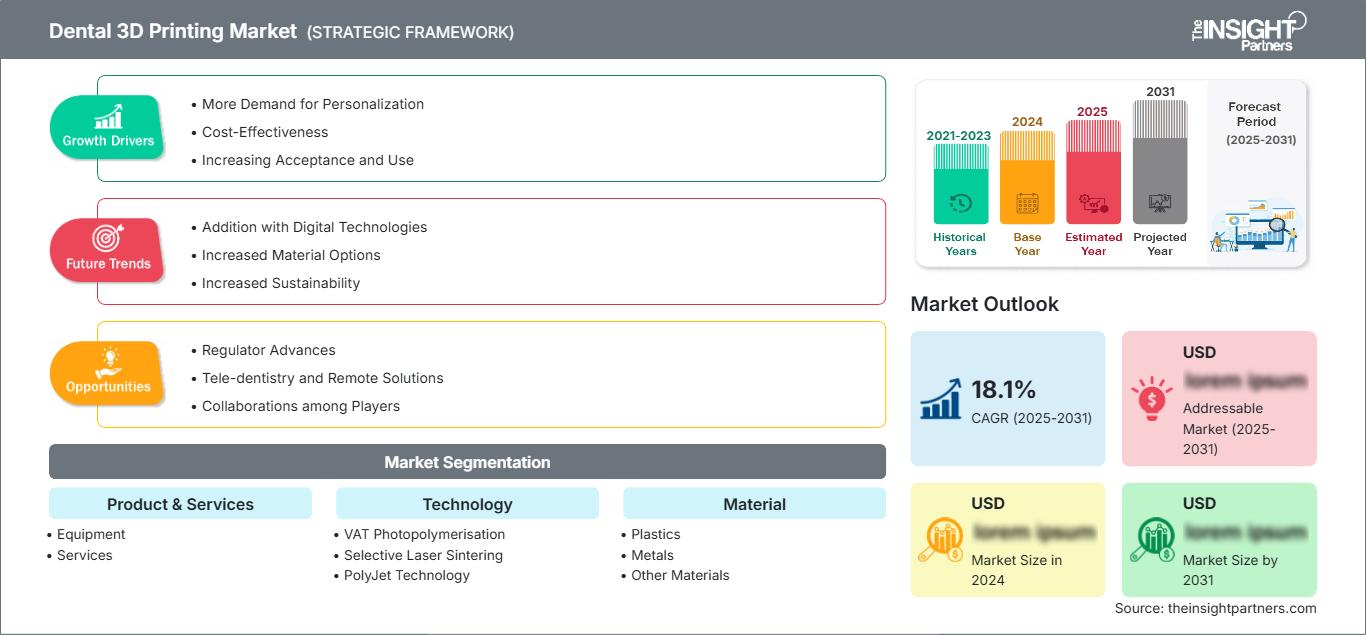
El mercado de la impresión 3D dental está valorado en 4370 millones de dólares estadounidenses en 2025 y se prevé que alcance los 15 640 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 15,21 % durante el período 2026-2034. El mercado está cambiando debido al auge de la odontología digital, la fabricación personalizada para cada paciente, los procesos rápidos en la consulta y la adopción de tecnologías de fabricación aditiva en prótesis, implantología y restauración en clínicas y laboratorios dentales.
América del Norte ofrece un mercado atractivo para la adopción de la impresión 3D dental, impulsado por los sistemas de odontología digital ya instalados en la región, la alta digitalización de los laboratorios dentales y la creciente necesidad de procesos más rápidos (en el mismo día o en pocos días). Se prevé que el mercado norteamericano crezca a una tasa de crecimiento anual compuesta (CAGR) del 14,2 % al 15,2 % entre 2026 y 2034, gracias a la adopción del escaneo intraoral y los materiales de impresión validados.
Evaluación y perspectivas del mercado de la impresión 3D dental
- América del Norte: Se estima que América del Norte tendrá una participación del 30-34% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 14,2-15,2% entre 2026 y 2034, gracias a flujos de trabajo digitales maduros, la adopción de laboratorios y el aumento de la fabricación en las propias oficinas.
- EE. UU.: Se estima que Estados Unidos representará entre el 78 % y el 82 % de los ingresos de Norteamérica en 2025 y que experimentará un crecimiento anual compuesto del 14,0 % al 15,0 % durante el período 2026-2034, impulsado por las clínicas dentales digitales y la automatización de laboratorios.
- Europa: Se estima que Europa tendrá una cuota de mercado del 26-30% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 14,5-15,5% hasta 2034, siendo Alemania, el Reino Unido, Francia, Italia y España los principales centros de adopción de laboratorios digitales.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 25-29% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 16,0-17,0% durante el período 2026-2034, liderada por China, Japón, Corea del Sur, India y Australia, a medida que se expande la infraestructura dental digital.
- Segmento más importante: Se estima que la fotopolimerización en tina (VAT) alcanzará una cuota de mercado del 42-46% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 15,4-16,4%, gracias a la precisión y la disponibilidad de resinas específicas para uso dental.
- Segmento de alto crecimiento: Se estima que la prostodoncia tendrá una cuota de mercado del 36-40% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 16,2-17,2% hasta 2034, impulsada por las dentaduras postizas, coronas y flujos de trabajo protésicos relacionados, producidos digitalmente.
- Empresas clave analizadas en detalle: 3D Systems, Inc.; Asiga Pty Ltd; DWS Srl; EnvisionTEC, Inc.; Formlabs, Inc.; Renishaw plc; Roland DG Corporation; Nikon SLM Solutions AG; Stratasys Ltd.; Rapid Shape GmbH.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las tecnologías de impresión 3D dental han evolucionado desde la creación de prototipos en laboratorio hasta flujos de trabajo de fabricación capaces de producir modelos, guías, prótesis dentales, ortodoncias y restauraciones personalizadas para cada paciente. Las tecnologías de fotopolimerización basadas en resina han cobrado mayor importancia debido a su alta resolución y a la amplia gama de materiales dentales disponibles. La economía de producción está cambiando gracias a áreas de impresión más grandes, la automatización del posprocesamiento y la integración de software, lo que minimiza el trabajo manual en flujos de trabajo de laboratorio repetitivos.
Para un mayor crecimiento, será necesario aprovechar los mercados emergentes de Asia, las redes de laboratorios y los procesos de fabricación en el propio consultorio. La validación de los materiales y dispositivos impresos es fundamental debido a las evaluaciones específicas de su uso previsto. El marco regulatorio estadounidense evalúa los materiales de impresión dental en el contexto del producto terminado y su uso previsto, lo que hace aún más crucial la importancia de un flujo de trabajo validado y la trazabilidad de los materiales.
Alcance del informe de mercado de impresión 3D dental
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 4.370 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 15.640 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 15,21% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la impresión 3D dental
El crecimiento del mercado de la impresión 3D dental está directamente relacionado con la digitalización de las clínicas y laboratorios dentales. Según una encuesta de la Asociación Dental Americana, los dentistas utilizan la impresión 3D para complementar otras tecnologías digitales, optimizar sus procesos de trabajo, aumentar la eficiencia, aprovechar sus habilidades digitales y ahorrar tiempo y costes. Esto demuestra que la implementación de esta tecnología está más ligada a la optimización del flujo de trabajo que a la novedad del equipo en sí.
Este sistema comprende escáneres intraorales, sistemas de imagen, software CAD, soluciones de preparación de piezas, impresoras 3D, materiales dentales, estaciones de limpieza y fotopolimerización, y servicios clínicos y de laboratorio. Los proveedores deben competir dentro de este flujo de trabajo interrelacionado, en lugar de limitarse a una categoría específica de impresoras 3D. La diferenciación en el lado de la oferta se centra en combinaciones probadas de materiales e impresoras, velocidad, consistencia, automatización y asistencia técnica.
El análisis competitivo del mercado de impresión 3D dental revela un mercado diverso que abarca desde proveedores de soluciones integradas de fabricación aditiva y especialistas en impresoras dentales hasta empresas de fabricación digital con una amplia gama de productos. 3D Systems y Stratasys cuentan con una extensa cartera de productos dentales, mientras que Formlabs se especializa en soluciones de estereolitografía asequibles. DWS Srl, Asiga Pty Ltd y Rapid Shape GmbH ofrecen soluciones orientadas a la producción dental, mientras que Roland DG Corporation integra tecnologías de fabricación digital con soluciones para aplicaciones dentales.
El movimiento de capitales impulsa procesos de fabricación de mayor producción, automatización y materiales orientados a la aplicación. Las empresas Renishaw plc y Nikon SLM Solutions AG ofrecen tecnología avanzada de fabricación aditiva, pero su enfoque en la odontología difiere del de la tecnología avanzada de polímeros. La empresa EnvisionTEC, Inc. continúa siendo un proveedor activo de tecnología de fotopolimerización.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de la impresión 3D dental: Perspectivas estratégicas
Perspectivas regionales
Mercado de impresión 3D dental en Norteamérica
Se estima que Norteamérica representará entre el 30 % y el 34 % de la cuota de mercado de la impresión 3D dental en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 14,2 % al 15,2 % hasta 2034. Entre los factores que impulsan el crecimiento en esta región se incluyen una infraestructura avanzada de laboratorios dentales, tecnología CAD/CAM, especialistas en equipos y recursos financieros suficientes. El escaneo digital y la fabricación aditiva funcionan cada vez más como una única cadena de procesos, lo que permite a los laboratorios reducir los procedimientos de fabricación manual y mejorar su rendimiento de producción.
Estados Unidos domina el consumo regional, mientras que Canadá representa un mercado más pequeño pero tecnológicamente avanzado. La implementación se ve cada vez más impulsada por la producción de prótesis, la planificación de implantes, los modelos de ortodoncia, las guías quirúrgicas y las soluciones para el consultorio. La validación de materiales se ha convertido en uno de los criterios de compra, ya que los organismos reguladores diferencian el uso previsto de los materiales dentales. Esto crea oportunidades para aquellos proveedores que pueden ofrecer combinaciones probadas de impresora, software y material.
Mercado estadounidense de impresión 3D dental
Estados Unidos representa entre el 78 % y el 82 % de los ingresos de Norteamérica en 2025 y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) del 14 % al 15 % entre 2026 y 2034. Entre los factores que impulsan su adopción se encuentran los laboratorios dentales avanzados, la alta integración de flujos de trabajo digitales y la creciente tendencia hacia la fabricación interna. Según la ADA, el control y la eficiencia del flujo de trabajo son las principales razones para la adopción de impresoras dentales.
Algunas empresas presentes en el mercado son 3D Systems, Formlabs, Stratasys, Asiga y otras, todas ellas importantes proveedoras de laboratorios y clínicas. En cuanto a sus aplicaciones, se utiliza no solo para modelos, sino también para prótesis dentales, guías quirúrgicas, ortodoncia y restauraciones. Los laboratorios más grandes se centran en la automatización, mientras que los más pequeños priorizan la comodidad y los materiales.
Mercado europeo de impresión 3D dental
Se estima que Europa tendrá una cuota de mercado del 26-30% en 2025 y crecerá a un ritmo del 14,5-15,5% hasta 2034. Alemania lidera el mercado regional gracias a su experiencia en la fabricación de productos dentales y a una sólida infraestructura de laboratorios. El Reino Unido, Francia, Italia y España también poseen una participación significativa en el mercado gracias a la creciente digitalización de los flujos de trabajo en los laboratorios y a la fabricación aditiva para prótesis y ortodoncia.
El Reino Unido cuenta con un mercado consolidado de odontología privada y un gran interés por la planificación digital. Alemania dispone de tecnología de fabricación de vanguardia con CAD/CAM. En Francia, la adopción de esta tecnología en los laboratorios está en aumento. Italia cuenta con experiencia en equipos y distribuidores especializados, mientras que España experimenta un rápido desarrollo a medida que los laboratorios transforman sus procesos de fabricación. Es fundamental que los fabricantes de productos que entran en contacto con los pacientes cumplan con la normativa europea sobre dispositivos médicos.
Mercado de impresión 3D dental en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) alcanzó una cuota de mercado de entre el 25 % y el 29 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 16 % y el 17 %, lo que la convierte en la región de mayor crecimiento durante el período de previsión hasta 2034. El país líder en la región será China, seguido de Japón, Corea del Sur, India y Australia.
Las grandes instalaciones de producción, junto con el desarrollo de la tecnología dental local, distinguirán a China; el énfasis en la precisión y la innovación en el flujo de trabajo clínico serán factores clave para Japón y Corea del Sur; India posee un potencial significativo debido al mayor desarrollo de la infraestructura de atención dental privada; Australia cuenta con un entorno profesional desarrollado.
Las políticas de salud digital y las inversiones en tecnología deberían contribuir a la transición de la producción de laboratorio externalizada a una fabricación más localizada.
Mercado de impresión 3D dental en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,5 % al 12,5 % entre 2026 y 2034. Los países líderes en la región en cuanto a adopción de tecnología son Arabia Saudita, seguida de los Emiratos Árabes Unidos y Sudáfrica. Entre los factores que impulsan la demanda de tecnología en odontología digital se incluyen las inversiones en centros sanitarios, el desarrollo del turismo médico, las clínicas dentales especializadas y los hospitales.
En Arabia Saudita y los Emiratos Árabes Unidos, existe una mayor capacidad de compra de equipos de laboratorio, mientras que Sudáfrica actúa como centro regional para instalaciones dentales especializadas. El resto de Oriente Medio y África depende más de distribuidores y compras que requieren una gran inversión de capital. Pueden surgir oportunidades para sistemas más pequeños a partir de la inversión en instalaciones sanitarias, la diversificación económica y el crecimiento del sector privado en la región.
Análisis de segmentación
Productos y servicios
Se prevé que el segmento de Productos y Servicios crezca a una tasa de crecimiento anual compuesta (TCAC) del 14,8 % al 15,8 % durante el período 2026-2034. El equipamiento sigue siendo fundamental para la adopción, mientras que los modelos de servicio cobran mayor importancia a medida que los laboratorios buscan externalizar la producción, el soporte técnico, el mantenimiento y la optimización del flujo de trabajo. El mercado de la impresión 3D dental abarca cada vez más todo el ecosistema de producción, en lugar de centrarse únicamente en el hardware de la impresora.
- Equipamiento: El equipamiento sigue siendo la principal categoría de compra, ya que los laboratorios y consultorios requieren impresoras, sistemas de curado, unidades de lavado y demás hardware de producción. La demanda se inclina cada vez más hacia flujos de trabajo automatizados y una mayor productividad.
- Servicios: Los servicios brindan soporte a los clientes que prefieren la externalización de la producción, el mantenimiento técnico, la capacitación, la implementación de flujos de trabajo y el desarrollo de aplicaciones. Su importancia estratégica aumenta a medida que los laboratorios dentales buscan experiencia especializada sin ampliar sus capacidades internas.
Tecnología
Se prevé que la tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 15,0-16,0% hasta 2034. La fotopolimerización sigue siendo fundamental, ya que las aplicaciones dentales requieren gran precisión y compatibilidad de resinas validada, mientras que las tecnologías basadas en polvo y extrusión conservan funciones especializadas. La selección de la tecnología depende cada vez más de la aplicación, el rendimiento, las características del material, los requisitos de posprocesamiento y el coste total del flujo de trabajo.
- Fotopolimerización en cuba: La fotopolimerización en cuba ocupa una posición de liderazgo gracias a su capacidad para producir modelos dentales de alta resolución, guías quirúrgicas, componentes protésicos y resinas especializadas. Su valor estratégico se ve reforzado por el amplio desarrollo de materiales específicos para cada aplicación.
- Sinterización selectiva por láser: La sinterización selectiva por láser se utiliza en aplicaciones que requieren producción a partir de polvo y componentes poliméricos duraderos. Su importancia radica en la producción en serie, la flexibilidad de diseño y la menor dependencia de las herramientas convencionales.
- Tecnología PolyJet: PolyJet es fundamental para los flujos de trabajo dentales multimateriales y a todo color. Su capacidad para combinar materiales en una misma construcción permite crear modelos realistas, prótesis dentales y aplicaciones de laboratorio complejas que requieren una alta fidelidad visual.
- Modelado por Deposición Fundida: El modelado por deposición fundida se aplica a modelos dentales específicos, aplicaciones educativas y flujos de trabajo con limitaciones de costos. Su accesibilidad facilita la experimentación básica, aunque los requisitos de precisión limitan su uso en algunas aplicaciones específicas para cada paciente.
- Otras tecnologías: Entre otras tecnologías se incluyen procesos aditivos emergentes y especializados utilizados en aplicaciones dentales específicas. Su relevancia estratégica depende de las mejoras en la compatibilidad de los materiales, la productividad, la precisión y la integración con los flujos de trabajo digitales ya establecidos.
Material
Se prevé que el segmento de materiales crezca a una tasa de crecimiento anual compuesta (TCAC) del 15,2 % al 16,2 % durante el periodo 2026-2034. El desarrollo de materiales se centra cada vez más en aplicaciones específicas, y los fabricantes priorizan el rendimiento mecánico, la biocompatibilidad, la estética, la compatibilidad con la esterilización y el cumplimiento de las normativas. Por lo tanto, las carteras de materiales se están convirtiendo en una importante ventaja competitiva, ya que las formulaciones validadas pueden generar una demanda recurrente de consumibles.
- Plásticos: Los plásticos dominan la fabricación aditiva dental, ya que las formulaciones de fotopolímeros y termoplásticos permiten la creación de modelos, guías, prótesis dentales, flujos de trabajo relacionados con alineadores y ciertas aplicaciones restauradoras. La especialización de materiales continúa ampliando su utilidad clínica.
- Metales: Los metales son esenciales en implantología y en procesos protésicos especializados que requieren resistencia, durabilidad y estabilidad dimensional. Su importancia estratégica es mayor en restauraciones complejas y en la producción de implantes, donde el rendimiento del material justifica los altos costos de fabricación.
- Otros materiales: Esta categoría abarca formulaciones especializadas y composites emergentes diseñados para aplicaciones dentales específicas. Su clasificación depende de la validación regulatoria, el rendimiento clínico, los requisitos estéticos y la compatibilidad con las plataformas de impresión comerciales.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 15,4 % al 16,4 % durante el período 2026-2034. La prostodoncia sigue siendo la principal aplicación, ya que los flujos de trabajo digitales permiten gestionar prótesis dentales, modelos y componentes restaurativos, mientras que la implantología y la endodoncia se benefician de una planificación y fabricación cada vez más precisas y personalizadas para cada paciente. La adopción de estas tecnologías se ve reforzada por la transformación digital generalizada de los laboratorios dentales.
- Prótesis dentales: La prostodoncia representa el área de aplicación más extensa, respaldada por prótesis dentales digitales, coronas, puentes, modelos de prueba y modelos restaurativos. La producción de alto volumen en laboratorio hace que la automatización y la repetibilidad sean especialmente valiosas.
- Implantología: La implantología se beneficia de modelos personalizados para cada paciente, guías quirúrgicas y flujos de trabajo restaurativos planificados digitalmente. La demanda está ligada a la precisión, la planificación del tratamiento y la integración entre los sistemas de imagen, diseño y fabricación.
- Endodoncia: La endodoncia representa una aplicación más especializada donde la fabricación aditiva puede respaldar modelos de planificación, guías, herramientas educativas y componentes de procedimientos específicos. Su papel estratégico debería aumentar a medida que maduren los flujos de trabajo digitales.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Prótesis dentales |
Alto |
Prótesis dentales digitales |
Escalada |
|
Implantología |
Medio |
Guías quirúrgicas |
Escalada |
|
Endodoncia |
Bajo |
Acceso guiado |
Emergente |
Factores que impulsan el crecimiento del mercado de la impresión 3D dental y análisis de su impacto
La integración del flujo de trabajo digital está aumentando el valor económico de las impresoras.
El principal atractivo reside en la combinación de impresión 3D con escaneo, diseño CAD, planificación de tratamientos y gestión de laboratorio. Según la ADA, la razón principal por la que los dentistas eligen impresoras 3D es que las utilizan para impulsar la digitalización, optimizar los flujos de trabajo y ahorrar tiempo y costes de fabricación. Esto sugiere que cada vez se adquieren más equipos como parte de un sistema de producción integrado, en lugar de adquirirlos individualmente. El impacto comercial es significativo, ya que los flujos de trabajo integrados reducen la necesidad de traspasos entre clínicos y laboratorios, aumentan la repetibilidad y disminuyen el almacenamiento físico de modelos. Además, los proveedores que faciliten la conexión entre impresoras y escáneres, programas de diseño CAD, unidades de fotopolimerización y materiales podrán fidelizar a sus clientes.
El aumento de la carga de enfermedades bucales está ampliando la carga de trabajo dental que se puede abordar.
La carga de morbilidad en la población mundial constituye una sólida base estructural para la odontología y la adopción de tecnologías dentales. La OMS ha determinado que las enfermedades bucales afectan a casi 3700 millones de personas, y la caries dental no tratada sigue siendo el problema de salud más prevalente en el mundo. El crecimiento y el envejecimiento de la población garantizan que la presión sobre los tratamientos dentales continuará en las regiones donde el acceso a los servicios de atención dental es cada vez mayor. El impacto en la fabricación aditiva es indirecto, pero muy relevante, ya que el creciente volumen de procedimientos hace que sea rentable invertir en sistemas de fabricación que automaticen los procesos repetitivos de laboratorio. Los laboratorios dentales pueden utilizar la fabricación aditiva para fabricar muchos componentes individualizados sin necesidad de moldes tradicionales ni configuraciones manuales complejas. El aumento del volumen de procedimientos hace que la automatización sea rentable, por lo que este factor debería ser más determinante en las regiones donde existe un acceso creciente a centros de atención dental y tecnologías avanzadas.
Los materiales dentales validados están ampliando la gama de dispositivos clínicos imprimibles.
La innovación en el campo de los materiales está llevando la fabricación aditiva más allá de la mera creación de modelos de diagnóstico, abarcando la fabricación de dispositivos para el contacto con el paciente y la funcionalidad en odontología. En términos de regulación, el rendimiento de los materiales se evalúa no solo en función de su funcionamiento como resina, sino también en el contexto de su uso en un dispositivo final específico, lo que incentiva a los fabricantes a personalizar la formulación en lugar de utilizar resinas de impresión. Entre los usos dentales mencionados por la FDA se incluyen resinas para prótesis dentales, retenedores de ortodoncia, protectores nocturnos, coronas, puentes, incrustaciones y recubrimientos en sus directrices para dispositivos impresos. Contar con materiales más validados aumentará el uso de las impresoras y también proporcionará una fuente de ingresos recurrentes por consumibles para el proveedor. Además, disminuirá la necesidad de que los laboratorios dentales dependan de los métodos de fabricación tradicionales.
Tendencias futuras del mercado de la impresión 3D dental
El diseño asistido por IA conectará cada vez más el diagnóstico con la producción automatizada.
Se prevé que las tendencias del mercado de la impresión 3D dental evolucionen hacia sistemas de software que conecten escaneos de pacientes, diseño automatizado, planificación de tratamientos y archivos listos para la máquina, con menos intervenciones manuales. La inteligencia artificial puede brindar soporte para la segmentación, el reconocimiento de puntos de referencia, recomendaciones de diseño y preparación de la producción, mientras que la validación basada en reglas puede reducir los errores evitables en el flujo de trabajo. La siguiente etapa probablemente hará hincapié en la interoperabilidad en lugar de funciones de IA aisladas, permitiendo que los datos clínicos se transfieran de forma segura entre escáneres, plataformas de diseño, impresoras y sistemas de laboratorio. Este desarrollo podría reducir la carga de trabajo de los técnicos y mejorar la consistencia en aplicaciones de alto volumen, como prótesis dentales, modelos, guías quirúrgicas y producción de ortodoncia. Los proveedores con interfaces abiertas e integraciones de flujo de trabajo validadas podrían obtener una ventaja, ya que los laboratorios operan cada vez más en entornos de tecnología mixta. Las expectativas regulatorias en torno a la validación del software, la ciberseguridad, la trazabilidad y la responsabilidad clínica determinarán la rapidez con la que estas capacidades transiten del diseño asistido a la producción automatizada.
La fabricación distribuida reducirá la dependencia de los laboratorios centralizados.
Es probable que la producción dental se vuelva más distribuida a medida que las impresoras compactas, los materiales validados y los flujos de trabajo en la nube hagan que la fabricación local sea cada vez más práctica. En lugar de enviar cada caso a laboratorios centralizados, las clínicas pueden producir internamente modelos, guías, restauraciones temporales y aparatos seleccionados, reservando el trabajo complejo para centros especializados. Este modelo híbrido puede acortar los tiempos de respuesta y reducir los costos logísticos sin eliminar la experiencia de los laboratorios. Los grandes laboratorios seguirán siendo importantes porque pueden justificar equipos de alta capacidad y técnicos especializados, pero las clínicas más pequeñas pueden adoptar sistemas específicos para aplicaciones predecibles y repetibles. La consecuencia estratégica es una segmentación de la producción por complejidad, volumen y urgencia clínica. Los fabricantes pueden abordar este cambio mediante niveles de equipos, servicios de suscripción, paquetes de materiales y soporte técnico remoto. Con el tiempo, la interoperabilidad se volverá fundamental, ya que la producción distribuida requiere una transferencia de datos consistente y parámetros de fabricación estandarizados en todas las ubicaciones.
Oportunidades de mercado en la impresión 3D dental
Ampliar los ecosistemas de producción mediante colaboraciones con laboratorios.
Las previsiones del mercado de impresión 3D dental apuntan a oportunidades para los proveedores que establezcan alianzas con laboratorios regionales, organizaciones de servicios dentales, clínicas y proveedores de software. En lugar de vender impresoras como equipos de capital aislados, las empresas pueden crear ecosistemas de producción completos que abarquen escaneo, diseño, impresión, posprocesamiento, materiales, capacitación y mantenimiento. Este enfoque puede reducir las barreras de adopción para las clínicas más pequeñas, a la vez que genera ingresos recurrentes por consumibles y servicios. Las alianzas con laboratorios también pueden proporcionar a los fabricantes acceso a datos de producción reales, lo que permite optimizar los parámetros de impresión y automatizar el flujo de trabajo. Los inversores deben priorizar a los proveedores con un sólido potencial de ingresos recurrentes y carteras de materiales específicos para cada aplicación, ya que la mera ubicación de las impresoras puede no reflejar completamente la rentabilidad a largo plazo de la odontología digital. Las alianzas geográficas pueden acelerar aún más la expansión en mercados donde el conocimiento de la normativa local y el soporte técnico son requisitos indispensables para una comercialización exitosa.
Desarrollar sistemas asequibles para las economías dentales emergentes.
Las economías emergentes del sector dental ofrecen a los fabricantes la oportunidad de adaptar sus carteras de equipos a diferentes limitaciones de capital, volúmenes de producción y capacidades técnicas. India, el sudeste asiático, Latinoamérica y algunos mercados de Oriente Medio son objetivos potenciales, dado que la infraestructura dental se está expandiendo y los laboratorios buscan cada vez más métodos de producción digital. Las estrategias exitosas deben combinar hardware asequible con materiales validados, capacitación local, financiación y soporte técnico a través de distribuidores. Los sistemas compactos pueden resultar especialmente atractivos en clínicas con espacio limitado y presupuestos reducidos. Los proveedores también pueden utilizar alianzas con laboratorios regionales para establecer flujos de trabajo de referencia antes de buscar clientes institucionales de mayor envergadura. En lugar de competir únicamente mediante precios más bajos, los fabricantes pueden diferenciarse ofreciendo un funcionamiento simplificado, un bajo desperdicio de materiales, un mantenimiento predecible y paquetes específicos para cada aplicación. Este modelo puede mejorar la adopción, al tiempo que permite avanzar hacia sistemas de mayor capacidad a medida que aumenta el volumen de clientes.
Novedades recientes
- Agosto de 2026: Formlabs, Inc. anunció una alianza estratégica de distribución con Nobel Biocare para las impresoras dentales Form 4B y Form 4BL, resinas dentales y accesorios. Este acuerdo amplía el alcance de distribución del portafolio dental de Formlabs a través de la red de implantología y prótesis de Nobel Biocare, fortaleciendo la conexión entre la fabricación aditiva y los flujos de trabajo de odontología digital ya establecidos.
- Mayo de 2026: 3D Systems, Inc. informó que los ingresos por productos dentales, excluyendo los alineadores, crecieron más del 20 % interanual en el primer trimestre, impulsados por nuevos productos dentales, incluidos sistemas avanzados para prótesis monolíticas. La compañía también reportó un sólido desempeño en el sector de la salud, lo que indica una inversión continua en tecnologías de producción dental y soluciones de fabricación aditiva específicas para cada aplicación.
- Abril de 2026: Stratasys Ltd. anunció la certificación europea CE Clase IIa para las prótesis dentales TrueDent impresas en 3D, conforme al Reglamento UE MDR 2017/745. Esta certificación amplía la base regulatoria para el uso comercial del material en los flujos de trabajo dentales europeos y fomenta una mayor adopción de prótesis removibles fabricadas digitalmente en laboratorios y clínicas.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -