
Markt für Dental Verbrauchsmaterialien: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognose für zahnärztliche Verbrauchsmaterialien (2021–2034), globaler und regionaler Marktanteil, Trend- und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Produkt [Zahnrestaurationsprodukte (Zahnimplantate, Zahnprothetik, CAD/CAM-Verbrauchsmaterialien und Restaurationsmaterialien), Kieferorthopädie (transparente Aligner/herausnehmbare Zahnspangen, festsitzende Zahnspangen und Sonstiges), Parodontologie (Zahnanästhetika, Hämostyptika und Nahtmaterial), Infektionskontrolle (Desinfektionsgel, persönliche Schutzausrüstung und Desinfektionsmittel), Endodontie (Verbrauchsmaterialien für Formgebung und Reinigung, Zugangspräparation und Obturation), Aufhellungsprodukte (Produkte für die professionelle Zahnaufhellung in der Praxis und für die Heimanwendung), Produkte für die Endbearbeitung und Politur (Prophylaxeprodukte und Fluoride) und Sonstiges] und Endverbraucher (Zahnkliniken und -praxen, Dentallabore und Sonstiges).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003492
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 24, 2026


Marktgröße 2025
38,96 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
75,52 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,63 %
Wachstumsrate
Adressierbarer Markt
515,62 Mrd. US-Dollar
(2026–2034)
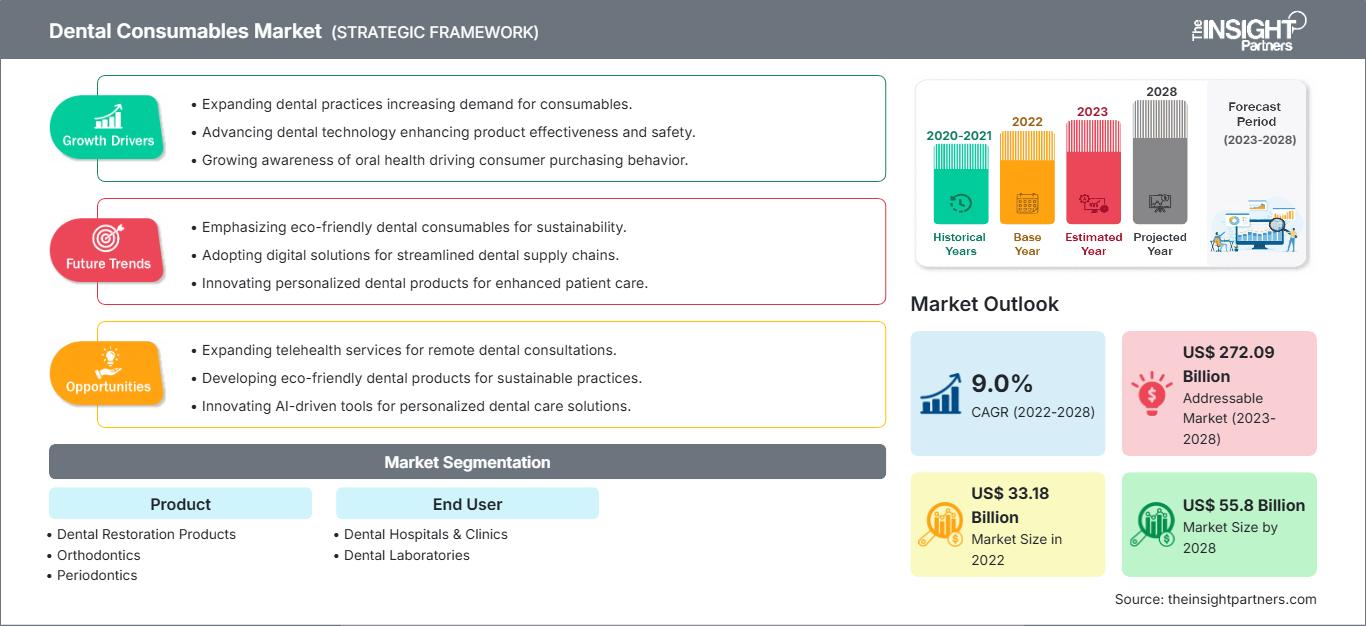
Der Markt für zahnärztliche Verbrauchsmaterialien wird im Jahr 2025 auf 38,96 Milliarden US-Dollar geschätzt und soll bis 2034 auf 75,52 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 7,63 % von 2026 bis 2034 entspricht. Er umfasst Materialien und Produkte, die in den Bereichen restaurative Zahnheilkunde, Kieferorthopädie, Parodontologie, Infektionskontrolle, Endodontie, Bleaching und Abschlussbehandlungen benötigt werden. Die Marktnachfrage wird durch die Behandlungshäufigkeit, Innovationen, demografische Entwicklungen und Investitionen in die zahnärztliche Infrastruktur bestimmt.
Nordamerika bleibt aufgrund etablierter Zahnarztnetzwerke, hoher Behandlungsraten und beträchtlicher privater Ausgaben für zahnärztliche Leistungen ein strategisch wichtiger Nachfragemarkt. Der Markt für zahnärztliche Verbrauchsmaterialien in Nordamerika wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8 % bis 6,5 % wachsen. Die nationalen Ausgaben für zahnärztliche Leistungen in den Vereinigten Staaten stiegen im Jahr 2024 auf 189 Milliarden US-Dollar.
Marktanalyse und Einblicke für zahnärztliche Verbrauchsmaterialien
- Nordamerika: Nordamerika wird voraussichtlich die größte regionale Position behalten, mit einem Anteil von 37–40 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 % zwischen 2026 und 2034, unterstützt durch eine fortschrittliche zahnärztliche Infrastruktur, einen regelmäßigen Verbrauch von Behandlungsleistungen und etablierte Erstattungskanäle.
- USA: Die USA repräsentieren im Jahr 2025 etwa 88–91 % des nordamerikanischen Marktes, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 % zwischen 2026 und 2034, was auf hohe Ausgaben für zahnärztliche Leistungen und umfangreiche Praxisnetzwerke zurückzuführen ist.
- Europa: Der Anteil Europas wird für 2025 auf 27–30 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–7,0 % zwischen 2026 und 2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien sorgen durch öffentlich-private Zahnsysteme, Labortätigkeit und die Einführung neuer Technologien für eine breite Nachfrage.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt 2025 bei 21–24 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–9,0 % wachsen. China, Japan, Indien, Südkorea und Australien verbinden einen erweiterten Zugang mit einer zunehmenden Nutzung restaurativer und kieferorthopädischer Verfahren.
- Größtes Segment: Produkte für die zahnärztliche Restauration halten im Jahr 2025 schätzungsweise einen Marktanteil von 40–43 % und werden zwischen 2026 und 2034 voraussichtlich ein durchschnittliches jährliches Wachstum von 7,2–7,6 % verzeichnen. Dies spiegelt ihre breite Anwendung in verschiedenen Verfahren und den wiederkehrenden Materialbedarf wider.
- Wachstumsstarkes Segment: Die Kieferorthopädie wird im Jahr 2025 einen Marktanteil von ca. 18–21 % erreichen und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–9,5 % wachsen. Treiber dieses Wachstums sind die zunehmende Verbreitung von transparenten Zahnschienen und die Nachfrage nach ästhetischen Behandlungen.
- Detaillierte Analyse der wichtigsten Unternehmen: ENVISTA HOLDINGS CORPORATION, 3M Company, Institut Straumann AG, Vannini Dental Industry SpA, PLANMECA OY, DENTSPLY SIRONA Inc., Henry Schein, Inc., Kerr Corporation, Align Technology, Inc., Koninklijke Philips NV, KURARAY CO., LTD., Brasseler USA Dental, LLC, EdgeEndo, LLC, FKG Dentaire SA und Ivoclar Vivadent AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Klinische Arbeitsabläufe werden zunehmend digitalisiert, unter anderem durch Technologien wie CAD/CAM-basierte Restaurationen, digitale Planung, fortschrittliche Biomaterialien und standardisierte Behandlungsprotokolle. Die Entwicklung von Verbrauchsmaterialien konzentriert sich daher verstärkt auf Materialien, die benutzerfreundlich, ästhetisch, langlebig und mit digitalen Arbeitsabläufen kompatibel sind. Gleichzeitig versuchen Hersteller, die Herausforderungen regionaler Produktion, Einhaltung regulatorischer Standards, ausreichender Lagerbestände und Vertriebspartnerschaften zu meistern, um eine zuverlässige Verfügbarkeit in den fragmentierten Zahnarztpraxen zu gewährleisten.
Im Prognosezeitraum werden die Investitionen in der Branche voraussichtlich auf digital integrierte Arbeitsabläufe in der restaurativen Zahnheilkunde, fortschrittliche kieferorthopädische Materialien, minimalinvasive Lösungen und Produkte zur Reduzierung der Behandlungszeit ausgerichtet sein. Die aufstrebenden Märkte Asiens werden Investitionen in Kapazitäten und Vertriebskanäle anziehen, während die etablierten Märkte der Industrieländer auf Effizienz und Produktdifferenzierung abzielen.
Umfang des Marktberichts zu zahnärztlichen Verbrauchsmaterialien
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 38,96 Milliarden US-Dollar |
| Marktgröße bis 2034 | 75,52 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,63 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für zahnärztliche Verbrauchsmaterialien
Das Wachstum des Marktes für zahnärztliche Verbrauchsmaterialien wird maßgeblich durch die Anzahl der Behandlungen, die Austauschzyklen, die Prävalenz von Mundkrankheiten und den verbesserten Zugang zu zahnärztlichen Leistungen bestimmt. Laut WHO-Statistiken leiden weltweit etwa 3,7 Milliarden Menschen an Mundkrankheiten, wobei unbehandelte Karies das häufigste Gesundheitsproblem darstellt. Der Markt verfügt somit über eine hohe Nachfrage nach restaurativen, präventiven, parodontologischen und endodontischen Materialien.
Die Lieferkette umfasst spezialisierte Chemie- und Biomaterialunternehmen, Dentalhersteller, Labore, Distributoren, Kliniken, Krankenhäuser sowie Endverbraucher wie Zahnärzte und Patienten. Es ist wichtig zu betonen, dass der Bedarf in diesem Fall wiederkehrend ist, da bei jeder einzelnen Behandlung zahlreiche Verbrauchsmaterialien benötigt werden. Die Lieferstrategie wird durch regulatorische Vorgaben, Rezepturen, Chargenkennzeichnung und die Verfügbarkeit von Distributoren bestimmt.
Die Positionierung hängt zunehmend von Faktoren wie Produktpalette, Wirksamkeitsnachweisen, Produktionskapazität, Vertriebskanalzugang und Integration in die digitale Zahnmedizin ab. Laut dem Marktbericht für zahnärztliche Verbrauchsmaterialien können diversifizierte Unternehmen Marktanteile durch gebündelte Arbeitsabläufe sichern, während Spezialisten dies mithilfe differenzierter Biomaterialien, kieferorthopädischer Systeme, hochpräziser Instrumente und individueller Behandlungslösungen erreichen.
DENTSPLY SIRONA Inc., Straumann, Henry Schein, Align Technology, 3M, ENVISTA, Ivoclar Vivadent, KURARAY CO., LTD. und FKG Dentaire verfügen über Vertriebskanäle und betreiben kontinuierliche Produktinnovation. Es besteht ein Trend zu Investitionen in die Lokalisierung der Fertigung und die Digitalisierung. So hat beispielsweise Straumann die Lokalisierung von Fertigungsprozessen in China forciert.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für zahnärztliche Verbrauchsmaterialien: Strategische Einblicke
Regionale Einblicke
Markt für zahnärztliche Verbrauchsmaterialien in Nordamerika
Nordamerika wird Prognosen zufolge im Jahr 2025 einen Marktanteil von 37–40 % am gesamten Markt für zahnärztliche Verbrauchsmaterialien ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 % wachsen. Der Markt verfügt über eine gut ausgebaute zahnärztliche Infrastruktur, ein etabliertes Netzwerk von Spezialisten, Laboreinrichtungen und beträchtliche private Ausgaben. Die zahnärztlichen Ausgaben in den USA beliefen sich 2024 auf 189 Milliarden US-Dollar, ein inflationsbereinigter Anstieg von 3,6 %, der hauptsächlich auf private Krankenversicherungen und Selbstzahler zurückzuführen ist.
Die Marktlage begünstigt Unternehmen mit soliden Vertriebs- und Regulierungspraktiken. Kanada bietet eine stabile Nachfrage, während die USA 88–91 % des regionalen Umsatzes generieren. Praxiszusammenlegungen und die verstärkte Einbindung von DSOs (Distribution Service Organizations) schaffen die Chance für verbesserte zentrale Beschaffungsprozesse und erhöhen somit die Bedeutung von Vertragspreisen, Bestandsmanagement und Portfoliostandardisierung. Laut ADA-Daten nehmen die wirtschaftlichen Herausforderungen für Praxen zu, was Einkäufer dazu veranlasst, die Produktivität von Verbrauchsmaterialien und die Kosten pro Behandlung genauer zu prüfen.
US-Markt für zahnärztliche Verbrauchsmaterialien
Die USA decken 2025 88–91 % des nordamerikanischen Bedarfs ab und werden von 2025 bis 2034 ein jährliches Wachstum von 6,0–6,6 % verzeichnen. Diese Position ist auf hohe Ausgaben im zahnärztlichen Bereich, ein dichtes Netz an Privatpraxen und Spezialisten sowie ein gut ausgebautes Vertriebsnetz zurückzuführen. Restaurationsmaterialien, Produkte zur Infektionskontrolle, kieferorthopädische Geräte und endodontische Verbrauchsmaterialien gehören weiterhin zu den wichtigsten Bestandteilen des regelmäßigen Bedarfs von Praxen und Laboren.
Die Nutzungsmuster orientieren sich zunehmend an der digitalen Behandlungsplanung und dem steigenden Effizienzdruck. Der Einsatz von transparenten Alignern, CAD/CAM-kompatiblen Restaurationen und modernen Materialien gewinnt neben dem traditionellen Verbrauch von Verbrauchsmaterialien an Bedeutung. Laut ADA-Daten nimmt die Rolle größerer Praxismodelle und zahnärztlicher Versorgungszentren (DSOs) zu, während die Wirtschaftlichkeitsprognosen für Zahnärzte bis 2025 ein schnelleres Kostenwachstum als die Erstattungen vorhersagen. Dies führt zu einem verstärkten Interesse an der Minimierung von Verschwendung.
Europäischer Markt für zahnärztliche Verbrauchsmaterialien
Europa wird voraussichtlich 2025 einen Marktanteil von 27 % bis 30 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3 % bis 7,0 % wachsen. Deutschland ist führend in der regionalen Nachfrage, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Fortschrittliche klinische Protokolle, Labornetzwerke, öffentliche und private Versorgungsangebote sowie die Nachfrage nach ästhetischen Behandlungen treiben den wiederkehrenden Verbrauch in den Bereichen restaurative Zahnheilkunde und Kieferorthopädie an.
Das Vereinigte Königreich verfügt über ein vielfältiges privates und öffentliches Zahnmedizin-Sektor, das die Nachfrage nach restaurativen und präventiven Produkten ankurbelt. Die Kombination aus einer großen Laborpräsenz und Produktionskapazität mit fortschrittlichen restaurativen Behandlungsmethoden kennzeichnet den deutschen Markt. Etablierte Kliniken, Zahntourismus, ästhetische Zahnheilkunde und digitalisierte Arbeitsabläufe prägen Frankreich, Italien und Spanien.
Markt für zahnärztliche Verbrauchsmaterialien im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum (APAC) wird im Jahr 2025 ein Marktanteil von 21–24 % erwartet, und bis 2034 dürfte ein jährliches Wachstum von 8–9 % erzielt werden. China ist der dominierende Markt, gefolgt von Japan, Indien, Südkorea und Australien. Die zunehmende Verfügbarkeit zahnärztlicher Leistungen, die Urbanisierung, ein gestiegenes Gesundheitsbewusstsein und die Nutzung privater Versorgungsangebote treiben die Nachfrage nach restaurativer Zahnheilkunde und Kieferorthopädie an.
Die Verfahren in China sind durch geänderte Beschaffungsrichtlinien wirtschaftlicher geworden, während Indien von seiner großen Bevölkerung und dem wachsenden Angebot an zahnärztlichen Leistungen profitiert. In Japan und Südkorea dominieren klinische Technologien, in Australien hingegen professionelle Standards. Straumann wird voraussichtlich im Jahr 2025 in der APAC-Region erfolgreich sein.
Markt für zahnärztliche Verbrauchsmaterialien im Nahen Osten und Afrika
Der Nahe Osten und Afrika bilden einen kleineren, aber wachsenden regionalen Markt, der durch Investitionen in die zahnärztliche Infrastruktur, die Privatisierung des Gesundheitswesens und spezialisierte Zentren angetrieben wird. Saudi-Arabien und die Vereinigten Arabischen Emirate sind Beispiele für bedeutende Märkte in der Golfregion, während Südafrika der größte etablierte Markt für Kliniken und Labore in der Region ist. Die durchschnittliche jährliche Wachstumsrate (CAGR) wird bis 2034 voraussichtlich 7,0–7,8 % betragen.
In Saudi-Arabien und den VAE gibt es Entwicklungen im Bereich der Gesundheitsinfrastruktur und des Fachpersonals, wodurch sich Chancen für die Einführung hochwertiger Produkte in den Bereichen Zahnersatz, Kieferorthopädie und Infektionskontrolle ergeben. Südafrika verfügt über private Zahnarztpraxen und Laborbedarf, während die MEA-Region (ohne Südafrika) stärker auf Vertriebspartner ausgerichtet ist. Öleinnahmen und Investitionen in die Infrastruktur der Golfstaaten könnten Investitionen im Gesundheitswesen fördern.
Segmentierungsanalyse
Produkt
Das Produktsegment wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–7,8 % wachsen. Diese positive Entwicklung wird durch wiederkehrende Behandlungsabläufe, die steigende Nachfrage nach ästhetischen Ergebnissen, Fortschritte bei restaurativen Materialien und die zunehmende Anwendung kieferorthopädischer und endodontischer Technologien gestützt. Ein breites Produktportfolio bleibt wichtig, da Kliniken weniger Anbieter benötigen, die in der Lage sind, vielfältige klinische Anforderungen zu erfüllen.
- Zahnrestaurationsprodukte: Restaurationsprodukte nehmen die größte Stellung ein, da Füllungen, Kronen, Brücken, Implantate und verwandte Materialien häufige Behandlungsbedürfnisse abdecken. Ihre strategische Bedeutung nimmt zu, da Zahnärzte langlebige, ästhetische und digital kompatible Lösungen bevorzugen.
- Kieferorthopädie: Verbrauchsmaterialien für die Kieferorthopädie profitieren von der zunehmenden Verbreitung von transparenten Alignern, ästhetischen Präferenzen und der breiteren Anwendung in der Erwachsenenbehandlung. Anbieter differenzieren sich zunehmend durch Materialeigenschaften, Workflow-Integration, Kompatibilität mit der Behandlungsplanung und Unterstützung für Behandler.
- Parodontologie: Parodontalprodukte unterstützen die regelmäßige Behandlung von Zahnfleischerkrankungen und die Nachsorge. Die Nachfrage ist weiterhin an die Prävention, die alternde Bevölkerung und die zunehmende Bedeutung der Parodontalgesundheit als Teil eines umfassenderen Gesundheitsmanagements gebunden.
- Infektionskontrolle: Verbrauchsmaterialien zur Infektionskontrolle sind weiterhin unerlässlich für die Einhaltung klinischer Richtlinien und die Sicherheit der Arbeitsabläufe. Die Beschaffung wird beeinflusst durch Sterilisationsprotokolle, die Präferenz für Einwegprodukte, die Produktzuverlässigkeit, regulatorische Anforderungen und die Notwendigkeit, das Risiko von Kreuzkontaminationen zu minimieren.
- Endodontie: Endodontische Produkte kommen bei Wurzelkanalbehandlungen zum Einsatz, bei denen Präzision, Handhabung und vorhersagbare klinische Ergebnisse entscheidend sind. Die kontinuierliche Weiterentwicklung von Instrumenten, Versiegelungsmaterialien, Wurzelfüllmaterialien und zugehörigen Verbrauchsmaterialien deckt den Bedarf an Spezialbehandlungen.
- Zahnaufhellungsprodukte: Zahnaufhellungsprodukte bedienen den Bereich der ästhetischen Zahnheilkunde und das Interesse der Verbraucher an ästhetischen Behandlungen. Die Nachfrage variiert je nach verfügbarem Einkommen und Praxisstruktur, wobei professionelle Systeme von der zahnärztlichen Aufsicht und kontrollierten Behandlungsprotokollen profitieren.
- Produkte für die Endbearbeitung und Politur: Produkte für die Endbearbeitung und Politur sind bei restaurativen Eingriffen immer wieder erforderlich. Ihr strategischer Wert ergibt sich aus der Durchführung des Eingriffs, der Oberflächenqualität, der Ästhetik und der Kompatibilität mit verschiedenen Restaurationsmaterialien.
Endbenutzer
Für das Endkundensegment wird zwischen 2026 und 2034 ein jährliches Wachstum von 7,4–7,8 % prognostiziert. Zahnkliniken und -praxen generieren eine hohe, wiederkehrende Nachfrage, da die meisten Verbrauchsmaterialien direkt während der Behandlung verwendet werden. Labore gewinnen zunehmend an Bedeutung für die Arbeitsabläufe in der restaurativen Zahnheilkunde und Kieferorthopädie, insbesondere dort, wo digitales Design und ausgelagerte Fertigung den Materialbedarf erhöhen.
- Zahnkliniken und -praxen: Kliniken und Krankenhäuser stellen den Hauptverbraucher von Verbrauchsmaterialien dar. Der Einkauf wird dabei von Patientenaufkommen, Behandlungsspektrum, Lagerhaltung, Kostenerstattung und den Präferenzen der Behandler bestimmt. Eine zentrale Beschaffung kann die Standardisierung verbessern.
- Dentallabore: Labore unterstützen die Arbeitsabläufe in der restaurativen und prothetischen Zahnheilkunde und setzen zunehmend auf Spezialmaterialien, die mit der CAD/CAM-Fertigung kompatibel sind. Bei ihren Kaufentscheidungen legen sie Wert auf Bearbeitbarkeit, Ästhetik, Konsistenz, kurze Bearbeitungszeiten und vorhersehbare Laborergebnisse.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Zahnkliniken und -praxen |
Hoch |
Effizienz am Behandlungsstuhl |
Reifen |
|
Zahntechnische Labore |
Medium |
Digitales Fräsen |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für zahnärztliche Verbrauchsmaterialien
Zunehmende globale Belastung durch Mundkrankheiten
Die zunehmende Verbreitung unbehandelter Zahnerkrankungen führt zu einer anhaltenden Nachfrage nach restaurativen, parodontologischen, endodontischen und präventiven Materialien. Laut WHO sind weltweit fast 3,7 Milliarden Menschen von Mundkrankheiten betroffen, wobei unbehandelte Karies die häufigste Erkrankung darstellt. Die Belastung ist besonders hoch in Ländern mit niedrigem und mittlerem Einkommen, wo der Zugang zu Behandlungen weiterhin ungleich verteilt ist. Dies eröffnet zwei Chancen: Etablierte Märkte ersetzen Produkte durch etablierte Behandlungszahlen, während sich in Entwicklungsländern die Kapazitäten für Erstbehandlungen aufbauen. Für Hersteller bedeutet dies einen größeren potenziellen Patientenstamm und eine stärkere Nachfrage nach kosteneffizienten Formulierungen. Anbieter, die klinische Leistung und Bezahlbarkeit in Einklang bringen können, erhalten möglicherweise Zugang zu neuen Beschaffungskanälen, während etablierte Märkte weiterhin fortschrittliche Materialien, ästhetische Ergebnisse und effiziente Behandlungsmethoden bevorzugen.
Erweiterung der digitalen und ästhetischen Zahnmedizin
Digitale Arbeitsabläufe verändern die Anforderungen an zahnärztliche Materialien und Verbrauchsmaterialien. Intraorales Scannen, CAD/CAM-Fertigung, digital geplante Kieferorthopädie und bildbasierte Behandlungsplanung erfordern zunehmend Materialien, die für vorhersagbare digitale Arbeitsabläufe entwickelt wurden. Align Technology prognostiziert 2,6 Millionen ausgelieferte transparente Aligner im Jahr 2025, mit einem jährlichen Wachstum von 4,7 % – ein deutliches Zeichen für die Bedeutung digitaler kieferorthopädischer Behandlungen. Die Auswirkungen beschränken sich nicht auf die Kieferorthopädie, da digitale Abformungen und die Laborfertigung auch die Auswahl von Restaurationsmaterialien, die Anforderungen an die Ausarbeitung und die Integration in Arbeitsabläufe beeinflussen. Hersteller können daher Mehrwert schaffen, indem sie Verbrauchsmaterialien entwickeln, die mit Scannern, Frässystemen, Softwareplattformen und standardisierten Laborprozessen kompatibel sind.
Praxiskonsolidierung und Professionalisierung des Beschaffungswesens
Die Konsolidierung von Zahnarztpraxen verändert das Einkaufsverhalten, indem sie einige Entscheidungen von einzelnen Behandlern auf zentrale Beschaffungsteams verlagert. Größere Organisationen können Mengenrabatte aushandeln, Produktspezifikationen standardisieren und den Lagerbestand standortübergreifend überwachen, wodurch die Bedeutung von Lieferzuverlässigkeit und Produktvielfalt steigt. Untersuchungen der ADA zeigen, dass sich Zahnarztpraxen zunehmend größeren Praxismodellen und zahnärztlichen Versorgungszentren (DSOs) zuwenden. Dieser Strukturwandel kann Lieferanten begünstigen, die in der Lage sind, an mehreren Standorten gleichbleibende Qualität zu gewährleisten und die Logistik mit planbarer Warenversorgung zu integrieren. Kleinere spezialisierte Hersteller können wettbewerbsfähig bleiben, wenn sie differenzierte klinische Leistungen, fundierte Schulungen oder Produkte für spezielle Behandlungen anbieten. Die Marktauswirkung ist daher eine klarere Trennung zwischen skalierungsgetriebener Beschaffung und klinisch differenzierten Nischen, wodurch unterschiedliche Wege zur Kundengewinnung entstehen.
Zukunftstrends auf dem Markt für zahnärztliche Verbrauchsmaterialien
Digital native konsumierbare Ökosysteme
Die Trends im Markt für zahnärztliche Verbrauchsmaterialien werden voraussichtlich zunehmend die Integration von physischen Materialien und digitalen Behandlungssystemen widerspiegeln. Zukünftige Produktentwicklungen werden die Kompatibilität mit Scannern, CAD/CAM-Systemen, geführten Arbeitsabläufen und automatisierter Fertigung priorisieren, anstatt Verbrauchsmaterialien als isolierte Produkte zu betrachten. Anbieter werden Materialien vermehrt mithilfe digitaler Arbeitsabläufe validieren und standardisierte Bibliotheken, empfohlene Parameter und klinische Protokolle bereitstellen. Dies könnte die Variabilität zwischen Kliniken und Laboren reduzieren und gleichzeitig die Reproduzierbarkeit verbessern. Kieferorthopädische und restaurative Produkte sind für diesen Wandel besonders gut positioniert, da die digitale Planung die Materialauswahl und -produktion direkt beeinflusst. Künftig werden Kaufentscheidungen neben herkömmlichen Kriterien wie Preis, Handhabung und Haltbarkeit zunehmend auch die Kompatibilität mit bestehenden Systemen berücksichtigen. Diese Entwicklung dürfte Partnerschaften zwischen Herstellern von Verbrauchsmaterialien, Softwareentwicklern, Laboren und zahnärztlichen Dienstleistungsorganisationen fördern.
Lokalisierte Fertigung und Lieferkettenresilienz
Hersteller werden voraussichtlich verstärkt auf geografisch diversifizierte Produktion, regionale Beschaffung und Bestandsstabilität setzen. Dentalverbrauchsmaterialien sind abhängig von Spezialchemikalien, Polymeren, Keramiken, Metallen, Verpackungen und Präzisionsfertigung, wodurch Lieferunterbrechungen den klinischen Arbeitsablauf beeinträchtigen können. Straumanns Entscheidung, Produktionsstätten in China aufzubauen, zeigt, wie Lokalisierung die Beschaffungsanforderungen erfüllen und gleichzeitig die Lieferkontinuität verbessern kann. Ähnliche Strategien könnten in anderen wachstumsstarken Regionen entstehen, in denen regulatorische Anforderungen, Zölle oder öffentliche Vergabevorschriften die lokale Produktion begünstigen. Das strategische Ziel wird nicht zwangsläufig eine vollständige Produktionsverlagerung sein, sondern vielmehr ein ausgewogenes Netzwerk, das globale Technologieplattformen mit regionaler Produktion und Distribution verbindet. Unternehmen, die resiliente Lieferkettenstrukturen aufbauen, können einen besseren Zugang zu institutionellen und staatlich geförderten Beschaffungskanälen erhalten.
Marktchancen für zahnärztliche Verbrauchsmaterialien
Hochwertige Materialien für aufstrebende Dentalregionen
Schwellenländer bieten die Chance, differenzierte Produktlinien zu entwickeln, die klinische Zuverlässigkeit mit kontrollierten Anschaffungskosten verbinden. Investoren und Hersteller können Märkte anvisieren, in denen der Zugang zur zahnärztlichen Versorgung zwar wächst, hochwertige Importprodukte aber im Verhältnis zur lokalen Kaufkraft weiterhin teuer sind. Produktstrategien können vereinfachte Restaurationssysteme, lokalisierte Verpackungen, regionale Vertriebspartnerschaften und Fortbildungsprogramme für Zahnärzte umfassen. China zeigt, wie eine Reform des Beschaffungswesens den Patientenzugang durch niedrigere Behandlungskosten erweitern kann, während Indien und Südostasien durch wachsende private Zahnarztkapazitäten zusätzliche Möglichkeiten bieten. Die größten Geschäftschancen ergeben sich dort, wo Unternehmen die Lieferkette lokalisieren können, ohne die Einhaltung gesetzlicher Bestimmungen zu beeinträchtigen. Eine flexible Produktarchitektur ermöglicht es Anbietern zudem, Kunden von Basismaterialien hin zu höherwertigen, ästhetischen und digital kompatiblen Produkten zu führen, sobald sich die Wirtschaftlichkeit der Behandlungen verbessert.
Integrierte Versorgungsmodelle für große Zahnarztnetzwerke
Große Zahnarztgruppen und zahnärztliche Versorgungszentren (DSOs) bieten Anbietern die Möglichkeit, über den reinen Produktverkauf hinauszugehen und integrierte Beschaffungsmodelle zu entwickeln. Marktprognosen für zahnärztliche Verbrauchsmaterialien zeigen, dass Einkäufer mit mehreren Standorten von standardisierten Produktkatalogen, transparenter Bestandsführung, Nutzungsanalysen und vertraglich vereinbarter Nachlieferung profitieren können. Anbieter können kundenspezifische Produktpakete für die Bereiche Restauration, Endodontie, Kieferorthopädie, Infektionskontrolle und Endbehandlung zusammenstellen. Solche Modelle verbessern die Bedarfsplanung und reduzieren gleichzeitig Notfallkäufe und fragmentierte Lagerbestände. Investitionsprioritäten sollten digitale Bestellschnittstellen, regionale Vertriebskapazitäten, Kundenanalysen und Schulungsprogramme zur Förderung einer einheitlichen Produktnutzung umfassen. Dieser Ansatz ist besonders relevant in etablierten Märkten, in denen die Konsolidierung von Praxen zunimmt und Einkaufsentscheidungen zentralisiert werden.
Aktuelle Entwicklungen
- Juni 2026: Die Straumann Holding AG startete in Partnerschaft mit United Way of Mumbai das mobile zahnärztliche Hilfsprogramm „Muskaan Oral Care“. Zwei voll ausgestattete mobile Zahnarzteinheiten bieten in unterversorgten Gemeinden in Mumbai und Karjat präventive Zahnbehandlungen, Vorsorgeuntersuchungen, Aufklärung zur Mundgesundheit und Überweisungen zu Behandlungen an. Die Initiative erweitert die Aktivitäten des Unternehmens zur Verbesserung des Zugangs zur zahnärztlichen Versorgung in Indien.
- Mai 2026: DENTSPLY SIRONA Inc. veröffentlichte die Ergebnisse des ersten Quartals 2026 und brachte Smart View – Detect auf den Markt, ein von der FDA zugelassenes, KI-gestütztes Diagnosetool zur Erkennung periapikaler Aufhellungen in CBCT-Aufnahmen. Das Unternehmen gab an, dass das Tool mit einer relativen Steigerung der Erkennungsrate um ca. 46 % verbunden sei und positionierte es im Rahmen seiner Strategie für vernetzte Zahnmedizin.
- Februar 2026: Henry Schein, Inc. führte Zirlux Independence ML über Zahn Dental, seine US-amerikanische Tochtergesellschaft für zahntechnische Labore, ein. Die Zirkonoxidscheiben werden in den USA aus importierten Materialien hergestellt und zeichnen sich durch gleichbleibende Farbwiedergabe, ästhetische Mehrschichttechnik, Festigkeit und hohe Fräsproduktivität für zahntechnische Labore aus.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -