
歯科消耗品市場:シェア・成長・予測 2034
歯科消耗品市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製品別 [歯科修復製品(歯科インプラント、歯科補綴物、CAD/CAM修復消耗品、歯科修復材料)、矯正歯科(透明アライナー/取り外し可能なブレース、固定式ブレース、その他)、歯周病治療(歯科麻酔薬、歯科止血剤、歯科縫合糸)、感染制御(消毒ジェル、個人用保護具、消毒剤)、歯内療法(形成・洗浄消耗品、アクセス準備消耗品、根管充填消耗品)、ホワイトニング製品(オフィスホワイトニング製品、ホームホワイトニング製品)、仕上げ・研磨製品(予防製品、フッ化物)、その他]、エンドユーザー別(歯科病院・クリニック、歯科技工所その他)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003492
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 24, 2026


2025年の市場規模
389億6000 万米ドル
基準年値
2034年の予測
755 億2000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.63 %
成長率
対象市場
5156億 2000万米ドル
(2026年~2034年)
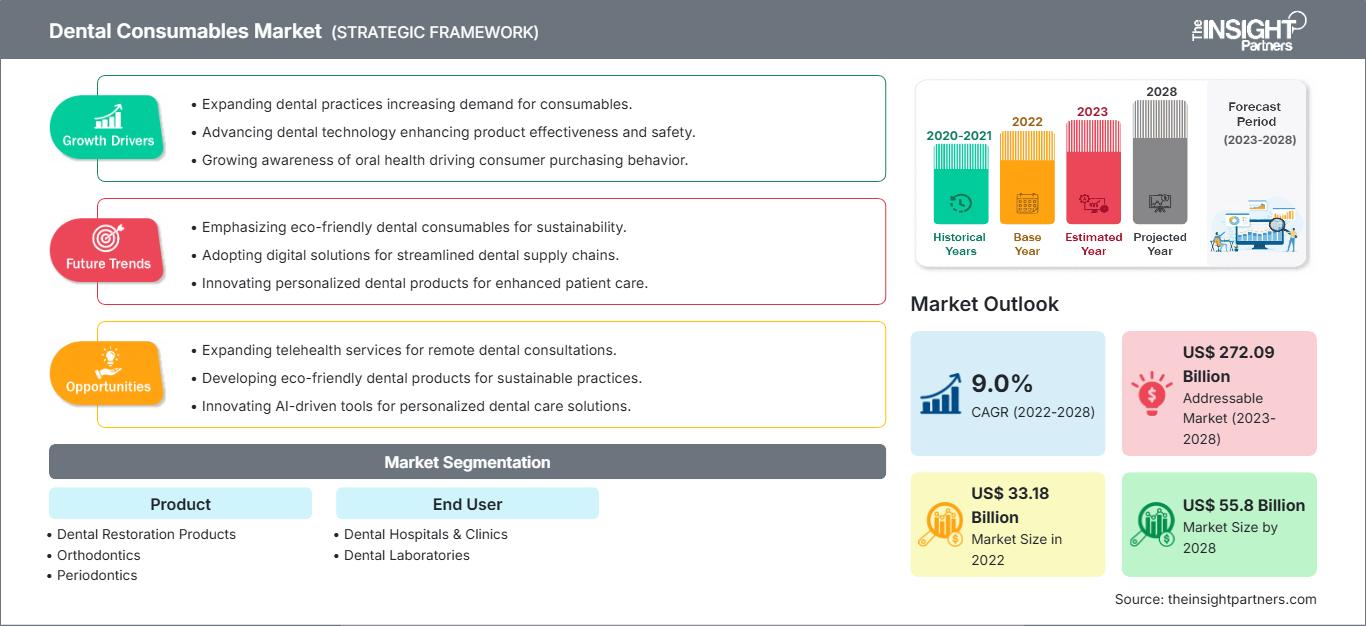
歯科消耗品市場は、2025年には389億6,000万米ドルと評価され、2034年には755億2,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.63%で拡大すると見込まれています。この市場には、修復、矯正、歯周病治療、感染制御、歯内療法、ホワイトニング、仕上げ治療に必要な材料や製品が含まれており、市場需要は治療頻度、技術革新、人口動態、歯科インフラへの投資によって左右されます。
北米は、確立された歯科ネットワークの強み、高い治療普及率、そして民間からの多額の歯科支出を背景に、需要源として戦略的に重要な位置を占め続けています。北米の歯科消耗品市場規模は、2026年から2034年にかけて年平均成長率(CAGR)5.8%~6.5%で成長すると予測されています。米国の全国的な歯科支出は、2024年には1,890億米ドルに達しました。
歯科消耗品市場の評価と洞察
- 北米:北米は、高度な歯科インフラ、継続的な処置の利用、確立された償還チャネルに支えられ、2025年には37~40%のシェアを維持し、2026年から2034年にかけて年平均成長率(CAGR)6.0~6.6%で最大の地域としての地位を維持すると予想されます。
- 米国:米国は、2025年の北米市場の約88~91%を占め、2026年から2034年にかけて年平均成長率(CAGR)は6.0~6.6%と予測されており、これは高い歯科医療費支出と広範な診療ネットワークに支えられている。
- ヨーロッパ:ヨーロッパは2025年には市場シェアの27~30%を占め、2026年から2034年にかけて年平均成長率(CAGR)6.3~7.0%で成長すると予測されています。ドイツ、英国、フランス、イタリア、スペインは、官民連携の歯科医療制度、歯科技工所の活動、技術導入などを通じて幅広い需要を生み出しています。
- アジア太平洋地域:アジア太平洋地域は2025年には21~24%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)8.0~9.0%で成長すると予測されています。中国、日本、インド、韓国、オーストラリアでは、歯科医療へのアクセス拡大と、修復治療および矯正治療の利用増加が同時に進んでいます。
- 最大のセグメントである歯科修復製品は、2025年には推定40~43%の市場シェアを占め、2026年から2034年にかけて7.2~7.6%のCAGRで成長すると予測されています。これは、幅広い処置への適用と、繰り返し必要となる材料需要を反映しています。
- 高成長分野:矯正歯科は2025年には市場シェアの約18~21%を占め、透明アライナーの普及と審美治療の需要に牽引され、2026年から2034年にかけて年平均成長率(CAGR)9.0~9.5%で拡大すると予測されています。
- 詳細に分析された主要企業: ENVISTA HOLDINGS CORPORATION、3M Company、Institut Straumann AG、Vannini Dental Industry SpA、PLANMECA OY、DENTSPLY SIRONA Inc.、Henry Schein, Inc.、Kerr Corporation、Align Technology, Inc.、Koninklijke Philips NV、KURARAY CO., LTD.、Brasseler USA Dental, LLC、EdgeEndo, LLC、FKG Dentaire SA、およびIvoclar Vivadent AG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
臨床ワークフローは、CAD/CAMベースの修復、デジタルプランニング、先進的な生体材料、チェアサイドでの標準化されたプロトコルといった技術の活用により、ますますデジタル化が進んでいます。それに伴い、消耗品の開発も、使いやすさ、審美性、耐久性、そしてデジタルワークフローとの互換性を重視した材料に重点が置かれるようになっています。同時に、メーカーは、分散した歯科医院でも安定的に供給できるよう、地域ごとの生産、規制基準への準拠、在庫の安定性、販売代理店との関係といった課題の解決に取り組んでいます。
予測期間において、歯科業界への投資は、デジタル統合型修復ワークフロー、先進的な矯正歯科材料、低侵襲治療、および診療時間を短縮する製品に向けられる可能性が高い。アジアの新興市場は生産能力と流通チャネルへの投資を呼び込む一方、先進国の成熟市場は効率性と製品差別化を追求するだろう。
歯科消耗品市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 389億6000万米ドル |
| 2034年までの市場規模 | 755億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.63% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
歯科消耗品市場分析
歯科消耗品市場の成長は、主に処置件数、交換サイクル、口腔疾患の罹患率、歯科医療サービスへのアクセス向上によって左右されます。WHOの統計によると、約37億人が口腔疾患に苦しんでおり、未治療のう蝕は世界で最も蔓延している健康問題です。つまり、この市場には、修復、予防、歯周治療、根管治療用の材料に対する十分な需要基盤が存在するということです。
サプライチェーンには、専門化学・生体材料会社、歯科材料製造会社、研究所、販売代理店、クリニック、病院、そして歯科医や患者といったエンドユーザーが含まれます。この場合、多くの消耗材料が各処置で使用されるため、需要は反復的であることを強調することが重要です。供給戦略は、規制、配合、ロット識別、および販売代理店の確保状況によって決定されます。
ポジショニングは、製品ラインナップ、有効性証明データ、製造能力、流通チャネルへのアクセス、デジタル歯科医療への統合といった要素にますます依存するようになっている。歯科消耗品市場レポートによると、多角化企業はバンドルされたワークフローを通じて市場シェアを維持できる一方、専門企業は差別化された生体材料、矯正システム、高精度機器、および処置ごとの個別ソリューションを活用することで市場シェアを維持している。
DENTSPLY SIRONA Inc.、Straumann、Henry Schein、Align Technology、3M、ENVISTA、Ivoclar Vivadent、KURARAY CO., LTD.、およびFKG Dentaireは、継続的な製品イノベーションと連携した流通チャネルを有しています。製造の現地化とデジタル化に向けた投資の傾向が見られます。例えば、Straumannは中国における製造プロセスの現地化を重視しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
歯科消耗品市場:戦略的洞察
地域別分析
北米歯科消耗品市場
北米は、2025年には歯科消耗品市場全体の37~40%を占め、2034年まで年平均成長率(CAGR)6.0~6.6%で成長すると予測されています。北米は、発達した歯科インフラ、確立された専門医ネットワーク、検査施設、そして多額の民間支出を享受しています。米国の歯科医療費は、インフレ調整後で2024年には1,890億ドルに達し、3.6%増加しており、民間保険と自己負担が主な要因となっています。
市場の供給状況は、健全な流通と規制慣行を持つ企業に有利です。カナダは安定した需要を提供し、米国は地域売上の88~91%を占めています。診療所の統合とDSOの関与の増加は、集中調達慣行の改善の機会を生み出し、契約価格設定、在庫管理、ポートフォリオの標準化の重要性を高めています。ADAのデータによると、診療所が直面する経済的課題は増大しており、これが購買担当者が消耗品の生産性と処置あたりのコストを検討する動機となっています。
米国歯科消耗品市場
米国は2025年には北米の需要の88~91%を占め、2025年から2034年にかけて年平均成長率(CAGR)6.0~6.6%で成長すると予測されています。これは、歯科医療費の高水準、開業医や専門医の大規模なネットワーク、そして確立された流通網によるものです。修復材料、感染制御製品、矯正器具、根管治療用品は、歯科医院や技工所にとって引き続き定期的な購入に不可欠な製品となっています。
使用パターンは、デジタル治療計画と効率性への需要の高まりにますます合致するようになっています。透明アライナー、CAD/CAM対応修復物、先進材料の使用パターンは、従来の消耗品の使用に加えて重要性を増しています。ADAのデータによると、大規模な診療モデルとDSOの役割は拡大しており、2025年の歯科医経済予測では、費用が診療報酬よりも速いペースで増加していることが示されており、無駄を最小限に抑えることへの関心が高まっています。
欧州歯科消耗品市場
欧州は2025年には市場シェアの27~30%を占めると予測されており、2034年まで年平均成長率(CAGR)6.3~7.0%で成長する見込みです。地域別需要ではドイツが首位で、次いで英国、フランス、イタリア、スペインが続きます。高度な臨床プロトコル、ラボネットワーク、公的・私的医療提供サービス、そして審美治療への需要が、修復歯科および矯正歯科分野における継続的な消費を牽引しています。
英国には多様な民間および公立の歯科医療環境があり、それが修復用および予防用製品への需要を高めている。大規模なラボの存在と製造能力、そして高度な修復治療の組み合わせが、ドイツ市場の特徴である。確立されたクリニック、デンタルツーリズム、審美歯科、そしてデジタル化されたワークフローは、フランス、イタリア、スペインの特徴である。
アジア太平洋地域の歯科消耗品市場
アジア太平洋地域は2025年には市場シェアの21~24%を占めると予想され、2034年までの期間で年平均成長率(CAGR)8~9%を示すと予測されています。中国が最大の市場であり、次いで日本、インド、韓国、オーストラリアが続きます。歯科医療サービスの普及、都市化、意識の高まり、そして民間医療の導入が、修復歯科および矯正歯科の需要を牽引しています。
中国では調達政策の変更により、歯科医療の手順がより経済的になった一方、インドは人口の多さと歯科医療サービスの拡大によって恩恵を受けている。日本と韓国では臨床技術が主流であり、オーストラリアでは専門基準が重視されている。2025年、ストラウマンはアジア太平洋地域で好調な業績を上げている。
中東・アフリカの歯科消耗品市場
中東・アフリカ地域は、規模は小さいながらも成長を続ける地域市場であり、歯科インフラへの投資、医療の民営化、専門センターの設立などがその成長を牽引しています。サウジアラビアとアラブ首長国連邦は湾岸地域の主要市場の例であり、南アフリカは同地域で最大規模の臨床・検査市場となっています。地域全体の年平均成長率(CAGR)は、2034年まで7.0~7.8%と予測されています。
サウジアラビアとアラブ首長国連邦では、医療インフラと専門スタッフの分野で発展が見られ、ハイエンドの修復、矯正、感染制御製品の導入機会が生まれています。南アフリカには民間の歯科医院と検査室のニーズがありますが、南アフリカを除く中東・アフリカ地域は流通業者中心の市場となっています。湾岸諸国における石油収入とインフラ投資は、医療投資を促進する可能性があります。
セグメンテーション分析
製品
製品セグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.5~7.8%で拡大すると予測されています。この成長は、反復的な処置利用、審美的な結果に対する嗜好の高まり、修復材料の進歩、そして矯正歯科および歯内療法技術の普及拡大によって支えられています。クリニックは複数の臨床ニーズを満たすことができるサプライヤーを少数に絞り込む傾向にあるため、製品ポートフォリオの幅広さは依然として重要です。
- 歯科修復製品:修復製品は、詰め物、クラウン、ブリッジ、インプラント、および関連材料が頻繁な治療ニーズに対応しているため、依然として最大のシェアを占めています。臨床医が耐久性、審美性、およびデジタル対応のソリューションを好むようになるにつれて、その戦略的重要性はますます高まっています。
- 矯正歯科:矯正用消耗品は、透明アライナーの普及、審美性への嗜好、成人治療の拡大といった恩恵を受けています。サプライヤーは、材料特性、ワークフローへの統合性、治療計画との互換性、臨床医へのサポートなどを通じて、差別化を図っています。
- 歯周病治療:歯周病関連製品は、歯周病の定期治療やメンテナンス処置をサポートします。需要は、予防医療、高齢化社会、そしてより広範な健康管理の一環としての歯周病の健康への認識の高まりと密接に関連しています。
- 感染管理:感染管理用消耗品は、臨床現場におけるコンプライアンス遵守とワークフローの安全性確保に不可欠です。購入にあたっては、滅菌手順、使い捨て製品への嗜好、製品の信頼性、規制要件、および交差汚染リスクの最小化の必要性などが影響します。
- 歯内療法:歯内療法製品は、精度、操作性、そして予測可能な臨床性能が極めて重要な根管治療において使用されます。器具、シーラー、根管充填材、および関連消耗品の継続的な改良は、専門的な需要を支えています。
- ホワイトニング製品:ホワイトニング製品は、審美歯科と、審美治療に対する消費者の関心に応えるものです。需要は可処分所得や診療形態によって異なり、専門医による監督と管理された治療プロトコルによって、プロフェッショナルなシステムが恩恵を受けています。
- 仕上げ・研磨製品:仕上げ・研磨製品は、修復処置において常に必要とされるものです。その戦略的な価値は、処置の完了、表面品質、審美性、そして様々な修復材料との適合性といった点に由来します。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.4~7.8%で成長すると予測されています。歯科病院やクリニックでは、消耗品のほとんどが治療中に直接使用されるため、幅広い継続的な需要が生まれます。特にデジタル設計や外部委託製造によって材料需要が増加する修復治療や矯正治療のワークフローにおいて、ラボの重要性はますます高まっています。
- 歯科病院・クリニック:クリニックや病院は消耗品利用の中心地であり、購入は患者数、処置内容、在庫管理、診療報酬、そして臨床医の好みによって左右されます。集中調達は標準化の向上につながります。
- 歯科技工所:歯科技工所は修復および補綴ワークフローをサポートしており、CAD/CAM生産に対応した特殊材料への依存度が高まっています。購入決定においては、加工性、審美性、一貫性、納期、そして予測可能な技工結果が重視されます。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
歯科病院・クリニック |
高い |
診療室での効率性 |
成熟した |
|
歯科技工所 |
中くらい |
デジタルミリング |
スケーリング |
歯科消耗品市場の成長要因と影響分析
口腔疾患の世界的な負担増大
未治療の歯科疾患の蔓延は、修復、歯周、歯内療法、および予防材料に対する持続的な需要を生み出しています。WHOの報告によると、口腔疾患は世界中で約37億人に影響を与えており、未治療のう蝕は依然として最も一般的な健康問題となっています。この負担は、治療へのアクセスが不均等な低・中所得国において特に深刻です。これは、成熟市場では確立された処置量によって製品が置き換えられる一方で、発展途上市場では新規治療能力が増加するという、二段階の機会を生み出しています。メーカーにとって、商業的な影響としては、対象となる患者層が拡大し、費用対効果の高い製剤に対する需要が高まることが挙げられます。臨床性能と価格のバランスが取れるサプライヤーは、新たな調達チャネルへのアクセスを獲得できる可能性がありますが、確立された市場では、引き続き先進的な材料、審美性能、および処置効率が重視されます。
デジタル歯科および審美歯科の拡大
デジタルワークフローの普及に伴い、歯科材料および関連消耗品に求められる仕様が変化しています。口腔内スキャン、CAD/CAM製造、デジタル計画による矯正治療、画像ベースの治療計画などでは、予測可能なデジタルワークフローに対応した材料がますます必要とされています。アラインテクノロジー社は、2025年に260万個の透明アライナーを出荷し、その出荷量が前年比4.7%増加すると報告しており、デジタル矯正治療の規模の大きさを物語っています。デジタル印象とラボでの製造は、修復材料の選択、仕上げ要件、ワークフローの統合に影響を与えるため、その影響は矯正治療にとどまりません。したがって、メーカーは、スキャナー、ミリングシステム、ソフトウェアプラットフォーム、標準化されたラボプロセスに対応した消耗品を開発することで、価値を創造することができます。
業務統合と調達の専門化
歯科医院の統合は、個々の歯科医師から中央集権的な調達チームへと意思決定の権限を移すことで、購買行動に変化をもたらしています。大規模な組織は、数量契約の交渉、製品仕様の標準化、複数の拠点にわたる在庫管理が可能となり、供給の信頼性と製品ポートフォリオの幅広さの重要性が高まっています。米国歯科医師会(ADA)の調査によると、歯科医院はますます大規模な診療モデルやDSO(歯科医院グループ)へと移行する傾向にあります。このような構造的な変化は、複数の拠点で一貫した品質を提供し、予測可能な補充と物流を統合できるサプライヤーに有利に働く可能性があります。小規模な専門メーカーは、差別化された臨床性能、充実した教育、または専門的な処置に対応する製品を提供することで、競争力を維持できます。したがって、市場への影響としては、規模重視の調達と臨床的に差別化されたニッチ市場との明確な区分が生まれ、顧客獲得への明確な道筋が確立されます。
歯科消耗品市場の将来動向
デジタルネイティブな消費型エコシステム
歯科用消耗品市場の動向は、物理的な材料とデジタル治療エコシステムの統合をますます反映していくと考えられます。今後の製品開発では、消耗品を単独の製品として扱うのではなく、スキャナー、CAD/CAMシステム、ガイド付きワークフロー、自動製造との互換性を優先するでしょう。サプライヤーは、デジタルワークフローを通じて材料の検証を行い、標準化されたライブラリ、推奨パラメータ、臨床プロトコルを提供するようになるでしょう。これにより、クリニックやラボ間のばらつきを減らし、再現性を向上させることができます。矯正歯科用製品や修復用製品は、デジタルプランニングが材料の選択と製造に直接影響を与えるため、この移行に特に適しています。時間の経過とともに、購入決定においては、価格、取り扱いやすさ、耐久性といった従来の基準に加え、エコシステムとの互換性も考慮されるようになるでしょう。この変化は、消耗品メーカー、ソフトウェア開発者、ラボ、歯科サービス組織間のパートナーシップを促進するはずです。
地域密着型の製造と供給の回復力
製造業者は、地理的に分散した生産、地域調達、在庫の安定性をより重視するようになるだろう。歯科消耗品は、特殊な化学薬品、ポリマー、セラミック、金属、包装、精密製造に依存しており、供給の中断は臨床ワークフローに影響を与える可能性がある。ストラウマン社が中国に製造拠点を設立したことは、現地化がいかに調達要件に対応しつつ供給継続性を向上させることができるかを示している。同様の戦略は、規制要件、関税、または公共調達規則が現地生産を優遇する他の高成長地域でも出現する可能性がある。戦略目標は必ずしも製造拠点の完全な移転ではなく、グローバルな技術プラットフォームと地域生産および流通を組み合わせたバランスの取れたネットワークとなるだろう。強靭な供給アーキテクチャを確立した企業は、機関や政府が支援する調達チャネルへのアクセスをより強化できる可能性がある。
歯科消耗品市場の機会
新興歯科市場向けプレミアム材料
新興国市場は、臨床的信頼性と調達コストの抑制を両立させた差別化された製品群を構築する機会を提供します。投資家やメーカーは、歯科医療へのアクセスが拡大しているものの、輸入高級製品が現地の購買力に比べて依然として高価な市場をターゲットにすることができます。製品戦略には、簡素化された修復システム、地域に合わせたパッケージ、地域流通パートナーシップ、臨床医向け教育プログラムなどが含まれます。中国は、調達改革によって治療費を削減し、患者のアクセスを拡大できることを示しています。一方、インドと東南アジアは、民間歯科医療の能力向上により、さらなる機会を提供しています。企業が規制遵守を損なうことなく供給を現地化できる場合、商業的な機会は最大限に高まります。柔軟な製品アーキテクチャにより、サプライヤーは、治療の経済性が向上するにつれて、顧客を基本的な材料から、より価値の高い審美的でデジタル対応の製品へと移行させることもできます。
大規模歯科ネットワーク向け統合サプライモデル
大規模な歯科グループやDSO(歯科サービス組織)は、サプライヤーにとって、単なる製品販売から統合的な調達モデルへと移行する機会を生み出しています。歯科消耗品市場の予測によると、複数の拠点を持つ購入者は、標準化された製品カタログ、在庫状況の可視化、使用状況分析、契約に基づく補充といったメリットを享受できます。サプライヤーは、修復、歯内療法、矯正、感染管理、仕上げといったカテゴリーを網羅した、顧客ごとのバンドルを開発できます。こうしたモデルは、需要予測の精度を高めると同時に、緊急購入や在庫の分散化を軽減します。投資の優先事項としては、デジタル発注インターフェース、地域配送能力、顧客分析、そして一貫した製品使用を支援するトレーニングプログラムなどが挙げられます。このアプローチは、診療所の統合が進み、購買決定がより集中化している成熟市場において特に有効です。
最近の動向
- 2026年6月:ストラウマン・ホールディングAGは、ユナイテッド・ウェイ・オブ・ムンバイと提携し、ムスカン・オーラルケア移動歯科医療アウトリーチプログラムを開始しました。このプログラムでは、設備の整った2台の移動歯科ユニットを使用し、ムンバイとカルジャットの医療サービスが行き届いていない地域で、予防歯科、検診、口腔衛生教育、治療紹介を提供します。この取り組みは、インドにおける同社の口腔医療アクセス向上活動を拡大するものです。
- 2026年5月:デントスプライ・シロナ社は、2026年第1四半期の業績を発表するとともに、FDAの承認を受けたAI搭載診断補助ツール「Smart View - Detect」を発売しました。このツールは、CBCT画像における根尖透過像の検出を目的としています。同社は、このツールによって検出率が約46%向上したと述べ、コネクテッドデンティストリー戦略の一環として位置づけました。
- 2026年2月:ヘンリー・シャイン社は、米国における歯科技工事業であるザーン・デンタル社を通じて、ジルラックス・インディペンデンスMLを発表しました。このジルコニアディスクは、輸入材料を用いて米国で製造されており、歯科技工所における一貫した色調性能、多層構造の審美性、強度、および切削加工の生産性を重視して設計されています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -