
Mercato dei consumibili dentali: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei materiali di consumo dentali (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto [Prodotti per il restauro dentale (impianti dentali, protesi dentali, materiali di consumo per restauri CAD/CAM e materiali per restauri dentali), ortodonzia (allineatori trasparenti/apparecchi rimovibili, apparecchi fissi e altri), parodontologia (anestetici dentali, emostatici dentali e suture dentali), controllo delle infezioni (gel igienizzante, dispositivi di protezione individuale e disinfettanti), endodonzia (materiali di consumo per sagomatura e pulizia, materiali di consumo per la preparazione dell'accesso e materiali di consumo per l'otturazione), prodotti per lo sbiancamento (prodotti per lo sbiancamento in studio e prodotti per lo sbiancamento domiciliare), prodotti per la finitura e la lucidatura (prodotti per la profilassi e fluoruri e altri)] e utente finale (ospedali e cliniche odontoiatriche, laboratori odontotecnici e altri).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003492
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 24, 2026


Dimensioni del mercato nel 2025
38,96 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
75,52 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,63 %
Tasso di crescita
Mercato di riferimento
515,62 miliardi di dollari USA
(2026-2034)
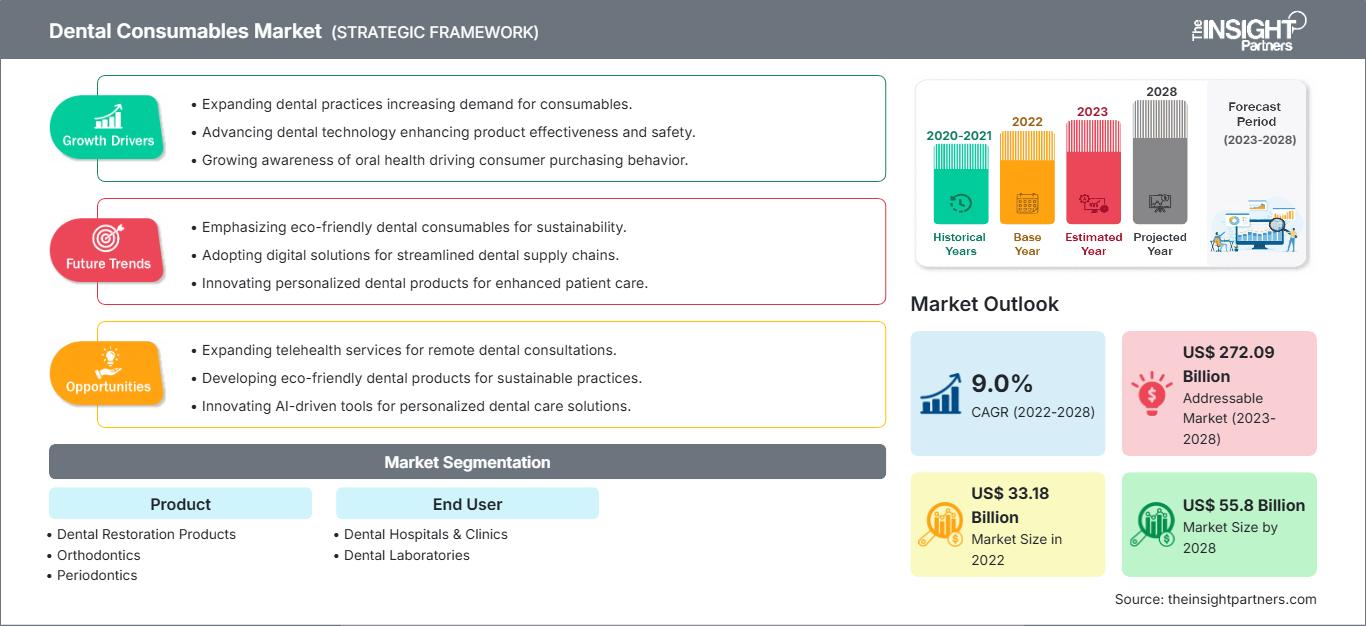
Il mercato dei materiali di consumo dentali ha un valore di 38,96 miliardi di dollari nel 2025 e si prevede che raggiungerà i 75,52 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,63% dal 2026 al 2034. Comprende materiali e prodotti necessari per trattamenti di odontoiatria restaurativa, ortodonzia, parodontologia, controllo delle infezioni, endodonzia, sbiancamento e rifinitura, dove la domanda di mercato è determinata dalla frequenza dei trattamenti, dalle innovazioni, dai dati demografici e dagli investimenti nelle infrastrutture odontoiatriche.
Il Nord America continua a rivestire un'importanza strategica come fonte di domanda, grazie alla presenza di reti odontoiatriche consolidate, all'elevata prevalenza di trattamenti e alla considerevole spesa odontoiatrica da parte di privati. Si prevede che il mercato dei materiali di consumo odontoiatrici in Nord America crescerà a un tasso annuo composto (CAGR) stimato tra il 5,8% e il 6,5% dal 2026 al 2034. La spesa odontoiatrica nazionale negli Stati Uniti ha raggiunto i 189 miliardi di dollari nel 2024.
Analisi e approfondimenti sul mercato dei materiali di consumo odontoiatrici
- Nord America: Si prevede che il Nord America manterrà la posizione regionale più ampia, con una quota del 37-40% nel 2025 e un tasso di crescita annuo composto (CAGR) del 6,0-6,6% tra il 2026 e il 2034, grazie a infrastrutture odontoiatriche avanzate, consumi procedurali ricorrenti e canali di rimborso consolidati.
- USA: Gli Stati Uniti rappresentano circa l'88-91% del mercato nordamericano nel 2025, con un tasso di crescita annuo composto (CAGR) del 6,0-6,6% tra il 2026 e il 2034, sostenuto da un'elevata spesa odontoiatrica e da ampie reti di studi dentistici.
- Europa: si stima che l'Europa deterrà una quota di mercato del 27-30% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 6,3-7,0% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna sono i principali motori della domanda grazie ai sistemi odontoiatrici pubblico-privati, all'attività di laboratorio e all'adozione di nuove tecnologie.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta una quota del 21-24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,0-9,0% tra il 2026 e il 2034. Cina, Giappone, India, Corea del Sud e Australia combinano l'ampliamento dell'accesso con un crescente utilizzo di trattamenti restaurativi e ortodontici.
- Segmento più ampio: i prodotti per il restauro dentale detengono una quota di mercato stimata tra il 40% e il 43% nel 2025, con un tasso di crescita annuo composto (CAGR) del 7,2-7,6% tra il 2026 e il 2034, a testimonianza della loro ampia applicazione procedurale e del fabbisogno ricorrente di materiali.
- Segmento ad alta crescita: l'ortodonzia rappresenta circa il 18-21% della quota di mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,0-9,5% tra il 2026 e il 2034, trainata dall'adozione degli allineatori trasparenti e dalla domanda di trattamenti estetici.
- Aziende chiave analizzate nel dettaglio: ENVISTA HOLDINGS CORPORATION, 3M Company, Institut Straumann AG, Vannini Dental Industry SpA, PLANMECA OY, DENTSPLY SIRONA Inc., Henry Schein, Inc., Kerr Corporation, Align Technology, Inc., Koninklijke Philips NV, KURARAY CO., LTD., Brasseler USA Dental, LLC, EdgeEndo, LLC, FKG Dentaire SA e Ivoclar Vivadent AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I flussi di lavoro clinici si stanno digitalizzando sempre più, grazie all'utilizzo di tecnologie come la ricostruzione basata su CAD/CAM, la pianificazione digitale, i biomateriali avanzati e i protocolli standardizzati alla poltrona. Lo sviluppo dei materiali di consumo si sta quindi concentrando su materiali progettati per facilità d'uso, estetica, durata e compatibilità con i flussi di lavoro digitali. Allo stesso tempo, i produttori cercano di conciliare le problematiche legate alla produzione regionale, alla conformità con gli standard normativi, alla solidità delle proprie scorte e ai rapporti con i distributori, al fine di garantire una disponibilità affidabile in studi dentistici frammentati.
Per quanto riguarda il periodo previsto, gli investimenti nel settore saranno probabilmente orientati verso flussi di lavoro restaurativi integrati digitalmente, materiali ortodontici avanzati, soluzioni minimamente invasive e prodotti che riducano i tempi di trattamento alla poltrona. I mercati emergenti dell'Asia attrarranno investimenti in capacità produttive e canali di distribuzione, mentre i mercati maturi dei paesi sviluppati punteranno sull'efficienza e sulla differenziazione dei prodotti.
Ambito del rapporto sul mercato dei materiali di consumo dentali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 38,96 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 75,52 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,63% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei materiali di consumo odontoiatrici
La crescita del mercato dei materiali di consumo dentali è in gran parte determinata dal volume delle procedure, dai cicli di sostituzione, dalla prevalenza delle malattie orali e da un maggiore accesso ai servizi odontoiatrici. Secondo le statistiche dell'OMS, circa 3,7 miliardi di persone soffrono di malattie orali, con la carie non trattata che rappresenta il problema di salute più diffuso al mondo. In altre parole, il mercato ha un'ampia base di domanda per materiali restaurativi, preventivi, parodontali ed endodontici.
La catena di approvvigionamento comprende aziende specializzate in prodotti chimici e biomateriali, aziende produttrici di dispositivi dentali, laboratori, distributori, cliniche, ospedali e utenti finali, ovvero dentisti o pazienti. È importante sottolineare che in questo caso la domanda è ripetitiva, poiché molti materiali di consumo vengono utilizzati durante ogni singola procedura. La strategia di approvvigionamento è determinata da normative, formulazione, identificazione dei lotti e disponibilità dei distributori.
Il posizionamento sul mercato dipende sempre più da fattori quali la gamma di prodotti, i dati a supporto dell'efficacia, la capacità produttiva, l'accesso ai canali di distribuzione e l'integrazione nell'odontoiatria digitale. Secondo il Dental Consumables Market Report, le aziende diversificate possono mantenere la propria quota di mercato attraverso flussi di lavoro integrati, mentre gli specialisti lo fanno grazie a biomateriali differenziati, sistemi ortodontici, strumenti di alta precisione e soluzioni individuali per le singole procedure.
DENTSPLY SIRONA Inc., Straumann, Henry Schein, Align Technology, 3M, ENVISTA, Ivoclar Vivadent, KURARAY CO., LTD. e FKG Dentaire dispongono di canali di distribuzione abbinati a una continua innovazione di prodotto. Si osserva una tendenza agli investimenti orientati alla localizzazione della produzione e alla digitalizzazione. Ad esempio, Straumann ha posto l'accento sulla localizzazione dei processi produttivi in Cina.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei materiali di consumo odontoiatrici: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei materiali di consumo dentali
Si prevede che il Nord America rappresenterà il 37-40% della quota di mercato totale dei materiali di consumo dentali nel 2025 e che crescerà a un tasso di crescita annuo composto (CAGR) del 6,0-6,6% fino al 2034. La regione vanta un'infrastruttura odontoiatrica sviluppata, una rete di specialisti ben consolidata, laboratori attrezzati e una considerevole spesa privata. Negli Stati Uniti, la spesa odontoiatrica ammonta a 189 miliardi di dollari nel 2024, in aumento del 3,6% al netto dell'inflazione, ed è trainata dalle assicurazioni private e dai pagamenti diretti da parte dei pazienti.
Il panorama dell'offerta di mercato favorisce le aziende con solide pratiche di distribuzione e regolamentari. Il Canada offre una domanda stabile, mentre gli Stati Uniti generano l'88-91% delle vendite regionali. Il consolidamento degli studi medici e il maggiore coinvolgimento delle DSO (Distribution Services Organizations) creano un'opportunità per migliorare le pratiche di approvvigionamento centralizzate, aumentando così l'importanza della definizione dei prezzi contrattuali, della gestione delle scorte e della standardizzazione del portafoglio prodotti. Secondo i dati dell'ADA (American Dental Association), le difficoltà economiche affrontate dagli studi medici sono in aumento, il che spinge gli acquirenti a valutare la produttività dei materiali di consumo e i costi per procedura.
Mercato statunitense dei materiali di consumo dentali
Gli Stati Uniti contribuiranno per l'88-91% alla domanda nordamericana nel 2025 e registreranno un tasso di crescita annuo composto (CAGR) del 6,0-6,6% dal 2025 al 2034. Questa posizione è il risultato degli elevati livelli di spesa odontoiatrica, di una significativa rete di studi privati, di specialisti e di una capillare rete distributiva. Materiali per restauri, prodotti per il controllo delle infezioni, apparecchiature ortodontiche e forniture endodontiche continuano a rappresentare elementi essenziali degli acquisti regolari da parte di studi e laboratori.
Le modalità di utilizzo si allineano sempre più alla pianificazione digitale dei trattamenti e alla crescente esigenza di efficienza. L'utilizzo di allineatori trasparenti, restauri compatibili con CAD/CAM e materiali avanzati acquisisce importanza rispetto al tradizionale utilizzo di materiali di consumo. Secondo i dati dell'ADA, il ruolo dei modelli di studio più ampi e delle DSO (Dental Support Organizations) è in crescita, mentre le previsioni economiche per il settore odontoiatrico del 2025 indicano un aumento delle spese superiore ai rimborsi, il che genera interesse nel minimizzare gli sprechi.
Mercato europeo dei materiali di consumo dentali
Si stima che l'Europa raggiungerà una quota di mercato compresa tra il 27% e il 30% nel 2025, con una crescita annua composta (CAGR) del 6,3%-7,0% fino al 2034. La Germania è leader nella domanda regionale, seguita da Regno Unito, Francia, Italia e Spagna. Protocolli clinici avanzati, reti di laboratori, servizi di erogazione pubblici e privati e la crescente domanda di trattamenti estetici trainano i consumi ricorrenti nei segmenti protesico e ortodontico.
Il Regno Unito vanta un ambiente odontoiatrico diversificato, sia pubblico che privato, che alimenta la domanda di prodotti restaurativi e preventivi. La combinazione di una vasta presenza di laboratori e capacità produttive con trattamenti restaurativi all'avanguardia caratterizza il segmento tedesco. Cliniche consolidate, turismo dentale, odontoiatria estetica e flussi di lavoro digitalizzati contraddistinguono Francia, Italia e Spagna.
Mercato dei materiali di consumo dentali nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico (APAC) deterrà una quota di mercato compresa tra il 21% e il 24% nel 2025 e che registrerà un tasso di crescita annuo composto (CAGR) dell'8% - 9% fino al 2034. La Cina rappresenta il mercato dominante, seguita da Giappone, India, Corea del Sud e Australia. La maggiore disponibilità di servizi odontoiatrici, l'urbanizzazione, la crescente consapevolezza e l'adozione di cure private stimolano la domanda nei settori dell'odontoiatria restaurativa e ortodontica.
In Cina, le procedure sono diventate più economiche grazie a cambiamenti nelle politiche di approvvigionamento, mentre l'India beneficia della sua vasta popolazione e della crescente offerta di servizi odontoiatrici. In Giappone e Corea del Sud prevalgono le tecnologie cliniche, mentre in Australia prevalgono gli standard professionali. Nel 2025, Straumann ha registrato ottime performance nella regione APAC.
Mercato dei materiali di consumo dentali in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano un mercato regionale più piccolo, ma in crescita, trainato dagli investimenti nelle infrastrutture odontoiatriche, dalla privatizzazione del settore sanitario e dai centri specializzati. L'Arabia Saudita e gli Emirati Arabi Uniti sono esempi di importanti mercati del Golfo, mentre il Sudafrica è il più grande mercato clinico e di laboratorio consolidato della regione. Si prevede che il tasso di crescita annuo composto (CAGR) regionale si attesti tra il 7,0% e il 7,8% fino al 2034.
In Arabia Saudita e negli Emirati Arabi Uniti si registrano sviluppi nel settore delle infrastrutture sanitarie e della formazione di personale specializzato, creando così opportunità per l'introduzione di prodotti di alta gamma per la chirurgia odontoiatrica, l'ortodonzia e il controllo delle infezioni. Il Sudafrica dispone di studi dentistici privati e di laboratori specializzati, mentre la regione MEA, ad eccezione del Sudafrica, è maggiormente orientata alla distribuzione. I proventi del petrolio e gli investimenti in infrastrutture nei Paesi del Golfo potrebbero favorire gli investimenti nel settore sanitario.
Analisi di segmentazione
Prodotto
Si prevede che il segmento Prodotti crescerà a un tasso annuo composto (CAGR) del 7,5-7,8% tra il 2026 e il 2034. La sua performance è supportata dall'uso procedurale ricorrente, dalla crescente preferenza per i risultati estetici, dai progressi nei materiali da restauro e da una più ampia adozione delle tecnologie ortodontiche ed endodontiche. L'ampiezza del portafoglio rimane importante perché le cliniche cercano un numero minore di fornitori in grado di soddisfare molteplici esigenze cliniche.
- Prodotti per la ricostruzione dentale: i prodotti per la ricostruzione dentale occupano la posizione di mercato più ampia perché otturazioni, corone, ponti, impianti e materiali correlati rispondono alle esigenze di trattamento più frequenti. La loro importanza strategica aumenta man mano che i clinici prediligono soluzioni durevoli, estetiche e compatibili con le tecnologie digitali.
- Ortodonzia: i materiali di consumo ortodontici beneficiano dell'adozione degli allineatori trasparenti, delle preferenze estetiche e della più ampia applicazione del trattamento negli adulti. I fornitori si differenziano sempre più per le proprietà dei materiali, l'integrazione nel flusso di lavoro, la compatibilità con la pianificazione del trattamento e il supporto al clinico.
- Parodontologia: i prodotti parodontali supportano i trattamenti ricorrenti per le malattie gengivali e le procedure di mantenimento. La domanda rimane legata alla prevenzione, all'invecchiamento della popolazione e al crescente riconoscimento della salute parodontale come parte integrante di una gestione sanitaria più ampia.
- Controllo delle infezioni: i materiali di consumo per il controllo delle infezioni rimangono essenziali per la conformità clinica e la sicurezza del flusso di lavoro. L'acquisto è influenzato dai protocolli di sterilizzazione, dalle preferenze per i prodotti monouso, dall'affidabilità del prodotto, dai requisiti normativi e dalla necessità di ridurre al minimo il rischio di contaminazione incrociata.
- Endodonzia: i prodotti endodontici sono destinati alle procedure di trattamento canalare, dove precisione, maneggevolezza e prestazioni cliniche prevedibili sono fondamentali. Il continuo perfezionamento di strumenti, sigillanti, materiali di otturazione e relativi materiali di consumo supporta la domanda specializzata.
- Prodotti sbiancanti: i prodotti sbiancanti rispondono alle esigenze dell'odontoiatria estetica e all'interesse dei consumatori per i trattamenti estetici. La domanda varia in base al reddito disponibile e al tipo di studio dentistico, con i sistemi professionali che beneficiano della supervisione dei clinici e di protocolli di trattamento controllati.
- Prodotti per la finitura e la lucidatura: I prodotti per la finitura e la lucidatura sono elementi essenziali in ambito odontoiatrico, da utilizzare alla poltrona durante le procedure di restauro. Il loro valore strategico deriva dal completamento della procedura, dalla qualità della superficie, dall'estetica e dalla compatibilità con i diversi materiali da restauro.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 7,4-7,8% tra il 2026 e il 2034. Gli ospedali e le cliniche odontoiatriche generano un'ampia domanda ricorrente poiché la maggior parte dei materiali di consumo viene utilizzata direttamente durante il trattamento. I laboratori assumono un'importanza crescente nei flussi di lavoro di restauro e ortodonzia, soprattutto laddove la progettazione digitale e la produzione in outsourcing aumentano il fabbisogno di materiali.
- Ospedali e cliniche odontoiatriche: Cliniche e ospedali rappresentano il principale punto di utilizzo dei materiali di consumo, con acquisti influenzati dal volume dei pazienti, dalla tipologia di procedure, dalla gestione delle scorte, dai rimborsi e dalle preferenze dei clinici. Un approvvigionamento centralizzato può migliorare la standardizzazione.
- Laboratori odontotecnici: I laboratori supportano i flussi di lavoro di restauro e protesi e si affidano sempre più a materiali specializzati compatibili con la produzione CAD/CAM. Le loro decisioni di acquisto privilegiano la lavorabilità, l'estetica, la coerenza, i tempi di consegna e la prevedibilità dei risultati di laboratorio.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Ospedali e cliniche odontoiatriche |
Alto |
Efficienza al servizio di assistenza alla poltrona |
Maturo |
|
Laboratori odontotecnici |
Mezzo |
Fresatura digitale |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei materiali di consumo dentali.
L'aumento del carico globale delle malattie orali
La crescente prevalenza di patologie dentali non trattate crea una domanda costante di materiali restaurativi, parodontali, endodontici e preventivi. L'OMS riporta che le malattie orali colpiscono quasi 3,7 miliardi di persone in tutto il mondo, mentre la carie non trattata rimane la patologia più comune. Il problema è particolarmente grave nelle economie a basso e medio reddito, dove l'accesso alle cure è disomogeneo. Ciò crea un'opportunità a due velocità: i mercati maturi sostituiscono i prodotti attraverso i volumi di procedure consolidate, mentre i mercati in via di sviluppo aumentano la capacità di trattamento per la prima volta. Per i produttori, l'impatto commerciale si traduce in un bacino di pazienti potenziale più ampio e in una maggiore domanda di formulazioni economicamente vantaggiose. I fornitori in grado di bilanciare prestazioni cliniche e accessibilità economica possono accedere a canali di approvvigionamento emergenti, mentre i mercati consolidati continuano a privilegiare materiali avanzati, prestazioni estetiche ed efficienza delle procedure.
Espansione dell'odontoiatria digitale ed estetica
I flussi di lavoro digitali stanno cambiando le specifiche richieste ai materiali dentali e ai relativi materiali di consumo. La scansione intraorale, la produzione CAD/CAM, l'ortodonzia pianificata digitalmente e la pianificazione del trattamento basata su immagini richiedono sempre più materiali progettati per flussi di lavoro digitali prevedibili. Align Technology ha registrato 2,6 milioni di spedizioni di allineatori trasparenti nel 2025, con un aumento dei volumi del 4,7% su base annua, a dimostrazione della portata del trattamento ortodontico digitale. L'impatto più ampio non si limita all'ortodonzia, poiché le impronte digitali e la produzione di laboratorio influenzano la selezione dei materiali restaurativi, i requisiti di finitura e l'integrazione del flusso di lavoro. I produttori possono quindi creare valore sviluppando materiali di consumo compatibili con scanner, sistemi di fresatura, piattaforme software e processi di laboratorio standardizzati.
Consolidamento delle pratiche e professionalizzazione degli appalti
Il consolidamento degli studi dentistici sta modificando i comportamenti di acquisto, spostando alcune decisioni dai singoli clinici a team di approvvigionamento centralizzati. Le organizzazioni più grandi possono negoziare accordi sui volumi, standardizzare le specifiche dei prodotti e monitorare le scorte in tutte le sedi, aumentando l'importanza dell'affidabilità delle forniture e dell'ampiezza del portafoglio prodotti. Le ricerche dell'ADA indicano che gli studi dentistici si stanno orientando sempre più verso modelli di studio più ampi e DSO (Dental Support Organization). Questo cambiamento strutturale può favorire i fornitori in grado di offrire una qualità costante in più sedi e di integrare la logistica con un rifornimento prevedibile. I produttori specializzati più piccoli possono rimanere competitivi offrendo prestazioni cliniche differenziate, una solida formazione o prodotti per procedure specialistiche. L'impatto sul mercato si traduce quindi in una più netta distinzione tra approvvigionamento guidato dalle economie di scala e nicchie clinicamente differenziate, creando percorsi distinti per l'acquisizione di clienti.
Tendenze future del mercato dei materiali di consumo dentali
Ecosistemi di consumo nativi digitali
È probabile che le tendenze del mercato dei materiali di consumo dentali riflettano sempre più l'integrazione tra materiali fisici ed ecosistemi di trattamento digitali. Lo sviluppo futuro dei prodotti darà priorità alla compatibilità con scanner, sistemi CAD/CAM, flussi di lavoro guidati e produzione automatizzata, piuttosto che considerare i materiali di consumo come prodotti isolati. I fornitori potrebbero convalidare sempre più i materiali attraverso flussi di lavoro digitali e fornire librerie standardizzate, parametri raccomandati e protocolli clinici. Ciò potrebbe ridurre la variabilità tra cliniche e laboratori, migliorando al contempo la ripetibilità. I prodotti ortodontici e restaurativi sono particolarmente adatti a questa transizione, poiché la pianificazione digitale influenza direttamente la selezione dei materiali e la produzione. Nel tempo, le decisioni di acquisto potrebbero considerare sempre più la compatibilità con l'ecosistema, oltre ai criteri convenzionali come prezzo, maneggevolezza e durata. Questo cambiamento dovrebbe favorire le partnership tra produttori di materiali di consumo, sviluppatori di software, laboratori e organizzazioni di servizi odontoiatrici.
Produzione localizzata e resilienza della catena di approvvigionamento
È probabile che i produttori pongano maggiore enfasi sulla diversificazione geografica della produzione, sull'approvvigionamento regionale e sulla resilienza delle scorte. I materiali di consumo dentali dipendono da sostanze chimiche specializzate, polimeri, ceramiche, metalli, imballaggi e processi di produzione di precisione, pertanto le interruzioni della fornitura possono avere ripercussioni sui flussi di lavoro clinici. La decisione di Straumann di stabilire capacità produttive in Cina dimostra come la localizzazione possa soddisfare i requisiti di approvvigionamento migliorando al contempo la continuità della fornitura. Strategie simili potrebbero emergere in altre regioni ad alta crescita dove i requisiti normativi, i dazi o le regole sugli appalti pubblici favoriscono la produzione locale. L'obiettivo strategico non sarà necessariamente il trasferimento completo della produzione, ma piuttosto una rete equilibrata che combini piattaforme tecnologiche globali con produzione e distribuzione regionali. Le aziende che creano architetture di fornitura resilienti potrebbero ottenere un accesso più agevole ai canali di approvvigionamento istituzionali e governativi.
Opportunità di mercato per i materiali di consumo odontoiatrici
Materiali di alta qualità per le economie odontoiatriche emergenti
Le economie emergenti offrono l'opportunità di creare gamme di prodotti differenziate che combinano affidabilità clinica e costi di acquisizione controllati. Investitori e produttori possono puntare a mercati in cui l'accesso alle cure dentistiche è in espansione, ma i prodotti importati di alta qualità rimangono costosi rispetto al potere d'acquisto locale. Le strategie di prodotto possono includere sistemi di restauro semplificati, packaging localizzato, partnership di distribuzione regionali e programmi di formazione per i clinici. La Cina dimostra come la riforma degli appalti possa ampliare l'accesso dei pazienti riducendo i prezzi dei trattamenti, mentre l'India e il Sud-est asiatico offrono ulteriori opportunità grazie alla crescente capacità del settore odontoiatrico privato. L'opportunità commerciale è maggiore laddove le aziende possono localizzare la fornitura senza compromettere la conformità normativa. Un'architettura di prodotto flessibile può inoltre consentire ai fornitori di indirizzare i clienti dai materiali di base verso prodotti estetici di maggior valore e compatibili con le tecnologie digitali, man mano che la convenienza economica dei trattamenti migliora.
Modelli di fornitura integrati per grandi reti odontoiatriche
I grandi gruppi odontoiatrici e le DSO (Dental Support Organizations) offrono ai fornitori l'opportunità di passare da una semplice vendita di prodotti a modelli di approvvigionamento integrati. Le previsioni di mercato per i materiali di consumo odontoiatrici indicano che gli acquirenti con più sedi possono trarre vantaggio da cataloghi di prodotti standardizzati, visibilità delle scorte, analisi dei consumi e rifornimenti contrattualizzati. I fornitori possono sviluppare pacchetti personalizzati per ogni cliente, che comprendono categorie di restauro, endodonzia, ortodonzia, controllo delle infezioni e finitura. Tali modelli possono migliorare la prevedibilità della domanda, riducendo al contempo gli acquisti di emergenza e la frammentazione delle scorte. Le priorità di investimento dovrebbero includere interfacce di ordinazione digitali, capacità di distribuzione regionale, analisi dei dati dei clienti e programmi di formazione che supportino un utilizzo coerente dei prodotti. Questo approccio è particolarmente rilevante nei mercati maturi, dove il consolidamento degli studi dentistici è in aumento e le decisioni di acquisto stanno diventando più centralizzate.
Sviluppi recenti
- Giugno 2026: Straumann Holding AG ha lanciato il programma mobile di assistenza odontoiatrica Muskaan Oral Care in collaborazione con United Way di Mumbai, utilizzando due unità odontoiatriche mobili completamente attrezzate per fornire cure preventive, screening, educazione alla salute orale e indirizzamento ai trattamenti nelle comunità svantaggiate di Mumbai e Karjat. L'iniziativa amplia le attività dell'azienda in India volte a promuovere l'accesso all'assistenza sanitaria orale.
- Maggio 2026: DENTSPLY SIRONA Inc. ha pubblicato i risultati del primo trimestre 2026 e ha lanciato Smart View - Detect, un ausilio diagnostico basato sull'intelligenza artificiale, approvato dalla FDA, per l'individuazione di radiotrasparenze periapicali nelle immagini CBCT. L'azienda ha dichiarato che lo strumento è stato associato a un aumento relativo di circa il 46% nell'individuazione delle lesioni e lo ha posizionato all'interno della sua strategia di odontoiatria connessa.
- Febbraio 2026: Henry Schein, Inc. ha lanciato Zirlux Independence ML tramite Zahn Dental, la sua divisione statunitense per laboratori odontotecnici. I dischi in zirconia sono prodotti negli Stati Uniti con materiali importati e sono progettati per garantire uniformità di colore, estetica multistrato, resistenza e produttività di fresatura per i laboratori odontotecnici.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -