
Marché des consommables de dentaire : taille, part de marché et prévisions 2034
Taille et prévisions du marché des consommables dentaires (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par produit [produits de restauration dentaire (implants dentaires, prothèses dentaires, consommables de restauration CAD/CAM et matériaux de restauration dentaire), orthodontie (aligneurs transparents/appareils amovibles, appareils fixes et autres), parodontie (anesthésiques dentaires, hémostatiques dentaires et sutures dentaires), contrôle des infections (gels désinfectants, équipements de protection individuelle et désinfectants), endodontie (consommables de mise en forme et de nettoyage, consommables de préparation d’accès et consommables d’obturation), produits de blanchiment (produits de blanchiment en cabinet et produits de blanchiment à domicile), produits de finition et de polissage (produits de prophylaxie et fluorures) et autres] et par utilisateur final (hôpitaux et cliniques dentaires, laboratoires dentaires et autres).
- Statut : Données publiées
- Code du rapport : TIPRE00003492
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 24, 2026


Taille du marché en 2025
38,96 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
75,52 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,63 %
taux de croissance
Marché adressable
515,62 milliards de dollars américains
(2026-2034)
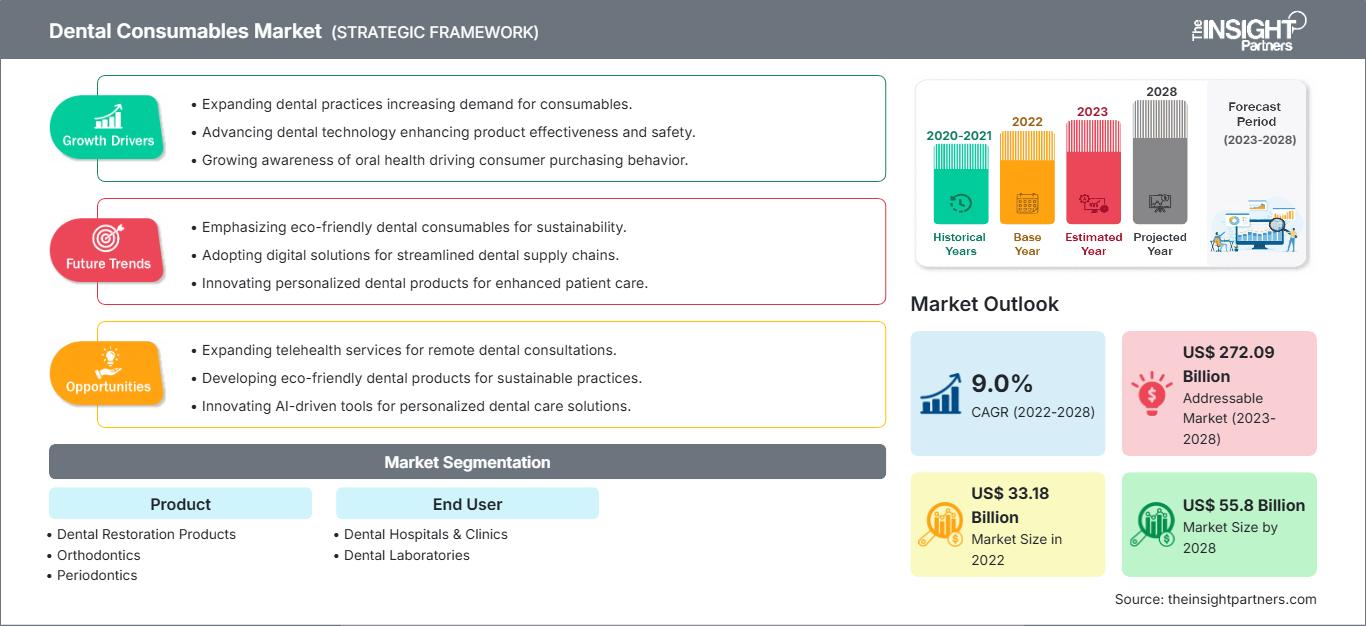
Le marché des consommables dentaires était évalué à 38,96 milliards de dollars américains en 2025 et devrait atteindre 75,52 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,63 % entre 2026 et 2034. Il comprend les matériaux et produits nécessaires aux traitements de restauration, d'orthodontie, de parodontie, de contrôle des infections, d'endodontie, de blanchiment et de finition, la demande du marché étant déterminée par la fréquence des traitements, les innovations, les données démographiques et les investissements dans les infrastructures dentaires.
L'Amérique du Nord demeure un marché stratégique majeur, grâce à la solidité de ses réseaux dentaires établis, à la forte prévalence des traitements et aux dépenses dentaires considérables des emprunteurs privés. Le marché des consommables dentaires en Amérique du Nord devrait croître à un TCAC estimé entre 5,8 % et 6,5 % de 2026 à 2034. Aux États-Unis, les dépenses dentaires nationales ont atteint 189 milliards de dollars en 2024.
Analyse et perspectives du marché des consommables dentaires
- Amérique du Nord : L'Amérique du Nord devrait conserver la plus grande position régionale, avec une part de 37 à 40 % en 2025 et un TCAC de 6,0 à 6,6 % entre 2026 et 2034, grâce à une infrastructure dentaire avancée, une consommation récurrente de procédures et des canaux de remboursement établis.
- États-Unis : Les États-Unis représentent environ 88 à 91 % du marché nord-américain en 2025, avec un TCAC de 6,0 à 6,6 % entre 2026 et 2034, soutenu par des dépenses dentaires élevées et de vastes réseaux de cabinets.
- Europe : La part de l'Europe est estimée à 27-30 % en 2025 et à un TCAC de 6,3-7,0 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne représentent une forte demande grâce aux systèmes dentaires publics-privés, à l'activité des laboratoires et à l'adoption des technologies.
- Asie-Pacifique : L'Asie-Pacifique représente une part de 21 à 24 % en 2025 et devrait connaître une croissance annuelle composée de 8,0 à 9,0 % entre 2026 et 2034. La Chine, le Japon, l'Inde, la Corée du Sud et l'Australie combinent un accès élargi aux soins avec une utilisation croissante des traitements restaurateurs et orthodontiques.
- Segment le plus important : Les produits de restauration dentaire détiennent une part de marché estimée à 40–43 % en 2025, avec un TCAC de 7,2–7,6 % entre 2026 et 2034, reflétant leur large application procédurale et leurs besoins récurrents en matériaux.
- Segment à forte croissance : L'orthodontie représente environ 18 à 21 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 9,0 à 9,5 % entre 2026 et 2034, portée par l'adoption des aligneurs transparents et la demande de traitements esthétiques.
- Principales sociétés analysées en détail : ENVISTA HOLDINGS CORPORATION, 3M Company, Institut Straumann AG, Vannini Dental Industry SpA, PLANMECA OY, DENTSPLY SIRONA Inc., Henry Schein, Inc., Kerr Corporation, Align Technology, Inc., Koninklijke Philips NV, KURARAY CO., LTD., Brasseler USA Dental, LLC, EdgeEndo, LLC, FKG Dentaire SA et Ivoclar Vivadent AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les flux de travail cliniques sont de plus en plus numérisés, grâce à des technologies comme la restauration assistée par ordinateur (CAO/FAO), la planification numérique, les biomatériaux avancés et les protocoles standardisés au fauteuil. Le développement des consommables s'oriente alors vers des matériaux conçus pour être faciles d'utilisation, esthétiques, durables et compatibles avec les flux de travail numériques. Parallèlement, les fabricants s'efforcent de concilier les enjeux de la production régionale, du respect des normes réglementaires, de la gestion de leurs stocks et de leurs relations avec les distributeurs afin de garantir un approvisionnement fiable dans les cabinets dentaires, souvent dispersés.
Pour la période prévue, les investissements dans le secteur dentaire devraient se concentrer sur les flux de travail de restauration intégrés numériquement, les matériaux orthodontiques de pointe, les solutions mini-invasives et les produits permettant de réduire le temps passé au fauteuil. Les marchés émergents d'Asie attireront les investissements dans les capacités de production et les circuits de distribution, tandis que les marchés matures des pays développés privilégieront l'efficacité et la différenciation des produits.
Portée du rapport sur le marché des consommables dentaires
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 38,96 milliards de dollars américains |
| Taille du marché d'ici 2034 | 75,52 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,63% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des consommables dentaires
La croissance du marché des consommables dentaires est largement déterminée par le volume d'interventions, la fréquence de remplacement des produits, la prévalence des maladies bucco-dentaires et un meilleur accès aux soins dentaires. Selon les statistiques de l'OMS, environ 3,7 milliards de personnes souffrent de maladies bucco-dentaires, les caries non traitées constituant le problème de santé le plus répandu au monde. En d'autres termes, le marché présente une forte demande en matériaux de restauration, de prévention, de parodontie et d'endodontie.
La chaîne d'approvisionnement comprend des entreprises spécialisées en chimie et biomatériaux, des fabricants de produits dentaires, des laboratoires, des distributeurs, des cliniques, des hôpitaux et les utilisateurs finaux (dentistes ou patients). Il est important de souligner que la demande est ici récurrente, car de nombreux consommables sont utilisés lors de chaque intervention. La stratégie d'approvisionnement est déterminée par la réglementation, la formulation, l'identification des lots et la disponibilité des distributeurs.
Le positionnement dépend de plus en plus de facteurs tels que la gamme de produits, les données probantes d'efficacité, la capacité de production, l'accès aux canaux de distribution et l'intégration à la dentisterie numérique. Selon le rapport sur le marché des consommables dentaires, les entreprises diversifiées peuvent conserver leurs parts de marché grâce à des flux de travail intégrés, tandis que les spécialistes y parviennent grâce à des biomatériaux différenciés, des systèmes orthodontiques, des instruments de haute précision et des solutions personnalisées pour chaque procédure.
DENTSPLY SIRONA Inc., Straumann, Henry Schein, Align Technology, 3M, ENVISTA, Ivoclar Vivadent, KURARAY CO., LTD. et FKG Dentaire disposent de réseaux de distribution et d'une innovation produit continue. On observe une tendance à l'investissement dans la localisation de la production et la numérisation. Par exemple, Straumann a mis l'accent sur la localisation de ses processus de fabrication en Chine.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des consommables dentaires : perspectives stratégiques
Perspectives régionales
Marché des consommables dentaires en Amérique du Nord
L'Amérique du Nord devrait représenter 37 à 40 % du marché total des consommables dentaires en 2025 et connaître une croissance annuelle composée de 6,0 à 6,6 % jusqu'en 2034. Elle bénéficie d'infrastructures dentaires développées, d'un réseau de spécialistes bien établi, de laboratoires et de dépenses privées considérables. Aux États-Unis, les dépenses dentaires s'élevaient à 189 milliards de dollars en 2024, soit une hausse de 3,6 % après ajustement pour l'inflation, principalement due aux assurances privées et aux paiements directs.
Le contexte actuel du marché favorise les entreprises dotées de solides pratiques de distribution et de conformité réglementaire. Le Canada assure une demande stable, tandis que les États-Unis génèrent 88 à 91 % des ventes régionales. La consolidation des cabinets et l'implication accrue des DSO (Dental Service Organizations) offrent l'opportunité d'améliorer les pratiques d'approvisionnement centralisées, renforçant ainsi l'importance de la tarification contractuelle, de la gestion des stocks et de la standardisation du portefeuille. Selon les données de l'ADA (American Dental Association), les difficultés économiques rencontrées par les cabinets s'accentuent, incitant les acheteurs à examiner la productivité des consommables et les coûts par intervention.
Marché américain des consommables dentaires
Les États-Unis représentent 88 à 91 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,0 à 6,6 % entre 2025 et 2034. Cette position s'explique par des dépenses dentaires élevées, un vaste réseau de cabinets privés, de spécialistes et un système de distribution bien établi. Les matériaux de restauration, les produits de contrôle des infections, le matériel orthodontique et les fournitures endodontiques demeurent des éléments essentiels des achats courants des cabinets et des laboratoires.
Les pratiques d'utilisation s'alignent de plus en plus sur la planification numérique des traitements et une demande croissante d'efficacité. L'utilisation des aligneurs transparents, des restaurations compatibles avec la CFAO et des matériaux avancés prend de l'importance aux côtés des consommables traditionnels. Selon les données de l'ADA, le rôle des cabinets dentaires de grande taille et des DSO (Dental Service Organizations) se développe, tandis que les prévisions économiques pour les dentistes en 2025 indiquent que les dépenses augmentent plus rapidement que les remboursements, ce qui incite à minimiser le gaspillage.
Marché européen des consommables dentaires
L'Europe devrait représenter entre 27 % et 30 % du marché en 2025 et connaître une croissance annuelle composée de 6,3 % à 7 % jusqu'en 2034. L'Allemagne domine la demande régionale, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. Les protocoles cliniques avancés, les réseaux de laboratoires, les services de soins publics et privés et la demande de traitements esthétiques stimulent la consommation récurrente dans les segments de la dentisterie restauratrice et de l'orthodontie.
Le Royaume-Uni possède un secteur dentaire privé et public diversifié, ce qui alimente la demande en produits de restauration et de prévention. En Allemagne, la combinaison d'un important réseau de laboratoires et d'une forte capacité de production avec des traitements de restauration de pointe caractérise le marché. En France, en Italie et en Espagne, on retrouve des cliniques établies, le tourisme dentaire, la dentisterie esthétique et des processus de soins informatisés.
Marché des consommables dentaires de la région Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché de 21 % à 24 % en 2025 et afficher un taux de croissance annuel composé (TCAC) de 8 % à 9 % jusqu'en 2034. La Chine représente le marché dominant, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie. L'amélioration de l'accès aux soins dentaires, l'urbanisation, une sensibilisation accrue et le recours aux soins privés stimulent la demande en dentisterie restauratrice et en orthodontie.
En Chine, les procédures sont devenues plus économiques grâce à l'évolution des politiques d'approvisionnement, tandis qu'en Inde, l'importance de sa population et le développement de ses services de soins dentaires sont des atouts majeurs. Au Japon et en Corée du Sud, les technologies cliniques prédominent, tandis qu'en Australie, ce sont les normes professionnelles qui prévalent. En 2025, Straumann a réalisé de bonnes performances dans la région Asie-Pacifique.
Marché des consommables dentaires au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent un marché régional plus restreint, mais en pleine croissance, porté par les investissements dans les infrastructures dentaires, la privatisation du système de santé et le développement de centres spécialisés. L'Arabie saoudite et les Émirats arabes unis sont des exemples de marchés majeurs du Golfe, tandis que l'Afrique du Sud représente le plus important marché clinique et de laboratoire de la région. Le taux de croissance annuel composé (TCAC) régional devrait se situer entre 7,0 et 7,8 % jusqu'en 2034.
L'Arabie saoudite et les Émirats arabes unis connaissent des développements dans le domaine des infrastructures de santé et du personnel spécialisé, ce qui ouvre la voie à l'introduction de produits de pointe en matière de restauration, d'orthodontie et de contrôle des infections. L'Afrique du Sud dispose de cabinets dentaires privés et de laboratoires adaptés, tandis que la région MENA, à l'exception de l'Afrique du Sud, est davantage axée sur la distribution. Les revenus pétroliers et les investissements dans les infrastructures des pays du Golfe pourraient favoriser les investissements dans le secteur de la santé.
Analyse de segmentation
Produit
Le segment des produits devrait connaître une croissance annuelle composée de 7,5 % à 7,8 % entre 2026 et 2034. Cette performance est soutenue par l'utilisation récurrente de procédures, une préférence accrue pour les résultats esthétiques, les progrès réalisés dans le domaine des matériaux de restauration et une adoption plus large des technologies orthodontiques et endodontiques. La diversité de l'offre demeure essentielle, car les cliniques recherchent un nombre restreint de fournisseurs capables de répondre à de multiples exigences cliniques.
- Produits de restauration dentaire : Les produits de restauration occupent une place prépondérante car les obturations, les couronnes, les ponts, les implants et les matériaux connexes répondent à des besoins de traitement fréquents. Leur importance stratégique s’accroît à mesure que les praticiens privilégient des solutions durables, esthétiques et compatibles avec les technologies numériques.
- Orthodontie : Les consommables orthodontiques bénéficient de l’adoption des aligneurs transparents, des préférences esthétiques et d’une prise en charge plus large des adultes. Les fournisseurs se différencient de plus en plus par les propriétés des matériaux, l’intégration au flux de travail, la compatibilité avec les plans de traitement et le soutien apporté aux praticiens.
- Parodontie : Les produits parodontaux permettent de traiter régulièrement les maladies des gencives et d’assurer un suivi régulier. La demande reste liée à la prévention, au vieillissement de la population et à une meilleure prise en compte de la santé parodontale dans la gestion globale du bien-être.
- Contrôle des infections : Les consommables de contrôle des infections demeurent essentiels au respect des protocoles cliniques et à la sécurité des flux de travail. Leur achat est influencé par les protocoles de stérilisation, la préférence pour les produits à usage unique, la fiabilité des produits, les exigences réglementaires et la nécessité de minimiser les risques de contamination croisée.
- Endodontie : Les produits endodontiques sont destinés aux traitements canalaires où la précision, la maniabilité et la prévisibilité des résultats cliniques sont essentielles. L’amélioration continue des instruments, des ciments d’obturation, des matériaux d’obturation et des consommables associés permet de répondre à la demande spécialisée.
- Produits de blanchiment : Les produits de blanchiment répondent aux besoins de la dentisterie esthétique et à l’intérêt des consommateurs pour les traitements esthétiques. La demande varie selon le revenu disponible et le type de clientèle, les systèmes professionnels bénéficiant d’un encadrement par un praticien et de protocoles de traitement contrôlés.
- Produits de finition et de polissage : Les produits de finition et de polissage sont des éléments essentiels du travail au fauteuil lors des interventions de restauration dentaire. Leur intérêt stratégique réside dans la finalisation de l’intervention, la qualité de la surface, l’esthétique et la compatibilité avec les différents matériaux de restauration.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 7,4 % à 7,8 % entre 2026 et 2034. Les hôpitaux et cliniques dentaires génèrent une demande importante et récurrente, car la plupart des consommables sont utilisés directement pendant les traitements. Les laboratoires jouent un rôle de plus en plus crucial dans les flux de travail en dentisterie restauratrice et orthodontie, notamment lorsque la conception numérique et la fabrication externalisée augmentent les besoins en matériaux.
- Hôpitaux et cliniques dentaires : Les cliniques et les hôpitaux constituent le principal point d’utilisation des consommables, les achats étant influencés par le volume de patients, la nature des interventions, la gestion des stocks, le remboursement et les préférences des praticiens. Un approvisionnement centralisé peut améliorer la standardisation.
- Laboratoires dentaires : Les laboratoires prennent en charge les flux de travail en matière de restauration et de prothèse et s’appuient de plus en plus sur des matériaux spécialisés compatibles avec la production CFAO. Leurs décisions d’achat privilégient l’usinabilité, l’esthétique, l’homogénéité, les délais de livraison et la prévisibilité des résultats de laboratoire.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Hôpitaux et cliniques dentaires |
Haut |
Efficacité au fauteuil |
Mature |
|
Laboratoires dentaires |
Moyen |
Fraisage numérique |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des consommables dentaires
Augmentation de la charge mondiale des maladies bucco-dentaires
La prévalence croissante des affections dentaires non traitées engendre une demande soutenue en matériaux de restauration, parodontaux, endodontiques et préventifs. L'OMS indique que les maladies bucco-dentaires touchent près de 3,7 milliards de personnes dans le monde, et que les caries non traitées demeurent l'affection la plus courante. Ce fardeau est particulièrement lourd dans les pays à revenu faible et intermédiaire où l'accès aux soins reste inégal. Cette situation crée une opportunité à deux vitesses : les marchés matures renouvellent leurs produits grâce à des volumes d'interventions établis, tandis que les marchés émergents augmentent leur capacité de prise en charge des nouveaux patients. Pour les fabricants, l'impact commercial se traduit par un bassin de patients potentiels plus large et une demande accrue de formulations économiques. Les fournisseurs capables de concilier performance clinique et accessibilité financière peuvent accéder aux nouveaux circuits d'approvisionnement, tandis que les marchés établis continuent de privilégier les matériaux de pointe, l'esthétique et l'efficacité des procédures.
Expansion de la dentisterie numérique et esthétique
La numérisation des flux de travail modifie les exigences relatives aux matériaux dentaires et aux consommables associés. La numérisation intra-orale, la fabrication assistée par ordinateur (CFAO), l'orthodontie numérique et la planification des traitements basée sur l'image nécessitent de plus en plus de matériaux conçus pour des flux de travail numériques prévisibles. Align Technology a annoncé avoir expédié 2,6 millions d'aligneurs transparents en 2025, soit une augmentation de 4,7 % par rapport à l'année précédente, illustrant l'ampleur du traitement orthodontique numérique. Cet impact plus large ne se limite pas à l'orthodontie, car les empreintes numériques et la production en laboratoire influencent le choix des matériaux de restauration, les exigences de finition et l'intégration au flux de travail. Les fabricants peuvent ainsi créer de la valeur en développant des consommables compatibles avec les scanners, les systèmes d'usinage, les plateformes logicielles et les processus de laboratoire standardisés.
Consolidation des pratiques et professionnalisation des achats
La consolidation des cabinets dentaires modifie les comportements d'achat en transférant certaines décisions des praticiens individuels vers des équipes d'approvisionnement centralisées. Les grandes organisations peuvent négocier des accords de volume, standardiser les spécifications des produits et suivre les stocks sur l'ensemble de leurs sites, ce qui renforce l'importance de la fiabilité de l'approvisionnement et de la diversité de l'offre. Selon une étude de l'ADA, les cabinets dentaires privilégient de plus en plus les modèles de structures plus importantes et les DSO (Dental Service Organizations). Cette évolution structurelle peut favoriser les fournisseurs capables d'offrir une qualité constante sur plusieurs sites et d'intégrer la logistique à un réapprovisionnement prévisible. Les petits fabricants spécialisés peuvent rester compétitifs en proposant des performances cliniques différenciées, une formation de qualité ou des produits adaptés à des procédures spécifiques. Il en résulte une distinction plus nette entre les achats axés sur la taille et les niches cliniques différenciées, créant ainsi des stratégies d'acquisition de clients distinctes.
Tendances futures du marché des consommables dentaires
Écosystèmes de consommation natifs du numérique
Les tendances du marché des consommables dentaires devraient refléter une intégration croissante entre les matériaux physiques et les écosystèmes de traitement numérique. Le développement futur des produits privilégiera la compatibilité avec les scanners, les systèmes de CAO/FAO, les flux de travail guidés et la fabrication automatisée, plutôt que de considérer les consommables comme des produits isolés. Les fournisseurs pourraient valider de plus en plus les matériaux via des flux de travail numériques et proposer des bibliothèques standardisées, des paramètres recommandés et des protocoles cliniques. Ceci pourrait réduire la variabilité entre les cliniques et les laboratoires tout en améliorant la reproductibilité. Les produits orthodontiques et restaurateurs sont particulièrement bien placés pour cette transition, car la planification numérique influence directement le choix des matériaux et leur production. À terme, les décisions d'achat pourraient de plus en plus prendre en compte la compatibilité avec l'écosystème, en plus des critères conventionnels tels que le prix, la manipulation et la durabilité. Cette évolution devrait encourager les partenariats entre les fabricants de consommables, les développeurs de logiciels, les laboratoires et les organisations de services dentaires.
Résilience de la production et de l'approvisionnement localisés
Les fabricants devraient privilégier une production géographiquement diversifiée, un approvisionnement régional et une gestion des stocks plus robuste. Les consommables dentaires dépendent de produits chimiques, de polymères, de céramiques, de métaux, d'emballages et d'une fabrication de précision spécifiques, ce qui rend les interruptions d'approvisionnement susceptibles d'affecter les flux de travail cliniques. La décision de Straumann d'implanter des capacités de production en Chine illustre comment la localisation peut répondre aux exigences d'approvisionnement tout en améliorant la continuité des approvisionnements. Des stratégies similaires pourraient émerger dans d'autres régions à forte croissance où les exigences réglementaires, les droits de douane ou les règles des marchés publics favorisent la production locale. L'objectif stratégique ne sera pas nécessairement une délocalisation complète de la production, mais plutôt un réseau équilibré combinant des plateformes technologiques mondiales avec une production et une distribution régionales. Les entreprises qui mettent en place des architectures d'approvisionnement résilientes pourront bénéficier d'un meilleur accès aux circuits d'approvisionnement institutionnels et gouvernementaux.
Opportunités du marché des consommables dentaires
Matériaux haut de gamme pour les économies dentaires émergentes
Les économies émergentes offrent l'opportunité de développer des gammes de produits différenciées alliant fiabilité clinique et coûts d'acquisition maîtrisés. Investisseurs et fabricants peuvent cibler les marchés où l'accès aux soins dentaires progresse, mais où les produits importés haut de gamme restent onéreux par rapport au pouvoir d'achat local. Les stratégies produits peuvent inclure des systèmes de restauration simplifiés, des emballages adaptés au marché local, des partenariats de distribution régionaux et des programmes de formation pour les praticiens. La Chine illustre comment une réforme des marchés publics peut améliorer l'accès aux soins pour les patients en réduisant le coût des traitements, tandis que l'Inde et l'Asie du Sud-Est offrent des opportunités supplémentaires grâce à la croissance des capacités des cabinets dentaires privés. Le potentiel commercial est maximal lorsque les entreprises peuvent localiser leur production sans compromettre la conformité réglementaire. Une architecture produit flexible permet également aux fournisseurs d'accompagner leurs clients, à mesure que le coût des traitements s'améliore, vers des produits esthétiques et compatibles avec les technologies numériques, en passant de matériaux de base à des produits plus performants.
Modèles d'approvisionnement intégrés pour les grands réseaux dentaires
Les grands groupes dentaires et les organisations de services dentaires (OSD) offrent aux fournisseurs l'opportunité de dépasser la simple vente de produits à l'occasion et d'adopter des modèles d'approvisionnement intégrés. Les prévisions du marché des consommables dentaires indiquent que les acheteurs disposant de plusieurs cabinets peuvent tirer profit de catalogues de produits standardisés, d'une visibilité accrue sur les stocks, d'analyses de consommation et d'un réapprovisionnement contractuel. Les fournisseurs peuvent ainsi développer des offres groupées personnalisées couvrant les domaines de la restauration, de l'endodontie, de l'orthodontie, du contrôle des infections et des finitions. Ces modèles permettent d'améliorer la prévisibilité de la demande tout en réduisant les achats d'urgence et la fragmentation des stocks. Les investissements prioritaires devraient inclure les interfaces de commande numériques, le renforcement des capacités de distribution régionales, l'analyse des données clients et les programmes de formation favorisant une utilisation uniforme des produits. Cette approche est particulièrement pertinente sur les marchés matures où la consolidation des cabinets dentaires s'accentue et où les décisions d'achat se centralisent.
Développements récents
- Juin 2026 : Straumann Holding AG a lancé le programme de soins dentaires mobiles Muskaan Oral Care en partenariat avec United Way of Mumbai. Ce programme utilise deux unités dentaires mobiles entièrement équipées pour fournir des soins préventifs, des dépistages, des informations sur la santé bucco-dentaire et orienter les populations vers des traitements spécialisés dans les zones défavorisées de Mumbai et de Karjat. Cette initiative renforce les actions de l’entreprise en Inde visant à améliorer l’accès aux soins bucco-dentaires.
- Mai 2026 : DENTSPLY SIRONA Inc. a publié ses résultats du premier trimestre 2026 et a lancé Smart View - Detect, un outil de diagnostic basé sur l’IA et approuvé par la FDA pour la détection des radioclartés périapicales sur les images CBCT. L’entreprise a indiqué que cet outil était associé à une augmentation relative d’environ 46 % du taux de détection et l’a intégré à sa stratégie de dentisterie connectée.
- Février 2026 : Henry Schein, Inc. lance Zirlux Independence ML par l’intermédiaire de Zahn Dental, sa filiale américaine de laboratoires dentaires. Fabriqués aux États-Unis à partir de matériaux importés, ces disques de zircone sont conçus pour offrir une teinte homogène, une esthétique multicouche, une grande résistance et une productivité d’usinage optimale pour les laboratoires dentaires.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -