
Mercado de consumibles dentales: tamaño, cuota de mercado y previsiones 2034
Tamaño y pronóstico del mercado de consumibles dentales (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto [Productos de restauración dental (implantes dentales, prótesis dentales, consumibles de restauración CAD/CAM y materiales de restauración dental), ortodoncia (alineadores transparentes/aparatos removibles, aparatos fijos y otros), periodoncia (anestésicos dentales, hemostáticos dentales y suturas dentales), control de infecciones (gel desinfectante, equipo de protección personal y desinfectantes), endodoncia (consumibles de conformación y limpieza, consumibles de preparación de acceso y consumibles de obturación), productos de blanqueamiento (productos de blanqueamiento en el consultorio y productos de blanqueamiento para llevar a casa), productos de acabado y pulido (productos de profilaxis y fluoruros) y otros] y usuario final (hospitales y clínicas dentales, laboratorios dentales y otros).
- Estado : Datos publicados
- Código de informe : TIPRE00003492
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 24, 2026


Tamaño del mercado en 2025
38.960 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
75.520 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,63 %
Índice de crecimiento
Mercado potencial
515.620 millones de dólares estadounidenses
(2026-2034)
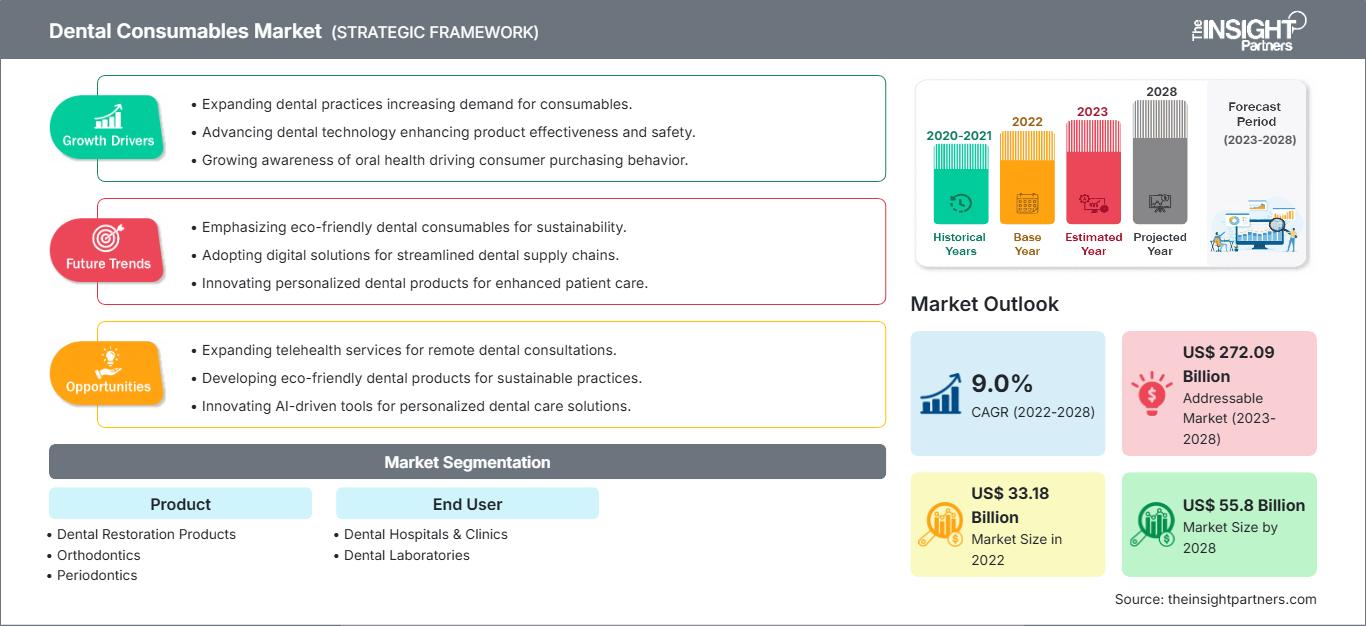
El mercado de consumibles dentales está valorado en 38.960 millones de dólares estadounidenses en 2025 y se prevé que alcance los 75.520 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 7,63% entre 2026 y 2034. Incluye materiales y productos necesarios para tratamientos restaurativos, de ortodoncia, periodoncia, control de infecciones, endodoncia, blanqueamiento y acabado, cuya demanda está determinada por la frecuencia de los tratamientos, las innovaciones, la demografía y las inversiones en infraestructuras dentales.
América del Norte sigue siendo estratégicamente importante como fuente de demanda gracias a sus redes dentales consolidadas, la alta prevalencia de tratamientos y el considerable gasto privado en odontología. Se prevé que el mercado de consumibles dentales en América del Norte crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 5,8 % y el 6,5 % entre 2026 y 2034. El gasto nacional en odontología en Estados Unidos ascendió a 189 mil millones de dólares en 2024.
Análisis y perspectivas del mercado de consumibles dentales
- América del Norte: Se prevé que América del Norte mantenga la mayor posición regional, con una cuota de mercado del 37-40% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 6,0-6,6% entre 2026 y 2034, gracias a una infraestructura dental avanzada, un consumo recurrente de procedimientos y canales de reembolso establecidos.
- EE. UU.: Estados Unidos representa aproximadamente entre el 88 % y el 91 % del mercado norteamericano en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,6 % entre 2026 y 2034, impulsada por un elevado gasto en odontología y extensas redes de consultorios.
- Europa: Se estima que Europa representará entre el 27 % y el 30 % de la cuota de mercado en 2025 y tendrá una tasa de crecimiento anual compuesta (CAGR) del 6,3 % al 7,0 % entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España generan una amplia demanda a través de sistemas dentales público-privados, la actividad de laboratorios y la adopción de tecnología.
- Asia Pacífico: Asia Pacífico representará entre el 21 % y el 24 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 9,0 % entre 2026 y 2034. China, Japón, India, Corea del Sur y Australia combinan la ampliación del acceso con el aumento de la utilización de tratamientos restaurativos y de ortodoncia.
- Segmento más importante: Los productos de restauración dental representarán una cuota de mercado estimada del 40-43% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 7,2-7,6% entre 2026 y 2034, lo que refleja su amplia aplicación en procedimientos y sus necesidades recurrentes de materiales.
- Segmento de alto crecimiento: La ortodoncia representa aproximadamente entre el 18 % y el 21 % de la cuota de mercado en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 9,0 % al 9,5 % entre 2026 y 2034, impulsada por la adopción de alineadores transparentes y la demanda de tratamientos estéticos.
- Empresas clave analizadas en detalle: ENVISTA HOLDINGS CORPORATION, 3M Company, Institut Straumann AG, Vannini Dental Industry SpA, PLANMECA OY, DENTSPLY SIRONA Inc., Henry Schein, Inc., Kerr Corporation, Align Technology, Inc., Koninklijke Philips NV, KURARAY CO., LTD., Brasseler USA Dental, LLC, EdgeEndo, LLC, FKG Dentaire SA e Ivoclar Vivadent AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los flujos de trabajo clínicos se están digitalizando cada vez más, mediante tecnologías como la restauración asistida por ordenador (CAD/CAM), la planificación digital, los biomateriales avanzados y los protocolos estandarizados en el sillón dental. El desarrollo de consumibles, a su vez, se centra en materiales diseñados para facilitar su uso, mejorar su estética, su durabilidad y su compatibilidad con los flujos de trabajo digitales. Simultáneamente, los fabricantes intentan conciliar la producción regional, el cumplimiento de las normativas, la solidez de su inventario y las relaciones con los distribuidores para garantizar una disponibilidad fiable en las consultas odontológicas fragmentadas.
En cuanto al periodo previsto, las inversiones en el sector probablemente se dirigirán hacia flujos de trabajo restaurativos digitalmente integrados, materiales de ortodoncia avanzados, soluciones mínimamente invasivas y productos que reduzcan el tiempo de consulta. Los mercados emergentes de Asia atraerán inversiones en capacidad y canales de distribución, mientras que los mercados maduros de los países desarrollados buscarán eficiencia y diferenciación de productos.
Alcance del informe de mercado de consumibles dentales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 38.960 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 75.520 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,63% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de consumibles dentales
El crecimiento del mercado de consumibles dentales está determinado principalmente por el volumen de procedimientos, los ciclos de reemplazo, la prevalencia de enfermedades bucales y un mayor acceso a los servicios dentales. Según las estadísticas de la OMS, aproximadamente 3700 millones de personas padecen enfermedades bucales, siendo la caries no tratada el problema de salud más frecuente en el mundo. En otras palabras, el mercado cuenta con una amplia demanda de materiales restaurativos, preventivos, periodontales y endodónticos.
La cadena de suministro incluye empresas especializadas en productos químicos y biomateriales, fabricantes de productos dentales, laboratorios, distribuidores, clínicas, hospitales y usuarios finales, como dentistas o pacientes. Es importante destacar que la demanda en este caso es recurrente, ya que se utilizan muchos materiales consumibles en cada procedimiento. La estrategia de suministro está determinada por la normativa, la formulación, la identificación del lote y la disponibilidad de distribuidores.
El posicionamiento depende cada vez más de factores como la gama de productos, los datos que demuestran su eficacia, la capacidad de fabricación, el acceso a los canales de distribución y la integración en la odontología digital. Según el Informe del Mercado de Consumibles Dentales, las empresas diversificadas pueden mantener su cuota de mercado mediante flujos de trabajo integrados, mientras que los especialistas lo consiguen con la ayuda de biomateriales diferenciados, sistemas de ortodoncia, instrumental de alta precisión y soluciones personalizadas para cada procedimiento.
DENTSPLY SIRONA Inc., Straumann, Henry Schein, Align Technology, 3M, ENVISTA, Ivoclar Vivadent, KURARAY CO., LTD. y FKG Dentaire cuentan con canales de distribución y una constante innovación de productos. Se observa una tendencia a invertir en la localización de la producción y la digitalización. Por ejemplo, Straumann ha hecho hincapié en la localización de los procesos de fabricación en China.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de consumibles dentales: Perspectivas estratégicas
Perspectivas regionales
Mercado de consumibles dentales de Norteamérica
Se prevé que Norteamérica represente entre el 37 % y el 40 % de la cuota de mercado total de consumibles dentales en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,6 % hasta 2034. La región cuenta con una infraestructura dental desarrollada, una red de especialistas consolidada, laboratorios y un considerable gasto privado. El gasto dental en EE. UU. ascendió a 189 mil millones de dólares en 2024, un 3,6 % más ajustado a la inflación, impulsado por los seguros privados y los pagos directos.
El panorama del mercado favorece a las empresas con prácticas de distribución y regulación sólidas. Canadá ofrece una demanda estable, mientras que Estados Unidos genera entre el 88 % y el 91 % de las ventas regionales. La consolidación de consultorios y la mayor participación de las organizaciones de servicios dentales (DSO) crean una oportunidad para mejorar las prácticas de adquisición centralizadas, lo que aumenta la importancia de la fijación de precios por contrato, la gestión de inventario y la estandarización de la cartera de productos. Según datos de la ADA, los desafíos económicos que enfrentan los consultorios son cada vez mayores, lo que motiva a los compradores a analizar la productividad de los consumibles y los costos por procedimiento.
Mercado de consumibles dentales de EE. UU.
Estados Unidos representará entre el 88 % y el 91 % de la demanda norteamericana en 2025 y tendrá una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,6 % entre 2025 y 2034. Esta posición se debe a los altos niveles de gasto en odontología, una importante red de consultorios privados, especialistas y una sólida red de distribución. Los materiales restaurativos, los productos para el control de infecciones, los equipos de ortodoncia y los suministros de endodoncia siguen siendo esenciales en las compras habituales de consultorios y laboratorios.
Los patrones de uso se alinean cada vez más con la planificación digital de tratamientos y la creciente demanda de eficiencia. El uso de alineadores transparentes, restauraciones compatibles con CAD/CAM y materiales avanzados cobra mayor importancia junto con el uso tradicional de consumibles. Según datos de la ADA, el papel de las clínicas dentales de mayor tamaño y las organizaciones de servicios dentales (DSO) está en auge, mientras que las previsiones económicas para odontólogos en 2025 muestran que los gastos aumentan más rápido que los reembolsos, lo que genera interés en minimizar el desperdicio.
Mercado europeo de consumibles dentales
Se estima que Europa alcanzará una cuota de mercado de entre el 27 % y el 30 % en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,3 % y el 7,0 % hasta 2034. Alemania lidera la demanda regional, seguida del Reino Unido, Francia, Italia y España. Los protocolos clínicos avanzados, las redes de laboratorios, los servicios de atención sanitaria públicos y privados, y la demanda de tratamientos estéticos impulsan el consumo recurrente en los segmentos de odontología restauradora y ortodoncia.
El Reino Unido cuenta con un entorno odontológico diverso, tanto público como privado, lo que impulsa la demanda de productos restaurativos y preventivos. La combinación de una amplia presencia de laboratorios y capacidad de fabricación con tratamientos restaurativos avanzados define el segmento alemán. Las clínicas consolidadas, el turismo dental, la odontología estética y los flujos de trabajo digitalizados caracterizan a Francia, Italia y España.
Mercado de consumibles dentales en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico (APAC) alcance una cuota de mercado del 21 % al 24 % en 2025 y que presente una tasa de crecimiento anual compuesta (CAGR) del 8 % al 9 % hasta 2034. China representa el mercado dominante, seguida de Japón, India, Corea del Sur y Australia. La mayor disponibilidad de servicios dentales, la urbanización, la mayor concienciación y la adopción de la atención privada impulsan la demanda de tratamientos restaurativos y de ortodoncia.
Los procedimientos en China se han vuelto más económicos debido a cambios en las políticas de adquisición, mientras que India se beneficia de su gran población y del creciente número de servicios de atención dental. En Japón y Corea del Sur, predominan las tecnologías clínicas, mientras que en Australia prevalecen los estándares profesionales. En el año 2025, Straumann ha tenido un buen desempeño en la región de Asia-Pacífico.
Mercado de consumibles dentales de Oriente Medio y África
Oriente Medio y África conforman un mercado regional más pequeño, pero en crecimiento, impulsado por la inversión en infraestructura dental, la privatización de la atención médica y los centros especializados. Arabia Saudita y los Emiratos Árabes Unidos son ejemplos de los principales mercados del Golfo, mientras que Sudáfrica es el mercado clínico y de laboratorio más grande y consolidado de la región. Se prevé que la tasa de crecimiento anual compuesta (TCAC) regional sea del 7,0 % al 7,8 % hasta 2034.
En Arabia Saudita y los Emiratos Árabes Unidos se observan avances en la infraestructura sanitaria y en la disponibilidad de personal especializado, lo que abre la puerta a la introducción de productos de alta gama para restauración, ortodoncia y control de infecciones. Sudáfrica cuenta con consultorios dentales privados y laboratorios, mientras que la región de Oriente Medio y África, con la excepción de Sudáfrica, se centra más en la distribución. Los ingresos petroleros y la inversión en infraestructura en los países del Golfo podrían impulsar las inversiones en el sector sanitario.
Análisis de segmentación
Producto
Se prevé que el segmento de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 7,8 % entre 2026 y 2034. Su buen desempeño se ve impulsado por el uso recurrente en procedimientos, la creciente preferencia por resultados estéticos, los avances en materiales restauradores y la mayor adopción de tecnologías de ortodoncia y endodoncia. La amplitud de la cartera de productos sigue siendo importante, ya que las clínicas buscan un menor número de proveedores capaces de satisfacer múltiples necesidades clínicas.
- Productos de restauración dental: Los productos de restauración siguen ocupando la posición más alta, ya que los empastes, coronas, puentes, implantes y materiales relacionados satisfacen necesidades de tratamiento frecuentes. Su importancia estratégica aumenta a medida que los profesionales clínicos prefieren soluciones duraderas, estéticas y compatibles con la tecnología digital.
- Ortodoncia: Los consumibles de ortodoncia se benefician de la adopción de alineadores transparentes, las preferencias estéticas y un tratamiento más amplio para adultos. Los proveedores se diferencian cada vez más a través de las propiedades de los materiales, la integración en el flujo de trabajo, la compatibilidad con la planificación del tratamiento y el apoyo al clínico.
- Periodoncia: Los productos periodontales facilitan el tratamiento recurrente de la enfermedad periodontal y los procedimientos de mantenimiento. La demanda sigue ligada a la atención preventiva, el envejecimiento de la población y un mayor reconocimiento de la salud periodontal como parte de una gestión integral de la salud.
- Control de infecciones: Los consumibles para el control de infecciones siguen siendo esenciales para el cumplimiento de los protocolos clínicos y la seguridad en el flujo de trabajo. Las decisiones de compra están influenciadas por los protocolos de esterilización, las preferencias por productos de un solo uso, la fiabilidad del producto, los requisitos reglamentarios y la necesidad de minimizar el riesgo de contaminación cruzada.
- Endodoncia: Los productos de endodoncia se utilizan en procedimientos de conductos radiculares donde la precisión, la manipulación y un rendimiento clínico predecible son fundamentales. El perfeccionamiento continuo de instrumentos, selladores, materiales de obturación y consumibles relacionados satisface la demanda especializada.
- Productos blanqueadores: Los productos blanqueadores responden a la odontología cosmética y al interés de los consumidores por los tratamientos estéticos. La demanda varía según el nivel de ingresos disponibles y la combinación de pacientes en la práctica, y los sistemas profesionales se benefician de la supervisión clínica y los protocolos de tratamiento controlados.
- Productos de acabado y pulido: Los productos de acabado y pulido son imprescindibles en los procedimientos restaurativos. Su valor estratégico radica en la finalización del procedimiento, la calidad de la superficie, la estética y la compatibilidad con diferentes materiales restaurativos.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 7,8 % entre 2026 y 2034. Los hospitales y clínicas dentales generan una amplia demanda recurrente, ya que la mayoría de los consumibles se utilizan directamente durante el tratamiento. Los laboratorios son cada vez más importantes para los flujos de trabajo de odontología restauradora y ortodoncia, especialmente cuando el diseño digital y la fabricación subcontratada aumentan los requerimientos de materiales.
- Hospitales y clínicas dentales: Las clínicas y los hospitales representan el principal punto de utilización de consumibles, y las compras están condicionadas por el volumen de pacientes, la variedad de procedimientos, la gestión de inventario, el reembolso y las preferencias de los profesionales. La gestión centralizada de compras puede mejorar la estandarización.
- Laboratorios dentales: Los laboratorios respaldan los flujos de trabajo de restauración y prótesis, y dependen cada vez más de materiales especializados compatibles con la producción CAD/CAM. Sus decisiones de compra priorizan la maquinabilidad, la estética, la consistencia, el tiempo de entrega y la previsibilidad de los resultados del laboratorio.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Hospitales y clínicas dentales |
Alto |
Eficiencia en el sillón dental |
Maduro |
|
Laboratorios dentales |
Medio |
Fresado digital |
Escalada |
Factores que impulsan el crecimiento del mercado de consumibles dentales y análisis de su impacto
Aumento de la carga mundial de enfermedades bucales
La creciente prevalencia de afecciones dentales no tratadas genera una demanda constante de materiales restaurativos, periodontales, endodóncicos y preventivos. La OMS informa que las enfermedades bucales afectan a casi 3700 millones de personas en todo el mundo, y la caries no tratada sigue siendo la afección más común. La carga es particularmente significativa en las economías de ingresos bajos y medios, donde el acceso al tratamiento sigue siendo desigual. Esto crea una oportunidad a dos velocidades: los mercados maduros reemplazan productos mediante volúmenes de procedimientos establecidos, mientras que los mercados en desarrollo aumentan la capacidad de tratamiento inicial. Para los fabricantes, el impacto comercial se traduce en un mayor número de pacientes potenciales y una mayor demanda de formulaciones rentables. Los proveedores que logren equilibrar el rendimiento clínico con la asequibilidad pueden acceder a nuevos canales de adquisición, mientras que los mercados establecidos continúan priorizando los materiales avanzados, el rendimiento estético y la eficiencia de los procedimientos.
Expansión de la odontología digital y estética
Los flujos de trabajo digitales están transformando las especificaciones que se exigen a los materiales dentales y consumibles relacionados. El escaneo intraoral, la producción CAD/CAM, la ortodoncia planificada digitalmente y la planificación de tratamientos basada en imágenes requieren cada vez más materiales diseñados para flujos de trabajo digitales predecibles. Align Technology informó de 2,6 millones de envíos de alineadores transparentes en 2025, con un aumento del 4,7 % interanual en el volumen de estos alineadores, lo que demuestra la magnitud del tratamiento de ortodoncia digital. El impacto no se limita a la ortodoncia, ya que las impresiones digitales y la producción de laboratorio influyen en la selección de materiales restauradores, los requisitos de acabado y la integración del flujo de trabajo. Por lo tanto, los fabricantes pueden generar valor desarrollando consumibles compatibles con escáneres, sistemas de fresado, plataformas de software y procesos de laboratorio estandarizados.
Consolidación de prácticas y profesionalización de adquisiciones
La consolidación de las clínicas dentales está transformando los hábitos de compra, trasladando algunas decisiones de los profesionales individuales a equipos de compras centralizados. Las organizaciones más grandes pueden negociar acuerdos de volumen, estandarizar las especificaciones de los productos y supervisar el inventario en todas las ubicaciones, lo que aumenta la importancia de la fiabilidad del suministro y la amplitud de la cartera de productos. Un estudio de la ADA indica que las clínicas dentales se inclinan cada vez más hacia modelos de práctica más grandes y organizaciones de servicios dentales (DSO). Este cambio estructural puede favorecer a los proveedores capaces de ofrecer una calidad constante en múltiples centros e integrar la logística con un reabastecimiento predecible. Los fabricantes especializados más pequeños pueden seguir siendo competitivos si ofrecen un rendimiento clínico diferenciado, una sólida formación o productos para procedimientos especializados. Por lo tanto, el impacto en el mercado se traduce en una división más clara entre las compras impulsadas por la escala y los nichos clínicamente diferenciados, creando así distintas vías para la captación de clientes.
Tendencias futuras del mercado de consumibles dentales
Ecosistemas de consumo nativos digitales
Es probable que las tendencias del mercado de consumibles dentales reflejen cada vez más la integración entre los materiales físicos y los ecosistemas de tratamiento digital. El desarrollo futuro de productos priorizará la compatibilidad con escáneres, sistemas CAD/CAM, flujos de trabajo guiados y fabricación automatizada, en lugar de tratar los consumibles como productos aislados. Los proveedores podrían validar cada vez más los materiales mediante flujos de trabajo digitales y proporcionar bibliotecas estandarizadas, parámetros recomendados y protocolos clínicos. Esto podría reducir la variabilidad entre clínicas y laboratorios, a la vez que mejora la repetibilidad. Los productos de ortodoncia y restauración están especialmente bien posicionados para esta transición, ya que la planificación digital influye directamente en la selección y producción de materiales. Con el tiempo, las decisiones de compra podrían considerar cada vez más la compatibilidad con el ecosistema, además de criterios convencionales como el precio, la manipulación y la durabilidad. Este cambio debería fomentar la colaboración entre fabricantes de consumibles, desarrolladores de software, laboratorios y organizaciones de servicios dentales.
Fabricación localizada y resiliencia en la cadena de suministro
Es probable que los fabricantes den mayor importancia a la producción geográficamente diversificada, el abastecimiento regional y la resiliencia del inventario. Los consumibles dentales dependen de productos químicos especializados, polímeros, cerámica, metales, envases y fabricación de precisión, por lo que las interrupciones en el suministro pueden afectar los flujos de trabajo clínicos. La decisión de Straumann de establecer capacidades de fabricación en China ilustra cómo la localización puede satisfacer las necesidades de adquisición y, al mismo tiempo, mejorar la continuidad del suministro. Es posible que surjan estrategias similares en otras regiones de alto crecimiento donde los requisitos regulatorios, los aranceles o las normas de contratación pública favorecen la producción local. El objetivo estratégico no será necesariamente la reubicación completa de la fabricación, sino más bien una red equilibrada que combine plataformas tecnológicas globales con producción y distribución regionales. Las empresas que establezcan arquitecturas de suministro resilientes podrán obtener un mayor acceso a los canales de contratación institucionales y gubernamentales.
Oportunidades de mercado en el sector de consumibles dentales
Materiales de primera calidad para economías dentales emergentes
Las economías emergentes ofrecen la oportunidad de desarrollar gamas de productos diferenciadas que combinen fiabilidad clínica con costes de adquisición controlados. Los inversores y fabricantes pueden centrarse en mercados donde el acceso a la odontología se está expandiendo, pero los productos importados de alta gama siguen siendo caros en relación con el poder adquisitivo local. Las estrategias de producto pueden incluir sistemas de restauración simplificados, envases adaptados al mercado local, alianzas de distribución regional y programas de formación para profesionales. China demuestra cómo la reforma de la contratación pública puede ampliar el acceso de los pacientes al reducir los precios de los tratamientos, mientras que India y el sudeste asiático ofrecen oportunidades adicionales gracias al creciente poder adquisitivo de la odontología privada. La oportunidad comercial es mayor donde las empresas pueden localizar la oferta sin comprometer el cumplimiento normativo. Una arquitectura de producto flexible también permite a los proveedores orientar a los clientes desde materiales básicos hacia productos estéticos de mayor valor y compatibles con la tecnología digital a medida que mejora la rentabilidad de los tratamientos.
Modelos de suministro integrados para grandes redes dentales
Los grandes grupos dentales y las organizaciones de servicios dentales (DSO) ofrecen a los proveedores la oportunidad de ir más allá de las ventas transaccionales de productos y adoptar modelos de adquisición integrados. Las previsiones del mercado de consumibles dentales indican que los compradores con múltiples ubicaciones pueden beneficiarse de catálogos de productos estandarizados, visibilidad del inventario, análisis de uso y reabastecimiento contratado. Los proveedores pueden desarrollar paquetes personalizados que abarquen categorías de restauración, endodoncia, ortodoncia, control de infecciones y acabado. Estos modelos pueden mejorar la previsibilidad de la demanda, al tiempo que reducen las compras de emergencia y la fragmentación del inventario. Las prioridades de inversión deben incluir interfaces de pedidos digitales, capacidad de distribución regional, análisis de clientes y programas de capacitación que fomenten un uso uniforme del producto. Este enfoque es especialmente relevante en mercados maduros donde la consolidación de consultorios está en aumento y las decisiones de compra se están centralizando.
Novedades recientes
- Junio de 2026: Straumann Holding AG lanzó el programa móvil de atención dental Muskaan Oral Care en colaboración con United Way of Mumbai. Este programa utiliza dos unidades dentales móviles totalmente equipadas para brindar atención preventiva, exámenes de detección, educación sobre salud bucal y derivaciones para tratamiento en comunidades desfavorecidas de Mumbai y Karjat. Esta iniciativa amplía las actividades de la compañía en materia de acceso a la atención de salud bucal en la India.
- Mayo de 2026: DENTSPLY SIRONA Inc. presentó los resultados del primer trimestre de 2026 y lanzó Smart View - Detect, una herramienta de diagnóstico con inteligencia artificial aprobada por la FDA para detectar radiolucencias periapicales en imágenes CBCT. La compañía afirmó que la herramienta se asoció con un aumento relativo de aproximadamente el 46 % en la detección y la posicionó dentro de su estrategia de odontología conectada.
- Febrero de 2026: Henry Schein, Inc. presentó Zirlux Independence ML a través de Zahn Dental, su filial de laboratorios dentales en EE. UU. Los discos de zirconia se fabrican en EE. UU. con materiales importados y están diseñados para ofrecer un rendimiento de color uniforme, una estética multicapa, resistencia y productividad en el fresado para laboratorios dentales.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -