
Markt für Dental Verabreichungssysteme: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für zahnärztliche Applikationssysteme (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Modalität (feststehende zahnärztliche Applikationssysteme, hintere Applikationssysteme, seitliche Applikationssysteme, Über-dem-Patienten-Systeme, Über-dem-Kopf-Systeme, tragbare zahnärztliche Applikationssysteme, zahnärztliche Applikationswagen); Endnutzer (Krankenhäuser, ambulante Operationszentren, Zahnkliniken) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00018630
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 24, 2026


Marktgröße 2025
1,62 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,26 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,12 %
Wachstumsrate
Adressierbarer Markt
21,98 Mrd. US-Dollar
(2026–2034)
Der Markt für zahnärztliche Behandlungssysteme ist auf nachhaltiges Wachstum ausgerichtet. Er wird im Jahr 2025 einen Wert von 1,62 Milliarden US-Dollar erreichen und bis 2034 voraussichtlich auf 3,26 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,12 % von 2026 bis 2034 entspricht. Die Marktnachfrage wird durch die Modernisierung von Zahnarztpraxen, ergonomische Geräte, eine stärkere Integration von Behandlungsverfahren und steigende Investitionen in digitale Technologien in klinischen Einrichtungen sowohl in etablierten als auch in neuen Gesundheitsmärkten getrieben.
Nordamerika wird seine führende Marktposition voraussichtlich aufgrund der Nachfrage nach Ersatzsystemen, der gut etablierten zahnärztlichen Infrastruktur und der Investitionen in technologisch integrierte Behandlungsräume behaupten. Der Markt für zahnärztliche Behandlungssysteme in Nordamerika wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,0 % wachsen.
Marktanalyse und Einblicke für zahnärztliche Applikationssysteme
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Anteil von 34–38 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,0 % wachsen wird, unterstützt durch etablierte Kliniken, Austauschzyklen, ergonomische Verbesserungen und integrierte Investitionen in Operationssäle.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 76–80 % des Umsatzes in Nordamerika ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,1 % wachsen werden, wobei private Zahnarztpraxen und Gruppenorganisationen an der Spitze stehen.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 25–29 % geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate von 7,6–8,2 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien stützen die Nachfrage durch Modernisierungs- und Ersatzprogramme.
- Asien-Pazifik: Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 24–28 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate von 8,8–9,5 % wachsen wird, wobei China, Japan, Südkorea, Indien und Australien mit dem Ausbau der zahnärztlichen Infrastruktur eine führende Rolle spielen.
- Größtes Segment: Festsitzende Zahnversorgungssysteme werden voraussichtlich im Jahr 2025 einen Marktanteil von 48–52 % halten, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,1 % im Zeitraum 2026–2034, was die etablierten Praxiskonfigurationen widerspiegelt.
- Wachstumsstarkes Segment: Tragbare zahnärztliche Versorgungssysteme werden im Jahr 2025 voraussichtlich einen Marktanteil von 8–12 % erreichen und dürften dank flexibler Versorgungsmodelle eine durchschnittliche jährliche Wachstumsrate (CAGR) von 9,4–10,2 % erzielen.
- Detaillierte Analyse der wichtigsten Unternehmen: A-dec, Inc.; DentalEZ Group; Pelton & Crane Co.; Flight Dental Systems; Safari Dental Inc.; Tenko Medical Systems Corp.; ETI Dental Industries; Dynamic Group; DNTLworks Equipment Corporation; ASI Medical, Inc. DBA ASI Dental Specialties.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Während in der Vergangenheit mechanisch ausgerichtete Behandlungseinheiten dominierten, besteht der heutige Markt aus Systemen mit Handstücken, Steuergeräten, Versorgungseinrichtungen, Beleuchtung, Aufbewahrungsmöglichkeiten und computergestützten Schnittstellen. In konventionellen Behandlungsräumen spielen fest installierte Systeme weiterhin eine wichtige Rolle, während mobile und tragbare Systeme eingesetzt werden, um Platzprobleme zu lösen und eine bessere Erreichbarkeit der Patienten zu gewährleisten. Modulares Design, einfache Reinigung, Wartungsfreundlichkeit und ergonomische Konfiguration sind heutzutage zentrale Aspekte, auf die Hersteller Wert legen.
Zukünftiges Wachstum muss zunehmend mit dem Ausbau der zahnärztlichen Infrastruktur im asiatisch-pazifischen Raum und ausgewählten Ländern des Nahen Ostens verknüpft sein. Aktuell fließen die Investitionen in Geräte, die die Behandlung verschiedener Fachrichtungen ermöglichen, eine flexible Raumnutzung gewährleisten und sich einfach installieren lassen. Die zunehmende Bedeutung von Infektionsschutz und Wassermanagement durch die Aufsichtsbehörden sollte die genannten Geräteeigenschaften begünstigen.
Marktbericht zu zahnärztlichen Applikationssystemen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,62 Milliarden US-Dollar |
| Marktgröße bis 2034 | 3,26 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,12 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für zahnärztliche Applikationssysteme
Die Nachfrage wird durch den Bedarf an Ersatz alter Geräte in OP-Sälen, das Wachstum von Zahnkliniken und die Modernisierung bestehender Behandlungsräume getrieben. Das Wachstum des Marktes für zahnärztliche Behandlungssysteme ist stark von der gesamten zahnärztlichen Geräteindustrie abhängig, einschließlich Behandlungsstühlen, OP-Leuchten, Kompressoren, Absaugsystemen, zahnärztlicher Bildgebung und Instrumentenplattformen.
Die Versorgung hängt von präzisen mechanischen Bauteilen, elektrischen Steuerungen, Schläuchen, Ventilen, Gehäusen, Halterungen und sogar digitalen Schnittstellen ab. Der Hersteller muss ein Gleichgewicht zwischen Serienfertigung und kundenspezifischer Fertigung finden, da sich Zahnarztpraxen hinsichtlich Behandlungsraumgröße, Spezialisierung, individuellen Vorlieben und anderen Faktoren unterscheiden. Mobile Systeme machen eine ständige Installation von Wasserleitungen überflüssig.
Die Wettbewerbspositionierung im Marktbericht für zahnärztliche Behandlungssysteme basiert auf Faktoren wie Produktlebensdauer, ergonomischem Design, Modularität, Serviceumfang, Konfigurierbarkeit und Integrationsmöglichkeiten. A-dec, Inc. integriert seine Behandlungssysteme mit Konnektivität, während DentalEZ Group, Pelton & Crane Co. und Flight Dental Systems sowohl im Bereich traditioneller als auch spezialisierter Geräte konkurrieren. ASI Medical, Inc. (ASI Dental Specialties) und DNTLworks Equipment Corporation bieten konfigurierbare und portable Architekturen.
Die aktuellen Investitionen konzentrieren sich auf die Produktentwicklung, die die Lebensdauer der Geräte verlängert und gleichzeitig die Digitalisierung ermöglicht. Zu den Wettbewerbern zählen unter anderem Tenko Medical Systems Corp., Safari Dental Inc., ETI Dental Industries und die Dynamic Group. Die DNTLworks Equipment Corporation stärkt die Wettbewerbsfähigkeit im Bereich der tragbaren Geräte. Die Wettbewerbspositionierung wird daher weniger von Lieferfunktionen und stärker von Workflow-Integration, Kundendienst, Individualisierung und der Diversifizierung der Anwendungsbereiche abhängen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für zahnärztliche Applikationssysteme: Strategische Einblicke
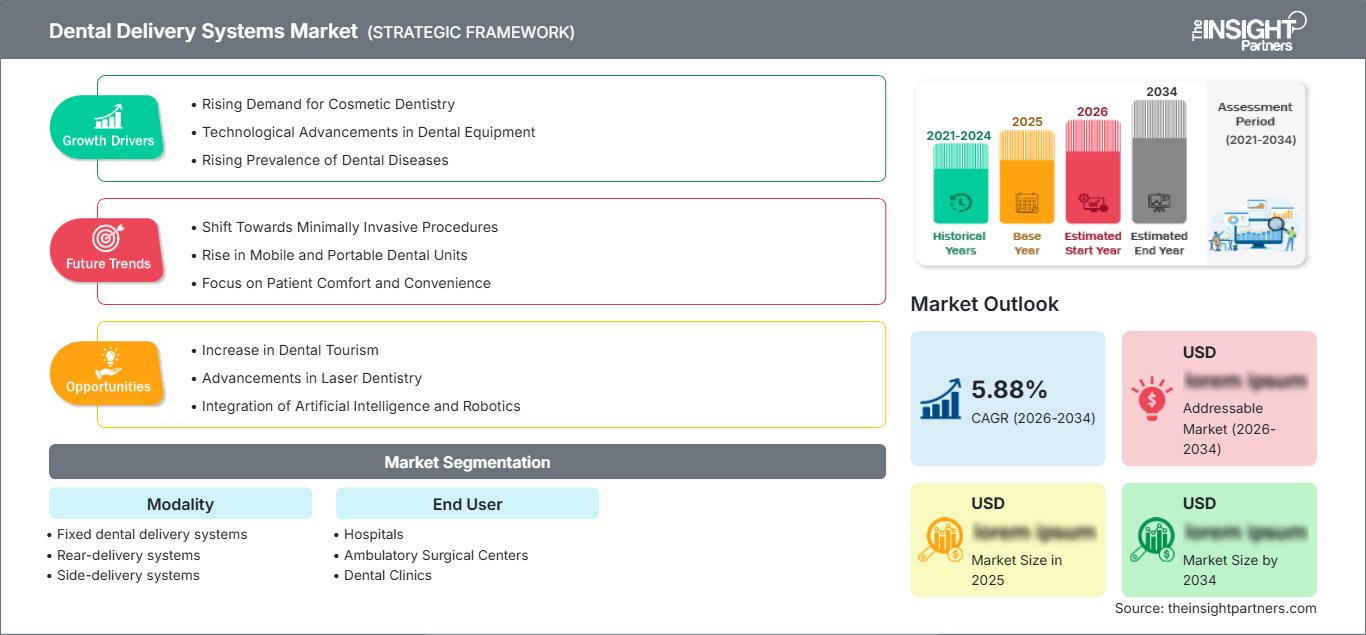
Regionale Einblicke
Markt für zahnärztliche Applikationssysteme in Nordamerika
Nordamerika wird voraussichtlich einen Marktanteil von 34–38 % am Markt für zahnärztliche Applikationssysteme erreichen und im Zeitraum 2025–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,0 % wachsen. Diese Region zeichnet sich durch eine fortschrittliche zahnärztliche Infrastruktur, einen hohen Bedarf an Ersatzprodukten, ein starkes Vertriebsnetz und den Bedarf an ergonomischen Behandlungsräumen aus. Die USA erwirtschaften rund 76–80 % des regionalen Umsatzes, während Kanada durch Privatpraxen, Institutionen und Fachzahnärzte vertreten ist.
Die strukturelle Nachfrage resultiert aus der Konsolidierung von Zahnarztgruppen, der Modernisierung bestehender Praxen und steigenden Erwartungen an die Integration klinischer Geräte. Käufer achten zunehmend auf Behandlungssysteme inklusive Behandlungsstühlen, Bildgebungs-, Beleuchtungs- und Sterilisationssystemen. Hersteller profitieren von der hohen Marktdurchdringung und dem damit verbundenen regelmäßigen Bedarf an Ersatzteilen und Serviceleistungen.
US-Markt für zahnärztliche Applikationssysteme
Die USA repräsentieren 2025 schätzungsweise 76–80 % des nordamerikanischen Marktes und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,1 % wachsen. Die Nachfrage konzentriert sich auf niedergelassene Zahnärzte, zahnärztliche Dienstleistungsorganisationen, Fachkliniken, akademische Einrichtungen und zahnärztliche Abteilungen von Krankenhäusern. A-dec, Inc., DentalEZ Group, Pelton & Crane Co., DNTLworks Equipment Corporation und ASI Medical, Inc. (DBA ASI Dental Specialties) sind in diesem Markt relevant vertreten.
Aktuelle Markttrends legen Wert auf ergonomisch gestaltete Behandlungsräume, Steuerungssysteme für die Handstücke, flexible Positionierungshilfen und Systeme, die Bildgebungs- oder digitalisierte Arbeitsablaufgeräte integrieren können. Aufgrund der Langlebigkeit und des langen Lebenszyklus des Systems sind regelmäßige Ersatzbeschaffungen unerlässlich. Neueröffnete Gruppenpraxen erwägen jedoch zunehmend standardisierte Gerätekonfigurationen, die sich für die Replikation an anderen Standorten eignen.
Markt für zahnärztliche Applikationssysteme in Europa
Europa wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 25–29 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,2 % wachsen. Deutschland ist das führende Land, unterstützt durch ein großes Ökosystem für zahnmedizinische Geräte, während Großbritannien, Frankreich, Italien und Spanien durch private Zahnmedizin und Modernisierung zusätzliche Nachfrage generieren.
Der britische Markt profitiert von privaten Investitionen in Zahnarztpraxen, Praxismodernisierungen und einem zunehmenden Fokus auf Ergonomie. In Deutschland treffen hochmoderne Produktionsstätten für Dentalgeräte auf ein bereits bestehendes Kliniknetzwerk und den Bedarf an Ersatzgeräten. In Frankreich, Italien und Spanien bieten sich Marktchancen durch die Modernisierung von Kliniken, die Spezialisierung auf Zahnmedizin und organisierte Versorgungsnetze.
Markt für zahnärztliche Versorgungssysteme im asiatisch-pazifischen Raum
Die APAC-Region wird Prognosen zufolge im Jahr 2025 einen Marktanteil von 24 % bis 28 % erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate von 8,8 % bis 9,5 %. Marktführer ist China, gefolgt von Japan, Südkorea, Indien und Australien. Die zunehmende industrielle Aktivität und die Investitionen in den Ausbau der zahnärztlichen Infrastruktur treiben den Gerätebedarf an.
China und Indien bieten ein großes Kapazitätspotenzial, während Japan und Südkorea sich auf moderne Ausrüstung und deren Erneuerung konzentrieren. Australiens Vorteil liegt in der etablierten privaten Zahnmedizin. Das Marktwachstum ist auf staatliche Gesundheitsinitiativen, die Urbanisierung, die zahnmedizinische Ausbildung und Investitionen in Kliniken zurückzuführen.
Markt für zahnärztliche Applikationssysteme im Nahen Osten und Afrika
Die Nachfrage aus dem Nahen Osten und Afrika wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3 % bis 9,0 % steigen. Saudi-Arabien ist aufgrund des Ausbaus der Gesundheitsinfrastruktur Marktführer, während die Vereinigten Arabischen Emirate und der Medizintourismus vom Wachstum privater Gesundheitseinrichtungen profitiert haben. Südafrika ist ein dominanter Markt unter den afrikanischen Ländern.
Energiegetriebene Investitionen in die Gesundheitsinfrastruktur ermöglichen den Bau und die Modernisierung von Gesundheitseinrichtungen, einschließlich Zahnkliniken. In Saudi-Arabien und den Vereinigten Arabischen Emiraten werden moderne Kliniken bevorzugt, während in Südafrika und dem übrigen Nahen Osten und Afrika aufgrund unterschiedlicher Infrastrukturen mobile und modulare Lösungen benötigt werden.
Segmentierungsanalyse
Modalität
Das Segment der Behandlungsmodalitäten wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,4 % wachsen. Der Markt für zahnärztliche Behandlungssysteme innerhalb dieses Segments erweitert sich, da Praxen fest installierte Systeme mit verschiedenen Konfigurationen vergleichen: von hinten, von der Seite, über dem Patienten, über dem Kopf, tragbar und fahrbar. Kaufentscheidungen berücksichtigen zunehmend die Raumarchitektur, die Ergonomie für den Anwender, die Installationskosten, die Mobilitätsanforderungen und die fachspezifischen Arbeitsabläufe.
- Festsitzende zahnärztliche Versorgungssysteme: Festsitzende Systeme sind nach wie vor zentraler Bestandteil konventioneller Behandlungsräume, da sie stabile Versorgungsanschlüsse, integrierte Instrumente und standardisierte Arbeitsabläufe ermöglichen. Ihre strategische Bedeutung wird durch die etablierte Klinikinfrastruktur und den regelmäßigen Ersatzkauf unterstrichen.
- Rückseitige Instrumentenzufuhrsysteme: Rückseitige Instrumentenzufuhrsysteme ermöglichen einen organisierten Zugriff auf die Instrumente und können die Geräte vom primären Arbeitsbereich des Zahnarztes trennen. Sie sind weiterhin relevant, wenn die Raumplanung eine saubere Bewegungsfreiheit des Behandlers begünstigt.
- Seitliche Applikationssysteme: Seitliche Applikationssysteme ermöglichen den einfachen Zugriff auf Instrumente und erhalten gleichzeitig die Sicht des Bedieners. Ihre Flexibilität macht sie geeignet für Praxen, die alternative Positionierungsmöglichkeiten ohne umfangreiche Änderungen an der bestehenden Praxisarchitektur suchen.
- Über-dem-Patienten-Systeme: Über-dem-Patienten-Systeme sind weiterhin weit verbreitet, da sie einen direkten Instrumentenzugang und eine effiziente Nutzung des Klinikraums ermöglichen. Ihre etablierte installierte Basis sichert die kontinuierliche Nachfrage nach Ersatz und Modernisierung.
- Überkopfsysteme: Überkopfsysteme bieten eine alternative Positionierung der Instrumente und können ergonomische Präferenzen berücksichtigen, wenn Decken- oder Oberraumkonfigurationen praktikabel sind. Sie bleiben eine Spezialoption innerhalb umfassenderer Bestrahlungsarchitekturen.
- Mobile zahnärztliche Versorgung: Mobile Systeme unterstützen mobile Kliniken, aufsuchende Programme, temporäre Einrichtungen und Praxen, die eine flexible Raumnutzung erfordern. Ihre geringere Infrastrukturabhängigkeit stärkt ihre strategische Relevanz in neuen und unkonventionellen Versorgungsbereichen.
- Zahnärztliche Behandlungswagen von Systems: Behandlungswagen bieten mobile Instrumenten-, Aufbewahrungs- und Versorgungsfunktionen. Ihr strategischer Wert steigt dort, wo Kliniken flexible Behandlungsraumlayouts, modulare Erweiterungen und eine vereinfachte Installation anstreben.
Endbenutzer
Für das Endkundensegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,1–8,5 % erwartet. Die Marktdurchdringung von Systemen für die zahnärztliche Versorgung variiert je nach Investitionsbudget, Patientendurchsatz, Standardisierung der Behandlungsräume, Fachbereichsmix und Infrastrukturanforderungen. Zahnkliniken bleiben die Hauptabnehmer, während Krankenhäuser und ambulante Operationszentren Nachfrage nach spezialisierten, langlebigen und verfahrensorientierten Konfigurationen generieren.
- Krankenhäuser: Krankenhäuser benötigen robuste Systeme, die spezialisierte Zahnmedizin, chirurgische Eingriffe, Lehre und interdisziplinäre Versorgung unterstützen. Bei der Beschaffung werden häufig Integration, Kompatibilität mit Infektionsschutzmaßnahmen, Verfügbarkeit und Zuverlässigkeit über den gesamten Lebenszyklus priorisiert.
- Ambulante Operationszentren: Ambulante Operationszentren bevorzugen Geräte, die effiziente Eingriffe, kompakte Raumaufteilung und zuverlässiges Versorgungsmanagement ermöglichen. Die Behandlungssysteme müssen spezialisierte Arbeitsabläufe unterstützen und gleichzeitig den allgemeinen Ausstattungsstandards der Einrichtung entsprechen.
- Zahnkliniken: Zahnkliniken bilden die größte Käufergruppe und umfassen Einzelpraxen, Gruppenpraxen, Fachzentren und organisierte Ketten. Ihre Entscheidungen berücksichtigen Ergonomie, Individualisierung, Installationsanforderungen, Zuverlässigkeit und die Gesamtbetriebskosten.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Krankenhäuser |
Medium |
Spezialintegration |
Skalierung |
|
Ambulante Operationszentren |
Niedrig |
Verfahrensflexibilität |
Aufkommen |
|
Zahnkliniken |
Hoch |
Standardisierung des Behandlungsraums |
Reifen |
Markttreiber und Wirkungsanalyse für zahnärztliche Applikationssysteme
Ausbau organisierter zahnärztlicher Praxisnetzwerke
Das Wachstum organisierter Zahnarztgruppen treibt den Bedarf an standardisierten Behandlungssystemen voran, die an verschiedenen Standorten eingesetzt werden können. Im Gegensatz zu Einzelpraxen, die ihre Geräte separat anschaffen, berücksichtigen Betreiber an verschiedenen Standorten Standardisierung, Wartungsaufwand, Installationsprozess, Bedienerkompetenz und Wirtschaftlichkeit über die gesamte Lebensdauer der Geräte. Dieses Beschaffungsmodell eignet sich für Unternehmen, die entsprechende Dienstleistungen anbieten können. Die Standardisierung kann den Schulungsbedarf für Zahnärzte und Assistenzkräfte an verschiedenen Standorten reduzieren. Aus Sicht der Gerätehersteller beschränkt sich der Effekt eines solchen Modells nicht nur auf den Geräteabsatz. Das Wachstum organisierter Zahnarztgruppen eröffnet Möglichkeiten für Geräteaustausch, Teiletausch und zukünftige Aktualisierungen. Ein solches Beschaffungsmodell verändert den Wettbewerb hin zu einem, der sich auf Lebenszyklus und Einheitlichkeit konzentriert. Anbieter von Behandlungssystemen können die Entwicklung organisierter Zahnarztgruppen nutzen, indem sie ihre Produkte an die Standards der Raumgestaltung anpassen.
Zunehmende Präferenz für ergonomische klinische Arbeitsabläufe
Ergonomische Aspekte beeinflussen die Geräteauswahl zunehmend, da Zahnärzte und zahnmedizinisches Fachpersonal repetitive Eingriffe durchführen, die eine präzise Handpositionierung und eine stabile Körperhaltung erfordern. Die Geräteversorgungssysteme wirken sich auf die Reichweite der Instrumente, die Koordination der Assistenzkräfte, den Patientenzugang und die Bewegungsabläufe im Behandlungsbereich aus. Designs, die unnötiges Strecken oder Umpositionieren reduzieren, können die Effizienz des Arbeitsablaufs steigern und Praxen bei der Optimierung der Behandlungsraumgestaltung unterstützen. Die wirtschaftlichen Auswirkungen sind erheblich, da ergonomische Verbesserungen den Austausch funktionsfähiger Geräte rechtfertigen können, wenn die bestehende Konfiguration die Produktivität oder die klinischen Präferenzen einschränkt. Hersteller integrieren daher verstellbare Positionierung, flexible Montage, modulare Bedienelemente und einen verbesserten Zugang zu den Instrumenten. Praxen mit mehreren Behandlungszimmern können zudem durch ergonomische Standardisierung einheitliche Arbeitsumgebungen schaffen. Da die Kaufkriterien immer komplexer werden, sind Anbieter, die neben Langlebigkeit auch Vorteile für den Arbeitsablauf nachweisen können, besser positioniert, um sich um Investitionsbudgets für medizinische Geräte zu bewerben.
Steigende Nachfrage nach flexiblen und platzsparenden Operationssälen
Zahnarztpraxen suchen zunehmend nach Ausstattungen, die sich an beengte Raumverhältnisse, wechselnde Fachrichtungen und sich wandelnde technologische Anforderungen anpassen lassen. Feste Infrastruktur kann die Stuhlaufstellung einschränken und bei Nutzungsänderungen des Behandlungsraums umfangreiche Umbauten erfordern. Flexible Behandlungsplattformen, Wagen und modulare Systeme können diese Einschränkungen reduzieren, indem sie eine flexible Positionierung der Geräte für unterschiedliche Behandlungen ermöglichen. Die wirtschaftlichen Vorteile sind besonders relevant für kleinere Praxen, gemietete Räumlichkeiten, Lehrkrankenhäuser und mobile Dienste, bei denen feste Bauten unerwünscht sind. Mobile Lösungen können zudem den Zugang zur Zahnmedizin in kommunalen und institutionellen Einrichtungen verbessern. Anbieter profitieren, wenn Systeme konfiguriert oder aufgerüstet werden können, ohne den gesamten Behandlungsraum ersetzen zu müssen. Dies schafft eine flexiblere Kaufentscheidung und ermöglicht es Kunden, die Investitionskosten über den Lebenszyklus der Geräte zu verteilen. Flexibilität ist daher sowohl ein klinischer als auch ein finanzieller Faktor bei der Gerätebeschaffung.
Markt für zahnärztliche Applikationssysteme: Zukunftstrends
Softwaregestützte OP-Vernetzung
Die Marktentwicklung im Bereich zahnärztlicher Behandlungssysteme dürfte sich hin zu einer stärkeren Vernetzung von Behandlungssystemen, Behandlungsstühlen, Bildgebungsgeräten, Praxissoftware und Bedienelementen entwickeln. Zukünftige Plattformen werden vermehrt Softwareebenen nutzen, um Geräteeinstellungen zu konfigurieren, den Gerätestatus zu überwachen, Wartungshinweise zu verwalten und standardisierte Arbeitsabläufe in mehreren Behandlungsräumen zu unterstützen. Vernetzung schafft Mehrwert, ohne dass ein vollständiger Hardwareaustausch erforderlich ist, da Software-Updates die Funktionalität erweitern können. Hersteller werden daher möglicherweise mit Architekturen konkurrieren, die zukünftige Integrationen unterstützen, anstatt sich nur auf aktuelle Spezifikationen zu beschränken. Zahnarztpraxen mit mehreren Standorten könnten vernetzte Geräte nutzen, um die Auslastung zu vergleichen, den Wartungsbedarf zu ermitteln und Konfigurationen zu standardisieren. Langfristig könnten vernetzte Behandlungssysteme zu Bestandteilen umfassender digitaler Behandlungsräume werden, anstatt isolierte mechanische Einheiten zu sein. Dies eröffnet neue Möglichkeiten für wiederkehrende Software-, Service- und datenbasierte Umsatzmodelle.
Modulare Architekturen für adaptive Behandlungsräume
Zukünftige Systeme werden voraussichtlich auf modulare Architektur setzen, die es Praxen ermöglicht, Instrumente je nach klinischen Anforderungen hinzuzufügen, zu entfernen oder neu zu positionieren. Dieser Ansatz unterstützt die allgemeine Zahnheilkunde, Endodontie, Parodontologie, Chirurgie, Kieferorthopädie und Prophylaxe in flexiblen Behandlungsräumen. Modulare Systeme vereinfachen zudem Upgrades, da einzelne Komponenten ausgetauscht werden können, ohne den gesamten Behandlungsraum zu beeinträchtigen. Hersteller können das Risiko der Veralterung reduzieren, indem sie standardisierte Schnittstellen für neue Instrumente, digitale Displays, Sensoren und diagnostisches Zubehör entwickeln. Diese Entwicklung könnte Kaufentscheidungen vom Anschaffungspreis hin zu Upgradefähigkeit und Wirtschaftlichkeit über den gesamten Lebenszyklus verlagern. Praxen werden zunehmend prüfen, ob ein Behandlungssystem zukünftige Verfahren und Technologieinvestitionen ermöglicht. Diese Flexibilität ist besonders relevant für wachsende Gemeinschaftspraxen und Einrichtungen, die mehrere Fachrichtungen auf begrenztem Raum anbieten.
Marktchancen für zahnärztliche Applikationssysteme
Ausbau der mobilen zahnärztlichen Infrastruktur
Marktprognosen für zahnärztliche Behandlungssysteme deuten auf ein Potenzial für Anbieter hin, mobile, ambulante, institutionelle und temporäre Versorgungseinrichtungen zu bedienen, in denen eine permanente Infrastruktur nicht verfügbar oder unwirtschaftlich ist. Tragbare Behandlungssysteme können die Abhängigkeit von fest installierten Wasserleitungen reduzieren und den Einsatz von Geräten in Schulen, Pflegeeinrichtungen, aufsuchenden Diensten, militärischen Einrichtungen und temporären Kliniken ermöglichen. Investoren und Hersteller können dieses Potenzial durch leichte Bauweisen, integrierte Versorgungseinrichtungen, einfachen Transport und schnelle Aufbaumöglichkeiten nutzen. Vertriebspartnerschaften mit ambulanten Pflegediensten könnten den Marktzugang über traditionelle Vertriebskanäle für zahnärztliche Geräte hinaus erweitern. Die Produktentwicklung sollte Langlebigkeit, Reinigungsfreundlichkeit, Wassermanagement, Saugleistung und einfache Wartung in den Vordergrund stellen, da mobile Einsatzorte andere betriebliche Anforderungen stellen als stationäre Kliniken. Ein Portfolio, das tragbare Einheiten mit Wagen, Zubehör, Serviceprogrammen und Ersatzteilen kombiniert, könnte durch die Erweiterung unkonventioneller Versorgungsmodelle im Bereich der Zahnmedizin vielfältige Einnahmequellen generieren.
Standardisierte Geräteplattformen für Kliniken mit mehreren Standorten
Der Markt für zahnärztliche Behandlungssysteme bietet Chancen für Zahnarztpraxen, die durch neue Standorte, Übernahmen oder Praxisrenovierungen expandieren, insbesondere im Hinblick auf standardisierte Geräteplattformen. Anbieter können konfigurierbare Produktfamilien entwickeln, die gängige Bedienelemente und Serviceprozesse beibehalten und gleichzeitig Anpassungen an spezielle Anforderungen ermöglichen. Dieser Ansatz vereinfacht Beschaffung, Installation, Schulung, Bestandsverwaltung und Wartung an geografisch verteilten Standorten. Strategische Partnerschaften mit zahnärztlichen Dienstleistungsunternehmen, Architekten, Distributoren und Geräteservicefirmen stärken den Zugang zu diesen Kunden. Hersteller sollten die Kompatibilität mit gängigen Behandlungsstühlen, OP-Leuchten, Bildgebungssystemen und digitalen Geräten priorisieren, um Integrationsprobleme zu minimieren. Vertragsbasierte Beschaffung und geplante Austauschprogramme verbessern die Transparenz der zukünftigen Nachfrage. Da Kliniknetzwerke einheitliche Patienten- und Mitarbeitererlebnisse anstreben, können skalierbare Geräteplattformen zu einem strategischen Beschaffungsinstrument und nicht nur zu einer Investitionsentscheidung werden.
Aktuelle Entwicklungen
- Februar 2026: A-dec, Inc. – A-dec und Dentsply Sirona haben ihre strategische Partnerschaft durch die Integration des Dentsply Sirona Midwest Motorsystems in die Behandlungssysteme A-dec 500 Pro und A-dec 300 Pro erweitert. Diese Entwicklung stärkt die Interoperabilität zwischen Behandlungsgeräten und Motortechnologie und erweitert die Rolle vernetzter OP-Plattformen im klinischen Arbeitsablauf.
- Juli 2025: Die DNTLworks Equipment Corporation veröffentlichte ein technisches Update zu ihren tragbaren Dentalsystemen. Im Fokus standen dabei die modulare Bauweise, Langlebigkeit, Sterilität, Mobilität und eine Leistung, die mit stationären Kliniksystemen vergleichbar ist. Das Update unterstreicht den kontinuierlichen Entwicklungsschwerpunkt des Unternehmens auf mobiler Zahnmedizin und Geräten für unkonventionelle Behandlungsumgebungen.
- Juni 2025: ASI Medical, Inc. DBA veröffentlichte eine Analyse des Wandels hin zu fahrbaren zahnärztlichen Behandlungssystemen. Darin werden die Vorteile flexibler Positionierung, modularer Instrumentenintegration, Computer- und Diagnoseintegration sowie die Gestaltung von Behandlungsräumen detailliert beschrieben. Die Veröffentlichung unterstreicht den anhaltenden Entwicklungsschwerpunkt auf mobilen Behandlungssystemen und anpassungsfähigen Behandlungsraumlayouts.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -