
Mercado de sistemas de suministro dental: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de sistemas de suministro dental (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por modalidad (sistemas de suministro dental fijos, sistemas de suministro traseros, sistemas de suministro laterales, sistemas sobre el paciente, sistemas sobre la cabeza, suministro dental portátil, carros de suministro dental); usuario final (hospitales, centros quirúrgicos ambulatorios, clínicas dentales) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00018630
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 24, 2026


Tamaño del mercado en 2025
1.620 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
3.260 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,12 %
Índice de crecimiento
Mercado potencial
21.980 millones de dólares estadounidenses
(2026-2034)
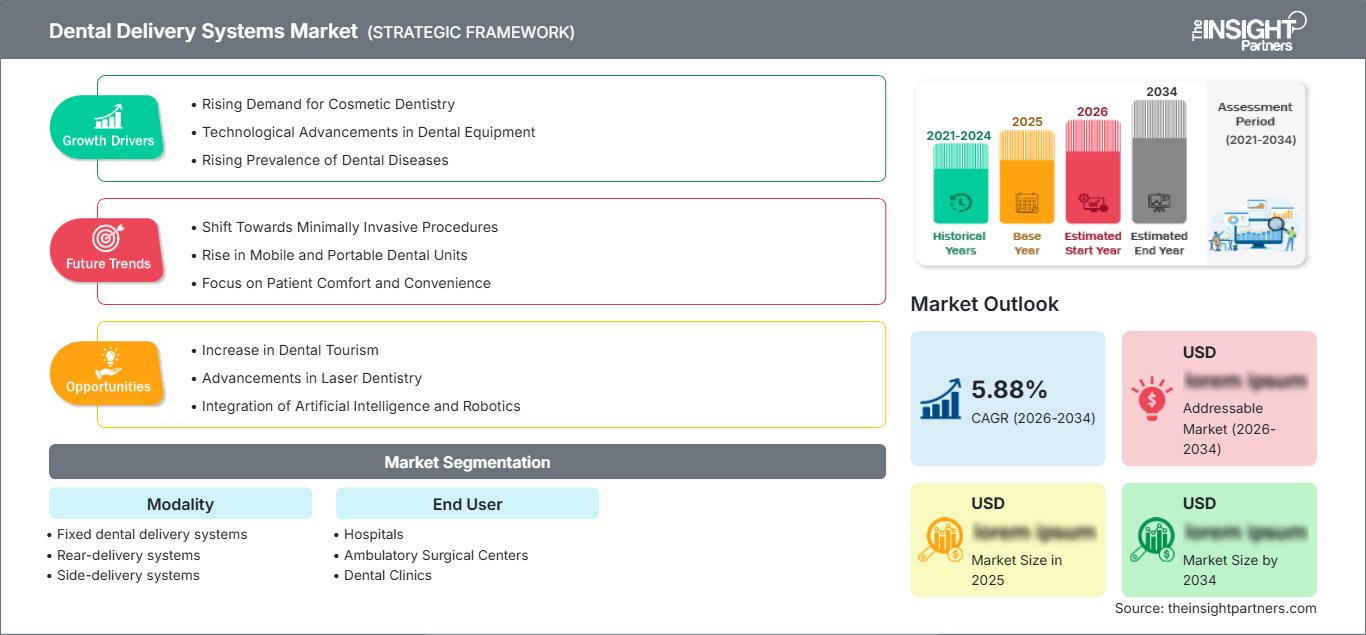
El mercado de sistemas de administración dental está posicionado para una expansión sostenida, con un valor estimado de 1620 millones de dólares en 2025 y una proyección de alcanzar los 3260 millones de dólares en 2034, lo que refleja una tasa de crecimiento anual compuesta (CAGR) del 8,12 % entre 2026 y 2034. La demanda del mercado estará impulsada por la modernización de los consultorios dentales, la ergonomía de los equipos, la mayor integración de procedimientos y el crecimiento de las inversiones en tecnología digital en entornos clínicos, tanto en mercados de atención médica consolidados como en mercados emergentes.
Se prevé que Norteamérica mantenga su posición de liderazgo en el mercado gracias a la demanda de equipos de reemplazo, la sólida infraestructura odontológica y las inversiones en consultorios con tecnología integrada. Se espera que el mercado de sistemas de suministro dental en Norteamérica crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,4 % al 8,0 % durante el período 2026-2034.
Evaluación y perspectivas del mercado de sistemas de administración dental
- América del Norte: Se estima que América del Norte representará una cuota de mercado del 34-38% en 2025 y que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7,4-8,0% entre 2026 y 2034, gracias a las clínicas ya establecidas, los ciclos de renovación, las mejoras ergonómicas y las inversiones en quirófanos integrados.
- EE. UU.: Se estima que Estados Unidos representará entre el 76 % y el 80 % de los ingresos de Norteamérica en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,1 % durante el período 2026-2034, liderado por las clínicas dentales privadas y las organizaciones grupales.
- Europa: Se estima que Europa representará entre el 25 % y el 29 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,2 %, con Alemania, el Reino Unido, Francia, Italia y España impulsando la demanda mediante programas de modernización y sustitución.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 24 % y el 28 % del mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 8,8 % al 9,5 %, liderada por China, Japón, Corea del Sur, India y Australia, a medida que se expanda la infraestructura dental.
- Segmento más importante: Se estima que los sistemas fijos de suministro dental tendrán una cuota de mercado del 48-52% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 7,6-8,1% durante el período 2026-2034, lo que refleja las configuraciones de consultorios ya establecidas.
- Segmento de alto crecimiento: Los sistemas portátiles de administración dental representan una cuota estimada del 8 al 12 % en 2025 y se espera que alcancen una tasa de crecimiento anual compuesta (CAGR) del 9,4 al 10,2 %, respaldada por modelos de atención flexibles.
- Empresas clave analizadas en detalle: A-dec, Inc.; DentalEZ Group; Pelton & Crane Co.; Flight Dental Systems; Safari Dental Inc.; Tenko Medical Systems Corp.; ETI Dental Industries; Dynamic Group; DNTLworks Equipment Corporation; ASI Medical, Inc. DBA ASI Dental Specialties.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Si bien en el pasado predominaban las unidades de suministro mecánicas, el mercado actual se compone de sistemas que incorporan piezas de mano, dispositivos de control, servicios auxiliares, iluminación, almacenamiento e interfaces computarizadas. En cuanto a los quirófanos convencionales, las configuraciones fijas siguen siendo importantes, mientras que los carros y sistemas portátiles se utilizan para solucionar problemas de espacio y facilitar el acceso a la atención. Hoy en día, el diseño modular, la facilidad de limpieza, la facilidad de mantenimiento y la configuración ergonómica se han convertido en aspectos clave que los fabricantes destacan.
El crecimiento futuro debe vincularse cada vez más al desarrollo de la infraestructura dental en Asia Pacífico y en algunos países de Oriente Medio. Actualmente, el capital se destina a equipos que permitan la atención en múltiples especialidades, ofrezcan flexibilidad en el uso de los consultorios y faciliten la instalación. La creciente atención que los organismos reguladores prestan al control de infecciones y a la gestión del suministro de agua debe favorecer las características mencionadas en los equipos.
Alcance del informe de mercado de sistemas de administración dental
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.620 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 3.260 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,12% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas de administración dental
La demanda se ve impulsada por la necesidad de reemplazar equipos antiguos en los quirófanos, el crecimiento de las clínicas dentales y la modernización de las salas de tratamiento existentes. El crecimiento del mercado de sistemas de suministro dental depende en gran medida de toda la industria de equipos dentales, incluyendo sillones dentales, lámparas, compresores, sistemas de aspiración, imágenes dentales y plataformas de instrumental.
El suministro se determina mediante componentes mecánicos precisos, controles eléctricos, tuberías, válvulas, gabinetes, soportes e incluso interfaces digitales. El fabricante debe encontrar un equilibrio entre la producción en masa y la producción personalizada, debido a las diferencias entre las clínicas dentales, que se caracterizan por distintos tamaños de salas de tratamiento, especialidades, preferencias personales y otros factores. Los sistemas portátiles eliminan la necesidad de una instalación de fontanería constante.
El posicionamiento competitivo en el Informe de Mercado de Sistemas de Suministro Dental se basa en factores como la durabilidad del producto, el diseño ergonómico, la modularidad, el alcance del servicio, la configurabilidad y las características de integración. A-dec, Inc. integra sus sistemas de suministro con conectividad, y DentalEZ Group, Pelton & Crane Co. y Flight Dental Systems compiten tanto en categorías de equipos tradicionales como especializados. ASI Medical, Inc. DBA ASI Dental Specialties y DNTLworks Equipment Corporation ofrecen arquitecturas configurables y portátiles.
Las inversiones actuales se centrarán en el desarrollo de productos, lo que prolonga la vida útil de los equipos y ofrece posibilidades de digitalización. Tenko Medical Systems Corp., Safari Dental Inc., ETI Dental Industries y Dynamic Group son algunos de los competidores, y DNTLworks Equipment Corporation aumenta la competitividad en la categoría de equipos portátiles. Por lo tanto, el posicionamiento competitivo dependerá menos de las funciones de entrega y se centrará más en la integración del flujo de trabajo, el servicio posventa, la personalización y la diversificación de los tipos de práctica.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas de administración dental: Perspectivas estratégicas
Perspectivas regionales
Mercado de sistemas de suministro dental en Norteamérica
Se prevé que Norteamérica alcance una cuota de mercado del 34-38% en el sector de sistemas de suministro dental, con un crecimiento anual compuesto del 7,4-8,0% entre 2025 y 2034. Esta región cuenta con una infraestructura dental avanzada, una fuerte demanda de productos de repuesto, sólidos canales de distribución y necesidades de ergonomía en los consultorios. Estados Unidos representa entre el 76% y el 80% de los ingresos regionales, mientras que Canadá está representada por consultorios privados, instituciones y especialidades.
La demanda estructural proviene de la consolidación de grupos dentales, la renovación de consultorios existentes y las crecientes expectativas en cuanto a la integración de equipos clínicos. Los compradores buscan cada vez más sistemas de suministro integrados con sillones, sistemas de imagen, iluminación y esterilización. Los fabricantes se benefician gracias al alto nivel de penetración en el mercado y, por lo tanto, a la necesidad constante de reemplazos y servicios.
Mercado estadounidense de sistemas de suministro dental
Se estima que Estados Unidos representa entre el 76 % y el 80 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,1 % hasta 2034. La demanda se concentra en consultorios independientes, organizaciones de servicios dentales, clínicas especializadas, instituciones académicas y departamentos dentales hospitalarios. A-dec, Inc., DentalEZ Group, Pelton & Crane Co., DNTLworks Equipment Corporation y ASI Medical, Inc. (que opera como ASI Dental Specialties) tienen una presencia relevante en el mercado.
Las tendencias actuales del mercado hacen hincapié en los quirófanos con diseño ergonómico, los sistemas de control para las piezas de mano, la flexibilidad en la colocación y los sistemas compatibles con equipos de imagen o flujos de trabajo digitalizados. Es fundamental que se sigan realizando compras de reemplazo debido a la durabilidad del sistema y su larga vida útil. Sin embargo, las nuevas clínicas han comenzado a considerar configuraciones de equipos estándar para su replicación en otros centros.
Mercado europeo de sistemas de administración dental
Se estima que Europa representará entre el 25 % y el 29 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,2 %. Alemania es el país líder, gracias a un amplio ecosistema de equipos dentales, mientras que el Reino Unido, Francia, Italia y España aportan demanda adicional a través de la odontología privada y la modernización de sus instalaciones.
El mercado británico se beneficia de la inversión privada en clínicas dentales, la renovación de consultorios y un creciente interés por la ergonomía. En Alemania, confluyen instalaciones de fabricación dental de alta tecnología con una red clínica ya existente y la necesidad de renovar el equipamiento. En Francia, Italia y España existen oportunidades de mercado gracias a la modernización de clínicas, la odontología especializada y los proveedores de atención médica organizados.
Mercado de sistemas de suministro dental en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico represente entre el 24 % y el 28 % del mercado en 2025, con una tasa de crecimiento anual compuesta del 8,8 % al 9,5 %. El mercado está liderado por China, seguida de Japón, Corea del Sur, India y Australia. El creciente desarrollo de la actividad industrial y las inversiones destinadas al desarrollo de la infraestructura dental impulsan el uso de equipos.
China e India ofrecen una gran capacidad, mientras que Japón y Corea del Sur se centran en equipos avanzados y su reemplazo. La ventaja para Australia radica en su consolidada red de clínicas odontológicas privadas. El crecimiento del mercado se atribuye a las iniciativas gubernamentales en materia de salud, la urbanización, la capacidad de formación odontológica y las inversiones en clínicas.
Mercado de sistemas de suministro dental en Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,3 % al 9,0 %. Arabia Saudita lidera el mercado gracias al desarrollo de su infraestructura sanitaria, mientras que los Emiratos Árabes Unidos y el turismo médico se han beneficiado del desarrollo de centros de salud privados. Sudáfrica es un mercado dominante entre los países africanos.
Las inversiones en infraestructura sanitaria impulsadas por la energía permiten la construcción y modernización de centros sanitarios, incluidas clínicas dentales. En Arabia Saudita y los Emiratos Árabes Unidos se prefieren las clínicas de vanguardia, mientras que en Sudáfrica y el resto de Oriente Medio y África se requieren soluciones portátiles y modulares debido a las diferencias en la infraestructura.
Análisis de segmentación
Modalidad
Se prevé que el segmento de modalidades crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 8,4 % durante el período 2026-2034. El alcance del mercado de sistemas de administración dental dentro de las modalidades se está ampliando a medida que las clínicas comparan las instalaciones fijas con configuraciones traseras, laterales, sobre el paciente, sobre la cabeza, portátiles y basadas en carros. Las decisiones de compra reflejan cada vez más la arquitectura de la sala, la ergonomía del operador, los costos de instalación, los requisitos de movilidad y los flujos de trabajo específicos de cada especialidad.
- Sistemas fijos de suministro dental: Los sistemas fijos siguen siendo fundamentales en los consultorios convencionales, ya que permiten conexiones de servicios estables, instrumentación integrada y flujos de trabajo estandarizados. Su importancia estratégica se ve reforzada por la infraestructura clínica ya establecida y la adquisición de equipos de reemplazo.
- Sistemas de suministro trasero: Las configuraciones de suministro trasero facilitan el acceso organizado a los instrumentos y permiten separar el equipo de la zona de trabajo principal del dentista. Siguen siendo relevantes cuando la planificación de la sala favorece un movimiento fluido del operador.
- Sistemas de acceso lateral: Estos sistemas proporcionan instrumentación accesible sin comprometer la visibilidad del operador. Su flexibilidad los hace idóneos para consultorios que buscan una ubicación alternativa sin necesidad de realizar cambios sustanciales en la arquitectura del quirófano.
- Sistemas sobre el paciente: Los sistemas sobre el paciente siguen siendo muy utilizados porque ofrecen acceso directo a los instrumentos y un uso eficiente del espacio clínico. Su base instalada consolidada respalda la demanda constante de reemplazo y actualización.
- Sistemas de montaje superior: Estos sistemas ofrecen una posición alternativa para los instrumentos y pueden adaptarse a las preferencias ergonómicas cuando las configuraciones de techo o de la parte superior de la sala son viables. Siguen siendo una opción especializada dentro de arquitecturas de distribución más amplias.
- Servicios dentales portátiles: Los sistemas portátiles facilitan el funcionamiento de clínicas móviles, programas de extensión comunitaria, instalaciones temporales y consultorios que requieren un uso flexible de las salas. Su menor dependencia de la infraestructura refuerza su relevancia estratégica en entornos de atención emergentes y no tradicionales.
- Carros de suministro dental de Systems: Los carros de suministro facilitan la movilidad de los instrumentos, el almacenamiento y la integración de servicios. Su valor estratégico es cada vez mayor en clínicas que buscan diseños de salas de tratamiento adaptables, actualizaciones modulares y una instalación simplificada.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,1 % al 8,5 % durante el período 2026-2034. La adopción del mercado de sistemas de administración dental varía según los presupuestos de capital, el volumen de pacientes, la estandarización de las salas, la combinación de especialidades y los requisitos de infraestructura. Las clínicas dentales siguen siendo los principales compradores, mientras que los hospitales y los centros quirúrgicos ambulatorios generan demanda de configuraciones especializadas, duraderas y orientadas a procedimientos.
- Hospitales: Los hospitales requieren sistemas duraderos capaces de soportar odontología especializada, procedimientos quirúrgicos, docencia y atención multidisciplinaria. La adquisición suele priorizar la integración, la compatibilidad con el control de infecciones, la disponibilidad del servicio y la fiabilidad durante todo su ciclo de vida.
- Centros quirúrgicos ambulatorios: Los centros quirúrgicos ambulatorios priorizan equipos que faciliten la eficiencia de los procedimientos, diseños compactos y una gestión fiable de los servicios. Los sistemas de prestación de servicios deben adaptarse a flujos de trabajo especializados, a la vez que cumplen con los estándares generales de equipamiento del centro.
- Clínicas dentales: Las clínicas dentales constituyen la base de compradores más amplia, abarcando consultorios independientes, grupos de consultorios, centros especializados y cadenas organizadas. Sus decisiones sopesan la ergonomía, la personalización, los requisitos de instalación, la fiabilidad y el coste total de propiedad.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
hospitales |
Medio |
Integración especializada |
Escalada |
|
Centros quirúrgicos ambulatorios |
Bajo |
Flexibilidad de procedimiento |
Emergente |
|
Clínicas dentales |
Alto |
Estandarización de operadores |
Maduro |
Factores de crecimiento del mercado de sistemas de administración dental y análisis de su impacto
Expansión de las redes organizadas de consultorios dentales
El crecimiento de los grupos dentales organizados impulsa la necesidad de sistemas de quirófano estandarizados que puedan utilizarse en diferentes ubicaciones. A diferencia de las consultas individuales, que adquieren el equipo por separado, los operadores de distintas ubicaciones consideran la estandarización, las necesidades de mantenimiento, el proceso de instalación, la competencia del operador y el valor económico a lo largo de la vida útil del equipo. Este modelo de compra resulta adecuado para las empresas que pueden ofrecer dichos servicios. La estandarización puede reducir las necesidades de formación de odontólogos y asistentes que trabajan en diferentes ubicaciones. Desde la perspectiva de los fabricantes de equipos, el efecto de este modelo no se limita a la venta de equipos. El crecimiento de la odontología organizada ofrece posibilidades para la sustitución de equipos, el intercambio de piezas y las actualizaciones futuras. Este modelo de compra transforma la competencia, centrándose en el ciclo de vida y la uniformidad. Las empresas de sistemas de entrega pueden aprovechar el desarrollo de la odontología organizada diseñando sus productos de acuerdo con los estándares de diseño de salas.
Creciente preferencia por flujos de trabajo clínicos ergonómicos
Las consideraciones ergonómicas influyen cada vez más en la selección de equipos, ya que los profesionales dentales realizan procedimientos repetitivos que requieren una posición precisa de las manos y una postura sostenida. Los sistemas de suministro afectan el alcance de los instrumentos, la coordinación del asistente, el acceso del paciente y el movimiento dentro del área de tratamiento. Los diseños que reducen los estiramientos o reposicionamientos innecesarios pueden mejorar la eficiencia del flujo de trabajo y ayudar a las clínicas a optimizar la distribución de las salas de tratamiento. El impacto comercial es significativo, ya que las mejoras ergonómicas pueden justificar la sustitución de equipos en funcionamiento cuando las configuraciones existentes restringen la productividad o las preferencias clínicas. Por lo tanto, los fabricantes están incorporando posicionamiento ajustable, montaje flexible, controles modulares y un mejor acceso a los instrumentos. Las clínicas con múltiples gabinetes también pueden utilizar la estandarización ergonómica para crear entornos de trabajo uniformes. A medida que los criterios de compra se vuelven más sofisticados, los proveedores que demuestran beneficios en el flujo de trabajo junto con durabilidad están mejor posicionados para competir por los presupuestos de equipos de capital.
Creciente demanda de quirófanos flexibles y que optimicen el espacio.
Las clínicas dentales buscan cada vez más equipos que se adapten a espacios reducidos, especialidades cambiantes y requisitos tecnológicos en constante evolución. La infraestructura fija puede restringir la ubicación de los sillones y requerir reformas importantes cuando cambian las funciones de la sala. Las plataformas de entrega flexibles, los carros y los sistemas modulares pueden reducir estas limitaciones al permitir que el posicionamiento del equipo se adapte a diferentes procedimientos. El impacto comercial es particularmente relevante para clínicas pequeñas, instalaciones alquiladas, entornos docentes y programas móviles donde la construcción permanente no es conveniente. Las configuraciones portátiles también pueden ampliar el acceso a la odontología en entornos comunitarios e institucionales. Los proveedores se benefician cuando los sistemas se pueden configurar o actualizar sin reemplazar todo el quirófano. Esto crea una propuesta de compra más sólida y permite a los clientes distribuir la inversión de capital a lo largo del ciclo de vida del equipo. Por lo tanto, la flexibilidad se convierte en una consideración tanto clínica como financiera en la adquisición de equipos.
Tendencias futuras del mercado de sistemas de administración dental
Conectividad de quirófano habilitada por software
Las tendencias del mercado de sistemas de administración dental probablemente se orientarán hacia una mayor conectividad entre los sistemas de administración, los sillones, los equipos de imagen, el software de la clínica y los controles del operador. Las plataformas futuras podrían utilizar cada vez más capas de software para configurar los ajustes de los dispositivos, supervisar el estado del equipo, gestionar las alertas de mantenimiento y admitir flujos de trabajo estandarizados en múltiples gabinetes. La conectividad puede generar valor sin necesidad de reemplazar completamente el hardware, ya que las actualizaciones de software pueden ampliar las capacidades funcionales. Por lo tanto, los fabricantes podrían competir en arquitecturas que admitan integraciones futuras en lugar de solo las especificaciones actuales. Los grupos dentales con múltiples sedes podrían utilizar equipos conectados para comparar la utilización, identificar las necesidades de mantenimiento y estandarizar las configuraciones. Con el tiempo, los sistemas de administración conectados podrían convertirse en componentes de gabinetes digitales más amplios en lugar de unidades mecánicas aisladas, creando nuevas oportunidades para modelos de ingresos recurrentes basados en software, servicios y datos.
Arquitecturas modulares para salas de tratamiento adaptadas
Es probable que los sistemas futuros hagan hincapié en la arquitectura modular, que permite a las clínicas añadir, retirar o reubicar instrumentos según cambien las necesidades clínicas. Este enfoque puede ser útil para la odontología general, endodoncia, periodoncia, cirugía, ortodoncia e higiene dental en entornos de sala adaptables. Las plataformas modulares también pueden simplificar las actualizaciones, ya que los componentes individuales pueden reemplazarse sin interrumpir el funcionamiento completo del quirófano. Los fabricantes pueden reducir el riesgo de obsolescencia diseñando interfaces estandarizadas para los nuevos instrumentos, pantallas digitales, sensores y accesorios de diagnóstico. Esta evolución podría orientar las decisiones de compra, pasando del precio inicial del equipo a la capacidad de actualización y la rentabilidad del ciclo de vida. Las clínicas podrían evaluar cada vez más si una plataforma puede adaptarse a futuros procedimientos e inversiones tecnológicas. Esta flexibilidad debería ser especialmente relevante para las clínicas grupales en crecimiento y los centros que operan en múltiples especialidades en un espacio físico limitado.
Oportunidades de mercado para sistemas de administración dental
Expansión de la infraestructura de odontología portátil
Las previsiones del mercado de sistemas de suministro dental indican una oportunidad para que los proveedores aborden entornos de atención móvil, comunitaria, institucional y temporal donde la infraestructura permanente no está disponible o no es rentable. Los sistemas de suministro portátiles pueden reducir la dependencia de la fontanería fija y permitir el despliegue de equipos en escuelas, residencias de ancianos, programas de extensión comunitaria, entornos militares y clínicas temporales. Los inversores y fabricantes pueden aprovechar esta oportunidad mediante arquitecturas ligeras, servicios integrados, transporte simplificado y capacidades de instalación rápida. Las alianzas de distribución con proveedores de atención comunitaria podrían ampliar el acceso al mercado más allá de los canales tradicionales de equipos dentales. El desarrollo de productos debe hacer hincapié en la durabilidad, la facilidad de limpieza, la gestión del agua, el rendimiento de succión y un mantenimiento sencillo, ya que los entornos móviles imponen limitaciones operativas diferentes a las de las clínicas fijas. Una cartera que combine unidades portátiles con carros, accesorios, programas de servicio y componentes de repuesto podría generar múltiples fuentes de ingresos en torno a la expansión de modelos de suministro de atención dental no tradicionales.
Plataformas de equipamiento estandarizadas para clínicas con múltiples sedes
Las previsiones del mercado de sistemas de prestación de servicios dentales ofrecen oportunidades que se extienden a plataformas de equipos estandarizados para grupos dentales en expansión mediante nuevas ubicaciones, adquisiciones y renovaciones de consultorios. Los proveedores pueden desarrollar familias de productos configurables que conserven los controles y procedimientos de servicio comunes, a la vez que permiten variaciones para necesidades específicas. Este enfoque puede simplificar la adquisición, la instalación, la capacitación, la gestión de inventario y el mantenimiento en instalaciones geográficamente dispersas. Las alianzas estratégicas con organizaciones de servicios dentales, arquitectos, distribuidores y empresas de servicio de equipos pueden fortalecer el acceso a estos clientes. Los fabricantes deben priorizar la compatibilidad con sillones, lámparas, sistemas de imagen y dispositivos digitales de uso común para reducir las dificultades de integración. Las compras por contrato y los programas de reemplazo planificado pueden mejorar aún más la visibilidad de la demanda futura. A medida que las redes de clínicas buscan experiencias consistentes para pacientes y personal, las plataformas de equipos escalables pueden convertirse en una herramienta estratégica de adquisición, en lugar de ser simplemente una opción de equipo de capital.
Novedades recientes
- Febrero de 2026: A-dec, Inc. — A-dec y Dentsply Sirona ampliaron su alianza estratégica mediante la integración del sistema de motor Dentsply Sirona Midwest directamente en los sistemas de suministro A-dec 500 Pro y A-dec 300 Pro. Este avance fortalece la interoperabilidad entre los equipos de suministro y la tecnología de motores, al tiempo que amplía el papel de las plataformas de quirófano conectadas en los flujos de trabajo clínicos.
- Julio de 2025: DNTLworks Equipment Corporation publicó una actualización técnica sobre sus sistemas dentales portátiles, destacando su construcción modular, durabilidad, esterilidad, portabilidad y un rendimiento comparable al de entornos clínicos fijos. Esta actualización subraya el continuo enfoque de la compañía en el desarrollo de productos para odontología móvil y equipos diseñados para entornos de tratamiento no tradicionales.
- Junio de 2025: ASI Medical, Inc. (DBA) publicó un análisis sobre la transición hacia la prestación de servicios dentales mediante carros, detallando las ventajas en cuanto a posicionamiento flexible, integración modular de instrumental, integración informática y de diagnóstico, y diseño de salas de tratamiento. La publicación pone de manifiesto el continuo énfasis en el desarrollo de arquitecturas de prestación de servicios móviles y diseños de consultorios adaptables.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -