
歯科配送システム市場:規模・シェア・予測 2034
歯科用デリバリーシステム市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:モダリティ別(固定式歯科用デリバリーシステム、後方デリバリーシステム、側面デリバリーシステム、患者上システム、頭上システム、ポータブル歯科用デリバリー、歯科用デリバリーカートシステム)、エンドユーザー別(病院、外来手術センター、歯科医院)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中央アメリカ)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00018630
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 24, 2026


2025年の市場規模
16億2000 万米ドル
基準年値
2034年の予測
32億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.12 %
成長率
対象市場
219億8000 万米ドル
(2026年~2034年)
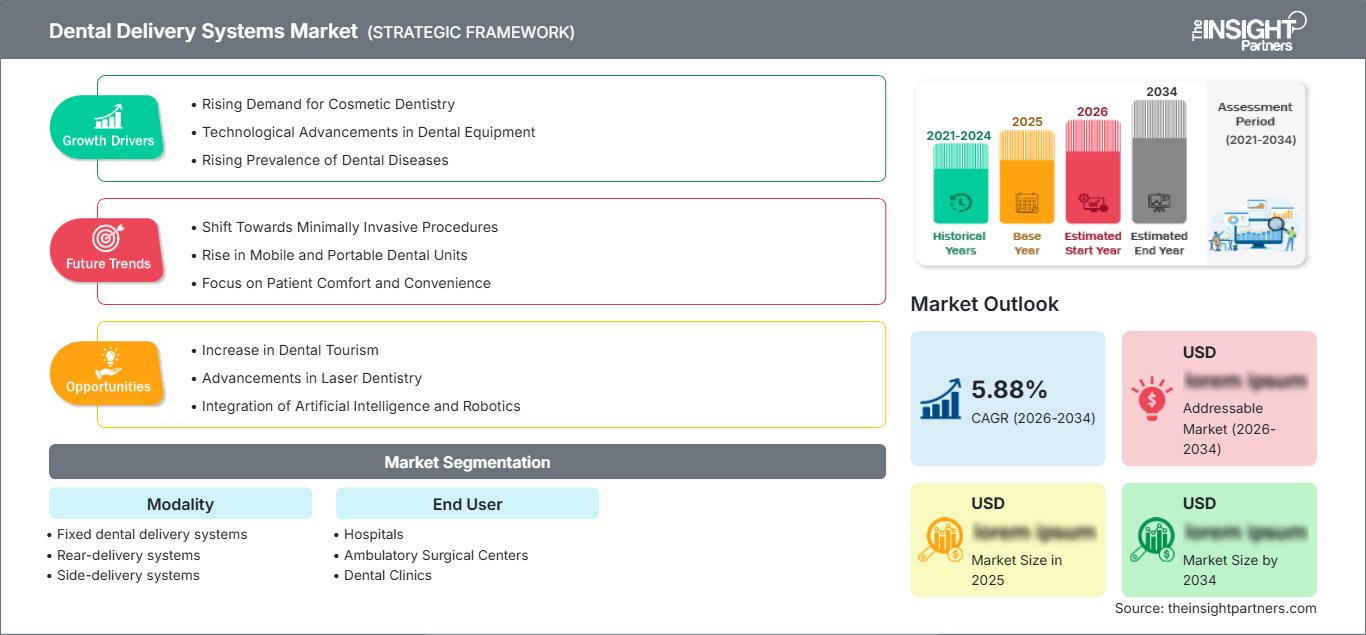
歯科医療機器供給システム市場は持続的な拡大が見込まれており、2025年には16億2,000万米ドルの市場規模となり、2034年には32億6,000万米ドルに達すると予測されています。これは、2026年から2034年までの年平均成長率(CAGR)が8.12%であることを示しています。市場の需要は、歯科診療室の近代化、機器の人間工学的改善、処置の統合の促進、そして既存および新規の医療市場における臨床現場でのデジタル技術への投資の増加によって牽引されるでしょう。
北米は、交換需要、確立された歯科医療体制、そして技術統合型診療室への投資といった要因により、引き続き市場をリードする地位を維持すると予測されています。北米の歯科用デリバリーシステム市場規模は、2026年から2034年にかけて年平均成長率(CAGR)7.4~8.0%で成長すると見込まれています。
歯科医療用デリバリーシステム市場の評価と洞察
- 北米:北米は、既存のクリニック、更新サイクル、人間工学に基づいたアップグレード、統合型診療設備への投資に支えられ、2025年には34~38%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)7.4~8.0%で拡大すると予測されています。
- 米国:米国は、2025年の北米の収益の76~80%を占めると推定されており、個人開業の歯科医院やグループ組織が牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)7.5~8.1%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には25~29%のシェアを占めると推定されており、年平均成長率(CAGR)7.6~8.2%で成長すると予測されている。ドイツ、英国、フランス、イタリア、スペインは、近代化および更新プログラムを通じて需要を支えると見込まれている。
- アジア太平洋地域:アジア太平洋地域は、歯科インフラの拡大に伴い、中国、日本、韓国、インド、オーストラリアを中心に、2025年には24~28%の市場シェアを占め、年平均成長率(CAGR)8.8~9.5%で成長すると予測されている。
- 最大のセグメント:固定式歯科用デリバリーシステムは、2025年には48~52%の市場シェアを占めると推定され、2026~2034年のCAGRは7.6~8.1%で、これは確立された診療室の構成を反映している。
- 高成長分野:携帯型歯科医療提供システムは、2025年には推定8~12%の市場シェアを占め、柔軟なケアモデルに支えられ、年平均成長率(CAGR)9.4~10.2%を達成すると予想されています。
- 詳細に分析された主要企業: A-dec, Inc.、DentalEZ Group、Pelton & Crane Co.、Flight Dental Systems、Safari Dental Inc.、Tenko Medical Systems Corp.、ETI Dental Industries、Dynamic Group、DNTLworks Equipment Corporation、ASI Medical, Inc. DBA ASI Dental Specialties。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
かつては機械式搬送装置が主流でしたが、今日の市場はハンドピース、制御装置、ユーティリティ、照明、収納、コンピュータインターフェースなどを統合したシステムで構成されています。従来の診療室においては、固定式の構成が依然として重要な役割を果たしていますが、スペースの制約や患者への対応の難しさを解消するために、カートやポータブルシステムが活用されています。近年では、モジュール設計、清掃の容易さ、メンテナンス性、人間工学に基づいた構成が、メーカー各社が重視する重要な要素となっています。
今後の成長は、アジア太平洋地域および中東地域の一部の国々における歯科インフラの整備とますます密接に関連していく必要がある。現在、投資は、複数の専門分野に対応できる設備、柔軟な診療室利用、そして設置の容易さを重視した機器に向けられている。規制当局が感染制御や給水管管理といった問題にますます注目するようになっている現状は、こうした設備の特性を後押しするはずだ。
歯科医療用デリバリーシステム市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 16億2000万米ドル |
| 2034年までの市場規模 | 32億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.12% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
歯科医療用デリバリーシステム市場分析
需要面では、手術室における旧式機器の交換ニーズ、歯科医院の増加、既存治療室の近代化などが牽引役となっています。歯科用デリバリーシステム市場の成長は、歯科用チェア、照明、コンプレッサー、吸引装置、歯科用画像処理装置、器具プラットフォームなど、歯科機器業界全体に大きく依存しています。
供給は、精密な機械部品、電気制御装置、配管、バルブ、キャビネット、取り付け金具、さらにはデジタルインターフェースによって決定されます。歯科医院は、治療室の規模、専門分野、患者の好みなど、さまざまな要因によって特徴づけられるため、メーカーは大量生産とカスタム生産のバランスを取る必要があります。ポータブルシステムであれば、常時配管工事を行う必要がありません。
歯科用デリバリーシステム市場レポートにおける競争上のポジショニングは、製品の耐久性、人間工学に基づいた設計、モジュール性、サービス範囲、構成可能性、統合機能などの要素に基づいています。A-dec, Inc.はデリバリーシステムを接続機能と統合しており、DentalEZ Group、Pelton & Crane Co.、Flight Dental Systemsは、従来型機器と特殊機器の両方のカテゴリーで競合しています。ASI Medical, Inc. DBA ASI Dental SpecialtiesとDNTLworks Equipment Corporationは、構成可能性と移植性の高いアーキテクチャを提供しています。
現在の投資は、機器の寿命を延ばし、デジタル化の可能性を提供する製品開発に重点を置いています。Tenko Medical Systems Corp.、Safari Dental Inc.、ETI Dental Industries、Dynamic Groupなどが競合他社であり、DNTLworks Equipment Corporationはポータブル分野での競争力を高めています。そのため、競争上のポジショニングは、配送機能への依存度を下げ、ワークフロー統合、アフターサービス、カスタマイズ、診療形態の多様化に重点を置くようになるでしょう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
歯科医療用薬剤供給システム市場:戦略的洞察
地域別分析
北米歯科医療機器市場
北米は、歯科用デリバリーシステム市場において34~38%のシェアを占め、2025~2034年の年平均成長率(CAGR)は7.4~8.0%になると予測されています。この地域は、高度な歯科インフラ、交換用製品に対する強い需要、強固な流通チャネルの存在、そして診療室における人間工学へのニーズを誇っています。米国は地域収益の約76~80%を占め、カナダは個人開業医、医療機関、専門医によって構成されています。
構造的な需要は、歯科グループの統合、既存の歯科医院の改修、そして臨床機器の統合に対する期待の高まりから生じています。購入者は、診療チェア、画像診断装置、照明、滅菌システムと併せて、診療システムを総合的に検討する傾向が強まっています。メーカーは、高い普及率とそれに伴う定期的な交換部品やサービスのニーズによって利益を得ています。
米国歯科医療機器市場
米国は、2025年の北米市場において推定76~80%のシェアを占め、2034年まで年平均成長率(CAGR)7.5~8.1%で成長すると予測されています。需要は、独立開業医、歯科サービス組織、専門クリニック、教育機関、病院の歯科部門に集中しています。A-dec, Inc.、DentalEZ Group、Pelton & Crane Co.、DNTLworks Equipment Corporation、およびASI Medical, Inc. DBA ASI Dental Specialtiesは、この市場で重要な地位を占めています。
市場の最新動向では、人間工学に基づいた設計の診療室、ハンドピースの制御システム、補助器具の配置における柔軟性、そして画像処理やデジタルワークフロー機器に対応できるシステムが重視されています。システムの耐久性とライフサイクルの長さを考慮すると、交換用機器の購入は継続的に行う必要があります。しかしながら、新たなグループ診療所では、他の施設への展開を視野に入れ、標準的な機器構成を検討し始めています。
欧州歯科医療機器市場
欧州は2025年には25~29%のシェアを占めると推定され、年平均成長率(CAGR)は7.6~8.2%で成長すると予測されている。ドイツは大規模な歯科機器エコシステムに支えられ、この分野をリードする国であり、英国、フランス、イタリア、スペインは民間歯科医療や近代化を通じて追加的な需要を生み出している。
英国市場では、歯科医院への民間投資、診療所の改修、そして人間工学への関心の高まりが活況を呈している。ドイツでは、高度な歯科製造施設と既存の臨床ネットワーク、そして機器交換のニーズが混在している。フランス、イタリア、スペインでは、診療所の設備更新、専門歯科医療、組織化された医療提供者を通じて市場機会が生まれている。
アジア太平洋地域の歯科医療提供システム市場
アジア太平洋地域は、2025年には市場シェアの24%~28%を占め、年平均成長率は8.8%~9.5%と予測されています。市場を牽引するのは中国で、次いで日本、韓国、インド、オーストラリアとなっています。歯科インフラ開発に向けた産業活動の活発化と投資が、機器の使用を促進しています。
中国とインドは大きな生産能力を有している一方、日本と韓国は高度な設備と交換に重点を置いている。オーストラリアにとっての利点は、確立された民間歯科医療体制にある。市場の成長は、政府の医療政策、都市化、歯科教育能力の向上、そしてクリニックへの投資に起因すると考えられる。
中東・アフリカの歯科医療機器市場
中東およびアフリカからの需要は、年平均成長率(CAGR)8.3%~9.0%で成長すると予測されている。市場をリードしているのは、医療インフラの整備が進んでいるサウジアラビアであり、一方、UAEと医療ツーリズムは、民間医療施設の発展によって恩恵を受けている。アフリカ諸国の中では、南アフリカが圧倒的な市場規模を誇る。
エネルギー関連の投資によって、医療インフラへの投資が促進され、歯科クリニックを含む医療施設の建設や改修が可能になった。サウジアラビアとアラブ首長国連邦では高度なクリニックが好まれる一方、南アフリカやその他の中東・アフリカ地域ではインフラの違いから、持ち運び可能でモジュール式のソリューションが求められている。
セグメンテーション分析
様式
2026年から2034年にかけて、このモダリティ分野は年平均成長率(CAGR)8.0~8.4%で成長すると予測されています。歯科用デリバリーシステム市場は、固定設置型と後方設置型、側面設置型、患者上設置型、頭上設置型、ポータブル型、カート型などの構成を比較検討する歯科医院が増えているため、モダリティ分野における市場範囲が拡大しています。購入決定においては、診療室の構造、操作者の人間工学、設置コスト、移動要件、専門分野特有のワークフローなどがますます考慮されるようになっています。
- 固定式歯科治療システム:固定式システムは、安定したユーティリティ接続、統合された機器、標準化されたワークフローをサポートするため、従来の診療室において依然として中心的な役割を果たしています。確立された診療インフラと交換部品の購入によって、その戦略的重要性はさらに強化されています。
- 後方搬送システム:後方搬送構成は、器具へのアクセスを整理しやすく、歯科医師の主要な作業領域から機器を分離することができます。術者のスムーズな動きを重視する部屋のレイアウトにおいては、依然として有効な選択肢となります。
- 側面送達システム:側面送達システムは、術者の視界を確保しながら、アクセスしやすい器具を提供します。その柔軟性により、既存の診療室の構造を大幅に変更することなく、代替的な配置を求める診療所に適しています。
- 患者上設置型システム:患者上設置型システムは、機器への直接アクセスが可能で、臨床スペースを効率的に利用できるため、依然として広く使用されています。既に導入されているシステム基盤は、継続的な交換およびアップグレードの需要を支えています。
- オーバーヘッドシステム:オーバーヘッドシステムは、機器の配置場所の選択肢を広げ、天井や上階への設置が可能な場合に人間工学的な配慮を可能にします。より広範な配信アーキテクチャの中では、依然として特殊なオプションとなっています。
- 携帯型歯科医療サービス:携帯型システムは、移動診療所、アウトリーチプログラム、仮設施設、柔軟な診療室利用を必要とする診療所などをサポートします。インフラへの依存度が低いため、新たな医療現場や従来とは異なる医療環境において、戦略的な重要性が高まります。
- システムズ・デンタル・デリバリーカート:デリバリーカートは、移動可能な器具、収納スペース、およびユーティリティの統合機能を提供します。柔軟な治療室レイアウト、モジュール式のアップグレード、および簡素化された設置を求めるクリニックにおいて、その戦略的価値は高まっています。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)8.1~8.5%で成長すると予測されています。歯科医療提供システム市場の導入状況は、設備投資予算、患者数、診療室の標準化、専門分野の構成、インフラ要件によって異なります。歯科医院は依然として主要な購入者ですが、病院や外来手術センターは、特殊で耐久性があり、処置に特化した構成に対する需要を生み出しています。
- 病院:病院では、専門的な歯科治療、外科手術、教育、および多職種連携医療を支えることができる耐久性の高いシステムが求められます。調達においては、システムの統合性、感染制御との互換性、サービスの可用性、およびライフサイクル全体の信頼性が優先されることがよくあります。
- 外来手術センター:外来手術センターでは、手術効率、コンパクトなレイアウト、信頼性の高いユーティリティ管理をサポートする機器が好まれます。配送システムは、より広範な施設設備基準に準拠しつつ、特殊なワークフローに対応できる必要があります。
- 歯科クリニック:歯科クリニックは、個人開業医、グループ診療所、専門センター、組織化されたチェーンなど、最も幅広い購買層を構成しています。彼らの意思決定は、人間工学、カスタマイズ性、設置要件、信頼性、および総所有コストのバランスを考慮して行われます。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
病院 |
中くらい |
専門分野の統合 |
スケーリング |
|
外来手術センター |
低い |
手続きの柔軟性 |
新興 |
|
歯科医院 |
高い |
診療室の標準化 |
成熟した |
歯科医療用デリバリーシステム市場の成長要因と影響分析
組織化された歯科診療ネットワークの拡大
組織化された歯科グループの成長は、さまざまな場所で使用できる標準化された診療システムへのニーズを高めています。機器を個別に購入する個々の診療所とは対照的に、異なる場所で運営する運営者は、標準化、メンテナンスの必要性、設置プロセス、オペレーターの熟練度、機器の耐用年数全体にわたる経済的価値を考慮します。この購入モデルは、そのようなサービスを提供できる企業に適しています。標準化により、異なる場所で働く歯科医師やアシスタントのトレーニングの必要性が軽減される可能性があります。機器メーカーの観点から見ると、このようなモデルの効果は機器の販売だけにとどまりません。組織化された歯科医療の成長は、将来的に機器の交換、部品交換、アップデートの可能性をもたらします。このような購入モデルは、ライフサイクルと均一性に焦点を当てた競争へと変化します。デリバリーシステム企業は、部屋設計基準に合わせて製品を設計することで、組織化された歯科医療の発展を活用できます。
人間工学に基づいた臨床ワークフローへの嗜好の高まり
歯科医療従事者は、正確な手の位置と持続的な姿勢を必要とする反復的な処置を行うため、人間工学的配慮が機器選定にますます影響を与えるようになっています。デリバリーシステムは、器具の到達範囲、アシスタントの連携、患者へのアクセス、および治療エリア内での移動に影響を与えます。不必要なストレッチや位置変更を軽減する設計は、ワークフローの効率性を向上させ、診療室のレイアウトを最適化するのに役立ちます。既存の構成が生産性や臨床上の好みを制限している場合、人間工学的改善によって機能している機器の交換を正当化できるため、商業的な影響は大きいと言えます。そのため、メーカーは、調整可能な位置、柔軟な取り付け、モジュール式コントロール、および器具へのアクセス性の向上を取り入れています。複数の診療室を持つ診療室では、人間工学的標準化を利用して、一貫性のある作業環境を構築することもできます。購入基準がより高度化するにつれて、耐久性に加えてワークフロー上の利点を実証できるサプライヤーは、設備投資予算の獲得競争において有利な立場に立つことができます。
柔軟性と省スペース性を備えた診療室への需要の高まり
歯科医院では、限られたスペース、変化する専門分野、進化する技術要件に対応できる機器を求める傾向が強まっています。固定式の設備では、チェアの配置が制限され、診療室の機能変更時には大規模な改修が必要となる場合があります。柔軟な搬送プラットフォーム、カート、モジュール式システムは、機器の配置をさまざまな処置に合わせて調整できるため、こうした制約を軽減できます。特に、小規模な歯科医院、賃貸施設、教育機関、移動診療プログラムなど、恒久的な建設が望ましくない場所では、こうした機器の導入による商業的なメリットは大きいと言えます。また、持ち運び可能な構成は、地域社会や医療機関における歯科医療へのアクセス拡大にも貢献します。システム全体を交換することなく構成変更やアップグレードが可能な場合、サプライヤーにとってもメリットがあります。これにより、より柔軟な購入提案が可能になり、顧客は設備投資を機器のライフサイクル全体にわたって分散させることができます。したがって、柔軟性は機器調達において、臨床面と財務面の両方で考慮すべき重要な要素となります。
歯科医療用デリバリーシステム市場の将来動向
ソフトウェア対応の診療室接続機能
歯科医療機器供給システム市場のトレンドは、供給システム、チェア、画像診断装置、診療ソフトウェア、およびオペレーター制御間のより高度な接続へと向かう可能性が高い。将来のプラットフォームでは、ソフトウェアレイヤーを使用してデバイス設定の構成、機器の状態監視、メンテナンスアラートの管理、および複数の診療室にわたる標準化されたワークフローのサポートを行うようになるだろう。ソフトウェアのアップデートによって機能が拡張されるため、接続性によってハードウェアを完全に交換することなく価値を生み出すことができる。したがって、メーカーは現在の仕様だけでなく、将来の統合をサポートするアーキテクチャで競争するようになるかもしれない。複数の拠点を持つ歯科グループは、接続された機器を使用して利用状況を比較し、メンテナンスの必要性を特定し、構成を標準化することができる。時間の経過とともに、接続された供給システムは、独立した機械ユニットではなく、より広範なデジタル診療室の構成要素となり、継続的なソフトウェア、サービス、およびデータを利用した収益モデルの新たな機会を生み出す可能性がある。
適応型治療室のためのモジュール式建築
将来のシステムは、臨床ニーズの変化に応じて機器を追加、削除、または再配置できるモジュール式アーキテクチャを重視するようになるだろう。このアプローチは、適応性の高い診療室環境において、一般歯科、歯内療法、歯周病治療、外科、矯正歯科、および衛生管理をサポートできる。モジュール式配信プラットフォームは、診療室全体を中断することなく個々のコンポーネントを交換できるため、アップグレードも簡素化できる。メーカーは、新しい機器、デジタルディスプレイ、センサー、および診断用アクセサリ向けに標準化されたインターフェースを設計することで、陳腐化のリスクを低減できる。この進化により、購入決定は初期機器価格からアップグレード可能性とライフサイクル経済性へと移行する可能性がある。診療所は、配信プラットフォームが将来の手順や技術投資に対応できるかどうかをますます評価するようになるだろう。このような柔軟性は、限られた物理的スペースで複数の専門分野を運営する成長中のグループ診療所や施設にとって特に重要となるはずだ。
歯科医療用薬剤送達システム市場の機会
移動式歯科医療インフラの拡充
歯科医療機器供給システム市場の予測によると、サプライヤーは、恒久的なインフラが利用できない、または経済的に困難な移動式、地域、施設、および一時的な医療環境に対応する機会を得ています。ポータブル供給システムは、固定配管への依存を減らし、学校、介護施設、アウトリーチプログラム、軍事施設、および仮設診療所への機器の展開を可能にします。投資家とメーカーは、軽量構造、統合ユーティリティ、簡素化された輸送、および迅速なセットアップ機能を通じて、この機会を狙うことができます。地域医療提供者との販売提携により、従来の歯科機器チャネルを超えて市場へのアクセスを拡大できます。移動式環境では固定診療所とは異なる運用上の制約があるため、製品開発では耐久性、清掃性、水管理、吸引性能、および簡単なメンテナンスを重視する必要があります。ポータブルユニットとカート、アクセサリー、サービスプログラム、および交換部品を組み合わせたポートフォリオは、非従来型の歯科医療提供モデルの拡大に伴い、複数の収益源を生み出す可能性があります。
複数拠点クリニック向け標準化機器プラットフォーム
歯科医療提供システム市場の予測では、新規拠点の開設、買収、診療所の改修などを通じて拡大する歯科グループ向けの標準化された機器プラットフォームに機会が広がっています。サプライヤーは、共通の制御とサービス手順を維持しつつ、専門的な要件に合わせてバリエーションを持たせることができる構成可能な製品ファミリーを開発できます。このアプローチにより、地理的に分散した施設全体で調達、設置、トレーニング、在庫管理、メンテナンスを簡素化できます。歯科サービス組織、建築家、販売代理店、機器サービス会社との戦略的パートナーシップにより、これらの顧客へのアクセスを強化できます。メーカーは、統合の摩擦を軽減するために、一般的に使用されているチェア、照明、画像システム、デジタルデバイスとの互換性を優先する必要があります。契約ベースの購入と計画的な交換プログラムは、将来の需要の可視性をさらに向上させることができます。クリニックネットワークが患者とスタッフの一貫した体験を求めるにつれて、拡張可能な機器プラットフォームは、単なる設備投資の選択肢ではなく、戦略的な調達ツールになり得ます。
最近の動向
- 2026年2月:A-dec社— A-dec社とDentsply Sirona社は、Dentsply Sirona Midwest Motor SystemをA-dec 500 ProおよびA-dec 300 Proデリバリーシステムに直接統合することで、戦略的パートナーシップを拡大しました。この開発により、デリバリー機器とモーター技術間の相互運用性が強化されるとともに、臨床ワークフローにおける接続型診療プラットフォームの役割が拡大されます。
- 2025年7月:DNTLworks Equipment Corporationは、同社の携帯型歯科システムに関するエンジニアリング重視の最新情報を発表しました。この最新情報では、モジュール構造、耐久性、滅菌性、携帯性、そして据え置き型診療環境に匹敵する性能が強調されています。また、モバイル歯科医療と、従来とは異なる治療環境向けに設計された機器に対する同社の継続的な製品開発への取り組みも示されています。
- 2025年6月:ASI Medical, Inc. DBAは、カート式歯科治療機器への移行に関する分析を発表し、柔軟な位置決め、モジュール式機器の統合、コンピュータと診断機器の統合、および治療室設計上の利点について詳述した。この発表は、可動式治療機器のアーキテクチャと適応性の高い診療室レイアウトの開発が引き続き重視されていることを示している。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -