
Mercato dei sistemi di fornitura dentale: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei sistemi di erogazione dentale (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per modalità (sistemi di erogazione dentale fissi, sistemi di erogazione posteriore, sistemi di erogazione laterale, sistemi sopra il paziente, sistemi sopra la testa, sistemi di erogazione dentale portatili, carrelli per sistemi di erogazione dentale); utente finale (ospedali, centri chirurgici ambulatoriali, cliniche dentistiche) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00018630
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 24, 2026


Dimensioni del mercato nel 2025
1,62 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
3,26 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,12 %
Tasso di crescita
Mercato di riferimento
21,98 miliardi di dollari USA
(2026-2034)
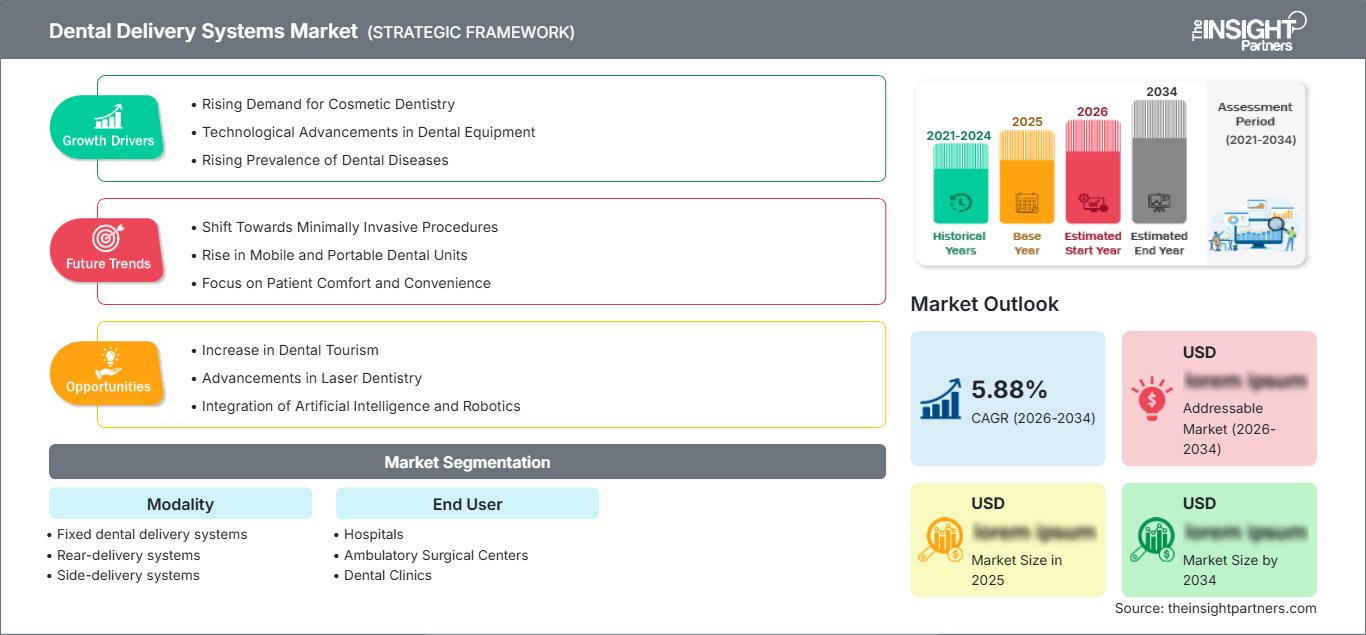
Il mercato dei sistemi di erogazione dentale è destinato a una crescita sostenuta, con un valore di mercato pari a 1,62 miliardi di dollari nel 2025 e una proiezione di 3,26 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'8,12% dal 2026 al 2034. La domanda del mercato sarà trainata dalla modernizzazione degli ambulatori odontoiatrici, dall'ergonomia delle apparecchiature, dalla maggiore integrazione delle procedure e dalla crescita degli investimenti in tecnologie digitali nelle strutture cliniche, sia nei mercati sanitari consolidati che in quelli emergenti.
Si prevede che il Nord America manterrà la sua posizione di leader di mercato grazie a fattori quali la domanda derivante dalla sostituzione di apparecchiature, una struttura odontoiatrica consolidata e investimenti in ambulatori tecnologicamente integrati. Si prevede che il mercato nordamericano dei sistemi di erogazione dentale crescerà a un CAGR del 7,4-8,0% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato dei sistemi di erogazione dentale
- Nord America: si stima che il Nord America rappresenterà una quota del 34-38% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 7,4-8,0% tra il 2026 e il 2034, grazie al supporto di cliniche consolidate, cicli di sostituzione, aggiornamenti ergonomici e investimenti in ambulatori integrati.
- USA: Si stima che gli Stati Uniti rappresenteranno il 76-80% del fatturato nordamericano nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 7,5-8,1% nel periodo 2026-2034, trainati dagli studi dentistici privati e dalle organizzazioni di gruppo.
- Europa: si stima che l'Europa deterrà una quota del 25-29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,6-8,2%, con Germania, Regno Unito, Francia, Italia e Spagna a sostenere la domanda attraverso programmi di modernizzazione e sostituzione.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato del 24-28% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'8,8-9,5%, trainata da Cina, Giappone, Corea del Sud, India e Australia, grazie all'espansione delle infrastrutture odontoiatriche.
- Segmento più ampio: si stima che i sistemi fissi di erogazione dentale deterranno una quota di mercato del 48-52% nel 2025, con un CAGR del 7,6-8,1% nel periodo 2026-2034, a testimonianza delle configurazioni consolidate degli studi dentistici.
- Segmento ad alta crescita: i sistemi portatili per l'erogazione di servizi odontoiatrici rappresenteranno una quota stimata tra l'8% e il 12% nel 2025 e si prevede che raggiungeranno un tasso di crescita annuo composto (CAGR) del 9,4-10,2%, supportati da modelli di assistenza flessibili.
- Aziende chiave analizzate nel dettaglio: A-dec, Inc.; DentalEZ Group; Pelton & Crane Co.; Flight Dental Systems; Safari Dental Inc.; Tenko Medical Systems Corp.; ETI Dental Industries; Dynamic Group; DNTLworks Equipment Corporation; ASI Medical, Inc. DBA ASI Dental Specialties.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Mentre in passato dominavano le unità di erogazione a orientamento meccanico, il mercato odierno è costituito da sistemi che integrano manipoli, dispositivi di controllo, utenze, illuminazione, contenitori e interfacce computerizzate. Per quanto riguarda gli ambulatori convenzionali, le configurazioni fisse continuano a svolgere un ruolo importante, mentre carrelli e sistemi portatili vengono utilizzati per risolvere problemi di spazio e per raggiungere più facilmente i pazienti. Oggi, la progettazione modulare, la facilità di pulizia, la manutenibilità e la configurazione ergonomica sono diventati aspetti chiave su cui i produttori pongono l'accento.
La crescita futura dovrà essere sempre più legata allo sviluppo delle infrastrutture odontoiatriche nella regione Asia-Pacifico e in alcuni paesi del Medio Oriente. Gli investimenti odierni sono destinati ad apparecchiature che supportino la cura di diverse specialità, che offrano flessibilità nell'utilizzo degli spazi e che siano semplici da installare. La crescente attenzione da parte degli enti regolatori alle problematiche relative al controllo delle infezioni e alla gestione delle reti idriche deve favorire le suddette caratteristiche delle apparecchiature.
Ambito del rapporto sul mercato dei sistemi di erogazione dentale
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,62 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 3,26 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,12% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi di erogazione dentale
La domanda è trainata dalla necessità di sostituire le vecchie apparecchiature nelle sale operatorie, dalla crescita delle cliniche dentistiche e dalla modernizzazione delle sale di trattamento esistenti. La crescita del mercato dei sistemi di erogazione dentale dipende fortemente dall'intero settore delle apparecchiature dentali, inclusi poltrone odontoiatriche, lampade, compressori, sistemi di aspirazione, sistemi di imaging dentale e piattaforme per strumenti.
La fornitura è determinata da componenti meccanici di precisione, controlli elettrici, tubazioni, valvole, mobili, supporti e persino interfacce digitali. Il produttore deve trovare un equilibrio tra la produzione di massa e la produzione su misura, a causa delle differenze tra gli studi dentistici, caratterizzati da dimensioni diverse delle sale operatorie, specializzazioni, preferenze personali e altri fattori. I sistemi portatili eliminano la necessità di un impianto idraulico permanente.
Il posizionamento competitivo nel mercato dei sistemi di erogazione dentale si basa su fattori quali la durata del prodotto, il design ergonomico, la modularità, l'ambito di servizio, la configurabilità e le caratteristiche di integrazione. A-dec, Inc. integra i suoi sistemi di erogazione con la connettività, mentre DentalEZ Group, Pelton & Crane Co. e Flight Dental Systems competono sia nelle categorie di apparecchiature tradizionali che in quelle specializzate. ASI Medical, Inc. DBA ASI Dental Specialties e DNTLworks Equipment Corporation offrono architetture configurabili e portabili.
Gli investimenti attuali si concentreranno sullo sviluppo del prodotto, che prolunga la durata utile delle apparecchiature, offrendo al contempo possibilità di digitalizzazione. Tra i concorrenti figurano Tenko Medical Systems Corp., Safari Dental Inc., ETI Dental Industries e Dynamic Group, mentre DNTLworks Equipment Corporation aumenta la competitività nel segmento delle apparecchiature portatili. Il posizionamento competitivo diventerà quindi meno dipendente dalle funzioni di consegna e si concentrerà maggiormente sull'integrazione dei flussi di lavoro, sull'assistenza post-vendita, sulla personalizzazione e sulla diversificazione delle tipologie di studio dentistico.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi di erogazione dentale: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sistemi di erogazione dentale
Si prevede che il Nord America deterrà una quota di mercato dei sistemi di erogazione dentale pari al 34-38%, con una crescita annua composta (CAGR) del 7,4-8,0% nel periodo 2025-2034. Questa regione vanta un'infrastruttura odontoiatrica avanzata, una forte domanda di prodotti di ricambio, la presenza di solidi canali di distribuzione e la necessità di ergonomia negli ambulatori. Gli Stati Uniti rappresentano circa il 76-80% del fatturato regionale, mentre il Canada è rappresentato da studi privati, istituzioni e specialisti.
La domanda strutturale deriva dal consolidamento dei gruppi odontoiatrici, dalla ristrutturazione degli studi dentistici esistenti e dalle crescenti aspettative in merito all'integrazione delle apparecchiature cliniche. Gli acquirenti considerano sempre più i sistemi di erogazione insieme a poltrone, apparecchiature di imaging, illuminazione e sistemi di sterilizzazione. I produttori traggono vantaggio dall'elevato livello di penetrazione nel mercato e, di conseguenza, dalla regolare necessità di sostituzioni e assistenza.
Mercato statunitense dei sistemi di erogazione dentale
Si stima che gli Stati Uniti rappresentino una quota del 76-80% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,5-8,1% fino al 2034. La domanda è concentrata in studi dentistici indipendenti, organizzazioni di servizi odontoiatrici, cliniche specializzate, istituti accademici e reparti odontoiatrici ospedalieri. Aziende come A-dec, Inc., DentalEZ Group, Pelton & Crane Co., DNTLworks Equipment Corporation e ASI Medical, Inc. (che opera con il nome di ASI Dental Specialties) hanno una presenza rilevante sul mercato.
Le tendenze attuali del mercato pongono l'accento su sale operatorie progettate ergonomicamente, sistemi di controllo per i manipoli, flessibilità nel posizionamento assistito e sistemi in grado di gestire apparecchiature di imaging o flussi di lavoro digitalizzati. È fondamentale che gli acquisti di sostituzione continuino ad essere effettuati a causa della durata del sistema e della longevità del suo ciclo di vita. Tuttavia, i nuovi studi dentistici associati hanno iniziato a prendere in considerazione configurazioni di apparecchiature standard da replicare in altre sedi.
Mercato europeo dei sistemi di erogazione dentale
Si stima che l'Europa rappresenterà una quota del 25-29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,6-8,2%. La Germania è il paese leader, supportata da un ampio ecosistema di apparecchiature dentistiche, mentre Regno Unito, Francia, Italia e Spagna contribuiscono alla domanda attraverso l'odontoiatria privata e la modernizzazione.
Il mercato del Regno Unito beneficia degli investimenti privati negli studi dentistici, delle ristrutturazioni e della crescente attenzione all'ergonomia. In Germania, si riscontra una combinazione di impianti di produzione dentale altamente avanzati, una rete clinica già esistente e la necessità di sostituire le apparecchiature. Opportunità di mercato si presentano in Francia, Italia e Spagna, grazie all'ammodernamento delle cliniche, all'odontoiatria specialistica e ai fornitori di assistenza sanitaria organizzata.
Mercato dei sistemi di erogazione dentale nella regione Asia-Pacifico
Si prevede che la regione APAC rappresenterà una quota di mercato compresa tra il 24% e il 28% nel 2025, con un tasso di crescita annuo composto (CAGR) tra l'8,8% e il 9,5%. Il mercato è guidato dalla Cina, seguita da Giappone, Corea del Sud, India e Australia. La crescente attività industriale e gli investimenti destinati allo sviluppo delle infrastrutture odontoiatriche stimolano l'utilizzo delle apparecchiature.
Cina e India offrono un'ampia gamma di capacità, mentre Giappone e Corea del Sud si concentrano su attrezzature avanzate e sulla loro sostituzione. Il vantaggio per l'Australia risiede nella consolidata rete odontoiatrica privata. La crescita del mercato può essere attribuita alle iniziative sanitarie del governo, all'urbanizzazione, alla capacità di formazione odontoiatrica e agli investimenti nelle cliniche.
Mercato dei sistemi di erogazione dentale in Medio Oriente e Africa
Si prevede che la domanda proveniente dal Medio Oriente e dall'Africa crescerà a un tasso annuo composto (CAGR) dell'8,3%-9,0%. La leadership di mercato è detenuta dall'Arabia Saudita grazie allo sviluppo delle infrastrutture sanitarie, mentre gli Emirati Arabi Uniti e il turismo medico hanno beneficiato dello sviluppo di strutture sanitarie private. Il Sudafrica è il mercato dominante tra i paesi africani.
Gli investimenti nel settore sanitario, motivati dalle risorse energetiche, consentono la costruzione e l'ammodernamento delle strutture sanitarie, comprese le cliniche odontoiatriche. In Arabia Saudita e negli Emirati Arabi Uniti si prediligono cliniche all'avanguardia, mentre in Sudafrica e nel resto del Medio Oriente e Africa, a causa delle differenze infrastrutturali, sono necessarie soluzioni portatili e modulari.
Analisi di segmentazione
Modalità
Si prevede che il segmento delle modalità crescerà a un CAGR dell'8,0-8,4% nel periodo 2026-2034. L'ambito del mercato dei sistemi di erogazione dentale all'interno delle modalità si sta ampliando, poiché gli studi dentistici confrontano installazioni fisse con configurazioni posteriori, laterali, sopra il paziente, sopra la testa, portatili e basate su carrello. Le decisioni di acquisto riflettono sempre più l'architettura della stanza, l'ergonomia dell'operatore, i costi di installazione, i requisiti di mobilità e i flussi di lavoro specifici della specialità.
- Sistemi fissi per l'erogazione di servizi odontoiatrici: i sistemi fissi rimangono fondamentali per gli ambulatori convenzionali perché garantiscono connessioni stabili, strumentazione integrata e flussi di lavoro standardizzati. La loro importanza strategica è rafforzata dalle infrastrutture cliniche consolidate e dagli acquisti di sostituzione.
- Sistemi di erogazione posteriore: le configurazioni di erogazione posteriore favoriscono un accesso organizzato agli strumenti e possono separare le apparecchiature dalla zona di lavoro principale del dentista. Rimangono valide laddove la disposizione della stanza privilegia la fluidità dei movimenti dell'operatore.
- Sistemi di erogazione laterale: I sistemi di erogazione laterale offrono una strumentazione accessibile preservando al contempo la visibilità dell'operatore. La loro flessibilità li rende adatti agli studi dentistici che cercano un posizionamento alternativo senza apportare modifiche sostanziali all'architettura operativa esistente.
- Sistemi posizionati sopra il paziente: I sistemi posizionati sopra il paziente sono tuttora ampiamente utilizzati perché offrono accesso diretto agli strumenti e un uso efficiente dello spazio clinico. La loro consolidata base installata supporta una continua domanda di sostituzione e aggiornamento.
- Sistemi a soffitto: I sistemi a soffitto offrono un posizionamento alternativo degli strumenti e possono assecondare le preferenze ergonomiche laddove le configurazioni a soffitto o nella parte superiore della stanza siano pratiche. Rimangono un'opzione specialistica all'interno di architetture di erogazione più ampie.
- Servizi odontoiatrici portatili: i sistemi portatili supportano cliniche mobili, programmi di assistenza sul territorio, strutture temporanee e studi che richiedono un utilizzo flessibile degli spazi. La loro minore dipendenza dalle infrastrutture ne rafforza la rilevanza strategica in contesti di cura emergenti e non tradizionali.
- Carrelli per la consegna di strumenti odontoiatrici: i carrelli per la consegna offrono strumentazione mobile, spazio di archiviazione e integrazione di utilità. Il loro valore strategico è in aumento laddove le cliniche cercano layout adattabili per le sale operatorie, aggiornamenti modulari e installazione semplificata.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un CAGR dell'8,1-8,5% nel periodo 2026-2034. L'adozione del mercato dei sistemi di erogazione dentale varia in base ai budget di capitale, al numero di pazienti trattati, alla standardizzazione delle sale, al mix di specialità e ai requisiti infrastrutturali. Le cliniche dentistiche rimangono gli acquirenti principali, mentre ospedali e centri di chirurgia ambulatoriale creano domanda di configurazioni specializzate, durevoli e orientate alle procedure.
- Ospedali: Gli ospedali necessitano di sistemi durevoli in grado di supportare odontoiatria specialistica, procedure chirurgiche, didattica e assistenza multidisciplinare. Gli acquisti spesso privilegiano l'integrazione, la compatibilità con i sistemi di controllo delle infezioni, la disponibilità del servizio e l'affidabilità del ciclo di vita.
- Centri di chirurgia ambulatoriale: I centri di chirurgia ambulatoriale prediligono apparecchiature che supportino l'efficienza delle procedure, layout compatti e una gestione affidabile delle utenze. I sistemi di erogazione devono adattarsi a flussi di lavoro specializzati, pur essendo in linea con gli standard generali delle apparecchiature della struttura.
- Cliniche dentistiche: Le cliniche dentistiche costituiscono la base di acquirenti più ampia, comprendendo studi indipendenti, studi associati, centri specializzati e catene organizzate. Le loro decisioni si basano su un equilibrio tra ergonomia, personalizzazione, requisiti di installazione, affidabilità e costo totale di proprietà.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Ospedali |
Mezzo |
Integrazione specialistica |
Scalatura |
|
Centri chirurgici ambulatoriali |
Basso |
Flessibilità della procedura |
Emergenti |
|
Cliniche dentistiche |
Alto |
Standardizzazione operativa |
Maturo |
Analisi dei fattori di crescita e dell'impatto sul mercato dei sistemi di erogazione dentale.
Espansione delle reti organizzate di studi dentistici
La crescita dei gruppi odontoiatrici organizzati sta alimentando la necessità di sistemi operativi standardizzati utilizzabili in diverse sedi. A differenza degli studi individuali che acquistano le apparecchiature separatamente, gli operatori di diverse sedi considerano la standardizzazione, le esigenze di manutenzione, il processo di installazione, la competenza dell'operatore e il valore economico nel corso della vita utile delle apparecchiature. Questo modello di acquisto si adatta alle aziende in grado di offrire tali servizi. La standardizzazione può ridurre le esigenze di formazione per dentisti e assistenti che lavorano in sedi diverse. Dal punto di vista dei produttori di apparecchiature, l'effetto di un tale modello non si limita alla vendita delle apparecchiature. La crescita dell'odontoiatria organizzata offre possibilità di sostituzione delle apparecchiature, scambio di componenti e aggiornamenti futuri. Un tale modello di acquisto sposta la concorrenza verso una focalizzata sul ciclo di vita e sull'uniformità. Le aziende produttrici di sistemi di distribuzione possono trarre vantaggio dallo sviluppo dell'odontoiatria organizzata progettando i propri prodotti in base agli standard di progettazione degli ambienti.
Crescente preferenza per flussi di lavoro clinici ergonomici
Le considerazioni ergonomiche influenzano sempre più la scelta delle apparecchiature, poiché i professionisti del settore dentale eseguono procedure ripetitive che richiedono un posizionamento preciso delle mani e una postura costante. I sistemi di erogazione influiscono sulla portata degli strumenti, sul coordinamento dell'assistente, sull'accesso del paziente e sulla libertà di movimento nell'area di trattamento. I design che riducono gli allungamenti o i cambi di posizione non necessari possono migliorare l'efficienza del flusso di lavoro e aiutare gli studi dentistici a ottimizzare la disposizione delle sale operatorie. L'impatto commerciale è significativo, poiché i miglioramenti ergonomici possono giustificare la sostituzione di apparecchiature funzionanti quando le configurazioni esistenti limitano la produttività o le preferenze cliniche. I produttori stanno quindi integrando posizionamento regolabile, montaggio flessibile, comandi modulari e un migliore accesso agli strumenti. Gli studi con più sale operative possono inoltre utilizzare la standardizzazione ergonomica per creare ambienti di lavoro uniformi. Con l'aumentare della sofisticatezza dei criteri di acquisto, i fornitori che dimostrano vantaggi in termini di flusso di lavoro oltre alla durata nel tempo sono in una posizione migliore per competere per i budget destinati alle apparecchiature.
Crescente domanda di sale operatorie flessibili e salvaspazio.
Gli studi dentistici sono sempre più alla ricerca di attrezzature in grado di adattarsi a spazi limitati, specializzazioni in continua evoluzione e requisiti tecnologici sempre più sofisticati. Le infrastrutture fisse possono limitare il posizionamento delle poltrone e richiedere importanti ristrutturazioni quando cambiano le funzioni della stanza. Piattaforme di trasporto flessibili, carrelli e sistemi modulari possono ridurre tali limitazioni, consentendo di adattare il posizionamento delle attrezzature alle diverse procedure. L'impatto commerciale è particolarmente rilevante per gli studi più piccoli, le strutture in affitto, gli ambienti didattici e i programmi mobili, dove la costruzione di strutture permanenti è sconsigliabile. Le configurazioni portatili possono inoltre ampliare l'accesso alle cure odontoiatriche in contesti comunitari e istituzionali. I fornitori traggono vantaggio dalla possibilità di configurare o aggiornare i sistemi senza dover sostituire l'intera sala operatoria. Ciò crea una proposta di acquisto più solida e consente ai clienti di distribuire la spesa in conto capitale sull'intero ciclo di vita delle attrezzature. La flessibilità diventa quindi un fattore da considerare sia dal punto di vista clinico che finanziario nell'acquisto delle attrezzature.
Mercato dei sistemi di erogazione dentale: tendenze future
Connettività operatoria abilitata dal software
Le tendenze del mercato dei sistemi di erogazione dentale si orienteranno probabilmente verso una maggiore connettività tra sistemi di erogazione, poltrone, apparecchiature di imaging, software per studi dentistici e comandi per gli operatori. Le piattaforme future potrebbero utilizzare sempre più livelli software per configurare le impostazioni dei dispositivi, monitorare lo stato delle apparecchiature, gestire gli avvisi di manutenzione e supportare flussi di lavoro standardizzati in più studi dentistici. La connettività può creare valore senza richiedere la completa sostituzione dell'hardware, poiché gli aggiornamenti software possono estendere le funzionalità. I produttori potrebbero quindi competere su architetture che supportino integrazioni future, piuttosto che solo sulle specifiche attuali. I gruppi odontoiatrici con più sedi potrebbero utilizzare apparecchiature connesse per confrontare l'utilizzo, identificare le esigenze di manutenzione e standardizzare le configurazioni. Nel tempo, i sistemi di erogazione connessi potrebbero diventare componenti di studi dentistici digitali più ampi, anziché unità meccaniche isolate, creando nuove opportunità per modelli di ricavo ricorrenti basati su software, servizi e dati.
Architetture modulari per sale di trattamento adattive
È probabile che i sistemi futuri si basino su un'architettura modulare che consenta agli studi dentistici di aggiungere, rimuovere o riposizionare gli strumenti in base all'evoluzione delle esigenze cliniche. Questo approccio può supportare l'odontoiatria generale, l'endodonzia, la parodontologia, la chirurgia, l'ortodonzia e l'igiene dentale in ambienti adattabili. Le piattaforme modulari possono anche semplificare gli aggiornamenti, poiché i singoli componenti possono essere sostituiti senza interrompere l'intero funzionamento della sala operatoria. I produttori possono ridurre il rischio di obsolescenza progettando interfacce standardizzate per strumenti, display digitali, sensori e accessori diagnostici di nuova generazione. Questa evoluzione potrebbe spostare le decisioni di acquisto dal prezzo iniziale delle apparecchiature alla possibilità di aggiornamento e all'economia del ciclo di vita. Gli studi dentistici potrebbero valutare sempre più spesso se una piattaforma di erogazione sia in grado di supportare procedure future e investimenti tecnologici. Tale flessibilità dovrebbe essere particolarmente rilevante per gli studi associati in crescita e per le strutture che gestiscono più specialità in spazi fisici limitati.
Opportunità di mercato per i sistemi di erogazione dentale
Espansione delle infrastrutture per l'odontoiatria mobile
Le previsioni di mercato sui sistemi di erogazione odontoiatrica indicano un'opportunità per i fornitori di rivolgersi ad ambienti di cura mobili, comunitari, istituzionali e temporanei, dove le infrastrutture permanenti non sono disponibili o non sono economicamente sostenibili. I sistemi di erogazione portatili possono ridurre la dipendenza da impianti idraulici fissi e consentire l'installazione di apparecchiature in scuole, case di cura, programmi di assistenza domiciliare, contesti militari e cliniche temporanee. Investitori e produttori possono sfruttare questa opportunità attraverso architetture leggere, utenze integrate, trasporto semplificato e capacità di installazione rapida. Le partnership di distribuzione con i fornitori di assistenza domiciliare potrebbero estendere l'accesso al mercato oltre i canali tradizionali di fornitura di apparecchiature odontoiatriche. Lo sviluppo del prodotto dovrebbe porre l'accento su durata, facilità di pulizia, gestione dell'acqua, prestazioni di aspirazione e manutenzione semplice, poiché gli ambienti mobili impongono vincoli operativi diversi rispetto alle cliniche fisse. Un portafoglio che combini unità portatili con carrelli, accessori, programmi di assistenza e componenti di ricambio potrebbe creare molteplici flussi di entrate attorno all'espansione di modelli di erogazione di cure odontoiatriche non tradizionali.
Piattaforme di attrezzature standardizzate per cliniche multisito.
Le previsioni di mercato per i sistemi di erogazione dentale si estendono alle piattaforme di apparecchiature standardizzate per i gruppi odontoiatrici in espansione tramite nuove sedi, acquisizioni e ristrutturazioni di studi. I fornitori possono sviluppare famiglie di prodotti configurabili che mantengano controlli e procedure di assistenza comuni, consentendo al contempo variazioni per esigenze specialistiche. Questo approccio può semplificare l'approvvigionamento, l'installazione, la formazione, la gestione dell'inventario e la manutenzione in strutture geograficamente distribuite. Partnership strategiche con organizzazioni di servizi odontoiatrici, architetti, distributori e aziende di assistenza per apparecchiature possono rafforzare l'accesso a questi clienti. I produttori dovrebbero dare priorità alla compatibilità con poltrone, lampade, sistemi di imaging e dispositivi digitali comunemente utilizzati per ridurre le difficoltà di integrazione. Gli acquisti basati su contratti e i programmi di sostituzione pianificata possono ulteriormente migliorare la visibilità sulla domanda futura. Poiché le reti di cliniche cercano esperienze uniformi per pazienti e personale, le piattaforme di apparecchiature scalabili possono diventare uno strumento di approvvigionamento strategico piuttosto che una semplice scelta di apparecchiatura capitale.
Sviluppi recenti
- Febbraio 2026: A-dec, Inc. — A-dec e Dentsply Sirona hanno ampliato la loro partnership strategica integrando il sistema motorio Dentsply Sirona Midwest direttamente nei sistemi di erogazione A-dec 500 Pro e A-dec 300 Pro. Questo sviluppo rafforza l'interoperabilità tra le apparecchiature di erogazione e la tecnologia motoria, estendendo al contempo il ruolo delle piattaforme operative connesse nei flussi di lavoro clinici.
- Luglio 2025: DNTLworks Equipment Corporation ha pubblicato un aggiornamento incentrato sull'ingegneria dei suoi sistemi odontoiatrici portatili, sottolineando la costruzione modulare, la durata, la sterilità, la portabilità e le prestazioni paragonabili a quelle degli ambienti clinici fissi. L'aggiornamento evidenzia il costante impegno dell'azienda nello sviluppo di prodotti per l'odontoiatria mobile e di apparecchiature progettate per contesti di trattamento non tradizionali.
- Giugno 2025: ASI Medical, Inc. DBA ha pubblicato un'analisi del passaggio all'erogazione di cure odontoiatriche tramite carrelli, illustrando i vantaggi in termini di posizionamento flessibile, integrazione modulare degli strumenti, integrazione di computer e diagnostica e progettazione della sala operatoria. La pubblicazione segnala il continuo impegno nello sviluppo di architetture mobili per l'erogazione di cure e layout adattabili delle sale operatorie.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -