
Marché des systèmes de livraison de dentaire : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des systèmes de distribution dentaire : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par modalité (systèmes fixes, systèmes postérieurs, systèmes latéraux, systèmes au-dessus du patient, systèmes aériens, systèmes portables, chariots de distribution dentaire) ; utilisateur final (hôpitaux, centres de chirurgie ambulatoire, cliniques dentaires) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00018630
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 24, 2026


Taille du marché en 2025
1,62 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,26 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,12 %
taux de croissance
Marché adressable
21,98 milliards de dollars américains
(2026-2034)
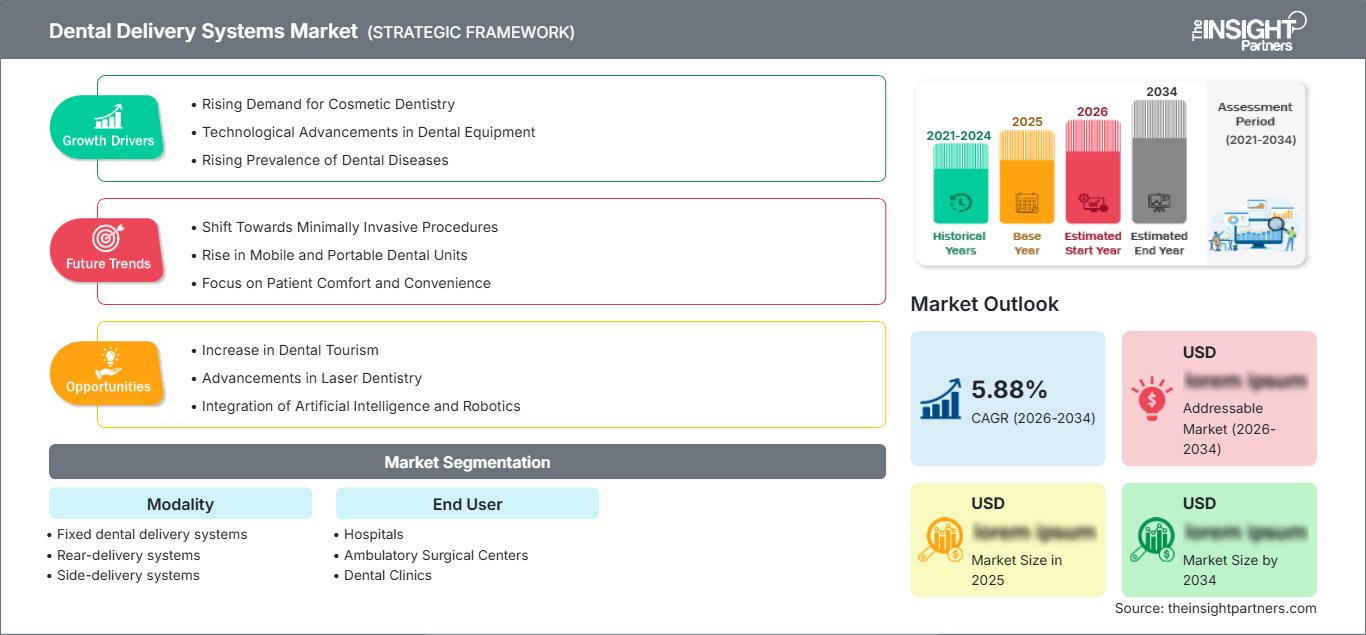
Le marché des systèmes de soins dentaires est bien positionné pour une expansion soutenue, avec une valeur de 1,62 milliard de dollars américains en 2025 et une projection de 3,26 milliards de dollars américains d'ici 2034, reflétant un TCAC de 8,12 % de 2026 à 2034. La demande du marché sera stimulée par la modernisation des cabinets dentaires, l'ergonomie des équipements, une intégration accrue des procédures et la croissance des investissements dans les technologies numériques dans les environnements cliniques, tant sur les marchés de la santé établis que sur les nouveaux marchés.
L'Amérique du Nord devrait conserver sa position dominante sur le marché grâce à la demande de remplacement, à un réseau de cliniques dentaires bien établi et aux investissements dans des cabinets dentaires intégrant les dernières technologies. Le marché nord-américain des systèmes de soins dentaires devrait croître à un TCAC de 7,4 % à 8,0 % entre 2026 et 2034.
Analyse et perspectives du marché des systèmes de soins dentaires
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 34 à 38 % en 2025 et connaîtra une croissance annuelle composée de 7,4 à 8,0 % entre 2026 et 2034, grâce aux cliniques établies, aux cycles de remplacement, aux améliorations ergonomiques et aux investissements intégrés dans les blocs opératoires.
- États-Unis : On estime que les États-Unis représenteront 76 à 80 % des revenus de l'Amérique du Nord en 2025 et connaîtront une croissance annuelle composée de 7,5 à 8,1 % entre 2026 et 2034, tirée par les cabinets dentaires privés et les organisations de groupe.
- Europe : La part de l'Europe est estimée entre 25 et 29 % en 2025 et devrait croître à un TCAC de 7,6 à 8,2 %, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande grâce à des programmes de modernisation et de remplacement.
- Asie-Pacifique : La région Asie-Pacifique devrait détenir une part de marché de 24 à 28 % en 2025 et connaître une croissance annuelle composée de 8,8 à 9,5 %, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie, grâce au développement de l'infrastructure dentaire.
- Segment le plus important : Les systèmes fixes de distribution dentaire devraient détenir une part de marché de 48 à 52 % en 2025, avec un TCAC de 7,6 à 8,1 % entre 2026 et 2034, reflétant les configurations d’exploitation établies.
- Segment à forte croissance : Les systèmes portables de soins dentaires représentent une part estimée de 8 à 12 % en 2025 et devraient atteindre un TCAC de 9,4 à 10,2 %, soutenus par des modèles de soins flexibles.
- Principales sociétés analysées en détail : A-dec, Inc. ; DentalEZ Group ; Pelton & Crane Co. ; Flight Dental Systems ; Safari Dental Inc. ; Tenko Medical Systems Corp. ; ETI Dental Industries ; Dynamic Group ; DNTLworks Equipment Corporation ; ASI Medical, Inc. DBA ASI Dental Specialties.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Si les unités de soins à vocation mécanique ont longtemps prédominé, le marché actuel propose des systèmes intégrant pièces à main, dispositifs de commande, utilitaires, éclairage, rangement et interfaces informatisées. Dans les blocs opératoires classiques, les configurations fixes restent prépondérantes, tandis que les chariots et les systèmes portables permettent d'optimiser l'espace et d'améliorer l'accessibilité. Aujourd'hui, la modularité, la facilité de nettoyage, la facilité d'entretien et l'ergonomie sont devenues des critères essentiels pour les fabricants.
La croissance future doit de plus en plus être liée au développement des infrastructures dentaires en Asie-Pacifique et dans certains pays du Moyen-Orient. Les investissements actuels se concentrent sur des équipements permettant la prise en charge de plusieurs spécialités, une grande flexibilité d'aménagement des salles et une installation simple. L'attention croissante portée par les organismes de réglementation aux questions de contrôle des infections et de gestion des réseaux d'eau devrait favoriser les caractéristiques susmentionnées des équipements.
Rapport sur le marché des systèmes de soins dentaires
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,62 milliard de dollars américains |
| Taille du marché d'ici 2034 | 3,26 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,12% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de distribution dentaire
La demande est stimulée par le besoin de remplacer les équipements vétustes des blocs opératoires, la croissance des cliniques dentaires et la modernisation des salles de soins existantes. La croissance du marché des systèmes de soins dentaires est fortement tributaire de l'ensemble du secteur des équipements dentaires, notamment les fauteuils dentaires, les éclairages, les compresseurs, les systèmes d'aspiration, l'imagerie dentaire et les plateformes instrumentales.
L'approvisionnement dépend de composants mécaniques de précision, de commandes électriques, de tuyauterie, de vannes, d'armoires, de supports et même d'interfaces numériques. Le fabricant doit trouver un équilibre entre la production en série et la production sur mesure, compte tenu des différences entre les cabinets dentaires, notamment la taille des salles de soins, les spécialités, les préférences personnelles et d'autres facteurs. Les systèmes portables éliminent le besoin d'installations de plomberie permanentes.
Le positionnement concurrentiel sur le marché des systèmes de distribution dentaire repose sur des facteurs tels que la durabilité du produit, son ergonomie, sa modularité, l'étendue des services proposés, sa configurabilité et ses fonctionnalités d'intégration. A-dec, Inc. intègre la connectivité à ses systèmes de distribution, tandis que DentalEZ Group, Pelton & Crane Co. et Flight Dental Systems sont présents sur les marchés des équipements traditionnels et spécialisés. ASI Medical, Inc. (sous le nom commercial d'ASI Dental Specialties) et DNTLworks Equipment Corporation offrent des architectures configurables et portables.
Les investissements actuels seront axés sur le développement de produits, ce qui prolongera la durée de vie des équipements et offrira des possibilités de numérisation. Parmi les autres concurrents, on compte Tenko Medical Systems Corp., Safari Dental Inc., ETI Dental Industries et Dynamic Group, tandis que DNTLworks Equipment Corporation renforce la compétitivité sur le marché des équipements portables. Le positionnement concurrentiel dépendra donc moins des fonctions de livraison et se concentrera davantage sur l'intégration des flux de travail, le service après-vente, la personnalisation et la diversification des types de cabinets.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes de distribution dentaire : Perspectives stratégiques
Perspectives régionales
Marché des systèmes de soins dentaires en Amérique du Nord
L'Amérique du Nord devrait détenir une part de marché de 34 à 38 % pour les systèmes de distribution dentaire et connaître une croissance annuelle composée de 7,4 à 8 % entre 2025 et 2034. Cette région bénéficie d'une infrastructure dentaire de pointe, d'une forte demande en produits de remplacement, de réseaux de distribution performants et d'un besoin d'ergonomie dans les salles de soins. Les États-Unis génèrent environ 76 à 80 % du chiffre d'affaires régional, tandis que le Canada est représenté par les cabinets privés, les institutions et les spécialités.
La demande structurelle provient de la consolidation des groupes dentaires, de la rénovation des cabinets existants et des attentes croissantes en matière d'intégration des équipements cliniques. Les acheteurs s'intéressent de plus en plus aux systèmes de soins intégrant fauteuils, imagerie, éclairage et stérilisation. Les fabricants profitent de ce marché grâce à un taux de pénétration élevé et, par conséquent, à des besoins réguliers de remplacement et de maintenance.
Marché américain des systèmes de soins dentaires
Les États-Unis représentent environ 76 à 80 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 7,5 à 8,1 % jusqu'en 2034. La demande se concentre dans les cabinets dentaires indépendants, les organisations de services dentaires, les cliniques spécialisées, les établissements d'enseignement et les services dentaires hospitaliers. A-dec, Inc., DentalEZ Group, Pelton & Crane Co., DNTLworks Equipment Corporation et ASI Medical, Inc. (sous le nom commercial d'ASI Dental Specialties) sont des acteurs importants du marché.
Les tendances actuelles du marché mettent l'accent sur des salles de soins ergonomiques, des systèmes de commande pour les pièces à main, une grande flexibilité dans le positionnement des instruments et des systèmes compatibles avec l'imagerie ou les flux de travail numérisés. Le renouvellement régulier du matériel est essentiel compte tenu de la durabilité et de la durée de vie du système. Par ailleurs, de nouveaux cabinets de groupe envisagent des configurations d'équipement standardisées pour une réplication sur d'autres sites.
Marché européen des systèmes de soins dentaires
On estime que l'Europe représentera une part de marché de 25 à 29 % en 2025 et devrait connaître une croissance annuelle composée de 7,6 à 8,2 %. L'Allemagne est le pays leader, grâce à un important écosystème d'équipements dentaires, tandis que le Royaume-Uni, la France, l'Italie et l'Espagne contribuent à la demande par le biais de la dentisterie privée et de la modernisation des cabinets dentaires.
Le marché britannique tire parti des investissements privés dans les cabinets dentaires, de leur rénovation et d'un intérêt croissant pour l'ergonomie. En Allemagne, on observe une combinaison d'installations de fabrication de matériel dentaire de pointe, d'un réseau clinique déjà établi et d'un besoin de renouvellement des équipements. Des opportunités de marché existent en France, en Italie et en Espagne grâce à la modernisation des cliniques, au développement de la dentisterie spécialisée et à la mise en place de structures de soins organisées.
Marché des systèmes de soins dentaires en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 24 % et 28 % du marché en 2025, avec un taux de croissance annuel composé de 8,8 % à 9,5 %. La Chine domine ce marché, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'essor des activités industrielles et les investissements dans le développement des infrastructures dentaires stimulent l'utilisation des équipements.
La Chine et l'Inde offrent un potentiel considérable, tandis que le Japon et la Corée du Sud privilégient les équipements de pointe et leur remplacement. L'Australie bénéficie d'un secteur dentaire privé bien établi. La croissance de ce marché s'explique par les initiatives gouvernementales en matière de santé, l'urbanisation, le développement de la formation dentaire et les investissements dans les cliniques.
Marché des systèmes de soins dentaires au Moyen-Orient et en Afrique
La demande en provenance du Moyen-Orient et d'Afrique devrait croître à un TCAC de 8,3 % à 9,0 %. L'Arabie saoudite domine le marché grâce au développement de son infrastructure de santé, tandis que les Émirats arabes unis et le tourisme médical ont bénéficié du développement des établissements de santé privés. L'Afrique du Sud est un marché prépondérant parmi les pays africains.
Les investissements dans les infrastructures de santé, motivés par les besoins énergétiques, permettent la construction et la modernisation d'établissements de soins, notamment de cliniques dentaires. Les cliniques de pointe sont privilégiées en Arabie saoudite et aux Émirats arabes unis, tandis que des solutions mobiles et modulaires sont nécessaires en Afrique du Sud et dans le reste du Moyen-Orient et de l'Afrique en raison des différences d'infrastructures.
Analyse de segmentation
Modalité
Le segment des modalités de soins dentaires devrait connaître une croissance annuelle composée (TCAC) de 8,0 à 8,4 % entre 2026 et 2034. Le marché des systèmes de soins dentaires s'étend de plus en plus, les cabinets comparant les installations fixes aux configurations postérieures, latérales, au-dessus du patient, au-dessus de la tête, portables et sur chariot. Les décisions d'achat tiennent de plus en plus compte de l'architecture de la salle, de l'ergonomie pour l'opérateur, des coûts d'installation, des exigences de mobilité et des flux de travail spécifiques à chaque spécialité.
- Systèmes fixes de soins dentaires : Ces systèmes demeurent essentiels aux cabinets dentaires conventionnels car ils garantissent des raccordements fiables, une instrumentation intégrée et des flux de travail standardisés. Leur importance stratégique est renforcée par l’infrastructure établie des cliniques et les achats de remplacement réguliers.
- Systèmes d'accès arrière : Ces configurations facilitent l'accès aux instruments et permettent de séparer le matériel de la zone de travail principale du dentiste. Elles restent pertinentes lorsque l'aménagement de la salle favorise une circulation fluide entre l'opérateur.
- Systèmes à accès latéral : Ces systèmes permettent d’accéder facilement aux instruments tout en préservant la visibilité de l’opérateur. Leur flexibilité les rend adaptés aux cabinets dentaires recherchant des positionnements alternatifs sans modifier en profondeur l’architecture existante de leurs salles d’opération.
- Systèmes au chevet du patient : Ces systèmes restent largement utilisés car ils permettent un accès direct aux instruments et une utilisation efficace de l’espace clinique. Leur parc installé conséquent soutient une demande continue de remplacement et de mise à niveau.
- Systèmes suspendus : Les systèmes suspendus offrent des solutions alternatives pour le positionnement des instruments et peuvent répondre aux préférences ergonomiques lorsque la configuration du plafond ou de la partie supérieure de la pièce le permet. Ils demeurent une option spécialisée au sein d’architectures de prestation de services plus larges.
- Soins dentaires mobiles : Les systèmes portables prennent en charge les cliniques mobiles, les programmes de proximité, les installations temporaires et les cabinets nécessitant une utilisation flexible des locaux. Leur moindre dépendance à l’infrastructure renforce leur pertinence stratégique dans les contextes de soins émergents et non traditionnels.
- Chariots de livraison dentaires Systems : Ces chariots offrent un accès mobile à l’instrumentation, au rangement et aux utilités. Leur intérêt stratégique s’accroît pour les cliniques qui recherchent des aménagements de salles de soins adaptables, des mises à niveau modulaires et une installation simplifiée.
Utilisateur final
Le segment des utilisateurs finaux devrait progresser à un TCAC de 8,1 % à 8,5 % entre 2026 et 2034. L’adoption des systèmes de soins dentaires varie selon les budgets d’investissement, le nombre de patients pris en charge, la standardisation des salles, les spécialités pratiquées et les besoins en infrastructure. Les cliniques dentaires demeurent les principaux acheteurs, tandis que les hôpitaux et les centres de chirurgie ambulatoire génèrent une demande pour des configurations spécialisées, durables et adaptées aux interventions.
- Hôpitaux : Les hôpitaux ont besoin de systèmes robustes capables de prendre en charge la dentisterie spécialisée, les interventions chirurgicales, l’enseignement et les soins multidisciplinaires. Les achats privilégient souvent l’intégration, la compatibilité avec les protocoles de contrôle des infections, la disponibilité des services et la fiabilité tout au long du cycle de vie.
- Centres de chirurgie ambulatoire : Les centres de chirurgie ambulatoire privilégient les équipements qui optimisent l’efficacité des interventions, les aménagements compacts et la gestion fiable des fluides. Les systèmes de prise en charge doivent s’adapter aux flux de travail spécifiques tout en respectant les normes générales d’équipement de l’établissement.
- Cliniques dentaires : Les cliniques dentaires constituent la clientèle la plus diversifiée, regroupant les cabinets indépendants, les cabinets de groupe, les centres spécialisés et les chaînes organisées. Leurs décisions prennent en compte l’ergonomie, la personnalisation, les exigences d’installation, la fiabilité et le coût total de possession.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Hôpitaux |
Moyen |
Intégration spécialisée |
Mise à l'échelle |
|
Centres de chirurgie ambulatoire |
Faible |
Flexibilité des procédures |
Émergent |
|
Cliniques dentaires |
Haut |
Standardisation des opérations |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des systèmes de distribution dentaire
Expansion des réseaux de cabinets dentaires organisés
L'essor des groupements dentaires organisés alimente le besoin de systèmes de salles de soins standardisés, utilisables dans différents cabinets. Contrairement aux cabinets individuels qui acquièrent leur matériel séparément, les praticiens exerçant dans différents cabinets prennent en compte la standardisation, les besoins de maintenance, le processus d'installation, les compétences des praticiens et la rentabilité sur le long terme. Ce modèle d'achat convient aux entreprises capables de proposer de tels services. La standardisation peut réduire les besoins en formation des dentistes et des assistantes travaillant dans différents cabinets. Du point de vue des fabricants de matériel, l'impact de ce modèle ne se limite pas aux ventes. Le développement de la dentisterie organisée offre des possibilités de remplacement, d'échange de pièces et de mises à jour du matériel. Ce modèle d'achat transforme la concurrence, qui se concentre désormais sur le cycle de vie et l'uniformité. Les fournisseurs de systèmes de soins peuvent tirer parti de l'essor de la dentisterie organisée en concevant leurs produits selon des normes d'aménagement des salles de soins.
Préférence croissante pour les flux de travail cliniques ergonomiques
Les considérations ergonomiques influencent de plus en plus le choix du matériel, car les professionnels dentaires effectuent des actes répétitifs exigeant un positionnement précis des mains et une posture maintenue. Les systèmes de distribution des instruments ont un impact sur la portée des instruments, la coordination des assistants, l'accès du patient et ses déplacements dans la zone de traitement. Les conceptions qui réduisent les étirements ou les repositionnements inutiles contribuent à l'efficacité du flux de travail et aident les cabinets à optimiser l'agencement des salles de soins. L'impact commercial est significatif, car les améliorations ergonomiques peuvent justifier le remplacement d'un équipement fonctionnel lorsque les configurations existantes limitent la productivité ou ne répondent pas aux préférences cliniques. Les fabricants intègrent donc des systèmes de positionnement réglables, de montage flexible, de commandes modulaires et d'accès facilité aux instruments. Les cabinets disposant de plusieurs salles de soins peuvent également standardiser l'ergonomie pour créer des environnements de travail homogènes. Face à des critères d'achat de plus en plus exigeants, les fournisseurs qui démontrent des gains d'efficacité en termes de flux de travail, en plus de la durabilité, sont mieux placés pour remporter les budgets d'investissement en équipements.
Demande croissante d'espaces opératoires flexibles et optimisés
Les cabinets dentaires recherchent de plus en plus d'équipements adaptés aux espaces restreints, à l'évolution des spécialités et aux besoins technologiques changeants. Les infrastructures fixes peuvent limiter l'emplacement des fauteuils et nécessiter d'importantes rénovations en cas de modification de la fonction de la pièce. Les plateformes de soins flexibles, les chariots et les systèmes modulaires permettent de réduire ces contraintes en adaptant le positionnement des équipements aux différentes procédures. L'impact commercial est particulièrement important pour les petits cabinets, les locaux loués, les environnements d'enseignement et les programmes mobiles où une construction permanente est indésirable. Les configurations portables peuvent également élargir l'accès aux soins dentaires en milieu communautaire et institutionnel. Les fournisseurs bénéficient de la possibilité de configurer ou de mettre à niveau les systèmes sans remplacer l'ensemble du bloc opératoire. Cela crée une proposition d'achat plus flexible et permet aux clients d'étaler leurs dépenses d'investissement sur le cycle de vie des équipements. La flexibilité devient ainsi un critère à la fois clinique et financier essentiel lors de l'acquisition d'équipements.
Tendances futures du marché des systèmes de soins dentaires
Connectivité opératoire par logiciel
Le marché des systèmes de soins dentaires devrait évoluer vers une connectivité accrue entre les systèmes de soins, les fauteuils, les équipements d'imagerie, les logiciels de gestion de cabinet et les commandes opérateur. Les plateformes futures pourraient de plus en plus s'appuyer sur des couches logicielles pour configurer les paramètres des appareils, surveiller l'état des équipements, gérer les alertes de maintenance et standardiser les flux de travail dans plusieurs salles de soins. La connectivité peut créer de la valeur sans nécessiter un remplacement complet du matériel, car les mises à jour logicielles peuvent étendre les fonctionnalités. Les fabricants pourraient donc se positionner sur une architecture favorisant les intégrations futures plutôt que sur les seules spécifications actuelles. Les groupes dentaires multisites pourraient utiliser des équipements connectés pour comparer leur utilisation, identifier les besoins de maintenance et standardiser les configurations. À terme, les systèmes de soins connectés pourraient devenir des composantes de salles de soins numériques plus vastes, et non plus des unités mécaniques isolées, créant ainsi de nouvelles opportunités pour des modèles de revenus récurrents basés sur les logiciels, les services et les données.
Architectures modulaires pour salles de soins adaptatives
Les systèmes futurs privilégieront probablement une architecture modulaire permettant aux cabinets dentaires d'ajouter, de retirer ou de repositionner des instruments en fonction de l'évolution des besoins cliniques. Cette approche peut s'avérer utile en dentisterie générale, endodontie, parodontie, chirurgie, orthodontie et hygiène dentaire, au sein d'environnements de salle adaptables. Les plateformes modulaires peuvent également simplifier les mises à niveau, car les composants individuels peuvent être remplacés sans perturber l'ensemble du bloc opératoire. Les fabricants peuvent réduire le risque d'obsolescence en concevant des interfaces standardisées pour les nouveaux instruments, écrans numériques, capteurs et accessoires de diagnostic. Cette évolution pourrait modifier les décisions d'achat, en privilégiant la possibilité de mise à niveau et la rentabilité sur le cycle de vie plutôt que le prix initial de l'équipement. Les cabinets dentaires seront de plus en plus susceptibles d'évaluer si une plateforme peut s'adapter aux futures procédures et aux investissements technologiques. Une telle flexibilité devrait être particulièrement pertinente pour les cabinets de groupe en pleine expansion et les établissements proposant plusieurs spécialités dans un espace limité.
Opportunités du marché des systèmes de distribution dentaire
Expansion de l'infrastructure de dentisterie mobile
Les prévisions du marché des systèmes de soins dentaires portables indiquent une opportunité pour les fournisseurs de répondre aux besoins des environnements de soins mobiles, communautaires, institutionnels et temporaires, où les infrastructures permanentes sont indisponibles ou non rentables. Ces systèmes portables permettent de réduire la dépendance aux réseaux d'eau fixes et de déployer les équipements dans les écoles, les établissements de soins, les programmes de proximité, les bases militaires et les cliniques temporaires. Investisseurs et fabricants peuvent exploiter cette opportunité grâce à des conceptions légères, des utilitaires intégrés, un transport simplifié et une installation rapide. Des partenariats de distribution avec les prestataires de soins communautaires pourraient étendre l'accès au marché au-delà des circuits de distribution traditionnels des équipements dentaires. Le développement de produits doit privilégier la durabilité, la facilité de nettoyage, la gestion de l'eau, la performance d'aspiration et la simplicité d'entretien, car les environnements mobiles imposent des contraintes opérationnelles différentes de celles des cliniques fixes. Une gamme de produits combinant unités portables, chariots, accessoires, services et pièces de rechange pourrait générer de multiples sources de revenus en développant des modèles de soins dentaires non traditionnels.
Plateformes d'équipements standardisés pour les cliniques multisites
Le marché des systèmes de soins dentaires offre des opportunités considérables, notamment grâce aux plateformes d'équipements standardisées destinées aux groupes dentaires en expansion (ouverture de nouveaux cabinets, acquisitions, rénovations). Les fournisseurs peuvent développer des gammes de produits configurables qui préservent les commandes et les procédures de maintenance communes, tout en permettant des adaptations aux besoins spécifiques. Cette approche simplifie l'approvisionnement, l'installation, la formation, la gestion des stocks et la maintenance dans des établissements géographiquement dispersés. Des partenariats stratégiques avec des organismes de services dentaires, des architectes, des distributeurs et des sociétés de maintenance d'équipements peuvent faciliter l'accès à ces clients. Les fabricants doivent privilégier la compatibilité avec les fauteuils, les éclairages, les systèmes d'imagerie et les appareils numériques couramment utilisés afin de réduire les difficultés d'intégration. Les achats contractuels et les programmes de remplacement planifié permettent d'anticiper la demande future. Dans un contexte où les réseaux de cliniques recherchent une expérience patient et personnel homogène, les plateformes d'équipements évolutives deviennent un outil d'approvisionnement stratégique, et non plus un simple investissement.
Développements récents
- Février 2026 : A-dec, Inc. — A-dec et Dentsply Sirona ont renforcé leur partenariat stratégique en intégrant le système moteur Midwest de Dentsply Sirona directement aux systèmes de distribution A-dec 500 Pro et A-dec 300 Pro. Cette évolution améliore l’interopérabilité entre les équipements de distribution et la technologie des moteurs, tout en étendant le rôle des plateformes connectées dans les flux de travail cliniques.
- Juillet 2025 : DNTLworks Equipment Corporation a publié une mise à jour technique concernant ses systèmes dentaires portables, mettant l’accent sur leur conception modulaire, leur durabilité, leur stérilité, leur portabilité et leurs performances comparables à celles des cabinets dentaires fixes. Cette mise à jour souligne l’engagement continu de l’entreprise en matière de développement de produits pour la dentisterie mobile et les équipements conçus pour les environnements de soins non traditionnels.
- Juin 2025 : ASI Medical, Inc. (nom commercial : ASI Medical, Inc.) a publié une analyse de l’évolution vers la distribution de soins dentaires sur chariot, détaillant les avantages en matière de positionnement flexible, d’intégration modulaire des instruments, d’intégration informatique et diagnostique, et de conception des salles de soins. Cette publication témoigne de la poursuite du développement des architectures de distribution mobiles et des aménagements de salles de soins adaptables.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -