
Markt für Dental Liners und Base: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Dentalliner und -basen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Material (Zinkoxid-Eugenol, Glasionomerzement, kunststoffmodifizierte Glasionomerzemente, Sonstige); Endverbraucher (Krankenhäuser, Zahnkliniken, Forschungs- und akademische Institute) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004733
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


Marktgröße 2025
1,59 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
2,24 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,83 %
Wachstumsrate
Adressierbarer Markt
17,35 Mrd. US-Dollar
(2026–2034)
Der Markt für zahnärztliche Unterfüllungsmaterialien und Basismaterialien wird voraussichtlich von 1,59 Milliarden US-Dollar im Jahr 2025 auf 2,24 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,83 % von 2026 bis 2034 entspricht. Der Markt umfasst Materialien für den Pulpaschutz, die Kavitätenauskleidung, den Dentinersatz und restaurative Aufbauverfahren. Die Nachfrage wird durch das Behandlungsvolumen in der restaurativen Zahnheilkunde, die Materialeigenschaften, die klinische Präferenz für minimalinvasive Verfahren und die kontinuierliche Weiterentwicklung von glasbasierten und kunststoffmodifizierten Formulierungen bestimmt.
In Nordamerika wird der Markt für zahnärztliche Unterfüllungen und Basismaterialien durch eine etablierte Infrastruktur für die restaurative Versorgung, hohe Ausgaben im zahnärztlichen Bereich und die breite Verfügbarkeit fortschrittlicher Biomaterialien gestützt. Es wird erwartet, dass der regionale Markt im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % wachsen wird. Dies wird durch Zahnersatzverfahren und die Präferenz von Zahnärzten für vereinfachte restaurative Protokolle begünstigt. Der regulatorische Fokus auf Materialsicherheit und -konsistenz kommt zudem Anbietern mit etablierten Qualitätssicherungssystemen und einem diversifizierten Produktportfolio im Dentalbereich zugute.
Marktanalyse und Einblicke für Dentalliner und -basen
- Nordamerika: Es wird erwartet, dass Nordamerika seine führende Position behaupten wird, mit einem Marktanteil von 34–38 % am Markt für Dentalliner und -basen im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % zwischen 2026 und 2034, unterstützt durch etablierte Zahnarztpraxen, hohe Fallzahlen restaurativer Eingriffe und gut etablierte Materialvertriebsnetze.
- USA: Die USA repräsentieren 82–86 % des nordamerikanischen Marktes im Jahr 2025, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,2 % im Zeitraum 2026–2034. Dies spiegelt die umfangreiche Infrastruktur für die restaurative Versorgung und die starke Akzeptanz von Premium-Biomaterialien wider.
- Europa: Der Anteil Europas wird für 2025 auf 27–31 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,0 % zwischen 2026 und 2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien bilden mit ihren etablierten klinischen Systemen die wichtigste Nachfragebasis.
- Asien-Pazifik: Für Asien-Pazifik wird ein Marktanteil von 24–28 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,2–4,8 % bis 2034 erwartet. China, Japan, Indien, Südkorea und Australien verbinden einen verbesserten Zugang zur zahnärztlichen Versorgung mit einer zunehmenden Aktivität privater Kliniken.
- Größtes Segment: Glasionomere halten 2025 schätzungsweise einen Marktanteil von 36–40 % und werden voraussichtlich von 2026 bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 3,7–4,1 % verzeichnen, was auf die Fluoridfreisetzung und die etablierte klinische Vertrautheit zurückzuführen ist.
- Wachstumsstarkes Segment: Harzmodifizierte Glasionomere werden im Jahr 2025 schätzungsweise einen Marktanteil von 19–23 % erreichen und sollen von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,2 % wachsen, was auf Vorteile in Bezug auf Handhabung und Leistung zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Danaher, DENTSPLY SIRONA Inc., GC India Dental, Henry Schein, Inc., 3M Company, Ivoclar Vivadent AG, Shofu Dental Corporation, Den-Mat Holdings, LLC, VITA Zahnfabrik H. Rauter GmbH & Co. KG und VOCO GmbH.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktentwicklung konzentriert sich auf Materialien mit Haftungs-, Feuchtigkeitstoleranz-, Fluoridfreisetzungs-, kontrollierten Abbinde- und Verarbeitungseigenschaften. Glasionomere bleiben relevant, wenn Haftung und Ionenfreisetzung entscheidend sind, während kunststoffmodifizierte Glasionomere den Anforderungen an Festigkeit und kontrollierte Verarbeitungszeiten gerecht werden. Im Fokus der Produktion stehen eine gleichmäßige Partikelgrößenverteilung, kontrollierte Polymerisation, Verpackungsstabilität und Kompatibilität mit gängigen Restaurationstechniken.
Zukünftige Entwicklungen werden die Hersteller dazu veranlassen, sich auf Bioaktivität, einfache Anwendung und restaurative Systeme zu konzentrieren, die sich für minimalinvasive Eingriffe eignen. Neue Märkte werden durch den verbesserten Zugang zu zahnärztlichen Behandlungen zusätzliche Nachfrage generieren, während etablierte Märkte den Fokus auf Langlebigkeit und Effizienz der Verfahren legen werden. Umweltaspekte, die Reduzierung des Quecksilbergehalts und die Sicherheit von Dentalmaterialien werden die Produktentwicklung voraussichtlich hin zu alternativen restaurativen Systemen beeinflussen.
Marktbericht über Dentalliner und -basen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,59 Milliarden US-Dollar |
| Marktgröße bis 2034 | 2,24 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,83 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Dentalliner und -basen
Die Entwicklung des Marktes für Unterfüllungsmaterialien und Basismaterialien für die Zahnheilkunde ist eng mit dem Ökosystem der restaurativen Zahnheilkunde verknüpft. Dieses umfasst Zahnärzte, Händler, Labore, Materialhersteller und Gesundheitseinrichtungen in einem sich ständig wiederholenden Verbrauchsmaterialkreislauf. Es besteht Bedarf an Kariesbehandlung, indirekter Restauration, Pulpaschutz und Dentinersatz. Die Materialhersteller bieten Pulver, Flüssigkeiten, Kapseln, Pasten sowie licht- oder chemisch härtende Materialien an, während die Händler die Produktverfügbarkeit, die Wirtschaftlichkeit und die Markenauswahl beeinflussen.
Trotz der Veränderungen reagiert die Wertschöpfungskette im Markt für Dentalliner und -basen weiterhin sehr sensibel auf die Qualität der Rohstoffe, konsistente Rezepturen, Verpackung und Haltbarkeit der Produkte. Kalziumbasierte Materialien, Glaspulver, Harze, Säuren, Füllstoffe und Fotoinitiatoren müssen anwendungsspezifische Leistungsanforderungen erfüllen. Große Hersteller haben Vorteile beim Einkauf und in Bezug auf regulatorische Vorgaben, während spezialisierte Hersteller sich durch Differenzierung hinsichtlich Rezeptur und Anwendung profilieren. Laut WHO leiden fast 3,7 Milliarden Menschen an Mundkrankheiten.
Die Marktprognose für Dentalliner und -basen zeigt, dass der Wettbewerb aufgrund unterschiedlicher Kenntnisse in der Formulierung, Vertriebskapazitäten, Bekanntheitsgrad bei Zahnärzten und Diversifizierung intensiv ist. Zu den Wettbewerbern im Bereich der Füllungsmaterialien zählen DENTSPLY SIRONA Inc., 3M Company, GC India Dental, Henry Schein, Inc., Ivoclar Vivadent AG, Shofu Dental Corporation, VITA Zahnfabrik H. Rauter GmbH & Co. KG und VOCO GmbH. Danaher ist ebenfalls in der Wettbewerbsanalyse enthalten, obwohl sich das frühere Dentalportfolio des Unternehmens nach der Ausgliederung des Dentalsegments verändert hat.
Der Marktbericht für Dentalliner und -basen zeigt, dass Unternehmen ihren Fokus von Einzelprodukten hin zur Integration in umfassende Arbeitsabläufe für die restaurative Zahnheilkunde verlagern. Dank weitverzweigter Vertriebsnetze können sie die Restaurationsmaterialien unter anderem mit Instrumenten und digitalen Lösungen kombinieren. Spezialisierte Anbieter wie Den-Mat Holdings, LLC, können sich durch gezielte Anwendungen in der restaurativen Zahnheilkunde differenzieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
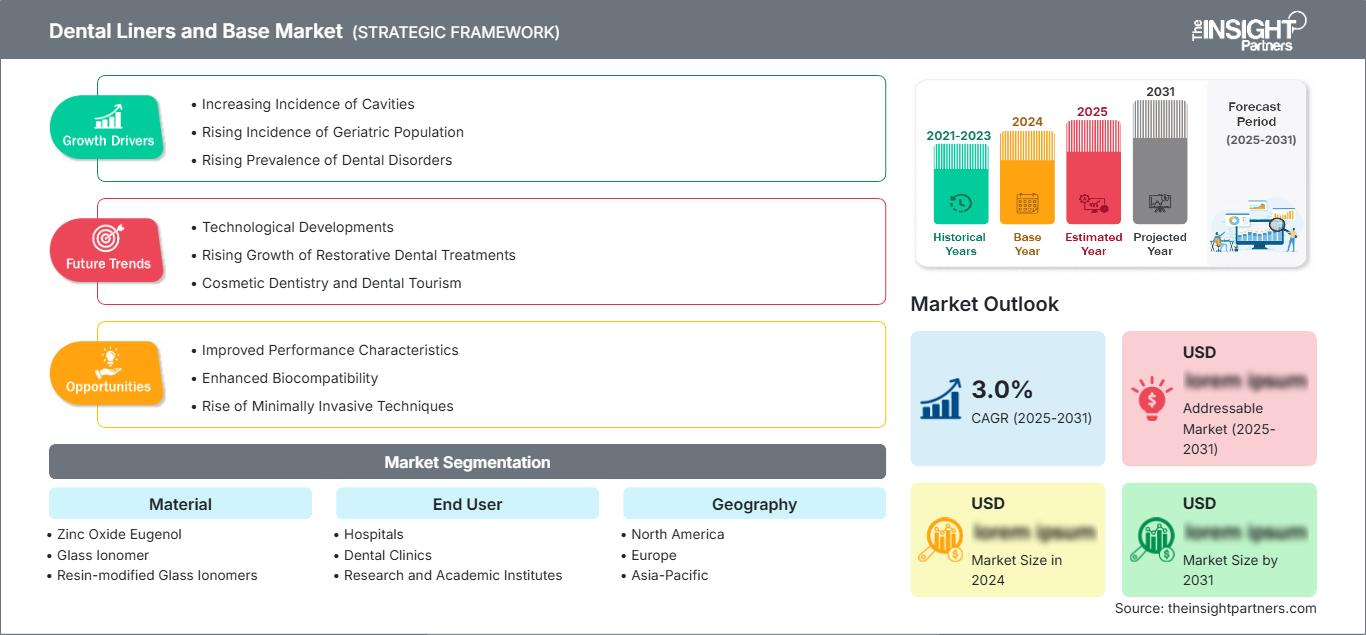
Markt für Dentalliner und -basen: Strategische Einblicke
Regionale Einblicke
Markt für zahnärztliche Liner und Basismaterialien in Nordamerika
Nordamerika wird 2025 einen Marktanteil von 34–38 % erreichen und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % wachsen. Die Region verfügt über eine ausgereifte zahnärztliche Infrastruktur, ein etabliertes Erstattungssystem, eine hohe Rate an restaurativen Eingriffen und eine breite Spezialisierung. Die USA sind der führende regionale Markt, während Kanada zahnärztliche Leistungen über sein privates und institutionelles System anbietet.
Die strukturelle Nachfrage wird durch restaurative Maßnahmen bei älteren Patienten und den kontinuierlichen Austausch veralteter Dentalprodukte getrieben. Zahnärzte legen zunehmend Wert auf einfache Anwendung, leichte Dosierung, Feuchtigkeitsbeständigkeit und Kompatibilität mit adhäsiven Füllungsverfahren. Daher verschiebt sich die Produktdifferenzierung von der reinen Auskleidungsfunktion hin zu leistungsbasierten Eigenschaften. Compliance, Schulung und Vertrieb spielen eine Schlüsselrolle für die Vermarktung der Produkte in der Region.
US-Markt für Dentalliner und -basen
Die USA repräsentieren 82–86 % des nordamerikanischen Marktes im Jahr 2025 und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,2 % wachsen. Die Nachfrage nach restaurativen Materialien wird durch ein umfassendes Netzwerk von Zahnarztpraxen, sowohl privaten als auch institutionellen, gedeckt. Große Unternehmen verfügen über weitreichende Vertriebs- und Schulungsnetze, die eine schnelle Materiallieferung an verschiedene klinische Einrichtungen ermöglichen.
Das Anwendungsmuster erfordert Materialien, die die Komplexität des Eingriffs minimieren und gleichzeitig Pulpaschutz und Dentinersatz gewährleisten. Glasionomerzemente sind aufgrund ihrer Adhäsionseigenschaften und Fluoridfreisetzung notwendig, während kunststoffmodifizierte Materialien für Patienten mit Bedarf an besserer Handhabung geeignet sind. Zu den Anbietern solcher Materialien gehören DENTSPLY SIRONA Inc., 3M Company, GC India Dental, Henry Schein, Inc. und Ivoclar Vivadent AG.
Europäischer Markt für Dentalliner und -basen
Europa repräsentiert 2025 einen Anteil von 27–31 % am Markt für Dentalliner und -basen und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,0 % wachsen. Marktführer unter den betrachteten Ländern ist Deutschland, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Die Region zeichnet sich durch hohe Standards in der restaurativen Zahnheilkunde sowie durch hohe Standards bei Dokumentation und Produktqualität aus.
Die Nachfrage in Großbritannien ist aufgrund der bereits bestehenden privaten und öffentlichen zahnärztlichen Versorgung stabil, da die Einkäufe effizienter werden und auf Materialkonsistenz geachtet wird. Deutschland kann von der fortschrittlichen Dentalindustrie und der Vertrautheit der Zahnärzte mit glasbasierten Füllungsmaterialien profitieren.
Markt für Dentalliner und -basen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 24–28 % halten und bis 2034 ein jährliches Wachstum von 4,2–4,8 % verzeichnen. China treibt die regionale Nachfrage an, während Japan, Südkorea, Indien und Australien bedeutende Perspektiven bieten. Die steigende Anzahl privater Zahnarztpraxen, die Urbanisierung, das wachsende Bewusstsein und die Weiterbildung fördern den Materialverbrauch.
Lokalisierte Produktion und Programme zur Verbesserung des Zugangs zur Gesundheitsversorgung können den Zugang in Schwellenländern verbessern. Lieferanten müssen ein Gleichgewicht zwischen hochwertigen Materialien und erschwinglichen, auf unterschiedliche Umgebungen zugeschnittenen Produkten finden. Die langfristigen Aussichten in Indien scheinen besonders vielversprechend, da das Bewusstsein wächst und Japan und Südkorea ihren Fokus auf fortschrittliche Materialien legen.
Markt für Dentalliner und -basen im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 3,2–3,8 % prognostiziert, wobei Saudi-Arabien der führende Markt am Golf ist. Die VAE profitieren von privaten Investitionen im Gesundheitswesen, während Südafrika weiterhin ein wichtiges regionales Zentrum für zahnärztliche Leistungen darstellt. Die Nachfrage im übrigen Nahen Osten und Afrika ist fragmentierter und eng mit dem Zugang zu qualifizierten Fachkräften verknüpft.
Der Ausbau der Gesundheitsinfrastruktur, der Zahntourismus und Investitionen in Privatkliniken können den Materialverbrauch steigern. Die energieabhängige Wirtschaftskraft der Golfstaaten fördert Investitionen in moderne Ausrüstung und Verbrauchsmaterialien, während afrikanische Märkte mit größeren finanziellen und Vertriebsbeschränkungen konfrontiert sind. Lieferanten mit skalierbaren Produktportfolios und zuverlässiger regionaler Logistik sind besser aufgestellt, um den unterschiedlichen Beschaffungsanforderungen gerecht zu werden.
Segmentierungsanalyse
Material
Der Materialsektor im Markt für zahnärztliche Liner und Basismaterialien wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,2 % wachsen. Die Produktauswahl hängt von Adhäsion, Fluoridfreisetzung, Festigkeit, Abbindeverhalten, Feuchtigkeitsempfindlichkeit und Kompatibilität mit restaurativen Verfahren ab. Glasbasierte Systeme behalten ihre breite klinische Relevanz, während kunststoffmodifizierte Formulierungen die Anforderungen an Leistung und Handhabung erfüllen. Hersteller differenzieren sich zunehmend durch vereinfachte Applikation, vorhersehbare Verarbeitungszeiten, verbesserte Ästhetik und multifunktionale klinische Indikationen.
- Zinkoxid-Eugenol: Zinkoxid-Eugenol ist weiterhin wichtig, wo seine sedierenden Eigenschaften, die einfache Handhabung und die etablierte klinische Erfahrung seinen Einsatz rechtfertigen. Die Nachfrage konzentriert sich auf Anwendungen, die eine zuverlässige temporäre oder schützende Auskleidung erfordern.
- Glasionomerzement behauptet sich aufgrund seiner chemischen Haftung, Fluoridfreisetzung und breiten Vertrautheit mit Zahnärzten an der zahnärztlichen Marktposition. Er findet Anwendung in der restaurativen Zahnheilkunde und in Situationen, die eine Materialverträglichkeit mit der Zahnstruktur erfordern.
- Harzmodifizierte Glasionomere: Harzmodifizierte Glasionomere sind von strategischer Bedeutung, wenn Zahnärzte eine verbesserte Handhabung, Feuchtigkeitstoleranz und mechanische Belastbarkeit benötigen. Ihre hybriden Eigenschaften unterstützen den Einsatz in zunehmend auf Effizienz ausgerichteten restaurativen Arbeitsabläufen.
- Andere: Andere Materialformulierungen dienen speziellen klinischen Anforderungen und bieten Herstellern die Möglichkeit, Nischenindikationen, Formulierungspräferenzen und sich entwickelnde Biomaterialansätze zu berücksichtigen.
Endbenutzer
Der Markt für Dentalliner und -basen wird im Segment der Endverbraucher voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,0 % wachsen. Zahnkliniken stellen den wichtigsten Abnehmer dar, da restaurative Eingriffe routinemäßig in ambulanten Praxen durchgeführt werden. Krankenhäuser decken den Bedarf durch zahnärztliche Abteilungen und interdisziplinäre Versorgung, während akademische Einrichtungen durch Forschung, klinische Ausbildung und Weiterbildung die zukünftigen Materialpräferenzen beeinflussen.
- Krankenhäuser: Krankenhäuser benötigen zuverlässige Materialien für restaurative Eingriffe in der Zahnmedizin, der Unfallchirurgie, der Behandlung komplexer medizinischer Fälle und der interdisziplinären Versorgung. Bei der Beschaffung liegt der Fokus in der Regel auf Standardisierung, Zuverlässigkeit, Dokumentation und Versorgungssicherheit.
- Zahnkliniken: Zahnkliniken stellen den Hauptanwendungsbereich für Materialien mit wiederkehrendem Verbrauch dar, bedingt durch die hohe Behandlungsfrequenz und die direkte Kontrolle der Behandler über die Materialauswahl. Arbeitsabläufe, Handhabung und patientenorientierte Behandlungsergebnisse beeinflussen die Kaufentscheidungen.
- Forschungs- und Hochschulinstitute: Forschungs- und Hochschulinstitute beeinflussen die langfristige Materialentwicklung durch Biomaterialprüfung, klinische Ausbildung und Formulierungsforschung. Ihre strategische Bedeutung reicht über den unmittelbaren Verbrauch hinaus, indem sie zukünftige berufliche Präferenzen prägt.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser |
Medium |
Komplexe Versorgung |
Reifen |
|
Zahnkliniken |
Hoch |
Restaurationen direkt am Behandlungsstuhl |
Reifen |
|
Forschungs- und akademische Institute |
Niedrig |
Biomaterialforschung |
Skalierung |
Markt für Dentalliner und -basen: Wachstumstreiber und Wirkungsanalyse
Zunehmende globale Belastung durch Karies
Die zunehmende Belastung durch unbehandelte Karies führt zu einem anhaltenden klinischen Bedarf an Materialien für die Kariesbehandlung und den Zahnerhalt. Laut WHO ist unbehandelte Karies an bleibenden Zähnen die häufigste Erkrankung im WHO-Bericht „Global Burden of Disease 2021“, während weltweit 3,7 Milliarden Menschen an Mundkrankheiten leiden. Diese Belastung führt zu einer steigenden Nachfrage nach Materialien wie Linern, Basen, Dentinersatzmaterialien und restaurativen Substraten. Die wirtschaftliche Attraktivität ist in Regionen mit zunehmendem Zugang zu zahnärztlicher Versorgung am höchsten, da die Zahl der Patienten, die Zahnerhalt benötigen, stetig wächst. Anbieter können von der Entwicklung kosteneffizienter Rezepturen für Entwicklungsländer profitieren und gleichzeitig bewährte Systeme für etablierte Praxen beibehalten.
Präferenz für minimalinvasive restaurative Verfahren
Die moderne restaurative Zahnheilkunde legt zunehmend Wert auf den Erhalt gesunder Zahnsubstanz, wodurch die Bedeutung schützender und adhäsiver Zwischenfüllungsmaterialien steigt. Liner und Basen unterstützen den Schutz der Pulpa, das Dentinmanagement und die Platzierung von Füllungen, während gleichzeitig unnötiger Gewebeabtrag minimiert wird. Diese klinische Entwicklung fördert die Nachfrage nach Produkten mit kontrollierter Applikation, starker Adhäsion und vorhersagbarer Interaktion mit Füllungsmaterialien. Die kommerzielle Folge ist eine Verlagerung der Positionierung von Standardprodukten hin zu leistungsbasierter Differenzierung. Hersteller, die ein konsistentes klinisches Verhalten, eine einfache Anwendung und Kompatibilität mit modernen Füllungssystemen nachweisen, können die Akzeptanz bei Zahnärzten stärken. Schulungen und die praktische Anleitung am Behandlungsstuhl gewinnen ebenfalls an Bedeutung, da die korrekte Materialauswahl von der Kavitätentiefe, dem verbleibenden Dentin, den Feuchtigkeitsbedingungen und der Art der geplanten definitiven Restauration abhängt.
Übergang zu quecksilberfreien, regenerativen Alternativen
Internationale Bemühungen zur Reduzierung des Einsatzes von Amalgamfüllungen schaffen langfristig die Voraussetzungen für alternative Füllungsmaterialien. Die Minamata-Konvention legte mit ihrem Beschluss der COP6 2025 das Jahr 2034 als weltweiten Ausstiegstermin für die Herstellung, den Import und Export von Amalgamfüllungen fest, vorbehaltlich einer Ausnahme für klinisch notwendige Anwendungen. Diese Entwicklung kann die Aufmerksamkeit auf quecksilberfreie Materialien und die damit verbundenen Behandlungsmethoden lenken. Die Auswirkungen sind jedoch uneinheitlich, da sich Kosten, Schulungsangebote für Zahnärzte, Beschaffungspraktiken und die nationale Umsetzung erheblich unterscheiden. Dennoch können Anbieter von Glasionomerzement, kunststoffmodifiziertem Glasionomerzement und verwandten Füllungstechnologien ihr Portfolio um erschwingliche Alternativen herum ausrichten. Regulatorische Rahmenbedingungen, klinische Evidenz und Lieferkapazitäten werden die Kaufentscheidungen im Zuge der Entwicklung nationaler Übergangspläne zunehmend beeinflussen.
Markt für Dentalliner und -basen: Zukunftstrends
Stärkere Integration von Konzepten bioaktiver Materialien
Die zukünftige Produktentwicklung wird voraussichtlich einen stärkeren Fokus auf Materialien legen, die positiv mit dem Zahnmilieu interagieren, anstatt lediglich als passive Barriere zu fungieren. Formulierungen werden zunehmend auf Mineralaustausch, Ionenfreisetzung, Remineralisierungsunterstützung und verbesserte Grenzflächeneigenschaften abzielen. Forschungseinrichtungen und Hersteller werden voraussichtlich Calciumphosphatsysteme, verbesserte Glasformulierungen und Harzhybride untersuchen, die biologische Ziele unterstützen und gleichzeitig die restaurative Kompatibilität gewährleisten. Die kommerzielle Differenzierung wird zunehmend auf dem Nachweis signifikanter klinischer Vorteile beruhen, anstatt lediglich neue Inhaltsstoffe einzuführen. Diese Entwicklung könnte auch die Premiumisierung in etablierten Märkten fördern und gleichzeitig vereinfachte Versionen für preissensible Regionen erforderlich machen. Langfristig könnte die Positionierung als bioaktives Material zu einem zentralen Kriterium der Produktentwicklung für alle Portfolios an Schutz- und Restaurationsmaterialien werden.
Kompatibilität digitaler Arbeitsabläufe in der restaurativen Zahnheilkunde
Die Markttrends für Unterfüllungsmaterialien und Basismaterialien deuten darauf hin, dass die digitale Zahnmedizin zunehmend Einfluss auf die Auswahl, Dosierung und Integration dieser Materialien in restaurative Arbeitsabläufe haben wird. Obwohl diese Materialien selbst keine digitalen Produkte sind, muss ihre Leistungsfähigkeit die schnellere Diagnose, die digitale Behandlungsplanung, CAD/CAM-Restaurationen und standardisierte Behandlungsprotokolle am Behandlungsstuhl unterstützen. Hersteller reagieren darauf möglicherweise mit Verpackungs- und Dosierungsformaten, die die Präparationszeit minimieren und die Technikempfindlichkeit reduzieren. Die digitale Dokumentation kann zudem die Rückverfolgbarkeit, die Lagerhaltung und die Schulung von Zahnärzten unterstützen. Mit der Zunahme von Restaurationen am selben Tag werden Materiallieferanten stärker unter Druck geraten, eine vorhersagbare Aushärtung und Kompatibilität mit der schnellen Einbringung von Restaurationen zu gewährleisten. Die daraus resultierende Marktchance liegt weniger in der Digitalisierung des Materials selbst, sondern vielmehr in der Optimierung der Arbeitsabläufe bei dessen klinischer Anwendung.
Marktchancen für Dentalliner und -basen
Localized Product Portfolios for Emerging Dental Systems
Emerging markets offer manufacturers an opportunity to tailor product portfolios around affordability, availability, and clinical simplicity rather than transferring premium-market specifications unchanged. A tiered portfolio could combine conventional glass ionomer systems with higher-performance resin-modified products, allowing distributors and clinics to select materials according to procedure complexity and purchasing capacity. Localization of packaging, education, regulatory documentation, and distributor inventory can further improve market penetration. India, Southeast Asia, Latin America, and selected Middle Eastern markets offer particularly relevant conditions because private dental infrastructure is expanding while price sensitivity remains significant. Companies that establish local technical support and dependable supply chains can improve adoption without relying solely on aggressive pricing, creating more sustainable positions across fragmented dental markets.
Clinical Evidence and Training as Commercial Differentiators
Clinical education provides an actionable investment opportunity because material selection is strongly influenced by dentist familiarity, handling experience, and confidence in indications. Suppliers can strengthen market access by investing in continuing education, university collaborations, application protocols, and comparative clinical evidence. The opportunity extends beyond conventional promotional activity because structured training can demonstrate correct case selection and reduce material misuse. Academic partnerships may also help manufacturers generate evidence for newer resin-modified and bioactive formulations. Companies should prioritize evidence that connects material characteristics with practical outcomes such as handling, marginal integrity, postoperative sensitivity, and restorative longevity. Such investments can build professional confidence and create differentiation in a market where multiple formulations may appear technically similar at the point of purchase.
Recent Developments
- July 2026: DENTSPLY SIRONA Inc. announced an expanded Canadian distribution relationship with Medline Sinclair, describing it as its sixth dealer-network enhancement of 2026. The initiative is intended to broaden access to its digital dentistry portfolio through established distribution channels, reinforcing the industry's continuing movement toward integrated dental technology and consumables ecosystems.
- June 2026: Shofu Inc. launched several products within its S-WAVE print portfolio, including UltraCraft A2D HD, AirCure, Wash, and associated printing materials. The launches expand its digital dental manufacturing ecosystem and demonstrate continuing investment in workflow-oriented technologies that connect materials, equipment, and production processes across professional dental applications.
- Februar 2026: Henry Schein führte über Zahn Dental Zirlux Independence ML ein, mehrschichtige Zirkonoxidscheiben, die in den USA aus importierten Materialien hergestellt werden. Das Produkt zeichnet sich durch Farbkonsistenz, Ästhetik, Festigkeit und Fräsproduktivität aus und unterstreicht das kontinuierliche Engagement von Henry Schein in Materiallösungen zur Verbesserung der Effizienz und Vorhersagbarkeit in zahntechnischen Laboren.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -