
Mercato del liners e basi dentali: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei rivestimenti e delle basi dentali (2021-2034), quota globale e regionale, tendenze e opportunità di crescita. Copertura del rapporto di analisi: per materiale (ossido di zinco eugenolo, vetroionomero, vetroionomeri modificati con resina, altri); utente finale (ospedali, cliniche dentali, istituti di ricerca e accademici) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004733
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 27, 2026


Dimensioni del mercato nel 2025
1,59 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,24 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,83 %
Tasso di crescita
Mercato di riferimento
17,35 miliardi di dollari USA
(2026-2034)
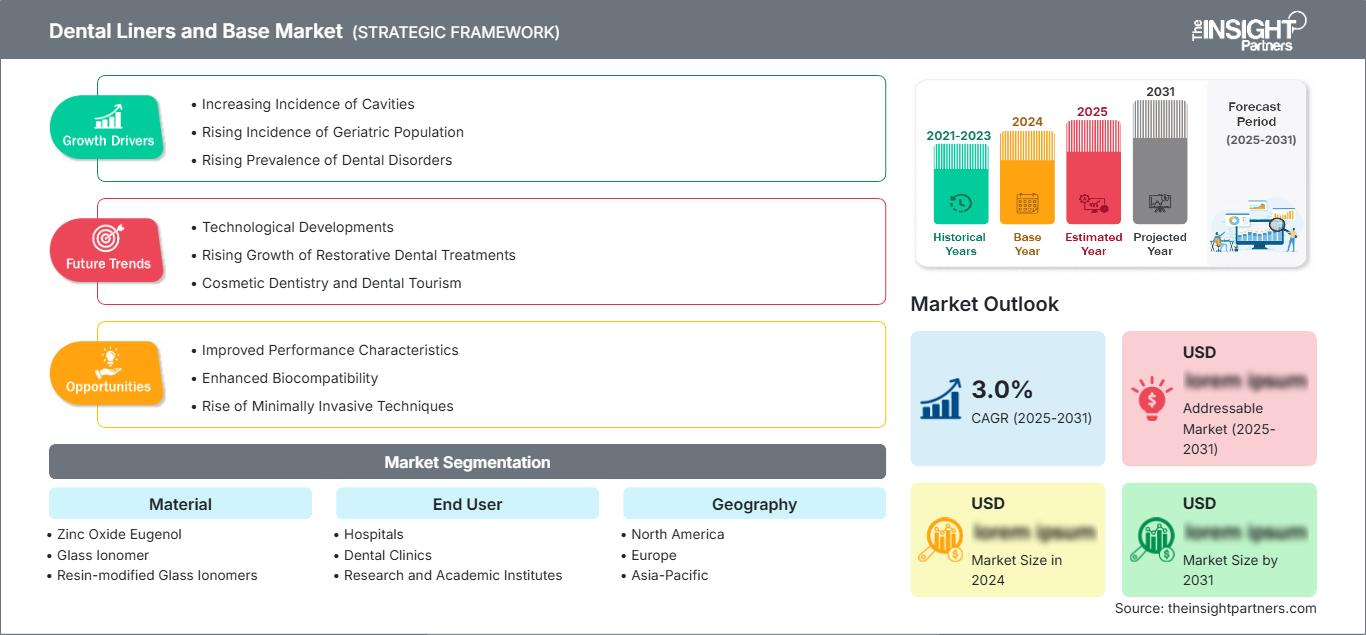
Si prevede che il mercato dei rivestimenti e delle basi dentali crescerà da 1,59 miliardi di dollari nel 2025 a 2,24 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 3,83% dal 2026 al 2034. Il mercato comprende materiali utilizzati per la protezione della polpa, il rivestimento delle cavità, la sostituzione della dentina e le procedure di ricostruzione. La domanda è influenzata dai volumi di interventi di odontoiatria restaurativa, dalle caratteristiche di manipolazione dei materiali, dalla preferenza clinica per approcci minimamente invasivi e dal continuo sviluppo di formulazioni a base di vetro e modificate con resina.
In tutto il Nord America, le dimensioni del mercato dei rivestimenti e delle basi dentali sono sostenute da una consolidata infrastruttura per la cura restaurativa, un'elevata spesa odontoiatrica e un'ampia disponibilità di biomateriali avanzati. Si stima che il mercato regionale crescerà a un CAGR del 3,8-4,3% nel periodo 2026-2034, grazie alle procedure di sostituzione e alla preferenza dei clinici per protocolli restaurativi semplificati. L'enfasi normativa sulla sicurezza e la coerenza dei materiali favorisce inoltre i fornitori con sistemi di qualità consolidati e portafogli dentali diversificati.
Analisi e approfondimenti sul mercato dei rivestimenti dentali e dei materiali di base.
- Nord America: Si prevede che il Nord America manterrà una posizione di leadership, con una quota di mercato dei rivestimenti e delle basi dentali del 34-38% nel 2025 e un CAGR del 3,8-4,3% tra il 2026 e il 2034, grazie alla presenza di studi dentistici consolidati, agli elevati volumi di procedure restaurative e alle reti di distribuzione dei materiali già esistenti.
- USA: Gli Stati Uniti rappresentano l'82-86% del mercato nordamericano nel 2025, con un tasso di crescita annuo composto (CAGR) del 3,7-4,2% nel periodo 2026-2034, a testimonianza di un'ampia infrastruttura per la cura restaurativa e di una forte adozione di biomateriali di alta qualità.
- Europa: si stima che l'Europa deterrà una quota di mercato compresa tra il 27% e il 31% nel 2025, con un tasso di crescita annuo composto (CAGR) del 3,5-4,0% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna rappresentano la principale base di domanda grazie a sistemi clinici consolidati.
- Asia-Pacifico: si stima che la regione Asia-Pacifico raggiungerà una quota del 24-28% nel 2025 e un tasso di crescita annuo composto (CAGR) del 4,2-4,8% fino al 2034. Cina, Giappone, India, Corea del Sud e Australia combinano l'ampliamento dell'accesso alle cure dentistiche con la crescente attività delle cliniche private.
- Segmento più ampio: il vetro ionomero detiene una quota di mercato stimata tra il 36% e il 40% nel 2025 e si prevede che registrerà un CAGR del 3,7-4,1% dal 2026 al 2034, grazie al rilascio di fluoro e alla consolidata familiarità clinica.
- Segmento ad alta crescita: i vetroionomeri modificati con resina rappresentano una quota di mercato stimata tra il 19% e il 23% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,6-5,2% dal 2026 al 2034, grazie ai vantaggi in termini di maneggevolezza e prestazioni.
- Aziende chiave analizzate nel dettaglio: Danaher, DENTSPLY SIRONA Inc., GC India Dental, Henry Schein, Inc., 3M Company, Ivoclar Vivadent AG, Shofu Dental Corporation, Den-Mat Holdings, LLC, VITA Zahnfabrik H. Rauter GmbH & Co. KG e VOCO GmbH.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo del prodotto si concentra su materiali con proprietà adesive, di tolleranza all'umidità, di rilascio di fluoro, di indurimento controllato e di facile manipolazione. I vetroionomeri rimangono rilevanti quando l'adesione e il rilascio di ioni diventano essenziali, mentre i vetroionomeri modificati con resina soddisfano i requisiti di resistenza e controllo dei tempi di lavorazione. La produzione si concentra su una distribuzione granulometrica uniforme, una polimerizzazione controllata, la stabilità dell'imballaggio e la compatibilità con le tecniche di restauro standard.
Gli sviluppi futuri vedranno i produttori concentrarsi sulla bioattività, sulla facilità di applicazione e sui sistemi di restauro che si prestano a procedure di restauro minimamente invasive. I nuovi mercati genereranno una domanda aggiuntiva grazie al maggiore accesso alle cure dentistiche, mentre i mercati consolidati porranno l'accento sulla durata e sull'efficacia delle procedure. Le problematiche ambientali, la riduzione del contenuto di mercurio e la sicurezza dei materiali dentali influenzeranno probabilmente lo sviluppo dei prodotti verso sistemi di restauro alternativi.
Ambito del rapporto sul mercato dei rivestimenti e delle basi dentali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,59 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 2,24 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,83% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei rivestimenti e delle basi dentali
Lo sviluppo del mercato dei rivestimenti e delle basi dentali è strettamente legato all'ecosistema dell'odontoiatria restaurativa, che coinvolge dentisti, distributori, laboratori, produttori di materiali e istituzioni sanitarie all'interno di un ciclo di consumo che si ripete continuamente. Esiste una domanda di trattamento della carie, restauri indiretti, protezione della polpa e sostituzione della dentina. I produttori di materiali forniscono polveri, liquidi, capsule, paste, nonché materiali fotopolimerizzabili o chimici, mentre i distributori influenzano la disponibilità dei prodotti, la loro redditività e la scelta dei marchi.
Nonostante i cambiamenti, la catena del valore nel mercato dei rivestimenti e delle basi dentali rimane fortemente influenzata dalla qualità delle materie prime, dalla coerenza delle formule, dal confezionamento e dalla data di scadenza dei prodotti. Materiali a base di calcio, polvere di vetro, resine, acidi, riempitivi e fotoiniziatori devono soddisfare i requisiti prestazionali specifici di ciascuna applicazione. I grandi produttori godono di vantaggi in termini di acquisti e normative, mentre i produttori specializzati si distinguono per la differenziazione in termini di formula e applicazioni. Secondo l'OMS, quasi 3,7 miliardi di persone soffrono di patologie orali.
Le previsioni di mercato per i rivestimenti e le basi dentali indicano che l'intensità competitiva deriva dai diversi livelli di conoscenza delle formulazioni, capacità distributive, riconoscimento da parte dei medici e diversificazione. Le aziende concorrenti nel settore dei materiali restaurativi includono DENTSPLY SIRONA Inc., 3M Company, GC India Dental, Henry Schein, Inc., Ivoclar Vivadent AG, Shofu Dental Corporation, VITA Zahnfabrik H. Rauter GmbH & Co. KG e VOCO GmbH, all'interno delle categorie di materiali restaurativi e dei canali di distribuzione. Danaher è inclusa nel gruppo competitivo fornito, sebbene il precedente portafoglio dentale dell'azienda sia cambiato dopo la separazione del suo segmento dentale.
Il rapporto sul mercato dei rivestimenti e delle basi dentali rivela che le aziende stanno spostando la loro attenzione dai singoli prodotti all'integrazione di questi in soluzioni complete per il flusso di lavoro restaurativo. Le ampie reti di distribuzione consentono alle aziende di confezionare i materiali restaurativi insieme a strumenti e soluzioni digitali, tra gli altri. Gli operatori specializzati, tra cui Den-Mat Holdings, LLC, possono differenziarsi offrendo applicazioni mirate nell'odontoiatria restaurativa.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei rivestimenti e delle basi dentali: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei rivestimenti e delle basi dentali
Il Nord America rappresenta una quota di mercato del 34-38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,8-4,3% fino al 2034. La regione vanta infrastrutture odontoiatriche consolidate, un sistema di rimborso sviluppato, un elevato tasso di interventi di restauro e un'ampia copertura specialistica. Gli Stati Uniti sono il mercato regionale leader, mentre il Canada fornisce servizi odontoiatrici attraverso i suoi sistemi privati e istituzionali.
La domanda di prodotti strutturali è trainata dagli interventi di restauro su pazienti anziani e dalla continua sostituzione dei vecchi materiali dentali. I dentisti apprezzano sempre più la facilità di applicazione, la facilità di erogazione, la resistenza all'umidità e la compatibilità con i processi di restauro adesivo. Pertanto, la differenziazione dei prodotti si sta spostando dalla semplice funzione di rivestimento ad attributi basati sulle prestazioni. La conformità, la formazione e la distribuzione svolgono un ruolo chiave nella commercializzazione dei prodotti nella regione.
Mercato dei rivestimenti e delle basi dentali statunitensi
Gli Stati Uniti rappresentano l'82-86% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,7-4,2% fino al 2034. La domanda di materiali per restauri dentali è soddisfatta da un'ampia rete di studi dentistici, sia privati che istituzionali. Le grandi aziende dispongono di reti di distribuzione e formazione capillari che consentono la rapida consegna dei materiali a diverse strutture cliniche.
La tipologia di applicazione richiede materiali che riducano al minimo la complessità della procedura, garantendo al contempo la protezione della polpa e la sostituzione della dentina. I vetroionomeri sono necessari per le loro proprietà adesive e il rilascio di fluoro, mentre i materiali modificati con resina sono adatti a chi necessita di una maggiore maneggevolezza. Tra i fornitori di tali materiali figurano DENTSPLY SIRONA Inc., 3M Company, GC India Dental, Henry Schein, Inc. e Ivoclar Vivadent AG.
Mercato europeo dei rivestimenti e delle basi dentali
Nel 2025, l'Europa rappresentava il 27-31% del mercato dei rivestimenti e delle basi dentali e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,5-4,0% fino al 2034. Il leader di mercato tra i paesi analizzati è la Germania, seguita da Regno Unito, Francia, Italia e Spagna. La regione è caratterizzata da elevati standard di odontoiatria restaurativa, unitamente a rigorosi standard di documentazione e qualità dei prodotti utilizzati.
La domanda nel Regno Unito è sostenuta dalla presenza di servizi odontoiatrici pubblici e privati già consolidati, con acquisti sempre più efficienti e una maggiore attenzione alla qualità dei materiali. La Germania può beneficiare di un'industria manifatturiera all'avanguardia nel settore dei prodotti dentali e della familiarità dei clinici con l'uso di materiali da restauro a base di vetro.
Mercato dei rivestimenti e delle basi dentali nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato compresa tra il 24% e il 28% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,2-4,8% fino al 2034. La Cina è il motore della domanda regionale, mentre Giappone, Corea del Sud, India e Australia presentano prospettive significative. Il crescente numero di studi dentistici privati, l'urbanizzazione, la maggiore consapevolezza e la formazione stimolano il consumo di materiali.
La produzione localizzata e i programmi di accesso all'assistenza sanitaria possono migliorare l'accesso nei paesi emergenti. I fornitori devono trovare un equilibrio tra materiali di alta qualità e prodotti a prezzi accessibili, adattati ai diversi contesti. Le prospettive a lungo termine in India appaiono particolarmente promettenti grazie alla crescente consapevolezza e all'attenzione che Giappone e Corea del Sud riservano ai materiali avanzati.
Mercato dei rivestimenti e delle basi dentali per Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) del 3,2-3,8% fino al 2034, con l'Arabia Saudita a rappresentare il mercato leader del Golfo. Gli Emirati Arabi Uniti beneficiano degli investimenti privati nel settore sanitario, mentre il Sudafrica rimane un importante polo regionale per i servizi odontoiatrici. La domanda nel resto del Medio Oriente e dell'Africa è più frammentata e strettamente legata alla disponibilità di professionisti qualificati.
Lo sviluppo delle infrastrutture sanitarie, il turismo dentale e gli investimenti in cliniche private possono incrementare il consumo di materiali. La capacità economica legata all'energia nei mercati del Golfo supporta gli investimenti in attrezzature e materiali di consumo avanzati, mentre i mercati africani si trovano ad affrontare maggiori vincoli di accessibilità economica e distribuzione. I fornitori con portafogli di prodotti scalabili e una logistica regionale affidabile sono in una posizione migliore per soddisfare le diverse esigenze di acquisto.
Analisi di segmentazione
Materiale
Si prevede che il segmento dei materiali nel mercato dei rivestimenti e delle basi dentali crescerà a un tasso annuo composto (CAGR) del 3,7-4,2% dal 2026 al 2034. La scelta del prodotto dipende da fattori quali adesione, rilascio di fluoro, resistenza, comportamento di indurimento, sensibilità all'umidità e compatibilità con le procedure di restauro. I sistemi a base di vetro mantengono un'ampia rilevanza clinica, mentre le formulazioni modificate con resina rispondono ai requisiti di prestazioni e maneggevolezza. I produttori si differenziano sempre più per la semplicità di applicazione, i tempi di lavorazione prevedibili, l'estetica migliorata e le indicazioni cliniche multifunzionali.
- Ossido di zinco eugenolo: L' ossido di zinco eugenolo rimane importante laddove le proprietà sedative, la facilità di manipolazione e la consolidata familiarità clinica ne supportano l'uso. La domanda si concentra nelle applicazioni che richiedono prestazioni di rivestimento temporaneo o protettivo affidabili.
- Il vetroionomero mantiene una solida posizione di mercato grazie all'adesione chimica, al rilascio di fluoro e all'ampia familiarità dei clinici. La sua rilevanza si estende a diverse basi di restauro e a situazioni che richiedono la compatibilità del materiale con la struttura dentale.
- Ionomeri vetrosi modificati con resina: Gli ionomeri vetrosi modificati con resina rivestono un'importanza strategica laddove i clinici necessitano di una migliore maneggevolezza, tolleranza all'umidità e prestazioni meccaniche. Le loro caratteristiche ibride ne favoriscono l'utilizzo in flussi di lavoro restaurativi sempre più orientati all'efficienza.
- Altri: Altre formulazioni di materiali soddisfano esigenze cliniche specializzate e offrono ai produttori l'opportunità di affrontare indicazioni di nicchia, preferenze di formulazione e approcci in evoluzione nel campo dei biomateriali.
Utente finale
Si prevede che il segmento degli utenti finali nel mercato dei rivestimenti e delle basi dentali crescerà a un tasso annuo composto (CAGR) del 3,5-4,0% dal 2026 al 2034. Gli studi dentistici rappresentano il principale contesto di acquisto, poiché le procedure restaurative vengono regolarmente eseguite in ambulatori. Gli ospedali supportano la domanda attraverso i reparti odontoiatrici e l'assistenza multidisciplinare, mentre le istituzioni accademiche influenzano le future preferenze sui materiali attraverso la ricerca, la formazione clinica e l'istruzione professionale.
- Ospedali: Gli ospedali necessitano di materiali affidabili per le procedure ricostruttive associate ai reparti odontoiatrici, ai servizi di traumatologia, ai pazienti con patologie complesse e all'assistenza multidisciplinare. Gli acquisti tendono a privilegiare la standardizzazione, l'affidabilità, la documentazione e la continuità delle forniture.
- Cliniche dentistiche: Le cliniche dentistiche rappresentano il principale ambiente di utilizzo ricorrente, caratterizzato da un'elevata frequenza di procedure e dal controllo diretto da parte del clinico sulla selezione dei materiali. L'efficienza del flusso di lavoro, la gestione e i risultati restaurativi orientati al paziente influenzano le decisioni di acquisto.
- Istituti di ricerca e accademici: Gli istituti di ricerca e accademici influenzano lo sviluppo a lungo termine dei materiali attraverso test sui biomateriali, formazione clinica e ricerca sulla formulazione. La loro importanza strategica va oltre il consumo immediato, plasmando le future preferenze professionali.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali |
Mezzo |
Assistenza complessa |
Maturo |
|
Cliniche dentistiche |
Alto |
Restauri di poltrone |
Maturo |
|
Istituti di ricerca e accademici |
Basso |
Ricerca sui biomateriali |
Scalatura |
Analisi dei fattori di crescita e dell'impatto del mercato dei rivestimenti e delle basi dentali
Aumento del carico globale della carie dentale
Il crescente problema della carie non trattata genera una costante esigenza clinica di materiali per la gestione delle carie e la conservazione dei denti. Secondo l'OMS, la carie dentale non trattata nei denti permanenti è la patologia più diffusa, come evidenziato dall'analisi "Global Burden of Disease 2021" dell'OMS, e 3,7 miliardi di persone in tutto il mondo soffrono di malattie orali. Questa situazione comporta un aumento della domanda di materiali, tra cui rivestimenti, basi, sostituti della dentina e substrati per restauri. L'attrattiva commerciale è massima nelle regioni in cui l'accesso alle cure odontoiatriche è in aumento, con un numero crescente di pazienti che richiedono interventi di conservazione dei denti. I fornitori potranno beneficiare dello sviluppo di formule economicamente vantaggiose per le regioni in via di sviluppo, mantenendo al contempo sistemi di qualità superiore per gli studi dentistici già affermati.
Preferenza per procedure ricostruttive minimamente invasive
L'odontoiatria restaurativa moderna pone sempre maggiore enfasi sulla conservazione della struttura dentale sana, il che rafforza il ruolo dei materiali intermedi protettivi e adesivi. I rivestimenti e le basi possono favorire la protezione della polpa, la gestione della dentina e il posizionamento del restauro, limitando al contempo la rimozione non necessaria di tessuto dentale. Questo orientamento clinico stimola la domanda di prodotti con posizionamento controllato, forte adesione e interazione prevedibile con i materiali da restauro. La conseguenza commerciale è un passaggio da un posizionamento come prodotto di base a una differenziazione basata sulle prestazioni. I produttori che dimostrano un comportamento clinico costante, un'applicazione semplificata e la compatibilità con i sistemi di restauro contemporanei possono favorire l'adozione da parte dei professionisti. Anche la formazione e l'educazione alla poltrona diventano importanti, poiché la corretta selezione del materiale dipende dalla profondità della cavità, dalla quantità di dentina residua, dalle condizioni di umidità e dal tipo di restauro definitivo previsto.
Transizione verso alternative restaurative prive di mercurio
Gli sforzi internazionali per ridurre l'uso dell'amalgama dentale stanno creando un contesto a lungo termine favorevole per materiali restaurativi alternativi. La decisione della COP6 della Convenzione di Minamata del 2025 ha stabilito il 2034 come data di eliminazione graduale a livello globale della produzione, importazione ed esportazione di amalgama dentale, fatta eccezione per l'uso clinicamente necessario. Questa traiettoria politica può aumentare l'attenzione verso i materiali privi di mercurio e i relativi protocolli restaurativi. L'impatto è disomogeneo poiché l'accessibilità economica, la formazione dei clinici, le pratiche di approvvigionamento e l'implementazione a livello nazionale differiscono sostanzialmente. Ciononostante, i fornitori di vetroionomero, vetroionomero modificato con resina e tecnologie restaurative correlate possono orientare i propri portafogli verso alternative accessibili. La preparazione normativa, le evidenze cliniche e la capacità di fornitura influenzeranno sempre più le decisioni di acquisto man mano che si sviluppano i piani di transizione nazionali.
Tendenze future del mercato dei rivestimenti e delle basi dentali
Maggiore integrazione dei concetti relativi ai materiali bioattivi
Lo sviluppo futuro dei prodotti probabilmente si concentrerà maggiormente su materiali che interagiscono positivamente con l'ambiente dentale, piuttosto che limitarsi a fungere da barriere passive. Le formulazioni potrebbero mirare sempre più allo scambio minerale, al rilascio di ioni, al supporto della remineralizzazione e al miglioramento del comportamento interfacciale. Si prevede che enti di ricerca e produttori studieranno sistemi a base di calcio-fosfato, formulazioni di vetro migliorate e resine ibride in grado di supportare obiettivi biologici mantenendo al contempo la compatibilità con i restauri. La differenziazione commerciale dipenderà sempre più da evidenze che dimostrino benefici clinici significativi, piuttosto che dalla semplice introduzione di nuovi ingredienti. Questo cambiamento potrebbe anche favorire la premiumizzazione nei mercati maturi, promuovendo al contempo versioni semplificate per le regioni sensibili ai costi. Nel tempo, il posizionamento bioattivo potrebbe diventare un criterio fondamentale per lo sviluppo di prodotti in tutti i portafogli di materiali protettivi e restaurativi.
Compatibilità dei flussi di lavoro digitali in odontoiatria restaurativa
Le tendenze del mercato dei rivestimenti e delle basi dentali indicano che l'odontoiatria digitale influenzerà sempre più le modalità di selezione, dispensazione e integrazione di rivestimenti e basi nei flussi di lavoro restaurativi. Sebbene questi materiali non siano di per sé prodotti digitali, le loro prestazioni devono essere complementari a diagnosi più rapide, pianificazione digitale del trattamento, restauri CAD/CAM e protocolli standardizzati alla poltrona. I produttori potrebbero rispondere con formati di confezionamento e dispensazione progettati per ridurre al minimo i tempi di preparazione e la sensibilità alla tecnica. La documentazione digitale può anche supportare la tracciabilità, il controllo delle scorte e la formazione del clinico. Con l'espansione delle procedure restaurative in giornata, i fornitori di materiali saranno sottoposti a una maggiore pressione per garantire un indurimento prevedibile e la compatibilità con il posizionamento rapido dei restauri. L'opportunità di mercato che ne deriva risiede meno nella digitalizzazione del materiale stesso e più nella riduzione delle difficoltà del flusso di lavoro legate al suo utilizzo clinico.
Opportunità di mercato per rivestimenti dentali e basi protesiche
Portafogli di prodotti localizzati per sistemi dentali emergenti
I mercati emergenti offrono ai produttori l'opportunità di personalizzare i portafogli di prodotti in base a convenienza, disponibilità e semplicità clinica, anziché trasferire senza modifiche le specifiche del mercato premium. Un portafoglio a più livelli potrebbe combinare i sistemi convenzionali in vetroionomero con prodotti a base di resina modificata ad alte prestazioni, consentendo a distributori e cliniche di selezionare i materiali in base alla complessità della procedura e alla capacità di acquisto. La localizzazione del packaging, della formazione, della documentazione normativa e delle scorte dei distributori può ulteriormente migliorare la penetrazione del mercato. India, Sud-est asiatico, America Latina e alcuni mercati del Medio Oriente offrono condizioni particolarmente favorevoli, poiché le infrastrutture odontoiatriche private sono in espansione, mentre la sensibilità al prezzo rimane significativa. Le aziende che si dotano di supporto tecnico locale e catene di approvvigionamento affidabili possono migliorare l'adozione senza fare affidamento esclusivamente su prezzi aggressivi, creando posizioni più sostenibili in mercati odontoiatrici frammentati.
Prove cliniche e formazione come elementi di differenziazione commerciale
La formazione clinica rappresenta un'opportunità di investimento concreta, poiché la scelta dei materiali è fortemente influenzata dalla familiarità del dentista con il prodotto, dall'esperienza nella sua manipolazione e dalla fiducia nelle indicazioni. I fornitori possono rafforzare l'accesso al mercato investendo in formazione continua, collaborazioni universitarie, protocolli applicativi e studi clinici comparativi. L'opportunità va oltre le tradizionali attività promozionali, poiché una formazione strutturata può dimostrare la corretta selezione dei casi e ridurre l'uso improprio dei materiali. Le partnership accademiche possono inoltre aiutare i produttori a generare evidenze a supporto di nuove formulazioni a base di resina modificata e bioattive. Le aziende dovrebbero dare priorità alle evidenze che collegano le caratteristiche dei materiali a risultati pratici quali la maneggevolezza, l'integrità marginale, la sensibilità postoperatoria e la durata dei restauri. Tali investimenti possono accrescere la fiducia professionale e creare un vantaggio competitivo in un mercato in cui diverse formulazioni possono apparire tecnicamente simili al momento dell'acquisto.
Sviluppi recenti
- Luglio 2026: DENTSPLY SIRONA Inc. ha annunciato un ampliamento della sua rete di distribuzione in Canada con Medline Sinclair, definendolo il sesto potenziamento della rete di rivenditori del 2026. L'iniziativa mira ad ampliare l'accesso al suo portfolio di soluzioni di odontoiatria digitale attraverso i canali di distribuzione consolidati, rafforzando la continua evoluzione del settore verso ecosistemi integrati di tecnologie e materiali di consumo per l'odontoiatria.
- Giugno 2026: Shofu Inc. ha lanciato diversi prodotti all'interno del suo portfolio di stampa S-WAVE, tra cui UltraCraft A2D HD, AirCure, Wash e i relativi materiali di stampa. Questi lanci ampliano il suo ecosistema di produzione dentale digitale e dimostrano il continuo investimento in tecnologie orientate al flusso di lavoro che collegano materiali, apparecchiature e processi di produzione in tutte le applicazioni dentali professionali.
- Febbraio 2026: Tramite Zahn Dental, Henry Schein ha introdotto Zirlux Independence ML, dischi in zirconia multistrato prodotti negli Stati Uniti con materiali importati. Il prodotto si distingue per uniformità di colore, estetica, resistenza e produttività di fresatura, a dimostrazione del continuo investimento in soluzioni di materiali progettate per migliorare l'efficienza e la prevedibilità dei flussi di lavoro nei laboratori odontotecnici.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -