
歯科ライナー・基地市場:シェア・成長・予測 2034
歯科用ライナーおよびベース市場の規模と予測(2021年 - 2034年)、世界および地域のシェア、傾向、および成長機会分析レポートの対象範囲:材料別(酸化亜鉛オイゲノール、グラスアイオノマー、樹脂改質グラスアイオノマー、その他)、エンドユーザー別(病院、歯科医院、研究・学術機関)、および地域別(北米、ヨーロッパ、アジア太平洋、南米、中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00004733
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
15億9000 万米ドル
基準年値
2034年の予測
22億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.83 %
成長率
対象市場
173億5000 万米ドル
(2026年~2034年)
歯科用ライナーおよびベース市場は、2025年の15億9,000万米ドルから2034年には22億4,000万米ドルに拡大すると予測されており、2026年から2034年までの年平均成長率(CAGR)は3.83%です。この市場には、歯髄保護、窩洞裏装、象牙質置換、および修復基礎処置に使用される材料が含まれます。需要は、修復歯科の施術量、材料の取り扱い特性、低侵襲アプローチに対する臨床医の嗜好、およびガラスベースおよび樹脂改質製剤の継続的な開発によって形成されます。
北米全域において、歯科用ライナーおよびベース市場の規模は、確立された修復治療インフラ、高い歯科医療費、そして先進的な生体材料の幅広い入手可能性によって支えられています。この地域市場は、交換処置の増加と、簡素化された修復プロトコルに対する臨床医の嗜好に支えられ、2026年から2034年にかけて年平均成長率(CAGR)3.8~4.3%で成長すると予測されています。また、材料の安全性と一貫性に対する規制上の重視も、確立された品質システムと多様な歯科製品ポートフォリオを持つサプライヤーに有利に働いています。
歯科用ライナーおよびベース市場の評価と洞察
- 北米:北米は、成熟した歯科診療、修復処置の量、確立された材料流通ネットワークに支えられ、2025年には歯科用ライナーおよびベース市場の34~38%のシェア、2026~2034年の間に3.8~4.3%のCAGRで主導的な地位を維持すると予想されます。
- 米国:米国は2025年の北米市場の82~86%を占め、2026~2034年の年平均成長率は3.7~4.2%と予測されており、これは広範な修復治療インフラと高品質生体材料の普及率の高さを反映している。
- ヨーロッパ:ヨーロッパの市場シェアは2025年には27~31%と推定され、2026年から2034年にかけては年平均成長率(CAGR)3.5~4.0%で成長すると予測されています。ドイツ、英国、フランス、イタリア、スペインは、確立された臨床システムを通じて主要な需要基盤を形成しています。
- アジア太平洋地域:アジア太平洋地域は、2025年には24~28%のシェアを占め、2034年まで年平均成長率(CAGR)4.2~4.8%で成長すると予測されている。中国、日本、インド、韓国、オーストラリアでは、歯科医療へのアクセス拡大と民間クリニックの活動増加が同時に見られる。
- 最大のセグメント:グラスアイオノマーは、2025年には推定36~40%の市場シェアを占め、フッ化物放出と確立された臨床的認知度に支えられ、2026年から2034年にかけて3.7~4.1%のCAGRを記録すると予想されています。
- 高成長分野:樹脂変性ガラスアイオノマーは、2025年には市場シェアの19~23%を占めると推定され、取り扱いやすさと性能上の利点に支えられ、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.2%で成長すると予測されています。
- 詳細に分析された主要企業: Danaher、DENTSPLY SIRONA Inc.、GC India Dental、Henry Schein, Inc.、3M Company、Ivoclar Vivadent AG、Shofu Dental Corporation、Den-Mat Holdings, LLC、VITA Zahnfabrik H. Rauter GmbH & Co. KG、およびVOCO GmbH。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
製品開発においては、接着性、耐湿性、フッ化物放出性、硬化制御性、および取り扱い特性を備えた材料に重点を置いています。接着性とイオン放出が不可欠な場合にはグラスアイオノマーが依然として有効であり、一方、樹脂変性グラスアイオノマーは強度と作業時間の制御という要件を満たします。製造においては、均一な粒度分布、制御された重合、包装の安定性、および標準的な修復技術との適合性に重点を置いています。
今後の開発では、メーカーは生体活性、適用性、そして低侵襲修復処置に適した修復システムに注力していくでしょう。歯科治療へのアクセス向上に伴い、新たな市場が新たな需要を生み出す一方、既存市場では処置の耐久性と効率性が重視されるようになります。環境問題、水銀含有量の削減、歯科材料の安全性といった要素も、代替修復システムへの製品開発に影響を与えると考えられます。
歯科用ライナーおよびベース市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 15億9000万米ドル |
| 2034年までの市場規模 | 22億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.83% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
歯科用ライナーおよびベース市場の分析
歯科用ライナーおよびベース市場の発展は、歯科医師、販売業者、技工所、材料メーカー、医療機関が関わる、消耗品の循環サイクルが繰り返し行われる修復歯科のエコシステムと密接に関連しています。う蝕治療、間接修復、歯髄保護、象牙質置換に対する需要があります。材料メーカーは、粉末、液体、カプセル、ペースト、光重合または化学重合材料を提供し、販売業者は製品の入手可能性、価格、ブランド選択に影響を与えます。
変化にもかかわらず、歯科用ライナーおよびベース市場のバリューチェーンは、原材料の品質、一貫した配合、包装、製品の有効期限に依然として非常に敏感です。カルシウム系材料、ガラス粉末、樹脂、酸、充填剤、光開始剤は、用途固有の性能要件を満たす必要があります。大手メーカーは購買と規制において優位性を持ち、専門メーカーは配合と用途の面で差別化を図っています。WHOによると、約37億人が口腔疾患に苦しんでいます。
歯科用ライナーおよびベース市場の予測によると、競争の激しさは、配合知識、流通能力、医師の認知度、および多様化のレベルの違いに起因しています。修復材料の競合企業には、修復材料のカテゴリーと流通チャネルにおいて、DENTSPLY SIRONA Inc.、3M Company、GC India Dental、Henry Schein, Inc.、Ivoclar Vivadent AG、Shofu Dental Corporation、VITA Zahnfabrik H. Rauter GmbH & Co. KG、およびVOCO GmbHが含まれます。Danaherは、同社の以前の歯科製品ポートフォリオが歯科部門の分離後に変更されたにもかかわらず、提供された競合企業群に含まれています。
歯科用ライナーおよびベース市場レポートによると、企業は個々の製品から、それらを包括的な修復ワークフローソリューションに統合することへと焦点を移しつつあります。広範な流通ネットワークにより、企業は修復材料を器具やデジタルソリューションなどと組み合わせたパッケージで提供することが可能になっています。Den-Mat Holdings, LLCなどの専門企業は、修復歯科における特定の用途に特化した製品を提供することで差別化を図ることができます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
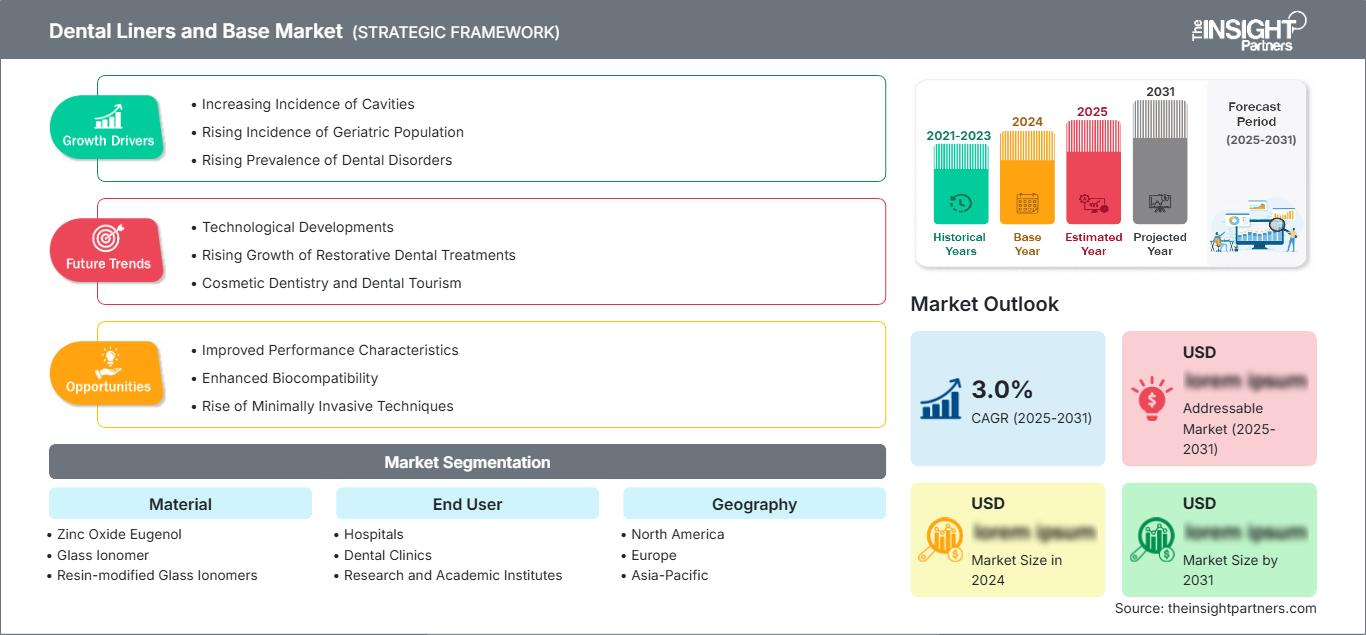
歯科用ライナーおよびベース市場:戦略的洞察
地域別分析
北米歯科用ライナーおよびベース市場
北米は2025年の市場シェアの34~38%を占め、2034年まで年平均成長率(CAGR)3.8~4.3%で拡大すると予測されている。この地域には、成熟した歯科医療インフラ、整備された診療報酬制度、高い修復治療率、そして幅広い専門分野が存在する。米国が地域市場を牽引しており、カナダは民間および公的機関を通じて歯科医療サービスを提供している。
構造的な需要は、高齢患者に対する修復治療と、古い歯科製品の継続的な交換によって牽引されています。歯科医は、塗布の容易さ、分注の容易さ、耐湿性、接着修復プロセスとの適合性をますます重視するようになっています。そのため、製品の差別化は、単なる裏装機能から性能に基づく特性へと移行しつつあります。コンプライアンス、トレーニング、流通は、この地域における製品の商業化において重要な役割を果たします。
米国歯科用ライナーおよびベース市場
米国は2025年の北米市場の82~86%を占め、2034年まで年平均成長率(CAGR)3.7~4.2%で成長すると予測されている。修復材料の需要は、個人開業医と医療機関の両方を含む広範な歯科医院ネットワークを通じて供給されている。大手企業は包括的な流通・教育ネットワークを有しており、様々な臨床現場への迅速な材料供給を可能にしている。
この治療法では、処置の複雑さを最小限に抑えつつ、歯髄保護と象牙質置換を同時に実現できる材料が求められます。接着性とフッ化物放出にはグラスアイオノマーが必要であり、より優れた操作性を求める場合はレジン変性材料が適しています。こうした材料の供給元としては、DENTSPLY SIRONA Inc.、3M Company、GC India Dental、Henry Schein, Inc.、Ivoclar Vivadent AGなどが挙げられます。
欧州歯科用ライナーおよびベース市場
2025年時点で、歯科用ライナーおよびベース市場の27~31%を欧州が占め、2034年まで年平均成長率(CAGR)3.5~4.0%で成長すると予測されています。調査対象国の中で市場をリードしているのはドイツで、次いで英国、フランス、イタリア、スペインとなっています。この地域は、修復歯科医療の高い水準に加え、文書化の基準や使用製品の品質の高さが特徴です。
英国では、既存の民間および公的歯科医療サービスの存在により需要が維持されており、購入効率の向上と材料の一貫性への配慮が進んでいる。ドイツは、高度な歯科製品製造産業と、ガラス系修復材料の使用に精通した臨床医の存在を活かすことができる。
アジア太平洋地域の歯科用ライナーおよびベース市場
アジア太平洋地域は2025年には推定24~28%の市場シェアを占め、2034年まで年平均成長率(CAGR)4.2~4.8%で成長すると予測されている。地域需要を牽引するのは中国であり、日本、韓国、インド、オーストラリアも大きな成長が見込まれる。開業歯科医院の増加、都市化、意識の高まり、研修の充実などが材料消費を促進している。
地域に根ざした生産と医療アクセス向上プログラムは、新興国における医療へのアクセスを改善する可能性を秘めている。サプライヤーは、高品質な素材と、さまざまな環境に合わせた手頃な価格の製品とのバランスを見つける必要がある。インドでは、意識の高まりと日本および韓国が先端素材に注力していることから、長期的な見通しは特に有望である。
中東・アフリカの歯科用ライナーおよびベース市場
中東・アフリカ地域は2034年まで年平均成長率(CAGR)3.2~3.8%を記録すると予測されており、サウジアラビアが湾岸地域における主要市場となる見込みです。アラブ首長国連邦は民間医療投資の恩恵を受けており、南アフリカは依然として重要な地域歯科医療サービス拠点となっています。その他の中東・アフリカ地域の需要はより細分化されており、訓練を受けた専門家へのアクセスと密接に関連しています。
医療インフラ整備、歯科ツーリズム、民間クリニックへの投資は、医療資材の消費拡大につながる可能性がある。湾岸諸国市場におけるエネルギー関連の経済力は、高度な医療機器や消耗品への投資を後押しする一方、アフリカ市場は価格面での制約や流通上の課題に直面している。拡張性の高い製品ポートフォリオと信頼性の高い地域物流網を持つサプライヤーは、多様な購買ニーズに対応できる有利な立場にある。
セグメンテーション分析
材料
歯科用ライナーおよびベース市場の材料セグメントは、2026年から2034年にかけて年平均成長率(CAGR)3.7~4.2%で拡大すると予測されています。製品の選択は、接着性、フッ化物放出性、強度、硬化挙動、水分感受性、および修復処置との適合性によって決まります。ガラス系システムは幅広い臨床的意義を維持しており、樹脂改質製剤は性能と取り扱いに関する要件に対応しています。メーカーは、配送の簡素化、予測可能な作業時間、審美性の向上、および多機能な臨床適応症を通じて、差別化を図っています。
- 酸化亜鉛オイゲノール:酸化亜鉛オイゲノールは、鎮静作用、取り扱いの容易さ、そして確立された臨床的使用実績から、依然として重要な材料です。需要は、信頼性の高い一時的または保護的な裏地性能が求められる用途に集中しています。
- グラスアイオノマー:グラスアイオノマーは、化学的接着性、フッ化物放出性、そして臨床医の間で広く認知されていることから、市場で確固たる地位を維持しています。その有用性は、修復の基礎となる部分から、歯質との材料適合性が求められるあらゆる状況まで多岐にわたります。
- レジン修飾型グラスアイオノマー:レジン修飾型グラスアイオノマーは、臨床医が操作性、耐湿性、機械的性能の向上を求める場合に戦略的に重要な材料です。そのハイブリッド特性は、効率性を重視する修復治療ワークフローでの使用をサポートします。
- その他:その他の材料配合は、特殊な臨床要件に対応し、製造業者にニッチな適応症、配合の好み、進化する生体材料アプローチに対応する機会を提供する。
エンドユーザー
歯科用ライナーおよびベース市場のエンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)3.5~4.0%で成長すると予測されています。歯科医院は、修復処置が日常的に診療所で行われるため、主要な購買環境となっています。病院は歯科部門や多職種連携医療を通じて需要を支え、教育機関は研究、臨床研修、専門教育を通じて将来の材料選択に影響を与えています。
- 病院:病院では、歯科部門、外傷治療、複雑な病態の患者、および多職種連携医療に関連する修復処置のために、信頼性の高い材料を必要としています。調達においては、標準化、信頼性、文書化、および供給の継続性が重視される傾向があります。
- 歯科クリニック:歯科クリニックは、処置頻度が高く、臨床医が材料選択を直接管理できるため、繰り返し使用される主要な環境です。ワークフローの効率性、取り扱いやすさ、そして患者中心の修復結果が、購入決定に影響を与えます。
- 研究機関および教育機関:研究機関および教育機関は、生体材料試験、臨床教育、製剤研究などを通じて、長期的な材料開発に影響を与えます。その戦略的重要性は、目先の消費にとどまらず、将来の専門家の嗜好を形成することにも及びます。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
病院 |
中くらい |
複合ケア |
成熟した |
|
歯科医院 |
高い |
チェアサイド・レストレーションズ |
成熟した |
|
研究機関および学術機関 |
低い |
生体材料研究 |
スケーリング |
歯科用ライナーおよびベース市場の成長要因と影響分析
世界的な虫歯の負担増加
未治療のう蝕の負担が増大するにつれ、う蝕管理や歯の保存に用いられる材料に対する臨床的なニーズが継続的に高まっています。WHOによると、2021年のWHO世界疾病負担分析において、永久歯の未治療のう蝕は最も蔓延している疾患であり、世界中で37億人が口腔疾患に苦しんでいます。この負担の増大は、ライナー、ベース、象牙質代替材、修復用基材など、対象となる材料の需要増加につながっています。歯科治療へのアクセスが向上し、歯の保存手術を求める患者数が増加している地域では、商業的な魅力が最も高くなっています。サプライヤーは、発展途上地域向けにコスト効率の高い処方を開発すると同時に、確立された診療所向けに優れたシステムを維持することで、利益を得ることができるでしょう。
低侵襲修復処置を好む傾向
現代の修復歯科では、健康な歯質の保存がますます重視されるようになり、保護材や接着性中間材料の役割が強化されています。ライナーやベースは、歯髄の保護、象牙質の管理、修復物の配置をサポートしつつ、歯質の不必要な除去を最小限に抑えることができます。このような臨床的方向性は、制御された配置、強力な接着性、そして修復材料との予測可能な相互作用を備えた製品への需要を高めています。商業的な結果として、コモディティ的なポジショニングから、性能に基づく差別化へとシフトしています。一貫した臨床的挙動、簡便な適用性、そして最新の修復システムとの互換性を実証できるメーカーは、歯科医師による採用を促進できます。適切な材料の選択は、窩洞の深さ、残存象牙質、水分状態、そして計画されている最終的な修復の種類によって決まるため、トレーニングやチェアサイド教育も重要になります。
水銀を含まない修復代替療法への移行
歯科用アマルガムの使用削減に向けた国際的な取り組みは、代替修復材料のための長期的な環境を作り出しています。水俣条約の2025年COP6決定では、臨床的に必要な使用を除き、歯科用アマルガムの製造、輸入、輸出を2034年までに世界的に段階的に廃止することが定められました。この政策の流れは、水銀を含まない材料および関連する修復プロトコルへの注目を高める可能性があります。しかし、価格、臨床医のトレーニング、調達方法、および各国での実施状況は大きく異なるため、その影響は均一ではありません。それでも、グラスアイオノマー、レジン修飾グラスアイオノマー、および関連する修復技術を提供するサプライヤーは、入手しやすい代替材料を中心にポートフォリオを構築することができます。各国の移行計画が策定されるにつれて、規制への対応、臨床的エビデンス、および供給能力が購買決定にますます影響を与えるようになるでしょう。
歯科用ライナーおよびベース市場の将来動向
生体活性物質の概念のより高度な統合
今後の製品開発では、単なる受動的なバリアとしての機能ではなく、歯の環境と有益な相互作用を示す材料に重点が置かれるようになるでしょう。配合は、ミネラル交換、イオン放出、再石灰化の促進、および界面特性の改善をますます重視するようになる可能性があります。研究機関やメーカーは、修復適合性を維持しながら生物学的目的をサポートできるリン酸カルシウム系、強化ガラス配合、および樹脂ハイブリッドの研究を進めることが期待されます。商業的な差別化は、単に新しい成分を導入するのではなく、臨床的に意義のある利点を示すエビデンスにますます依存するようになるでしょう。この変化は、成熟市場では高級化を促進する一方で、コストに敏感な地域向けには簡素化された製品の開発を促す可能性もあります。将来的には、生体活性という位置づけが、保護材料と修復材料のポートフォリオ全体にわたる製品開発の中核的な基準となるかもしれません。
修復歯科におけるデジタルワークフローの互換性
歯科用ライナーおよびベース市場の動向を見ると、デジタル歯科医療は、ライナーおよびベースの選択、供給、修復ワークフローへの組み込み方法にますます大きな影響を与えることが分かります。これらの材料自体はデジタル製品ではありませんが、その性能は、より迅速な診断、デジタル治療計画、CAD/CAM修復、標準化されたチェアサイドプロトコルを補完する必要があります。メーカーは、準備時間を最小限に抑え、技術の感度を低減するように設計されたパッケージングおよび供給形式で対応する可能性があります。デジタル文書は、トレーサビリティ、在庫管理、および臨床医のトレーニングにも役立ちます。即日修復処置が拡大するにつれて、材料供給業者は、予測可能な硬化と迅速な修復物の装着との互換性を提供するよう、より大きなプレッシャーに直面するでしょう。結果として生じる市場機会は、材料自体のデジタル化よりも、臨床使用におけるワークフローの摩擦を軽減することにあります。
歯科用ライナーおよびベース市場の機会
新興歯科システム向け地域特化型製品ポートフォリオ
新興市場は、メーカーにとって、プレミアム市場の仕様をそのまま適用するのではなく、手頃な価格、入手しやすさ、臨床上の簡便性を重視した製品ポートフォリオを構築する機会を提供します。段階的なポートフォリオでは、従来のグラスアイオノマーシステムと高性能なレジン改質製品を組み合わせることで、販売代理店やクリニックが処置の複雑さや購買力に応じて材料を選択できるようになります。パッケージ、教育、規制関連文書、販売代理店の在庫を現地化することで、市場浸透率をさらに向上させることができます。インド、東南アジア、ラテンアメリカ、および一部の中東市場は、民間の歯科医療インフラが拡大している一方で価格に対する感度が高いため、特に重要な市場です。現地での技術サポートと信頼できるサプライチェーンを確立した企業は、積極的な価格設定だけに頼ることなく普及率を向上させ、細分化された歯科市場全体でより持続可能な地位を築くことができます。
臨床的証拠とトレーニングを商業的な差別化要因として活用する
臨床教育は、歯科医師の知識、操作経験、適応症に対する自信が材料選択に大きく影響するため、実践的な投資機会となります。サプライヤーは、継続教育、大学との連携、適用プロトコル、比較臨床エビデンスへの投資を通じて、市場アクセスを強化できます。体系的なトレーニングは、適切な症例選択を実証し、材料の誤用を減らすことができるため、この機会は従来のプロモーション活動にとどまりません。学術機関とのパートナーシップは、メーカーが新しい樹脂改質製剤や生体活性製剤のエビデンスを生成するのにも役立ちます。企業は、材料特性と、操作性、辺縁適合性、術後知覚過敏、修復物の長期保存性といった実用的な結果を結びつけるエビデンスを優先的に追求すべきです。このような投資は、専門家の自信を高め、購入時点では技術的に類似しているように見える複数の製剤が存在する市場において、差別化を図ることにつながります。
最近の動向
- 2026年7月:デントスプライ・シロナ社は、メドライン・シンクレア社とのカナダにおける販売代理店関係の拡大を発表しました。これは同社にとって2026年における6番目の販売代理店ネットワーク強化となります。この取り組みは、既存の販売チャネルを通じて同社のデジタル歯科製品ポートフォリオへのアクセスを拡大し、歯科技術と消耗品の統合エコシステムに向けた業界の継続的な動きを強化することを目的としています。
- 2026年6月:株式会社松風は、S-WAVEプリンター製品群の中から、UltraCraft A2D HD、AirCure、Wash、および関連印刷材料を含む複数の製品を発売しました。これらの発売により、同社のデジタル歯科製造エコシステムが拡大し、歯科医療分野における材料、機器、製造プロセスを連携させるワークフロー指向技術への継続的な投資が示されました。
- 2026年2月:ヘンリー・シャイン社は、ザーン・デンタル社を通じて、輸入材料を使用し米国で製造された多層ジルコニアディスク「ジルラックス・インディペンデンスML」を発表しました。この製品は、色調の一貫性、審美性、強度、および切削加工の生産性を重視しており、歯科ラボのワークフロー全体における効率性と予測可能性を向上させるために設計された材料ソリューションへの継続的な投資を示しています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -