
Mercado de liners y bases dentales: tamaño, cuota de mercado y previsiones 2034
Tamaño y pronósticos del mercado de revestimientos y bases dentales (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por material (eugenol de óxido de zinc, ionómero de vidrio, ionómeros de vidrio modificados con resina, otros); usuario final (hospitales, clínicas dentales, institutos de investigación y académicos) y geografía (Norteamérica, Europa, Asia Pacífico, Sudamérica y Centroamérica).
- Estado : Datos publicados
- Código de informe : TIPRE00004733
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
1.590 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.240 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,83 %
Índice de crecimiento
Mercado potencial
17.350 millones de dólares estadounidenses
(2026-2034)
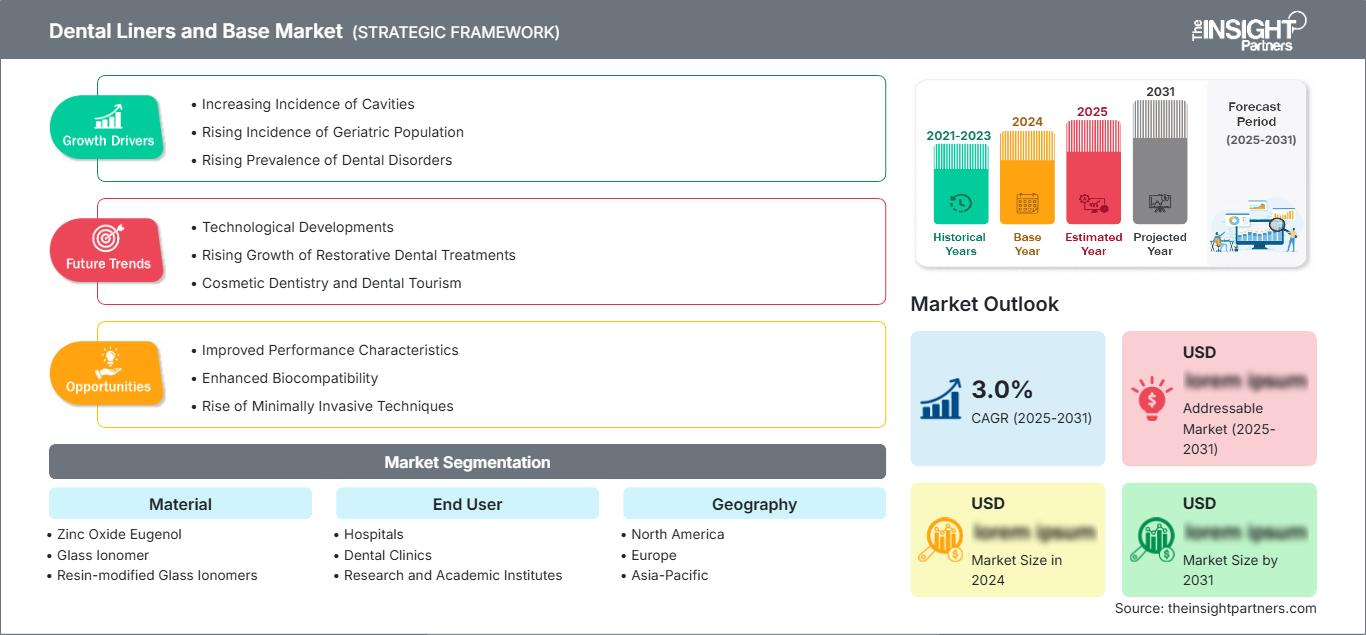
Se prevé que el mercado de revestimientos y bases dentales crezca de 1590 millones de dólares en 2025 a 2240 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 3,83 % entre 2026 y 2034. Este mercado abarca materiales utilizados para la protección pulpar, el revestimiento de cavidades, la sustitución de la dentina y los procedimientos de restauración. La demanda está determinada por el volumen de tratamientos de odontología restauradora, las características de manipulación de los materiales, la preferencia clínica por los enfoques mínimamente invasivos y el continuo desarrollo de formulaciones a base de vidrio y resina modificada.
En Norteamérica, el mercado de bases y revestimientos dentales se ve impulsado por una infraestructura de atención restaurativa consolidada, un elevado gasto en odontología y una amplia disponibilidad de biomateriales avanzados. Se estima que el mercado regional crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,3 % entre 2026 y 2034, gracias a los procedimientos de reemplazo y la preferencia de los clínicos por protocolos restaurativos simplificados. El énfasis regulatorio en la seguridad y la consistencia de los materiales también favorece a los proveedores con sistemas de calidad establecidos y carteras de productos dentales diversificadas.
Análisis y perspectivas del mercado de revestimientos dentales y bases dentales
- América del Norte: Se prevé que América del Norte mantenga una posición de liderazgo, con una cuota de mercado de revestimientos y bases dentales del 34-38% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 3,8-4,3% entre 2026 y 2034, gracias a la consolidación de las prácticas dentales, el volumen de procedimientos restaurativos y las redes de distribución de materiales establecidas.
- EE. UU.: Estados Unidos representa entre el 82 % y el 86 % del mercado norteamericano en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 3,7 % al 4,2 % durante el período 2026-2034, lo que refleja una amplia infraestructura de atención restaurativa y una fuerte adopción de biomateriales de primera calidad.
- Europa: Se estima que Europa tendrá una cuota de mercado del 27-31% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 3,5-4,0% entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España constituyen la principal base de demanda gracias a sus sistemas clínicos consolidados.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 24-28% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 4,2-4,8% hasta 2034. China, Japón, India, Corea del Sur y Australia combinan la expansión del acceso a la atención dental con el aumento de la actividad de las clínicas privadas.
- Segmento más grande: El ionómero de vidrio representa una cuota de mercado estimada del 36-40% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 3,7-4,1% entre 2026 y 2034, respaldada por la liberación de fluoruro y la familiaridad clínica ya establecida.
- Segmento de alto crecimiento: Los ionómeros de vidrio modificados con resina representan una cuota de mercado estimada del 19-23% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4,6-5,2% entre 2026 y 2034, gracias a sus ventajas en cuanto a manipulación y rendimiento.
- Empresas clave analizadas en detalle: Danaher, DENTSPLY SIRONA Inc., GC India Dental, Henry Schein, Inc., 3M Company, Ivoclar Vivadent AG, Shofu Dental Corporation, Den-Mat Holdings, LLC, VITA Zahnfabrik H. Rauter GmbH & Co. KG y VOCO GmbH.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo de productos se centra en materiales con propiedades adhesivas, de tolerancia a la humedad, de liberación de fluoruro, de fraguado controlado y de fácil manipulación. Los ionómeros de vidrio siguen siendo relevantes cuando la adhesión y la liberación de iones son esenciales, mientras que los ionómeros de vidrio modificados con resina satisfacen los requisitos de resistencia y control de los tiempos de trabajo. La producción se enfoca en una distribución uniforme del tamaño de partícula, una polimerización controlada, la estabilidad del empaque y la compatibilidad con las técnicas de restauración estándar.
En el futuro, los fabricantes se centrarán en la bioactividad, la facilidad de aplicación y los sistemas restauradores que se presten a procedimientos mínimamente invasivos. Los nuevos mercados generarán una mayor demanda gracias al mayor acceso a los tratamientos dentales, mientras que los mercados ya establecidos priorizarán la durabilidad y la eficacia de los procedimientos. Es probable que las cuestiones medioambientales, la reducción del contenido de mercurio y la seguridad de los materiales dentales influyan en el desarrollo de productos hacia sistemas restauradores alternativos.
Alcance del informe de mercado sobre revestimientos y bases dentales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.590 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.240 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,83% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de revestimientos dentales y bases
El desarrollo del mercado de revestimientos y bases dentales está estrechamente vinculado al ecosistema de la odontología restauradora, que involucra a dentistas, distribuidores, laboratorios, fabricantes de materiales e instituciones sanitarias dentro de un ciclo de consumibles que se repite constantemente. Existe demanda para el tratamiento de caries, restauraciones indirectas, protección pulpar y reemplazo de dentina. Los fabricantes de materiales ofrecen polvos, líquidos, cápsulas, pastas y materiales fotopolimerizables o de curado químico, mientras que los distribuidores influyen en la disponibilidad de los productos, su rentabilidad y la elección de marcas.
A pesar de los cambios, la cadena de valor en el mercado de bases y revestimientos dentales sigue siendo muy sensible a la calidad de las materias primas, la consistencia de las fórmulas, el envasado y la fecha de caducidad de los productos. Los materiales a base de calcio, el polvo de vidrio, las resinas, los ácidos, los rellenos y los fotoiniciadores deben cumplir con los requisitos de rendimiento específicos de cada aplicación. Los grandes fabricantes tienen ventajas en la compra y la normativa, mientras que los productores especializados se diferencian por sus fórmulas y aplicaciones. Según la OMS, casi 3700 millones de personas padecen enfermedades bucales.
El pronóstico del mercado de revestimientos y bases dentales indica que la intensidad competitiva se debe a los distintos niveles de conocimiento sobre formulación, capacidades de distribución, reconocimiento médico y diversificación. Entre las empresas competidoras en el sector de materiales restaurativos se encuentran DENTSPLY SIRONA Inc., 3M Company, GC India Dental, Henry Schein, Inc., Ivoclar Vivadent AG, Shofu Dental Corporation, VITA Zahnfabrik H. Rauter GmbH & Co. KG y VOCO GmbH, dentro de las categorías y canales de distribución de materiales restaurativos. Danaher también figura en el conjunto de empresas competidoras mencionadas, a pesar de que su cartera de productos dentales se modificó tras la separación de su segmento dental.
El informe sobre el mercado de revestimientos y bases dentales revela que las empresas están cambiando su enfoque, pasando de los productos individuales a su integración en soluciones integrales para el flujo de trabajo de restauración. Las amplias redes de distribución permiten a las empresas ofrecer los materiales de restauración junto con instrumental y soluciones digitales, entre otros. Los actores especializados, como Den-Mat Holdings, LLC, pueden diferenciarse mediante aplicaciones específicas en odontología restauradora.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Revestimientos dentales y mercado de bases: Perspectivas estratégicas
Perspectivas regionales
Mercado de revestimientos dentales y bases en Norteamérica
América del Norte representa entre el 34 % y el 38 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,3 % hasta 2034. La región cuenta con una infraestructura dental consolidada, un sistema de reembolso desarrollado, una alta tasa de procedimientos restaurativos y una amplia cobertura de especialización. Estados Unidos es el principal mercado regional, mientras que Canadá ofrece servicios dentales a través de sus sistemas privados e institucionales.
La demanda estructural se debe a los trabajos de restauración en pacientes de edad avanzada y a la continua sustitución de productos dentales antiguos. Cada vez más, los dentistas valoran la facilidad de aplicación y dispensación, la resistencia a la humedad y la compatibilidad con los procesos de restauración adhesiva. Por ello, la diferenciación de productos se aleja de la mera función de revestimiento y se centra en atributos basados en el rendimiento. El cumplimiento normativo, la formación y la distribución desempeñan un papel fundamental en la comercialización de productos en la región.
Mercado de revestimientos dentales y bases en EE. UU.
Estados Unidos representa entre el 82 % y el 86 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,2 % hasta 2034. La demanda de materiales restaurativos se satisface a través de una extensa red de consultorios dentales, tanto privados como institucionales. Las grandes empresas cuentan con amplias redes de distribución y capacitación que permiten la entrega rápida de materiales a diversos entornos clínicos.
El patrón de aplicación requiere materiales que minimicen la complejidad del procedimiento y, al mismo tiempo, proporcionen protección pulpar y sustitución de la dentina. Los ionómeros de vidrio son necesarios por sus propiedades adhesivas y la liberación de flúor, mientras que los materiales modificados con resina son ideales para quienes requieren una mejor manipulación. Entre los proveedores que ofrecen estos materiales se encuentran DENTSPLY SIRONA Inc., 3M Company, GC India Dental, Henry Schein, Inc. e Ivoclar Vivadent AG.
Mercado europeo de revestimientos dentales y bases dentales
Europa representará entre el 27 % y el 31 % del mercado de bases y revestimientos dentales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 4,0 % hasta 2034. El líder del mercado entre los países analizados es Alemania, seguida del Reino Unido, Francia, Italia y España. La región se caracteriza por sus altos estándares en odontología restauradora, así como por la calidad de su documentación y de los productos utilizados.
La demanda en el Reino Unido se mantiene gracias a la existencia de servicios de atención dental públicos y privados, lo que se traduce en compras más eficientes y una mayor atención a la uniformidad de los materiales. Alemania puede beneficiarse de su avanzada industria de fabricación de productos dentales y de la familiaridad de sus profesionales con el uso de materiales restauradores a base de vidrio.
Mercado de revestimientos dentales y bases en la región Asia-Pacífico
Se estima que la región APAC tendrá una participación del 24-28% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 4,2-4,8% hasta 2034. China impulsa la demanda regional, mientras que Japón, Corea del Sur, India y Australia presentan perspectivas significativas. El creciente número de consultorios dentales privados, la urbanización, la mayor concienciación y la formación impulsan el consumo de materiales.
Los programas de producción local y de acceso a la atención médica pueden mejorar el acceso en los países emergentes. Los proveedores deben encontrar un equilibrio entre materiales de alta calidad y productos asequibles adaptados a diferentes entornos. Las perspectivas a largo plazo en India parecen especialmente prometedoras debido a la creciente concienciación y al enfoque de Japón y Corea del Sur en materiales avanzados.
Mercado de revestimientos dentales y bases en Oriente Medio y África
Se prevé que Oriente Medio y África registren una tasa de crecimiento anual compuesta (TCAC) del 3,2 % al 3,8 % hasta 2034, con Arabia Saudita como principal mercado del Golfo. Los Emiratos Árabes Unidos se benefician de la inversión en el sector privado de la salud, mientras que Sudáfrica sigue siendo un importante centro regional de servicios dentales. La demanda en el resto de Oriente Medio y África está más fragmentada y estrechamente ligada al acceso a profesionales cualificados.
El desarrollo de infraestructura sanitaria, el turismo dental y la inversión en clínicas privadas pueden incrementar el consumo de materiales. La capacidad económica vinculada a la energía en los mercados del Golfo Pérsico favorece la inversión en equipos y consumibles avanzados, mientras que los mercados africanos se enfrentan a mayores limitaciones de asequibilidad y distribución. Los proveedores con carteras de productos escalables y una logística regional fiable están mejor posicionados para satisfacer las diferentes necesidades de compra.
Análisis de segmentación
Material
Se prevé que el segmento de materiales en el mercado de revestimientos y bases dentales crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,2 % entre 2026 y 2034. La selección del producto depende de la adhesión, la liberación de flúor, la resistencia, el comportamiento de fraguado, la sensibilidad a la humedad y la compatibilidad con los procedimientos restaurativos. Los sistemas a base de vidrio conservan una amplia relevancia clínica, mientras que las formulaciones modificadas con resina satisfacen los requisitos de rendimiento y manipulación. Los fabricantes se diferencian cada vez más mediante una aplicación simplificada, tiempos de trabajo predecibles, una estética mejorada e indicaciones clínicas multifuncionales.
- Óxido de zinc y eugenol: El óxido de zinc y eugenol sigue siendo importante en aplicaciones donde sus propiedades sedantes, su facilidad de manipulación y su familiaridad clínica respaldan su uso. La demanda se concentra en aquellas que requieren un rendimiento fiable como revestimiento temporal o protector.
- Ionómero de vidrio: El ionómero de vidrio mantiene una sólida posición en el mercado gracias a su adhesión química, la liberación de flúor y su amplia familiaridad con el uso clínico. Su relevancia se extiende a diversas restauraciones y situaciones que requieren compatibilidad del material con la estructura dental.
- Ionómeros de vidrio modificados con resina: Los ionómeros de vidrio modificados con resina son de importancia estratégica cuando los clínicos requieren una mejor manipulación, tolerancia a la humedad y rendimiento mecánico. Sus características híbridas favorecen su uso en flujos de trabajo restaurativos cada vez más centrados en la eficiencia.
- Otros: Otras formulaciones de materiales satisfacen requisitos clínicos especializados y brindan a los fabricantes la oportunidad de abordar indicaciones específicas, preferencias de formulación y enfoques de biomateriales en constante evolución.
Usuario final
Se prevé que el segmento de usuarios finales en el mercado de bases y revestimientos dentales crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 4,0 % entre 2026 y 2034. Las clínicas dentales representan el principal entorno de compra, ya que los procedimientos restaurativos se realizan habitualmente en consultorios. Los hospitales satisfacen la demanda a través de sus departamentos dentales y la atención multidisciplinaria, mientras que las instituciones académicas influyen en las futuras preferencias de materiales mediante la investigación, la formación clínica y la educación profesional.
- Hospitales: Los hospitales requieren materiales confiables para los procedimientos restaurativos relacionados con los departamentos de odontología, los servicios de traumatología, los pacientes con patologías complejas y la atención multidisciplinaria. La gestión de compras suele priorizar la estandarización, la confiabilidad, la documentación y la continuidad del suministro.
- Clínicas dentales: Las clínicas dentales constituyen el principal entorno de uso recurrente, impulsado por la alta frecuencia de procedimientos y el control directo del clínico sobre la selección de materiales. La eficiencia del flujo de trabajo, la manipulación y los resultados restaurativos orientados al paciente influyen en las decisiones de compra.
- Institutos de investigación y académicos: Los institutos de investigación y académicos influyen en el desarrollo de materiales a largo plazo mediante pruebas de biomateriales, formación clínica e investigación en formulación. Su importancia estratégica trasciende el consumo inmediato, ya que moldea las futuras preferencias profesionales.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
hospitales |
Medio |
Atención compleja |
Maduro |
|
Clínicas dentales |
Alto |
Restauraciones en el sillón |
Maduro |
|
Institutos de investigación y académicos |
Bajo |
Investigación de biomateriales |
Escalada |
Análisis de los factores de crecimiento y el impacto de los revestimientos dentales y las bases.
Aumento de la carga mundial de caries dental
La creciente carga de caries no tratadas genera una necesidad clínica constante de materiales para el tratamiento de cavidades y la conservación dental. Según la OMS, la caries dental no tratada en dientes permanentes es la enfermedad más prevalente en el análisis de la Carga Mundial de Enfermedad de la OMS de 2021, mientras que 3700 millones de personas padecen enfermedades bucales en todo el mundo. Esta carga conlleva un aumento en la demanda de materiales, incluyendo recubrimientos, bases, sustitutos de dentina y sustratos restauradores. El atractivo comercial es mayor en las regiones donde aumenta el acceso a la atención odontológica, con un número creciente de pacientes que requieren tratamientos de conservación dental. Los proveedores podrán beneficiarse del desarrollo de fórmulas rentables para las regiones en desarrollo, manteniendo al mismo tiempo sistemas superiores para las prácticas consolidadas.
Preferencia por los procedimientos restaurativos mínimamente invasivos
La odontología restauradora moderna hace cada vez más hincapié en la preservación de la estructura dental sana, lo que refuerza el papel de los materiales intermedios protectores y adhesivos. Los revestimientos y las bases pueden brindar protección pulpar, manejo de la dentina y colocación de la restauración, limitando al mismo tiempo la eliminación innecesaria de tejido dental. Esta tendencia clínica fomenta la demanda de productos con colocación controlada, fuerte adhesión e interacción predecible con los materiales restauradores. La consecuencia comercial es un cambio del posicionamiento como producto básico a una diferenciación basada en el rendimiento. Los fabricantes que demuestran un comportamiento clínico consistente, una aplicación simplificada y compatibilidad con los sistemas restauradores contemporáneos pueden fortalecer la adopción por parte de los profesionales. La capacitación y la formación en el consultorio también cobran importancia, ya que la selección correcta del material depende de la profundidad de la cavidad, la dentina remanente, las condiciones de humedad y el tipo de restauración definitiva planificada.
Transición hacia alternativas restauradoras libres de mercurio
Los esfuerzos internacionales para reducir el uso de amalgama dental están creando un entorno propicio a largo plazo para materiales restauradores alternativos. La decisión de la COP6 de 2025 del Convenio de Minamata estableció 2034 como la fecha límite mundial para la eliminación gradual de la fabricación, importación y exportación de amalgama dental, con una excepción para usos clínicamente necesarios. Esta trayectoria política puede aumentar la atención hacia los materiales libres de mercurio y los protocolos restauradores asociados. El impacto es desigual debido a las diferencias sustanciales en cuanto a asequibilidad, capacitación clínica, prácticas de adquisición e implementación nacional. Sin embargo, los proveedores de ionómero de vidrio, ionómero de vidrio modificado con resina y tecnologías restauradoras relacionadas pueden orientar sus carteras de productos hacia alternativas accesibles. La preparación regulatoria, la evidencia clínica y la capacidad de suministro influirán cada vez más en las decisiones de compra a medida que se desarrollen los planes nacionales de transición.
Revestimientos dentales y tendencias futuras del mercado base
Mayor integración de conceptos de materiales bioactivos
Es probable que el desarrollo de productos futuros haga mayor hincapié en materiales que interactúen de forma beneficiosa con el entorno dental, en lugar de funcionar únicamente como barreras pasivas. Las formulaciones podrían centrarse cada vez más en el intercambio mineral, la liberación de iones, el apoyo a la remineralización y la mejora del comportamiento interfacial. Se espera que las organizaciones de investigación y los fabricantes investiguen sistemas de fosfato de calcio, formulaciones de vidrio mejoradas e híbridos de resina capaces de favorecer los objetivos biológicos manteniendo la compatibilidad restaurativa. La diferenciación comercial dependerá cada vez más de la evidencia que demuestre beneficios clínicos significativos, en lugar de la simple introducción de nuevos ingredientes. Este cambio también podría fomentar la premiumización en mercados maduros, a la vez que impulsa versiones simplificadas para regiones sensibles al coste. Con el tiempo, el posicionamiento bioactivo podría convertirse en un criterio fundamental para el desarrollo de productos en todas las carteras de materiales protectores y restaurativos.
Compatibilidad del flujo de trabajo digital en odontología restauradora
Las tendencias del mercado de bases y revestimientos dentales indican que la odontología digital influirá cada vez más en la selección, dispensación e incorporación de bases y revestimientos en los flujos de trabajo restaurativos. Si bien estos materiales no son productos digitales en sí mismos, su rendimiento debe complementar un diagnóstico más rápido, la planificación digital del tratamiento, las restauraciones CAD/CAM y los protocolos estandarizados en el sillón dental. Los fabricantes podrían responder con formatos de empaque y dispensación diseñados para minimizar el tiempo de preparación y reducir la sensibilidad a la técnica. La documentación digital también puede facilitar la trazabilidad, el control de inventario y la capacitación del clínico. A medida que se expanden los procedimientos restaurativos en el mismo día, los proveedores de materiales se enfrentarán a una mayor presión para ofrecer un fraguado predecible y compatibilidad con la colocación rápida de restauraciones. La oportunidad de mercado resultante reside menos en la digitalización del material en sí y más en la reducción de las dificultades en el flujo de trabajo relacionadas con su uso clínico.
Revestimientos dentales y oportunidades de mercado base
Carteras de productos localizadas para sistemas dentales emergentes
Los mercados emergentes ofrecen a los fabricantes la oportunidad de adaptar sus carteras de productos en función de la asequibilidad, la disponibilidad y la simplicidad clínica, en lugar de transferir sin modificaciones las especificaciones de los mercados premium. Una cartera escalonada podría combinar sistemas convencionales de ionómero de vidrio con productos modificados con resina de alto rendimiento, lo que permitiría a distribuidores y clínicas seleccionar materiales según la complejidad del procedimiento y la capacidad de compra. La localización del empaque, la capacitación, la documentación regulatoria y el inventario de los distribuidores puede mejorar aún más la penetración en el mercado. India, el sudeste asiático, Latinoamérica y algunos mercados de Oriente Medio ofrecen condiciones particularmente relevantes, ya que la infraestructura dental privada se está expandiendo, mientras que la sensibilidad al precio sigue siendo significativa. Las empresas que establecen soporte técnico local y cadenas de suministro confiables pueden mejorar la adopción sin depender únicamente de precios agresivos, creando posiciones más sostenibles en mercados dentales fragmentados.
La evidencia clínica y la formación como factores diferenciadores comerciales.
La formación clínica ofrece una oportunidad de inversión concreta, ya que la selección de materiales está fuertemente influenciada por la familiaridad del odontólogo con el material, su experiencia en su manejo y su confianza en las indicaciones. Los proveedores pueden fortalecer su acceso al mercado invirtiendo en formación continua, colaboraciones universitarias, protocolos de aplicación y evidencia clínica comparativa. Esta oportunidad va más allá de la promoción convencional, puesto que la formación estructurada puede demostrar la correcta selección de casos y reducir el uso indebido de materiales. Las colaboraciones académicas también pueden ayudar a los fabricantes a generar evidencia para nuevas formulaciones bioactivas y modificadas con resina. Las empresas deben priorizar la evidencia que relaciona las características del material con resultados prácticos como el manejo, la integridad marginal, la sensibilidad postoperatoria y la longevidad de las restauraciones. Estas inversiones pueden fomentar la confianza profesional y generar diferenciación en un mercado donde múltiples formulaciones pueden parecer técnicamente similares en el punto de venta.
Novedades recientes
- Julio de 2026: DENTSPLY SIRONA Inc. anunció la ampliación de su acuerdo de distribución en Canadá con Medline Sinclair, describiéndolo como la sexta mejora de su red de distribuidores en 2026. Esta iniciativa busca ampliar el acceso a su cartera de productos de odontología digital a través de los canales de distribución ya establecidos, reforzando así la continua tendencia del sector hacia ecosistemas integrados de tecnología y consumibles dentales.
- Junio de 2026: Shofu Inc. lanzó varios productos de su línea de impresión S-WAVE, entre ellos UltraCraft A2D HD, AirCure, Wash y materiales de impresión asociados. Estos lanzamientos amplían su ecosistema de fabricación dental digital y demuestran su continua inversión en tecnologías orientadas al flujo de trabajo que conectan materiales, equipos y procesos de producción en diversas aplicaciones dentales profesionales.
- Febrero de 2026: A través de Zahn Dental, Henry Schein presentó Zirlux Independence ML, discos de zirconia multicapa fabricados en EE. UU. con materiales importados. El producto destaca por su uniformidad de color, estética, resistencia y productividad en el fresado, lo que demuestra la continua inversión en soluciones de materiales diseñadas para mejorar la eficiencia y la previsibilidad en los flujos de trabajo de los laboratorios dentales.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -